做空
供给和需求
做空
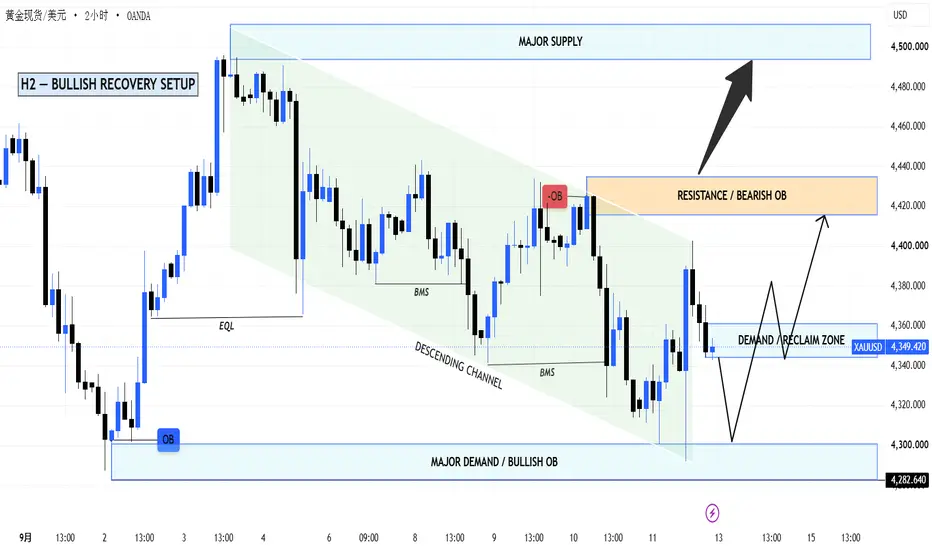
H1 看跌回测:来自主要供应区XAUUSD 目前交投于 4,366 附近,最新一轮反弹在 4,390–4,410 主要供应区(Major Supply Zone) 下方受阻。H1 结构通过近期的 MSS 和 BOS 得到改善,但价格仍处于更大级别的看跌趋势线下方,并且面临重要阻力密集区域。
宏观背景对黄金仍然构成挑战。美联储于 9月16日将联邦基金目标利率区间上调25个基点至3.75%–4.00%,并表示通胀仍处于较高水平。周一,黄金回落至 4,370美元 附近,而美国2年期国债收益率在 4.76% 附近波动,市场持续消化美联储偏鹰派的政策指引。明尼阿波利斯联储主席 Neel Kashkari 也表示通胀仍然过高,并支持最近的加息决定,进一步强化了货币政策可能继续保持限制性的预期。
技术分析(Technical View)
H1 图表显示,黄金从 4,260区域 强劲反弹,随后出现 MSS 和 BOS,表明买方重新获得短期控制权。
然而,目前这轮上涨已经触及更加重要的结构性阻力。4,390–4,410主要供应区 与下降趋势线以及此前的摆动流动性区域重合。
目前价格正在回调至 4,335–4,355需求区(Demand Zone)。该区域可能引发新一轮短期反弹,但从 Mason 的角度来看,这次反弹更值得关注的是其是否会重新测试主要供应区,而不是追涨做多。
如果卖方能够守住上方区域,下一个重要的下行目标位于 4,280–4,300 附近。
在此下方,更深层的 4,235–4,250关键支撑位 / 需求区 仍然是更大的流动性区域。
关键区域(Key Zones)
当前价格(Current Price):4,365.750
主要供应区 / 做空区域(Major Supply / Sell Zone):4,390–4,410
H1需求区(H1 Demand):4,335–4,355
下一下行目标(Next Downside Target):4,280–4,300
关键支撑位 / 需求区(Key Support / Demand):4,235–4,250
交易计划(Trading Plan)
做空优先区域:4,390–4,410
条件:等待价格重新测试主要供应区,并出现看跌拒绝、流动性扫损(Liquidity Sweep)、低高点形成(Lower High)或看跌 MSS 确认信号。
TP1:4,335–4,355
TP2:4,280–4,300
TP3:4,235–4,250
失效条件(Invalidation):H1 持续接受并站稳于 4,410–4,420 上方。
做空观点(Sell View)
当前价格附近不适合直接追空,因为 H1需求区仍然位于价格下方较近的位置。
如果价格从 4,335–4,355 反弹至 4,390–4,410,将提供一个更好的位置来评估卖方力量。
只有在上方供应区出现确认信号后,看跌交易思路才更具吸引力。
重要提示(Important Note)
本周初,随着沙特出口流量恢复,油价小幅回落,这可能暂时缓解通胀压力。然而,美国短期国债收益率仍处于较高水平,加上美联储的限制性政策立场,依然是黄金面临的主要阻力因素。
最终观点(Final View)
黄金已经出现强劲反弹,但 H1 目前正在接近一个重要的技术决策区域。
主要情景是:价格回测4,390–4,410区域后出现确认性的看跌拒绝,首先目标指向 4,335–4,355;如果下行势头进一步扩大,则关注 4,280–4,300。
卖方能否守住主要供应区,并推动黄金重新回到下方流动性区域?
 做空
H1 — Major Supply 拒绝,指向下方流动性
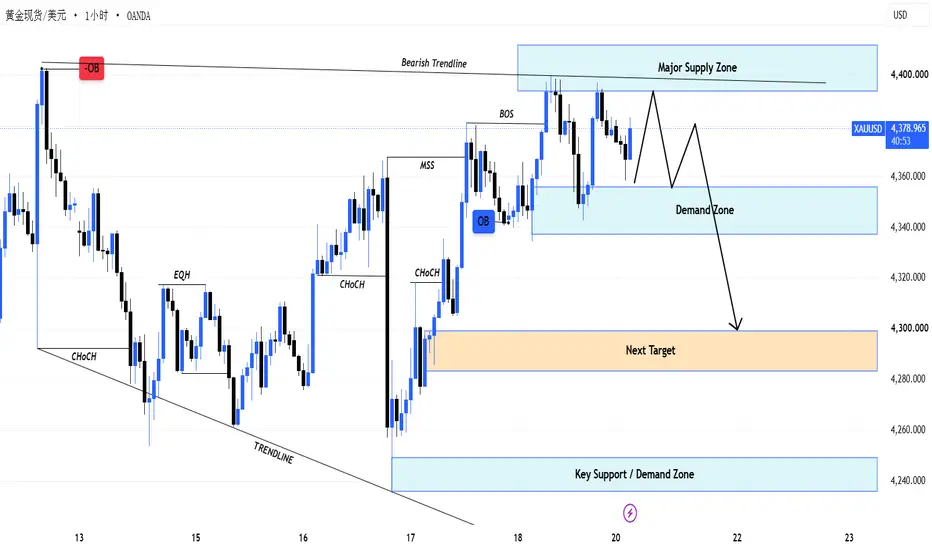
XAUUSD 目前交投于 4,378 附近,此前价格从 H1 下方结构区域强势反弹,并再次回到 4,385–4,405 Major Supply Zone。与此同时,更大级别的看跌趋势线仍然具有重要参考意义。
由于原油价格回落,市场通胀压力有所缓解,黄金在周五触及一周高点。现货黄金上涨约 1.2%,能源价格下降也推动美国国债收益率从近期高位回落。
不过,整体宏观环境仍然偏向 Restrictive(紧缩)。美联储已将利率上调至 3.75%–4.00%,并继续释放进一步收紧政策的预期。目前市场预计,10 月份再次加息的概率约为 55%。
美元指数仍接近七周高位,美国 10 年期国债收益率近期也曾突破 5%,这继续限制黄金反弹的力度。
Technical View
黄金在 H1 周期中出现 MSS 后,从下方 Demand Zone 反弹,复苏结构有所改善。目前价格再次进入关键决策区域。
4,385–4,405 与此前的看跌趋势线以及近期 Swing 结构重合,因此在当前区域追涨 Long 的吸引力有所下降。
如果价格在该区域遭遇拒绝,或无法有效站稳其上方,可能推动价格回落至 4,335–4,350 Demand Zone。
如果该区域无法提供支撑,下方目标将关注 4,270–4,290。若卖压进一步扩大,价格可能继续下探 4,235–4,250 Major Demand / SSL。
Key Zones
**Current Price:**4,378.385
**Major Supply / Sell Zone:**4,385–4,405
**Demand Zone:**4,335–4,350
**Downside Demand:**4,270–4,290
**Major Demand / SSL:**4,235–4,250
**Bearish Invalidation:**H1 持续接受并站稳 4,410–4,420 上方
Trading Plan
Sell Priority
重点关注 Sell 区域:4,385–4,405
等待以下确认信号:
Bearish Rejection(看跌拒绝)
Liquidity Sweep(流动性扫荡)
Failed Acceptance(无法有效接受价格)
Lower-High Confirmation(低高点确认)
目标位:
**TP1:**4,335–4,350
**TP2:**4,270–4,290
**TP3:**4,235–4,250
**Invalidation:**4,420 上方
Sell View
在黄金经历反弹后,不建议在当前价格下方激进做空。更合理的方式是等待价格测试 4,385–4,405 区域。
如果卖方能够守住该区域,交易的 Risk-to-Reward(R:R) 将更具吸引力,目标指向下方 Demand Zone。
如果价格向上突破,并在 H1 上有效接受 4,420 上方,看跌情景将会减弱,需要重新评估市场结构。
Important Note
原油价格下跌有助于短期反弹,但美联储的紧缩政策、美元走强以及高位国债收益率,仍然是黄金面临的阻力。
当前市场仍处于 Two-Sided Environment(双向环境),阻力区域附近可能出现激进的 Liquidity Sweep。因此,应优先等待价格确认,而不是根据市场情绪盲目入场。
Final View
黄金经历了强劲反弹,但目前测试的是 H1 Supply Zone,而不是明确的 Demand Zone。
主要情景是:价格反弹测试 4,385–4,405 后遭遇拒绝,并回落至 4,335–4,350。如果看跌动能扩大,价格可能进一步下探 4,270–4,290。
H1 Major Supply Zone 会阻止黄金继续反弹,并推动价格重新回到下方流动性区域吗?
做空
【2026.9.21周一|逍遥子·黄金早盘】黄金反弹为何迟迟突破不了前高?12H出现关键信号,4259会被再次测试吗?【2026.9.21周一|逍遥子·黄金早盘】
先看结构,再看位置;不猜结果,只等条件。
一、宏观资金环境
美元指数
月线级别仍处于箱体震荡,但低点持续抬高。经过两个月回调,价格没有创出新低,说明空头虽然努力向下推动,却没有取得有效结果。
周线级别,多头仍处于进攻状态;4小时维持多头结构,回踩后再次向上。接下来重点观察:
能否继续突破并创出新高;
还是在当前区域转入横盘震荡;
回踩过程中是否出现持续卖压。
美国10年期国债收益率
月线高点不断抬高,4小时同样保持多头结构。如果美元指数与美债收益率继续走强,将对黄金、白银等贵金属形成一定压力。
二、黄金结构分析
月线与周线
黄金月线经历快速上涨后,在高位出现明显筹码交换和卖盘释放。7月未继续创新低,8月进入反弹阶段。
周线从2026年3月高点回落后,整体仍处于空头主导、多头反击的过程。自8月以来,多头反击力度有所增强,回调幅度相对有限,说明当前多头力量暂时强于空头。
但这并不代表趋势已经完全反转,仍需观察价格能否突破关键前高并完成结构确认。
12小时结构
黄金自8月以来形成“上涨—回踩—再上涨”的反弹结构,但近期反弹至关键位置后,新增买盘没有明显跟随。
美联储加息25个基点后,黄金没有跌破前低,这是一个值得关注的市场信号,说明利空落地后,空头暂时没有继续推动价格创新低。
当前重点关注4254附近区域。如果价格再次回踩该区域,需要观察:
回踩后能否有效止跌;
卖压能否继续推动价格创新低;
是否出现反转K线或小级别结构转强。
4小时结构
美联储决议后的快速上涨,部分动力可能来自空头平仓,而不是持续的主动买盘。
价格突破关键位置后,虽然出现较大的买盘成交,但K线扩张幅度有限,说明上方供应仍然存在。当前不适合在中间位置追多或追空,应等待价格进入流动性区域。
三、今日黄金交易计划
当前一小时价格位于区间中部,风险收益比不理想,暂不参与。
重点观察两个方向:
上方买方流动性区域:如果价格向上扫掉前高流动性后无法站稳,并重新回到箱体内部,等待小级别转弱,再考虑做空。
下方卖方流动性区域:如果价格向下扫低后快速收回,并出现明确的反转价格行为,再考虑顺势做多。
今天不提前判断价格先向上还是先向下。先等市场完成流动性扫荡,再根据结构确认执行。
四、白银交易思路
白银整体逻辑与黄金相近。当前低点逐步抬高,但价格运行至现阶段后,新增需求有所减弱。
当前位置直接做空并不理想,因为短期供应已经有所释放;直接追多同样缺少位置优势,因为上方需求跟进不足。
重点等待:
向上扫买方流动性后是否重新跌回区间;
向下扫卖方流动性后是否快速收回;
关键支撑区是否出现新的供需失衡。
等待亚盘表现以及9点后多空力量的进一步博弈。
五、原油交易思路
原油周线已经到达前期筹码密集区,上方压力逐渐增加。
4小时在快速上涨并出现抢购高潮后,高位形成明显筹码交换。低位多头可能仍在分批兑现,因此价格暂时没有快速下跌,但高位供应已经明显增加。
接下来重点关注95附近的结构博弈:
如果有效跌破并反弹无法收回,说明高位派发可能进一步确认;
如果回踩后重新站稳,则继续观察多头能否吸收上方供应;
在结构没有确认前,不在中间位置追涨杀跌。
今日核心:
不在区间中间交易,不预判做市商先扫哪一边。
等待价格进入流动性区域,等待扫荡完成,等待价格行为确认,然后再执行。
计划你的交易,交易你的计划。
本内容仅作市场逻辑分享,不构成任何投资建议。


联芸科技(688449)基本面分析联芸科技(688449)基本面分析
一、公司简介
联芸科技(杭州)股份有限公司,科创板标的688449,国内SSD固态硬盘主控芯片龙头,属于芯片设计企业。主营数据存储主控芯片,覆盖SATA、PCIe3.0/4.0/5.0消费级、企业级SSD主控;同时布局AIoT信号处理与传输芯片。产品应用于PC、服务器、工控、智能物联网设备,海外客户占比接近一半,是国内少数实现SSD主控大规模商业化的厂商。
二、核心财务概况(2026半年报)
1. 营业收入8.54亿元,同比+40.08%;
2. 归母净利润5.20亿元,同比大幅增长825.54%;扣非净利润0.57亿元,同比+61.07%。净利润大幅增长主要包含持有的股份公允价值变动收益,主营业务扣非利润稳步增长;
3. 经营活动现金流净额1.35亿元,现金流明显改善;
4. 综合毛利率49.85%,存储主控芯片毛利率较高;
5. 资产负债率仅19.01%,负债压力很低;研发投入极高,研发费用占营收35.58%,研发人员占比超84%;
6. 境外收入占比接近50%,海外客户占比较高。
三、核心竞争优势
1. SSD主控国产龙头,全协议产品矩阵,PCIe5.0主控已经推进,对标海外大厂,在国内SSD主控赛道壁垒很高;
2. 高研发投入,自研芯片设计平台,持续迭代新一代主控芯片,产品覆盖消费、企业、工业多场景;
3. 资产负债结构健康,负债率低,财务压力小;
4. 存储周期上行,AI、服务器、PC需求拉动SSD需求,行业景气度向上;海外客户资源丰富,客户结构均衡。
四、主要风险
1. 存储行业强周期性:闪存、SSD价格波动极大,行业下行周期会压缩订单与毛利率;
2. 表观净利润有大额公允价值变动收益,扣非利润远低于账面净利润,需要区分账面利润和主营业务真实盈利;
3. 海外业务占比近一半,受海外贸易政策、地缘、海外客户订单波动影响;
4. 芯片行业竞争激烈,海外主控厂商、国内同行持续竞争,价格战会压缩毛利;
5. 芯片研发投入巨大,新一代芯片研发失败、量产延期会影响业绩兑现。
风险提示
本基本面分析仅为公开市场信息整理,不构成任何投资建议。存储芯片周期性极强,股价波动巨大,行业景气反转、海外政策变动都会带来较大回撤风险。所有投资决策、盈利与亏损,均由投资者本人自行承担。
免责声明
本文仅作为个人交易学习参考,不构成金融投资建议。所有交易决策、盈利与亏损,均由交易者本人自行承担。
 做多

有研粉材(688456)基本面分析有研粉材(688456)基本面分析
一、公司简介
有研粉末新材料股份有限公司,科创板标的688456,专注金属粉体材料研发、生产与销售。主营铜基粉、铁基粉、锡膏、3D打印金属粉末、MIM金属注射成型粉体,产品应用于粉末冶金、电子封装、增材制造、新能源等领域;拥有海外生产基地,海外业务持续拓展,属于国内金属粉体龙头企业。
二、核心财务概况(2026半年报)
1. 营业收入26.21亿元,同比+46.39%;
2. 归母净利润5535.20万元,同比+54.79%,利润增速高于营收;
3. 经营活动现金流净额 -1.83亿元,现金流为负,主要是备货原材料、应收账款占用资金;
4. 资产负债率47.90%,负债水平适中;毛利率7.24%,粉体行业原材料占比高,整体毛利率偏低;
5. 高附加值业务(3D打印粉、锡膏)放量明显,是未来增长看点。
三、核心竞争优势
1. 国内金属粉体头部企业,具备完整粉体材料研发、制备技术,部分高端粉体实现国产替代;
2. 布局泰国、英国海外生产基地,开拓海外客户,分散单一市场风险;
3. 高附加值新品锡膏、3D打印金属粉末高速增长,优化产品结构;
4. 下游覆盖粉末冶金、新能源、电子、增材制造多个赛道,客户结构多元。
四、主要风险
1. 原材料价格波动风险:铜、锡等大宗商品价格直接影响成本与利润,金属涨价会挤压毛利;
2. 经营性现金流承压,营收增长带来存货、应收占用资金,资金周转压力上升;
3. 行业竞争加剧,粉体行业门槛逐步降低,价格竞争压制毛利率;
4. 下游制造业需求周期性波动,若下游行业需求走弱,粉体订单会下滑;
5. 高端粉体研发投入大,新技术落地不及预期会影响高附加值业务扩张。
风险提示
本基本面分析仅为市场公开信息整理,不构成任何投资建议。金属粉体行业受大宗商品、制造业周期影响,股价波动较大。所有投资决策、盈利与亏损均由投资者本人承担。
免责声明
本文仅作为个人交易学习参考,不构成金融投资建议。全部交易决策、盈利与亏损,均由交易者本人自行承担。
 做多

至纯科技(603690)基本面分析至纯科技(603690)基本面分析
一、公司简介
上海至纯洁净系统科技股份有限公司,A股代码603690,聚焦集成电路赛道,实施工艺-设备-材料三位一体战略。主营三大业务:高纯工艺系统集成、半导体湿法清洗设备、电子大宗气体等电子材料,面向国内晶圆制造企业,提供晶圆厂从建厂到长期运营全生命周期产品与服务,半导体相关收入占比约80%。
二、核心财务概况(2026半年报)
1. 营业收入10.20亿元,同比下滑36.57%,主要是晶圆厂资本开支收缩、大型项目收入确认周期拉长;
2. 归母净利润-2.87亿元,处于阶段性亏损状态;
3. 在手订单充足:整体在手订单144.55亿元(含长期订单),剔除长期订单为63.99亿元,集成电路订单占比92%;新增订单29.62亿元;
4. 经营性现金流净流入1.72亿元,现金流有所改善;电子大宗气体业务收入同比增长超50%,是增长亮点;
5. 资产负债率74.48%,负债偏高,财务费用压力较大。
三、核心竞争优势
1. 全生命周期业务布局:建厂阶段交付高纯系统、湿法设备;工厂投产之后持续供应电子大宗气体、运维服务,客户粘性较强;
2. 国产替代空间:湿法清洗设备、高纯流体系统实现国产化落地,进入国内头部晶圆厂供应链;电子大宗气体业务持续放量,属于长期稳定现金流业务;
3. 订单储备充足,行业景气回暖时,大量订单可以逐步转化为营收。
四、主要风险
1. 半导体周期性风险:晶圆厂资本开支具有强周期性,一旦下游扩产放缓,项目交付、收入确认会直接受冲击;
2. 盈利压力:现阶段处于亏损,项目竞争激烈,毛利率承压;有息负债规模大,利息负担重;
3. 技术迭代风险:半导体设备技术迭代快,若研发进度不及预期,会丢失客户订单;
4. 国际环境风险:海外技术限制、设备零部件供应链扰动,会影响设备交付与成本。
风险提示
本基本面分析仅为市场信息整理,不构成任何投资建议。半导体行业周期性极强,股价波动大,业绩存在不确定性,所有投资决策与盈亏由投资者自行承担。
免责声明
本文仅作为个人学习研究参考,不构成金融投资建议。所有交易决策、盈利与亏损均由投资者本人独立承担。
 做多

【2026.9.18周五|逍遥子·黄金早盘】快速反弹动能耗尽,新增买盘迟迟不入场,黄金会再次回踩支撑吗?【2026.9.18|逍遥子·早盘策略】
先看结构,再看位置;不猜结果,只等条件。
一、宏观资金环境
美元指数:偏强
美联储决议后美元快速拉升,目前整体维持上涨结构。4H级别前期阻力已经转化为支撑,99.7附近值得重点观察。
接下来关键不是美元已经涨了多少,而是:有没有新增资金继续入场,推动上涨延续。
美债收益率:整体偏强
10Y美债收益率冲高回落,目前进入区间震荡;2Y美债收益率仍维持上涨结构。
综合美元与美债收益率来看,当前宏观资金环境对黄金仍存在一定压力。
二、黄金|重点关注4380
昨天黄金快速反弹,但从量价表现来看,这波上涨除了外部买盘之外,空头止盈平仓也是重要推动力量。
价格快速上行、扫掉上方流动性后,美盘出现明显卖盘压制,说明上方仍存在供应。
今天重点观察4380附近的市场反应:
预案A|突破延续
如果价格有效突破4380,并且回踩不破,同时出现新增买盘持续进入,则关注上涨结构进一步延续。
预案B|扫高回落
如果价格扫掉4380附近流动性后无法继续上涨,并出现明显卖盘、结构重新转弱,则防范价格再次向下回测。
下方重点支撑:4257附近。
核心思路:
不提前猜4380一定突破还是一定回落,让市场自己给答案。
三、白银|强于黄金
白银当前上涨结构相对黄金更强,但已经进入前期筹码密集区域。
关键位置:66.17
重点观察价格扫过66.17之后,是出现新增买盘继续推动,还是冲高后重新转弱。
如果向下回测:
第一支撑:64.89
前期阻力转支撑。
第二支撑:63.88
如果64.89失守,进一步观察63.88附近。
四、原油|关注上方供应区
12H级别来看,前期快速上涨进入高位后出现明显筹码交换,目前上方供应压力值得关注。
后续如果价格重新反弹进入供应区域,不直接做空,等待价格行为和结构确认。
如果出现明确转弱,再寻找顺结构机会;如果有效突破供应区域,则重新评估原有逻辑。
下方可依次观察:
86.9 → 79.5 → 73.8
这些位置作为结构观察区域,不是预设价格一定会到达的止盈目标。
今日核心
今天最重要的不是预测黄金涨跌,而是观察:
① 美元上涨有没有新增资金持续推动
② 黄金4380附近突破还是扫高回落
③ 黄金反弹之后有没有真实新增买盘接力
④ 白银66.17附近的市场反应
量价观察资金,结构判断方向,位置制定预案,价格行为等待确认。
计划提前做好,方向交给市场。
——逍遥子|量价分析 · 结构交易 · 风险控制 · 执行力

【2026.9.16周三|逍遥子·黄金早盘】美联储加息25BP,黄金为何没有大跌?真正的交易机会可能在利空落地之后【2026.9.17 周四|逍遥子·早盘市场逻辑与策略分析】
先看结构,再看位置;不猜结果,只等条件。
昨晚美联储利率决议落地后,市场第一阶段的消息冲击基本已经释放。今天我们不再围绕消息本身做预测,而是重点观察:消息落地之后,价格在哪里获得支撑、哪里出现供应,以及结构有没有真正发生改变。
一、美元指数:多头结构仍在,但短线不追高
美元指数目前大级别仍处于偏强结构,周线出现明显上行,说明资金环境暂时仍对美元有利。
但从15分钟短周期来看,高位已经出现:
需求减弱 + 上涨效率下降 + 获利盘兑现的可能。
因此当前位置不适合追多,更重要的是等待回调。
重点关注:99.7附近。
如果美元回踩99.7附近能够企稳,并重新形成小级别多头结构,再考虑顺势机会;如果跌回关键位置下方,则重新评估美元强势结构。
二、美债10年期收益率:关注消息后的持续性
昨晚收益率先快速下跌,随后出现明显拉升,但暂时没有形成对前高的有效突破。
这说明接下来不能只看昨晚的消息刺激,而要观察资金是否愿意继续推动收益率上行。
消息负责制造波动,结构负责告诉我们资金最终选择了什么方向。
三、黄金:利空落地,但关键支撑没有被有效击穿
这是今天黄金最值得关注的地方。
昨晚黄金冲高后出现快速下杀,基本回吐此前涨幅,但价格来到关键支撑区域后,并没有继续形成有效的向下扩张。
短周期可以看到:
4260附近继续做空的意愿明显减弱,价格测试低位后暂时没有继续创新低。
因此今天不要在低位追空。
目前重点观察三个位置:
① 4234—4235附近
如果价格再次向下扫流动性来到这里,是非常重要的结构观察区。
② 4260附近
目前属于短周期支撑与供应衰竭观察区域,重点看再次测试后能否守住。
③ 4300—4301附近
大约对应当前反弹波段的0.5位置。
如果黄金反弹连4300附近都无法有效突破,说明短线多头仍然偏弱;如果突破并企稳,才有条件进一步观察上方结构。
四、黄金4H:目前仍然是下跌结构
这一点一定要明确:
短周期出现反弹条件 ≠ 四小时趋势已经反转。
按照结构交易体系,目前4H依然属于下跌结构。
真正需要关注的结构改变条件是:
价格突破4366—4368前高 → 回踩不破 → 同时不再跌破4234前低。
如果出现这一系列条件,才说明4H结构开始发生实质性变化。
之后再切换到5分钟/15分钟,等待小级别结构确认寻找机会。
所以今天黄金的核心不是猜底,而是:
关键位置 → 等待扫流动性 → 等结构确认 → 再执行。
五、白银
白银目前整体结构与黄金相近,今天重点仍然跟随黄金以及美元环境观察,不单独展开。
六、原油:进入前期筹码密集区,注意高位风险
原油目前已经进入前期重要筹码密集区域。
高位出现明显成交活跃,意味着这里正在发生筹码交换:
一部分低位多头可能选择获利了结,同时也可能有新的空头资金开始进入。
因此原油当前位置重点观察:
高位供应是否持续出现,以及价格能否重新跌破短周期支撑结构。
如果后续形成明确的空头结构确认,再考虑顺势空头机会,而不是仅仅因为“涨得高”就直接做空。


富创精密(688409)基本面分析富创精密(688409)基本面分析
一、公司简介与主营业务
富创精密为科创板上市企业,是国内半导体设备精密零部件领军企业。公司专注半导体设备精密零部件研发、制造与销售,核心产品分为两大类:机械及机电零组件、气体传输系统。
机械及机电零组件包含腔体、内衬、匀气盘、真空阀体以及各类模组产品,应用于刻蚀、沉积、离子注入等半导体设备;气体传输系统包含气柜、高纯气体管路,属于半导体设备核心供气模组。
产品已经通过国内外头部半导体设备厂商认证并实现批量供货,客户覆盖国内半导体设备龙头以及海外设备企业。行业竞争对手主要为海外精密零部件厂商,国内同行以各类细分零部件厂商为主。
二、核心财务概况
2025年全年营收35.43亿元,同比增长16.58%,归母净利润亏损861.15万元,主要是产能建设、研发投入、人力投入带来的折旧与费用增加,拖累利润。2026年上半年营收23.18亿元,归母净利润1.34亿元,业绩实现明显修复,产能逐步释放,经营状况改善。
公司产品属于定制化零部件,毛利率受产品结构、产能利用率影响存在波动。2026年中报资产负债率50.81%,处于中等水平,产能扩张带来资本开支压力。经营性现金流整体保持稳定,能够支撑企业持续研发与扩产。
三、核心竞争优势
1. 平台化制造能力:国内少有的多品类半导体精密零部件平台型厂商,可同时交付工艺零部件、结构件、模组、气柜等产品,一站式满足设备厂商采购需求。
2. 客户认证壁垒:半导体零部件认证周期漫长,公司已经进入国内外头部设备厂商供应链,客户一旦验证通过,合作周期长,客户粘性较强。
3. 工艺技术储备:掌握超高光洁度加工、特种表面处理、精密焊接、超洁净气柜集成等多项高端精密制造工艺,满足先进制程零部件生产要求。
4. 产能持续扩张:沈阳、南通、北京、新加坡多基地布局,逐步释放产能,承接国产设备零部件订单,受益半导体设备供应链国产替代。
四、核心基本面风险
1. 行业强周期风险:业务高度依赖半导体设备厂商资本开支。行业下行阶段,设备厂商缩减采购预算,零部件订单会随之收缩,营收与利润承压。
2. 产能利用率与盈利波动风险:前期大规模扩产,固定折旧费用高,若下游需求不及预期,产能利用率不足,会持续压制毛利率和净利润。
3. 客户集中度风险:采用大客户模式,收入集中于少数头部设备厂商,大客户资本开支缩减或者订单转移,将直接影响公司经营。
4. 技术迭代风险:半导体先进制程持续升级,零部件精度、洁净度标准不断提高,若技术迭代跟不上客户需求,存在丢失订单的风险。
5. 地缘供应链风险:半导体供应链受国际贸易政策影响,海外客户业务拓展存在不确定性。
风险提示
半导体零部件行业具备强周期性,公司业绩跟随全球半导体资本开支波动。行业周期下行、客户资本开支收缩、产能利用率不足、技术迭代不及预期、地缘政策变化,均会造成公司业绩与股价大幅波动。过往阶段性业绩修复,不代表未来业绩持续增长。
专业免责声明
所有金融交易都存在价格波动、流动性失衡、行情突发反转等巨大风险。科创板股票存在涨跌幅、流动性以及政策相关不确定性。本基本面分析仅用于个人交易策略研究参考,不构成任何投资邀约、理财建议或者交易操作指导。所有开仓、平仓以及风控决策均由交易者独立执行,全部盈亏后果由交易者自行承担。
 做多

华峰测控(688200)基本面分析华峰测控(688200)基本面分析
一、公司简介与主营业务
华峰测控为国内模拟、数模混合信号ATE半导体测试设备龙头企业,科创板上市标的。公司专注半导体自动化测试系统的研发、生产与销售,核心产品应用于各类芯片出厂电性能检测环节,是半导体后道测试设备核心国产供应商。
公司主力产品涵盖三大系列:STS8200模拟与功率芯片测试系统,为国内模拟芯片测试主流设备;STS8300高性能电源管理、数模混合信号测试设备;STS8600新一代高端SoC芯片测试平台,是公司切入高端测试赛道、打开长期成长空间的核心产品。
公司客户覆盖国内头部封测厂、IDM企业、芯片设计公司,同时业务辐射中国台湾、欧美、日韩等海外市场,是国内极少数进入全球半导体测试设备供应链的本土企业。行业核心竞争格局:海外泰瑞达、爱德万为国际垄断龙头,国内主要竞争对手为长川科技、精测电子。
二、核心财务概况
营收端保持稳健增长,2026年上半年营收7.38亿元,同比增长38.17%;盈利弹性显著,归母净利润4.16亿元,同比大幅增长112.60%,利润增速远超营收增速,产品盈利结构持续优化。
公司核心盈利能力极强,长期毛利率维持高位,当前毛利率74.70%,在半导体设备行业中处于顶尖水平,充分体现技术壁垒与产品定价权。
财务结构极度健康,资产负债率仅18.51%,几乎无有息负债,财务风险极低;经营性现金流稳定充沛,抗行业周期波动能力强。机构持仓比例较高,北向资金持续配置,行业认可度高。
三、核心竞争优势
1. 细分赛道绝对龙头:深耕模拟、功率芯片ATE测试设备多年,技术成熟、客户粘性极高,实现模拟测试设备大规模国产替代。
2. 高壁垒高盈利:核心产品技术门槛高,护城河深厚,超高毛利率持续稳定,盈利质量行业领先。
3. 产品结构升级:从低端模拟测试向高端SoC测试延伸,STS8600新品持续迭代,打开中长期业绩增长天花板。
4. 全球化布局:不依赖单一国内市场,海外客户持续放量,有效对冲国内半导体周期波动风险。
5. 低负债高现金储备:财务质地优良,无惧行业下行周期,具备持续研发、扩产、并购的资金实力。
四、核心基本面风险
1. 行业周期风险:半导体设备属于强周期行业,业绩高度绑定全球芯片厂商资本开支,行业下行期客户缩减设备采购预算,将直接导致公司订单、营收大幅下滑。
2. 技术迭代风险:高端SoC、AI芯片测试技术壁垒极高,新品研发、商业化落地进度存在不确定性,若迭代滞后于海外巨头,将丢失高端市场份额。
3. 行业竞争风险:海外龙头持续降价抢占市场,国内同行技术追赶加剧,行业竞争加剧或导致毛利率承压。
4. 客户集中风险:收入高度依赖封测与芯片大厂资本开支,下游行业景气度波动直接影响公司经营业绩。
5. 地缘政策风险:半导体设备属于高精尖科技领域,受国际贸易政策、出口管制影响,海外业务拓展存在不确定性。
五、基本面综合总结
华峰测控是A股稀缺的高壁垒、高盈利、低负债半导体测试设备龙头,模拟芯片测试基本实现国产替代,基本面扎实、财务质地优秀。公司当前处于产品升级周期,高端SoC测试设备为未来核心增长点。整体属于优质周期成长标的,行情与业绩随半导体行业周期波动,上行周期弹性极大,下行周期存在估值与业绩双杀风险。
风险交易提示
半导体设备行业具备强周期性,公司业绩高度关联全球芯片资本开支与行业景气度。市场波动、技术迭代风险、行业竞争加剧以及地缘政策不确定性,均可能造成股价与基本面大幅波动。历史高盈利能力无法保证未来业绩持续增长。所有交易行为必须遵守预设风控规则,禁止盲目持仓、重仓交易。
专业免责声明
所有金融交易都存在价格波动、流动性失衡、行情突发反转等巨大风险。半导体板块存在行业周期风险与政策风险。本基本面分析仅用于个人交易策略研究参考,不构成任何投资邀约、理财建议或者交易操作指导。所有开仓、平仓以及风控决策均由交易者独立执行,全部盈亏后果由交易者自行承担。
 做多

加息已成定局,关注原油供给区的空头机会当前市场高度预期首次加息25个基点并且已经在股市充分定价,主因能源价格推升的通胀以及沃什的偏鹰表态。这是多年来首次加息,背景是中东冲突导致的能源通胀。如果按照常规路径去看,加息后对应美元走强,那么以美元计价的原油自然就会承压;同时抑制经济活动和需求预期,那么直接利空油价。而且从历史上看,快速加息周期常伴随大宗商品回调。
技术面我们看到日线级别自七月份以来的强势上涨已经有效突破了下降趋势线,并且在连续谐波的推动下打出一波强有力的反攻,所谓反者道之动,动能末端再次形成了看跌谐波形态的PRZ,且在供给区形成压力共振,伴随宏观风险,我们对原油高空观点可以在小周期内寻找机会实施,上方压力关注107-111区间,下方支撑关注88-90区间的支撑反馈,跌破则进一步关注81附近。
 做空

【2026.9.15周二|逍遥子·黄金早盘】全市场都在押注美联储加息,黄金为何在支撑区迟迟跌不下去?黄金1H大结构仍偏空,但4260附近下跌效率明显降低,价格进入低位筹码交换阶段;上方重点关注4311—4318 BSL,只有多头突破并完成结构确认,才有资格讨论1H反转;若4261—4253再次失守,则空头结构继续延续。

【2026.9.15周二|逍遥子·市场逻辑与策略分析】黄金、白银、美元指数、原油、BTC、ETH#黄金#XAUUSD#XAGUS【9.15|黄金1小时结构分析】
从1小时结构来看,昨晚美盘价格向下扫流动性后快速反弹,说明低位出现了明显的需求承接,暂时阻止了空头继续向下推进。
随后价格进行二次回测,但再次下探时的供应明显减弱。也就是说:
第一次下杀 → 低位出现需求 → 快速反弹
二次回测 → 供应减弱 → 亚盘存在继续反弹的条件
因此,今天亚盘先关注反弹。
上方第一个重要位置关注昨日高点 PDH 附近 4317;如果继续上攻,再关注前一波下跌区间的50%位置。
但这里要特别注意:
即使短线出现反弹,目前1小时整体仍然是下跌结构主导。
判断一波反弹能不能改变原有趋势,不能只看“涨了多少根K线”,而要看它对原有下跌结构造成了多大破坏。
如果多头投入了大量资金,但上涨效率仍然偏低,而且反弹连前一波下跌的50%位置都无法有效突破,那么这波上涨更应该理解为:
下跌趋势中的反弹,而不是趋势反转。
另外,4小时虽然出现了反转K线,但反转K ≠ 结构反转。
我们真正需要判断的是:
这根反转K究竟代表多头开始改变结构,还是主力利用反弹吸引更多多单进场,为后续空头提供流动性?
所以在下跌趋势中,不要因为看到一根反转K就急着抄底。
下跌趋势 + 阻力/供应区 + 反转K → 顺势做空的成功率通常更高。
真正值得关注的逆转机会,应该等待:
吸筹区间 → 扫卖方流动性(SSL)→ 出现反转K → 结构确认 → 再考虑做多。
核心原则:
反转K只是信号,结构才是方向。
趋势没有改变之前,反弹首先按照反弹处理。
顺势交易,不猜底;结构确认,不抢跑。
——逍遥子|结构交易 · 风险控制 · 执行力

神工股份 (神工半导体)(688233)基本面分析神工股份 (神工半导体)(688233)基本面分析
一、公司业务
神工股份主营集成电路刻蚀用大直径硅材料、刻蚀机硅零部件,属于半导体晶圆制造上游耗材厂商。拥有从晶体生长到硅零部件成品一体化加工能力,产品用于等离子刻蚀工艺,是芯片制造过程定期更换的核心耗材;同时布局碳化硅陶瓷零部件、大尺寸硅片业务,打造第二、第三增长曲线。客户覆盖国内晶圆厂,同时大量出口日韩海外半导体供应链。
二、行业与需求端
半导体刻蚀耗材属于高壁垒赛道,国产替代空间大,海外存储芯片产能回暖拉动大直径硅材料出口订单。
利好:全球存储晶圆厂稼动率回升,刻蚀耗材属于消耗品,具备持续复购属性;16英寸以上大尺寸硅材料毛利率极高;碳化硅陶瓷零部件为先进制程耗材,长期空间广阔。
利空:半导体周期波动极强,下游晶圆厂资本开支收缩会直接削减耗材采购;硅零部件业务受客户采购计划调整,订单容易阶段性下滑;海外业务受地缘、汇率扰动。
三、经营现状(2026中报)
2026上半年营收2.16亿元,归母净利润4108.54万元,资产负债率仅5.76%,财务非常干净,负债压力极小,经营现金流充裕。
业务结构:大直径硅材料营收1.35亿,高毛利16英寸以上产品占比持续提升;硅零部件收入6899.07万元,短期同比下滑,下游客户调减采购计划;大尺寸硅片业务尚在客户验证阶段,目前还未盈利。
核心风险
1. 半导体周期风险:行业景气下行时,晶圆厂缩减资本开支、降产能利用率,直接压缩耗材订单。
2. 业务结构波动:硅零部件订单受下游客户采购节奏影响,阶段性收入下滑。
3. 海外地缘与汇率风险:接近43%收入来自境外,出口限制、汇率波动会侵蚀利润。
4. 新产品验证风险:碳化硅陶瓷零部件、大硅片客户认证周期长,量产落地不及预期。
5. 竞争加剧风险:国内同行扩产,可能造成产品价格下行、毛利率回落。
四、基本面总结
半导体刻蚀耗材细分龙头,财务稳健,大直径硅材料具备全球竞争力;但属于强周期耗材标的,业绩跟随晶圆厂资本开支起伏。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构成任何投资建议、交易指导与操作依据。
股票市场波动极大,存在高风险,所有交易决策由交易者本人独立判断、自主操作、自担全部盈亏风险。
本人不对外提供任何投资指导、交易荐股、操作建议类服务。
 做多

华亚智能(003043)基本面分析华亚智能(003043)基本面分析
一、公司业务
华亚智能主营高端精密金属结构件,配套半导体设备、储能新能源、轨道交通、医疗器械,同时布局智能物流装备、半导体设备维修业务。核心亮点是半导体设备精密钣金/机加工结构件,属于半导体设备上游配套厂商,做定制化小批量高精度金属零部件,给海外、国内头部设备厂商供货。产品特点:多品种、工艺门槛高,属于设备制造里的精密配套环节,不是芯片制造本身。
二、行业与需求端
半导体设备行业处于周期修复阶段,国内设备国产替代持续推进;储能、新能源设备需求提供第二增长曲线。
利好:半导体设备资本开支回暖,设备厂商扩产带动结构件订单;储能赛道订单稳定,分散单一行业依赖。
利空:半导体资本开支波动大,下游设备厂商缩减采购会直接影响订单;行业属于配套代工,附加值不如核心零部件,毛利率上限受限。
三、经营现状(2026中报)
2026上半年营收4.70亿元(同比+8.32%),归母净利润3620.19万元(同比+35.88%),第二季度盈利显著提速;经营现金流大幅改善,同比翻倍,回款质量变好;毛利率28.77%,有所修复,资产负债率31.18%,财务结构健康,债务压力不大。
业务结构:半导体配套业务为核心增长主线,智能物流装备受益储能客户需求。
核心风险
1. 下游客户集中风险:客户集中在半导体设备企业,若头部客户缩减订单,业绩会明显承压。
2. 原材料波动:产品大量使用不锈钢、铝板等金属材料,大宗商品涨价挤压利润。
3. 海外业务汇率+贸易风险:外销占比不低,海外贸易限制、汇率波动会侵蚀利润。
4. 收购商誉风险:前期并购子公司存在业绩承诺不及预期,存在商誉减值隐患。
5. 行业属性为设备配套代工,行业景气度跟随半导体周期大起大落,属于强周期品种。
四、基本面总结
属于半导体设备上游精密结构件配套标的,财务稳健、现金流改善,业绩随半导体周期回暖修复;但属于周期配套企业,没有芯片核心技术壁垒,业绩高度绑定下游设备资本开支。
大势判断:仅在半导体设备板块周期上行阶段适合做多;如果宏观流动性收紧、全球设备资本开支下行,就算图表形态好看,也要避开,不逆势交易。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构成任何投资建议、交易指导与操作依据。
股票市场波动极大,存在高风险,所有交易决策由交易者本人独立判断、自主操作、自担全部盈亏风险。
本人不对外提供任何投资指导、交易荐股、操作建议类服务。
 做多
扬杰科技(300373)基本面分析扬杰科技(300373)基本面分析
公司业务
扬杰科技是国内功率半导体IDM一体化厂商,业务覆盖硅片、芯片设计、晶圆制造、封装测试全链条。主营MOSFET、IGBT、SiC碳化硅器件、整流二极管等功率分立器件,产品应用于光伏储能、新能源车规电子、AI数据中心电源、工业控制、消费电子领域。
行业与需求端
半导体功率器件行业处于周期回暖阶段。新能源车、AI算力硬件拉动车规级与高压功率器件需求;全球功率芯片国产替代空间持续打开。短期来看消费电子需求偏弱,会压制普通器件订单;中长期汽车电子、AI数据中心、储能赛道为核心增长主线。
公司经营现状
公司产能持续扩张,越南海外封装基地量产,SiC碳化硅、车规功率器件业务高速增长,2026上半年营收、归母净利润同比保持增长,毛利率稳步修复。产品结构持续升级,高附加值车规、AI算力相关产品占比不断提升。
风险点:半导体行业周期性波动明显;原材料价格波动带来成本压力;行业竞争激烈,产品价格承压;重资产模式固定资产折旧压力大;海外贸易、地缘制裁、汇率波动会影响海外业务拓展。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构成任何投资建议、交易指导与操作依据。
股票市场波动极大,存在高风险,所有交易决策由交易者本人独立判断、自主操作、自担全部盈亏风险。
本人不对外提供任何投资指导、交易荐股、操作建议类服务。
 做多

甬矽电子(688362)基本面分析甬矽电子(688362)基本面分析
公司业务
甬矽电子主营集成电路先进封装与测试业务,属于半导体封测赛道。产品包含倒装FC、系统级封装SiP、晶圆级封装WLP、QFN/DFN、MEMS传感器封装,产品供给射频芯片、WiFi/蓝牙、电源管理、AIoT、车规类芯片设计企业,是国内中高端先进封测厂商。
行业与需求端
半导体周期处于底部回暖阶段,AI算力、车载芯片拉动先进封装需求。全球芯片设计企业逐步把封测订单向国内转移,国产替代空间打开;晶圆级封装、SiP系统封装是当前行业增长主线。
短期来看,消费电子复苏节奏偏弱,会压制普通芯片封装订单;中长期汽车电子、AI硬件会持续带来增量订单。
公司经营现状
公司产能持续扩张,二期晶圆级封装产能逐步释放,2026上半年营收、归母净利润同比保持增长,毛利率修复。客户结构持续优化,车规、海外头部客户占比提升。
风险点:先进封装设备投入大,固定资产折旧压力高;半导体周期反复,下游客户订单波动大;行业竞争加剧,会带来加工价格承压;地缘因素会影响海外客户拓展。
免责声明
本文仅为个人交易观点、行情结构的学习分享交流,不构成任何投资建议、交易指导与操作依据。
股票市场波动极大,存在高风险,所有交易决策由交易者本人独立判断、自主操作、自担全部盈亏风险。
本人不对外提供任何投资指导、交易荐股、操作建议类服务。
 做多

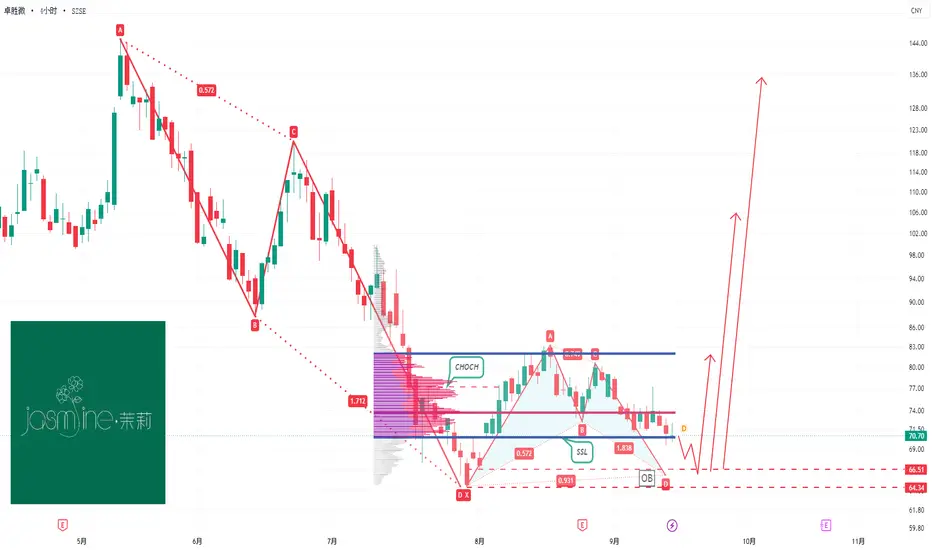
卓胜微(300782)基本面分析卓胜微(300782)基本面分析
卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。
行业与需求端
半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。
公司经营现状
公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。
长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。
核心风险
1. 消费电子复苏不及预期,手机终端客户持续去库存,压制芯片订单;
2. 射频行业竞争加剧,产品价格下行,压缩毛利率;
3. 产线投入持续带来折旧压力,高端模组客户验证与出货进度不及预期;
4. 半导体行业周期波动,宏观、汇率变化影响海外业务收入。
免责声明
本文仅为交易观点与行情结构的分享交流,不构成任何投资、交易建议。市场存在较高不确定性与风险,所有交易决策请由个人独立判断并自行承担全部交易风险。本人不对外提供任何投资交易指导意见。
 做多
H1 Reclaim Recovery 低于动态阻力
XAUUSD 目前交投于 4,332 附近,此前再次出现抛售并回落至 H1 结构下方。目前价格正在测试 4,330–4,350 Demand / Reclaim Zone,但更大的结构仍受到下降 Dynamic Resistance 的压制。
黄金目前的宏观环境依然较为困难。美国 8 月 CPI 环比上涨 0.4%,同比上涨 3.4%,进一步强化了市场对本周 Fed 加息的预期;目前市场定价的加息概率约为 86%。与此同时,由于中东供应再次受到干扰,Brent 原油已经突破 $107,进一步增加通胀压力。FOMC 将于 9 月 15–16 日召开,因此本周黄金可能出现较高波动。
Technical View
H1 结构在 Descending Resistance Trendline 下方仍然整体偏 Bearish,但价格目前已经进入一个重要的短线 Reaction Area。
目前正在测试 4,330–4,350 Demand / Reclaim Zone。如果 Buyers 能够守住该区域,并形成 Bullish MSS、Strong Rejection 或 Reclaim Confirmation,则可能发展出一轮 Corrective Recovery。
第一上涨目标位于 4,380–4,400 附近,这里是下降 Resistance Structure 的关键区域。
如果继续向上,更强的 Recovery Target 位于 4,430–4,445,该区域的 OB / Supply Structure 与 Dynamic Resistance 重合。
更大的 4,475–4,490 Major Supply 仍然属于 Higher Timeframe Resistance,在没有确认 Structural Breakout 之前,不应假设价格一定能够触及该区域。
Key Zones
Current Price: 4,331.700
Demand / Reclaim Zone: 4,330–4,350
Recovery Resistance: 4,380–4,400
OB / Key Resistance: 4,430–4,445
Major Supply: 4,475–4,490
Major Demand / Bullish OB: 4,285–4,305
Major Liquidity / Swing Low: 4,283.319
Trading Plan
Buy Priority: 4,330–4,350
Condition:等待当前 Demand Area 出现 Bullish Rejection、Liquidity Sweep + Reclaim、MSS 或明确的 Higher-Low Confirmation。
TP1: 4,380–4,400
TP2: 4,430–4,445
Invalidation:如果 H1 持续 Acceptance 于 4,330 下方,则当前 Immediate Recovery Setup 将明显走弱。
Buy/Sell View
目前更倾向于 Confirmed Recovery Trade,而不是 Blind Buy。
价格仍处于 Dynamic Resistance 下方,同时宏观环境依然偏向更高利率,因此 Buyers 必须首先证明自己重新取得市场控制权。
如果 Reclaim Zone 失守,下一重要 Reaction Area 将转向 4,285–4,305 Major Demand / Bullish OB,而不是在 Support 附近继续追空。
Final View
黄金进入 FOMC 周时仍面临较强的宏观压力,包括高通胀、较高的 Treasury Yields 以及不断上涨的油价,而 H1 当前正在测试重要 Demand Area。
主要 Scenario 是 4,330–4,350 出现 Bullish Reaction,首先关注 4,380–4,400,如果 Recovery Momentum 进一步增强,则关注 4,430–4,445。
在 Fed 引发黄金下一轮大行情之前,Buyers 能否守住 H1 Reclaim Zone?
做空
【2026.9.14周一|逍遥子·市场逻辑与策略分析】黄金、白银、美元指数、原油、BTC、ETH#黄金#XAUUSD#XAGUS黄金两种走势推演
偏空路径:
价格反弹不能突破4345—4350,随后有效跌破4322,说明震荡向下延续,下一目标重点看4300附近的SSL。若4300也被有效跌破,下跌空间可能进一步打开。
转强路径:
价格先扫4322下方流动性,随后快速收回,并突破4345—4350,才会形成15分钟级别初步CHoCH。进一步站稳4365—4370,短线结构才能真正由空转多,后续再看4380。
交易思路
目前价格处于4322—4345区间中部,方向优势不明显,不适合追单。
反弹至4345—4350受阻:顺结构关注空头信号。
跌破4322后回踩不回:关注下探4300。
先扫4300附近SSL,再快速收回4322:关注流动性扫荡后的反转机会。
未突破4365—4370前,不宜轻易把反弹定义为多头反转。
总结:
黄金短线仍处于下降结构,4322是延续确认位,4300是下方主要流动性目标;只有重新突破4365—4370,空头结构才会受到实质性破坏。

【2026.9.14第37周|逍遥子·一周交易复盘】这一周,我看对了行情,却再次输给了执行 #黄金 #原油 #BTC #ETH 黄金从15分钟目前整体仍以偏空结构看待。前期价格快速反弹至 4395–4402 区域后明显受阻,随后重新跌破 4377,说明这轮上涨暂时更偏向于下跌过程中的强反弹,而非明确的趋势反转。
当前重点关注 4342 一线,这是短线多空的关键决策位:
4342有效跌破 + 反抽无法站回:空头结构延续,下方关注 4328—4315,进一步看 4300附近SSL流动性。
4342扫低后快速收回:若随后出现15分钟 CHoCH/BOS,则注意短线反弹,先看 4360—4377;只有重新站稳4377,才考虑再次测试 4395–4402。
执行思路:4377下方整体偏空,但4342附近不追空,等待结构确认。
方向和位置是两回事。结构偏空,不代表任何位置都可以做空;关键位置 + 结构确认,才是真正需要等待的交易机会。

H2 从 Major Demand 反弹
XAUUSD 目前交投于 4,349 附近,此前下方 H2 结构经历了又一轮剧烈波动。价格仍处于更大级别的 下降通道(descending channel) 内,但当前价格位置接近重要的 Demand Cluster,这里可能开始形成 Recovery Setup。
宏观环境对黄金依然具有挑战性。美国 8 月 CPI 环比上涨 0.4%,同比上涨 3.4%,而 核心 CPI 环比上涨 0.3%,同比上涨 2.4%。目前市场定价显示,美联储下周加息的概率约为 85%,这继续对不产生收益的黄金构成压力。不过,美国 10 年期国债收益率在接近 5% 后回落至 4.93% 附近,为黄金短期提供了一定缓解。
Technical View
更大级别结构仍然位于 下降通道阻力 下方,因此 Recovery 目前尚未得到确认。
目前价格正在 4,335–4,360 Demand / Reclaim Zone 附近获得支撑。该区域可能推动短线反弹,但更清晰的 bullish 位置仍然位于更低的 4,275–4,300 Major Demand / Bullish OB。
如果价格进入 Major Demand 后出现 Liquidity Sweep,随后形成强势 Reclaim、Bullish MSS 或 Higher Low 确认,将进一步支持图表中所示的 Recovery 路径。
上方第一道阻力位于 4,385–4,405 Resistance / Bearish OB。如果价格能够在该区域上方形成 Acceptance,Recovery 将进一步增强,并打开通往更大级别 4,475–4,490 Major Resistance / Supply 区域的空间。
Key Zones
Current Price: 4,349.420
Demand / Reclaim Zone: 4,335–4,360
Buy Priority: 4,275–4,300
Resistance / Bearish OB: 4,385–4,405
Major Resistance / Supply: 4,475–4,490
Trading Plan
Buy Priority: 4,275–4,300
Condition:等待价格进入 Major Demand 后出现 Liquidity Sweep,随后确认 Bullish Rejection、Reclaim、MSS 或明显的 Higher Low。
TP1: 4,335–4,360
TP2: 4,385–4,405
TP3: 4,475–4,490
Invalidation:价格持续 Acceptance 于 4,275 下方。
Buy/Sell View
首选 Setup 是 等待更深的 Pullback 回到 Major Demand,而不是追涨当前 Bounce。
在 4,300 附近做空的吸引力也开始降低,因为价格已经进入重要的 Bullish OB。更清晰的选择是等待 Demand 给出反应,并观察 Buyers 是否能够吸收剩余的卖压。
Important Note
通胀仍然是当前最大的宏观风险。由于 CPI 和 PPI 均保持强劲,美联储进一步收紧政策的预期仍处于较高水平,而油价高于 $100 继续强化市场对通胀的担忧。如果 Treasury Yields 再次上升,黄金可能重新面临压力。
Final View
黄金在结构上仍然偏弱,但 4,275–4,300 是关键 H2 区域,在这里 Risk/Reward 开始逐渐向 Recovery Setup 倾斜。
我的主要 Scenario 是 Liquidity Sweep 进入 Major Demand,随后出现 bullish confirmation,首先关注 4,385–4,405,如果 Recovery 进一步增强,则有机会挑战 4,475–4,490。
黄金是否会先 Sweep Major Demand,然后才开始下一轮 H2 Recovery?
做多