
Chifeng Gold: Der unterschätzte Goldproduzent mit Wachstumspoten
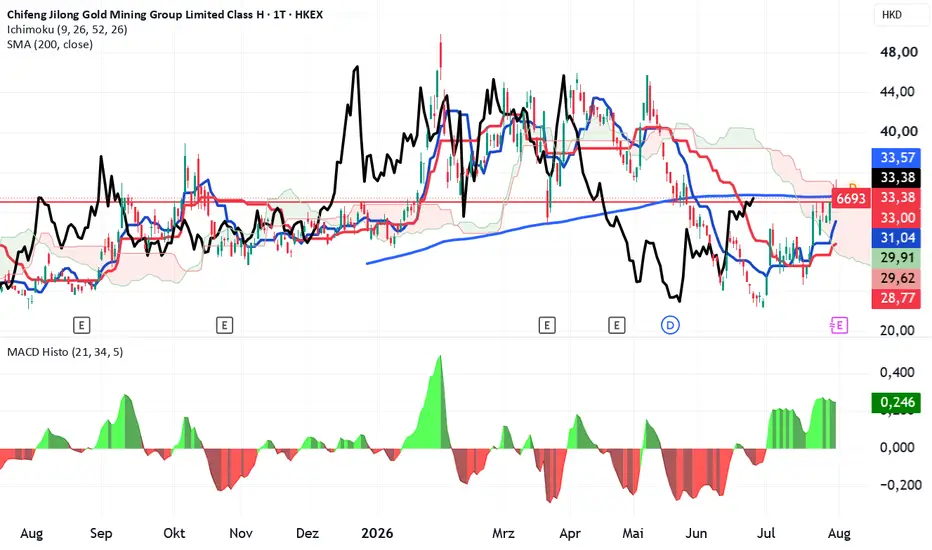
Chifeng Jilong Gold Mining Co., Ltd. (häufig kurz Chifeng Gold oder Jilong Gold) ist für einen Investor interessant, weil es sich um einen wachstumsorientierten Goldproduzenten aus China handelt, der anders als viele chinesische Rohstoffunternehmen stark international expandiert hat. Die Aktie ist in Shanghai (600988) und Hongkong (06693) gelistet.
Hier sind die Punkte, die aus Investorensicht besonders relevant sind:
1. Geschäftsmodell: reiner Goldhebel mit internationaler Diversifikation
Chifeng Gold konzentriert sich hauptsächlich auf Goldabbau und -verarbeitung. Das Unternehmen betreibt mehrere Minen in China, Südostasien und Westafrika, darunter die Sepon-Gold-Kupfer-Mine in Laos und die Golden Star Wassa Gold Mine in Ghana. Zusätzlich besitzt es polymetallische Projekte (u. a. Zink, Blei, Kupfer, Molybdän).
Positiv für Anleger:
Einnahmen hängen stark vom Goldpreis ab → direkter Gold-Hebel.
Nicht nur China-Risiko, da Produktion geografisch verteilt ist.
Wachstum kann über Übernahmen und neue Minen kommen.
Aber:
Internationale Minen bedeuten politische Risiken (z. B. Ghana, Laos).
Bergbau bleibt kapitalintensiv und abhängig von Genehmigungen.
2. Wachstum und Finanzentwicklung
Die jüngsten Zahlen zeigen ein starkes Wachstum: Für 2025 meldete das Unternehmen einen Umsatz von rund 12,6 Mrd. RMB und einen den Aktionären zurechenbaren Gewinn von rund 3,1 Mrd. RMB, was einem deutlichen Gewinnanstieg gegenüber dem Vorjahr entsprach.
Für einen Investor sind besonders interessant:
Kennzahl Bedeutung
Umsatzwachstum zeigt Produktionsausweitung und/oder höheren Goldpreis
Gewinnwachstum wichtig wegen operativem Hebel bei Goldproduzenten
Vermögensbasis zeigt Ressourcen und Minenwert
Dividende zusätzlicher Ertrag neben Kurssteigerung
Das Unternehmen schlug außerdem eine Bardividende von 0,32 RMB je Aktie für 2025 vor.
3. Warum die Aktie interessant sein könnte
Goldpreis-Hebel
Goldproduzenten profitieren überproportional, wenn der Goldpreis steigt:
Beispiel:
Goldpreis +10 %
Förderkosten bleiben ungefähr gleich
Gewinn kann deutlich stärker steigen
Das macht effiziente Produzenten attraktiv.
Wachstumsprofil
Chifeng ist nicht nur ein „alter“ Minenbetreiber, sondern hat in den letzten Jahren durch Akquisitionen international expandiert. Das kann langfristig wertsteigernd sein, wenn neue Assets gut integriert werden.
Kleinere Größe als globale Majors
Im Vergleich zu Giganten wie Newmont Corporation oder Barrick Gold Corporation ist Chifeng kleiner. Kleinere Produzenten können stärker wachsen, haben aber auch höhere Risiken.
4. Die wichtigsten Risiken
1. China-Risiko
Obwohl die Minen international sind:
Börsennotierung und Unternehmensführung sind chinesisch geprägt.
Anleger müssen regulatorische Unterschiede und mögliche Bewertungsabschläge berücksichtigen.
2. Reserven und Lebensdauer der Minen
Bei Minengesellschaften ist entscheidend:
Wie viele Unzen Goldreserven vorhanden sind.
Wie lange die Minen produzieren können.
Ob Exploration neue Ressourcen ersetzt.
Eine hohe aktuelle Produktion garantiert keine dauerhafte Wertschöpfung.
3. Kosteninflation
Steigende Kosten für:
Energie
Arbeitskräfte
Ausrüstung
Chemikalien
können Margen drücken.
4. Politische Risiken
Westafrika und Südostasien bieten Chancen, aber auch:
Steueränderungen
lokale Konflikte
Exportbeschränkungen
5. Worauf ich als Investor besonders schauen würde
Bei einer Due-Diligence-Prüfung wären meine wichtigsten Fragen:
Goldproduktion
Steigt die jährliche Goldproduktion?
Sinkt oder steigt die „All-in Sustaining Cost“ (AISC) pro Unze?
Bilanz
Wie hoch sind Schulden?
Werden Übernahmen aus Cashflow oder durch Verwässerung finanziert?
Minenqualität
Welche Mine liefert den größten Cashflow?
Wie lange reichen die Reserven?
Bewertung
Kurs-Gewinn-Verhältnis gegenüber anderen Goldproduzenten
Verhältnis Unternehmenswert zu Reserven/Produktion
6. Meine Einordnung
Chifeng Gold wirkt auf den ersten Blick wie ein interessanter Wachstumswert im Goldsektor, nicht wie ein klassischer defensiver Goldkonzern.
Stärken:
✅ wachsender Goldproduzent
✅ internationale Assets
✅ starke Gewinnentwicklung
✅ direkter Profiteur hoher Goldpreise
Schwächen:
⚠ chinesischer Börsenhintergrund
⚠ politische Risiken in Entwicklungsländern
⚠ weniger transparent als viele westliche Majors
⚠ Bewertung hängt stark vom Goldzyklus ab
Für ein Portfolio könnte die Aktie eher die Rolle eines risikoreicheren Gold-Play mit Wachstumspotenzial spielen als die eines stabilen „Gold-Bond-Ersatzes“.
Hier sind die Punkte, die aus Investorensicht besonders relevant sind:
1. Geschäftsmodell: reiner Goldhebel mit internationaler Diversifikation
Chifeng Gold konzentriert sich hauptsächlich auf Goldabbau und -verarbeitung. Das Unternehmen betreibt mehrere Minen in China, Südostasien und Westafrika, darunter die Sepon-Gold-Kupfer-Mine in Laos und die Golden Star Wassa Gold Mine in Ghana. Zusätzlich besitzt es polymetallische Projekte (u. a. Zink, Blei, Kupfer, Molybdän).
Positiv für Anleger:
Einnahmen hängen stark vom Goldpreis ab → direkter Gold-Hebel.
Nicht nur China-Risiko, da Produktion geografisch verteilt ist.
Wachstum kann über Übernahmen und neue Minen kommen.
Aber:
Internationale Minen bedeuten politische Risiken (z. B. Ghana, Laos).
Bergbau bleibt kapitalintensiv und abhängig von Genehmigungen.
2. Wachstum und Finanzentwicklung
Die jüngsten Zahlen zeigen ein starkes Wachstum: Für 2025 meldete das Unternehmen einen Umsatz von rund 12,6 Mrd. RMB und einen den Aktionären zurechenbaren Gewinn von rund 3,1 Mrd. RMB, was einem deutlichen Gewinnanstieg gegenüber dem Vorjahr entsprach.
Für einen Investor sind besonders interessant:
Kennzahl Bedeutung
Umsatzwachstum zeigt Produktionsausweitung und/oder höheren Goldpreis
Gewinnwachstum wichtig wegen operativem Hebel bei Goldproduzenten
Vermögensbasis zeigt Ressourcen und Minenwert
Dividende zusätzlicher Ertrag neben Kurssteigerung
Das Unternehmen schlug außerdem eine Bardividende von 0,32 RMB je Aktie für 2025 vor.
3. Warum die Aktie interessant sein könnte
Goldpreis-Hebel
Goldproduzenten profitieren überproportional, wenn der Goldpreis steigt:
Beispiel:
Goldpreis +10 %
Förderkosten bleiben ungefähr gleich
Gewinn kann deutlich stärker steigen
Das macht effiziente Produzenten attraktiv.
Wachstumsprofil
Chifeng ist nicht nur ein „alter“ Minenbetreiber, sondern hat in den letzten Jahren durch Akquisitionen international expandiert. Das kann langfristig wertsteigernd sein, wenn neue Assets gut integriert werden.
Kleinere Größe als globale Majors
Im Vergleich zu Giganten wie Newmont Corporation oder Barrick Gold Corporation ist Chifeng kleiner. Kleinere Produzenten können stärker wachsen, haben aber auch höhere Risiken.
4. Die wichtigsten Risiken
1. China-Risiko
Obwohl die Minen international sind:
Börsennotierung und Unternehmensführung sind chinesisch geprägt.
Anleger müssen regulatorische Unterschiede und mögliche Bewertungsabschläge berücksichtigen.
2. Reserven und Lebensdauer der Minen
Bei Minengesellschaften ist entscheidend:
Wie viele Unzen Goldreserven vorhanden sind.
Wie lange die Minen produzieren können.
Ob Exploration neue Ressourcen ersetzt.
Eine hohe aktuelle Produktion garantiert keine dauerhafte Wertschöpfung.
3. Kosteninflation
Steigende Kosten für:
Energie
Arbeitskräfte
Ausrüstung
Chemikalien
können Margen drücken.
4. Politische Risiken
Westafrika und Südostasien bieten Chancen, aber auch:
Steueränderungen
lokale Konflikte
Exportbeschränkungen
5. Worauf ich als Investor besonders schauen würde
Bei einer Due-Diligence-Prüfung wären meine wichtigsten Fragen:
Goldproduktion
Steigt die jährliche Goldproduktion?
Sinkt oder steigt die „All-in Sustaining Cost“ (AISC) pro Unze?
Bilanz
Wie hoch sind Schulden?
Werden Übernahmen aus Cashflow oder durch Verwässerung finanziert?
Minenqualität
Welche Mine liefert den größten Cashflow?
Wie lange reichen die Reserven?
Bewertung
Kurs-Gewinn-Verhältnis gegenüber anderen Goldproduzenten
Verhältnis Unternehmenswert zu Reserven/Produktion
6. Meine Einordnung
Chifeng Gold wirkt auf den ersten Blick wie ein interessanter Wachstumswert im Goldsektor, nicht wie ein klassischer defensiver Goldkonzern.
Stärken:
✅ wachsender Goldproduzent
✅ internationale Assets
✅ starke Gewinnentwicklung
✅ direkter Profiteur hoher Goldpreise
Schwächen:
⚠ chinesischer Börsenhintergrund
⚠ politische Risiken in Entwicklungsländern
⚠ weniger transparent als viele westliche Majors
⚠ Bewertung hängt stark vom Goldzyklus ab
Für ein Portfolio könnte die Aktie eher die Rolle eines risikoreicheren Gold-Play mit Wachstumspotenzial spielen als die eines stabilen „Gold-Bond-Ersatzes“.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.