
Agenda de Indicadores:
9:00 – BRA – IPP (Setembro)
9:30 – USA – Variação semanal de empregos da ADP
9:30 – USA – Pedidos de Bens Duráveis (Setembro)
11:00 – USA – Confiança do Consumidor CB (Out)
11:00 – USA – Venda de Casas Novas (Setembro)
12:30 – USA – PIB Agora do Fed de Atlanta
Brasil

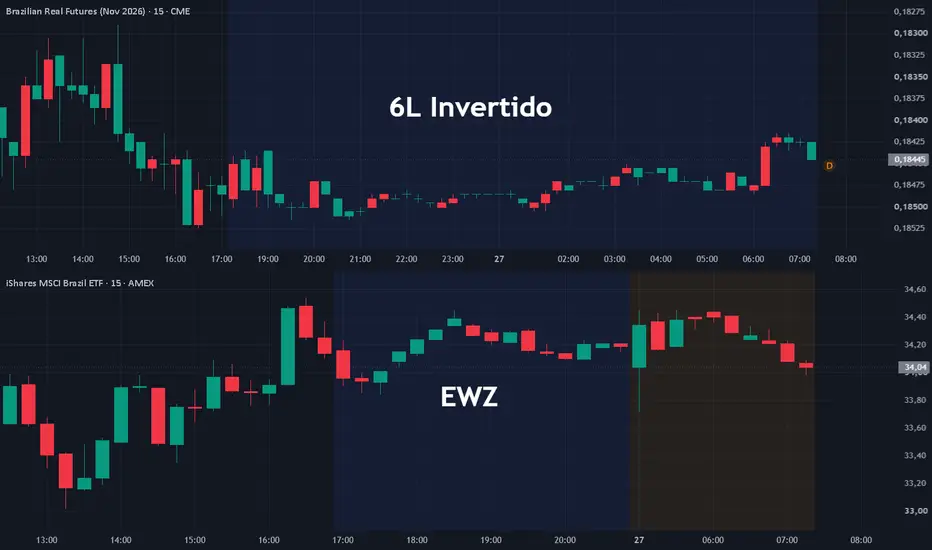
Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam próximos da estabilidade nesta terça-feira, refletindo a cautela dos traders diante de uma agenda decisiva para os mercados americanos. A combinação entre a reunião do Federal Reserve, a divulgação de balanços das maiores empresas de tecnologia e a persistência das tensões geopolíticas no Oriente Médio mantém Wall Street em compasso de espera, enquanto o petróleo Brent permanece próximo das máximas das últimas semanas.
O principal evento da agenda será a decisão de política monetária do Federal Reserve, prevista para quarta-feira. A expectativa predominante é de manutenção das taxas de juros, após o aumento promovido pelo banco central no mês passado. Entretanto, o mercado continua precificando pelo menos duas novas elevações até meados de 2027, diante da persistência das pressões inflacionárias e dos riscos associados ao conflito entre Estados Unidos e Irã.
A valorização do petróleo representa um dos principais desafios para a autoridade monetária americana. Após recuar na sessão anterior, o Brent volta a apresentar uma leve alta nesta terça-feira, permanecendo próximo de seu maior nível desde o final de maio. A continuidade das tensões militares mantém elevados os riscos de interrupções no fornecimento de energia, dificultando uma desaceleração mais consistente da inflação.
O cenário coloca o Fed diante de um equilíbrio delicado. Por um lado, a manutenção dos juros elevados busca conter as pressões sobre os preços e preservar a credibilidade da política monetária. Por outro, o encarecimento do crédito e o aumento dos custos de financiamento começam a provocar efeitos mais evidentes sobre empresas altamente endividadas, especialmente aquelas envolvidas na expansão da infraestrutura de inteligência artificial.
Para John Velis, chefe de Estratégia para as Américas do BNY, embora a manutenção dos juros seja o cenário mais provável nesta semana, uma nova elevação não poderia ser completamente descartada. O estrategista ressalta que a preservação da credibilidade do Federal Reserve permanece fundamental, especialmente após mais de 60 meses consecutivos de inflação acima da meta, conforme frequentemente destacado pelo presidente da instituição, Kevin Warsh.
Enquanto aguardam a decisão, os mercados também se preparam para uma das semanas mais importantes da temporada de resultados corporativos. Coca-Cola, Boeing e PayPal estão entre as empresas que divulgarão seus números antes da abertura desta terça-feira, enquanto Alphabet, Microsoft e Amazon apresentarão seus balanços nos próximos dias.
A atenção estará concentrada especialmente nas gigantes de tecnologia, cujos investimentos bilionários em inteligência artificial passaram a ser examinados com maior rigor após a forte correção das ações do setor nas últimas semanas.
A principal questão deixou de ser apenas o crescimento da demanda por serviços de IA. O mercado agora exige evidências de que os recursos destinados à construção de data centers, à aquisição de semicondutores e à ampliação da capacidade computacional estão produzindo receitas, margens e fluxos de caixa capazes de justificar os investimentos.
Essa mudança de percepção ocorre em um momento de elevação dos custos de financiamento, tornando mais vulneráveis as empresas que dependem de emissões de dívida ou de novas captações para sustentar seus projetos.
A Meta permanece no centro dessas preocupações. As ações da companhia operam próximas da estabilidade no pré-mercado, após a empresa ampliar para US$ 97,5 bilhões sua operação de captação de recursos por meio de ações, destinada a financiar a expansão de sua infraestrutura de inteligência artificial.
A magnitude da operação reforça a escala dos investimentos necessários para competir no setor, mas também reacende os questionamentos sobre diluição dos acionistas, retorno sobre o capital investido e sustentabilidade da geração de caixa.
A reação relativamente contida das ações demonstra que os traders continuam divididos entre o potencial de crescimento de longo prazo da inteligência artificial e os riscos financeiros associados à velocidade de expansão das grandes empresas de tecnologia.
Entre as companhias de maior capitalização, a Tesla apresenta valorização próxima de 1% no pré-mercado, prolongando parcialmente o movimento positivo da sessão anterior, quando suas ações avançaram mais de 5%.
Em contrapartida, a Whirlpool registra queda de aproximadamente 8,8%, após divulgar prejuízo no terceiro trimestre e receita inferior às expectativas dos analistas. O resultado evidencia que as preocupações com os custos operacionais e a capacidade de consumo também permanecem relevantes fora do setor de tecnologia.
As projeções de crescimento dos lucros corporativos acrescentam outro elemento de atenção. Jane Gibbons, estrategista de ações da Jefferies, destacou que as sete maiores empresas de tecnologia dos Estados Unidos poderão apresentar expansão dos resultados inferior à observada no restante do S&P 500.
Segundo as estimativas da corretora, os lucros desse grupo deverão crescer aproximadamente 21%, enquanto as demais companhias do índice poderão registrar avanço de 32%.
Caso confirmada, essa diferença representaria uma mudança importante na dinâmica de Wall Street, após um período prolongado em que as gigantes de tecnologia concentraram grande parte do crescimento dos resultados e da valorização dos principais índices americanos.
Uma expansão mais disseminada dos lucros poderia favorecer a diversificação dos fluxos para setores tradicionais, reduzindo a dependência do mercado em relação às empresas diretamente associadas à inteligência artificial.
Apesar das preocupações com o financiamento do setor, o sentimento apresentou alguma melhora na sessão anterior após a Anthropic, desenvolvedora de modelos avançados de inteligência artificial, formalizar seu pedido de abertura de capital.
A iniciativa representa um passo importante em direção a uma possível listagem de grande porte, embora a companhia também tenha revelado prejuízos expressivos e desafios relacionados à segurança de seus sistemas.
O anúncio contribuiu para recuperar parte do interesse por empresas ligadas à infraestrutura de IA, impulsionando as ações de fabricantes de semicondutores, companhias especializadas em tecnologias fotônicas e provedores de capacidade computacional em nuvem, conhecidos como neoclouds.
O movimento favoreceu o índice Philadelphia Semiconductor, que vinha acumulando perdas expressivas nas últimas semanas em meio à deterioração das expectativas para o setor.
Entretanto, a melhora pontual não elimina as preocupações estruturais. A necessidade crescente de financiamento, combinada aos juros elevados, continua pressionando os modelos de negócios das empresas que dependem de investimentos antecipados e de receitas projetadas para os próximos anos.
Além da agenda econômica e corporativa, Wall Street começa a direcionar sua atenção para as eleições legislativas de meio de mandato, marcadas para 3 de novembro, que definirão o controle do Congresso americano.
O resultado poderá influenciar a capacidade do governo de aprovar medidas fiscais, alterações tributárias e iniciativas regulatórias, acrescentando uma nova fonte de incerteza ao ambiente financeiro.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em queda nesta terça-feira, pressionados pelo desempenho negativo do setor bancário após os resultados trimestrais do HSBC. O ambiente de cautela também reflete a continuidade das manifestações na França, que ampliam as preocupações com a estabilidade política e as perspectivas econômicas da segunda maior economia da zona do euro.
O índice Euro Stoxx 50 recua aproximadamente 0,1%, permanecendo acima das mínimas registradas na sexta-feira, enquanto o índice europeu de bancos apresenta queda de 1,3%, refletindo principalmente a forte desvalorização das ações do HSBC.
Os papéis do maior banco europeu em valor de mercado despencam cerca de 6%, apesar de a instituição ter apresentado crescimento expressivo do lucro no terceiro trimestre. O resultado evidencia uma mudança no comportamento dos traders, que passaram a exigir não apenas lucros elevados, mas também sinais concretos de aceleração das receitas e melhora das perspectivas futuras.
Entre julho e setembro, o HSBC registrou lucro antes de impostos de US$ 9,6 bilhões, crescimento de 32% em relação ao mesmo período do ano anterior e em linha com as estimativas dos analistas. Entretanto, a receita trimestral alcançou US$ 18,6 bilhões, abaixo dos US$ 19 bilhões esperados pelo mercado.
A frustração foi ampliada pela decisão da administração de manter suas projeções de desempenho, sem revisões positivas que pudessem justificar as avaliações alcançadas pelas ações após a sequência de resultados robustos dos últimos trimestres.
Mesmo após a queda desta terça-feira, os papéis do HSBC ainda acumulam valorização de aproximadamente 9% no ano, demonstrando que parte significativa das expectativas favoráveis já estava incorporada aos preços.
A reação negativa também reflete preocupações com a capacidade dos bancos europeus de preservar suas margens de rentabilidade em um ambiente de maior competição por depósitos, custos de financiamento elevados e incertezas sobre a trajetória dos juros.
Embora o conflito envolvendo o Irã e a valorização dos preços da energia tenham reforçado as pressões inflacionárias, criando condições para a manutenção de juros elevados, esse cenário não representa necessariamente um benefício uniforme para as instituições financeiras.
Taxas de juros mais altas podem favorecer a remuneração dos ativos bancários, mas também aumentam os custos de captação, especialmente quando os clientes passam a exigir rendimentos maiores sobre seus depósitos.
No caso do HSBC, essa dinâmica é particularmente relevante em Hong Kong e no Reino Unido, seus dois principais mercados.
Em Hong Kong, a participação dos depósitos a prazo na carteira da instituição aumentou dois pontos percentuais em relação ao trimestre anterior, alcançando 38%. O movimento demonstra uma migração dos clientes para aplicações com remuneração mais elevada, pressionando os custos de financiamento do banco.
Analistas da Jefferies alertaram que a necessidade de oferecer taxas mais competitivas para atrair e preservar grandes depósitos poderá comprometer as margens financeiras nos próximos trimestres.
A receita líquida de juros também ficou ligeiramente abaixo das expectativas, reforçando a percepção de que o ambiente de taxas elevadas começa a produzir efeitos menos favoráveis sobre a rentabilidade das instituições.
Outro ponto de atenção foi a desaceleração da divisão de gestão de patrimônio, considerada um dos principais pilares da estratégia de crescimento do HSBC.
A receita do segmento permaneceu praticamente estável em US$ 2,7 bilhões no terceiro trimestre, contrastando com os avanços anuais de 15% e 23% registrados no primeiro e no segundo trimestres, respectivamente.
A perda de dinamismo nessa divisão preocupa porque o banco tem buscado ampliar a participação de negócios baseados em tarifas e serviços financeiros, reduzindo sua dependência das receitas tradicionais de crédito e intermediação.
Embora o resultado não indique necessariamente uma deterioração estrutural da atividade, a ausência de crescimento expressivo em uma área considerada estratégica contribuiu para a avaliação negativa do balanço.
O HSBC também anunciou um novo programa de recompra de ações de até US$ 1 bilhão, repetindo o montante autorizado no trimestre anterior.
A medida, que em divulgações passadas ajudou a impulsionar os papéis, teve impacto limitado desta vez. O mercado já esperava a continuidade da política de remuneração aos acionistas e demonstrou maior preocupação com a evolução das receitas e das margens.
O desempenho do HSBC reforça uma tendência observada na atual temporada de balanços: resultados em linha com as expectativas já não são suficientes para sustentar a valorização das ações quando os preços incorporam projeções elevadas de crescimento.
Além da pressão sobre os bancos, o mercado europeu continua acompanhando com preocupação a deterioração do ambiente político e social na França.
Lideranças estudantis anunciaram a continuidade dos protestos, apesar das concessões apresentadas pelo governo na área da educação. O movimento começa a ganhar apoio de sindicatos e outros grupos organizados, aumentando o risco de paralisações mais amplas e de prejuízos à atividade econômica.
A persistência das manifestações representa um desafio adicional para o governo francês, que já enfrenta dificuldades para recuperar a confiança dos mercados diante das preocupações com a trajetória das contas públicas.
Na semana passada, as ações francesas acumularam perdas superiores a 2%, refletindo o aumento da percepção de risco político e os possíveis impactos da instabilidade sobre o consumo, os investimentos e o crescimento econômico.
A ampliação dos protestos também pode dificultar a implementação de medidas fiscais e reformas necessárias para estabilizar a dívida pública, mantendo a pressão sobre os títulos soberanos franceses e sobre o diferencial de rendimento em relação aos papéis alemães.
Esse cenário ganha relevância em um momento no qual a economia europeia enfrenta simultaneamente o encarecimento da energia, a perspectiva de juros elevados e a necessidade de preservar a confiança dos investidores.
Em contrapartida, o setor farmacêutico oferece algum suporte às bolsas europeias. As ações da Novartis avançam 3,1%, após a companhia suíça elevar sua projeção de lucro operacional principal para o ano inteiro.
9:00 – BRA – IPP (Setembro)
9:30 – USA – Variação semanal de empregos da ADP
9:30 – USA – Pedidos de Bens Duráveis (Setembro)
11:00 – USA – Confiança do Consumidor CB (Out)
11:00 – USA – Venda de Casas Novas (Setembro)
12:30 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam próximos da estabilidade nesta terça-feira, refletindo a cautela dos traders diante de uma agenda decisiva para os mercados americanos. A combinação entre a reunião do Federal Reserve, a divulgação de balanços das maiores empresas de tecnologia e a persistência das tensões geopolíticas no Oriente Médio mantém Wall Street em compasso de espera, enquanto o petróleo Brent permanece próximo das máximas das últimas semanas.O principal evento da agenda será a decisão de política monetária do Federal Reserve, prevista para quarta-feira. A expectativa predominante é de manutenção das taxas de juros, após o aumento promovido pelo banco central no mês passado. Entretanto, o mercado continua precificando pelo menos duas novas elevações até meados de 2027, diante da persistência das pressões inflacionárias e dos riscos associados ao conflito entre Estados Unidos e Irã.
A valorização do petróleo representa um dos principais desafios para a autoridade monetária americana. Após recuar na sessão anterior, o Brent volta a apresentar uma leve alta nesta terça-feira, permanecendo próximo de seu maior nível desde o final de maio. A continuidade das tensões militares mantém elevados os riscos de interrupções no fornecimento de energia, dificultando uma desaceleração mais consistente da inflação.
O cenário coloca o Fed diante de um equilíbrio delicado. Por um lado, a manutenção dos juros elevados busca conter as pressões sobre os preços e preservar a credibilidade da política monetária. Por outro, o encarecimento do crédito e o aumento dos custos de financiamento começam a provocar efeitos mais evidentes sobre empresas altamente endividadas, especialmente aquelas envolvidas na expansão da infraestrutura de inteligência artificial.
Para John Velis, chefe de Estratégia para as Américas do BNY, embora a manutenção dos juros seja o cenário mais provável nesta semana, uma nova elevação não poderia ser completamente descartada. O estrategista ressalta que a preservação da credibilidade do Federal Reserve permanece fundamental, especialmente após mais de 60 meses consecutivos de inflação acima da meta, conforme frequentemente destacado pelo presidente da instituição, Kevin Warsh.
Enquanto aguardam a decisão, os mercados também se preparam para uma das semanas mais importantes da temporada de resultados corporativos. Coca-Cola, Boeing e PayPal estão entre as empresas que divulgarão seus números antes da abertura desta terça-feira, enquanto Alphabet, Microsoft e Amazon apresentarão seus balanços nos próximos dias.
A atenção estará concentrada especialmente nas gigantes de tecnologia, cujos investimentos bilionários em inteligência artificial passaram a ser examinados com maior rigor após a forte correção das ações do setor nas últimas semanas.
A principal questão deixou de ser apenas o crescimento da demanda por serviços de IA. O mercado agora exige evidências de que os recursos destinados à construção de data centers, à aquisição de semicondutores e à ampliação da capacidade computacional estão produzindo receitas, margens e fluxos de caixa capazes de justificar os investimentos.
Essa mudança de percepção ocorre em um momento de elevação dos custos de financiamento, tornando mais vulneráveis as empresas que dependem de emissões de dívida ou de novas captações para sustentar seus projetos.
A Meta permanece no centro dessas preocupações. As ações da companhia operam próximas da estabilidade no pré-mercado, após a empresa ampliar para US$ 97,5 bilhões sua operação de captação de recursos por meio de ações, destinada a financiar a expansão de sua infraestrutura de inteligência artificial.
A magnitude da operação reforça a escala dos investimentos necessários para competir no setor, mas também reacende os questionamentos sobre diluição dos acionistas, retorno sobre o capital investido e sustentabilidade da geração de caixa.
A reação relativamente contida das ações demonstra que os traders continuam divididos entre o potencial de crescimento de longo prazo da inteligência artificial e os riscos financeiros associados à velocidade de expansão das grandes empresas de tecnologia.
Entre as companhias de maior capitalização, a Tesla apresenta valorização próxima de 1% no pré-mercado, prolongando parcialmente o movimento positivo da sessão anterior, quando suas ações avançaram mais de 5%.
Em contrapartida, a Whirlpool registra queda de aproximadamente 8,8%, após divulgar prejuízo no terceiro trimestre e receita inferior às expectativas dos analistas. O resultado evidencia que as preocupações com os custos operacionais e a capacidade de consumo também permanecem relevantes fora do setor de tecnologia.
As projeções de crescimento dos lucros corporativos acrescentam outro elemento de atenção. Jane Gibbons, estrategista de ações da Jefferies, destacou que as sete maiores empresas de tecnologia dos Estados Unidos poderão apresentar expansão dos resultados inferior à observada no restante do S&P 500.
Segundo as estimativas da corretora, os lucros desse grupo deverão crescer aproximadamente 21%, enquanto as demais companhias do índice poderão registrar avanço de 32%.
Caso confirmada, essa diferença representaria uma mudança importante na dinâmica de Wall Street, após um período prolongado em que as gigantes de tecnologia concentraram grande parte do crescimento dos resultados e da valorização dos principais índices americanos.
Uma expansão mais disseminada dos lucros poderia favorecer a diversificação dos fluxos para setores tradicionais, reduzindo a dependência do mercado em relação às empresas diretamente associadas à inteligência artificial.
Apesar das preocupações com o financiamento do setor, o sentimento apresentou alguma melhora na sessão anterior após a Anthropic, desenvolvedora de modelos avançados de inteligência artificial, formalizar seu pedido de abertura de capital.
A iniciativa representa um passo importante em direção a uma possível listagem de grande porte, embora a companhia também tenha revelado prejuízos expressivos e desafios relacionados à segurança de seus sistemas.
O anúncio contribuiu para recuperar parte do interesse por empresas ligadas à infraestrutura de IA, impulsionando as ações de fabricantes de semicondutores, companhias especializadas em tecnologias fotônicas e provedores de capacidade computacional em nuvem, conhecidos como neoclouds.
O movimento favoreceu o índice Philadelphia Semiconductor, que vinha acumulando perdas expressivas nas últimas semanas em meio à deterioração das expectativas para o setor.
Entretanto, a melhora pontual não elimina as preocupações estruturais. A necessidade crescente de financiamento, combinada aos juros elevados, continua pressionando os modelos de negócios das empresas que dependem de investimentos antecipados e de receitas projetadas para os próximos anos.
Além da agenda econômica e corporativa, Wall Street começa a direcionar sua atenção para as eleições legislativas de meio de mandato, marcadas para 3 de novembro, que definirão o controle do Congresso americano.
O resultado poderá influenciar a capacidade do governo de aprovar medidas fiscais, alterações tributárias e iniciativas regulatórias, acrescentando uma nova fonte de incerteza ao ambiente financeiro.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em queda nesta terça-feira, pressionados pelo desempenho negativo do setor bancário após os resultados trimestrais do HSBC. O ambiente de cautela também reflete a continuidade das manifestações na França, que ampliam as preocupações com a estabilidade política e as perspectivas econômicas da segunda maior economia da zona do euro.O índice Euro Stoxx 50 recua aproximadamente 0,1%, permanecendo acima das mínimas registradas na sexta-feira, enquanto o índice europeu de bancos apresenta queda de 1,3%, refletindo principalmente a forte desvalorização das ações do HSBC.
Os papéis do maior banco europeu em valor de mercado despencam cerca de 6%, apesar de a instituição ter apresentado crescimento expressivo do lucro no terceiro trimestre. O resultado evidencia uma mudança no comportamento dos traders, que passaram a exigir não apenas lucros elevados, mas também sinais concretos de aceleração das receitas e melhora das perspectivas futuras.
Entre julho e setembro, o HSBC registrou lucro antes de impostos de US$ 9,6 bilhões, crescimento de 32% em relação ao mesmo período do ano anterior e em linha com as estimativas dos analistas. Entretanto, a receita trimestral alcançou US$ 18,6 bilhões, abaixo dos US$ 19 bilhões esperados pelo mercado.
A frustração foi ampliada pela decisão da administração de manter suas projeções de desempenho, sem revisões positivas que pudessem justificar as avaliações alcançadas pelas ações após a sequência de resultados robustos dos últimos trimestres.
Mesmo após a queda desta terça-feira, os papéis do HSBC ainda acumulam valorização de aproximadamente 9% no ano, demonstrando que parte significativa das expectativas favoráveis já estava incorporada aos preços.
A reação negativa também reflete preocupações com a capacidade dos bancos europeus de preservar suas margens de rentabilidade em um ambiente de maior competição por depósitos, custos de financiamento elevados e incertezas sobre a trajetória dos juros.
Embora o conflito envolvendo o Irã e a valorização dos preços da energia tenham reforçado as pressões inflacionárias, criando condições para a manutenção de juros elevados, esse cenário não representa necessariamente um benefício uniforme para as instituições financeiras.
Taxas de juros mais altas podem favorecer a remuneração dos ativos bancários, mas também aumentam os custos de captação, especialmente quando os clientes passam a exigir rendimentos maiores sobre seus depósitos.
No caso do HSBC, essa dinâmica é particularmente relevante em Hong Kong e no Reino Unido, seus dois principais mercados.
Em Hong Kong, a participação dos depósitos a prazo na carteira da instituição aumentou dois pontos percentuais em relação ao trimestre anterior, alcançando 38%. O movimento demonstra uma migração dos clientes para aplicações com remuneração mais elevada, pressionando os custos de financiamento do banco.
Analistas da Jefferies alertaram que a necessidade de oferecer taxas mais competitivas para atrair e preservar grandes depósitos poderá comprometer as margens financeiras nos próximos trimestres.
A receita líquida de juros também ficou ligeiramente abaixo das expectativas, reforçando a percepção de que o ambiente de taxas elevadas começa a produzir efeitos menos favoráveis sobre a rentabilidade das instituições.
Outro ponto de atenção foi a desaceleração da divisão de gestão de patrimônio, considerada um dos principais pilares da estratégia de crescimento do HSBC.
A receita do segmento permaneceu praticamente estável em US$ 2,7 bilhões no terceiro trimestre, contrastando com os avanços anuais de 15% e 23% registrados no primeiro e no segundo trimestres, respectivamente.
A perda de dinamismo nessa divisão preocupa porque o banco tem buscado ampliar a participação de negócios baseados em tarifas e serviços financeiros, reduzindo sua dependência das receitas tradicionais de crédito e intermediação.
Embora o resultado não indique necessariamente uma deterioração estrutural da atividade, a ausência de crescimento expressivo em uma área considerada estratégica contribuiu para a avaliação negativa do balanço.
O HSBC também anunciou um novo programa de recompra de ações de até US$ 1 bilhão, repetindo o montante autorizado no trimestre anterior.
A medida, que em divulgações passadas ajudou a impulsionar os papéis, teve impacto limitado desta vez. O mercado já esperava a continuidade da política de remuneração aos acionistas e demonstrou maior preocupação com a evolução das receitas e das margens.
O desempenho do HSBC reforça uma tendência observada na atual temporada de balanços: resultados em linha com as expectativas já não são suficientes para sustentar a valorização das ações quando os preços incorporam projeções elevadas de crescimento.
Além da pressão sobre os bancos, o mercado europeu continua acompanhando com preocupação a deterioração do ambiente político e social na França.
Lideranças estudantis anunciaram a continuidade dos protestos, apesar das concessões apresentadas pelo governo na área da educação. O movimento começa a ganhar apoio de sindicatos e outros grupos organizados, aumentando o risco de paralisações mais amplas e de prejuízos à atividade econômica.
A persistência das manifestações representa um desafio adicional para o governo francês, que já enfrenta dificuldades para recuperar a confiança dos mercados diante das preocupações com a trajetória das contas públicas.
Na semana passada, as ações francesas acumularam perdas superiores a 2%, refletindo o aumento da percepção de risco político e os possíveis impactos da instabilidade sobre o consumo, os investimentos e o crescimento econômico.
A ampliação dos protestos também pode dificultar a implementação de medidas fiscais e reformas necessárias para estabilizar a dívida pública, mantendo a pressão sobre os títulos soberanos franceses e sobre o diferencial de rendimento em relação aos papéis alemães.
Esse cenário ganha relevância em um momento no qual a economia europeia enfrenta simultaneamente o encarecimento da energia, a perspectiva de juros elevados e a necessidade de preservar a confiança dos investidores.
Em contrapartida, o setor farmacêutico oferece algum suporte às bolsas europeias. As ações da Novartis avançam 3,1%, após a companhia suíça elevar sua projeção de lucro operacional principal para o ano inteiro.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.