
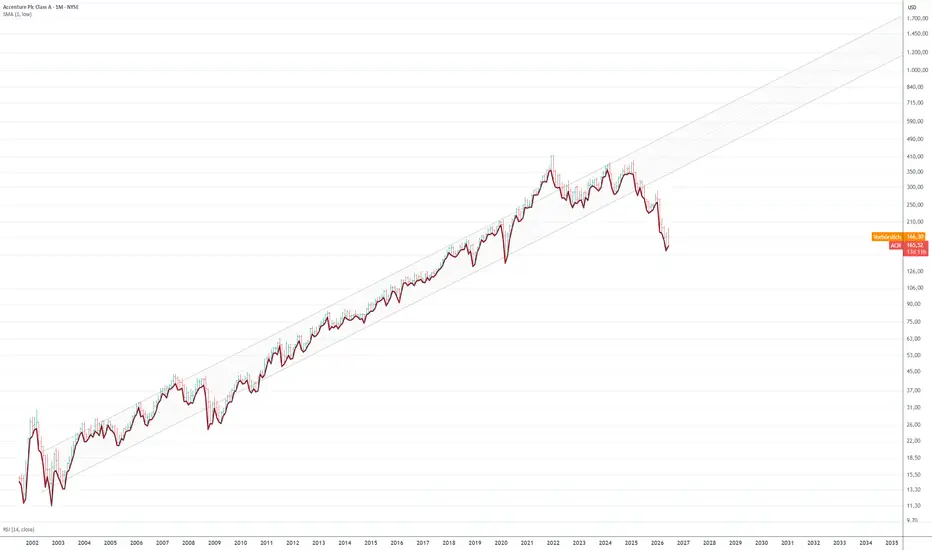
# Accenture – Der Kurs fällt, die Cash-Maschine läuft bisher weiter
## Kernstatement
Der Aktienkurs von Accenture ist von rund **410 USD auf etwa 166 USD** gefallen. Der Markt fürchtet, dass künstliche Intelligenz klassische Beratungsleistungen automatisiert, Kunden Projekte verschieben und das Wachstum im US-Regierungsgeschäft nachlässt.
In den bisher vorliegenden Geschäftszahlen ist ein entsprechender Einbruch jedoch nicht erkennbar. Umsatz, EBIT, operativer Cashflow und Free Cashflow liegen auf oder nahe ihren historischen Höchstständen. Der Kurs zeigt einen massiven Vertrauensverlust – die operative Basis bisher nicht.
---
# Was macht Accenture?
Accenture unterstützt große Unternehmen und öffentliche Organisationen beim Aufbau, Umbau und Betrieb ihrer digitalen Systeme.
Dazu gehören:
* Cloudmigration und Systemintegration
* Datenplattformen und künstliche Intelligenz
* Cybersecurity
* Softwareentwicklung
* digitale Geschäftsprozesse
* laufender Betrieb komplexer IT-Systeme
Accenture verkauft kein einzelnes Produkt. Die Firma stellt Personal, Wissen und technische Umsetzungskapazität bereit, um große und komplexe IT-Projekte durchzuführen.
Mit zuletzt rund **786.000 Beschäftigten** kann Accenture Projekte übernehmen, die einzelne kleinere Anbieter personell und organisatorisch kaum bewältigen könnten.
---
# Wirtschaftliche Entwicklung
## Umsatz und operativer Gewinn
| Kennzahl | 2016 | 2025 | Veränderung |
| ------------ | ------------: | ------------: | ----------: |
| Umsatz | 32,9 Mrd. USD | 69,7 Mrd. USD | 2,12-fach |
| Gross Profit | 10,3 Mrd. USD | 22,2 Mrd. USD | 2,16-fach |
| EBIT | 4,8 Mrd. USD | 10,9 Mrd. USD | 2,26-fach |
| Net Income | 4,1 Mrd. USD | 7,7 Mrd. USD | 1,87-fach |
Der Umsatz hat sich in neun Jahren mehr als verdoppelt. Das EBIT ist etwas schneller gewachsen als der Umsatz.
Accenture ist damit nicht nur größer geworden. Die operative Ertragskraft hat mit dem Wachstum Schritt gehalten.
---
# Margen
| Kennzahl | 2016 | 2025 |
| ---------------------- | -----: | -----: |
| Bruttomarge | 31,3 % | 31,9 % |
| EBIT-Marge | 14,6 % | 15,6 % |
| SG&A in % des Umsatzes | 16,6 % | 16,3 % |
Die Bruttomarge bewegt sich seit Jahren in einem engen Bereich von ungefähr **30,5 bis 32,6 %**. Die EBIT-Marge ist von **14,6 auf 15,6 %** gestiegen.
Eine operative Margenerosion ist bisher nicht sichtbar. Trotz höherer Umsätze und größerer Organisation ist Accenture nicht unprofitabler geworden.
---
# Cashflow: der Blick in den Maschinenraum
## Entwicklung des freien Cashflows
| Jahr | Operativer Cashflow | CAPEX | Free Cashflow |
| ---: | ------------------: | ------------: | -------------: |
| 2016 | 4,67 Mrd. USD | 0,50 Mrd. USD | 4,17 Mrd. USD |
| 2018 | 6,03 Mrd. USD | 0,62 Mrd. USD | 5,41 Mrd. USD |
| 2020 | 8,22 Mrd. USD | 0,60 Mrd. USD | 7,62 Mrd. USD |
| 2022 | 9,54 Mrd. USD | 0,72 Mrd. USD | 8,82 Mrd. USD |
| 2024 | 9,13 Mrd. USD | 0,52 Mrd. USD | 8,61 Mrd. USD |
| 2025 | 11,47 Mrd. USD | 0,60 Mrd. USD | 10,87 Mrd. USD |
| TTM | 13,08 Mrd. USD | 0,58 Mrd. USD | 12,50 Mrd. USD |
Der Free Cashflow ist von **4,17 Mrd. USD auf 10,87 Mrd. USD** gestiegen. Auf TTM-Basis liegt er bereits bei rund **12,5 Mrd. USD**.
Der Umsatz wuchs von 2016 bis 2025 um den Faktor **2,12**. Der Free Cashflow wuchs um den Faktor **2,61**.
**Die Cash-Maschine ist damit schneller gewachsen als das Unternehmen selbst.**
---
# Geringer Kapitalbedarf
| Kennzahl | 2016 | 2025 |
| ----------- | -------------: | -------------: |
| CAPEX | 496,6 Mio. USD | 600,0 Mio. USD |
| Umsatz | 32,9 Mrd. USD | 69,7 Mrd. USD |
| CAPEX-Quote | 1,51 % | 0,86 % |
Accenture benötigt keine großen Fabriken, Maschinenparks oder Lagerbestände. Obwohl sich der Umsatz mehr als verdoppelt hat, stieg der CAPEX nur von rund **497 auf 600 Mio. USD**.
Das Geschäftsmodell ist kapitalarm. Ein großer Teil des operativen Cashflows kann daher nach den laufenden Investitionen als Eigentümer-Cash übrig bleiben.
---
# Cash Conversion
Die Cash Conversion zeigt, wie viel operativer Cashflow aus dem ausgewiesenen Nettogewinn entsteht.
| Jahr | Net Income | CFO | Cash Conversion |
| ---: | ------------: | -------------: | --------------: |
| 2016 | 4,11 Mrd. USD | 4,67 Mrd. USD | 113,5 % |
| 2020 | 5,11 Mrd. USD | 8,22 Mrd. USD | 160,8 % |
| 2023 | 6,87 Mrd. USD | 9,52 Mrd. USD | 138,6 % |
| 2024 | 7,26 Mrd. USD | 9,13 Mrd. USD | 125,7 % |
| 2025 | 7,68 Mrd. USD | 11,47 Mrd. USD | 149,4 % |
Accenture lag in jedem betrachteten Jahr über **100 %**. Der ausgewiesene Gewinn wurde damit nicht nur bilanziell erzielt, sondern regelmäßig in operativen Cashflow umgewandelt.
---
# Owner Earnings je Aktie
In dieser Analyse entsprechen die Owner Earnings dem Free Cashflow.
| Jahr | Owner Earnings je Aktie |
| ---: | ----------------------: |
| 2016 | 6,68 USD |
| 2017 | 7,19 USD |
| 2018 | 8,60 USD |
| 2019 | 9,45 USD |
| 2020 | 11,97 USD |
| 2021 | 13,23 USD |
| 2022 | 13,94 USD |
| 2023 | 14,27 USD |
| 2024 | 13,72 USD |
| 2025 | 17,40 USD |
| TTM | 20,13 USD |
Die Owner Earnings je Aktie sind von **6,68 auf 17,40 USD** gestiegen. TTM liegen sie bei **20,13 USD**.
Damit hat sich die Cash-Ertragskraft je Aktie seit 2016 ungefähr verdreifacht.
---
# Bilanz und Verschuldung
## Accenture besitzt weiterhin Netto-Cash
| Kennzahl | 2025 |
| ----------------------------- | -------------: |
| Cash und kurzfristige Anlagen | 11,48 Mrd. USD |
| Finanzschulden | 8,18 Mrd. USD |
| Netto-Cash | 3,30 Mrd. USD |
| Eigenkapital | 32,24 Mrd. USD |
| EBITDA | 12,22 Mrd. USD |
Accenture hat trotz höherer Bruttoschulden mehr liquide Mittel als Finanzschulden. Die Firma ist damit auf Nettobasis nicht verschuldet.
Die gestiegenen Schulden müssen dennoch beobachtet werden. 2025 wurden rund **5,1 Mrd. USD neue langfristige Schulden** aufgenommen. Aufgrund des hohen Cashbestands, des Free Cashflows und der starken Zinsdeckung ergibt sich daraus derzeit aber kein Finanzierungsproblem.
---
# Zinsdeckung
| Jahr | EBIT-Zinsdeckung |
| ---: | ---------------: |
| 2016 | 295-fach |
| 2017 | 332-fach |
| 2018 | 303-fach |
| 2019 | 274-fach |
| 2020 | 197-fach |
| 2021 | 128-fach |
| 2022 | 198-fach |
| 2023 | 208-fach |
| 2024 | 169-fach |
| 2025 | 47,5-fach |
| TTM | rund 43-fach |
Die Zinsdeckung ist deutlich gefallen. Das Diagramm kann deshalb auf den ersten Blick beunruhigend wirken.
Der Ausgangspunkt war jedoch außergewöhnlich hoch. Selbst heute deckt das EBIT die Zinskosten noch mehr als **40-fach**. Die Mindestschwelle der Essential-Analyse liegt bei **3-fach**.
Accenture kann seine Zinsen aus dem laufenden Geschäft daher weiterhin problemlos tragen.
---
# Goodwill und Übernahmen
| Kennzahl | 2016 | 2025 |
| --------------------------------- | ------------: | -------------: |
| Goodwill | 3,61 Mrd. USD | 22,54 Mrd. USD |
| Sonstige Intangibles | 0 Mrd. USD | 2,41 Mrd. USD |
| Goodwill und Intangibles zusammen | 3,61 Mrd. USD | 24,95 Mrd. USD |
| Anteil an den Vermögenswerten | 17,5 % | 38,1 % |
Accenture wächst nicht ausschließlich organisch. Übernahmen sind ein fester Bestandteil des Geschäftsmodells.
Der stark gestiegene Goodwill ist daher der wichtigste Bilanzpunkt. Die Übernahmen müssen langfristig genügend zusätzliche Kundenbeziehungen, Fähigkeiten und Cashflows erzeugen. Andernfalls drohen Abschreibungen.
Das ist derzeit kein Liquiditätsproblem, aber ein klarer Beobachtungspunkt.
---
# Dividende
| Kennzahl | Wert |
| ------------------------------------- | ---------: |
| Dividende je Aktie TTM | 6,37 USD |
| Kurs | 165,52 USD |
| Dividendenrendite | 3,85 % |
| Owner Earnings je Aktie TTM | 20,13 USD |
| Ausschüttungsquote auf Owner Earnings | 31,6 % |
Die Dividende ist aus dem Free Cashflow klar gedeckt.
| Jahr | Dividende je Aktie |
| ---: | -----------------: |
| 2016 | 2,20 USD |
| 2018 | 2,66 USD |
| 2020 | 3,20 USD |
| 2022 | 4,03 USD |
| 2024 | 5,35 USD |
| 2025 | 6,07 USD |
| TTM | 6,37 USD |
Die Dividende stieg in der gelieferten Zeitreihe jedes Jahr. Gleichzeitig blieb genügend Cash für Rückkäufe, Übernahmen und den Aufbau finanzieller Reserven übrig.
---
# Bewertung mit Owner-Earnings-Yield
## Aktuelle Bewertung
| Kennzahl | Wert |
| ---------------------------- | ----------: |
| Kurs | 165,52 USD |
| Owner Earnings je Aktie TTM | 20,13 USD |
| Aktuelle OEY | 12,2 % |
| Historische Median-OEY | 5,23 % |
| Historische Spanne 2016–2025 | 3,18–8,76 % |
Die heutige Owner-Earnings-Yield liegt deutlich über der historischen Spanne.
Das bedeutet nicht automatisch, dass die Aktie steigen muss. Es bedeutet, dass der Markt den heutigen Free Cashflow nicht als dauerhaft verlässlich einstuft.
Der Markt erwartet offenbar eine deutliche Verschlechterung:
* geringeres Wachstum klassischer Beratungsleistungen
* Margendruck durch KI und Automatisierung
* schwächere oder verschobene Großprojekte
* geringeres Vertrauen in die bisherige Bewertung
Die Bewertung ist daher nicht einfach „billig“. Sie ist eine klare Wette darauf, ob die heutige Cash-Ertragskraft strukturell bestehen bleibt.
---
# Warum fällt der Kurs so stark?
Der Kursrückgang lässt sich nicht mit einem Einbruch der bisherigen GuV- oder Cashflow-Zahlen erklären.
Die wesentlichen Sorgen des Marktes sind:
1. **Künstliche Intelligenz kann klassische Beratungsarbeit automatisieren.**
Programmierung, Analyse, Dokumentation und Testing könnten mit weniger Personal durchgeführt werden.
2. **Das bisherige Geschäftsmodell muss angepasst werden.**
Wenn Kunden künftig für Ergebnisse statt für viele Arbeitsstunden zahlen, muss Accenture seine Produktivität selbst in Marge umwandeln.
3. **Kunden können große Transformationsprojekte verschieben.**
Besonders Consulting-Aufträge reagieren stärker auf Unsicherheit als langfristige Managed Services.
4. **Frühere Buchungsrückgänge und Einsparungen im US-Regierungsgeschäft haben das Vertrauen beschädigt.**
Die entscheidende Frage lautet daher nicht, ob Accenture heute profitabel ist. Das ist eindeutig.
Die Frage lautet:
**Kann Accenture künstliche Intelligenz selbst produktiv einsetzen und gleichzeitig genügend neue, profitable Arbeit gewinnen, um die heutige Cash-Ertragskraft zu halten?**
---
# Essential-Einordnung
## Urteil: Core Essential mit konkretem Beobachtungspunkt
Accenture erfüllt die finanziellen Muss-Kriterien:
* strukturell steigende Umsätze und Gewinne
* hohe und stabile Margen
* sehr starke Cash Conversion
* steigende Owner Earnings je Aktie
* Netto-Cash
* hohe Zinsdeckung
* niedriger Kapitalbedarf
Die Firma ist jedoch kein unersetzbares Monopol. Kunden können Anbieter wechseln, Projekte verschieben oder Leistungen intern aufbauen.
Accenture ist daher ein digitaler Schaufelverkäufer mit großer Umsetzungskapazität – aber kein Hardcore-Essential wie ein Stromnetz, eine Eisenbahninfrastruktur oder ein unverzichtbarer Medizintechnikanbieter.
---
# Hauptrisiken
## 1. KI verändert das Geschäftsmodell
KI kann Accenture helfen, Projekte schneller und günstiger umzusetzen. Sie kann aber gleichzeitig abrechenbare Arbeitsstunden und den Personalbedarf reduzieren.
Entscheidend ist, ob Accenture den Produktivitätsgewinn selbst behält oder über niedrigere Preise an die Kunden weitergeben muss.
## 2. Goodwill und Übernahmen
Der Goodwill ist auf mehr als **22 Mrd. USD** gestiegen. Die übernommenen Unternehmen müssen dauerhaft Cash und Kundenbeziehungen liefern.
## 3. Aktienrückkäufe haben die Aktienzahl nur begrenzt reduziert
Accenture kaufte über Jahre Milliardenbeträge eigener Aktien zurück. Die Aktienanzahl sank wegen hoher aktienbasierter Vergütung trotzdem nur moderat.
Die Rückkäufe waren damit weniger wertsteigernd, als die hohen Beträge zunächst vermuten lassen.
---
# Stoische Schlussfolgerung
Wir können nicht kontrollieren, ob der Kurs morgen steigt, weiter fällt oder jahrelang seitwärts läuft.
Wir können aber in den Maschinenraum sehen:
* Steigen Umsatz und EBIT?
* Bleiben die Margen stabil?
* Wird Gewinn in Cash umgewandelt?
* Trägt der Cashflow Investitionen, Zinsen und Dividenden?
* Bleibt die Bilanz robust?
* Hält die Ertragskraft je Aktie?
Bei Accenture zeigen die bisher vorliegenden Zahlen noch keinen wirtschaftlichen Absturz. Der Kurs und die operative Realität haben sich stark voneinander entfernt.
Nun muss sich diese Abweichung irgendwann auflösen. Entweder erkennt der Markt die Cash-Ertragskraft wieder an – oder die wirtschaftlichen Zahlen verschlechtern sich und bestätigen den Kursrückgang.
Wir müssen nicht erraten, welche Richtung der Ausgleich nimmt. Wir beobachten die wirtschaftliche Realität und handeln nach vorher festgelegten Regeln.
**Steigt die Ertragskraft weiter, können wir geduldig warten. Bricht sie strukturell, schützt uns die Risikoregel.**
Darauf beruht die Strategie:
**nicht auf Hoffnung, sondern auf Zahlen, Kontrolle und Konsequenz.**
## Kernstatement
Der Aktienkurs von Accenture ist von rund **410 USD auf etwa 166 USD** gefallen. Der Markt fürchtet, dass künstliche Intelligenz klassische Beratungsleistungen automatisiert, Kunden Projekte verschieben und das Wachstum im US-Regierungsgeschäft nachlässt.
In den bisher vorliegenden Geschäftszahlen ist ein entsprechender Einbruch jedoch nicht erkennbar. Umsatz, EBIT, operativer Cashflow und Free Cashflow liegen auf oder nahe ihren historischen Höchstständen. Der Kurs zeigt einen massiven Vertrauensverlust – die operative Basis bisher nicht.
---
# Was macht Accenture?
Accenture unterstützt große Unternehmen und öffentliche Organisationen beim Aufbau, Umbau und Betrieb ihrer digitalen Systeme.
Dazu gehören:
* Cloudmigration und Systemintegration
* Datenplattformen und künstliche Intelligenz
* Cybersecurity
* Softwareentwicklung
* digitale Geschäftsprozesse
* laufender Betrieb komplexer IT-Systeme
Accenture verkauft kein einzelnes Produkt. Die Firma stellt Personal, Wissen und technische Umsetzungskapazität bereit, um große und komplexe IT-Projekte durchzuführen.
Mit zuletzt rund **786.000 Beschäftigten** kann Accenture Projekte übernehmen, die einzelne kleinere Anbieter personell und organisatorisch kaum bewältigen könnten.
---
# Wirtschaftliche Entwicklung
## Umsatz und operativer Gewinn
| Kennzahl | 2016 | 2025 | Veränderung |
| ------------ | ------------: | ------------: | ----------: |
| Umsatz | 32,9 Mrd. USD | 69,7 Mrd. USD | 2,12-fach |
| Gross Profit | 10,3 Mrd. USD | 22,2 Mrd. USD | 2,16-fach |
| EBIT | 4,8 Mrd. USD | 10,9 Mrd. USD | 2,26-fach |
| Net Income | 4,1 Mrd. USD | 7,7 Mrd. USD | 1,87-fach |
Der Umsatz hat sich in neun Jahren mehr als verdoppelt. Das EBIT ist etwas schneller gewachsen als der Umsatz.
Accenture ist damit nicht nur größer geworden. Die operative Ertragskraft hat mit dem Wachstum Schritt gehalten.
---
# Margen
| Kennzahl | 2016 | 2025 |
| ---------------------- | -----: | -----: |
| Bruttomarge | 31,3 % | 31,9 % |
| EBIT-Marge | 14,6 % | 15,6 % |
| SG&A in % des Umsatzes | 16,6 % | 16,3 % |
Die Bruttomarge bewegt sich seit Jahren in einem engen Bereich von ungefähr **30,5 bis 32,6 %**. Die EBIT-Marge ist von **14,6 auf 15,6 %** gestiegen.
Eine operative Margenerosion ist bisher nicht sichtbar. Trotz höherer Umsätze und größerer Organisation ist Accenture nicht unprofitabler geworden.
---
# Cashflow: der Blick in den Maschinenraum
## Entwicklung des freien Cashflows
| Jahr | Operativer Cashflow | CAPEX | Free Cashflow |
| ---: | ------------------: | ------------: | -------------: |
| 2016 | 4,67 Mrd. USD | 0,50 Mrd. USD | 4,17 Mrd. USD |
| 2018 | 6,03 Mrd. USD | 0,62 Mrd. USD | 5,41 Mrd. USD |
| 2020 | 8,22 Mrd. USD | 0,60 Mrd. USD | 7,62 Mrd. USD |
| 2022 | 9,54 Mrd. USD | 0,72 Mrd. USD | 8,82 Mrd. USD |
| 2024 | 9,13 Mrd. USD | 0,52 Mrd. USD | 8,61 Mrd. USD |
| 2025 | 11,47 Mrd. USD | 0,60 Mrd. USD | 10,87 Mrd. USD |
| TTM | 13,08 Mrd. USD | 0,58 Mrd. USD | 12,50 Mrd. USD |
Der Free Cashflow ist von **4,17 Mrd. USD auf 10,87 Mrd. USD** gestiegen. Auf TTM-Basis liegt er bereits bei rund **12,5 Mrd. USD**.
Der Umsatz wuchs von 2016 bis 2025 um den Faktor **2,12**. Der Free Cashflow wuchs um den Faktor **2,61**.
**Die Cash-Maschine ist damit schneller gewachsen als das Unternehmen selbst.**
---
# Geringer Kapitalbedarf
| Kennzahl | 2016 | 2025 |
| ----------- | -------------: | -------------: |
| CAPEX | 496,6 Mio. USD | 600,0 Mio. USD |
| Umsatz | 32,9 Mrd. USD | 69,7 Mrd. USD |
| CAPEX-Quote | 1,51 % | 0,86 % |
Accenture benötigt keine großen Fabriken, Maschinenparks oder Lagerbestände. Obwohl sich der Umsatz mehr als verdoppelt hat, stieg der CAPEX nur von rund **497 auf 600 Mio. USD**.
Das Geschäftsmodell ist kapitalarm. Ein großer Teil des operativen Cashflows kann daher nach den laufenden Investitionen als Eigentümer-Cash übrig bleiben.
---
# Cash Conversion
Die Cash Conversion zeigt, wie viel operativer Cashflow aus dem ausgewiesenen Nettogewinn entsteht.
| Jahr | Net Income | CFO | Cash Conversion |
| ---: | ------------: | -------------: | --------------: |
| 2016 | 4,11 Mrd. USD | 4,67 Mrd. USD | 113,5 % |
| 2020 | 5,11 Mrd. USD | 8,22 Mrd. USD | 160,8 % |
| 2023 | 6,87 Mrd. USD | 9,52 Mrd. USD | 138,6 % |
| 2024 | 7,26 Mrd. USD | 9,13 Mrd. USD | 125,7 % |
| 2025 | 7,68 Mrd. USD | 11,47 Mrd. USD | 149,4 % |
Accenture lag in jedem betrachteten Jahr über **100 %**. Der ausgewiesene Gewinn wurde damit nicht nur bilanziell erzielt, sondern regelmäßig in operativen Cashflow umgewandelt.
---
# Owner Earnings je Aktie
In dieser Analyse entsprechen die Owner Earnings dem Free Cashflow.
| Jahr | Owner Earnings je Aktie |
| ---: | ----------------------: |
| 2016 | 6,68 USD |
| 2017 | 7,19 USD |
| 2018 | 8,60 USD |
| 2019 | 9,45 USD |
| 2020 | 11,97 USD |
| 2021 | 13,23 USD |
| 2022 | 13,94 USD |
| 2023 | 14,27 USD |
| 2024 | 13,72 USD |
| 2025 | 17,40 USD |
| TTM | 20,13 USD |
Die Owner Earnings je Aktie sind von **6,68 auf 17,40 USD** gestiegen. TTM liegen sie bei **20,13 USD**.
Damit hat sich die Cash-Ertragskraft je Aktie seit 2016 ungefähr verdreifacht.
---
# Bilanz und Verschuldung
## Accenture besitzt weiterhin Netto-Cash
| Kennzahl | 2025 |
| ----------------------------- | -------------: |
| Cash und kurzfristige Anlagen | 11,48 Mrd. USD |
| Finanzschulden | 8,18 Mrd. USD |
| Netto-Cash | 3,30 Mrd. USD |
| Eigenkapital | 32,24 Mrd. USD |
| EBITDA | 12,22 Mrd. USD |
Accenture hat trotz höherer Bruttoschulden mehr liquide Mittel als Finanzschulden. Die Firma ist damit auf Nettobasis nicht verschuldet.
Die gestiegenen Schulden müssen dennoch beobachtet werden. 2025 wurden rund **5,1 Mrd. USD neue langfristige Schulden** aufgenommen. Aufgrund des hohen Cashbestands, des Free Cashflows und der starken Zinsdeckung ergibt sich daraus derzeit aber kein Finanzierungsproblem.
---
# Zinsdeckung
| Jahr | EBIT-Zinsdeckung |
| ---: | ---------------: |
| 2016 | 295-fach |
| 2017 | 332-fach |
| 2018 | 303-fach |
| 2019 | 274-fach |
| 2020 | 197-fach |
| 2021 | 128-fach |
| 2022 | 198-fach |
| 2023 | 208-fach |
| 2024 | 169-fach |
| 2025 | 47,5-fach |
| TTM | rund 43-fach |
Die Zinsdeckung ist deutlich gefallen. Das Diagramm kann deshalb auf den ersten Blick beunruhigend wirken.
Der Ausgangspunkt war jedoch außergewöhnlich hoch. Selbst heute deckt das EBIT die Zinskosten noch mehr als **40-fach**. Die Mindestschwelle der Essential-Analyse liegt bei **3-fach**.
Accenture kann seine Zinsen aus dem laufenden Geschäft daher weiterhin problemlos tragen.
---
# Goodwill und Übernahmen
| Kennzahl | 2016 | 2025 |
| --------------------------------- | ------------: | -------------: |
| Goodwill | 3,61 Mrd. USD | 22,54 Mrd. USD |
| Sonstige Intangibles | 0 Mrd. USD | 2,41 Mrd. USD |
| Goodwill und Intangibles zusammen | 3,61 Mrd. USD | 24,95 Mrd. USD |
| Anteil an den Vermögenswerten | 17,5 % | 38,1 % |
Accenture wächst nicht ausschließlich organisch. Übernahmen sind ein fester Bestandteil des Geschäftsmodells.
Der stark gestiegene Goodwill ist daher der wichtigste Bilanzpunkt. Die Übernahmen müssen langfristig genügend zusätzliche Kundenbeziehungen, Fähigkeiten und Cashflows erzeugen. Andernfalls drohen Abschreibungen.
Das ist derzeit kein Liquiditätsproblem, aber ein klarer Beobachtungspunkt.
---
# Dividende
| Kennzahl | Wert |
| ------------------------------------- | ---------: |
| Dividende je Aktie TTM | 6,37 USD |
| Kurs | 165,52 USD |
| Dividendenrendite | 3,85 % |
| Owner Earnings je Aktie TTM | 20,13 USD |
| Ausschüttungsquote auf Owner Earnings | 31,6 % |
Die Dividende ist aus dem Free Cashflow klar gedeckt.
| Jahr | Dividende je Aktie |
| ---: | -----------------: |
| 2016 | 2,20 USD |
| 2018 | 2,66 USD |
| 2020 | 3,20 USD |
| 2022 | 4,03 USD |
| 2024 | 5,35 USD |
| 2025 | 6,07 USD |
| TTM | 6,37 USD |
Die Dividende stieg in der gelieferten Zeitreihe jedes Jahr. Gleichzeitig blieb genügend Cash für Rückkäufe, Übernahmen und den Aufbau finanzieller Reserven übrig.
---
# Bewertung mit Owner-Earnings-Yield
## Aktuelle Bewertung
| Kennzahl | Wert |
| ---------------------------- | ----------: |
| Kurs | 165,52 USD |
| Owner Earnings je Aktie TTM | 20,13 USD |
| Aktuelle OEY | 12,2 % |
| Historische Median-OEY | 5,23 % |
| Historische Spanne 2016–2025 | 3,18–8,76 % |
Die heutige Owner-Earnings-Yield liegt deutlich über der historischen Spanne.
Das bedeutet nicht automatisch, dass die Aktie steigen muss. Es bedeutet, dass der Markt den heutigen Free Cashflow nicht als dauerhaft verlässlich einstuft.
Der Markt erwartet offenbar eine deutliche Verschlechterung:
* geringeres Wachstum klassischer Beratungsleistungen
* Margendruck durch KI und Automatisierung
* schwächere oder verschobene Großprojekte
* geringeres Vertrauen in die bisherige Bewertung
Die Bewertung ist daher nicht einfach „billig“. Sie ist eine klare Wette darauf, ob die heutige Cash-Ertragskraft strukturell bestehen bleibt.
---
# Warum fällt der Kurs so stark?
Der Kursrückgang lässt sich nicht mit einem Einbruch der bisherigen GuV- oder Cashflow-Zahlen erklären.
Die wesentlichen Sorgen des Marktes sind:
1. **Künstliche Intelligenz kann klassische Beratungsarbeit automatisieren.**
Programmierung, Analyse, Dokumentation und Testing könnten mit weniger Personal durchgeführt werden.
2. **Das bisherige Geschäftsmodell muss angepasst werden.**
Wenn Kunden künftig für Ergebnisse statt für viele Arbeitsstunden zahlen, muss Accenture seine Produktivität selbst in Marge umwandeln.
3. **Kunden können große Transformationsprojekte verschieben.**
Besonders Consulting-Aufträge reagieren stärker auf Unsicherheit als langfristige Managed Services.
4. **Frühere Buchungsrückgänge und Einsparungen im US-Regierungsgeschäft haben das Vertrauen beschädigt.**
Die entscheidende Frage lautet daher nicht, ob Accenture heute profitabel ist. Das ist eindeutig.
Die Frage lautet:
**Kann Accenture künstliche Intelligenz selbst produktiv einsetzen und gleichzeitig genügend neue, profitable Arbeit gewinnen, um die heutige Cash-Ertragskraft zu halten?**
---
# Essential-Einordnung
## Urteil: Core Essential mit konkretem Beobachtungspunkt
Accenture erfüllt die finanziellen Muss-Kriterien:
* strukturell steigende Umsätze und Gewinne
* hohe und stabile Margen
* sehr starke Cash Conversion
* steigende Owner Earnings je Aktie
* Netto-Cash
* hohe Zinsdeckung
* niedriger Kapitalbedarf
Die Firma ist jedoch kein unersetzbares Monopol. Kunden können Anbieter wechseln, Projekte verschieben oder Leistungen intern aufbauen.
Accenture ist daher ein digitaler Schaufelverkäufer mit großer Umsetzungskapazität – aber kein Hardcore-Essential wie ein Stromnetz, eine Eisenbahninfrastruktur oder ein unverzichtbarer Medizintechnikanbieter.
---
# Hauptrisiken
## 1. KI verändert das Geschäftsmodell
KI kann Accenture helfen, Projekte schneller und günstiger umzusetzen. Sie kann aber gleichzeitig abrechenbare Arbeitsstunden und den Personalbedarf reduzieren.
Entscheidend ist, ob Accenture den Produktivitätsgewinn selbst behält oder über niedrigere Preise an die Kunden weitergeben muss.
## 2. Goodwill und Übernahmen
Der Goodwill ist auf mehr als **22 Mrd. USD** gestiegen. Die übernommenen Unternehmen müssen dauerhaft Cash und Kundenbeziehungen liefern.
## 3. Aktienrückkäufe haben die Aktienzahl nur begrenzt reduziert
Accenture kaufte über Jahre Milliardenbeträge eigener Aktien zurück. Die Aktienanzahl sank wegen hoher aktienbasierter Vergütung trotzdem nur moderat.
Die Rückkäufe waren damit weniger wertsteigernd, als die hohen Beträge zunächst vermuten lassen.
---
# Stoische Schlussfolgerung
Wir können nicht kontrollieren, ob der Kurs morgen steigt, weiter fällt oder jahrelang seitwärts läuft.
Wir können aber in den Maschinenraum sehen:
* Steigen Umsatz und EBIT?
* Bleiben die Margen stabil?
* Wird Gewinn in Cash umgewandelt?
* Trägt der Cashflow Investitionen, Zinsen und Dividenden?
* Bleibt die Bilanz robust?
* Hält die Ertragskraft je Aktie?
Bei Accenture zeigen die bisher vorliegenden Zahlen noch keinen wirtschaftlichen Absturz. Der Kurs und die operative Realität haben sich stark voneinander entfernt.
Nun muss sich diese Abweichung irgendwann auflösen. Entweder erkennt der Markt die Cash-Ertragskraft wieder an – oder die wirtschaftlichen Zahlen verschlechtern sich und bestätigen den Kursrückgang.
Wir müssen nicht erraten, welche Richtung der Ausgleich nimmt. Wir beobachten die wirtschaftliche Realität und handeln nach vorher festgelegten Regeln.
**Steigt die Ertragskraft weiter, können wir geduldig warten. Bricht sie strukturell, schützt uns die Risikoregel.**
Darauf beruht die Strategie:
**nicht auf Hoffnung, sondern auf Zahlen, Kontrolle und Konsequenz.**

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.