
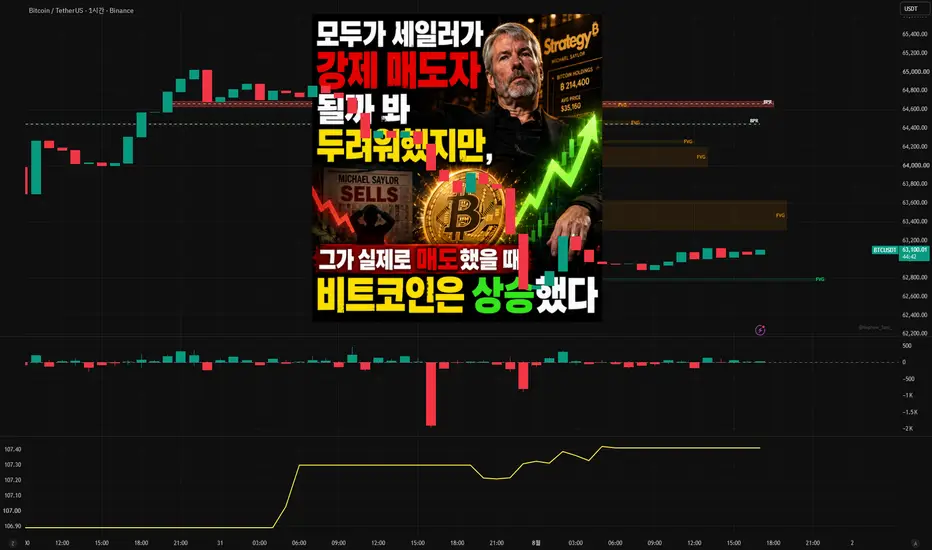
모두가 세일러가 강제 매도자가 될까 봐 두려워했지만, 그가 실제로 매도했을 때 비트코인은 상승했다
모두가 두려워하던 그 일이 실제로 벌어졌습니다. 그런데 비트코인은 올랐습니다
지난 몇 달간 이 시장을 짓눌렀던 가장 큰 공포, 다시 말해 "마이클 세일러가 결국 강제 매도자가 될 것이다"라는 시나리오는 이제 가설이 아닙니다. 실제로 일어났죠. 그런데 정작 그 일이 벌어진 뒤 비트코인은 떨어지지 않았습니다. 오히려 7월 한 달을 약 7.5% 상승으로 마감했습니다. 공포가 현실이 되었는데 가격이 버텼다면, 그 공포는 이미 가격에 다 들어가 있었다는 뜻입니다. 그리고 시장에서 가장 신뢰할 만한 바닥 신호는 언제나 "최악의 뉴스에 최소한으로 반응하는 순간"이었습니다.
실제로 무슨 일이 있었는지부터 정리해 드리겠습니다
스트래티지는 5월 말 처음으로 32개의 비트코인을 약 250만 달러에 팔았습니다. 전체 보유량의 0.004%, 그야말로 티끌 같은 물량이었죠. 회사 CEO 펑 르는 나중에 실적 발표에서 그 매각의 목적을 아주 솔직하게 설명했습니다. "시장에 예방접종을 하고 우리 프로세스를 테스트하기 위해서"였다고요. 실현 손실은 100만 달러였습니다.
그리고 6월 말부터 7월 초 사이, 훨씬 큰 매각이 나왔습니다. 3,588개, 금액으로 2억 1,600만 달러. 2020년 매집을 시작한 이래 단일 매각으로는 최대 규모였습니다. 평균 매도가는 6만 달러 부근이었고 실현 손실은 2억 300만 달러였죠. 6년간 "당신의 비트코인을 팔지 마라"를 외쳐온 사람의 회사가, 손실을 확정하면서 코인을 시장에 내놓은 겁니다. 이보다 더 완벽한 FUD 시나리오를 설계하기도 어렵습니다.
여기에 조건 하나가 더 붙었습니다. 6월 27일, 스트래티지의 엔터프라이즈 mNAV가 사상 처음으로 1 아래로 내려갔습니다. 회사의 시장가치가 자기가 들고 있는 비트코인 가치보다 낮아졌다는 뜻이죠. 이 회사의 매수 엔진은 프리미엄에 주식을 찍어 그 돈으로 코인을 사는 구조였습니다. 프리미엄이 사라지면 그 플라이휠은 그냥 멈춥니다. 즉 7월의 스트래티지는 "팔기 시작한 회사"인 동시에 "대규모로 살 수 없는 회사"였습니다.
그런데 가격은 왜 안 무너졌을까요
여기가 핵심입니다. 지난 2년간 시장의 지배적 서사는 "세일러가 마지막 매수자이고, 그가 멈추면 끝난다"였습니다. 그런데 7월은 그 서사를 통제된 조건에서 실험한 달이 되었습니다. 마지막 매수자가 매수를 멈췄고, 심지어 매도자로 전환했으며, 그 사실이 대문짝만하게 보도되었습니다. 그런데도 비트코인은 6월 저점 5만 7,700달러 부근에서 7월 중순 6만 6,000달러 위까지 올라갔고, 월간 상승으로 마감했습니다.
이건 단순한 안도 랠리가 아닙니다. 시장의 한계 매수자가 사실은 스트래티지가 아니었다는 것을 데이터로 증명한 사건입니다. 실제로 코인데스크에 인용된 애널리스트들의 설명도 같은 방향이었습니다. 6월 말에 레버리지 포지션이 대거 정리되면서 강제 매도의 연료 자체가 이미 소진되어 있었고, 그래서 7월의 금리 상승과 AI 주식 급락 같은 악재 속에서도 비트코인이 주식보다 오히려 잘 버텼다는 겁니다. 파는 사람이 이미 다 팔고 나간 시장은, 나쁜 뉴스가 나와도 팔 물량이 없습니다.
매각의 '성격'을 보시면 그림이 더 선명해집니다
강제 매도와 구조적 매도는 완전히 다른 사건입니다. 강제 매도는 채권자가 방아쇠를 당기는 것이고, 구조적 매도는 회사가 스스로 일정을 짜서 집행하는 겁니다. 7월 30일 발표된 2분기 실적을 보면 이게 어느 쪽인지 분명해집니다.
스트래티지의 2분기 비트코인 보유량은 전 분기 대비 11% 늘어 84만 6,000개가 되었습니다. 파는 와중에도 순증했다는 뜻이죠. 7월 매각 이후 현재 보유량은 84만 3,775개, 전체 비트코인 공급량의 약 4%입니다. 올해 판 물량을 다 합쳐도 보유량의 0.5%가 되지 않습니다. 동시에 총부채는 82억 달러에서 67억 달러로 18% 줄였고, 달러 준비금은 37억 5,000만 달러까지 쌓았습니다. 연간 우선주 배당 의무를 2.1년치 선제적으로 커버하는 규모입니다. 2분기에만 84억 달러를 조달했는데, 그중 55억 달러가 디지털 크레딧이었습니다.
정리하면 이렇습니다. 비트코인을 팔아 부채를 갚은 게 아니라, 부채를 줄이고 현금을 쌓으면서 배당 지급용으로 아주 얇게 코인을 썼습니다. 세일러는 아예 비트코인을 담보로 빌리지도, 새 변동성 상품을 만들지도 않겠다고 못 박았습니다. 주당 비트코인은 오히려 늘어 21만 824 사토시가 되었죠. 보유자 관점에서 보면 이건 후퇴가 아니라 자본구조 정비입니다. 덤으로 185억 달러 규모의 미실현 손실이 쌓여 있어, 향후 54억 달러의 세제 혜택 여력까지 확보된 상태입니다.
그리고 수급이 조용히 바뀌고 있습니다
같은 기간의 온체인·자금 흐름 데이터도 같은 이야기를 합니다. 7월 14일부터 22일까지 미국 현물 비트코인 ETF는 7거래일 연속으로 총 9억 8,120만 달러를 순유입했습니다. 8주간 이어지던 유출 흐름이 이때 끊겼습니다. 산티멘트 데이터로 10개에서 1만 개를 보유한 고래 지갑들은 8일 만에 1만 9,696개를 추가로 사들였고, 거래소에 남아 있는 비트코인은 6개월 동안 약 7만 8,000개가 빠져나가 278만 3,000개에서 270만 5,000개로 줄었습니다. 미결제약정은 465억 달러 수준까지 축소되어 있습니다.
21셰어즈는 6월 한 달 19% 하락 구간에서 수익 상태 보유자 비율이 50% 아래로 내려갔는데도 고래 매집이 오히려 증가했다는 점을 짚었습니다. 과거 이런 조합, 그러니까 다수가 손실 상태인데 큰손이 사는 조합이 나타났던 시점은 2020년 3월 코로나 폭락과 2022년 4분기 FTX 사태 직후였습니다. 스위스블록은 현재 국면을 '강세 전환'이라 부르면서, 직전 사례에서 이 구간이 40일 지속된 뒤 회복이 시작됐고 지금은 30일째라고 설명했습니다.
그래서 무엇이 남았을까요
시장은 항상 두 가지를 구분하지 못합니다. '나쁜 소식'과 '이미 알려진 나쁜 소식'이죠. 세일러의 매도는 지난 1년 내내 모두가 상상하고, 계산하고, 미리 팔았던 사건입니다. 그 사건이 실제로 도착했을 때 남은 매도 물량이 없었다는 사실이야말로 지금 시장이 우리에게 준 가장 정직한 정보입니다.
물론 확인이 필요합니다. 6만 8,000달러 부근은 최근 5개월 매수자들의 평균 단가가 몰려 있는 구간이라 저항으로 작동하고 있고, ETF의 연간 누적 순유출도 아직 남아 있습니다. 다만 그 확인 조건들은 하나씩 좁혀지는 중입니다. ETF 흐름은 이미 방향을 틀었고, 스트래티지는 9월 8일을 목표로 우선주를 액면가로 되돌리는 10억 달러 규모의 자사주 매입 프로그램을 가동 중이며, 매도 압력의 원천이던 레버리지는 대부분 청산된 상태입니다.
가장 무서운 매도자가 실제로 팔았습니다. 그리고 시장은 그걸 소화했습니다. 시장이 두려워하던 유령이 문을 열고 들어왔는데 아무 일도 일어나지 않았다면, 남은 건 유령이 사라진 방입니다.
본 내용은 정보 제공을 목적으로 하며 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
모두가 두려워하던 그 일이 실제로 벌어졌습니다. 그런데 비트코인은 올랐습니다
지난 몇 달간 이 시장을 짓눌렀던 가장 큰 공포, 다시 말해 "마이클 세일러가 결국 강제 매도자가 될 것이다"라는 시나리오는 이제 가설이 아닙니다. 실제로 일어났죠. 그런데 정작 그 일이 벌어진 뒤 비트코인은 떨어지지 않았습니다. 오히려 7월 한 달을 약 7.5% 상승으로 마감했습니다. 공포가 현실이 되었는데 가격이 버텼다면, 그 공포는 이미 가격에 다 들어가 있었다는 뜻입니다. 그리고 시장에서 가장 신뢰할 만한 바닥 신호는 언제나 "최악의 뉴스에 최소한으로 반응하는 순간"이었습니다.
실제로 무슨 일이 있었는지부터 정리해 드리겠습니다
스트래티지는 5월 말 처음으로 32개의 비트코인을 약 250만 달러에 팔았습니다. 전체 보유량의 0.004%, 그야말로 티끌 같은 물량이었죠. 회사 CEO 펑 르는 나중에 실적 발표에서 그 매각의 목적을 아주 솔직하게 설명했습니다. "시장에 예방접종을 하고 우리 프로세스를 테스트하기 위해서"였다고요. 실현 손실은 100만 달러였습니다.
그리고 6월 말부터 7월 초 사이, 훨씬 큰 매각이 나왔습니다. 3,588개, 금액으로 2억 1,600만 달러. 2020년 매집을 시작한 이래 단일 매각으로는 최대 규모였습니다. 평균 매도가는 6만 달러 부근이었고 실현 손실은 2억 300만 달러였죠. 6년간 "당신의 비트코인을 팔지 마라"를 외쳐온 사람의 회사가, 손실을 확정하면서 코인을 시장에 내놓은 겁니다. 이보다 더 완벽한 FUD 시나리오를 설계하기도 어렵습니다.
여기에 조건 하나가 더 붙었습니다. 6월 27일, 스트래티지의 엔터프라이즈 mNAV가 사상 처음으로 1 아래로 내려갔습니다. 회사의 시장가치가 자기가 들고 있는 비트코인 가치보다 낮아졌다는 뜻이죠. 이 회사의 매수 엔진은 프리미엄에 주식을 찍어 그 돈으로 코인을 사는 구조였습니다. 프리미엄이 사라지면 그 플라이휠은 그냥 멈춥니다. 즉 7월의 스트래티지는 "팔기 시작한 회사"인 동시에 "대규모로 살 수 없는 회사"였습니다.
그런데 가격은 왜 안 무너졌을까요
여기가 핵심입니다. 지난 2년간 시장의 지배적 서사는 "세일러가 마지막 매수자이고, 그가 멈추면 끝난다"였습니다. 그런데 7월은 그 서사를 통제된 조건에서 실험한 달이 되었습니다. 마지막 매수자가 매수를 멈췄고, 심지어 매도자로 전환했으며, 그 사실이 대문짝만하게 보도되었습니다. 그런데도 비트코인은 6월 저점 5만 7,700달러 부근에서 7월 중순 6만 6,000달러 위까지 올라갔고, 월간 상승으로 마감했습니다.
이건 단순한 안도 랠리가 아닙니다. 시장의 한계 매수자가 사실은 스트래티지가 아니었다는 것을 데이터로 증명한 사건입니다. 실제로 코인데스크에 인용된 애널리스트들의 설명도 같은 방향이었습니다. 6월 말에 레버리지 포지션이 대거 정리되면서 강제 매도의 연료 자체가 이미 소진되어 있었고, 그래서 7월의 금리 상승과 AI 주식 급락 같은 악재 속에서도 비트코인이 주식보다 오히려 잘 버텼다는 겁니다. 파는 사람이 이미 다 팔고 나간 시장은, 나쁜 뉴스가 나와도 팔 물량이 없습니다.
매각의 '성격'을 보시면 그림이 더 선명해집니다
강제 매도와 구조적 매도는 완전히 다른 사건입니다. 강제 매도는 채권자가 방아쇠를 당기는 것이고, 구조적 매도는 회사가 스스로 일정을 짜서 집행하는 겁니다. 7월 30일 발표된 2분기 실적을 보면 이게 어느 쪽인지 분명해집니다.
스트래티지의 2분기 비트코인 보유량은 전 분기 대비 11% 늘어 84만 6,000개가 되었습니다. 파는 와중에도 순증했다는 뜻이죠. 7월 매각 이후 현재 보유량은 84만 3,775개, 전체 비트코인 공급량의 약 4%입니다. 올해 판 물량을 다 합쳐도 보유량의 0.5%가 되지 않습니다. 동시에 총부채는 82억 달러에서 67억 달러로 18% 줄였고, 달러 준비금은 37억 5,000만 달러까지 쌓았습니다. 연간 우선주 배당 의무를 2.1년치 선제적으로 커버하는 규모입니다. 2분기에만 84억 달러를 조달했는데, 그중 55억 달러가 디지털 크레딧이었습니다.
정리하면 이렇습니다. 비트코인을 팔아 부채를 갚은 게 아니라, 부채를 줄이고 현금을 쌓으면서 배당 지급용으로 아주 얇게 코인을 썼습니다. 세일러는 아예 비트코인을 담보로 빌리지도, 새 변동성 상품을 만들지도 않겠다고 못 박았습니다. 주당 비트코인은 오히려 늘어 21만 824 사토시가 되었죠. 보유자 관점에서 보면 이건 후퇴가 아니라 자본구조 정비입니다. 덤으로 185억 달러 규모의 미실현 손실이 쌓여 있어, 향후 54억 달러의 세제 혜택 여력까지 확보된 상태입니다.
그리고 수급이 조용히 바뀌고 있습니다
같은 기간의 온체인·자금 흐름 데이터도 같은 이야기를 합니다. 7월 14일부터 22일까지 미국 현물 비트코인 ETF는 7거래일 연속으로 총 9억 8,120만 달러를 순유입했습니다. 8주간 이어지던 유출 흐름이 이때 끊겼습니다. 산티멘트 데이터로 10개에서 1만 개를 보유한 고래 지갑들은 8일 만에 1만 9,696개를 추가로 사들였고, 거래소에 남아 있는 비트코인은 6개월 동안 약 7만 8,000개가 빠져나가 278만 3,000개에서 270만 5,000개로 줄었습니다. 미결제약정은 465억 달러 수준까지 축소되어 있습니다.
21셰어즈는 6월 한 달 19% 하락 구간에서 수익 상태 보유자 비율이 50% 아래로 내려갔는데도 고래 매집이 오히려 증가했다는 점을 짚었습니다. 과거 이런 조합, 그러니까 다수가 손실 상태인데 큰손이 사는 조합이 나타났던 시점은 2020년 3월 코로나 폭락과 2022년 4분기 FTX 사태 직후였습니다. 스위스블록은 현재 국면을 '강세 전환'이라 부르면서, 직전 사례에서 이 구간이 40일 지속된 뒤 회복이 시작됐고 지금은 30일째라고 설명했습니다.
그래서 무엇이 남았을까요
시장은 항상 두 가지를 구분하지 못합니다. '나쁜 소식'과 '이미 알려진 나쁜 소식'이죠. 세일러의 매도는 지난 1년 내내 모두가 상상하고, 계산하고, 미리 팔았던 사건입니다. 그 사건이 실제로 도착했을 때 남은 매도 물량이 없었다는 사실이야말로 지금 시장이 우리에게 준 가장 정직한 정보입니다.
물론 확인이 필요합니다. 6만 8,000달러 부근은 최근 5개월 매수자들의 평균 단가가 몰려 있는 구간이라 저항으로 작동하고 있고, ETF의 연간 누적 순유출도 아직 남아 있습니다. 다만 그 확인 조건들은 하나씩 좁혀지는 중입니다. ETF 흐름은 이미 방향을 틀었고, 스트래티지는 9월 8일을 목표로 우선주를 액면가로 되돌리는 10억 달러 규모의 자사주 매입 프로그램을 가동 중이며, 매도 압력의 원천이던 레버리지는 대부분 청산된 상태입니다.
가장 무서운 매도자가 실제로 팔았습니다. 그리고 시장은 그걸 소화했습니다. 시장이 두려워하던 유령이 문을 열고 들어왔는데 아무 일도 일어나지 않았다면, 남은 건 유령이 사라진 방입니다.
본 내용은 정보 제공을 목적으로 하며 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.