
El mercado afronta una semana especialmente sensible, con el precio del petróleo acercándose de nuevo a los 100 dólares por barril y aumentando el temor a que el repunte de los costes energéticos termine trasladándose a la inflación. Este escenario introduce un nuevo riesgo para los bancos centrales: un shock de oferta energética que puede dificultar el proceso de desinflación.
El problema para los mercados no es únicamente el impacto directo del petróleo sobre los precios de la gasolina y la energía. Un petróleo más caro también eleva el riesgo de que la inflación permanezca elevada durante más tiempo.
Aunque algunos miembros de la Reserva Federal consideran que, hasta ahora, el incremento de los precios energéticos no se ha trasladado de forma significativa a la inflación subyacente, el propio Christopher Waller ha reconocido que los precios de la energía constituyen uno de los principales riesgos al alza para la inflación.
Este contexto está teniendo una repercusión directa sobre el mercado de deuda estadounidense. Los rendimientos de los Treasury han repuntado, especialmente en la parte corta de la curva. El rendimiento del bono a dos años se encuentra en niveles máximos desde enero de 2025, reflejando que los inversores están incorporando una mayor probabilidad de que la Reserva Federal mantenga una política monetaria restrictiva o incluso vuelva a subir los tipos de interés. El mercado está descontando actualmente alrededor de un 58% de probabilidad de una subida de 25 puntos básicos en la reunión del 15-16 de septiembre.
La situación es particularmente relevante porque el mercado había comenzado a esperar una política monetaria más expansiva. Sin embargo, los recientes comentarios del presidente de la Fed, Kevin Warsh, y posteriormente las declaraciones de otros miembros del FOMC han puesto nuevamente sobre la mesa la posibilidad de una subida de tipos.
La consecuencia inmediata de esta combinación de petróleo más caro, inflación potencialmente más persistente y mayores expectativas de tipos es un aumento de los rendimientos reales y nominales de la deuda estadounidense. Y esto tiene una segunda derivada importante: favorece al dólar. El índice dólar se mantiene así respaldado por el diferencial de tipos y por la búsqueda de activos considerados refugio en un entorno de mayor incertidumbre.
Todo ello está deteriorando progresivamente el sentimiento de riesgo. y el resultado es una presión vendedora sobre los índices, especialmente cuando este movimiento coincide con un dólar fuerte y un aumento de la incertidumbre geopolítica.
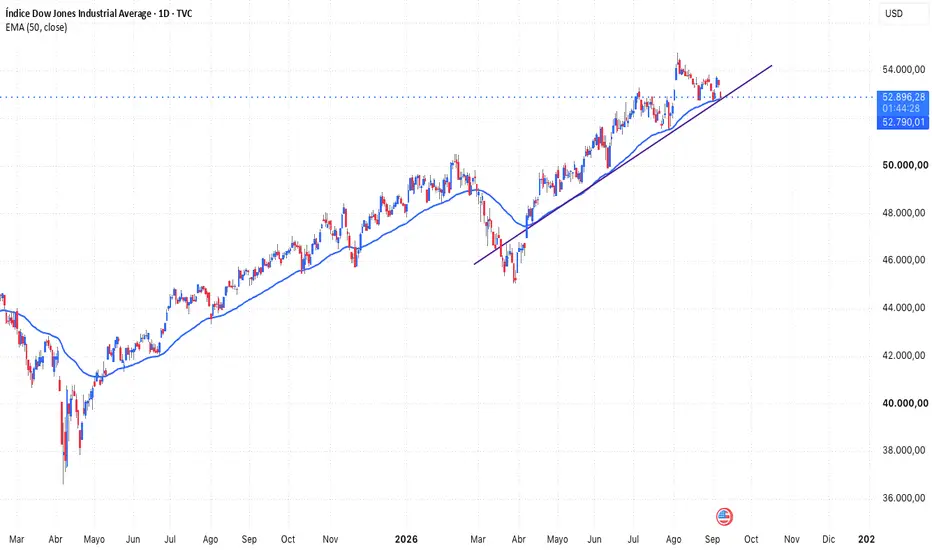
En este contexto, el Dow Jones está mostrando una especial vulnerabilidad. El índice ha sufrido una corrección significativa y técnicamente se aproxima a una zona de soporte relevante, situada en torno a la media exponencial de 50 sesiones y a la última directriz alcista que viene definiendo la tendencia desde los mínimos anteriores.
La zona de 52.700-52.800 puntos adquiere, por tanto, especial importancia desde el punto de vista técnico. Una pérdida clara de este soporte y, especialmente, un cierre diario por debajo de la directriz alcista podría confirmar un deterioro adicional y abrir la puerta a una corrección hacia niveles inferiores.
La clave de esta semana estará, por tanto, en los datos de inflación estadounidenses. El jueves se conocerá el PPI y el viernes el IPC, este último especialmente relevante porque será uno de los últimos datos importantes que tendrá la Reserva Federal antes de su reunión del 15-16 de septiembre. Precisamente Waller ha señalado que el próximo informe de inflación será determinante para decidir si respalda una subida de tipos.
Miguel A. Rodriguez
Latam Regional Market Strategist - TabTrade-

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.