
 Britisches Pfund / Japanischer Yen
Ausbildung
Jak kontrolować ryzyko? Kilka trików zarządzania ryzykiem
Zarządzanie ryzykiem jest fundamentem w ekosystemie inwestycji, a posiadanie absolutnej kontroli nad kapitałem często jest pomijane. Dziś pokażę wam coś nowego: Jak utrzymać ten sam procent zysków lub strat ustalony przez nasz plan tradingowy we wszystkich okolicznościach.
Kiedy lewar jest absolutnie konieczny?
Lewar jest niezbędny, gdy chcemy handlować w warunkach niskiej zmienności, gdzie małe wahania ceny nie byłyby w stanie przełożyć się na konsekwentne zyski.
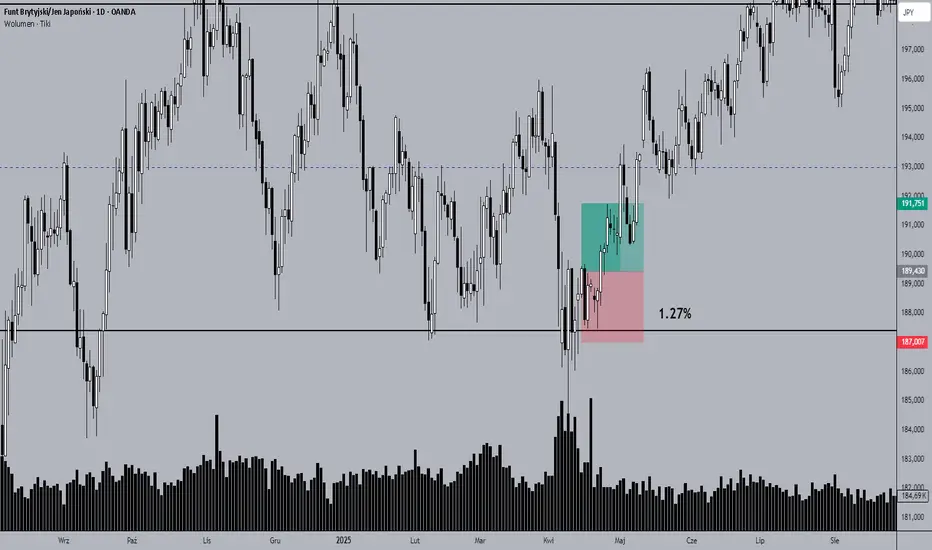
Na przykład pary walutowe charakteryzują się niską zmiennością i w operacji, którą zarejestrowałem na moim profilu hiszpańskojęzycznym 22 kwietnia na GBP/JPY, mogłem wcześniej obliczyć, że od punktu wejścia do Stop Loss (SL) istniał ruch o wartości 1,27 %. Bez lewarowania handel tym byłoby fatalną decyzją. Oznaczałoby to, że przy stosunku ryzyka do zysku 1:1 bylibyśmy gotowi zyskać lub stracić zaledwie 1,27 %. Na większości platform same prowizje by nas oskubały. Jednak mądrze użyty lewar zmienia wszystko.
Gdybym był gotów stracić tylko 15 % wartości swojej pozycji, wystarczyło podzielić 15 % przez 1,27 %, aby poznać potrzebny lewar.
Lewar = % straty, którą jestem gotów ponieść / % zmienności od punktu wejścia do punktu wyjścia (SL)
15 % / 1,27 % = 11,81
Dzięki lewarowi (11×) osiągnąłbym dokładnie te zyski (lub straty), które wcześniej ustaliłem (około 15 %), niezależnie od tego, czy aktywowałby się mój SL, czy TP.
Kiedy nie używać lewarowania?
Na rysunku 1 pokazuję analizę (Tesla), którą opublikowałem 2 maja na moim hiszpańskojęzycznym profilu. Procent zmienności od punktu wejścia do SL w mojej operacji wynosił 23,38 %. Tak wysoki procent ruchu sprawia, że lewarowanie jest całkowicie niepotrzebne, biorąc pod uwagę, że zgodnie z moim planem tradingowym chcę utrzymywać straty pod kontrolą (15 % na operację). Stosunek ryzyka do zysku 1:1 oznaczałby, że bez lewarowania narażałbym się na zysk lub stratę w wysokości 23,38 % zainwestowanego kapitału.
Rysunek 1

Jak utrzymać moje 15 % straty na aktywie o wysokiej zmienności?
W przykładzie Tesli, gdzie zmienność jest wysoka, rozwiązanie jest proste: zmniejszyć procent kapitału inwestowanego w pozycję.
W tym celu wystarczy odjąć 23,38 % od 15 % (procent straty, jaki jestem gotów ponieść na operację), a następnie odjąć otrzymany wynik od naszej kwoty na operację.
23,38 % - 15 % = 8,38 %
Załóżmy, że używam kwoty 200 dolarów na operację.
Aby obliczyć 8,38 % z 200, wystarczy pomnożyć 200 × 8,38 / 100. Dzięki temu prostemu obliczeniu ustalimy, że 8,38 % to około 16,76 $ z 200 $. Następnie odejmujemy tę wartość od 200 $:
200 −16,76= 183,24 $
Podsumowując: jeśli zmniejszymy kwotę na operację do 183,24 $, to niezależnie od tego, czy Tesla wzrośnie czy spadnie o 23,38 %, i tak zarobimy lub stracimy dokładnie 15 % z 200 $, dzięki czemu będziemy przestrzegać naszej zarządzania ryzykiem.
Wnioski
Uważam, że zarządzanie ryzykiem jest najsłabszym punktem większości inwestorów. Moim zamiarem było pokazanie na praktycznych przykładach, jak w prosty sposób można realizować operacje z pełnym poszanowaniem parametrów planu tradingowego.
Dziękuję za poświęcony czas
Kiedy lewar jest absolutnie konieczny?
Lewar jest niezbędny, gdy chcemy handlować w warunkach niskiej zmienności, gdzie małe wahania ceny nie byłyby w stanie przełożyć się na konsekwentne zyski.
Na przykład pary walutowe charakteryzują się niską zmiennością i w operacji, którą zarejestrowałem na moim profilu hiszpańskojęzycznym 22 kwietnia na GBP/JPY, mogłem wcześniej obliczyć, że od punktu wejścia do Stop Loss (SL) istniał ruch o wartości 1,27 %. Bez lewarowania handel tym byłoby fatalną decyzją. Oznaczałoby to, że przy stosunku ryzyka do zysku 1:1 bylibyśmy gotowi zyskać lub stracić zaledwie 1,27 %. Na większości platform same prowizje by nas oskubały. Jednak mądrze użyty lewar zmienia wszystko.
Gdybym był gotów stracić tylko 15 % wartości swojej pozycji, wystarczyło podzielić 15 % przez 1,27 %, aby poznać potrzebny lewar.
Lewar = % straty, którą jestem gotów ponieść / % zmienności od punktu wejścia do punktu wyjścia (SL)
15 % / 1,27 % = 11,81
Dzięki lewarowi (11×) osiągnąłbym dokładnie te zyski (lub straty), które wcześniej ustaliłem (około 15 %), niezależnie od tego, czy aktywowałby się mój SL, czy TP.
Kiedy nie używać lewarowania?
Na rysunku 1 pokazuję analizę (Tesla), którą opublikowałem 2 maja na moim hiszpańskojęzycznym profilu. Procent zmienności od punktu wejścia do SL w mojej operacji wynosił 23,38 %. Tak wysoki procent ruchu sprawia, że lewarowanie jest całkowicie niepotrzebne, biorąc pod uwagę, że zgodnie z moim planem tradingowym chcę utrzymywać straty pod kontrolą (15 % na operację). Stosunek ryzyka do zysku 1:1 oznaczałby, że bez lewarowania narażałbym się na zysk lub stratę w wysokości 23,38 % zainwestowanego kapitału.
Rysunek 1
Jak utrzymać moje 15 % straty na aktywie o wysokiej zmienności?
W przykładzie Tesli, gdzie zmienność jest wysoka, rozwiązanie jest proste: zmniejszyć procent kapitału inwestowanego w pozycję.
W tym celu wystarczy odjąć 23,38 % od 15 % (procent straty, jaki jestem gotów ponieść na operację), a następnie odjąć otrzymany wynik od naszej kwoty na operację.
23,38 % - 15 % = 8,38 %
Załóżmy, że używam kwoty 200 dolarów na operację.
Aby obliczyć 8,38 % z 200, wystarczy pomnożyć 200 × 8,38 / 100. Dzięki temu prostemu obliczeniu ustalimy, że 8,38 % to około 16,76 $ z 200 $. Następnie odejmujemy tę wartość od 200 $:
200 −16,76= 183,24 $
Podsumowując: jeśli zmniejszymy kwotę na operację do 183,24 $, to niezależnie od tego, czy Tesla wzrośnie czy spadnie o 23,38 %, i tak zarobimy lub stracimy dokładnie 15 % z 200 $, dzięki czemu będziemy przestrzegać naszej zarządzania ryzykiem.
Wnioski
Uważam, że zarządzanie ryzykiem jest najsłabszym punktem większości inwestorów. Moim zamiarem było pokazanie na praktycznych przykładach, jak w prosty sposób można realizować operacje z pełnym poszanowaniem parametrów planu tradingowego.
Dziękuję za poświęcony czas

Análisis, redes sociales y herramientas
oldwave96-informe-t-view.grok.me
oldwave96-informe-t-view.grok.me
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.