

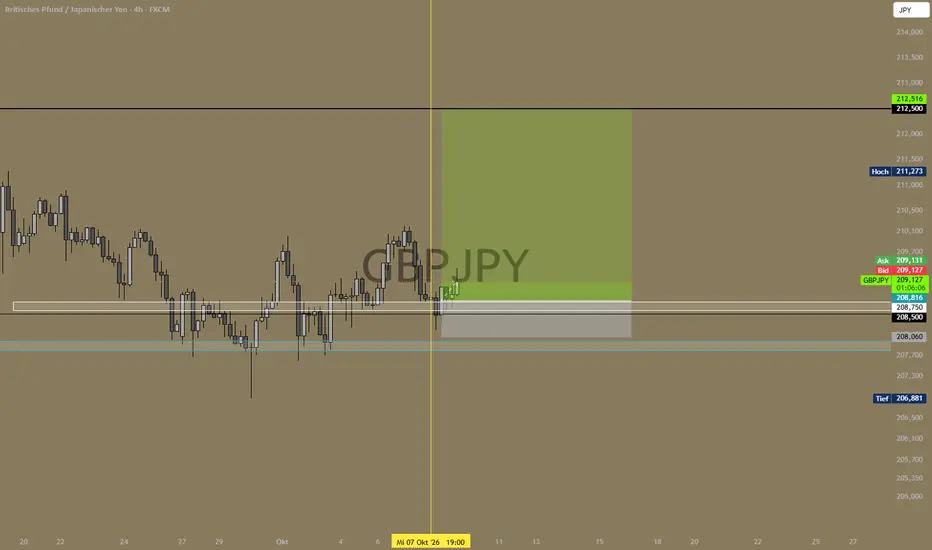
Bias: Long -> 212,5 | Fokus: Oktober/November 2026
Ich sehe bei GBP/JPY ein interessantes Longfenster. Meine Idee verbindet das saisonale Erholungspotenzial, die unterschiedliche Positionierung in Pfund und Yen sowie die zuletzt überwiegend positiven britischen Datenüberraschungen.
Dabei habe ich mich bereits am unteren Bereich der aktuellen Range positionieren. Ein großer Ausbruch im Pfund wäre ein möglicher zusätzlicher Impuls
für diesen Trade reicht mir zunächst eine Erholung des Pfunds gegenüber einem schwächeren Yen.
1. Saisonalität: Erholungsfenster nach dem schwachen Spätsommer
Die saisonale Auswertung von GBP/JPY zeigt nach der schwächeren Phase im Spätsommer ein interessantes Erholungsfenster im Oktober/November. Das passt für mich zu der Idee, im unteren Rangebereich nach einer Longpositionierung zu suchen.
Die Verläufe sind innerhalb des Oktobers allerdings uneinheitlich. Ich leite daraus eine mögliche Erholungsphase ab, keinen durchgehend steigenden Oktober. Entscheidend ist für mich die Kombination aus dem saisonalen Zeitfenster und der Positionierung nahe den jüngsten Tiefs.

2. Die Währungen getrennt: GBP-Erholung und JPY-Schwäche
Auch die getrennten Futures-Auswertungen interessieren mich: Im markierten Fenster suche ich beim Pfund die saisonale Gegenbewegung nach oben, während der Yen-Verlauf eher auf weitere Schwäche hindeutet.
Die Futures sind jeweils in US-Dollar je Währungseinheit notiert. Ein steigender Pfund-Future und ein fallender Yen-Future passen deshalb grundsätzlich zu einem steigenden GBP/JPY.
Meine Idee ist damit eine relative Bewegung: Das Pfund soll gegenüber dem Yen stärker werden.

3. COT: Unterschiedliche Positionierung in GBP und JPY
Zur Einordnung der Farben: Im linken GBP-Chart sind die Commercials schwarz und die großen Spekulanten weiß. Rechts beim Yen sind die Commercials grün und die großen Spekulanten weiß. Die rote Linie zeigt jeweils die Non-Reportables.
GBP: Commercial-Aufbau bei konsolidierendem Preis
Seit dem vergangenen Jahr haben die Commercials ihre Nettoposition deutlich von negativ zu positiv verschoben. Zum 29. September liegen sie bei +100.882 Kontrakten netto long. Die großen Spekulanten stehen dagegen bei −91.075 Kontrakten netto short.
Der Pfund-Future hat seit dem Frühjahr 2025 über weite Strecken konsolidiert. Für mich ist besonders interessant, dass aus der hohen spekulativen Shortpositionierung bislang kein nachhaltiger Bruch der gesamten Range entstanden ist.
Ich interpretiere diese Widerstandsfähigkeit zusammen mit dem Commercial-Aufbau als Argument dafür, mich eher an den unteren Bereichen zu positionieren. Sollte der Preis wieder steigen, könnten Short-Eindeckungen die Bewegung zusätzlich unterstützen. Ein späterer Ausbruch über die Rangehochs bleibt dabei eine Möglichkeit.
JPY: Deutlicher Umschwung der Commercials
Beim Yen ist das Bild anders. Nach der hohen positiven Nettopositionierung im Sommer haben die Commercials ihre Nettolongposition stark reduziert und sind inzwischen bei −55.985 Kontrakten netto short. Die großen Spekulanten liegen auf der Gegenseite bei +55.440 Kontrakten netto long.
Die jüngste Yen-Erholung hat bisher keinen überzeugenden Wechsel des größeren Abwärtstrends gebracht. Ich lese die Veränderung der Commercial-Positionierung zusammen mit dieser Preisstruktur als Argument für weitere Yen-Schwäche.
Ein erneuter Test und möglicherweise eine Unterschreitung der Tiefzone um 0,0060 USD je Yen im Future gehören deshalb zu meinem Szenario.
Commercials sichern Geschäftsrisiken ab. Ihre Nettoposition ist damit kein unmittelbarer Richtungsauftrag. Auch die gegenläufigen Nettopositionen der Gruppen sind rechnerisch miteinander verbunden. Mein Signal entsteht aus der Verbindung von Positionierung, Preisverhalten und Saisonalität.

4. Retail-Vergleich: Das deutlichere Kontrasignal liegt beim Pfund
Die im Indikator als „Retail“ bezeichneten Non-Reportables stehen beim Pfund mit −9.807 Kontrakten netto short. Diese negative Positionierung nutze ich als ergänzendes Kontrasignal für meine Longidee.
Beim Yen gab es zuletzt einen schnellen Wechsel von ungefähr −8.000 auf zwischenzeitlich rund +4.000 Kontrakte. Der jüngste Stand liegt jedoch wieder nahe null, bei +545 Kontrakten. Eine extreme bullische Positionierung dieser Gruppe sehe ich aktuell also nicht.
Für mich stützt dieser Vergleich vor allem die GBP-Seite. Die Erwartung weiterer Yen-Schwäche leite ich stärker aus dem saisonalen Verlauf und dem Zusammenspiel von COT und Preisstruktur ab.
Non-Reportables sind die rechnerisch verbleibenden Positionen außerhalb der meldepflichtigen Bestände. Diese Gruppe bildet keine reine Kleinanlegerstatistik ab.

5. Großbritannien: Positive Überraschungen und hartnäckige Inflation
Meine britische Datenübersicht zeigt überwiegend positive Überraschungen bei Wirtschaftsaktivität und Konsum. Dazu gehören BIP, Einzelhandelsumsätze, Konsumentenvertrauen und die aufgeführten Industrie- und Handelsdaten. Die PMI-Veröffentlichungen waren dagegen etwas schwächer als erwartet.
Das britische BIP wuchs im Juli um 0,4 % gegenüber dem Vormonat. Die Einzelhandelsumsätze stiegen im August real um 0,5 %. Für mich spricht das für mehr Widerstandsfähigkeit, als die zuvor vorsichtigeren Erwartungen nahegelegt hatten.
Gleichzeitig stieg die jährliche CPI-Inflation im August von 2,9 % auf 3,1 % und liegt weiter über dem Ziel von 2 %. Die Bank of England hielt ihren Leitzins im September bei 3,75 %; drei der neun Mitglieder wollten bereits auf 4,00 % erhöhen.
Der Arbeitsmarkt bleibt dabei die schwächere Seite. Die im September veröffentlichten Daten zeigen eine Arbeitslosenquote von 4,9 % für Mai bis Juli, gegenüber dem vorherigen Dreimonatszeitraum weitgehend unverändert.
Meine Einschätzung bleibt deshalb: Die BoE hat Gründe, ihre Zinsen zunächst hochzuhalten. Bei anhaltendem Inflationsdruck bleibt auch eine weitere Straffung möglich. Dieses Umfeld kann das Pfund unterstützen.
6. Japan und Carry: Auf die relative Zinspolitik kommt es an
Die japanische Datenübersicht zeigt mehrere negative Überraschungen, unter anderem bei Einzelhandel, Industrieproduktion und Handelsbilanz. Ich vergleiche hier das Überraschungsmomentum; daraus folgt kein allgemeiner Einbruch der japanischen Wirtschaft.
Auch Japan hat Inflationsdruck. Die Bank of Japan erhöhte ihren kurzfristigen Leitzins im September auf etwa 1,25 % und stellt bei entsprechender Datenentwicklung weitere Erhöhungen in Aussicht.
Trotzdem liegt der britische Leitzins aktuell um 2,50 Prozentpunkte darüber. Für meine Idee zählt, wie sich diese Differenz und die Erwartungen an den weiteren Zinsverlauf entwickeln.
Die Diskussion über eine Auflösung von Yen-Carry-Trades behalte ich im Blick. COT-Daten erfassen Futures-Positionen, nicht sämtliche weltweit über Yen finanzierten Geschäfte. Ein breiter Carry-Unwind könnte den Yen stärken und wäre ein wesentlicher Gegenwind für diesen Longtrade.
CHF als ergänzende Hypothese
Sollten erwartete CHF-Finanzierungskosten relativ zu Yen-Finanzierungen deutlich steigen, könnte der Yen für neue Carry-Finanzierungen attraktiver werden. Zusätzliche Yen-Verkäufe wären dann ein möglicher Belastungsfaktor.
Aktuell steht der SNB-Leitzins allerdings bei 0 % und damit unter dem japanischen Satz. Eine kleine Schweizer Zinserhöhung allein würde den Yen deshalb noch nicht zur günstigeren Alternative machen. Diese mögliche Verschiebung bleibt für mich eine Nebenhypothese.
7. Mein GBP/JPY-Szenario
Ich bevorzuge im markierten unteren Bereich um 208,50–208,82 JPY eine Longpositionierung. Die im Chart eingezeichnete Marke um 212,50 JPY dient mir als erste Orientierung für eine Erholung.
Meine Erwartung ist, dass das Pfund wieder an Stärke gewinnt, während die jüngste Yen-Erholung ausläuft. Dafür verbinde ich das saisonale Fenster, den Commercial-Aufbau und die Widerstandsfähigkeit beim Pfund mit dem veränderten Positionierungsbild beim Yen.
Ein nachhaltiger Bruch der unteren GBP/JPY-Zone oder eine starke Yen-Aufwertung infolge schnellerer BoJ-Straffung beziehungsweise eines Carry-Unwinds würde gegen dieses Szenario sprechen.
Mein Bias bleibt damit Long für das Oktober/November-Fenster.
Datenbasis: Kurs- und Indikatorbilder vom 08.10.2026; COT-Legacy, Futures-only, Berichtsstichtag 29.09.2026. Die wirtschaftliche Einordnung berücksichtigt die bis zum 08.10.2026 veröffentlichten Daten.
Transparenzhinweis: Die Handelsidee und meine Markteinschätzung basieren auf eigener Recherche. KI wurde zur sprachlichen Überarbeitung und übersichtlichen Strukturierung des Textes sowie zum Abgleich einzelner Fakten eingesetzt.
Ich sehe bei GBP/JPY ein interessantes Longfenster. Meine Idee verbindet das saisonale Erholungspotenzial, die unterschiedliche Positionierung in Pfund und Yen sowie die zuletzt überwiegend positiven britischen Datenüberraschungen.
Dabei habe ich mich bereits am unteren Bereich der aktuellen Range positionieren. Ein großer Ausbruch im Pfund wäre ein möglicher zusätzlicher Impuls
für diesen Trade reicht mir zunächst eine Erholung des Pfunds gegenüber einem schwächeren Yen.
1. Saisonalität: Erholungsfenster nach dem schwachen Spätsommer
Die saisonale Auswertung von GBP/JPY zeigt nach der schwächeren Phase im Spätsommer ein interessantes Erholungsfenster im Oktober/November. Das passt für mich zu der Idee, im unteren Rangebereich nach einer Longpositionierung zu suchen.
Die Verläufe sind innerhalb des Oktobers allerdings uneinheitlich. Ich leite daraus eine mögliche Erholungsphase ab, keinen durchgehend steigenden Oktober. Entscheidend ist für mich die Kombination aus dem saisonalen Zeitfenster und der Positionierung nahe den jüngsten Tiefs.
2. Die Währungen getrennt: GBP-Erholung und JPY-Schwäche
Auch die getrennten Futures-Auswertungen interessieren mich: Im markierten Fenster suche ich beim Pfund die saisonale Gegenbewegung nach oben, während der Yen-Verlauf eher auf weitere Schwäche hindeutet.
Die Futures sind jeweils in US-Dollar je Währungseinheit notiert. Ein steigender Pfund-Future und ein fallender Yen-Future passen deshalb grundsätzlich zu einem steigenden GBP/JPY.
Meine Idee ist damit eine relative Bewegung: Das Pfund soll gegenüber dem Yen stärker werden.
3. COT: Unterschiedliche Positionierung in GBP und JPY
Zur Einordnung der Farben: Im linken GBP-Chart sind die Commercials schwarz und die großen Spekulanten weiß. Rechts beim Yen sind die Commercials grün und die großen Spekulanten weiß. Die rote Linie zeigt jeweils die Non-Reportables.
GBP: Commercial-Aufbau bei konsolidierendem Preis
Seit dem vergangenen Jahr haben die Commercials ihre Nettoposition deutlich von negativ zu positiv verschoben. Zum 29. September liegen sie bei +100.882 Kontrakten netto long. Die großen Spekulanten stehen dagegen bei −91.075 Kontrakten netto short.
Der Pfund-Future hat seit dem Frühjahr 2025 über weite Strecken konsolidiert. Für mich ist besonders interessant, dass aus der hohen spekulativen Shortpositionierung bislang kein nachhaltiger Bruch der gesamten Range entstanden ist.
Ich interpretiere diese Widerstandsfähigkeit zusammen mit dem Commercial-Aufbau als Argument dafür, mich eher an den unteren Bereichen zu positionieren. Sollte der Preis wieder steigen, könnten Short-Eindeckungen die Bewegung zusätzlich unterstützen. Ein späterer Ausbruch über die Rangehochs bleibt dabei eine Möglichkeit.
JPY: Deutlicher Umschwung der Commercials
Beim Yen ist das Bild anders. Nach der hohen positiven Nettopositionierung im Sommer haben die Commercials ihre Nettolongposition stark reduziert und sind inzwischen bei −55.985 Kontrakten netto short. Die großen Spekulanten liegen auf der Gegenseite bei +55.440 Kontrakten netto long.
Die jüngste Yen-Erholung hat bisher keinen überzeugenden Wechsel des größeren Abwärtstrends gebracht. Ich lese die Veränderung der Commercial-Positionierung zusammen mit dieser Preisstruktur als Argument für weitere Yen-Schwäche.
Ein erneuter Test und möglicherweise eine Unterschreitung der Tiefzone um 0,0060 USD je Yen im Future gehören deshalb zu meinem Szenario.
Commercials sichern Geschäftsrisiken ab. Ihre Nettoposition ist damit kein unmittelbarer Richtungsauftrag. Auch die gegenläufigen Nettopositionen der Gruppen sind rechnerisch miteinander verbunden. Mein Signal entsteht aus der Verbindung von Positionierung, Preisverhalten und Saisonalität.
4. Retail-Vergleich: Das deutlichere Kontrasignal liegt beim Pfund
Die im Indikator als „Retail“ bezeichneten Non-Reportables stehen beim Pfund mit −9.807 Kontrakten netto short. Diese negative Positionierung nutze ich als ergänzendes Kontrasignal für meine Longidee.
Beim Yen gab es zuletzt einen schnellen Wechsel von ungefähr −8.000 auf zwischenzeitlich rund +4.000 Kontrakte. Der jüngste Stand liegt jedoch wieder nahe null, bei +545 Kontrakten. Eine extreme bullische Positionierung dieser Gruppe sehe ich aktuell also nicht.
Für mich stützt dieser Vergleich vor allem die GBP-Seite. Die Erwartung weiterer Yen-Schwäche leite ich stärker aus dem saisonalen Verlauf und dem Zusammenspiel von COT und Preisstruktur ab.
Non-Reportables sind die rechnerisch verbleibenden Positionen außerhalb der meldepflichtigen Bestände. Diese Gruppe bildet keine reine Kleinanlegerstatistik ab.
5. Großbritannien: Positive Überraschungen und hartnäckige Inflation
Meine britische Datenübersicht zeigt überwiegend positive Überraschungen bei Wirtschaftsaktivität und Konsum. Dazu gehören BIP, Einzelhandelsumsätze, Konsumentenvertrauen und die aufgeführten Industrie- und Handelsdaten. Die PMI-Veröffentlichungen waren dagegen etwas schwächer als erwartet.
Das britische BIP wuchs im Juli um 0,4 % gegenüber dem Vormonat. Die Einzelhandelsumsätze stiegen im August real um 0,5 %. Für mich spricht das für mehr Widerstandsfähigkeit, als die zuvor vorsichtigeren Erwartungen nahegelegt hatten.
Gleichzeitig stieg die jährliche CPI-Inflation im August von 2,9 % auf 3,1 % und liegt weiter über dem Ziel von 2 %. Die Bank of England hielt ihren Leitzins im September bei 3,75 %; drei der neun Mitglieder wollten bereits auf 4,00 % erhöhen.
Der Arbeitsmarkt bleibt dabei die schwächere Seite. Die im September veröffentlichten Daten zeigen eine Arbeitslosenquote von 4,9 % für Mai bis Juli, gegenüber dem vorherigen Dreimonatszeitraum weitgehend unverändert.
Meine Einschätzung bleibt deshalb: Die BoE hat Gründe, ihre Zinsen zunächst hochzuhalten. Bei anhaltendem Inflationsdruck bleibt auch eine weitere Straffung möglich. Dieses Umfeld kann das Pfund unterstützen.
6. Japan und Carry: Auf die relative Zinspolitik kommt es an
Die japanische Datenübersicht zeigt mehrere negative Überraschungen, unter anderem bei Einzelhandel, Industrieproduktion und Handelsbilanz. Ich vergleiche hier das Überraschungsmomentum; daraus folgt kein allgemeiner Einbruch der japanischen Wirtschaft.
Auch Japan hat Inflationsdruck. Die Bank of Japan erhöhte ihren kurzfristigen Leitzins im September auf etwa 1,25 % und stellt bei entsprechender Datenentwicklung weitere Erhöhungen in Aussicht.
Trotzdem liegt der britische Leitzins aktuell um 2,50 Prozentpunkte darüber. Für meine Idee zählt, wie sich diese Differenz und die Erwartungen an den weiteren Zinsverlauf entwickeln.
Die Diskussion über eine Auflösung von Yen-Carry-Trades behalte ich im Blick. COT-Daten erfassen Futures-Positionen, nicht sämtliche weltweit über Yen finanzierten Geschäfte. Ein breiter Carry-Unwind könnte den Yen stärken und wäre ein wesentlicher Gegenwind für diesen Longtrade.
CHF als ergänzende Hypothese
Sollten erwartete CHF-Finanzierungskosten relativ zu Yen-Finanzierungen deutlich steigen, könnte der Yen für neue Carry-Finanzierungen attraktiver werden. Zusätzliche Yen-Verkäufe wären dann ein möglicher Belastungsfaktor.
Aktuell steht der SNB-Leitzins allerdings bei 0 % und damit unter dem japanischen Satz. Eine kleine Schweizer Zinserhöhung allein würde den Yen deshalb noch nicht zur günstigeren Alternative machen. Diese mögliche Verschiebung bleibt für mich eine Nebenhypothese.
7. Mein GBP/JPY-Szenario
Ich bevorzuge im markierten unteren Bereich um 208,50–208,82 JPY eine Longpositionierung. Die im Chart eingezeichnete Marke um 212,50 JPY dient mir als erste Orientierung für eine Erholung.
Meine Erwartung ist, dass das Pfund wieder an Stärke gewinnt, während die jüngste Yen-Erholung ausläuft. Dafür verbinde ich das saisonale Fenster, den Commercial-Aufbau und die Widerstandsfähigkeit beim Pfund mit dem veränderten Positionierungsbild beim Yen.
Ein nachhaltiger Bruch der unteren GBP/JPY-Zone oder eine starke Yen-Aufwertung infolge schnellerer BoJ-Straffung beziehungsweise eines Carry-Unwinds würde gegen dieses Szenario sprechen.
Mein Bias bleibt damit Long für das Oktober/November-Fenster.
Datenbasis: Kurs- und Indikatorbilder vom 08.10.2026; COT-Legacy, Futures-only, Berichtsstichtag 29.09.2026. Die wirtschaftliche Einordnung berücksichtigt die bis zum 08.10.2026 veröffentlichten Daten.
Transparenzhinweis: Die Handelsidee und meine Markteinschätzung basieren auf eigener Recherche. KI wurde zur sprachlichen Überarbeitung und übersichtlichen Strukturierung des Textes sowie zum Abgleich einzelner Fakten eingesetzt.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.