
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die kommende Woche KW24
Kurz vorab
Ich habe heute wieder zusätzlich ein ausführliches Analysevideo zum Wochenausblick KW24 veröffentlicht. Dort gehe ich detailliert auf die wichtigsten Entwicklungen und Erwartungen für die gesamte Handelswoche ein – von Inflation, Geldpolitik und Arbeitsmarkt über die geopolitische Lage bis hin zu Öl, Anleiherenditen, US-Dollar, DAX, Nasdaq, S&P 500, Bitcoin und den wichtigsten Markttrends.
Wer die aktuelle Marktlage noch tiefer verstehen möchte, findet den Link zu meinem YouTube-Kanal auf meinem TradingView-Profil.
Außerdem habe ich bereits den ausführlichen Wochenrückblick zur KW23 veröffentlicht. Dort analysiere ich die wichtigsten Entwicklungen der vergangenen Handelswoche, die Reaktionen der Märkte auf die jüngsten Wirtschaftsdaten sowie die Auswirkungen der geopolitischen Ereignisse. Den entsprechenden Beitrag findet ihr ebenfalls auf meinem TradingView-Profil.
Der heutige Wochenausblick konzentriert sich daher bewusst auf die wichtigsten fundamentalen Entwicklungen, Wirtschaftsdaten und charttechnischen Szenarien der kommenden Handelswoche KW24.
Fundamentale geopolitische Lage
Die geopolitische Lage bleibt auch zum Start der KW24 einer der wichtigsten fundamentalen Einflussfaktoren für die Finanzmärkte. Im Mittelpunkt steht weiterhin die Situation rund um den Iran, die USA und die Entwicklungen im Nahen Osten.
Während Ende der KW22 und zu Beginn der KW23 noch verstärkt Hoffnungen auf eine diplomatische Lösung und einen möglichen Deal zwischen den beteiligten Parteien eingepreist wurden, hat sich dieses Bild zuletzt etwas verändert. Zwar kam es nicht zu einer massiven Eskalation, gleichzeitig wurde jedoch auch keine endgültige Einigung erzielt. Genau dieser Umstand sorgt aktuell für eine gewisse Unsicherheit an den Märkten.
Im Verlauf der vergangenen Woche kam es erneut zu gegenseitigen Drohungen, militärischen Aktivitäten und politischen Spannungen. Aussagen von Donald Trump gegenüber der israelischen Regierung sowie neue Entwicklungen rund um Raketenangriffe, Vergeltungsmaßnahmen und diplomatische Verhandlungen zeigten erneut, wie fragil die Situation weiterhin bleibt. Die ursprünglich eingepreiste Hoffnung auf eine schnelle Lösung rückt damit zumindest kurzfristig wieder etwas in die Ferne.
Bemerkenswert ist dabei, dass die Rohstoffmärkte zum Wochenende vergleichsweise ruhig geblieben sind. Insbesondere der Ölpreis konnte trotz der geopolitischen Unsicherheit keinen nachhaltigen Ausbruch nach oben vollziehen. Dies deutet darauf hin, dass ein erheblicher Teil der geopolitischen Risikoprämie bereits zuvor eingepreist und in den vergangenen Wochen wieder abgebaut wurde.
Für die kommende Woche bleibt deshalb entscheidend, ob neue Eskalationen auftreten oder ob die Märkte weiterhin auf eine spätere diplomatische Lösung setzen. Sollte sich die Situation erneut verschärfen, könnte dies unmittelbar Auswirkungen auf Ölpreise, Inflationserwartungen, Volatilität und letztlich auch auf die Aktienmärkte haben. Bleibt die Lage dagegen stabil, dürfte die geopolitische Risikoprämie weiter zurückgehen und den Risk Assets zusätzliche Unterstützung liefern.
Damit bleibt die Entwicklung im Nahen Osten weiterhin einer der wichtigsten externen Faktoren für die Finanzmärkte der kommenden Handelswoche.
Fundamentale Wirtschaftsdaten der KW24 im Überblick
Neben der geopolitischen Lage richtet sich der Fokus in der kommenden Woche klar auf die Inflationsentwicklung und die Geldpolitik.
Besonders wichtig ist dabei die Einordnung der Daten im Zusammenhang mit den Ereignissen der vergangenen Woche. Die Arbeitsmarktdaten aus den USA fielen zuletzt deutlich robuster aus als erwartet. Sowohl die Non-Farm Payrolls als auch die durchschnittlichen Stundenlöhne zeigten weiterhin eine überraschend hohe Widerstandsfähigkeit des US-Arbeitsmarktes. Gleichzeitig blieb die Arbeitslosenquote auf einem vergleichsweise niedrigen Niveau.
Genau deshalb gewinnen die CPI-Daten in dieser Woche nochmals zusätzlich an Bedeutung. Nach den starken Arbeitsmarktdaten stellt sich nun die entscheidende Frage, ob die Inflation tatsächlich weiter zurückgeht oder ob sich die Befürchtungen bestätigen, dass der Inflationsdruck erneut zunimmt und die Fed mögliche Zinssenkungen weiter nach hinten verschieben muss.
Der Montag und Dienstag bleiben zunächst vergleichsweise ruhig.
Am Dienstag stehen die Existing Home Sales im Fokus. Erwartet werden 4,08 Millionen Verkäufe bestehender Wohnimmobilien nach zuvor 4,02 Millionen. Diese Kennzahl misst die annualisierte Anzahl verkaufter Bestandsimmobilien und gilt als wichtiger Indikator für die Stärke des US-Immobilienmarktes. Da der Immobiliensektor einen bedeutenden Bestandteil der US-Wirtschaft darstellt, liefern diese Daten wichtige Hinweise auf die allgemeine wirtschaftliche Aktivität sowie die Auswirkungen des aktuellen Zinsniveaus.
Zusätzlich wird am Dienstag eine Rede von EZB-Präsidentin Christine Lagarde erwartet. Zwar handelt es sich hierbei nicht um eine Zinsentscheidung, dennoch achten Marktteilnehmer sehr genau auf mögliche Hinweise zur zukünftigen Geldpolitik der Europäischen Zentralbank.
Der absolute Hauptfokus der Woche liegt jedoch auf Mittwoch und Donnerstag.
Am Mittwoch werden die mit Abstand wichtigsten Inflationsdaten der Woche veröffentlicht. Für den CPI Month over Month wird ein Wert von 0,3 % erwartet nach zuvor 0,6 %. Hier rechnen die Märkte also mit einer Abschwächung des monatlichen Inflationsanstiegs.
Besonders wichtig wird jedoch der Core CPI. Dieser misst die Preisentwicklung ohne die volatilen Komponenten Nahrung und Energie und gilt daher als einer der wichtigsten Inflationsindikatoren überhaupt. Hier liegt die Erwartung aktuell bei 0,5 % nach zuvor 0,4 %. Die Märkte rechnen also mit einer erneuten Beschleunigung der Kerninflation.
Auch beim CPI Year over Year wird aktuell ein weiterer Anstieg erwartet. Mit einem Forecast von 4,2 % gegenüber zuvor 3,8 % würde sich die Inflation erneut weiter vom langfristigen Zielwert der Federal Reserve entfernen.
Die Bedeutung dieser Daten kann kaum überschätzt werden. Nach den starken Arbeitsmarktdaten der vergangenen Woche könnte ein weiterer Inflationsanstieg die Erwartungen an zukünftige Zinssenkungen deutlich reduzieren. Entsprechend hoch dürfte die Volatilität an den Märkten ausfallen.
Ebenfalls am Mittwoch werden die US-Rohöllagerbestände veröffentlicht. Hohe Lagerbestände wirken grundsätzlich belastend auf den Ölpreis, während sinkende Lagerbestände tendenziell preistreibend wirken. Gerade vor dem Hintergrund der geopolitischen Lage im Nahen Osten besitzen diese Daten aktuell eine erhöhte Relevanz.
Zusätzlich findet die Versteigerung zehnjähriger US-Staatsanleihen statt. Die Nachfrage nach diesen Anleihen liefert wichtige Hinweise auf die Erwartungen institutioneller Investoren hinsichtlich Inflation, Wachstum und zukünftiger Zinspolitik.
Am Donnerstag richtet sich der Fokus zunächst auf Europa.
Veröffentlicht wird die Deposit Facility Rate der Europäischen Zentralbank. Dabei handelt es sich um den Zinssatz, den Banken für überschüssige Einlagen bei der EZB erhalten. Aktuell wird eine Anhebung von 2,00 % auf 2,25 % erwartet.
Parallel dazu erfolgt die eigentliche EZB-Zinsentscheidung. Während die Deposit Facility Rate den Einlagenzins beschreibt, bezieht sich die offizielle Interest Rate Decision auf den Hauptrefinanzierungssatz der EZB. Die Märkte preisen aktuell mit rund 99 % Wahrscheinlichkeit eine Zinserhöhung um 25 Basispunkte ein. Die Zinserhöhung selbst gilt damit weitgehend als eingepreist. Entscheidend wird vor allem der Ausblick auf die kommenden Sitzungen im Juli und September.
Anschließend folgt die EZB-Pressekonferenz. Besonders wichtig wird hierbei die Kommunikation der Zentralbank hinsichtlich Inflation, Wachstum und zukünftiger Zinsschritte.
Am Nachmittag stehen erneut wichtige US-Inflationsdaten auf dem Programm. Der Producer Price Index (PPI) misst die Preisentwicklung auf Produzentenebene und gilt als Frühindikator für die spätere Verbraucherpreisinflation.
Für den PPI Month over Month wird aktuell ein Wert von 0,7 % erwartet nach zuvor 1,4 %. Die Märkte rechnen hier also mit einer Abschwächung des Preisauftriebs auf Produzentenebene.
Zusätzlich werden die Initial Jobless Claims veröffentlicht. Diese liefern wöchentlich wichtige Hinweise auf die aktuelle Verfassung des US-Arbeitsmarktes.
Am Freitag stehen schließlich noch die Michigan Inflation Expectations, die Consumer Expectations sowie das Consumer Sentiment im Fokus. Diese Daten liefern zusätzliche Hinweise darauf, wie Verbraucher Inflation, Wirtschaft und Konsum einschätzen.
Trotz aller Wirtschaftsdaten bleibt jedoch wichtig zu betonen, dass geopolitische Schlagzeilen jederzeit für zusätzliche Volatilität sorgen können. Entsprechend sollten Marktteilnehmer in der kommenden Woche nicht ausschließlich auf den Wirtschaftskalender achten.
Ein gesondertes YouTube-Video zu den CPI-Daten und den möglichen Marktszenarien werde ich am Dienstag veröffentlichen. Daher gehe ich an dieser Stelle bewusst nicht detailliert auf die einzelnen CPI-Szenarien ein.
Märkte und Korrelationen im Überblick
US Oil
Wie bereits im Wochenrückblick zur KW23 angesprochen, bleibt der Ölpreis aktuell einer der wichtigsten Märkte überhaupt.
Wir konnten zuletzt einen wichtigen Wochenschluss oberhalb der 90-Dollar-Marke nicht etablieren. Für das bearishe Szenario bleibt nun entscheidend, dass zunächst das Wochentief der KW23 bei rund 88,40 Dollar unterschritten wird. Anschließend rückt die wichtige Unterstützungszone um 87,70 Dollar in den Fokus.
Besonders relevant bleibt danach das Wochentief der Vorwoche bei rund 86,30 Dollar. Sollte auch diese Zone nachhaltig brechen, würde gleichzeitig das aktuelle Monatstief unterschritten werden. In diesem Fall könnte sich die Korrektur deutlich ausweiten und mittelfristig in Richtung der wichtigen 81-Dollar-Zone fortsetzen.
Bullisch würde das Bild für mich erst wieder bei einem nachhaltigen Daily Close oberhalb von 95 Dollar werden.
Solange sich die geopolitische Situation nicht deutlich verändert, erscheint aktuell jedoch eine größere Range zwischen etwa 88 und 95 Dollar als das wahrscheinlichste Szenario.
US-Staatsanleihen und DXY
Bei den US-Staatsanleihen bleibt für mich besonders interessant, dass wir zuletzt über nahezu sämtliche Laufzeiten hinweg starke Bewegungen gesehen haben. Auffällig war dabei vor allem die Stärke der kurzfristigen Laufzeiten.
Zum Wochenschluss zeigten sich jedoch erste Gewinnmitnahmen und Umschichtungen. Für die kommende Woche wird entscheidend sein, ob sich dieses Momentum fortsetzt und die Renditen erneut anziehen.
Dies hätte direkte Auswirkungen auf den US-Dollar.
Der Dollar Index DXY konnte die vergangene Woche oberhalb der psychologisch wichtigen 100-Punkte-Marke beenden. Für die kommende Woche bleibt die Zone um 99,50 Punkte die wichtigste Unterstützung.
Sollte diese gehalten werden, bleibt ein erneuter Anlauf auf die 100,50 Punkte wahrscheinlich. Dort befindet sich aktuell das entscheidende Range High sowie das bisherige Jahreshoch bei rund 100,64 Punkten.
Ein Ausbruch darüber könnte die Rückkehr einer stärkeren Dollar-Dominanz signalisieren und zahlreiche Dollar-Paare unter Druck setzen.
Beim EUR/USD bleibt zusätzlich die EZB-Zinsentscheidung zu beachten. Eine restriktivere EZB könnte kurzfristig dazu führen, dass der Euro trotz eines starken US-Dollars relative Stärke zeigt.
Volatilitätsindex VIX
Der VIX bleibt für die kommende Woche ein besonders wichtiger Frühindikator.
Wir haben die vergangene Handelswoche mit einem Anstieg von rund 40 % beendet und notieren aktuell wieder oberhalb der Marke von 20 Punkten.
Für die kommende Woche wird entscheidend sein, ob dieser Anstieg lediglich eine kurzfristige Reaktion auf die geopolitischen Entwicklungen war oder ob sich daraus eine nachhaltige Veränderung der Marktstimmung entwickelt.
Sollte der VIX weiter steigen, würde dies auf zunehmende Unsicherheit und erhöhte Absicherungsaktivitäten institutioneller Marktteilnehmer hindeuten.
Risk Assets im Überblick
Nvidia
Nvidia bleibt einer der wichtigsten Einzelwerte für die Entwicklung des gesamten Technologiesektors.
Charttechnisch wurde zuletzt die wichtige Zone zwischen 208 und 212 Dollar unterschritten. Die Aktie notiert aktuell im Bereich von rund 205 Dollar.
Für mich liegt die nächste entscheidende Unterstützungszone nun zwischen 198 und 200 Dollar. Dort wird sich zeigen, ob erneut Käufer in den Markt kommen oder ob sich die Korrektur weiter ausdehnt. Auf der Oberseite wäre eine Rückkehr über 212 Dollar ein erstes positives Signal.
Bitcoin
Bitcoin konnte zuletzt im Bereich der wichtigen 60.000-Dollar-Unterstützung zunächst einen Boden ausbilden. Gleichzeitig wurde mit der jüngsten Bewegung unter die Hochs aus dem Februar gebrochen. Die vergangene Woche war insgesamt von deutlichen Gewinnmitnahmen geprägt.
Für mich bleibt Bitcoin aktuell zunächst weniger interessant. Ich kann mir durchaus vorstellen, dass wir zunächst nochmals eine Erholung in Richtung 65.000 Dollar sehen, bevor über die weitere Richtung entschieden wird.
Entsprechend bleibe ich hier vorerst abwartend.
S&P 500
Der S&P 500 bleibt für mich aktuell einer der spannendsten Märkte.
Entscheidend wird sein, ob die Zone um 7.350 Punkte unterschritten wird. Dort treffen mehrere wichtige technische Marken aufeinander.
Sollte dieser Bereich brechen, könnte sich die laufende Korrektur bis in den Bereich von 7.250 Punkten ausweiten.
Auf der Oberseite bleibt die Zone um 7.500 Punkte die wichtigste Entscheidungsmarke. Sollte sich dieser Bereich nun als Widerstand etablieren, könnten sich dort erneut interessante Short-Setups ergeben.
Die endgültige Richtung dürfte jedoch maßgeblich von den CPI-Daten am Mittwoch beeinflusst werden.
Nasdaq
Der Nasdaq verzeichnete zuletzt eine deutliche Korrektur und löschte innerhalb einer einzigen Handelswoche einen erheblichen Teil der Gewinne der vorangegangenen Wochen aus.
Für das bearishe Szenario bleibt die Marke bei 28.500 Punkten entscheidend. Ein Bruch könnte eine Ausweitung der Korrektur bis in den Bereich von 27.500 Punkten ermöglichen.
Sollte sich der Markt dagegen stabilisieren und wieder über 29.000 Punkte steigen, würden 29.500 Punkte und anschließend die psychologisch wichtige Marke von 30.000 Punkten wieder in den Fokus rücken.
US30
Auch beim Dow Jones ergibt sich aktuell ein gemischtes Bild.
Sollten wir den Bereich um 50.660 Punkte nachhaltig unterschreiten, wäre zunächst eine Bewegung bis etwa 50.400 Punkte denkbar.
Kann die Zone um 50.500 Punkte anschließend ebenfalls nicht verteidigt werden, rückt die psychologisch wichtige Marke von 50.000 Punkten in den Fokus.
Auf der Oberseite würde ein nachhaltiger Schlusskurs oberhalb von 51.000 Punkten das bullische Szenario stärken und weiteres Potenzial in Richtung 51.500 Punkte eröffnen.
DAX – Charttechnischer Ausblick für die kommende Woche
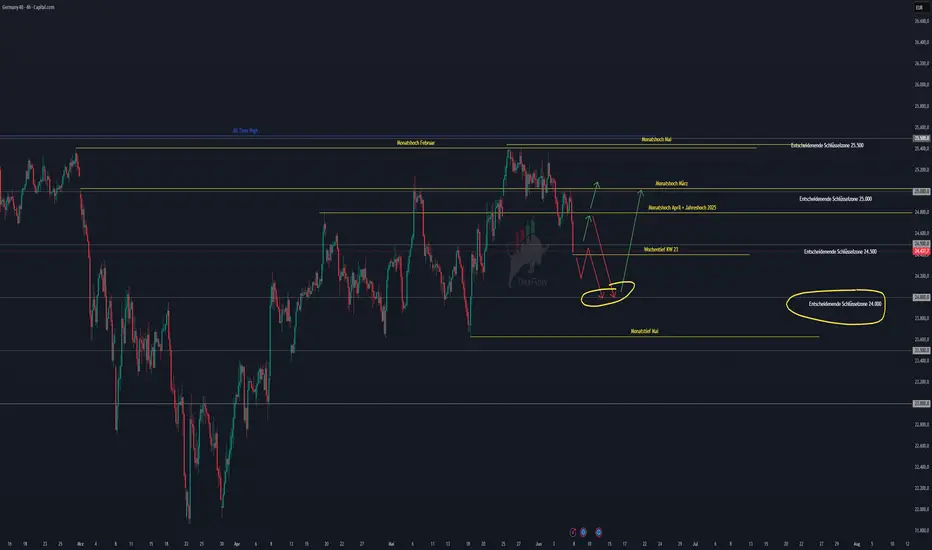
Der DAX bleibt trotz der jüngsten Korrektur weiterhin in einer grundsätzlich bullischen Marktstruktur.
Für die kommende Woche wird zunächst entscheidend sein, ob das Wochentief der KW23 verteidigt werden kann. Sollte der Markt unter 24.400 Punkte fallen, rückt die nächste Unterstützungszone im Bereich von rund 24.300 Punkten in den Fokus.
Kann sich die Korrektur weiter ausdehnen und etabliert sich die Zone um 24.500 Punkte als Widerstand, wären im weiteren Verlauf sogar Bewegungen bis in den Bereich von 24.000 Punkten denkbar.
Auf der Oberseite bleibt zunächst abzuwarten, ob sich die Märkte nach den jüngsten Gewinnmitnahmen stabilisieren können.
Der Montag dürfte dabei besonders wichtig werden. Marktteilnehmer werden genau beobachten, ob die Korrekturen der vergangenen Woche fortgesetzt werden oder ob bereits erste Käufer zurückkehren.
Trotz der jüngsten Schwäche bleibt wichtig festzuhalten, dass sich die großen Risk Assets weiterhin in übergeordnet bullischen Strukturen befinden. Die jüngsten Rückgänge spiegeln vor allem die gestiegenen Inflationssorgen, die Unsicherheit bezüglich zukünftiger Zinssenkungen sowie die geopolitischen Risiken wider.
Von einer vollständigen Trendwende kann aktuell jedoch noch keine Rede sein.
Wichtigste Erkenntnisse für KW24
* Die geopolitische Lage rund um den Iran bleibt der wichtigste externe Markttreiber.
* Die Hoffnungen auf eine schnelle diplomatische Lösung haben zuletzt etwas nachgelassen.
* Die CPI-Daten am Mittwoch werden nach den starken Arbeitsmarktdaten der vergangenen Woche zum wichtigsten Event der Handelswoche.
* Die Märkte werden genau beobachten, ob sich die Inflation erneut beschleunigt.
* Die EZB-Zinsentscheidung und die anschließende Pressekonferenz stehen am Donnerstag im Fokus.
* Öl bleibt einer der wichtigsten Inflationstreiber und damit einer der wichtigsten Märkte überhaupt.
* Der DXY notiert wieder oberhalb von 100 Punkten und könnte bei weiteren Zinssenkungsverschiebungen zusätzliche Stärke entwickeln.
* VIX, Ölpreis und geopolitische Schlagzeilen bleiben die wichtigsten kurzfristigen Risikofaktoren.
* Trotz der jüngsten Korrekturen bleiben die übergeordneten Strukturen bei DAX, S&P 500 und Nasdaq weiterhin bullisch.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen stabile Trades für die kommende Handelswoche und einen schönen Sonntag.
Ab morgen gibt es wie gewohnt wieder den täglichen DAX-Tagesausblick.
Wie schätzt ihr die aktuelle Lage ein? Werden die CPI-Daten und die Geldpolitik wieder zum dominierenden Markttreiber oder bleibt die geopolitische Entwicklung im Nahen Osten das entscheidende Thema der kommenden Woche?

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.