
Guten Morgen zusammen,
wir stehen heute vor den letzten beiden Handelstagen des Monats August. Damit befinden wir uns nicht nur kurz vor dem Wochenschluss, sondern gleichzeitig auch unmittelbar vor dem Monatsschluss. Gerade diese Kombination kann zum Monatsende noch einmal für erhöhte Volatilität sorgen. Gleichzeitig richtet sich der Fokus heute klar auf das Jackson Hole Symposium und insbesondere auf die Rede von Fed-Chairman Kevin Warsh. Dazu kommen weiterhin erhöhte geopolitische Risiken, ein sehr spannender Ölmarkt und zunehmend restriktive Zinserwartungen für Fed und EZB.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Fed und EZB
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX Tagesausblick
9. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage rund um den Iran, Israel und die USA bleibt weiterhin angespannt. Aktuell konzentriert sich ein wesentlicher Teil der diplomatischen Bemühungen auf die Situation rund um die Straße von Hormus. Iran hat zuletzt Bedingungen für eine Öffnung beziehungsweise eine kontrollierte Passage formuliert. Gleichzeitig bleibt der tatsächliche Schiffsverkehr deutlich eingeschränkt.
Für mich ist dabei vor allem der zeitliche Faktor interessant. Der Konflikt zieht sich mittlerweile seit rund sechs Monaten und eine nachhaltige Lösung ist weiterhin nicht in Sicht. Damit steigt auch das Risiko, dass aus einem zunächst geopolitischen Problem zunehmend ein wirtschaftliches und inflationäres Problem wird.
Besonders interessant wird dabei die Entwicklung in den kommenden Monaten. Wir bewegen uns jetzt in Richtung September, Oktober und anschließend in die Herbst- und Wintermonate. Sollte sich die Situation im Nahen Osten nicht nachhaltig beruhigen und sollten insbesondere Öl- und Gaspreise erhöht bleiben, könnte die saisonal steigende Energienachfrage in Europa und den USA auf ein gleichzeitig eingeschränktes Angebot treffen.
Das wäre ein potenziell problematisches Szenario: Ein geringeres Energieangebot trifft auf eine steigende Nachfrage, wodurch die Energiepreise erneut deutlich steigen könnten. Daraus würde wiederum zusätzlicher Inflationsdruck entstehen. Für die Zentralbanken wäre das ein schwieriges Umfeld, da steigende Energiepreise die Disinflation verlangsamen oder sogar umkehren könnten.
Das ist ausdrücklich mein persönliches Risikoszenario und kein Basisszenario. Trotzdem halte ich es aktuell für wichtig, diese Entwicklung im Auge zu behalten. Sollte der Ölpreis im Herbst erneut deutlich steigen, könnte das die Zinspolitik von Fed und EZB erheblich beeinflussen.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern stand insbesondere der veröffentlichte Account of the Monetary Policy Meeting der EZB im Fokus. Der Bericht hat noch einmal verdeutlicht, dass die EZB keineswegs davon ausgeht, dass der Inflationskampf bereits vollständig abgeschlossen ist.
Die Inflationsentwicklung hat sich zwar verbessert, gleichzeitig bestehen aber weiterhin erhebliche Risiken. Insbesondere Energiepreise, Gaspreise, geopolitische Entwicklungen und mögliche Zweitrundeneffekte bleiben für die EZB relevante Faktoren.
Damit wird auch die aktuell sehr restriktive Markterwartung für die EZB nachvollziehbarer. Die Notenbank möchte weiterhin datenabhängig von Sitzung zu Sitzung entscheiden, schließt weitere Zinserhöhungen aber keineswegs aus. Genau diese Kombination aus weiterhin erhöhten Inflationsrisiken und einer sehr restriktiven Kommunikation ist aktuell für den europäischen Aktienmarkt relevant.
Auf US-Seite waren die Initial Jobless Claims besonders interessant. Die Erstanträge auf Arbeitslosenunterstützung lagen bei 203.000 gegenüber erwarteten 208.000. Der vorherige Wert wurde von 207.000 auf 206.000 revidiert.
Damit fielen die Claims sowohl niedriger als erwartet als auch niedriger als der revidierte Vorwert aus. Grundsätzlich signalisiert eine niedrigere Zahl an Erstanträgen einen weiterhin robusten Arbeitsmarkt. Für die Fed ist das relevant, weil ein stabiler Arbeitsmarkt weniger Druck erzeugt, die Geldpolitik schnell zu lockern.
Zusätzlich standen gestern bereits zahlreiche Aussagen verschiedener Fed-Mitglieder im Mittelpunkt. Insgesamt war dabei kein klarer dovisher Kurswechsel zu erkennen. Vielmehr bleibt die Botschaft bestehen, dass die weitere Entwicklung von Inflation, Arbeitsmarkt und Wirtschaftsdaten entscheidend sein wird.
Das Jackson Hole Symposium hat gestern ebenfalls begonnen. Der für die Märkte wahrscheinlich wichtigste Auftritt steht allerdings erst heute mit Kevin Warsh an.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute beginnt der Tag zunächst mit europäischen Konjunkturdaten. Unter anderem steht die deutsche Arbeitslosenquote auf der Agenda. Deutschland bleibt die wichtigste Volkswirtschaft der Eurozone, weshalb Entwicklungen am deutschen Arbeitsmarkt auch für die Einschätzung der europäischen Konjunktur relevant bleiben.
Der wichtigste US-Konjunkturindikator am heutigen Tag dürfte anschließend der Chicago PMI werden. Die Erwartungen liegen bei 57,9 Punkten, nachdem der vorherige Wert bei 57,6 lag.
Ein Wert oberhalb der Erwartungen würde auf eine weiterhin robuste wirtschaftliche Aktivität hindeuten und könnte damit tendenziell die restriktivere Seite der Fed unterstützen. Ein deutlich schwächerer Wert würde dagegen auf eine stärkere Abkühlung der Wirtschaft hindeuten und könnte entsprechend die Erwartungen an eine spätere Lockerung der Geldpolitik erhöhen.
Nachmittags folgt dann der wohl wichtigste Termin des Tages: Kevin Warsh spricht beim Jackson Hole Symposium.
Warsh gilt als Vertreter eines stark datenabhängigen Ansatzes und legt großen Wert darauf, dass die tatsächlichen Wirtschaftsdaten die geldpolitischen Entscheidungen bestimmen. Dementsprechend dürfte heute weniger eine klassische Forward Guidance als vielmehr seine Einschätzung zu Inflation, Arbeitsmarkt und den aktuellen wirtschaftlichen Rahmenbedingungen im Fokus stehen.
Zusätzlich werden am Nachmittag die Michigan Inflation Expectations veröffentlicht. Sowohl die einjährigen als auch die fünfjährigen Inflationserwartungen sind vor dem Hintergrund der weiterhin erhöhten Energiepreise interessant.
Am Abend folgt dann noch eine Rede von EZB-Direktoriumsmitglied Isabel Schnabel. Nach dem gestern veröffentlichten EZB-Bericht dürfte auch ihre Einschätzung genau beobachtet werden.
⸻
4. Earnings im Überblick
Der absolute Fokus der vergangenen Tage lag natürlich auf Nvidia. Die Zahlen und insbesondere die Guidance waren außergewöhnlich stark und haben dem gesamten Technologiesektor einen deutlichen Schub gegeben.
Gestern standen unter anderem Marvell, Autodesk und Best Buy im Mittelpunkt. Der Earnings-Kalender ist heute dagegen vergleichsweise ruhig.
Damit verschiebt sich der Fokus zum Wochenschluss eindeutig wieder auf die Makroseite. Jackson Hole, die Aussagen von Kevin Warsh, die US-Konjunkturdaten und die Inflationserwartungen dürften heute deutlich wichtiger sein als einzelne Unternehmenszahlen.
⸻
5. Fed und EZB
Federal Reserve
Bei den Zinserwartungen sehen wir aktuell nahezu täglich Verschiebungen. Nach den aktuellen Fed-Watch-Daten wird für die kommenden Sitzungen weiterhin mindestens eine Zinserhöhung in diesem Jahr eingepreist.
Für September liegt die Wahrscheinlichkeit eines unveränderten Zinssatzes aktuell bei 66,3 Prozent, während eine Zinserhöhung um 25 Basispunkte mit 33,7 Prozent eingepreist wird.
Für das Oktober-Meeting sieht die Verteilung bereits deutlich aggressiver aus: 47,2 Prozent für unveränderte Zinsen, 43,1 Prozent für eine Erhöhung um 25 Basispunkte und weitere 9,7 Prozent für eine Erhöhung um 50 Basispunkte.
Noch interessanter wird der Dezember. Hier liegen die Erwartungen bei lediglich 25,8 Prozent für unveränderte Zinsen. Eine Erhöhung um 25 Basispunkte wird mit 45 Prozent eingepreist, 50 Basispunkte mit 24,8 Prozent und sogar 75 Basispunkte mit 4,4 Prozent.
Damit ist klar: Der Markt rechnet weiterhin mit mindestens einer weiteren Zinserhöhung in diesem Jahr.
Genau deshalb ist Jackson Hole heute so wichtig. Die zuletzt veröffentlichten PCE-Daten waren nicht schwach genug, um die Inflationssorgen vollständig aus dem Markt zu nehmen. Gleichzeitig bleiben die Ölpreise erhöht und der Arbeitsmarkt zeigt weiterhin Stabilität.
Die heutige Rede von Warsh kann deshalb durchaus für Bewegung bei Renditen, Dollar und Risk Assets sorgen.
Europäische Zentralbank
Noch auffälliger ist derzeit allerdings das Bild bei der EZB.
Für das September-Meeting werden aktuell nur 2,0 Prozent Wahrscheinlichkeit für unveränderte Zinsen eingepreist. Demgegenüber stehen 98,0 Prozent für eine Zinserhöhung um 25 Basispunkte.
Für Oktober liegen die Erwartungen bei 1,6 Prozent für unveränderte Zinsen, 80,7 Prozent für eine Erhöhung um 25 Basispunkte und 17,6 Prozent für eine Erhöhung um 50 Basispunkte.
Für Dezember wird das Bild noch aggressiver. Nur 0,8 Prozent entfallen auf unveränderte Zinsen, während 38 Prozent eine Erhöhung um 25 Basispunkte, 51,7 Prozent eine Erhöhung um 50 Basispunkte und 9,5 Prozent sogar eine Erhöhung um 75 Basispunkte einpreisen.
Damit ist die EZB aktuell deutlich restriktiver eingepreist als die Fed.
Für den DAX ist das ein wichtiger Punkt. Der deutsche Aktienmarkt notiert gleichzeitig nahe seiner Allzeithochs, während die Zinserwartungen für die europäische Geldpolitik zunehmend aggressiv werden. Das muss nicht unmittelbar zu einer Korrektur führen, erhöht für mich aber das Risiko, dass ein weiterer Anstieg zunächst von einem tieferen Retest begleitet wird.
⸻
6. Märkte und Korrelationen im Überblick
US Oil
Beim Ölmarkt haben wir gestern erneut einen deutlichen Anstieg gesehen. US Oil konnte rund 2,07 Prozent zulegen und notiert aktuell vor dem London Open bei etwa 82,87 Dollar.
Trotz des gestrigen Anstiegs ist die Wochenstruktur für mich weiterhin bearish. Genau deshalb ist heute der Weekly Close entscheidend.
Das Wochentief der Vorwoche aus KW34 liegt bei 81,44 Dollar. Sollte es uns gelingen, heute auf Wochenbasis darunter zu schließen, wäre das charttechnisch für mich ein sehr wichtiger Schritt und ein gutes Signal für die Short-Seite.
In diesem Fall liegen meine nächsten Ziele bei etwa 80 Dollar, anschließend 79 Dollar und darunter bereits der Bereich um 77 Dollar.
Sollten wir dagegen nicht unter 81,44 Dollar schließen und stattdessen das gestrige Daily High überwinden, bleiben auf der Oberseite zunächst 86,40 Dollar und anschließend 87,75 Dollar relevant. Übergeordnet wäre dann auch wieder die 90-Dollar-Marke interessant.
Dabei darf man nicht vergessen, dass wir gleichzeitig am Monatsende stehen. Die letzten Handelstage des Monats können gerade bei einem Markt wie Öl noch einmal für erhebliche Bewegungen sorgen.
⸻
US Bonds
Bei den US-Staatsanleihen konnten wir nach der stärkeren Schwäche zuletzt wieder etwas Stabilität sehen.
Auf Wochenbasis liegen die Veränderungen aktuell ungefähr bei minus 0,28 Prozent für die dreijährigen, minus 0,70 Prozent für die fünfjährigen, minus 1,11 Prozent für die zehnjährigen und minus 1,45 Prozent für die 30-jährigen Staatsanleihen.
Damit bleibt der Bondmarkt weiterhin ein wichtiger Indikator für die Erwartungen an Inflation und Geldpolitik. Gerade heute dürfte die Reaktion der Renditen auf die Aussagen aus Jackson Hole interessant werden.
⸻
DXY
Beim Dollar sehen wir weiterhin keine klare Trendbewegung. Der DXY hat gestern erneut versucht, nach oben auszubrechen, wurde dort aber wieder stärker abgewiesen.
Übergeordnet bleibt mein Long-Szenario weiterhin bestehen. Solange wir oberhalb von 99 bleiben, kann ich mir einen Anstieg in Richtung 99,50 vorstellen.
Sollten wir dagegen unter das Daily Low von gestern und anschließend unter 99 fallen, würde sich mein Szenario wieder in Richtung 98,50 verschieben.
⸻
VIX
Der VIX hat erneut deutlich nachgegeben und notiert aktuell bei etwa 14,5.
Damit befindet sich die implizite Volatilität weiterhin auf einem sehr niedrigen Niveau. Der Markt preist momentan entsprechend wenig kurzfristiges Risiko ein.
Gerade deshalb sollte man die heutige Reaktion auf Jackson Hole beobachten. Ein hawkisher Ton von Warsh könnte relativ schnell zu einer Neubewertung der aktuell sehr niedrigen Volatilität führen.
⸻
7. Risk Assets im Überblick
Nvidia
Nvidia bleibt nach den außergewöhnlich starken Earnings der absolute Fokus im Technologiesektor.
Die Aktie konnte rund 8,8 Prozent zulegen und notiert vorbörslich bei etwa 226,40 Dollar.
Ich bleibe hier weiterhin bullish. Auf der Oberseite liegen meine nächsten Ziele bei 232,40 Dollar und anschließend bei den bisherigen Allzeithochs um 236,50 Dollar.
Natürlich wäre zwischenzeitlich auch ein Gap Close möglich. Grundsätzlich bleibt meine Einschätzung aber bullish, solange Nvidia oberhalb von 217 Dollar und insbesondere oberhalb des Bereichs von 212 bis 213 Dollar bleibt.
Gerade dieser Bereich wäre für mich bei einem sauberen Retest interessant, um erneut nach Longs Ausschau zu halten.
⸻
Bitcoin
Bei Bitcoin hat sich im Vergleich zu den vergangenen Tagen relativ wenig verändert. Der Markt bewegt sich aktuell eher seitwärts, während die kurzfristige Struktur weiterhin bullish bleibt.
Nach der sehr starken Bewegung der vergangenen Woche ist die aktuelle Konsolidierung für mich zunächst nicht ungewöhnlich.
Ich bleibe trotzdem an der Seitenlinie.
Entscheidend ist für mich weiterhin die Marke von 82.500 Dollar. Sollte Bitcoin dieses Hoch nachhaltig herausnehmen und anschließend einen sauberen Retest ausbilden, würde ich mich wieder gezielter nach Long-Setups umschauen.
Bis dahin sehe ich keinen Grund, hier einem Trade hinterherzulaufen.
⸻
S&P 500
Beim S&P 500 sieht es weiterhin danach aus, als hätten wir einen Boden gefunden. Den von mir erwarteten tieferen Retest in Richtung 7.650 haben wir nicht bekommen. Stattdessen wurde der Bereich der vorherigen Hochs getestet.
Jetzt ist für mich die Marke von 7.756 entscheidend.
Sollten wir uns oberhalb des Daily Highs des Vortages etablieren, wäre mein erstes Ziel 7.776. Sollte auch dieser Bereich gebrochen werden, könnte anschließend erneut ein Angriff auf die Allzeithochs folgen.
Auf der Unterseite bleibt der Bereich zwischen 7.700 und 7.690 eine interessante Supportzone.
Shorts wären für mich erst wieder deutlich interessanter, wenn wir das Weekly Low bei 7.652,7 brechen.
⸻
Nasdaq
Auch der Nasdaq konnte sich oberhalb von 29.500 stabilisieren.
Solange diese Marke hält, bleibt die Long-Seite für mich interessant. Das heutige beziehungsweise jüngste Hoch bei 29.667 stellt dabei den nächsten Trigger dar.
Sollten wir diesen Bereich nachhaltig überwinden, wäre zunächst die 30.000-Marke das nächste Ziel.
Voraussetzung bleibt für mich allerdings, dass wir über 29.500 bleiben und idealerweise auch den Weekly Close oberhalb dieser Marke bekommen.
⸻
US30
Auch beim US30 haben wir es wieder geschafft, oberhalb von 53.500 zu handeln.
Solange diese Marke hält, kann ich mir weitere Longs vorstellen. Auf der Oberseite bleibt zunächst der Bereich um 54.000 interessant.
Sollten wir dagegen wieder unter 53.500 fallen, wären 53.320 und anschließend 53.000 meine nächsten Ziele.
⸻
8. DAX Tagesausblick
Kommen wir damit zum DAX.
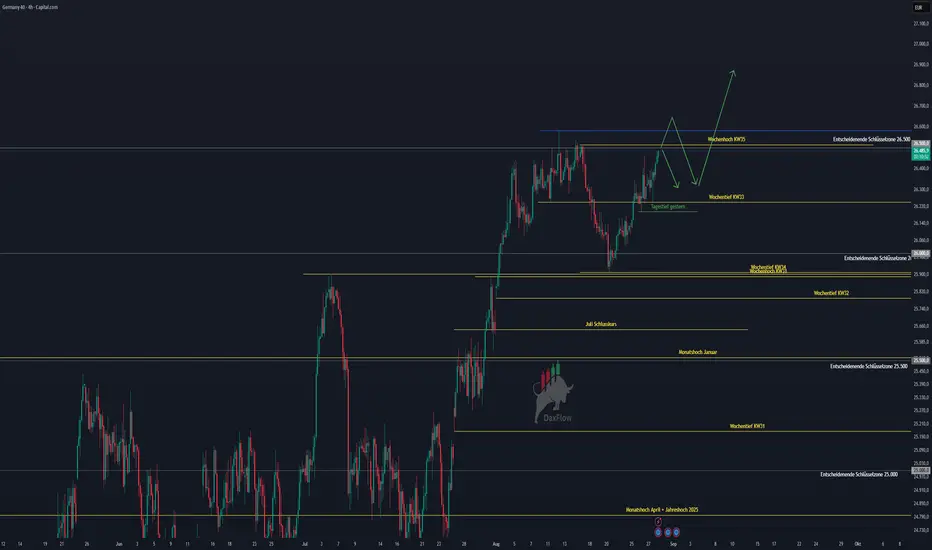
Der DAX hat mittlerweile sechs grüne Tageskerzen in Folge ausgebildet. Die Stärke des Marktes ist weiterhin beeindruckend. Auf Wochenbasis haben wir die vorherige rote Kerze mittlerweile nahezu vollständig negiert.
Jetzt kommt es für mich auf die 26.500 an.
Sollten wir heute einen erneuten Angriff auf diese Marke sehen und dort keine deutliche Rejection bekommen, könnte der nächste Angriff auf die Allzeithochs relativ schnell folgen.
Oberhalb der 26.500 würde ich zunächst mit einem Angriff auf das Allzeithoch rechnen. Darüber wäre ich dann extrem Vorsichtig mit weiteren Longs.
Das bullishe Szenario wäre damit relativ klar:
26.500 überwinden, oberhalb etablieren, Allzeithoch angreifen und anschließend Richtung 26.600 laufen.
Trotzdem möchte ich an dieser Stelle nicht einfach blind bullish werden.
Der DAX hat bereits sechs grüne Tageskerzen hinter sich. Gleichzeitig befinden wir uns am Monatsende, die EZB ist aktuell keineswegs dovish und auch geopolitisch bestehen weiterhin erhebliche Unsicherheiten.
Deshalb halte ich es durchaus für möglich, dass wir vor einem nachhaltigen Ausbruch auf neue Allzeithochs noch einmal einen etwas tieferen Retest sehen.
Der bisherige Retest war zwar sehr sauber und technisch absolut überzeugend. Trotzdem könnte der Markt zum Monatsende noch einmal Gewinnmitnahmen sehen.
Für mich bedeutet das aktuell: Der übergeordnete Trend bleibt bullish, aber ich möchte nicht unbedingt jedem Anstieg hinterherlaufen. Ein sauberer Rücksetzer beziehungsweise Retest wäre für mich wesentlich interessanter, um neue Long-Positionen aufzubauen.
⸻
9. Fazit
Wir stehen vor einem ausgesprochen wichtigen Handelstag.
Auf der einen Seite bleiben die Risk Assets klar stabil und der DAX befindet sich unmittelbar vor der 26.500. Nvidia hat mit seinen Earnings den Technologiesektor erneut deutlich nach oben getrieben, während auch S&P 500, Nasdaq und US30 weiterhin relativ konstruktiv aussehen.
Auf der anderen Seite nehmen die makroökonomischen Risiken wieder etwas zu.
Die Fed wird zunehmend mit einer möglichen weiteren Zinserhöhung in diesem Jahr gehandelt, während die EZB aktuell sogar deutlich aggressiver eingepreist wird. Gleichzeitig bleiben Inflation, Energiepreise und die geopolitische Situation wichtige Unsicherheitsfaktoren.
Für mich ist deshalb heute insbesondere die Kombination aus Jackson Hole, Kevin Warsh, US-Konjunkturdaten, Inflationserwartungen, Ölpreis und den bevorstehenden Wochen- und Monatsschlüssen entscheidend.
Beim DAX bleibt die 26.500 die zentrale Marke. Ein nachhaltiger Ausbruch könnte den Weg zu den Allzeithochs und anschließend in Richtung 26.600 öffnen. Eine erneute Rejection an diesem Bereich würde dagegen für mich das Risiko eines erneuten Retests erhöhen.
Beim Ölmarkt bleibt der Weekly Close unter 81,44 Dollar entscheidend. Sollte das passieren, würde sich das kurzfristige Bild deutlich zugunsten der Short-Seite verschieben.
Insgesamt bleibe ich für den DAX kurzfristig bullish, werde aber gerade aufgrund der aktuellen Ausgangslage nicht versuchen, jeden Punkt nach oben mitzunehmen. Entscheidend ist für mich, welche Reaktion wir an den relevanten Marken bekommen.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markt- und Szenarioeinschätzung.
Ich wünsche allen einen erfolgreichen letzten Handelstag der Woche, ein schönes Wochenende und stabile Trades.
wir stehen heute vor den letzten beiden Handelstagen des Monats August. Damit befinden wir uns nicht nur kurz vor dem Wochenschluss, sondern gleichzeitig auch unmittelbar vor dem Monatsschluss. Gerade diese Kombination kann zum Monatsende noch einmal für erhöhte Volatilität sorgen. Gleichzeitig richtet sich der Fokus heute klar auf das Jackson Hole Symposium und insbesondere auf die Rede von Fed-Chairman Kevin Warsh. Dazu kommen weiterhin erhöhte geopolitische Risiken, ein sehr spannender Ölmarkt und zunehmend restriktive Zinserwartungen für Fed und EZB.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Fed und EZB
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX Tagesausblick
9. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage rund um den Iran, Israel und die USA bleibt weiterhin angespannt. Aktuell konzentriert sich ein wesentlicher Teil der diplomatischen Bemühungen auf die Situation rund um die Straße von Hormus. Iran hat zuletzt Bedingungen für eine Öffnung beziehungsweise eine kontrollierte Passage formuliert. Gleichzeitig bleibt der tatsächliche Schiffsverkehr deutlich eingeschränkt.
Für mich ist dabei vor allem der zeitliche Faktor interessant. Der Konflikt zieht sich mittlerweile seit rund sechs Monaten und eine nachhaltige Lösung ist weiterhin nicht in Sicht. Damit steigt auch das Risiko, dass aus einem zunächst geopolitischen Problem zunehmend ein wirtschaftliches und inflationäres Problem wird.
Besonders interessant wird dabei die Entwicklung in den kommenden Monaten. Wir bewegen uns jetzt in Richtung September, Oktober und anschließend in die Herbst- und Wintermonate. Sollte sich die Situation im Nahen Osten nicht nachhaltig beruhigen und sollten insbesondere Öl- und Gaspreise erhöht bleiben, könnte die saisonal steigende Energienachfrage in Europa und den USA auf ein gleichzeitig eingeschränktes Angebot treffen.
Das wäre ein potenziell problematisches Szenario: Ein geringeres Energieangebot trifft auf eine steigende Nachfrage, wodurch die Energiepreise erneut deutlich steigen könnten. Daraus würde wiederum zusätzlicher Inflationsdruck entstehen. Für die Zentralbanken wäre das ein schwieriges Umfeld, da steigende Energiepreise die Disinflation verlangsamen oder sogar umkehren könnten.
Das ist ausdrücklich mein persönliches Risikoszenario und kein Basisszenario. Trotzdem halte ich es aktuell für wichtig, diese Entwicklung im Auge zu behalten. Sollte der Ölpreis im Herbst erneut deutlich steigen, könnte das die Zinspolitik von Fed und EZB erheblich beeinflussen.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern stand insbesondere der veröffentlichte Account of the Monetary Policy Meeting der EZB im Fokus. Der Bericht hat noch einmal verdeutlicht, dass die EZB keineswegs davon ausgeht, dass der Inflationskampf bereits vollständig abgeschlossen ist.
Die Inflationsentwicklung hat sich zwar verbessert, gleichzeitig bestehen aber weiterhin erhebliche Risiken. Insbesondere Energiepreise, Gaspreise, geopolitische Entwicklungen und mögliche Zweitrundeneffekte bleiben für die EZB relevante Faktoren.
Damit wird auch die aktuell sehr restriktive Markterwartung für die EZB nachvollziehbarer. Die Notenbank möchte weiterhin datenabhängig von Sitzung zu Sitzung entscheiden, schließt weitere Zinserhöhungen aber keineswegs aus. Genau diese Kombination aus weiterhin erhöhten Inflationsrisiken und einer sehr restriktiven Kommunikation ist aktuell für den europäischen Aktienmarkt relevant.
Auf US-Seite waren die Initial Jobless Claims besonders interessant. Die Erstanträge auf Arbeitslosenunterstützung lagen bei 203.000 gegenüber erwarteten 208.000. Der vorherige Wert wurde von 207.000 auf 206.000 revidiert.
Damit fielen die Claims sowohl niedriger als erwartet als auch niedriger als der revidierte Vorwert aus. Grundsätzlich signalisiert eine niedrigere Zahl an Erstanträgen einen weiterhin robusten Arbeitsmarkt. Für die Fed ist das relevant, weil ein stabiler Arbeitsmarkt weniger Druck erzeugt, die Geldpolitik schnell zu lockern.
Zusätzlich standen gestern bereits zahlreiche Aussagen verschiedener Fed-Mitglieder im Mittelpunkt. Insgesamt war dabei kein klarer dovisher Kurswechsel zu erkennen. Vielmehr bleibt die Botschaft bestehen, dass die weitere Entwicklung von Inflation, Arbeitsmarkt und Wirtschaftsdaten entscheidend sein wird.
Das Jackson Hole Symposium hat gestern ebenfalls begonnen. Der für die Märkte wahrscheinlich wichtigste Auftritt steht allerdings erst heute mit Kevin Warsh an.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute beginnt der Tag zunächst mit europäischen Konjunkturdaten. Unter anderem steht die deutsche Arbeitslosenquote auf der Agenda. Deutschland bleibt die wichtigste Volkswirtschaft der Eurozone, weshalb Entwicklungen am deutschen Arbeitsmarkt auch für die Einschätzung der europäischen Konjunktur relevant bleiben.
Der wichtigste US-Konjunkturindikator am heutigen Tag dürfte anschließend der Chicago PMI werden. Die Erwartungen liegen bei 57,9 Punkten, nachdem der vorherige Wert bei 57,6 lag.
Ein Wert oberhalb der Erwartungen würde auf eine weiterhin robuste wirtschaftliche Aktivität hindeuten und könnte damit tendenziell die restriktivere Seite der Fed unterstützen. Ein deutlich schwächerer Wert würde dagegen auf eine stärkere Abkühlung der Wirtschaft hindeuten und könnte entsprechend die Erwartungen an eine spätere Lockerung der Geldpolitik erhöhen.
Nachmittags folgt dann der wohl wichtigste Termin des Tages: Kevin Warsh spricht beim Jackson Hole Symposium.
Warsh gilt als Vertreter eines stark datenabhängigen Ansatzes und legt großen Wert darauf, dass die tatsächlichen Wirtschaftsdaten die geldpolitischen Entscheidungen bestimmen. Dementsprechend dürfte heute weniger eine klassische Forward Guidance als vielmehr seine Einschätzung zu Inflation, Arbeitsmarkt und den aktuellen wirtschaftlichen Rahmenbedingungen im Fokus stehen.
Zusätzlich werden am Nachmittag die Michigan Inflation Expectations veröffentlicht. Sowohl die einjährigen als auch die fünfjährigen Inflationserwartungen sind vor dem Hintergrund der weiterhin erhöhten Energiepreise interessant.
Am Abend folgt dann noch eine Rede von EZB-Direktoriumsmitglied Isabel Schnabel. Nach dem gestern veröffentlichten EZB-Bericht dürfte auch ihre Einschätzung genau beobachtet werden.
⸻
4. Earnings im Überblick
Der absolute Fokus der vergangenen Tage lag natürlich auf Nvidia. Die Zahlen und insbesondere die Guidance waren außergewöhnlich stark und haben dem gesamten Technologiesektor einen deutlichen Schub gegeben.
Gestern standen unter anderem Marvell, Autodesk und Best Buy im Mittelpunkt. Der Earnings-Kalender ist heute dagegen vergleichsweise ruhig.
Damit verschiebt sich der Fokus zum Wochenschluss eindeutig wieder auf die Makroseite. Jackson Hole, die Aussagen von Kevin Warsh, die US-Konjunkturdaten und die Inflationserwartungen dürften heute deutlich wichtiger sein als einzelne Unternehmenszahlen.
⸻
5. Fed und EZB
Federal Reserve
Bei den Zinserwartungen sehen wir aktuell nahezu täglich Verschiebungen. Nach den aktuellen Fed-Watch-Daten wird für die kommenden Sitzungen weiterhin mindestens eine Zinserhöhung in diesem Jahr eingepreist.
Für September liegt die Wahrscheinlichkeit eines unveränderten Zinssatzes aktuell bei 66,3 Prozent, während eine Zinserhöhung um 25 Basispunkte mit 33,7 Prozent eingepreist wird.
Für das Oktober-Meeting sieht die Verteilung bereits deutlich aggressiver aus: 47,2 Prozent für unveränderte Zinsen, 43,1 Prozent für eine Erhöhung um 25 Basispunkte und weitere 9,7 Prozent für eine Erhöhung um 50 Basispunkte.
Noch interessanter wird der Dezember. Hier liegen die Erwartungen bei lediglich 25,8 Prozent für unveränderte Zinsen. Eine Erhöhung um 25 Basispunkte wird mit 45 Prozent eingepreist, 50 Basispunkte mit 24,8 Prozent und sogar 75 Basispunkte mit 4,4 Prozent.
Damit ist klar: Der Markt rechnet weiterhin mit mindestens einer weiteren Zinserhöhung in diesem Jahr.
Genau deshalb ist Jackson Hole heute so wichtig. Die zuletzt veröffentlichten PCE-Daten waren nicht schwach genug, um die Inflationssorgen vollständig aus dem Markt zu nehmen. Gleichzeitig bleiben die Ölpreise erhöht und der Arbeitsmarkt zeigt weiterhin Stabilität.
Die heutige Rede von Warsh kann deshalb durchaus für Bewegung bei Renditen, Dollar und Risk Assets sorgen.
Europäische Zentralbank
Noch auffälliger ist derzeit allerdings das Bild bei der EZB.
Für das September-Meeting werden aktuell nur 2,0 Prozent Wahrscheinlichkeit für unveränderte Zinsen eingepreist. Demgegenüber stehen 98,0 Prozent für eine Zinserhöhung um 25 Basispunkte.
Für Oktober liegen die Erwartungen bei 1,6 Prozent für unveränderte Zinsen, 80,7 Prozent für eine Erhöhung um 25 Basispunkte und 17,6 Prozent für eine Erhöhung um 50 Basispunkte.
Für Dezember wird das Bild noch aggressiver. Nur 0,8 Prozent entfallen auf unveränderte Zinsen, während 38 Prozent eine Erhöhung um 25 Basispunkte, 51,7 Prozent eine Erhöhung um 50 Basispunkte und 9,5 Prozent sogar eine Erhöhung um 75 Basispunkte einpreisen.
Damit ist die EZB aktuell deutlich restriktiver eingepreist als die Fed.
Für den DAX ist das ein wichtiger Punkt. Der deutsche Aktienmarkt notiert gleichzeitig nahe seiner Allzeithochs, während die Zinserwartungen für die europäische Geldpolitik zunehmend aggressiv werden. Das muss nicht unmittelbar zu einer Korrektur führen, erhöht für mich aber das Risiko, dass ein weiterer Anstieg zunächst von einem tieferen Retest begleitet wird.
⸻
6. Märkte und Korrelationen im Überblick
US Oil
Beim Ölmarkt haben wir gestern erneut einen deutlichen Anstieg gesehen. US Oil konnte rund 2,07 Prozent zulegen und notiert aktuell vor dem London Open bei etwa 82,87 Dollar.
Trotz des gestrigen Anstiegs ist die Wochenstruktur für mich weiterhin bearish. Genau deshalb ist heute der Weekly Close entscheidend.
Das Wochentief der Vorwoche aus KW34 liegt bei 81,44 Dollar. Sollte es uns gelingen, heute auf Wochenbasis darunter zu schließen, wäre das charttechnisch für mich ein sehr wichtiger Schritt und ein gutes Signal für die Short-Seite.
In diesem Fall liegen meine nächsten Ziele bei etwa 80 Dollar, anschließend 79 Dollar und darunter bereits der Bereich um 77 Dollar.
Sollten wir dagegen nicht unter 81,44 Dollar schließen und stattdessen das gestrige Daily High überwinden, bleiben auf der Oberseite zunächst 86,40 Dollar und anschließend 87,75 Dollar relevant. Übergeordnet wäre dann auch wieder die 90-Dollar-Marke interessant.
Dabei darf man nicht vergessen, dass wir gleichzeitig am Monatsende stehen. Die letzten Handelstage des Monats können gerade bei einem Markt wie Öl noch einmal für erhebliche Bewegungen sorgen.
⸻
US Bonds
Bei den US-Staatsanleihen konnten wir nach der stärkeren Schwäche zuletzt wieder etwas Stabilität sehen.
Auf Wochenbasis liegen die Veränderungen aktuell ungefähr bei minus 0,28 Prozent für die dreijährigen, minus 0,70 Prozent für die fünfjährigen, minus 1,11 Prozent für die zehnjährigen und minus 1,45 Prozent für die 30-jährigen Staatsanleihen.
Damit bleibt der Bondmarkt weiterhin ein wichtiger Indikator für die Erwartungen an Inflation und Geldpolitik. Gerade heute dürfte die Reaktion der Renditen auf die Aussagen aus Jackson Hole interessant werden.
⸻
DXY
Beim Dollar sehen wir weiterhin keine klare Trendbewegung. Der DXY hat gestern erneut versucht, nach oben auszubrechen, wurde dort aber wieder stärker abgewiesen.
Übergeordnet bleibt mein Long-Szenario weiterhin bestehen. Solange wir oberhalb von 99 bleiben, kann ich mir einen Anstieg in Richtung 99,50 vorstellen.
Sollten wir dagegen unter das Daily Low von gestern und anschließend unter 99 fallen, würde sich mein Szenario wieder in Richtung 98,50 verschieben.
⸻
VIX
Der VIX hat erneut deutlich nachgegeben und notiert aktuell bei etwa 14,5.
Damit befindet sich die implizite Volatilität weiterhin auf einem sehr niedrigen Niveau. Der Markt preist momentan entsprechend wenig kurzfristiges Risiko ein.
Gerade deshalb sollte man die heutige Reaktion auf Jackson Hole beobachten. Ein hawkisher Ton von Warsh könnte relativ schnell zu einer Neubewertung der aktuell sehr niedrigen Volatilität führen.
⸻
7. Risk Assets im Überblick
Nvidia
Nvidia bleibt nach den außergewöhnlich starken Earnings der absolute Fokus im Technologiesektor.
Die Aktie konnte rund 8,8 Prozent zulegen und notiert vorbörslich bei etwa 226,40 Dollar.
Ich bleibe hier weiterhin bullish. Auf der Oberseite liegen meine nächsten Ziele bei 232,40 Dollar und anschließend bei den bisherigen Allzeithochs um 236,50 Dollar.
Natürlich wäre zwischenzeitlich auch ein Gap Close möglich. Grundsätzlich bleibt meine Einschätzung aber bullish, solange Nvidia oberhalb von 217 Dollar und insbesondere oberhalb des Bereichs von 212 bis 213 Dollar bleibt.
Gerade dieser Bereich wäre für mich bei einem sauberen Retest interessant, um erneut nach Longs Ausschau zu halten.
⸻
Bitcoin
Bei Bitcoin hat sich im Vergleich zu den vergangenen Tagen relativ wenig verändert. Der Markt bewegt sich aktuell eher seitwärts, während die kurzfristige Struktur weiterhin bullish bleibt.
Nach der sehr starken Bewegung der vergangenen Woche ist die aktuelle Konsolidierung für mich zunächst nicht ungewöhnlich.
Ich bleibe trotzdem an der Seitenlinie.
Entscheidend ist für mich weiterhin die Marke von 82.500 Dollar. Sollte Bitcoin dieses Hoch nachhaltig herausnehmen und anschließend einen sauberen Retest ausbilden, würde ich mich wieder gezielter nach Long-Setups umschauen.
Bis dahin sehe ich keinen Grund, hier einem Trade hinterherzulaufen.
⸻
S&P 500
Beim S&P 500 sieht es weiterhin danach aus, als hätten wir einen Boden gefunden. Den von mir erwarteten tieferen Retest in Richtung 7.650 haben wir nicht bekommen. Stattdessen wurde der Bereich der vorherigen Hochs getestet.
Jetzt ist für mich die Marke von 7.756 entscheidend.
Sollten wir uns oberhalb des Daily Highs des Vortages etablieren, wäre mein erstes Ziel 7.776. Sollte auch dieser Bereich gebrochen werden, könnte anschließend erneut ein Angriff auf die Allzeithochs folgen.
Auf der Unterseite bleibt der Bereich zwischen 7.700 und 7.690 eine interessante Supportzone.
Shorts wären für mich erst wieder deutlich interessanter, wenn wir das Weekly Low bei 7.652,7 brechen.
⸻
Nasdaq
Auch der Nasdaq konnte sich oberhalb von 29.500 stabilisieren.
Solange diese Marke hält, bleibt die Long-Seite für mich interessant. Das heutige beziehungsweise jüngste Hoch bei 29.667 stellt dabei den nächsten Trigger dar.
Sollten wir diesen Bereich nachhaltig überwinden, wäre zunächst die 30.000-Marke das nächste Ziel.
Voraussetzung bleibt für mich allerdings, dass wir über 29.500 bleiben und idealerweise auch den Weekly Close oberhalb dieser Marke bekommen.
⸻
US30
Auch beim US30 haben wir es wieder geschafft, oberhalb von 53.500 zu handeln.
Solange diese Marke hält, kann ich mir weitere Longs vorstellen. Auf der Oberseite bleibt zunächst der Bereich um 54.000 interessant.
Sollten wir dagegen wieder unter 53.500 fallen, wären 53.320 und anschließend 53.000 meine nächsten Ziele.
⸻
8. DAX Tagesausblick
Kommen wir damit zum DAX.
Der DAX hat mittlerweile sechs grüne Tageskerzen in Folge ausgebildet. Die Stärke des Marktes ist weiterhin beeindruckend. Auf Wochenbasis haben wir die vorherige rote Kerze mittlerweile nahezu vollständig negiert.
Jetzt kommt es für mich auf die 26.500 an.
Sollten wir heute einen erneuten Angriff auf diese Marke sehen und dort keine deutliche Rejection bekommen, könnte der nächste Angriff auf die Allzeithochs relativ schnell folgen.
Oberhalb der 26.500 würde ich zunächst mit einem Angriff auf das Allzeithoch rechnen. Darüber wäre ich dann extrem Vorsichtig mit weiteren Longs.
Das bullishe Szenario wäre damit relativ klar:
26.500 überwinden, oberhalb etablieren, Allzeithoch angreifen und anschließend Richtung 26.600 laufen.
Trotzdem möchte ich an dieser Stelle nicht einfach blind bullish werden.
Der DAX hat bereits sechs grüne Tageskerzen hinter sich. Gleichzeitig befinden wir uns am Monatsende, die EZB ist aktuell keineswegs dovish und auch geopolitisch bestehen weiterhin erhebliche Unsicherheiten.
Deshalb halte ich es durchaus für möglich, dass wir vor einem nachhaltigen Ausbruch auf neue Allzeithochs noch einmal einen etwas tieferen Retest sehen.
Der bisherige Retest war zwar sehr sauber und technisch absolut überzeugend. Trotzdem könnte der Markt zum Monatsende noch einmal Gewinnmitnahmen sehen.
Für mich bedeutet das aktuell: Der übergeordnete Trend bleibt bullish, aber ich möchte nicht unbedingt jedem Anstieg hinterherlaufen. Ein sauberer Rücksetzer beziehungsweise Retest wäre für mich wesentlich interessanter, um neue Long-Positionen aufzubauen.
⸻
9. Fazit
Wir stehen vor einem ausgesprochen wichtigen Handelstag.
Auf der einen Seite bleiben die Risk Assets klar stabil und der DAX befindet sich unmittelbar vor der 26.500. Nvidia hat mit seinen Earnings den Technologiesektor erneut deutlich nach oben getrieben, während auch S&P 500, Nasdaq und US30 weiterhin relativ konstruktiv aussehen.
Auf der anderen Seite nehmen die makroökonomischen Risiken wieder etwas zu.
Die Fed wird zunehmend mit einer möglichen weiteren Zinserhöhung in diesem Jahr gehandelt, während die EZB aktuell sogar deutlich aggressiver eingepreist wird. Gleichzeitig bleiben Inflation, Energiepreise und die geopolitische Situation wichtige Unsicherheitsfaktoren.
Für mich ist deshalb heute insbesondere die Kombination aus Jackson Hole, Kevin Warsh, US-Konjunkturdaten, Inflationserwartungen, Ölpreis und den bevorstehenden Wochen- und Monatsschlüssen entscheidend.
Beim DAX bleibt die 26.500 die zentrale Marke. Ein nachhaltiger Ausbruch könnte den Weg zu den Allzeithochs und anschließend in Richtung 26.600 öffnen. Eine erneute Rejection an diesem Bereich würde dagegen für mich das Risiko eines erneuten Retests erhöhen.
Beim Ölmarkt bleibt der Weekly Close unter 81,44 Dollar entscheidend. Sollte das passieren, würde sich das kurzfristige Bild deutlich zugunsten der Short-Seite verschieben.
Insgesamt bleibe ich für den DAX kurzfristig bullish, werde aber gerade aufgrund der aktuellen Ausgangslage nicht versuchen, jeden Punkt nach oben mitzunehmen. Entscheidend ist für mich, welche Reaktion wir an den relevanten Marken bekommen.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markt- und Szenarioeinschätzung.
Ich wünsche allen einen erfolgreichen letzten Handelstag der Woche, ein schönes Wochenende und stabile Trades.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.