
Zwischen geopolitischer Entspannung und wachsender Unsicherheit – erste Risse im Bullenmarkt?
Die Kalenderwoche 26 stand ganz im Zeichen eines spürbaren Stimmungswechsels an den Finanzmärkten. Während sich die geopolitische Lage im Nahen Osten zunächst deutlich entspannte und die Ölpreise massiv unter Druck gerieten, verschlechterte sich das technische Bild an den Aktienmärkten zunehmend. Gleichzeitig bestätigten die jüngsten US-Konjunkturdaten erneut eine robuste Wirtschaft, eine weiterhin erhöhte Inflation sowie eine Federal Reserve, die keinen unmittelbaren Grund für Zinssenkungen hat.
Besonders auffällig war die zunehmende Divergenz zwischen den einzelnen Assetklassen: Der US-Dollar setzte seinen Aufwärtstrend fort, Staatsanleiherenditen gaben trotz der hawkishen Fed nach, Öl korrigierte den gesamten geopolitischen Risikoaufschlag der vergangenen Wochen und insbesondere der Technologiesektor geriet zunehmend unter Verkaufsdruck.
Auch fundamental war die Woche geprägt von zahlreichen wichtigen Entwicklungen. Die USA lockerten ihre Restriktionen gegenüber Anthropic teilweise wieder, SpaceX wurde offiziell in den Nasdaq-100 aufgenommen, Micron überzeugte operativ, während gleichzeitig die Spannungen zwischen den USA und dem Iran gegen Wochenschluss wieder zunahmen und erste Zweifel an der Stabilität der Waffenruhe aufkamen.
Geopolitik
Neue Spannungen zwischen den USA und dem Iran
Nachdem sich die Lage im Nahen Osten zunächst deutlich beruhigt hatte, verschärfte sich die Situation gegen Ende der Woche erneut.
Auslöser war ein Angriff auf ein Handelsschiff in der Straße von Hormus, den die USA iranischen Kräften zuschreiben. Daraufhin reagierten die Vereinigten Staaten mit Luftangriffen auf mehrere militärische Ziele im Süden Irans.
Teheran erklärte im Anschluss, US-Ziele in der Region angegriffen zu haben, während beide Seiten sich gegenseitig Verstöße gegen die erst kürzlich vereinbarte Waffenruhe vorwerfen.
Besonders kritisch bleibt dabei die Situation rund um die Straße von Hormus. Obwohl sich der Schiffsverkehr zuletzt deutlich normalisiert hatte und der Ölpreis entsprechend stark zurückkam, zeigt die aktuelle Entwicklung erneut, wie fragil die Lage weiterhin ist.
Jede weitere Eskalation könnte den Ölmarkt innerhalb kürzester Zeit erneut massiv bewegen und damit unmittelbare Auswirkungen auf Inflation, Energiepreise und die Geldpolitik haben.
Fundamentale Entwicklungen der Woche
US-Wirtschaft bleibt überraschend robust
Auch auf der makroökonomischen Seite lieferte die Kalenderwoche 26 zahlreiche wichtige Daten, die das Bild der vergangenen Wochen weiter bestätigten. Die US-Wirtschaft präsentiert sich trotz des historisch hohen Zinsniveaus weiterhin äußerst widerstandsfähig. Gleichzeitig bleibt die Inflation hartnäckig oberhalb des Zielwertes der Federal Reserve.
Diese Kombination erschwert der Fed weiterhin den Spielraum für kurzfristige Zinssenkungen und bestätigt insgesamt den hawkishen Kurs, den die Notenbank zuletzt eingeschlagen hat.
Besonders die Einkaufsmanagerindizes überraschten erneut positiv.
Der S&P Global Services PMI stieg auf 51,3 Punkte und lag damit leicht über den Erwartungen von 51,1 Punkten. Bereits der Vormonat wurde mit 50,7 Punkten solide bestätigt.
Noch stärker fiel der Manufacturing PMI aus. Mit 55,7 Punkten wurde sowohl der Forecast von 54,6 Punkten als auch der Vormonat von 55,1 Punkten übertroffen.
Damit zeigt sich weiterhin ein überraschend robuster Industriesektor, obwohl sich die Finanzierungskosten nach wie vor auf einem historisch hohen Niveau befinden.
Etwas schwächer entwickelten sich dagegen die New Home Sales. Mit 580.000 verkauften Häusern blieb der Wert klar unter den Erwartungen von 638.000 sowie unter dem Vormonat von 626.000. Der Immobiliensektor bleibt damit einer der wenigen Bereiche, die weiterhin unter dem hohen Zinsniveau leiden.
Inflation bleibt erhöht – Zinssenkungen rücken weiter in die Ferne
Besonders aufmerksam verfolgten Marktteilnehmer in dieser Woche die Veröffentlichung des bevorzugten Inflationsindikators der Federal Reserve.
Der Core PCE Price Index stieg im Jahresvergleich auf 3,4 % und lag damit leicht über dem Vormonat von 3,3 %. Gleichzeitig entsprach der Wert exakt den Erwartungen der Analysten.
Auch auf Monatsbasis blieb der Core-PCE mit 0,3 % unverändert hoch. Zusätzlich wurde der Vormonat nachträglich von 0,2 % auf ebenfalls 0,3 % nach oben revidiert.
Von einer nachhaltigen Entspannung beim Inflationsdruck kann somit weiterhin keine Rede sein.
Gleichzeitig überraschte das US-BIP für das erste Quartal deutlich positiv. Mit einem Wachstum von 2,1 % lag der Wert klar über den erwarteten 1,6 % und weit über der vorherigen Schätzung von lediglich 0,5 %.
Auch der Arbeitsmarkt sendet bislang keine Rezessionssignale.
Die Erstanträge auf Arbeitslosenhilfe lagen bei rund 215.000 und damit erneut auf einem historisch niedrigen Niveau. Zwar wurden einzelne Arbeitsmarktdaten im Wochenverlauf unterschiedlich interpretiert, insgesamt bleibt das Bild jedoch eindeutig: Der US-Arbeitsmarkt zeigt sich weiterhin äußerst robust.
Zusammenfassend ergibt sich damit weiterhin folgendes Gesamtbild:
• robuste Konjunktur
• widerstandsfähiger Arbeitsmarkt
• steigendes Wirtschaftswachstum
• hartnäckige Inflation
• hawkishe Federal Reserve
Genau diese Kombination erklärt auch, weshalb der US-Dollar weiter aufwerten konnte und die Erwartungen an baldige Zinssenkungen erneut zurückgingen.
Rohöllagerbestände bleiben angespannt
Auch die US-Rohöllagerbestände standen in dieser Woche erneut im Fokus.
Die Lagerbestände gingen um 6,088 Millionen Barrel zurück und lagen damit erneut deutlich unter dem Durchschnitt. Zwar fiel der Rückgang etwas geringer aus als in der Vorwoche (-8,263 Mio.), dennoch bleibt das Angebotsumfeld weiterhin angespannt.
Fundamental hätte dieser Rückgang eigentlich unterstützend für den Ölpreis wirken müssen.
Der Markt konzentrierte sich jedoch fast ausschließlich auf die Entspannung im Nahen Osten und den wieder zunehmenden Schiffsverkehr durch die Straße von Hormus. Dadurch überwogen letztlich die geopolitischen Faktoren deutlich gegenüber den eigentlichen Fundamentaldaten.
Unternehmensnews
SpaceX wird in den Nasdaq 100 aufgenommen
Eine der wichtigsten Unternehmensmeldungen der Woche kam aus dem Technologiesektor.
Nasdaq bestätigte offiziell, dass SpaceX bereits zum 7. Juli in den Nasdaq 100 aufgenommen wird.
Damit beginnt eine neue Phase für die Aktie.
Durch die Indexaufnahme müssen zahlreiche ETFs und passive Fonds automatisch SpaceX kaufen, um den Index korrekt abzubilden. Analysten von J.P. Morgan rechnen allein dadurch mit passiven Mittelzuflüssen von rund 4,3 Milliarden US-Dollar.
Kurzfristig dürfte dies die Nachfrage zusätzlich stützen.
Langfristig bleibt die Bewertung jedoch anspruchsvoll. Mehrere Analysten, darunter Morningstar, sehen die Aktie inzwischen als ambitioniert bewertet und rechnen nach dem ersten passiven Kaufdruck eher mit einer Normalisierung.
Nichtsdestotrotz bleibt SpaceX eines der spannendsten Unternehmen im gesamten KI- und Raumfahrtsektor und dürfte in den kommenden Quartalen weiterhin im Fokus institutioneller Investoren stehen.
Anthropic erhält wieder eingeschränkten Zugang
Auch im Bereich Künstliche Intelligenz gab es eine bedeutende Entwicklung.
Die US-Regierung lockerte ihre erst vor wenigen Wochen eingeführten Exportbeschränkungen gegenüber Anthropic teilweise wieder.
Das Unternehmen darf sein leistungsstärkstes KI-Modell Mythos 5 künftig erneut ausgewählten, vertrauenswürdigen US-Unternehmen sowie kritischen Infrastrukturbetreibern zur Verfügung stellen.
Die vollständige öffentliche Freigabe bleibt jedoch weiterhin aus.
Parallel bestätigte OpenAI, dass die öffentliche Einführung von GPT-5.6 auf Wunsch der US-Regierung zunächst verschoben wird. Hintergrund bleiben nationale Sicherheitsbedenken rund um besonders leistungsfähige Frontier-Modelle.
Die aktuelle Entwicklung zeigt eindrucksvoll, welche strategische Bedeutung moderne KI inzwischen für geopolitische Machtverhältnisse besitzt. Künstliche Intelligenz entwickelt sich zunehmend zu einem sicherheitspolitischen Thema und nicht mehr ausschließlich zu einem wirtschaftlichen Wettbewerb.
Micron bestätigt den KI-Boom
Auch Micron stand in dieser Woche im Mittelpunkt.
Das Unternehmen überzeugte mit starken Zahlen und bestätigte erneut die außergewöhnlich hohe Nachfrage nach Speicherlösungen für KI-Rechenzentren.
Vor allem die Nachfrage nach High-Bandwidth-Memory (HBM) bleibt unverändert hoch.
Gleichzeitig mahnten viele Marktteilnehmer jedoch zur Vorsicht. Nach den enormen Kursanstiegen vieler KI-Aktien in den vergangenen Monaten nehmen Gewinnmitnahmen mittlerweile deutlich zu. Die operativen Entwicklungen bleiben zwar ausgesprochen stark, kurzfristig dürfte jedoch zunehmend die Bewertung in den Vordergrund rücken.
Märkte & Korrelationen im Überblick
US Oil
Der Ölmarkt gehörte in dieser Woche erneut zu den volatilsten Assetklassen. Nach dem deutlichen Gap-Up zu Wochenbeginn infolge der geopolitischen Unsicherheit konnte sich der Markt nicht nachhaltig oberhalb der wichtigen Widerstandszone etablieren. Bereits zum Wochenstart setzte massiver Verkaufsdruck ein, wodurch sämtliche Gewinne innerhalb weniger Handelstage wieder vollständig abgegeben wurden.
US Oil verlor in der Kalenderwoche 26 knapp 7 % und schloss bei rund 70,25 USD. Besonders bemerkenswert ist dabei, dass der Markt mittlerweile wieder auf dem Preisniveau notiert, das vor der gesamten Nahost-Eskalation gehandelt wurde.
Damit wurde nicht nur der geopolitische Risikoaufschlag vollständig ausgepreist, sondern gleichzeitig wichtige technische Unterstützungen unterschritten.
Besonders relevant:
• Schlusskurs unter dem Jahreseröffnungskurs 2025
• Schlusskurs unter dem Jahresclose 2024
• nachhaltiger Bruch der Schlüsselzone um 72 USD
• Wochenschluss nahe der psychologisch wichtigen 70-Dollar-Marke
Auf Monatssicht summiert sich der Rückgang inzwischen auf rund 20 %, womit Juni zu den schwächsten Ölmonaten der vergangenen Jahre zählt.
Fundamental beruhigte sich die Situation im Nahen Osten zunächst deutlich. Der Schiffsverkehr durch die Straße von Hormus normalisierte sich zunehmend und auch Saudi Aramco nahm seine Verladungen wieder auf. Dennoch zeigt der Freitagabend bereits, wie fragil diese Entspannung bleibt. Neue militärische Zwischenfälle zwischen den USA und dem Iran könnten bereits zum Wochenstart erneut für erhöhte Volatilität sorgen.
Die kommenden Handelstage werden entscheidend sein, ob sich US Oil oberhalb der 70-Dollar-Zone stabilisieren kann oder ob eine Fortsetzung der Korrektur in Richtung der nächsten Unterstützungen folgt.
US-Staatsanleihen
Nach der hawkishen FOMC-Sitzung blieb das Renditeniveau insgesamt weiterhin hoch. Im Wochenverlauf setzte jedoch eine moderate Entspannung ein.
Veränderung der Renditen:
• 3-jährige US-Treasuries: -2,39 %
• 5-jährige US-Treasuries: -2,30 %
• 10-jährige US-Treasuries: -1,80 %
• 30-jährige US-Treasuries: -0,68 %
Obwohl sämtliche Laufzeiten rückläufig waren, befinden sich die Renditen historisch weiterhin auf einem hohen Niveau.
Interessant ist hierbei vor allem die Marktreaktion:
Normalerweise würden fallende Renditen den Aktienmarkt zusätzlich unterstützen. Genau das blieb diese Woche jedoch aus. Stattdessen gerieten insbesondere Wachstumswerte und Technologietitel zunehmend unter Druck.
Dies deutet darauf hin, dass Anleger aktuell verstärkt Gewinne realisieren und das Marktumfeld deutlich vorsichtiger einschätzen als noch vor wenigen Wochen.
Gleichzeitig bleibt die Fed aufgrund der weiterhin robusten Konjunkturdaten in einer komfortablen Position, sodass kurzfristige Zinssenkungen zunehmend unwahrscheinlich erscheinen.
US-Dollar (DXY)
Der US-Dollar setzte seine beeindruckende Erholung auch in dieser Woche fort.
Der Dollar-Index legte rund 0,6 % zu und schloss bei 101,366 Punkten. Nachdem der Markt den Bereich um 101 Punkte nochmals erfolgreich getestet hatte, konnte sich der DXY erneut stabilisieren und den übergeordneten Aufwärtstrend bestätigen. Besonders bemerkenswert ist hierbei die Entwicklung im Juni:
Der Dollar gewinnt aktuell rund 2,4 % im Monatsvergleich und konnte damit aus seiner monatelangen Seitwärtsrange nach oben ausbrechen.
Fundamental bleibt das Umfeld für den Dollar ausgesprochen konstruktiv.
Die Kombination aus
• robuster US-Wirtschaft,
• steigender Inflation,
• höheren Wachstumserwartungen,
• einer weiterhin restriktiven Federal Reserve
• sowie anhaltender Safe-Haven-Nachfrage
spricht aktuell klar für den Greenback.
Bemerkenswert bleibt zudem, dass der Dollar trotz fallender Staatsanleiherenditen weiter zulegen konnte – ein weiteres Zeichen dafür, dass derzeit weniger die Zinsspreads, sondern vielmehr die Suche nach Sicherheit den Markt dominiert.
Volatilitätsindex (VIX)
Auch wenn die Aktienmärkte im Wochenverlauf deutlicher unter Druck gerieten, blieb der Volatilitätsindex insgesamt auf einem vergleichsweise niedrigen Niveau.
Der VIX stieg in dieser Woche um rund 13 % auf 18,4 Punkte.
Damit bewegt sich die implizite Volatilität weiterhin unter der wichtigen Marke von 20 Punkten, welche häufig als Grenze zwischen einem ruhigen Marktumfeld und einer echten Risikoaversion angesehen wird.
Von einer breiten Marktpanik kann derzeit also keine Rede sein. Vielmehr deutet die Entwicklung darauf hin, dass institutionelle Anleger ihre Risiken langsam reduzieren und erste Absicherungen aufbauen, ohne jedoch bereits in einen klassischen Risk-Off-Modus überzugehen.
Die kommenden beiden Handelstage zum Monats- und Quartalsende könnten hier nochmals deutlich mehr Bewegung bringen, insbesondere wenn institutionelle Portfolios im Zuge des Quartalsabschlusses umgeschichtet werden.
Risk Assets im Überblick
Bitcoin
Auch der Kryptomarkt stand in der vergangenen Handelswoche weiter unter deutlichem Verkaufsdruck. Bitcoin setzte die bereits in der Vorwoche begonnene Korrektur fort und verlor auf Wochensicht rund 4,6 %. Damit notiert die Kryptowährung aktuell wieder knapp oberhalb der psychologisch wichtigen Marke von 60.000 USD, nachdem zwischenzeitlich sogar das Wochentief sowie das bisherige Monatstief unterschritten wurden.
Im Tief fiel Bitcoin bis auf rund 58.140 USD zurück und testete damit die zentrale Unterstützungszone erneut. Zwar konnte sich der Markt von dort zunächst etwas stabilisieren, ein nachhaltiger Befreiungsschlag blieb bislang jedoch aus.
Noch deutlicher wird die Schwäche auf Monatssicht. Im Juni summiert sich das Minus inzwischen auf rund 18 %, womit Bitcoin den schwächsten Monatsverlauf seit längerer Zeit verzeichnet.
Charttechnisch bleibt die Lage daher angespannt. Solange sich Bitcoin nicht nachhaltig oberhalb der Marke von 60.000 USD etablieren kann, bleibt das Risiko weiterer Abgaben in Richtung 57.600 USD bestehen.
S&P 500
Während der Gesamtmarkt in den vergangenen Wochen noch von wenigen Schwergewichten getragen wurde, zeigten sich in KW26 erstmals deutlichere Ermüdungserscheinungen.
Der S&P 500 verlor auf Wochensicht rund 2,25 %, während sich das Minus im laufenden Monat inzwischen auf rund 2,5 % ausweitet.
Technisch besonders interessant ist hierbei die Struktur der vergangenen Wochen.
Bereits in der Vorwoche hatte sich erstmals eine größere bearish geprägte Wochenkerze gebildet. In dieser Woche gelang es den Käufern nicht mehr, neue Hochs auszubauen. Stattdessen entstand zunehmend der Eindruck einer möglichen Doppeltop-Formation.
Besonders relevant ist der Wochenschluss:
• Schlusskurs unter 7.500 Punkten
• Schlusskurs unter der wichtigen 7.401er Zone
• Schlusskurs unter den Tiefs der Vorwoche
Damit verschlechtert sich das kurzfristige technische Bild deutlich.
Für die kommende Woche rückt nun vor allem die Unterstützungszone um 7.250 Punkte in den Fokus. Sollte diese ebenfalls aufgegeben werden, dürfte sich die laufende Korrektur erheblich ausweiten.
Noch handelt es sich lediglich um Gewinnmitnahmen innerhalb eines übergeordnet intakten Aufwärtstrends. Dennoch zeigen sich erstmals seit längerer Zeit wieder klare Warnsignale im Chartbild.
Nasdaq 100
Noch deutlicher fiel die Schwäche im Technologiesektor aus.
Der Nasdaq verlor in KW26 knapp 4 % und steht im laufenden Monat inzwischen bei einem Minus von rund 4,7 %. Die gesamte Handelswoche verlief dabei nahezu ausschließlich in Richtung Süden.
Zwar gelang zu Wochenbeginn nochmals ein kurzfristiger Erholungsversuch, dieser wurde jedoch konsequent verkauft. Im weiteren Wochenverlauf dominierten nahezu ausschließlich die Verkäufer.
Besonders kritisch ist dabei der Wochenschluss.
Der Nasdaq schloss:
• unter der wichtigen 29.000-Punkte-Marke
• unter den Tagestiefs von Mittwoch und Donnerstag
• deutlich unter den kurzfristigen Unterstützungen
Auch auf Tagesbasis gelang es den Käufern nicht mehr, neue Hochs auszubauen.
Damit rücken nun die Tiefs im Bereich von 28.200 Punkten zunehmend in den Fokus. Sollte diese Zone unterschritten werden, würde sich das technische Bild nochmals deutlich eintrüben und eine größere Korrektur bestätigen.
Gerade vor dem Hintergrund der hohen Bewertungen vieler KI- und Technologiewerte bleiben kurzfristige Gewinnmitnahmen weiterhin absolut möglich.
US30 (Dow Jones)
Der Dow Jones präsentierte sich erneut deutlich robuster als die großen Technologieindizes.
Auf Monatssicht notiert der US30 weiterhin rund 1,8 % im Plus, während auf Wochensicht sogar ein leichtes Plus von rund 0,7 % erzielt werden konnte.
Der Grund hierfür bleibt unverändert:
Der Dow weist eine deutlich geringere Gewichtung großer Technologieunternehmen auf und profitierte stattdessen weiterhin von klassischen Industrie-, Finanz- und Value-Titeln.
Technisch verlief die Woche allerdings ebenfalls interessant.
Zum Wochenbeginn wurden nochmals die Tiefs der Vorwoche erfolgreich verteidigt. Anschließend gelang sogar ein Anstieg auf ein neues Allzeithoch im Bereich von rund 52.800 Punkten.
Allerdings blieb dieser Ausbruch nicht nachhaltig. Die Käufer konnten das neue Hoch nicht halten und wurden im weiteren Wochenverlauf konsequent abverkauft.
Besonders wichtig:
• Schlusskurs wieder unter 52.000 Punkten
• Schlusskurs nahezu auf Höhe des Donnerstag-Tiefs
• neues Hoch lediglich als Docht ausgebildet
• keine neuen Hochs auf Schlusskursbasis
Damit verschlechtert sich auch hier das kurzfristige Chartbild leicht.
Noch bleibt der Dow Jones im Vergleich zu Nasdaq und S&P 500 der stärkste US-Index. Dennoch zeigen sich auch hier erste Ermüdungserscheinungen.
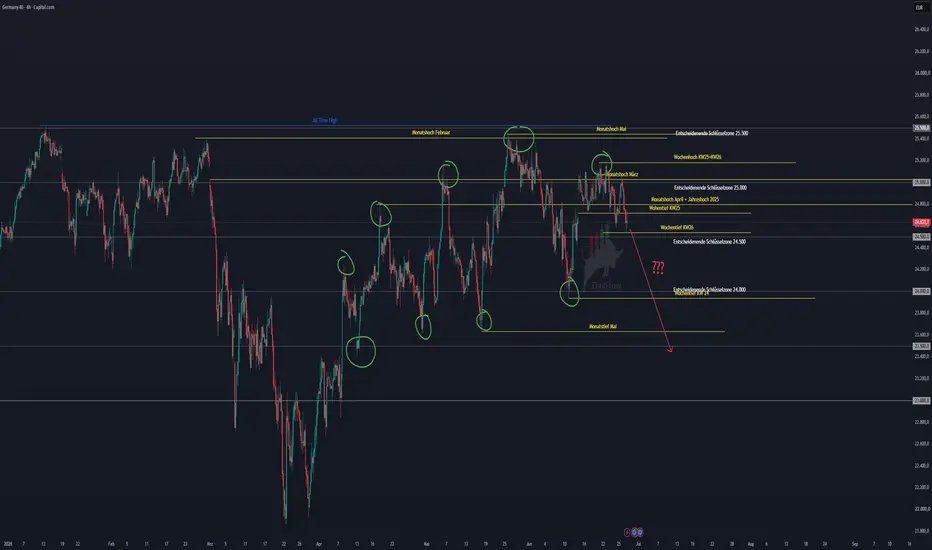
DAX
Auch der DAX musste in dieser Woche erneut deutlich Federn lassen.
Auf Wochensicht verlor der deutsche Leitindex rund 1,44 %, während sich das Minus im laufenden Monat inzwischen auf rund 1,65 % beläuft.
Dabei verlief der Wochenstart zunächst durchaus konstruktiv.
Die Käufer versuchten mehrfach, die psychologisch wichtige Marke von 25.000 Punkten zurückzuerobern. Gleichzeitig wurde nochmals das Wochenhoch der Vorwoche angelaufen. Ein nachhaltiger Ausbruch gelang jedoch nicht. Stattdessen übernahmen im weiteren Wochenverlauf zunehmend die Verkäufer das Kommando.
Der Freitag brachte schließlich den entscheidenden Abverkauf.
Besonders kritisch ist hierbei der Wochenschluss.
Der DAX schloss nicht nur:
• unter der Marke von 25.000 Punkten
• unter dem Wochentief der Vorwoche
• sondern gleichzeitig auch unter der zentralen Unterstützungszone um 24.800 Punkte
Gerade dieser Bereich besitzt aus technischer Sicht enorme Bedeutung.
Hier verlaufen unter anderem:
• das Jahreshoch 2025,
• das Monatshoch aus April,
• sowie eine mehrfach getestete Unterstützungszone.
Mit dem Bruch dieser Marke trübt sich das kurzfristige Chartbild deutlich ein.
Für die kommende Woche richtet sich der Fokus nun klar auf die 24.500-Punkte-Zone. Sollte auch diese Unterstützung aufgegeben werden, dürfte sich die Korrektur nochmals deutlich beschleunigen.
Noch handelt es sich hierbei ausdrücklich nicht um einen Trendwechsel, sondern zunächst um eine technische Korrektur innerhalb des langfristigen Aufwärtstrends. Dennoch zeigen inzwischen nahezu alle großen Aktienindizes erste Schwächesignale.
Aus Sicht meiner persönlichen Markteinschätzung wird entscheidend sein, ob die Käufer in der kommenden Woche die genannten Unterstützungen verteidigen können oder ob die laufenden Gewinnmitnahmen in eine größere Korrektur übergehen.
Fazit der Woche
Die Kalenderwoche 26 markierte aus meiner Sicht einen wichtigen Wendepunkt.
Während die geopolitischen Risiken zunächst deutlich zurückgingen und der Ölpreis nahezu den gesamten Risikoaufschlag wieder abgab, zeigen sich an den Aktienmärkten zunehmend erste Ermüdungserscheinungen. Vor allem der Technologiesektor gerät nach den starken Anstiegen der vergangenen Monate verstärkt unter Verkaufsdruck.
Fundamental bleibt das Umfeld anspruchsvoll. Die US-Wirtschaft wächst stärker als erwartet, der Arbeitsmarkt präsentiert sich weiterhin robust und auch die Inflation bleibt hartnäckig hoch. Gleichzeitig hält die Federal Reserve an ihrem restriktiven Kurs fest, wodurch die Hoffnung auf schnelle Zinssenkungen weiter nach hinten verschoben wird.
Hinzu kommt, dass die geopolitische Lage im Nahen Osten trotz zwischenzeitlicher Entspannung alles andere als gelöst ist. Die jüngsten Zwischenfälle zwischen den USA und dem Iran zeigen eindrucksvoll, wie schnell sich das Sentiment wieder drehen kann.
Ein weiterer wichtiger Faktor sind die kommenden beiden Handelstage. Mit dem Monats-, Quartals- und Halbjahresende stehen institutionelle Rebalancings an, die erfahrungsgemäß nochmals für erhöhte Volatilität sorgen können.
Aus meiner persönlichen Sicht beginnt die Fassade an den Märkten langsam zu bröckeln. Noch befinden wir uns nicht in einem bestätigten Abwärtstrend, allerdings nehmen die technischen Warnsignale mittlerweile deutlich zu. Die kommenden Handelstage dürften daher richtungsweisend für den weiteren Verlauf des Sommers werden.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Den ausführlichen Wochenausblick inklusive aller relevanten Chartmarken, Makrodaten und Szenarien für die kommende Handelswoche veröffentliche ich morgen wie gewohnt in einem separaten Beitrag inklusive Video.
Ich wünsche euch allen ein erholsames Wochenende und einen guten Start in die letzte Handelswoche des Monats sowie des zweiten Quartals!
Die Kalenderwoche 26 stand ganz im Zeichen eines spürbaren Stimmungswechsels an den Finanzmärkten. Während sich die geopolitische Lage im Nahen Osten zunächst deutlich entspannte und die Ölpreise massiv unter Druck gerieten, verschlechterte sich das technische Bild an den Aktienmärkten zunehmend. Gleichzeitig bestätigten die jüngsten US-Konjunkturdaten erneut eine robuste Wirtschaft, eine weiterhin erhöhte Inflation sowie eine Federal Reserve, die keinen unmittelbaren Grund für Zinssenkungen hat.
Besonders auffällig war die zunehmende Divergenz zwischen den einzelnen Assetklassen: Der US-Dollar setzte seinen Aufwärtstrend fort, Staatsanleiherenditen gaben trotz der hawkishen Fed nach, Öl korrigierte den gesamten geopolitischen Risikoaufschlag der vergangenen Wochen und insbesondere der Technologiesektor geriet zunehmend unter Verkaufsdruck.
Auch fundamental war die Woche geprägt von zahlreichen wichtigen Entwicklungen. Die USA lockerten ihre Restriktionen gegenüber Anthropic teilweise wieder, SpaceX wurde offiziell in den Nasdaq-100 aufgenommen, Micron überzeugte operativ, während gleichzeitig die Spannungen zwischen den USA und dem Iran gegen Wochenschluss wieder zunahmen und erste Zweifel an der Stabilität der Waffenruhe aufkamen.
Geopolitik
Neue Spannungen zwischen den USA und dem Iran
Nachdem sich die Lage im Nahen Osten zunächst deutlich beruhigt hatte, verschärfte sich die Situation gegen Ende der Woche erneut.
Auslöser war ein Angriff auf ein Handelsschiff in der Straße von Hormus, den die USA iranischen Kräften zuschreiben. Daraufhin reagierten die Vereinigten Staaten mit Luftangriffen auf mehrere militärische Ziele im Süden Irans.
Teheran erklärte im Anschluss, US-Ziele in der Region angegriffen zu haben, während beide Seiten sich gegenseitig Verstöße gegen die erst kürzlich vereinbarte Waffenruhe vorwerfen.
Besonders kritisch bleibt dabei die Situation rund um die Straße von Hormus. Obwohl sich der Schiffsverkehr zuletzt deutlich normalisiert hatte und der Ölpreis entsprechend stark zurückkam, zeigt die aktuelle Entwicklung erneut, wie fragil die Lage weiterhin ist.
Jede weitere Eskalation könnte den Ölmarkt innerhalb kürzester Zeit erneut massiv bewegen und damit unmittelbare Auswirkungen auf Inflation, Energiepreise und die Geldpolitik haben.
Fundamentale Entwicklungen der Woche
US-Wirtschaft bleibt überraschend robust
Auch auf der makroökonomischen Seite lieferte die Kalenderwoche 26 zahlreiche wichtige Daten, die das Bild der vergangenen Wochen weiter bestätigten. Die US-Wirtschaft präsentiert sich trotz des historisch hohen Zinsniveaus weiterhin äußerst widerstandsfähig. Gleichzeitig bleibt die Inflation hartnäckig oberhalb des Zielwertes der Federal Reserve.
Diese Kombination erschwert der Fed weiterhin den Spielraum für kurzfristige Zinssenkungen und bestätigt insgesamt den hawkishen Kurs, den die Notenbank zuletzt eingeschlagen hat.
Besonders die Einkaufsmanagerindizes überraschten erneut positiv.
Der S&P Global Services PMI stieg auf 51,3 Punkte und lag damit leicht über den Erwartungen von 51,1 Punkten. Bereits der Vormonat wurde mit 50,7 Punkten solide bestätigt.
Noch stärker fiel der Manufacturing PMI aus. Mit 55,7 Punkten wurde sowohl der Forecast von 54,6 Punkten als auch der Vormonat von 55,1 Punkten übertroffen.
Damit zeigt sich weiterhin ein überraschend robuster Industriesektor, obwohl sich die Finanzierungskosten nach wie vor auf einem historisch hohen Niveau befinden.
Etwas schwächer entwickelten sich dagegen die New Home Sales. Mit 580.000 verkauften Häusern blieb der Wert klar unter den Erwartungen von 638.000 sowie unter dem Vormonat von 626.000. Der Immobiliensektor bleibt damit einer der wenigen Bereiche, die weiterhin unter dem hohen Zinsniveau leiden.
Inflation bleibt erhöht – Zinssenkungen rücken weiter in die Ferne
Besonders aufmerksam verfolgten Marktteilnehmer in dieser Woche die Veröffentlichung des bevorzugten Inflationsindikators der Federal Reserve.
Der Core PCE Price Index stieg im Jahresvergleich auf 3,4 % und lag damit leicht über dem Vormonat von 3,3 %. Gleichzeitig entsprach der Wert exakt den Erwartungen der Analysten.
Auch auf Monatsbasis blieb der Core-PCE mit 0,3 % unverändert hoch. Zusätzlich wurde der Vormonat nachträglich von 0,2 % auf ebenfalls 0,3 % nach oben revidiert.
Von einer nachhaltigen Entspannung beim Inflationsdruck kann somit weiterhin keine Rede sein.
Gleichzeitig überraschte das US-BIP für das erste Quartal deutlich positiv. Mit einem Wachstum von 2,1 % lag der Wert klar über den erwarteten 1,6 % und weit über der vorherigen Schätzung von lediglich 0,5 %.
Auch der Arbeitsmarkt sendet bislang keine Rezessionssignale.
Die Erstanträge auf Arbeitslosenhilfe lagen bei rund 215.000 und damit erneut auf einem historisch niedrigen Niveau. Zwar wurden einzelne Arbeitsmarktdaten im Wochenverlauf unterschiedlich interpretiert, insgesamt bleibt das Bild jedoch eindeutig: Der US-Arbeitsmarkt zeigt sich weiterhin äußerst robust.
Zusammenfassend ergibt sich damit weiterhin folgendes Gesamtbild:
• robuste Konjunktur
• widerstandsfähiger Arbeitsmarkt
• steigendes Wirtschaftswachstum
• hartnäckige Inflation
• hawkishe Federal Reserve
Genau diese Kombination erklärt auch, weshalb der US-Dollar weiter aufwerten konnte und die Erwartungen an baldige Zinssenkungen erneut zurückgingen.
Rohöllagerbestände bleiben angespannt
Auch die US-Rohöllagerbestände standen in dieser Woche erneut im Fokus.
Die Lagerbestände gingen um 6,088 Millionen Barrel zurück und lagen damit erneut deutlich unter dem Durchschnitt. Zwar fiel der Rückgang etwas geringer aus als in der Vorwoche (-8,263 Mio.), dennoch bleibt das Angebotsumfeld weiterhin angespannt.
Fundamental hätte dieser Rückgang eigentlich unterstützend für den Ölpreis wirken müssen.
Der Markt konzentrierte sich jedoch fast ausschließlich auf die Entspannung im Nahen Osten und den wieder zunehmenden Schiffsverkehr durch die Straße von Hormus. Dadurch überwogen letztlich die geopolitischen Faktoren deutlich gegenüber den eigentlichen Fundamentaldaten.
Unternehmensnews
SpaceX wird in den Nasdaq 100 aufgenommen
Eine der wichtigsten Unternehmensmeldungen der Woche kam aus dem Technologiesektor.
Nasdaq bestätigte offiziell, dass SpaceX bereits zum 7. Juli in den Nasdaq 100 aufgenommen wird.
Damit beginnt eine neue Phase für die Aktie.
Durch die Indexaufnahme müssen zahlreiche ETFs und passive Fonds automatisch SpaceX kaufen, um den Index korrekt abzubilden. Analysten von J.P. Morgan rechnen allein dadurch mit passiven Mittelzuflüssen von rund 4,3 Milliarden US-Dollar.
Kurzfristig dürfte dies die Nachfrage zusätzlich stützen.
Langfristig bleibt die Bewertung jedoch anspruchsvoll. Mehrere Analysten, darunter Morningstar, sehen die Aktie inzwischen als ambitioniert bewertet und rechnen nach dem ersten passiven Kaufdruck eher mit einer Normalisierung.
Nichtsdestotrotz bleibt SpaceX eines der spannendsten Unternehmen im gesamten KI- und Raumfahrtsektor und dürfte in den kommenden Quartalen weiterhin im Fokus institutioneller Investoren stehen.
Anthropic erhält wieder eingeschränkten Zugang
Auch im Bereich Künstliche Intelligenz gab es eine bedeutende Entwicklung.
Die US-Regierung lockerte ihre erst vor wenigen Wochen eingeführten Exportbeschränkungen gegenüber Anthropic teilweise wieder.
Das Unternehmen darf sein leistungsstärkstes KI-Modell Mythos 5 künftig erneut ausgewählten, vertrauenswürdigen US-Unternehmen sowie kritischen Infrastrukturbetreibern zur Verfügung stellen.
Die vollständige öffentliche Freigabe bleibt jedoch weiterhin aus.
Parallel bestätigte OpenAI, dass die öffentliche Einführung von GPT-5.6 auf Wunsch der US-Regierung zunächst verschoben wird. Hintergrund bleiben nationale Sicherheitsbedenken rund um besonders leistungsfähige Frontier-Modelle.
Die aktuelle Entwicklung zeigt eindrucksvoll, welche strategische Bedeutung moderne KI inzwischen für geopolitische Machtverhältnisse besitzt. Künstliche Intelligenz entwickelt sich zunehmend zu einem sicherheitspolitischen Thema und nicht mehr ausschließlich zu einem wirtschaftlichen Wettbewerb.
Micron bestätigt den KI-Boom
Auch Micron stand in dieser Woche im Mittelpunkt.
Das Unternehmen überzeugte mit starken Zahlen und bestätigte erneut die außergewöhnlich hohe Nachfrage nach Speicherlösungen für KI-Rechenzentren.
Vor allem die Nachfrage nach High-Bandwidth-Memory (HBM) bleibt unverändert hoch.
Gleichzeitig mahnten viele Marktteilnehmer jedoch zur Vorsicht. Nach den enormen Kursanstiegen vieler KI-Aktien in den vergangenen Monaten nehmen Gewinnmitnahmen mittlerweile deutlich zu. Die operativen Entwicklungen bleiben zwar ausgesprochen stark, kurzfristig dürfte jedoch zunehmend die Bewertung in den Vordergrund rücken.
Märkte & Korrelationen im Überblick
US Oil
Der Ölmarkt gehörte in dieser Woche erneut zu den volatilsten Assetklassen. Nach dem deutlichen Gap-Up zu Wochenbeginn infolge der geopolitischen Unsicherheit konnte sich der Markt nicht nachhaltig oberhalb der wichtigen Widerstandszone etablieren. Bereits zum Wochenstart setzte massiver Verkaufsdruck ein, wodurch sämtliche Gewinne innerhalb weniger Handelstage wieder vollständig abgegeben wurden.
US Oil verlor in der Kalenderwoche 26 knapp 7 % und schloss bei rund 70,25 USD. Besonders bemerkenswert ist dabei, dass der Markt mittlerweile wieder auf dem Preisniveau notiert, das vor der gesamten Nahost-Eskalation gehandelt wurde.
Damit wurde nicht nur der geopolitische Risikoaufschlag vollständig ausgepreist, sondern gleichzeitig wichtige technische Unterstützungen unterschritten.
Besonders relevant:
• Schlusskurs unter dem Jahreseröffnungskurs 2025
• Schlusskurs unter dem Jahresclose 2024
• nachhaltiger Bruch der Schlüsselzone um 72 USD
• Wochenschluss nahe der psychologisch wichtigen 70-Dollar-Marke
Auf Monatssicht summiert sich der Rückgang inzwischen auf rund 20 %, womit Juni zu den schwächsten Ölmonaten der vergangenen Jahre zählt.
Fundamental beruhigte sich die Situation im Nahen Osten zunächst deutlich. Der Schiffsverkehr durch die Straße von Hormus normalisierte sich zunehmend und auch Saudi Aramco nahm seine Verladungen wieder auf. Dennoch zeigt der Freitagabend bereits, wie fragil diese Entspannung bleibt. Neue militärische Zwischenfälle zwischen den USA und dem Iran könnten bereits zum Wochenstart erneut für erhöhte Volatilität sorgen.
Die kommenden Handelstage werden entscheidend sein, ob sich US Oil oberhalb der 70-Dollar-Zone stabilisieren kann oder ob eine Fortsetzung der Korrektur in Richtung der nächsten Unterstützungen folgt.
US-Staatsanleihen
Nach der hawkishen FOMC-Sitzung blieb das Renditeniveau insgesamt weiterhin hoch. Im Wochenverlauf setzte jedoch eine moderate Entspannung ein.
Veränderung der Renditen:
• 3-jährige US-Treasuries: -2,39 %
• 5-jährige US-Treasuries: -2,30 %
• 10-jährige US-Treasuries: -1,80 %
• 30-jährige US-Treasuries: -0,68 %
Obwohl sämtliche Laufzeiten rückläufig waren, befinden sich die Renditen historisch weiterhin auf einem hohen Niveau.
Interessant ist hierbei vor allem die Marktreaktion:
Normalerweise würden fallende Renditen den Aktienmarkt zusätzlich unterstützen. Genau das blieb diese Woche jedoch aus. Stattdessen gerieten insbesondere Wachstumswerte und Technologietitel zunehmend unter Druck.
Dies deutet darauf hin, dass Anleger aktuell verstärkt Gewinne realisieren und das Marktumfeld deutlich vorsichtiger einschätzen als noch vor wenigen Wochen.
Gleichzeitig bleibt die Fed aufgrund der weiterhin robusten Konjunkturdaten in einer komfortablen Position, sodass kurzfristige Zinssenkungen zunehmend unwahrscheinlich erscheinen.
US-Dollar (DXY)
Der US-Dollar setzte seine beeindruckende Erholung auch in dieser Woche fort.
Der Dollar-Index legte rund 0,6 % zu und schloss bei 101,366 Punkten. Nachdem der Markt den Bereich um 101 Punkte nochmals erfolgreich getestet hatte, konnte sich der DXY erneut stabilisieren und den übergeordneten Aufwärtstrend bestätigen. Besonders bemerkenswert ist hierbei die Entwicklung im Juni:
Der Dollar gewinnt aktuell rund 2,4 % im Monatsvergleich und konnte damit aus seiner monatelangen Seitwärtsrange nach oben ausbrechen.
Fundamental bleibt das Umfeld für den Dollar ausgesprochen konstruktiv.
Die Kombination aus
• robuster US-Wirtschaft,
• steigender Inflation,
• höheren Wachstumserwartungen,
• einer weiterhin restriktiven Federal Reserve
• sowie anhaltender Safe-Haven-Nachfrage
spricht aktuell klar für den Greenback.
Bemerkenswert bleibt zudem, dass der Dollar trotz fallender Staatsanleiherenditen weiter zulegen konnte – ein weiteres Zeichen dafür, dass derzeit weniger die Zinsspreads, sondern vielmehr die Suche nach Sicherheit den Markt dominiert.
Volatilitätsindex (VIX)
Auch wenn die Aktienmärkte im Wochenverlauf deutlicher unter Druck gerieten, blieb der Volatilitätsindex insgesamt auf einem vergleichsweise niedrigen Niveau.
Der VIX stieg in dieser Woche um rund 13 % auf 18,4 Punkte.
Damit bewegt sich die implizite Volatilität weiterhin unter der wichtigen Marke von 20 Punkten, welche häufig als Grenze zwischen einem ruhigen Marktumfeld und einer echten Risikoaversion angesehen wird.
Von einer breiten Marktpanik kann derzeit also keine Rede sein. Vielmehr deutet die Entwicklung darauf hin, dass institutionelle Anleger ihre Risiken langsam reduzieren und erste Absicherungen aufbauen, ohne jedoch bereits in einen klassischen Risk-Off-Modus überzugehen.
Die kommenden beiden Handelstage zum Monats- und Quartalsende könnten hier nochmals deutlich mehr Bewegung bringen, insbesondere wenn institutionelle Portfolios im Zuge des Quartalsabschlusses umgeschichtet werden.
Risk Assets im Überblick
Bitcoin
Auch der Kryptomarkt stand in der vergangenen Handelswoche weiter unter deutlichem Verkaufsdruck. Bitcoin setzte die bereits in der Vorwoche begonnene Korrektur fort und verlor auf Wochensicht rund 4,6 %. Damit notiert die Kryptowährung aktuell wieder knapp oberhalb der psychologisch wichtigen Marke von 60.000 USD, nachdem zwischenzeitlich sogar das Wochentief sowie das bisherige Monatstief unterschritten wurden.
Im Tief fiel Bitcoin bis auf rund 58.140 USD zurück und testete damit die zentrale Unterstützungszone erneut. Zwar konnte sich der Markt von dort zunächst etwas stabilisieren, ein nachhaltiger Befreiungsschlag blieb bislang jedoch aus.
Noch deutlicher wird die Schwäche auf Monatssicht. Im Juni summiert sich das Minus inzwischen auf rund 18 %, womit Bitcoin den schwächsten Monatsverlauf seit längerer Zeit verzeichnet.
Charttechnisch bleibt die Lage daher angespannt. Solange sich Bitcoin nicht nachhaltig oberhalb der Marke von 60.000 USD etablieren kann, bleibt das Risiko weiterer Abgaben in Richtung 57.600 USD bestehen.
S&P 500
Während der Gesamtmarkt in den vergangenen Wochen noch von wenigen Schwergewichten getragen wurde, zeigten sich in KW26 erstmals deutlichere Ermüdungserscheinungen.
Der S&P 500 verlor auf Wochensicht rund 2,25 %, während sich das Minus im laufenden Monat inzwischen auf rund 2,5 % ausweitet.
Technisch besonders interessant ist hierbei die Struktur der vergangenen Wochen.
Bereits in der Vorwoche hatte sich erstmals eine größere bearish geprägte Wochenkerze gebildet. In dieser Woche gelang es den Käufern nicht mehr, neue Hochs auszubauen. Stattdessen entstand zunehmend der Eindruck einer möglichen Doppeltop-Formation.
Besonders relevant ist der Wochenschluss:
• Schlusskurs unter 7.500 Punkten
• Schlusskurs unter der wichtigen 7.401er Zone
• Schlusskurs unter den Tiefs der Vorwoche
Damit verschlechtert sich das kurzfristige technische Bild deutlich.
Für die kommende Woche rückt nun vor allem die Unterstützungszone um 7.250 Punkte in den Fokus. Sollte diese ebenfalls aufgegeben werden, dürfte sich die laufende Korrektur erheblich ausweiten.
Noch handelt es sich lediglich um Gewinnmitnahmen innerhalb eines übergeordnet intakten Aufwärtstrends. Dennoch zeigen sich erstmals seit längerer Zeit wieder klare Warnsignale im Chartbild.
Nasdaq 100
Noch deutlicher fiel die Schwäche im Technologiesektor aus.
Der Nasdaq verlor in KW26 knapp 4 % und steht im laufenden Monat inzwischen bei einem Minus von rund 4,7 %. Die gesamte Handelswoche verlief dabei nahezu ausschließlich in Richtung Süden.
Zwar gelang zu Wochenbeginn nochmals ein kurzfristiger Erholungsversuch, dieser wurde jedoch konsequent verkauft. Im weiteren Wochenverlauf dominierten nahezu ausschließlich die Verkäufer.
Besonders kritisch ist dabei der Wochenschluss.
Der Nasdaq schloss:
• unter der wichtigen 29.000-Punkte-Marke
• unter den Tagestiefs von Mittwoch und Donnerstag
• deutlich unter den kurzfristigen Unterstützungen
Auch auf Tagesbasis gelang es den Käufern nicht mehr, neue Hochs auszubauen.
Damit rücken nun die Tiefs im Bereich von 28.200 Punkten zunehmend in den Fokus. Sollte diese Zone unterschritten werden, würde sich das technische Bild nochmals deutlich eintrüben und eine größere Korrektur bestätigen.
Gerade vor dem Hintergrund der hohen Bewertungen vieler KI- und Technologiewerte bleiben kurzfristige Gewinnmitnahmen weiterhin absolut möglich.
US30 (Dow Jones)
Der Dow Jones präsentierte sich erneut deutlich robuster als die großen Technologieindizes.
Auf Monatssicht notiert der US30 weiterhin rund 1,8 % im Plus, während auf Wochensicht sogar ein leichtes Plus von rund 0,7 % erzielt werden konnte.
Der Grund hierfür bleibt unverändert:
Der Dow weist eine deutlich geringere Gewichtung großer Technologieunternehmen auf und profitierte stattdessen weiterhin von klassischen Industrie-, Finanz- und Value-Titeln.
Technisch verlief die Woche allerdings ebenfalls interessant.
Zum Wochenbeginn wurden nochmals die Tiefs der Vorwoche erfolgreich verteidigt. Anschließend gelang sogar ein Anstieg auf ein neues Allzeithoch im Bereich von rund 52.800 Punkten.
Allerdings blieb dieser Ausbruch nicht nachhaltig. Die Käufer konnten das neue Hoch nicht halten und wurden im weiteren Wochenverlauf konsequent abverkauft.
Besonders wichtig:
• Schlusskurs wieder unter 52.000 Punkten
• Schlusskurs nahezu auf Höhe des Donnerstag-Tiefs
• neues Hoch lediglich als Docht ausgebildet
• keine neuen Hochs auf Schlusskursbasis
Damit verschlechtert sich auch hier das kurzfristige Chartbild leicht.
Noch bleibt der Dow Jones im Vergleich zu Nasdaq und S&P 500 der stärkste US-Index. Dennoch zeigen sich auch hier erste Ermüdungserscheinungen.
DAX
Auch der DAX musste in dieser Woche erneut deutlich Federn lassen.
Auf Wochensicht verlor der deutsche Leitindex rund 1,44 %, während sich das Minus im laufenden Monat inzwischen auf rund 1,65 % beläuft.
Dabei verlief der Wochenstart zunächst durchaus konstruktiv.
Die Käufer versuchten mehrfach, die psychologisch wichtige Marke von 25.000 Punkten zurückzuerobern. Gleichzeitig wurde nochmals das Wochenhoch der Vorwoche angelaufen. Ein nachhaltiger Ausbruch gelang jedoch nicht. Stattdessen übernahmen im weiteren Wochenverlauf zunehmend die Verkäufer das Kommando.
Der Freitag brachte schließlich den entscheidenden Abverkauf.
Besonders kritisch ist hierbei der Wochenschluss.
Der DAX schloss nicht nur:
• unter der Marke von 25.000 Punkten
• unter dem Wochentief der Vorwoche
• sondern gleichzeitig auch unter der zentralen Unterstützungszone um 24.800 Punkte
Gerade dieser Bereich besitzt aus technischer Sicht enorme Bedeutung.
Hier verlaufen unter anderem:
• das Jahreshoch 2025,
• das Monatshoch aus April,
• sowie eine mehrfach getestete Unterstützungszone.
Mit dem Bruch dieser Marke trübt sich das kurzfristige Chartbild deutlich ein.
Für die kommende Woche richtet sich der Fokus nun klar auf die 24.500-Punkte-Zone. Sollte auch diese Unterstützung aufgegeben werden, dürfte sich die Korrektur nochmals deutlich beschleunigen.
Noch handelt es sich hierbei ausdrücklich nicht um einen Trendwechsel, sondern zunächst um eine technische Korrektur innerhalb des langfristigen Aufwärtstrends. Dennoch zeigen inzwischen nahezu alle großen Aktienindizes erste Schwächesignale.
Aus Sicht meiner persönlichen Markteinschätzung wird entscheidend sein, ob die Käufer in der kommenden Woche die genannten Unterstützungen verteidigen können oder ob die laufenden Gewinnmitnahmen in eine größere Korrektur übergehen.
Fazit der Woche
Die Kalenderwoche 26 markierte aus meiner Sicht einen wichtigen Wendepunkt.
Während die geopolitischen Risiken zunächst deutlich zurückgingen und der Ölpreis nahezu den gesamten Risikoaufschlag wieder abgab, zeigen sich an den Aktienmärkten zunehmend erste Ermüdungserscheinungen. Vor allem der Technologiesektor gerät nach den starken Anstiegen der vergangenen Monate verstärkt unter Verkaufsdruck.
Fundamental bleibt das Umfeld anspruchsvoll. Die US-Wirtschaft wächst stärker als erwartet, der Arbeitsmarkt präsentiert sich weiterhin robust und auch die Inflation bleibt hartnäckig hoch. Gleichzeitig hält die Federal Reserve an ihrem restriktiven Kurs fest, wodurch die Hoffnung auf schnelle Zinssenkungen weiter nach hinten verschoben wird.
Hinzu kommt, dass die geopolitische Lage im Nahen Osten trotz zwischenzeitlicher Entspannung alles andere als gelöst ist. Die jüngsten Zwischenfälle zwischen den USA und dem Iran zeigen eindrucksvoll, wie schnell sich das Sentiment wieder drehen kann.
Ein weiterer wichtiger Faktor sind die kommenden beiden Handelstage. Mit dem Monats-, Quartals- und Halbjahresende stehen institutionelle Rebalancings an, die erfahrungsgemäß nochmals für erhöhte Volatilität sorgen können.
Aus meiner persönlichen Sicht beginnt die Fassade an den Märkten langsam zu bröckeln. Noch befinden wir uns nicht in einem bestätigten Abwärtstrend, allerdings nehmen die technischen Warnsignale mittlerweile deutlich zu. Die kommenden Handelstage dürften daher richtungsweisend für den weiteren Verlauf des Sommers werden.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Den ausführlichen Wochenausblick inklusive aller relevanten Chartmarken, Makrodaten und Szenarien für die kommende Handelswoche veröffentliche ich morgen wie gewohnt in einem separaten Beitrag inklusive Video.
Ich wünsche euch allen ein erholsames Wochenende und einen guten Start in die letzte Handelswoche des Monats sowie des zweiten Quartals!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.