
Eskalation im Nahen Osten nimmt zu – Öl, Renditen und CPI rücken in den Fokus
Guten Morgen zusammen,
willkommen zum heutigen DAX-Tagesausblick für Dienstag, den 11. August.
Die Märkte starten heute mit einem deutlich komplexeren Umfeld als noch zu Beginn der Woche. Während die Aktienmärkte übergeordnet weiterhin von einem starken AI- und Tech-Sektor getragen werden, verschärft sich gleichzeitig die geopolitische Lage rund um Iran und die Straße von Hormus. Genau diese Entwicklung sorgt aktuell für einen deutlichen Anstieg bei den Energiepreisen und bringt damit auch das Inflationsthema wieder zurück in den Mittelpunkt.
Brent ist gestern bis auf rund 87,70 Dollar gestiegen, WTI hat ebenfalls deutlich zugelegt. Gleichzeitig sind die US-Renditen gestiegen und die Wahrscheinlichkeit einer Zinserhöhung im September bleibt weiterhin über der 50-Prozent-Marke. Die große Frage lautet deshalb heute und vor allem morgen: Wie stark kann der Markt diesen Inflations- und Zinsdruck absorbieren?
Denn morgen stehen mit den US-CPI-Daten die wichtigsten Inflationsdaten der Woche an.
Damit schauen wir uns jetzt wie gewohnt die wichtigsten Punkte an.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute/gestern
*Earnings im Überblick
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Dax Ausblick
*Fazit
⸻
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, denn hier liegt aktuell der wichtigste externe Risikofaktor für die Märkte.
Die Hoffnungen auf eine schnelle Deeskalation zwischen den USA und Iran haben sich über das Wochenende beziehungsweise am Montag deutlich eingetrübt.
Die Verhandlungen zwischen Iran und Oman sind zwar weiterhin grundsätzlich möglich und von iranischer Seite wird signalisiert, dass eine Verständigung noch erreichbar sei. Gleichzeitig stellt Iran aber weiterhin Bedingungen für eine sichere Wiederaufnahme des Schiffsverkehrs.
Dazu gehören unter anderem Forderungen nach einer Beendigung militärischer Aktionen gegen Iran, nach einer Kompensation für vorherige Schäden und nach einer Lockerung beziehungsweise Veränderung der bestehenden Rahmenbedingungen.
Auch die USA haben zuletzt deutlich gemacht, dass weiterhin Eskalationspotenzial vorhanden ist. Donald Trump hat sogar angekündigt, dass die USA von Iran eine finanzielle Kompensation für die entstandenen Schäden verlangen wollen.
Damit ist eine schnelle und saubere Einigung aktuell keineswegs garantiert.
Besonders wichtig ist dabei der tatsächliche Schiffsverkehr.
Iranische Angaben zufolge hat inzwischen die Mehrheit der Schiffe, die durch die Straße von Hormus fahren, die iranische Route genutzt. Gleichzeitig bleibt das Verkehrsaufkommen deutlich unter normalen Verhältnissen. Auch über alternative Handelsrouten wie Bab al-Mandab gibt es weiterhin Einschränkungen. Nach aktuellen Angaben haben zuletzt lediglich rund 116 Schiffe den Bab al-Mandab passiert.
Das zeigt uns vor allem eines:
Die Situation ist noch lange nicht normalisiert.
Und genau deshalb sehen wir diesen massiven Anstieg beim Ölpreis.
Die geopolitische Lage ist für die Märkte momentan also nicht nur ein klassisches Risk-off-Thema. Sie wird zunehmend zu einem Inflationsthema.
Denn steigendes Öl bedeutet steigende Energiekosten. Steigende Energiekosten erhöhen wiederum den Inflationsdruck. Und genau das ist für die Federal Reserve momentan problematisch.
Denn wir kommen gleichzeitig aus einem schwächeren Arbeitsmarktbericht, der eigentlich für eine lockerere Geldpolitik sprechen würde.
Jetzt bekommen wir aber einen starken Ölpreisanstieg und gleichzeitig zunehmend hawkische Aussagen aus der Fed.
Das führt uns direkt zum nächsten Punkt.
Japan und die Yen-Intervention
Auch Japan bleibt dabei ein wichtiger Faktor.
Die USA und Japan haben Anfang August erstmals seit 15 Jahren gemeinsam am Devisenmarkt interveniert und Yen gekauft, nachdem USD/JPY zuvor bis knapp 164 gestiegen war. Die Intervention hat den Yen zunächst massiv gestärkt. Inzwischen hat der Yen allerdings wieder einen Teil dieser Gewinne abgegeben und handelt erneut deutlich schwächer.
Für die Märkte ist das deshalb relevant, weil Japan damit sehr deutlich gemacht hat, dass man eine weitere extreme Yen-Schwäche nicht einfach akzeptieren möchte.
Sollte USD/JPY wieder in Richtung der kritischen Bereiche steigen, bleibt das Risiko weiterer Interventionen bestehen.
Und das kann über den sogenannten Carry-Trade-Mechanismus auch andere Risk Assets beeinflussen.
Ein stark steigender Yen kann dazu führen, dass Positionen, die über günstige Yen-Finanzierung aufgebaut wurden, reduziert werden. Das kann kurzfristig Kapital aus Aktienmärkten herausziehen und damit insbesondere bei stark gelaufenen Risk Assets für zusätzliche Volatilität sorgen.
Wir haben aktuell also mehrere geopolitische und geldpolitische Unsicherheitsfaktoren gleichzeitig:
Iran/Hormus → Ölpreis → Inflation
Japan → Yen → Carry Trades
USA → Fed → Zinserwartungen
Und genau diese Kombination macht das aktuelle Marktumfeld so interessant.
⸻
2. Fundamentale Wirtschaftsdaten – gestern
Bei den fundamentalen Wirtschaftsdaten war der Montag vergleichsweise ruhig.
Es gab keine großen US-Makrodaten, die den Markt fundamental hätten komplett neu positionieren können.
Der wichtigste Punkt war deshalb weniger ein einzelner Wirtschaftsindikator, sondern die Entwicklung der Märkte selbst:
Öl massiv höher, Renditen höher, Dollar stärker und gleichzeitig weiterhin relativ stabile Aktienmärkte.
Genau diese Kombination zeigt, dass der Markt momentan versucht, den Inflationsdruck zu absorbieren.
⸻
3. Fundamentale Wirtschaftsdaten – heute
Heute wird es bereits etwas interessanter.
ADP Employment Change Weekly
Dieser Datenpunkt ist für mich allerdings nur von mittlerer Bedeutung, weil wir bereits die offiziellen Non-Farm-Payroll-Daten bekommen haben.
Viel wichtiger sind anschließend die Existing Home Sales für Juli.
Hier liegt der Forecast bei 4,05 Millionen, nach zuvor 4,09 Millionen.
Wir erwarten also zunächst einen leichten Rückgang.
Der US-Häusermarkt bleibt interessant, weil hohe Zinsen und hohe Finanzierungskosten dort besonders schnell sichtbar werden können.
Abends folgt außerdem der EIA Short-Term Energy Outlook. Der Bericht wird heute veröffentlicht und ist gerade angesichts des aktuellen Ölpreisanstiegs besonders interessant.
Dazu kommen am Abend noch die US-Treasury-Auktionen und die API-Rohöllagerbestände.
Der eigentliche Fokus liegt aber auf morgen.
Morgen bekommen wir die US-Inflationsdaten für Juli:
* CPI Year-over-Year
* CPI Month-over-Month
* Core CPI
* Core CPI Year-over-Year
Und genau diese Daten könnten der entscheidende fundamentale Trigger für die Märkte werden.
Der Forecast liegt aktuell bei ungefähr 3,4 % CPI YoY und 2,5 % Core CPI YoY.
Zusätzlich bekommen wir in dieser Woche weitere wichtige Inflations- und Energieinformationen, unter anderem den OPEC-Monatsbericht.
Der CPI ist dabei deshalb so entscheidend, weil wir momentan einen direkten Konflikt zwischen Arbeitsmarkt und Inflation haben.
Der Arbeitsmarkt liefert eher Argumente für eine lockerere Geldpolitik.
Der steigende Ölpreis liefert dagegen Argumente für eine restriktivere Geldpolitik.
Und genau hier wird der CPI die Richtung vorgeben.
Fed Watch
Auch das Fed Watch Tool zeigt mittlerweile eine freundlichere Positionierung der Marktteilnehmer.
Für die Fed-Sitzung am 16. September liegt die Wahrscheinlichkeit einer Zinserhöhung aktuell nur noch bei 51,7 %, während etwa 48,3 % mit keiner Erhöhung rechnen. Damit ist eine 25-Basispunkte-Erhöhung zwar immer noch möglich, aber sehr viel unwahrscheinlicher wie vor 1-2 Wochen.
Das ist eine deutliche Veränderung gegenüber der Situation direkt nach den schwächeren Arbeitsmarktdaten.
Und genau deshalb sind die CPI-Daten morgen so entscheidend.
Ein heißer CPI könnte die Wahrscheinlichkeit weiterer Zinserhöhungen noch deutlich erhöhen.
Ein schwächerer CPI könnte dagegen wieder Zinserhöhungserwartungen aus dem Markt nehmen und damit insbesondere Aktien und Anleihen unterstützen.
⸻
4. Earnings im Überblick
Auch bei den Earnings war es gestern insgesamt relativ ruhig.
Ein Unternehmen, das allerdings besonders interessant war, ist Rocket Lab.
Die Zahlen selbst waren auf den ersten Blick gar nicht schlecht.
Rocket Lab erzielte im zweiten Quartal einen Rekordumsatz von rund 234 Millionen Dollar, ein Plus von 62 % gegenüber dem Vorjahr. Auch der Auftragsbestand ist auf rund 2,36 Milliarden Dollar gestiegen. Für Q3 erwartet das Unternehmen einen Umsatz von 250 bis 265 Millionen Dollar.
Das Problem liegt deshalb weniger im aktuellen Geschäft.
Das Problem ist die Zukunftserwartung.
Insbesondere beim Neutron-Raketenprogramm hat der Markt offenbar eine deutlich höhere Sicherheit bezüglich des Zeitplans erwartet. Die Kommunikation zum ersten Start hat sich eingetrübt beziehungsweise das Zeitfenster ist enger geworden.
Und genau deshalb wurde die Aktie nach den Zahlen massiv abgestraft.
Nach dem bereits starken Abverkauf nachbörslich liegt Rocket Lab heute vorbörslich nochmals deutlich schwächer.
Das ist ein gutes Beispiel dafür, dass bei hoch bewerteten Wachstumsunternehmen nicht nur die aktuellen Zahlen zählen.
Der Markt handelt die Zukunft.
GEA Group
Bei der GEA Group sah das Bild dagegen deutlich besser aus.
GEA ist mittlerweile tatsächlich Mitglied im DAX und wurde 2025 in den deutschen Leitindex aufgenommen.
Das Unternehmen konnte im zweiten Quartal die Erwartungen übertreffen.
Der Auftragseingang lag bei rund 1,49 Milliarden Euro, der Umsatz bei rund 1,44 Milliarden Euro und das EBITDA vor Restrukturierungsaufwendungen bei rund 250 Millionen Euro.
Besonders interessant: GEA hat gleichzeitig die Prognose für das Gesamtjahr angehoben.
Damit haben wir bei GEA ein wesentlich konstruktiveres Earnings-Bild als beispielsweise bei Rocket Lab.
Heute im Fokus
Heute Abend wird es dann wieder deutlich interessanter.
Besonders wichtig:
CoreWeave
und
Super Micro Computer.
Beide Unternehmen sind unmittelbar mit dem AI-Infrastrukturboom verbunden.
Supermicro hat bereits vor den finalen Zahlen mitgeteilt, dass der Umsatz im vierten Quartal des Geschäftsjahres 2026 am unteren Ende der bisherigen Prognose von 11 bis 12,5 Milliarden Dollar liegen dürfte. Gleichzeitig lag die erwartete Bruttomarge mit 15 bis 17 % deutlich über der bisherigen Prognose. Besonders interessant ist der Auftragseingang: Das Unternehmen sprach von mehr als 60 Milliarden Dollar neuen Orders im Quartal.
Damit sind CoreWeave und Supermicro heute Abend insbesondere für den Nasdaq und den gesamten AI-Komplex interessant.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
Kommen wir jetzt zu einem der wichtigsten Märkte überhaupt:
US Oil.
Hier haben wir aktuell einen massiven Schub nach oben.
Der Ölpreis hat in dieser Woche bereits ungefähr 9 % zugelegt und wir haben gerade einmal Dienstag.
Das zeigt sehr deutlich:
Die geopolitische Lage ist weiterhin nicht vom Tisch.
Für mich bleiben bei einer weiteren Eskalation folgende Marken relevant:
86,40 Dollar – Monatstief aus Mai
Danach:
87,75 Dollar
Und bei einer wirklich starken weiteren Eskalation wäre übergeordnet auch wieder der Bereich um
93,60 Dollar
interessant, also das Monatshoch aus Juli.
Sollten wir dagegen eine tatsächliche Deeskalation sehen, bleiben zunächst die Supports bei:
79 Dollar
und
77 Dollar
Sollten auch diese Bereiche brechen, wäre perspektivisch wieder die
74-Dollar-Zone
interessant.
Der entscheidende Punkt ist aber nicht nur der Chart.
Der Ölpreis ist momentan eine direkte Variable für die Fed.
Höhere Ölpreise bedeuten höhere Energiepreise.
Höhere Energiepreise können den CPI nach oben drücken.
Und ein höherer CPI bedeutet wiederum weniger Spielraum für Zinssenkungen beziehungsweise sogar neue Zinserhöhungserwartungen.
Der Ölpreis ist damit momentan eine Art Black Box für die Fed.
⸻
US-Staatsanleihen
Bei den US-Treasuries sehen wir ebenfalls einen deutlichen Move.
Aktuell liegen die Wochenveränderungen ungefähr bei:
3Y: +0,42 %
5Y: +0,57 %
10Y: +0,51 %
30Y: +0,53 %
Besonders interessant ist natürlich die Entwicklung der 10-Year Yield.
Wir haben hier inzwischen wieder deutlich höhere Renditen und der Markt preist den Inflations- und Zinsschock zunehmend ein.
Morgen wird deshalb extrem wichtig, wie die Treasury Yields auf den CPI reagieren.
Ein heißer CPI könnte die Renditen weiter nach oben drücken.
Ein schwächerer CPI könnte dagegen eine deutliche Gegenbewegung bei den Renditen auslösen.
Und genau deshalb sollte man morgen nicht nur auf den DAX schauen.
CPI → Yields → Dollar → Nasdaq/S&P → DAX
Diese Kette wird morgen extrem wichtig.
⸻
US-Dollar
Auch der US-Dollar hat in dieser Woche wieder etwas Stärke aufgebaut.
Wir befinden uns weiterhin in der bekannten Range.
Die entscheidenden Marken bleiben für mich:
100,00
und
99,50.
Wir haben die 99,50 noch nicht nachhaltig unterschritten und gleichzeitig die 100 noch nicht nachhaltig gebrochen.
Damit bleibt mein Bias unverändert.
Sollten wir die 100,00 nachhaltig brechen und gleichzeitig geopolitische Spannungen sowie eine hawkische Fed-Rhetorik bekommen, sehe ich perspektivisch wieder:
100,50
und
100,60.
Sollten dagegen Zinserhöhungserwartungen weiter aus dem Markt genommen werden und wir die 99,50 brechen, wäre für mich relativ schnell die
99,00
interessant.
Der Dollar bleibt damit einer der wichtigsten Bestätigungsindikatoren für das aktuelle Makrobild.
⸻
Volatilitätsindex
Beim VIX sehen wir weiterhin ein erstaunlich ruhiges Bild.
Wir befinden uns aktuell bei ungefähr 15,4.
Das ist trotz der geopolitischen Spannungen und des starken Ölpreisanstiegs weiterhin relativ niedrig.
Und genau das sollte man im Hinterkopf behalten.
Wir haben aktuell einen Markt, der relativ entspannt bewertet ist, obwohl gleichzeitig mehrere potenzielle Volatilitätstreiber vorhanden sind.
Das bedeutet für mich:
Nicht blind in Bewegungen hineinshorten, aber auch nicht unterschätzen, wie schnell die Volatilität bei einem CPI-Schock steigen kann.
⸻
6. Risk Assets im Überblick
Nvidia
Beginnen wir mit Nvidia.
Fundamental bleibt das Bild weiterhin extrem stark.
Die gestern bekannt gewordenen Pläne rund um AI-Infrastruktur und die mögliche Mobilisierung von mehr als 500 Milliarden Dollar Drittanbieter-Kapital unter Beteiligung großer Finanzhäuser zeigen, wie massiv der AI-Infrastrukturzyklus weiterhin ist.
Nvidia selbst betont dabei, dass es sich um Drittanbieter-Kapital handelt und das Ziel darin besteht, den massiven Ausbau von AI-Compute-Infrastruktur zu finanzieren.
Fundamental bleibt das deshalb ein enormer struktureller Long-Treiber für den gesamten AI-Komplex.
Technisch hatten wir gestern allerdings einen Abverkauf von rund 3 %.
Für mich bleibt dabei das April-Monatshoch im Bereich um
217 Dollar
extrem relevant.
Darunter liegt die nächste Supportzone ungefähr bei:
213 bis 212 Dollar.
Solange diese Zone hält, bleibt das übergeordnete Bild konstruktiv.
Erst unterhalb dieser Zone würde sich das Bild deutlich verschlechtern.
Auf der Oberseite bleibt für mich weiterhin die
230-Dollar-Zone
als übergeordneter Long-Bereich interessant.
⸻
Bitcoin
Beim Bitcoin haben wir erneut eine Reaktion aus derselben Zone gesehen, über die wir jetzt seit mehreren Wochen sprechen.
Das März-Monatstief im Bereich von
65.000 Dollar
hat erneut gehalten.
Gestern hatten wir allerdings einen Rückgang von ungefähr 1,5 %.
Für mich bleibt der Bias deshalb unverändert.
Sollten wir das Daily Low von gestern brechen, sehe ich perspektivisch zunächst eine Korrektur in Richtung:
62.000
und
61.000 Dollar.
Long würde ich Bitcoin für mich erst wieder klarer betrachten, wenn wir oberhalb des April-Monatstiefs beziehungsweise der relevanten Zone um
65.700 Dollar
auf Daily-Basis schließen.
Dann wären wieder
67.000
und anschließend
68.200 Dollar
interessant.
Bis dahin bleibt der Markt für mich eher auf der Short-Seite beziehungsweise in einer Korrekturstruktur.
⸻
S&P 500
Beim S&P 500 hatten wir gestern ebenfalls eher einen Ranging-Tag.
Es hat nicht für ein neues All-Time High gereicht.
Für heute erwarte ich deshalb grundsätzlich ebenfalls eher einen Ranging Day, solange kein klarer Trigger kommt.
Auf der Unterseite ist das Daily Low von gestern entscheidend.
Sollten wir darunter brechen, sehe ich zunächst Potenzial in Richtung:
7.724
Sollte auch diese Zone brechen, könnte im Zusammenhang mit den CPI-Daten eine größere Korrektur bis ungefähr
7.650
entstehen.
Aber hier gilt ganz klar:
Nicht blind shorten.
Denn das Überraschungsmomentum liegt für mich weiterhin eher auf der Long-Seite.
Wenn wir eine Deeskalation sehen, bekommen wir Longs.
Wenn der CPI schwächer ausfällt, bekommen wir Longs.
Wenn die Zinserhöhungserwartungen wieder fallen, bekommen wir Longs.
Deshalb wäre ich aktuell extrem vorsichtig damit, einfach nur aufgrund der geopolitischen Lage aggressiv Short zu gehen.
⸻
Nasdaq
Beim Nasdaq hatten wir ebenfalls einen relativ unspektakulären Minustag.
Das übergeordnete Bild bleibt für mich unverändert.
Die erste wichtige Zone auf der Oberseite liegt bei ungefähr:
30.000.
Diese Zone müssen wir zurückerobern beziehungsweise nachhaltig behaupten, um anschließend wieder die All-Time Highs anlaufen zu können.
Auf der Unterseite bleiben für mich die Supports:
29.500
29.200
29.000
relevant.
Auch hier gilt:
Nicht blind shorten.
Nicht blind long gehen.
Der Gesamtkontext muss stimmen.
Vor allem die Kombination aus:
Öl
Treasury Yields
Dollar
CPI-Erwartungen
und
AI-Sektor
wird entscheidend sein.
⸻
US30
Beim Dow Jones beziehungsweise US30 haben wir unterhalb der 54.000 geschlossen.
Hier könnte ich mir einen Short vorstellen, wenn wir das Daily Low von Freitag bei 53.780 brechen.
Dann wären zunächst: 53.500 und 53.400 interessant.
Diese Zone liegt für mich im Bereich der letzten relevanten All-Time-High-Struktur.
Sollten wir dagegen das Daily High von Freitag bei
54.122
zurückerobern, wäre für mich wieder die Long-Seite interessanter.
Dann zunächst:
54.500
und anschließend gegebenenfalls neue All-Time Highs.
⸻
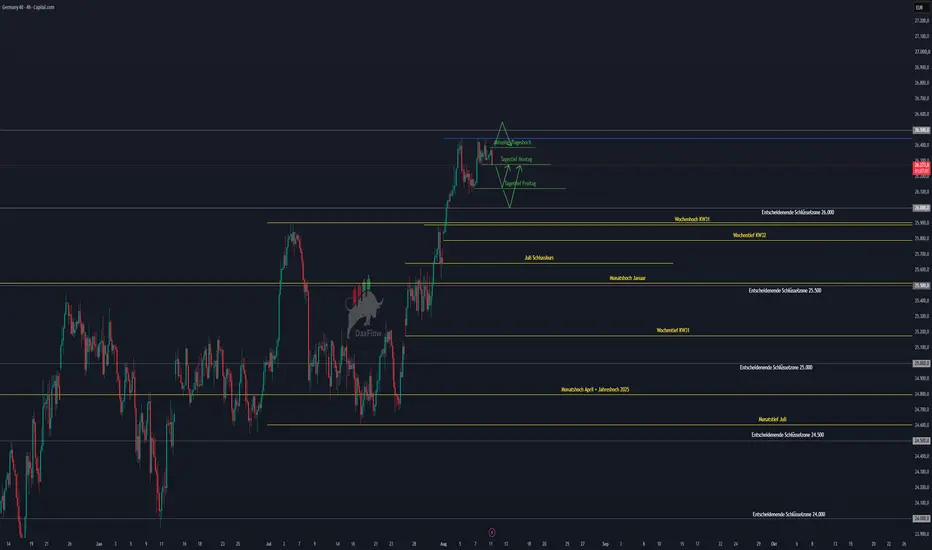
7. DAX – Charttechnischer Ausblick
Damit kommen wir zum wichtigsten Punkt:
unserem DAX.
Auch hier hatten wir gestern wieder ein gemischtes Bild und letztendlich einen Ranging-Tag.
Das bedeutet für mich:
Heute ist Geduld gefragt.
Die wichtigste Marke auf der Unterseite ist das gestrige Tagestief bei:
26.280 Punkten.
Sollten wir dieses Level brechen, wäre mein erster Short-Bereich das Tagestief von Freitag bei:
26.125 Punkten.
Darunter würde ich perspektivisch die
26.000
und anschließend
25.900
beobachten.
Das sind für mich die entscheidenden Bereiche auf der Unterseite.
Aber auch beim DAX möchte ich ganz klar davor warnen, jetzt einfach blind jeden Short mitzunehmen.
Der übergeordnete Trend bleibt für mich weiterhin bullish.
Und gerade weil wir morgen die CPI-Daten bekommen, kann sich das komplette kurzfristige Bild sehr schnell verändern.
Deshalb wäre mein bevorzugtes Vorgehen aktuell nicht:
„Der Markt ist wegen Öl gefährlich, also Short.“
Sondern:
Geduldig auf Rücksetzer warten und dann beobachten, ob diese Rücksetzer tatsächlich gekauft werden.
Wenn der DAX seine Supports hält und gleichzeitig Öl nicht weiter eskaliert beziehungsweise die Renditen wieder zurückkommen, bleibt der übergeordnete Long-Trend intakt.
Sollte dagegen das Daily Low von gestern brechen und wir bekommen gleichzeitig weitere Stärke bei Öl, Dollar und Treasury Yields, dann wird die Short-Seite deutlich interessanter.
⸻
8. Fazit
Fassen wir den heutigen Tag zusammen.
Wir befinden uns momentan in einem sehr interessanten Spannungsfeld.
Auf der einen Seite haben wir weiterhin einen extrem starken strukturellen AI-Boom.
Nvidia, AI-Infrastruktur, Cloud-Computing, Supermicro, CoreWeave und die massiven Investitionen in Rechenzentren sprechen weiterhin für einen grundsätzlich starken Risk-Asset-Markt.
Auf der anderen Seite bekommen wir gerade einen erheblichen geopolitischen Inflationsschock.
Der Ölpreis ist innerhalb einer Woche um rund 9 % gestiegen.
Die Situation rund um Iran und die Straße von Hormus ist weiterhin nicht gelöst.
Die US-Renditen steigen.
Der Dollar gewinnt an Stärke.
Und gleichzeitig kommen aus der Federal Reserve zunehmend hawkische Stimmen.
Die Zinserhöhungserwartungen für September sind immer noch bei über 50 %.
Und genau deshalb ist morgen der entscheidende Tag dieser Woche.
Der CPI kann das gesamte kurzfristige Marktbild verändern.
Ein niedriger als erwarteter CPI könnte bedeuten:
Inflation runter → Zinserhöhungserwartungen runter → Renditen runter → Dollar schwächer → Risk Assets hoch.
Ein höher als erwarteter CPI könnte dagegen bedeuten:
Inflation hoch → Ölproblem bestätigt → Zinserhöhungserwartungen hoch → Renditen hoch → Dollar stärker → Druck auf Aktien.
Und genau deshalb erwarte ich für heute grundsätzlich eher einen Ranging- beziehungsweise Abwartetag.
Ich würde heute nicht versuchen, jede Bewegung vorherzusagen.
Für mich geht es vielmehr darum, auf die entscheidenden Levels zu warten und zu beobachten, welche Seite tatsächlich Momentum entwickelt.
Beim DAX bleibt auf der Unterseite das gestrige Tagestief bei 26.280 entscheidend.
Darunter sehe ich zunächst 26.125, anschließend 26.000 und 25.900.
Gleichzeitig würde ich aber den übergeordneten Long-Trend nicht vergessen.
Denn wenn die geopolitische Lage plötzlich deeskaliert oder morgen ein schwächerer CPI kommt, kann genau dieses aktuelle Short-Sentiment sehr schnell wieder in Long-Momentum drehen.
Deshalb bleibt meine wichtigste Aussage für heute:
Nicht blind shorten. Nicht blind long gehen. Auf die Reaktion an den relevanten Levels warten.
Der Markt hat momentan mehrere gegensätzliche Kräfte gleichzeitig.
Und genau deshalb ist heute für mich der geduldige Trader im Vorteil.
Denn die wirklich große fundamentale Entscheidung kommt morgen mit den US-CPI-Daten.
Bis dahin wünsche ich euch einen erfolgreichen Handelstag und denkt daran:
Geduld, sauberes Risikomanagement und den Gesamtkontext beachten. Wünsche euch stabile Trades!
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Guten Morgen zusammen,
willkommen zum heutigen DAX-Tagesausblick für Dienstag, den 11. August.
Die Märkte starten heute mit einem deutlich komplexeren Umfeld als noch zu Beginn der Woche. Während die Aktienmärkte übergeordnet weiterhin von einem starken AI- und Tech-Sektor getragen werden, verschärft sich gleichzeitig die geopolitische Lage rund um Iran und die Straße von Hormus. Genau diese Entwicklung sorgt aktuell für einen deutlichen Anstieg bei den Energiepreisen und bringt damit auch das Inflationsthema wieder zurück in den Mittelpunkt.
Brent ist gestern bis auf rund 87,70 Dollar gestiegen, WTI hat ebenfalls deutlich zugelegt. Gleichzeitig sind die US-Renditen gestiegen und die Wahrscheinlichkeit einer Zinserhöhung im September bleibt weiterhin über der 50-Prozent-Marke. Die große Frage lautet deshalb heute und vor allem morgen: Wie stark kann der Markt diesen Inflations- und Zinsdruck absorbieren?
Denn morgen stehen mit den US-CPI-Daten die wichtigsten Inflationsdaten der Woche an.
Damit schauen wir uns jetzt wie gewohnt die wichtigsten Punkte an.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute/gestern
*Earnings im Überblick
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Dax Ausblick
*Fazit
⸻
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, denn hier liegt aktuell der wichtigste externe Risikofaktor für die Märkte.
Die Hoffnungen auf eine schnelle Deeskalation zwischen den USA und Iran haben sich über das Wochenende beziehungsweise am Montag deutlich eingetrübt.
Die Verhandlungen zwischen Iran und Oman sind zwar weiterhin grundsätzlich möglich und von iranischer Seite wird signalisiert, dass eine Verständigung noch erreichbar sei. Gleichzeitig stellt Iran aber weiterhin Bedingungen für eine sichere Wiederaufnahme des Schiffsverkehrs.
Dazu gehören unter anderem Forderungen nach einer Beendigung militärischer Aktionen gegen Iran, nach einer Kompensation für vorherige Schäden und nach einer Lockerung beziehungsweise Veränderung der bestehenden Rahmenbedingungen.
Auch die USA haben zuletzt deutlich gemacht, dass weiterhin Eskalationspotenzial vorhanden ist. Donald Trump hat sogar angekündigt, dass die USA von Iran eine finanzielle Kompensation für die entstandenen Schäden verlangen wollen.
Damit ist eine schnelle und saubere Einigung aktuell keineswegs garantiert.
Besonders wichtig ist dabei der tatsächliche Schiffsverkehr.
Iranische Angaben zufolge hat inzwischen die Mehrheit der Schiffe, die durch die Straße von Hormus fahren, die iranische Route genutzt. Gleichzeitig bleibt das Verkehrsaufkommen deutlich unter normalen Verhältnissen. Auch über alternative Handelsrouten wie Bab al-Mandab gibt es weiterhin Einschränkungen. Nach aktuellen Angaben haben zuletzt lediglich rund 116 Schiffe den Bab al-Mandab passiert.
Das zeigt uns vor allem eines:
Die Situation ist noch lange nicht normalisiert.
Und genau deshalb sehen wir diesen massiven Anstieg beim Ölpreis.
Die geopolitische Lage ist für die Märkte momentan also nicht nur ein klassisches Risk-off-Thema. Sie wird zunehmend zu einem Inflationsthema.
Denn steigendes Öl bedeutet steigende Energiekosten. Steigende Energiekosten erhöhen wiederum den Inflationsdruck. Und genau das ist für die Federal Reserve momentan problematisch.
Denn wir kommen gleichzeitig aus einem schwächeren Arbeitsmarktbericht, der eigentlich für eine lockerere Geldpolitik sprechen würde.
Jetzt bekommen wir aber einen starken Ölpreisanstieg und gleichzeitig zunehmend hawkische Aussagen aus der Fed.
Das führt uns direkt zum nächsten Punkt.
Japan und die Yen-Intervention
Auch Japan bleibt dabei ein wichtiger Faktor.
Die USA und Japan haben Anfang August erstmals seit 15 Jahren gemeinsam am Devisenmarkt interveniert und Yen gekauft, nachdem USD/JPY zuvor bis knapp 164 gestiegen war. Die Intervention hat den Yen zunächst massiv gestärkt. Inzwischen hat der Yen allerdings wieder einen Teil dieser Gewinne abgegeben und handelt erneut deutlich schwächer.
Für die Märkte ist das deshalb relevant, weil Japan damit sehr deutlich gemacht hat, dass man eine weitere extreme Yen-Schwäche nicht einfach akzeptieren möchte.
Sollte USD/JPY wieder in Richtung der kritischen Bereiche steigen, bleibt das Risiko weiterer Interventionen bestehen.
Und das kann über den sogenannten Carry-Trade-Mechanismus auch andere Risk Assets beeinflussen.
Ein stark steigender Yen kann dazu führen, dass Positionen, die über günstige Yen-Finanzierung aufgebaut wurden, reduziert werden. Das kann kurzfristig Kapital aus Aktienmärkten herausziehen und damit insbesondere bei stark gelaufenen Risk Assets für zusätzliche Volatilität sorgen.
Wir haben aktuell also mehrere geopolitische und geldpolitische Unsicherheitsfaktoren gleichzeitig:
Iran/Hormus → Ölpreis → Inflation
Japan → Yen → Carry Trades
USA → Fed → Zinserwartungen
Und genau diese Kombination macht das aktuelle Marktumfeld so interessant.
⸻
2. Fundamentale Wirtschaftsdaten – gestern
Bei den fundamentalen Wirtschaftsdaten war der Montag vergleichsweise ruhig.
Es gab keine großen US-Makrodaten, die den Markt fundamental hätten komplett neu positionieren können.
Der wichtigste Punkt war deshalb weniger ein einzelner Wirtschaftsindikator, sondern die Entwicklung der Märkte selbst:
Öl massiv höher, Renditen höher, Dollar stärker und gleichzeitig weiterhin relativ stabile Aktienmärkte.
Genau diese Kombination zeigt, dass der Markt momentan versucht, den Inflationsdruck zu absorbieren.
⸻
3. Fundamentale Wirtschaftsdaten – heute
Heute wird es bereits etwas interessanter.
ADP Employment Change Weekly
Dieser Datenpunkt ist für mich allerdings nur von mittlerer Bedeutung, weil wir bereits die offiziellen Non-Farm-Payroll-Daten bekommen haben.
Viel wichtiger sind anschließend die Existing Home Sales für Juli.
Hier liegt der Forecast bei 4,05 Millionen, nach zuvor 4,09 Millionen.
Wir erwarten also zunächst einen leichten Rückgang.
Der US-Häusermarkt bleibt interessant, weil hohe Zinsen und hohe Finanzierungskosten dort besonders schnell sichtbar werden können.
Abends folgt außerdem der EIA Short-Term Energy Outlook. Der Bericht wird heute veröffentlicht und ist gerade angesichts des aktuellen Ölpreisanstiegs besonders interessant.
Dazu kommen am Abend noch die US-Treasury-Auktionen und die API-Rohöllagerbestände.
Der eigentliche Fokus liegt aber auf morgen.
Morgen bekommen wir die US-Inflationsdaten für Juli:
* CPI Year-over-Year
* CPI Month-over-Month
* Core CPI
* Core CPI Year-over-Year
Und genau diese Daten könnten der entscheidende fundamentale Trigger für die Märkte werden.
Der Forecast liegt aktuell bei ungefähr 3,4 % CPI YoY und 2,5 % Core CPI YoY.
Zusätzlich bekommen wir in dieser Woche weitere wichtige Inflations- und Energieinformationen, unter anderem den OPEC-Monatsbericht.
Der CPI ist dabei deshalb so entscheidend, weil wir momentan einen direkten Konflikt zwischen Arbeitsmarkt und Inflation haben.
Der Arbeitsmarkt liefert eher Argumente für eine lockerere Geldpolitik.
Der steigende Ölpreis liefert dagegen Argumente für eine restriktivere Geldpolitik.
Und genau hier wird der CPI die Richtung vorgeben.
Fed Watch
Auch das Fed Watch Tool zeigt mittlerweile eine freundlichere Positionierung der Marktteilnehmer.
Für die Fed-Sitzung am 16. September liegt die Wahrscheinlichkeit einer Zinserhöhung aktuell nur noch bei 51,7 %, während etwa 48,3 % mit keiner Erhöhung rechnen. Damit ist eine 25-Basispunkte-Erhöhung zwar immer noch möglich, aber sehr viel unwahrscheinlicher wie vor 1-2 Wochen.
Das ist eine deutliche Veränderung gegenüber der Situation direkt nach den schwächeren Arbeitsmarktdaten.
Und genau deshalb sind die CPI-Daten morgen so entscheidend.
Ein heißer CPI könnte die Wahrscheinlichkeit weiterer Zinserhöhungen noch deutlich erhöhen.
Ein schwächerer CPI könnte dagegen wieder Zinserhöhungserwartungen aus dem Markt nehmen und damit insbesondere Aktien und Anleihen unterstützen.
⸻
4. Earnings im Überblick
Auch bei den Earnings war es gestern insgesamt relativ ruhig.
Ein Unternehmen, das allerdings besonders interessant war, ist Rocket Lab.
Die Zahlen selbst waren auf den ersten Blick gar nicht schlecht.
Rocket Lab erzielte im zweiten Quartal einen Rekordumsatz von rund 234 Millionen Dollar, ein Plus von 62 % gegenüber dem Vorjahr. Auch der Auftragsbestand ist auf rund 2,36 Milliarden Dollar gestiegen. Für Q3 erwartet das Unternehmen einen Umsatz von 250 bis 265 Millionen Dollar.
Das Problem liegt deshalb weniger im aktuellen Geschäft.
Das Problem ist die Zukunftserwartung.
Insbesondere beim Neutron-Raketenprogramm hat der Markt offenbar eine deutlich höhere Sicherheit bezüglich des Zeitplans erwartet. Die Kommunikation zum ersten Start hat sich eingetrübt beziehungsweise das Zeitfenster ist enger geworden.
Und genau deshalb wurde die Aktie nach den Zahlen massiv abgestraft.
Nach dem bereits starken Abverkauf nachbörslich liegt Rocket Lab heute vorbörslich nochmals deutlich schwächer.
Das ist ein gutes Beispiel dafür, dass bei hoch bewerteten Wachstumsunternehmen nicht nur die aktuellen Zahlen zählen.
Der Markt handelt die Zukunft.
GEA Group
Bei der GEA Group sah das Bild dagegen deutlich besser aus.
GEA ist mittlerweile tatsächlich Mitglied im DAX und wurde 2025 in den deutschen Leitindex aufgenommen.
Das Unternehmen konnte im zweiten Quartal die Erwartungen übertreffen.
Der Auftragseingang lag bei rund 1,49 Milliarden Euro, der Umsatz bei rund 1,44 Milliarden Euro und das EBITDA vor Restrukturierungsaufwendungen bei rund 250 Millionen Euro.
Besonders interessant: GEA hat gleichzeitig die Prognose für das Gesamtjahr angehoben.
Damit haben wir bei GEA ein wesentlich konstruktiveres Earnings-Bild als beispielsweise bei Rocket Lab.
Heute im Fokus
Heute Abend wird es dann wieder deutlich interessanter.
Besonders wichtig:
CoreWeave
und
Super Micro Computer.
Beide Unternehmen sind unmittelbar mit dem AI-Infrastrukturboom verbunden.
Supermicro hat bereits vor den finalen Zahlen mitgeteilt, dass der Umsatz im vierten Quartal des Geschäftsjahres 2026 am unteren Ende der bisherigen Prognose von 11 bis 12,5 Milliarden Dollar liegen dürfte. Gleichzeitig lag die erwartete Bruttomarge mit 15 bis 17 % deutlich über der bisherigen Prognose. Besonders interessant ist der Auftragseingang: Das Unternehmen sprach von mehr als 60 Milliarden Dollar neuen Orders im Quartal.
Damit sind CoreWeave und Supermicro heute Abend insbesondere für den Nasdaq und den gesamten AI-Komplex interessant.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
Kommen wir jetzt zu einem der wichtigsten Märkte überhaupt:
US Oil.
Hier haben wir aktuell einen massiven Schub nach oben.
Der Ölpreis hat in dieser Woche bereits ungefähr 9 % zugelegt und wir haben gerade einmal Dienstag.
Das zeigt sehr deutlich:
Die geopolitische Lage ist weiterhin nicht vom Tisch.
Für mich bleiben bei einer weiteren Eskalation folgende Marken relevant:
86,40 Dollar – Monatstief aus Mai
Danach:
87,75 Dollar
Und bei einer wirklich starken weiteren Eskalation wäre übergeordnet auch wieder der Bereich um
93,60 Dollar
interessant, also das Monatshoch aus Juli.
Sollten wir dagegen eine tatsächliche Deeskalation sehen, bleiben zunächst die Supports bei:
79 Dollar
und
77 Dollar
Sollten auch diese Bereiche brechen, wäre perspektivisch wieder die
74-Dollar-Zone
interessant.
Der entscheidende Punkt ist aber nicht nur der Chart.
Der Ölpreis ist momentan eine direkte Variable für die Fed.
Höhere Ölpreise bedeuten höhere Energiepreise.
Höhere Energiepreise können den CPI nach oben drücken.
Und ein höherer CPI bedeutet wiederum weniger Spielraum für Zinssenkungen beziehungsweise sogar neue Zinserhöhungserwartungen.
Der Ölpreis ist damit momentan eine Art Black Box für die Fed.
⸻
US-Staatsanleihen
Bei den US-Treasuries sehen wir ebenfalls einen deutlichen Move.
Aktuell liegen die Wochenveränderungen ungefähr bei:
3Y: +0,42 %
5Y: +0,57 %
10Y: +0,51 %
30Y: +0,53 %
Besonders interessant ist natürlich die Entwicklung der 10-Year Yield.
Wir haben hier inzwischen wieder deutlich höhere Renditen und der Markt preist den Inflations- und Zinsschock zunehmend ein.
Morgen wird deshalb extrem wichtig, wie die Treasury Yields auf den CPI reagieren.
Ein heißer CPI könnte die Renditen weiter nach oben drücken.
Ein schwächerer CPI könnte dagegen eine deutliche Gegenbewegung bei den Renditen auslösen.
Und genau deshalb sollte man morgen nicht nur auf den DAX schauen.
CPI → Yields → Dollar → Nasdaq/S&P → DAX
Diese Kette wird morgen extrem wichtig.
⸻
US-Dollar
Auch der US-Dollar hat in dieser Woche wieder etwas Stärke aufgebaut.
Wir befinden uns weiterhin in der bekannten Range.
Die entscheidenden Marken bleiben für mich:
100,00
und
99,50.
Wir haben die 99,50 noch nicht nachhaltig unterschritten und gleichzeitig die 100 noch nicht nachhaltig gebrochen.
Damit bleibt mein Bias unverändert.
Sollten wir die 100,00 nachhaltig brechen und gleichzeitig geopolitische Spannungen sowie eine hawkische Fed-Rhetorik bekommen, sehe ich perspektivisch wieder:
100,50
und
100,60.
Sollten dagegen Zinserhöhungserwartungen weiter aus dem Markt genommen werden und wir die 99,50 brechen, wäre für mich relativ schnell die
99,00
interessant.
Der Dollar bleibt damit einer der wichtigsten Bestätigungsindikatoren für das aktuelle Makrobild.
⸻
Volatilitätsindex
Beim VIX sehen wir weiterhin ein erstaunlich ruhiges Bild.
Wir befinden uns aktuell bei ungefähr 15,4.
Das ist trotz der geopolitischen Spannungen und des starken Ölpreisanstiegs weiterhin relativ niedrig.
Und genau das sollte man im Hinterkopf behalten.
Wir haben aktuell einen Markt, der relativ entspannt bewertet ist, obwohl gleichzeitig mehrere potenzielle Volatilitätstreiber vorhanden sind.
Das bedeutet für mich:
Nicht blind in Bewegungen hineinshorten, aber auch nicht unterschätzen, wie schnell die Volatilität bei einem CPI-Schock steigen kann.
⸻
6. Risk Assets im Überblick
Nvidia
Beginnen wir mit Nvidia.
Fundamental bleibt das Bild weiterhin extrem stark.
Die gestern bekannt gewordenen Pläne rund um AI-Infrastruktur und die mögliche Mobilisierung von mehr als 500 Milliarden Dollar Drittanbieter-Kapital unter Beteiligung großer Finanzhäuser zeigen, wie massiv der AI-Infrastrukturzyklus weiterhin ist.
Nvidia selbst betont dabei, dass es sich um Drittanbieter-Kapital handelt und das Ziel darin besteht, den massiven Ausbau von AI-Compute-Infrastruktur zu finanzieren.
Fundamental bleibt das deshalb ein enormer struktureller Long-Treiber für den gesamten AI-Komplex.
Technisch hatten wir gestern allerdings einen Abverkauf von rund 3 %.
Für mich bleibt dabei das April-Monatshoch im Bereich um
217 Dollar
extrem relevant.
Darunter liegt die nächste Supportzone ungefähr bei:
213 bis 212 Dollar.
Solange diese Zone hält, bleibt das übergeordnete Bild konstruktiv.
Erst unterhalb dieser Zone würde sich das Bild deutlich verschlechtern.
Auf der Oberseite bleibt für mich weiterhin die
230-Dollar-Zone
als übergeordneter Long-Bereich interessant.
⸻
Bitcoin
Beim Bitcoin haben wir erneut eine Reaktion aus derselben Zone gesehen, über die wir jetzt seit mehreren Wochen sprechen.
Das März-Monatstief im Bereich von
65.000 Dollar
hat erneut gehalten.
Gestern hatten wir allerdings einen Rückgang von ungefähr 1,5 %.
Für mich bleibt der Bias deshalb unverändert.
Sollten wir das Daily Low von gestern brechen, sehe ich perspektivisch zunächst eine Korrektur in Richtung:
62.000
und
61.000 Dollar.
Long würde ich Bitcoin für mich erst wieder klarer betrachten, wenn wir oberhalb des April-Monatstiefs beziehungsweise der relevanten Zone um
65.700 Dollar
auf Daily-Basis schließen.
Dann wären wieder
67.000
und anschließend
68.200 Dollar
interessant.
Bis dahin bleibt der Markt für mich eher auf der Short-Seite beziehungsweise in einer Korrekturstruktur.
⸻
S&P 500
Beim S&P 500 hatten wir gestern ebenfalls eher einen Ranging-Tag.
Es hat nicht für ein neues All-Time High gereicht.
Für heute erwarte ich deshalb grundsätzlich ebenfalls eher einen Ranging Day, solange kein klarer Trigger kommt.
Auf der Unterseite ist das Daily Low von gestern entscheidend.
Sollten wir darunter brechen, sehe ich zunächst Potenzial in Richtung:
7.724
Sollte auch diese Zone brechen, könnte im Zusammenhang mit den CPI-Daten eine größere Korrektur bis ungefähr
7.650
entstehen.
Aber hier gilt ganz klar:
Nicht blind shorten.
Denn das Überraschungsmomentum liegt für mich weiterhin eher auf der Long-Seite.
Wenn wir eine Deeskalation sehen, bekommen wir Longs.
Wenn der CPI schwächer ausfällt, bekommen wir Longs.
Wenn die Zinserhöhungserwartungen wieder fallen, bekommen wir Longs.
Deshalb wäre ich aktuell extrem vorsichtig damit, einfach nur aufgrund der geopolitischen Lage aggressiv Short zu gehen.
⸻
Nasdaq
Beim Nasdaq hatten wir ebenfalls einen relativ unspektakulären Minustag.
Das übergeordnete Bild bleibt für mich unverändert.
Die erste wichtige Zone auf der Oberseite liegt bei ungefähr:
30.000.
Diese Zone müssen wir zurückerobern beziehungsweise nachhaltig behaupten, um anschließend wieder die All-Time Highs anlaufen zu können.
Auf der Unterseite bleiben für mich die Supports:
29.500
29.200
29.000
relevant.
Auch hier gilt:
Nicht blind shorten.
Nicht blind long gehen.
Der Gesamtkontext muss stimmen.
Vor allem die Kombination aus:
Öl
Treasury Yields
Dollar
CPI-Erwartungen
und
AI-Sektor
wird entscheidend sein.
⸻
US30
Beim Dow Jones beziehungsweise US30 haben wir unterhalb der 54.000 geschlossen.
Hier könnte ich mir einen Short vorstellen, wenn wir das Daily Low von Freitag bei 53.780 brechen.
Dann wären zunächst: 53.500 und 53.400 interessant.
Diese Zone liegt für mich im Bereich der letzten relevanten All-Time-High-Struktur.
Sollten wir dagegen das Daily High von Freitag bei
54.122
zurückerobern, wäre für mich wieder die Long-Seite interessanter.
Dann zunächst:
54.500
und anschließend gegebenenfalls neue All-Time Highs.
⸻
7. DAX – Charttechnischer Ausblick
Damit kommen wir zum wichtigsten Punkt:
unserem DAX.
Auch hier hatten wir gestern wieder ein gemischtes Bild und letztendlich einen Ranging-Tag.
Das bedeutet für mich:
Heute ist Geduld gefragt.
Die wichtigste Marke auf der Unterseite ist das gestrige Tagestief bei:
26.280 Punkten.
Sollten wir dieses Level brechen, wäre mein erster Short-Bereich das Tagestief von Freitag bei:
26.125 Punkten.
Darunter würde ich perspektivisch die
26.000
und anschließend
25.900
beobachten.
Das sind für mich die entscheidenden Bereiche auf der Unterseite.
Aber auch beim DAX möchte ich ganz klar davor warnen, jetzt einfach blind jeden Short mitzunehmen.
Der übergeordnete Trend bleibt für mich weiterhin bullish.
Und gerade weil wir morgen die CPI-Daten bekommen, kann sich das komplette kurzfristige Bild sehr schnell verändern.
Deshalb wäre mein bevorzugtes Vorgehen aktuell nicht:
„Der Markt ist wegen Öl gefährlich, also Short.“
Sondern:
Geduldig auf Rücksetzer warten und dann beobachten, ob diese Rücksetzer tatsächlich gekauft werden.
Wenn der DAX seine Supports hält und gleichzeitig Öl nicht weiter eskaliert beziehungsweise die Renditen wieder zurückkommen, bleibt der übergeordnete Long-Trend intakt.
Sollte dagegen das Daily Low von gestern brechen und wir bekommen gleichzeitig weitere Stärke bei Öl, Dollar und Treasury Yields, dann wird die Short-Seite deutlich interessanter.
⸻
8. Fazit
Fassen wir den heutigen Tag zusammen.
Wir befinden uns momentan in einem sehr interessanten Spannungsfeld.
Auf der einen Seite haben wir weiterhin einen extrem starken strukturellen AI-Boom.
Nvidia, AI-Infrastruktur, Cloud-Computing, Supermicro, CoreWeave und die massiven Investitionen in Rechenzentren sprechen weiterhin für einen grundsätzlich starken Risk-Asset-Markt.
Auf der anderen Seite bekommen wir gerade einen erheblichen geopolitischen Inflationsschock.
Der Ölpreis ist innerhalb einer Woche um rund 9 % gestiegen.
Die Situation rund um Iran und die Straße von Hormus ist weiterhin nicht gelöst.
Die US-Renditen steigen.
Der Dollar gewinnt an Stärke.
Und gleichzeitig kommen aus der Federal Reserve zunehmend hawkische Stimmen.
Die Zinserhöhungserwartungen für September sind immer noch bei über 50 %.
Und genau deshalb ist morgen der entscheidende Tag dieser Woche.
Der CPI kann das gesamte kurzfristige Marktbild verändern.
Ein niedriger als erwarteter CPI könnte bedeuten:
Inflation runter → Zinserhöhungserwartungen runter → Renditen runter → Dollar schwächer → Risk Assets hoch.
Ein höher als erwarteter CPI könnte dagegen bedeuten:
Inflation hoch → Ölproblem bestätigt → Zinserhöhungserwartungen hoch → Renditen hoch → Dollar stärker → Druck auf Aktien.
Und genau deshalb erwarte ich für heute grundsätzlich eher einen Ranging- beziehungsweise Abwartetag.
Ich würde heute nicht versuchen, jede Bewegung vorherzusagen.
Für mich geht es vielmehr darum, auf die entscheidenden Levels zu warten und zu beobachten, welche Seite tatsächlich Momentum entwickelt.
Beim DAX bleibt auf der Unterseite das gestrige Tagestief bei 26.280 entscheidend.
Darunter sehe ich zunächst 26.125, anschließend 26.000 und 25.900.
Gleichzeitig würde ich aber den übergeordneten Long-Trend nicht vergessen.
Denn wenn die geopolitische Lage plötzlich deeskaliert oder morgen ein schwächerer CPI kommt, kann genau dieses aktuelle Short-Sentiment sehr schnell wieder in Long-Momentum drehen.
Deshalb bleibt meine wichtigste Aussage für heute:
Nicht blind shorten. Nicht blind long gehen. Auf die Reaktion an den relevanten Levels warten.
Der Markt hat momentan mehrere gegensätzliche Kräfte gleichzeitig.
Und genau deshalb ist heute für mich der geduldige Trader im Vorteil.
Denn die wirklich große fundamentale Entscheidung kommt morgen mit den US-CPI-Daten.
Bis dahin wünsche ich euch einen erfolgreichen Handelstag und denkt daran:
Geduld, sauberes Risikomanagement und den Gesamtkontext beachten. Wünsche euch stabile Trades!
Keine Anlageberatung, nur meine persönliche Markteinschätzung!

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.