
Guten Morgen zusammen,
wir starten in die neue Handelswoche zunächst vergleichsweise ruhig. Nach den schwachen US-Arbeitsmarktdaten vom Freitag bleibt der Fokus weiterhin auf der Geldpolitik der Notenbanken, den geopolitischen Entwicklungen und der Frage, ob die zuletzt gesehene Korrektur bei den großen Indizes bereits ausreichend war.
Gleichzeitig bleibt die geopolitische Lage ein entscheidender Faktor für die kommenden Handelstage. Insbesondere die Entwicklung rund um den Iran, die Straße von Hormus und das Rote Meer kann jederzeit für erhöhte Volatilität sorgen. Ich möchte daher heute vor allem die wichtigsten makroökonomischen Einflussfaktoren und die daraus resultierenden technischen Szenarien für den DAX und die US-Indizes einordnen.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fed Watch und EZB Watch
4. Märkte und Korrelationen im Überblick
5. Risk Assets im Überblick
6. DAX Tagesausblick
7. Fazit
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, denn hier gab es über das Wochenende einige relevante Entwicklungen.
Im Nahen Osten bleibt die Situation zwischen den USA, Iran und den mit Iran verbundenen Akteuren angespannt. Besonders interessant ist aktuell die Entwicklung im Jemen. Die international anerkannte jemenitische Regierung hat eine größere militärische Offensive gegen die vom Iran unterstützten Huthi gestartet, mit dem Ziel, weitere von den Huthi kontrollierte Gebiete zurückzuerobern. Gleichzeitig haben die Huthi nach eigenen Angaben saudische Aramco-Anlagen in Riad und Khurais mit ballistischen Raketen und Drohnen angegriffen. Eine unmittelbare Bestätigung der saudischen Seite lag zunächst nicht vor.
Damit rückt neben der Straße von Hormus auch die Bab-al-Mandab-Straße wieder stärker in den Fokus. Sie ist eine der wichtigsten maritimen Verbindungen zwischen dem Roten Meer und dem Indischen Ozean und damit für den globalen Waren- und Energiehandel von erheblicher Bedeutung.
Auch die neuesten Daten zur Straße von Hormus zeigen, dass die Situation weiterhin angespannt ist. Laut dem aktuellen Windward-Dashboard wurde erneut ein Handelsschiff in der Straße von Hormus von einem unbekannten Projektil getroffen. Insgesamt wurden damit seit dem 28. September fünf betroffene Schiffe registriert. Gleichzeitig zeigen die Daten einen deutlichen Anstieg der GPS-Störungen in der Golfregion. Besonders interessant ist außerdem, dass die iranischen Rohölladungen im September auf null gefallen sind und die Rohölbewegungen über die Straße von Hormus weiterhin deutlich unter normalen Bedingungen liegen.
Das ist für den Ölmarkt aktuell einer der entscheidenden Faktoren. Solange sich die geopolitische Situation weiter deeskaliert und diplomatische Lösungen wahrscheinlicher werden, dürfte die Risikoprämie aus dem Ölpreis wieder herausfallen. Sollte es dagegen zu einer erneuten Eskalation rund um Hormus oder das Rote Meer kommen, könnte sich dieses Bild sehr schnell drehen.
Europa
Auch im Russland-Ukraine-Konflikt bleibt die Situation angespannt. Russland hat angekündigt, die Angriffe auf Kiew und weitere ukrainische Regionen nach den jüngsten Äußerungen Selenskyjs zu intensivieren. Gleichzeitig wurden erneut Angriffe auf die ukrainische Hafeninfrastruktur gemeldet.
Darüber hinaus wird die wirtschaftliche Situation der Ukraine zunehmend problematisch. Die Kriegskosten steigen weiter, während gleichzeitig die heimischen Staatseinnahmen aufgrund der Schäden an Industrie, Infrastruktur und Logistik unter Druck stehen. Die Ukraine benötigt laut aktuellen Reuters-Berichten in diesem Jahr rund 56 Milliarden US-Dollar zur Finanzierung der bestehenden Lücke. Gleichzeitig musste die Regierung bereits nicht notwendige Ausgaben zurückstellen, um militärische Ausgaben, Gehälter im öffentlichen Sektor und Renten zu priorisieren.
Deutschland hat am Wochenende unterdessen weitere Unterstützung angekündigt. Bundeskanzler Merz stellte rund 1 Milliarde Euro zusätzliche Militärhilfe sowie weitere rund 350 Millionen Euro zur Unterstützung der ukrainischen Energieversorgung im Winter in Aussicht.
Ein weiterer Belastungsfaktor für Europa bleibt Frankreich. Die Diskussion um die französischen Staatsfinanzen und die hohe Verschuldung sorgt weiterhin für Druck auf den europäischen Anleihemärkten. Gleichzeitig sehen wir eine deutliche Schwäche im Euro. Der Euro ist inzwischen auf den niedrigsten Stand seit Mai 2025 gefallen. Für die europäischen Märkte bleibt damit insbesondere die Kombination aus fiskalischer Unsicherheit, hohen Staatsausgaben und einer schwächeren Gemeinschaftswährung relevant.
Unterm Strich bleibt die geopolitische Lage damit ein zweischneidiges Schwert: Eine weitere Deeskalation wäre grundsätzlich positiv für Risk Assets und insbesondere für den Ölpreis. Eine erneute Eskalation rund um Hormus, das Rote Meer oder die Ukraine könnte dagegen jederzeit wieder Risiko aus dem Markt nehmen.
2. Fundamentale Wirtschaftsdaten heute
Der Montag ist auf der Datenseite zunächst relativ ruhig.
Am Vormittag stehen für die Eurozone der HCOB Services PMI sowie der HCOB Composite PMI auf der Agenda. Zusätzlich sprechen unter anderem die EZB-Vertreter Lane und Schnabel. Die Daten sind für mich heute allerdings eher von mittlerer Relevanz.
Am Nachmittag wird es dann interessanter. Zunächst steht der S&P Global Services PMI für die USA an. Der Forecast liegt bei 58,7, nachdem zuvor 56,5 erreicht wurden. Der Servicesektor ist für die US-Wirtschaft besonders relevant, da sich hier ein großer Teil der wirtschaftlichen Aktivität widerspiegelt. Ein Wert deutlich über den Erwartungen würde entsprechend für eine weiterhin robuste US-Konjunktur sprechen.
Anschließend folgen die ISM Non-Manufacturing Prices. Hier liegt der vorherige Wert bei 72,6. Dieser Bestandteil ist insbesondere mit Blick auf die Inflation interessant. Steigende Preise im Dienstleistungssektor können den Inflationsdruck erhöhen und damit wiederum Einfluss auf die Erwartungen an die US-Notenbank nehmen.
Zum Abschluss kommt der ISM Non-Manufacturing PMI. Der Forecast liegt bei 55,1, nach zuvor 55,4. Auch hier geht es im Wesentlichen um die Stärke der US-Wirtschaft. Werte oberhalb von 50 signalisieren weiterhin Expansion. Für die Märkte wird daher entscheidend sein, ob die Daten erneut eine robuste US-Wirtschaft bestätigen oder ob sich auch im Dienstleistungssektor eine Abkühlung zeigt.
Zusätzlich fand gestern das OPEC+-Treffen statt. Die Förderquoten für November bleiben nach aktuellem Stand unverändert. Damit bleibt der Ölpreis vor allem von der geopolitischen Entwicklung und den tatsächlichen Ölströmen abhängig.
3. Fed Watch und EZB Watch
Bei den Zinserwartungen hat sich das Bild über das Wochenende weiter in Richtung eines freundlicheren Szenarios für Risk Assets verschoben.
Für das Oktober-Meeting der Federal Reserve wird aktuell nur noch eine Wahrscheinlichkeit von rund 18,3 Prozent für eine Zinserhöhung eingepreist. Damit liegt die Wahrscheinlichkeit für einen unveränderten Leitzins bei rund 81,7 Prozent.
Auch bei der EZB liegt die Wahrscheinlichkeit eines unveränderten Zinsniveaus für Oktober aktuell bei rund 87 Prozent. Nur etwa 13 Prozent entfallen auf eine weitere Zinserhöhung.
Damit sind die Märkte im Vergleich zu den vergangenen Wochen deutlich weniger hawkish positioniert. Besonders die schwachen US-Arbeitsmarktdaten vom Freitag haben hier für eine deutliche Neubewertung gesorgt.
Für Risk Assets ist das grundsätzlich positiv: Weniger erwartete Zinserhöhungen bedeuten geringeren Druck auf die Finanzierungskosten und können insbesondere Aktien und andere risikobehaftete Anlagen unterstützen.
4. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil sehen wir zum Wochenstart bereits einen Rückgang von rund 1,53 Prozent. Damit hat der Ölpreis ziemlich genau an dem Level reagiert, das ich bereits im Wochenausblick genannt hatte: 91,67 USD.
Für mich bleibt dieses Level entscheidend.
Sollten wir unterhalb von 91,67 USD bleiben und gleichzeitig eine weitere geopolitische Deeskalation sehen, liegt der erste relevante Preisbereich bei 88 USD. Darunter folgen 86,30 USD, anschließend 83,50 USD und 80,50 USD.
Sollten die geopolitischen Spannungen dagegen wieder zunehmen und wir die 91,67 USD zurückerobern, wäre zunächst das Juli-Monatshoch bei rund 93,70 USD relevant. Darüber folgt das Juni-Monatshoch bei rund 97,10 USD.
Aktuell sehe ich jedoch eher eine Tendenz zu weiter fallenden Ölpreisen. Sollte es tatsächlich zu weiteren diplomatischen Fortschritten kommen, könnte die geopolitische Risikoprämie relativ schnell aus dem Ölpreis verschwinden.
US Bonds
Auch bei den US-Staatsanleihen sehen wir einen vergleichsweise ruhigen und positiven Wochenstart.
Die Rendite der 3-jährigen US-Staatsanleihe fällt aktuell um 0,71 Prozent, bei der 5-jährigen Laufzeit sehen wir einen Rückgang von 0,53 Prozent. Die 10-jährige Rendite verliert 0,36 Prozent, während die 30-jährige Rendite um 0,14 Prozent zurückgeht.
Der wesentliche Auslöser hierfür sind die schwachen NFP-Daten vom Freitag. Der deutlich schwächere Arbeitsmarktbericht hat die Erwartungen an weitere Zinserhöhungen reduziert und damit entsprechend Unterstützung für den Anleihemarkt geliefert.
DXY
Beim DXY sehen wir weiterhin relative Stärke. Das von mir bereits im Vorfeld genannte Ziel bei 102,50 wurde inzwischen erreicht.
Ich würde hier allerdings nicht mehr hinter der Bewegung herlaufen und neue Long-Positionen suchen. Für mich wird jetzt vielmehr interessant, ob der Dollar an diesem Niveau einen Rücksetzer beginnt.
Denn fundamental ist die aktuelle Dollarstärke durchaus interessant: Wir haben inzwischen deutlich weniger Zinserhöhungen eingepreist als noch vor einigen Wochen, während der Dollar trotzdem wieder auf einem Niveau handelt, das wir eher aus einer Phase mit deutlich restriktiveren Fed-Erwartungen kennen.
Sollten sich die geopolitischen Spannungen weiter reduzieren und die Fed tatsächlich dovisher werden, sehe ich deshalb mittelfristig eher Potenzial für einen Rückgang des Dollars.
Dafür muss allerdings zunächst die 102,00 nachhaltig unterschritten werden. Dann wäre für mich 101,50 das nächste Ziel. Die 102,50 dient zunächst als klare Resistance.
VIX
Der VIX liegt aktuell bei 16,34 Punkten. Damit befinden wir uns weiterhin in einem vergleichsweise entspannten Volatilitätsumfeld.
Allerdings ist der VIX zum Wochenstart um rund 6,8 Prozent gestiegen. Von einem echten Stressniveau sind wir damit weiterhin weit entfernt, dennoch zeigt die Bewegung, dass trotz der grundsätzlich positiven Marktstimmung weiterhin gewisse Absicherungsbedürfnisse vorhanden sind.
5. Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir vorbörslich ein leichtes Plus und bewegen uns weiterhin auf einem sehr hohen Kursniveau.
Ich würde hier allerdings keinem Trade mehr hinterherlaufen. Die großen Technologiewerte haben in den vergangenen Wochen bereits einen sehr starken Anstieg gezeigt und befinden sich teilweise wieder an beziehungsweise nahe neuen All-Time-Highs.
Mit Blick auf die bevorstehenden Quartalszahlen für das dritte Quartal kann ich mir durchaus vorstellen, dass es von diesen Niveaus zu Gewinnmitnahmen kommt.
Daher würde ich hier aktuell nicht blind Long gehen.
Bitcoin
Bei Bitcoin nähern wir uns erneut der wichtigen Jahresschlusszone von 87.500 USD, dem Schlusskurs von Ende 2025.
Hier bleibt meine Analyse unverändert: Sollte Bitcoin mit entsprechendem Momentum über die 87.500 USD ausbrechen und darüber schließen, wäre für mich zunächst die 90.000-USD-Marke das nächste Ziel.
Sollten wir dagegen erneut an diesem Bereich rejected werden, bleibt Bitcoin für mich zunächst ohne Trade.
S&P 500
Beim S&P 500 sehen wir zum Wochenstart ein leichtes Minus von rund 0,13 Prozent.
Nach dem bearishen Weekly Close der vergangenen Woche bin ich hier zunächst vorsichtig mit blinden Long-Positionen. Solange wir unterhalb von 7.768 Punkten handeln, kann ich mir zunächst weiteres Short-Momentum in Richtung 7.740 beziehungsweise 7.730 vorstellen.
Sollten wir dagegen die 7.768 zurückerobern und darüber Stabilität aufbauen, würde ich auch wieder Long-Trades in Betracht ziehen.
Entscheidend bleibt damit zunächst die Reaktion an diesem Bereich.
Nasdaq 100
Beim Nasdaq 100 sehen wir aktuell ein Minus von rund 0,35 Prozent. Hier befindet sich der Index allerdings direkt an einer interessanten Supportzone.
Sollte diese nach unten brechen, wäre für mich zunächst die 30.500er Marke das nächste relevante Ziel.
Sollten wir dagegen genau hier Support finden, kann ich mir einen erneuten Angriff auf die 31.000 vorstellen. Bei einem nachhaltigen Break darüber wäre anschließend die 31.500 das nächste Ziel.
Die 30.500 bleibt für mich deshalb der attraktivere Bereich für einen möglichen Long-Einstieg, sofern das technische Setup und das Momentum entsprechend bestätigen.
US30
Auch der US30 startet leicht schwächer mit rund -0,20 Prozent.
Oberhalb von 51.000 Punkten beziehungsweise bei einem erfolgreichen Retest dieser Marke wäre für mich weiterhin ein kurzfristiger Long in Richtung 51.500 und anschließend 52.000 denkbar.
Sollten wir dagegen unter die 51.000 und damit unter das Daily Low vom Freitag fallen, würde sich das Bild eintrüben. Dann wären zunächst 50.500 und anschließend 50.000 die relevanten Ziele auf der Unterseite.
DAX Ausblick
Kommen wir abschließend zum DAX.
Auch hier sehen wir zum Wochenstart zunächst ein leichtes Minus von rund 0,34 Prozent. Meine grundsätzliche Analyse aus dem Wochenausblick bleibt allerdings unverändert.
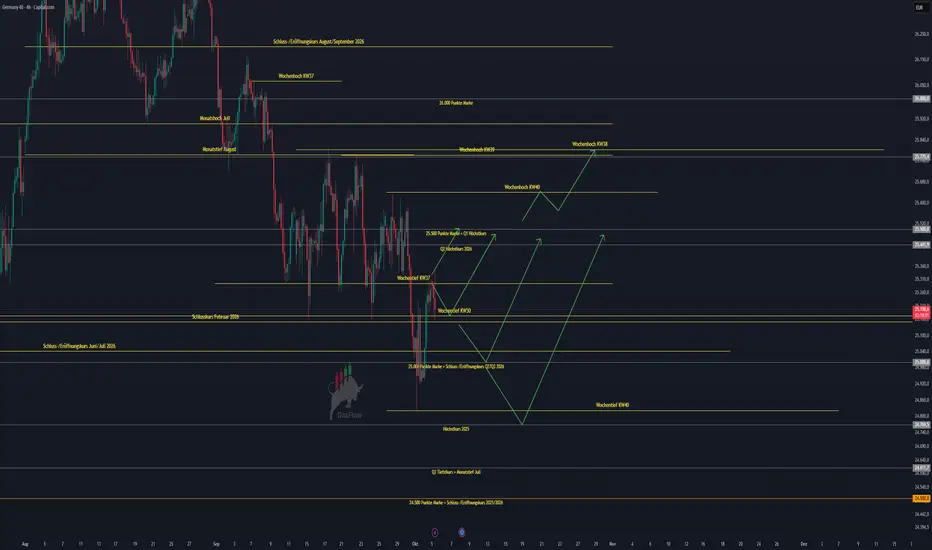
Die erste und für mich primäre Buy-Zone liegt weiterhin zwischen 25.170 und 25.140 Punkten.
Sollten wir dort keinen nachhaltigen Support finden, wäre die nächste interessante Zone bei 25.000 Punkten. Sollte auch diese Marke brechen, rückt der Höchstkurs aus dem Jahr 2025 bei 24.770 Punkten in den Fokus.
Ich suche beim DAX aktuell weiterhin ausschließlich nach Long-Setups. Der Grund dafür ist meine Erwartung, dass sich die geopolitische Situation perspektivisch weiter entspannen könnte, der Ölpreis dadurch weiter unter Druck kommt und gleichzeitig die Fed weniger restriktiv agiert.
Zusätzlich befinden wir uns saisonal in einer Phase, in der die klassische Jahresendrally zunehmend relevant wird.
Wichtig ist auch die bereits erfolgte Korrektur. Der DAX hat von seinen All-Time-Highs bereits rund 6 bis 6,8 Prozent korrigiert. Das liegt für mich weiterhin in einem völlig normalen Korrekturbereich und stellt noch keinen strukturellen Trendbruch dar.
Deshalb bleibt mein Bias für den DAX perspektivisch Long. Ich möchte dabei aber nicht blind in den Markt kaufen, sondern an den genannten Supportzonen auf entsprechende Bestätigung warten.
Fazit
Wir starten insgesamt vergleichsweise ruhig in die neue Handelswoche. Fundamental sehen wir nach den schwachen NFP-Daten weiterhin ein deutlich freundlicheres Zinsumfeld für Risk Assets. Gleichzeitig bleibt die geopolitische Lage der entscheidende Unsicherheitsfaktor.
Für mich ist dabei insbesondere der Ölpreis relevant. Unterhalb von 91,67 USD sehe ich weiteres Abwärtspotenzial in Richtung 88, 86,30, 83,50 und perspektivisch 80,50 USD. Eine weitere geopolitische Deeskalation könnte diesen Prozess beschleunigen.
Beim Dollar sehe ich nach dem Erreichen der 102,50 ebenfalls eher die Chance auf einen Rücksetzer. Gleichzeitig bleiben die US-Anleiherenditen nach den schwachen Arbeitsmarktdaten unter Druck.
Bei den Risk Assets gilt für mich weiterhin: keine blinden Trades auf All-Time-Highs. Nasdaq, S&P 500 und Nvidia können trotz der hohen Bewertungen weiter steigen, benötigen aus meiner Sicht aber entsprechende technische Bestätigung.
Beim DAX bleibt mein Bias dagegen klarer: Ich suche weiterhin nach Long-Setups und würde insbesondere die Zone 25.170–25.140, anschließend 25.000 und darunter 24.770 beobachten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Wochenstart und vor allem stabile Trades.
wir starten in die neue Handelswoche zunächst vergleichsweise ruhig. Nach den schwachen US-Arbeitsmarktdaten vom Freitag bleibt der Fokus weiterhin auf der Geldpolitik der Notenbanken, den geopolitischen Entwicklungen und der Frage, ob die zuletzt gesehene Korrektur bei den großen Indizes bereits ausreichend war.
Gleichzeitig bleibt die geopolitische Lage ein entscheidender Faktor für die kommenden Handelstage. Insbesondere die Entwicklung rund um den Iran, die Straße von Hormus und das Rote Meer kann jederzeit für erhöhte Volatilität sorgen. Ich möchte daher heute vor allem die wichtigsten makroökonomischen Einflussfaktoren und die daraus resultierenden technischen Szenarien für den DAX und die US-Indizes einordnen.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fed Watch und EZB Watch
4. Märkte und Korrelationen im Überblick
5. Risk Assets im Überblick
6. DAX Tagesausblick
7. Fazit
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, denn hier gab es über das Wochenende einige relevante Entwicklungen.
Im Nahen Osten bleibt die Situation zwischen den USA, Iran und den mit Iran verbundenen Akteuren angespannt. Besonders interessant ist aktuell die Entwicklung im Jemen. Die international anerkannte jemenitische Regierung hat eine größere militärische Offensive gegen die vom Iran unterstützten Huthi gestartet, mit dem Ziel, weitere von den Huthi kontrollierte Gebiete zurückzuerobern. Gleichzeitig haben die Huthi nach eigenen Angaben saudische Aramco-Anlagen in Riad und Khurais mit ballistischen Raketen und Drohnen angegriffen. Eine unmittelbare Bestätigung der saudischen Seite lag zunächst nicht vor.
Damit rückt neben der Straße von Hormus auch die Bab-al-Mandab-Straße wieder stärker in den Fokus. Sie ist eine der wichtigsten maritimen Verbindungen zwischen dem Roten Meer und dem Indischen Ozean und damit für den globalen Waren- und Energiehandel von erheblicher Bedeutung.
Auch die neuesten Daten zur Straße von Hormus zeigen, dass die Situation weiterhin angespannt ist. Laut dem aktuellen Windward-Dashboard wurde erneut ein Handelsschiff in der Straße von Hormus von einem unbekannten Projektil getroffen. Insgesamt wurden damit seit dem 28. September fünf betroffene Schiffe registriert. Gleichzeitig zeigen die Daten einen deutlichen Anstieg der GPS-Störungen in der Golfregion. Besonders interessant ist außerdem, dass die iranischen Rohölladungen im September auf null gefallen sind und die Rohölbewegungen über die Straße von Hormus weiterhin deutlich unter normalen Bedingungen liegen.
Das ist für den Ölmarkt aktuell einer der entscheidenden Faktoren. Solange sich die geopolitische Situation weiter deeskaliert und diplomatische Lösungen wahrscheinlicher werden, dürfte die Risikoprämie aus dem Ölpreis wieder herausfallen. Sollte es dagegen zu einer erneuten Eskalation rund um Hormus oder das Rote Meer kommen, könnte sich dieses Bild sehr schnell drehen.
Europa
Auch im Russland-Ukraine-Konflikt bleibt die Situation angespannt. Russland hat angekündigt, die Angriffe auf Kiew und weitere ukrainische Regionen nach den jüngsten Äußerungen Selenskyjs zu intensivieren. Gleichzeitig wurden erneut Angriffe auf die ukrainische Hafeninfrastruktur gemeldet.
Darüber hinaus wird die wirtschaftliche Situation der Ukraine zunehmend problematisch. Die Kriegskosten steigen weiter, während gleichzeitig die heimischen Staatseinnahmen aufgrund der Schäden an Industrie, Infrastruktur und Logistik unter Druck stehen. Die Ukraine benötigt laut aktuellen Reuters-Berichten in diesem Jahr rund 56 Milliarden US-Dollar zur Finanzierung der bestehenden Lücke. Gleichzeitig musste die Regierung bereits nicht notwendige Ausgaben zurückstellen, um militärische Ausgaben, Gehälter im öffentlichen Sektor und Renten zu priorisieren.
Deutschland hat am Wochenende unterdessen weitere Unterstützung angekündigt. Bundeskanzler Merz stellte rund 1 Milliarde Euro zusätzliche Militärhilfe sowie weitere rund 350 Millionen Euro zur Unterstützung der ukrainischen Energieversorgung im Winter in Aussicht.
Ein weiterer Belastungsfaktor für Europa bleibt Frankreich. Die Diskussion um die französischen Staatsfinanzen und die hohe Verschuldung sorgt weiterhin für Druck auf den europäischen Anleihemärkten. Gleichzeitig sehen wir eine deutliche Schwäche im Euro. Der Euro ist inzwischen auf den niedrigsten Stand seit Mai 2025 gefallen. Für die europäischen Märkte bleibt damit insbesondere die Kombination aus fiskalischer Unsicherheit, hohen Staatsausgaben und einer schwächeren Gemeinschaftswährung relevant.
Unterm Strich bleibt die geopolitische Lage damit ein zweischneidiges Schwert: Eine weitere Deeskalation wäre grundsätzlich positiv für Risk Assets und insbesondere für den Ölpreis. Eine erneute Eskalation rund um Hormus, das Rote Meer oder die Ukraine könnte dagegen jederzeit wieder Risiko aus dem Markt nehmen.
2. Fundamentale Wirtschaftsdaten heute
Der Montag ist auf der Datenseite zunächst relativ ruhig.
Am Vormittag stehen für die Eurozone der HCOB Services PMI sowie der HCOB Composite PMI auf der Agenda. Zusätzlich sprechen unter anderem die EZB-Vertreter Lane und Schnabel. Die Daten sind für mich heute allerdings eher von mittlerer Relevanz.
Am Nachmittag wird es dann interessanter. Zunächst steht der S&P Global Services PMI für die USA an. Der Forecast liegt bei 58,7, nachdem zuvor 56,5 erreicht wurden. Der Servicesektor ist für die US-Wirtschaft besonders relevant, da sich hier ein großer Teil der wirtschaftlichen Aktivität widerspiegelt. Ein Wert deutlich über den Erwartungen würde entsprechend für eine weiterhin robuste US-Konjunktur sprechen.
Anschließend folgen die ISM Non-Manufacturing Prices. Hier liegt der vorherige Wert bei 72,6. Dieser Bestandteil ist insbesondere mit Blick auf die Inflation interessant. Steigende Preise im Dienstleistungssektor können den Inflationsdruck erhöhen und damit wiederum Einfluss auf die Erwartungen an die US-Notenbank nehmen.
Zum Abschluss kommt der ISM Non-Manufacturing PMI. Der Forecast liegt bei 55,1, nach zuvor 55,4. Auch hier geht es im Wesentlichen um die Stärke der US-Wirtschaft. Werte oberhalb von 50 signalisieren weiterhin Expansion. Für die Märkte wird daher entscheidend sein, ob die Daten erneut eine robuste US-Wirtschaft bestätigen oder ob sich auch im Dienstleistungssektor eine Abkühlung zeigt.
Zusätzlich fand gestern das OPEC+-Treffen statt. Die Förderquoten für November bleiben nach aktuellem Stand unverändert. Damit bleibt der Ölpreis vor allem von der geopolitischen Entwicklung und den tatsächlichen Ölströmen abhängig.
3. Fed Watch und EZB Watch
Bei den Zinserwartungen hat sich das Bild über das Wochenende weiter in Richtung eines freundlicheren Szenarios für Risk Assets verschoben.
Für das Oktober-Meeting der Federal Reserve wird aktuell nur noch eine Wahrscheinlichkeit von rund 18,3 Prozent für eine Zinserhöhung eingepreist. Damit liegt die Wahrscheinlichkeit für einen unveränderten Leitzins bei rund 81,7 Prozent.
Auch bei der EZB liegt die Wahrscheinlichkeit eines unveränderten Zinsniveaus für Oktober aktuell bei rund 87 Prozent. Nur etwa 13 Prozent entfallen auf eine weitere Zinserhöhung.
Damit sind die Märkte im Vergleich zu den vergangenen Wochen deutlich weniger hawkish positioniert. Besonders die schwachen US-Arbeitsmarktdaten vom Freitag haben hier für eine deutliche Neubewertung gesorgt.
Für Risk Assets ist das grundsätzlich positiv: Weniger erwartete Zinserhöhungen bedeuten geringeren Druck auf die Finanzierungskosten und können insbesondere Aktien und andere risikobehaftete Anlagen unterstützen.
4. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil sehen wir zum Wochenstart bereits einen Rückgang von rund 1,53 Prozent. Damit hat der Ölpreis ziemlich genau an dem Level reagiert, das ich bereits im Wochenausblick genannt hatte: 91,67 USD.
Für mich bleibt dieses Level entscheidend.
Sollten wir unterhalb von 91,67 USD bleiben und gleichzeitig eine weitere geopolitische Deeskalation sehen, liegt der erste relevante Preisbereich bei 88 USD. Darunter folgen 86,30 USD, anschließend 83,50 USD und 80,50 USD.
Sollten die geopolitischen Spannungen dagegen wieder zunehmen und wir die 91,67 USD zurückerobern, wäre zunächst das Juli-Monatshoch bei rund 93,70 USD relevant. Darüber folgt das Juni-Monatshoch bei rund 97,10 USD.
Aktuell sehe ich jedoch eher eine Tendenz zu weiter fallenden Ölpreisen. Sollte es tatsächlich zu weiteren diplomatischen Fortschritten kommen, könnte die geopolitische Risikoprämie relativ schnell aus dem Ölpreis verschwinden.
US Bonds
Auch bei den US-Staatsanleihen sehen wir einen vergleichsweise ruhigen und positiven Wochenstart.
Die Rendite der 3-jährigen US-Staatsanleihe fällt aktuell um 0,71 Prozent, bei der 5-jährigen Laufzeit sehen wir einen Rückgang von 0,53 Prozent. Die 10-jährige Rendite verliert 0,36 Prozent, während die 30-jährige Rendite um 0,14 Prozent zurückgeht.
Der wesentliche Auslöser hierfür sind die schwachen NFP-Daten vom Freitag. Der deutlich schwächere Arbeitsmarktbericht hat die Erwartungen an weitere Zinserhöhungen reduziert und damit entsprechend Unterstützung für den Anleihemarkt geliefert.
DXY
Beim DXY sehen wir weiterhin relative Stärke. Das von mir bereits im Vorfeld genannte Ziel bei 102,50 wurde inzwischen erreicht.
Ich würde hier allerdings nicht mehr hinter der Bewegung herlaufen und neue Long-Positionen suchen. Für mich wird jetzt vielmehr interessant, ob der Dollar an diesem Niveau einen Rücksetzer beginnt.
Denn fundamental ist die aktuelle Dollarstärke durchaus interessant: Wir haben inzwischen deutlich weniger Zinserhöhungen eingepreist als noch vor einigen Wochen, während der Dollar trotzdem wieder auf einem Niveau handelt, das wir eher aus einer Phase mit deutlich restriktiveren Fed-Erwartungen kennen.
Sollten sich die geopolitischen Spannungen weiter reduzieren und die Fed tatsächlich dovisher werden, sehe ich deshalb mittelfristig eher Potenzial für einen Rückgang des Dollars.
Dafür muss allerdings zunächst die 102,00 nachhaltig unterschritten werden. Dann wäre für mich 101,50 das nächste Ziel. Die 102,50 dient zunächst als klare Resistance.
VIX
Der VIX liegt aktuell bei 16,34 Punkten. Damit befinden wir uns weiterhin in einem vergleichsweise entspannten Volatilitätsumfeld.
Allerdings ist der VIX zum Wochenstart um rund 6,8 Prozent gestiegen. Von einem echten Stressniveau sind wir damit weiterhin weit entfernt, dennoch zeigt die Bewegung, dass trotz der grundsätzlich positiven Marktstimmung weiterhin gewisse Absicherungsbedürfnisse vorhanden sind.
5. Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir vorbörslich ein leichtes Plus und bewegen uns weiterhin auf einem sehr hohen Kursniveau.
Ich würde hier allerdings keinem Trade mehr hinterherlaufen. Die großen Technologiewerte haben in den vergangenen Wochen bereits einen sehr starken Anstieg gezeigt und befinden sich teilweise wieder an beziehungsweise nahe neuen All-Time-Highs.
Mit Blick auf die bevorstehenden Quartalszahlen für das dritte Quartal kann ich mir durchaus vorstellen, dass es von diesen Niveaus zu Gewinnmitnahmen kommt.
Daher würde ich hier aktuell nicht blind Long gehen.
Bitcoin
Bei Bitcoin nähern wir uns erneut der wichtigen Jahresschlusszone von 87.500 USD, dem Schlusskurs von Ende 2025.
Hier bleibt meine Analyse unverändert: Sollte Bitcoin mit entsprechendem Momentum über die 87.500 USD ausbrechen und darüber schließen, wäre für mich zunächst die 90.000-USD-Marke das nächste Ziel.
Sollten wir dagegen erneut an diesem Bereich rejected werden, bleibt Bitcoin für mich zunächst ohne Trade.
S&P 500
Beim S&P 500 sehen wir zum Wochenstart ein leichtes Minus von rund 0,13 Prozent.
Nach dem bearishen Weekly Close der vergangenen Woche bin ich hier zunächst vorsichtig mit blinden Long-Positionen. Solange wir unterhalb von 7.768 Punkten handeln, kann ich mir zunächst weiteres Short-Momentum in Richtung 7.740 beziehungsweise 7.730 vorstellen.
Sollten wir dagegen die 7.768 zurückerobern und darüber Stabilität aufbauen, würde ich auch wieder Long-Trades in Betracht ziehen.
Entscheidend bleibt damit zunächst die Reaktion an diesem Bereich.
Nasdaq 100
Beim Nasdaq 100 sehen wir aktuell ein Minus von rund 0,35 Prozent. Hier befindet sich der Index allerdings direkt an einer interessanten Supportzone.
Sollte diese nach unten brechen, wäre für mich zunächst die 30.500er Marke das nächste relevante Ziel.
Sollten wir dagegen genau hier Support finden, kann ich mir einen erneuten Angriff auf die 31.000 vorstellen. Bei einem nachhaltigen Break darüber wäre anschließend die 31.500 das nächste Ziel.
Die 30.500 bleibt für mich deshalb der attraktivere Bereich für einen möglichen Long-Einstieg, sofern das technische Setup und das Momentum entsprechend bestätigen.
US30
Auch der US30 startet leicht schwächer mit rund -0,20 Prozent.
Oberhalb von 51.000 Punkten beziehungsweise bei einem erfolgreichen Retest dieser Marke wäre für mich weiterhin ein kurzfristiger Long in Richtung 51.500 und anschließend 52.000 denkbar.
Sollten wir dagegen unter die 51.000 und damit unter das Daily Low vom Freitag fallen, würde sich das Bild eintrüben. Dann wären zunächst 50.500 und anschließend 50.000 die relevanten Ziele auf der Unterseite.
DAX Ausblick
Kommen wir abschließend zum DAX.
Auch hier sehen wir zum Wochenstart zunächst ein leichtes Minus von rund 0,34 Prozent. Meine grundsätzliche Analyse aus dem Wochenausblick bleibt allerdings unverändert.
Die erste und für mich primäre Buy-Zone liegt weiterhin zwischen 25.170 und 25.140 Punkten.
Sollten wir dort keinen nachhaltigen Support finden, wäre die nächste interessante Zone bei 25.000 Punkten. Sollte auch diese Marke brechen, rückt der Höchstkurs aus dem Jahr 2025 bei 24.770 Punkten in den Fokus.
Ich suche beim DAX aktuell weiterhin ausschließlich nach Long-Setups. Der Grund dafür ist meine Erwartung, dass sich die geopolitische Situation perspektivisch weiter entspannen könnte, der Ölpreis dadurch weiter unter Druck kommt und gleichzeitig die Fed weniger restriktiv agiert.
Zusätzlich befinden wir uns saisonal in einer Phase, in der die klassische Jahresendrally zunehmend relevant wird.
Wichtig ist auch die bereits erfolgte Korrektur. Der DAX hat von seinen All-Time-Highs bereits rund 6 bis 6,8 Prozent korrigiert. Das liegt für mich weiterhin in einem völlig normalen Korrekturbereich und stellt noch keinen strukturellen Trendbruch dar.
Deshalb bleibt mein Bias für den DAX perspektivisch Long. Ich möchte dabei aber nicht blind in den Markt kaufen, sondern an den genannten Supportzonen auf entsprechende Bestätigung warten.
Fazit
Wir starten insgesamt vergleichsweise ruhig in die neue Handelswoche. Fundamental sehen wir nach den schwachen NFP-Daten weiterhin ein deutlich freundlicheres Zinsumfeld für Risk Assets. Gleichzeitig bleibt die geopolitische Lage der entscheidende Unsicherheitsfaktor.
Für mich ist dabei insbesondere der Ölpreis relevant. Unterhalb von 91,67 USD sehe ich weiteres Abwärtspotenzial in Richtung 88, 86,30, 83,50 und perspektivisch 80,50 USD. Eine weitere geopolitische Deeskalation könnte diesen Prozess beschleunigen.
Beim Dollar sehe ich nach dem Erreichen der 102,50 ebenfalls eher die Chance auf einen Rücksetzer. Gleichzeitig bleiben die US-Anleiherenditen nach den schwachen Arbeitsmarktdaten unter Druck.
Bei den Risk Assets gilt für mich weiterhin: keine blinden Trades auf All-Time-Highs. Nasdaq, S&P 500 und Nvidia können trotz der hohen Bewertungen weiter steigen, benötigen aus meiner Sicht aber entsprechende technische Bestätigung.
Beim DAX bleibt mein Bias dagegen klarer: Ich suche weiterhin nach Long-Setups und würde insbesondere die Zone 25.170–25.140, anschließend 25.000 und darunter 24.770 beobachten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Wochenstart und vor allem stabile Trades.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.