
Guten Morgen zusammen,
der gestrige Handelstag hat wieder einmal gezeigt, wie schnell sich das Marktbild verändern kann. Nachdem die Aktienmärkte zunächst von starken Konjunkturdaten und der anhaltenden AI-Rally unterstützt wurden, kam es im weiteren Tagesverlauf zu deutlichen Gewinnmitnahmen. Haupttreiber waren dabei der erneut stark gestiegene Ölpreis, die deutlich gestiegenen Zinserwartungen und der damit verbundene Druck auf die Anleihemärkte.
Besonders auffällig war die Bewegung bei den US-Staatsanleihen beziehungsweise den Renditen. Gleichzeitig bleibt der Dollar extrem stark, während die Risk Assets zunehmend unter Druck geraten. Für den DAX ergibt sich damit heute ein deutlich anspruchsvolleres Umfeld.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Fed & ECB Watch
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin der wichtigste externe Einflussfaktor für die Märkte. Zwischen den USA und Iran gibt es zwar weiterhin diplomatische Kontakte und zuletzt auch mehrere Gesprächsrunden, von einem tatsächlichen Durchbruch kann allerdings noch keine Rede sein.
US-Außenminister Marco Rubio bezeichnete die Gespräche als positiv, gleichzeitig aber ausdrücklich nicht als Durchbruch. Auch von iranischer Seite wurde bestätigt, dass weiterhin diplomatisch kommuniziert wird und noch zahlreiche Differenzen zwischen beiden Seiten bestehen. Ein zentraler Punkt bleibt dabei die Öffnung der Straße von Hormus. Iran hat Bedingungen für eine Wiederaufnahme des freien Schiffsverkehrs formuliert, während die USA weiterhin auf eine Lösung der militärischen und nuklearen Fragen drängen.
Genau diese Unsicherheit spiegelt sich mittlerweile wieder im Ölpreis wider. Nachdem der Markt zunächst stark auf die Aussicht auf diplomatische Fortschritte reagiert hatte, kam gestern die deutliche Gegenbewegung. Brent stieg um rund 3,9 Prozent auf 103,08 Dollar, WTI schloss bei 92,16 Dollar.
Damit ist der Markt aktuell in einem schwierigen Spannungsfeld: Einerseits gibt es weiterhin Hoffnung auf eine diplomatische Lösung, andererseits zeigt der Ölpreis, dass der Markt die geopolitischen Risiken noch lange nicht als gelöst betrachtet.
USA und China
Parallel dazu steht heute das Treffen zwischen Donald Trump und Xi Jinping im Fokus. Die chinesische Seite signalisiert Gesprächsbereitschaft und betont die Möglichkeit einer stabileren Beziehung zwischen beiden Ländern. Xi sprach sich für Kooperation, kontrollierten Wettbewerb und eine bessere strategische Stabilität aus.
Damit bleibt insbesondere die Frage interessant, ob die bestehenden Handelsvereinbarungen verlängert beziehungsweise weiterentwickelt werden können. Auch Themen wie AI, Technologie, Taiwan und Handel dürften eine Rolle spielen. Reuters hatte bereits im Vorfeld berichtet, dass beide Seiten vor allem an einer Stabilisierung der bestehenden Handelsbeziehungen interessiert sind.
Für die Märkte bedeutet das: Sowohl Nahost als auch die USA-China-Beziehungen können heute jederzeit für deutliche Bewegungen sorgen.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir insbesondere bei den europäischen Konjunkturdaten überraschend starke Zahlen.
Der Eurozone Manufacturing PMI lag bei 52,7 gegenüber einer Erwartung von 52,6. Der Services PMI kam mit 53,0 deutlich über der Prognose von 51,4 heraus und auch der Composite PMI lag mit 53,1 klar über der Erwartung von 51,7.
Damit zeigt sich weiterhin ein relativ robustes wirtschaftliches Umfeld in der Eurozone.
Noch deutlich stärker waren allerdings die US-Daten.
Der S&P Global Manufacturing PMI lag bei 57,0, während lediglich 53,6 erwartet wurden. Der vorherige Wert lag bei 53,9.
Noch stärker fiel der Services PMI aus: 58,7 gegenüber einer Erwartung von 55,8 und einem vorherigen Wert von 56,5.
Auch der Composite PMI lag mit 58,4 deutlich über der Erwartung von 56,0.
Das ist für die aktuelle Marktsituation extrem relevant. Wir haben damit weiterhin eine sehr robuste US-Wirtschaft, während gleichzeitig die Inflation oberhalb des gewünschten Niveaus liegt. Genau diese Kombination erhöht den Druck auf die Federal Reserve, die Zinsen länger hochzuhalten beziehungsweise weitere Zinserhöhungen in Betracht zu ziehen.
Zusätzlich kamen gestern die US-Öllagerbestände. Hier lag der tatsächliche Aufbau der Crude Oil Inventories bei +2,969 Millionen Barrel, während ein Rückgang von 0,7 Millionen Barrel erwartet worden war. Auch die Cushing-Bestände stiegen um 2,26 Millionen Barrel.
Interessant ist dabei der Widerspruch zum Ölpreis: Trotz des deutlichen Lageraufbaus stieg Brent massiv an. Das zeigt, dass der Markt aktuell die geopolitische Angebotsseite deutlich stärker gewichtet als die kurzfristigen Lagerdaten.
Zusätzlich standen mehrere Reden von EZB- und Fed-Mitgliedern sowie politische Aussagen aus den USA im Fokus. Besonders wichtig waren dabei die Aussagen von Fed-Mitgliedern zur weiterhin erhöhten Inflation und möglichen weiteren Zinsschritten.
⸻
Fundamentale Wirtschaftsdaten heute
Der heutige Kalender ist im Vergleich zu gestern etwas ruhiger.
Am Morgen stehen unter anderem EZB-Schnabel sowie das Economic Bulletin der EZB auf der Agenda. Das Economic Bulletin fasst die wirtschaftliche Analyse und die geldpolitische Einschätzung der EZB zusammen und ist deshalb insbesondere für die Interpretation des zukünftigen Zinspfads interessant.
Darüber hinaus sprechen heute unter anderem FOMC-Mitglied Williams sowie EZB-Mitglied Lane.
Der wichtigste klassische US-Konjunkturtermin am Nachmittag sind für mich die Initial Jobless Claims.
Die Erwartung liegt bei 201.000 Erstanträgen gegenüber 196.000 in der Vorwoche. Die Daten sind deshalb relevant, weil der US-Arbeitsmarkt momentan neben der Inflation einer der entscheidenden Faktoren für die zukünftige Fed-Politik ist.
Daneben kommen noch die New Home Sales für August. Diese sind für mich heute eher zweitrangig, geben aber zusätzliche Informationen darüber, wie stabil der US-Immobilienmarkt und damit die Binnennachfrage bleibt.
Und natürlich bleibt heute die Geopolitik der mit Abstand größte potenzielle Markttreiber – insbesondere die Entwicklungen rund um Iran, Hormus sowie das Treffen zwischen Trump und Xi.
⸻
Fed & ECB Watch
Beim Fed Watch Tool sehen wir aktuell eine massive Verschiebung der Zinserwartungen.
Für das Oktober-Meeting werden inzwischen nur noch 29,1 Prozent Wahrscheinlichkeit für unveränderte Zinsen eingepreist. Gleichzeitig liegen wir bei 70,9 Prozent für eine weitere Zinserhöhung um 25 Basispunkte.
Das ist eine sehr deutliche Veränderung gegenüber den Erwartungen vor wenigen Tagen.
Noch interessanter wird es beim Dezember-Termin:
* 6,6 %: unveränderte Zinsen
* 38,5 %: +25 Basispunkte
* 54,9 %: +50 Basispunkte
Damit wird aktuell bereits ein Szenario eingepreist, bei dem wir 2026 noch weitere ein bis zwei Zinsschritte sehen könnten.
Und genau hier liegt für mich momentan eines der größten Probleme für die Risk Assets.
Wir haben gleichzeitig:
starke US-Konjunkturdaten + steigenden Ölpreis + hartnäckige Inflation + steigende Anleiherenditen + steigende Zinserwartungen.
Fed-Gouverneur Michael Barr sagte gestern zudem, dass weitere Zinserhöhungen notwendig sein könnten, um die Inflation rechtzeitig wieder Richtung 2 Prozent zu bringen. Auch andere Fed-Mitglieder betonen weiterhin, dass die Inflationsrisiken derzeit höher gewichtet werden als die Risiken für den Arbeitsmarkt.
Beim ECB Watch Tool sieht es etwas weniger aggressiv aus, allerdings ebenfalls nicht entspannt.
Für den nächsten Schritt werden aktuell rund 40 Prozent für unveränderte Zinsen und 60 Prozent für eine Erhöhung um 25 Basispunkte eingepreist.
Für Dezember liegen die Erwartungen bei:
* 3,2 %: unverändert
* 41,6 %: +25 Basispunkte
* 55,2 %: +50 Basispunkte
Auch hier sehen wir also weiterhin deutlichen Zinserhöhungsdruck.
Und trotzdem stehen die europäischen Aktienmärkte noch relativ hoch. Genau das macht die aktuelle Situation für mich so interessant: Die Märkte haben einen erheblichen Teil dieser Risiken bislang absorbiert. Jetzt kommen allerdings zusätzlich steigende Ölpreise und deutlich höhere Renditen hinzu.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beim US Oil hatten wir gestern wider Erwarten eine sehr starke Reaktion auf Tagesbasis.
Wir haben rund +3,35 Prozent gesehen und damit erneut die wichtige 90-Dollar-Marke sowie das Key Level bei 91,67 Dollar zurückerobert.
Heute Morgen haben wir genau diesen Bereich bereits wieder getestet.
Für mich wird jetzt insbesondere die Zone um das Juli-Monatshoch bei 93,90 Dollar interessant.
Sollten wir dieses Level nachhaltig überwinden, würde sich das kurzfristige Chartbild wieder deutlich stärker in Richtung Long entwickeln.
Sollten gleichzeitig die diplomatischen Bemühungen zwischen USA und Iran scheitern oder die geopolitische Lage weiter eskalieren, könnte ich mir durchaus einen erneuten Lauf in Richtung 98 bis 100 Dollar vorstellen.
Allerdings wäre ich hier extrem vorsichtig. Beim Öl können sich die fundamentalen Rahmenbedingungen innerhalb weniger Stunden verändern. Sobald es beispielsweise tatsächlich zu einer belastbaren diplomatischen Lösung kommt, können die charttechnischen Long-Signale sehr schnell wieder irrelevant werden.
⸻
US Bonds
Noch auffälliger ist aktuell der US-Anleihemarkt.
Wir haben gestern eine extrem starke Bewegung gesehen:
* 3-jährige US-Staatsanleihen: +3,35 %
* 5-jährige US-Staatsanleihen: +3,6 %
* 10-jährige US-Staatsanleihen: +3,2 %
* 30-jährige US-Staatsanleihen: knapp +2 %
Gleichzeitig stiegen die Renditen deutlich an. Die 10-jährige US-Rendite lag zuletzt um 4,93 Prozent. Auch die schwache 5-Year-Treasury-Auktion mit einer Rendite von 5,033 Prozent hat den Druck auf den Anleihemarkt zusätzlich verstärkt.
Für mich ist das aktuell einer der wichtigsten Punkte überhaupt.
Denn genau diese Kombination aus starkem Anstieg der Renditen und deutlich höheren Fed-Zinserwartungen ist für Aktienmärkte problematisch.
Und man sieht die Auswirkungen bereits: Während der Nasdaq zuvor noch neue Allzeithochs erreicht hatte, kam anschließend eine deutliche Korrektur bei den Risk Assets.
⸻
DXY
Auch beim Dollar sehen wir weiterhin massive Stärke.
Der DXY liegt inzwischen über 101 und ist damit aus der bisherigen Range nach oben ausgebrochen.
Allein diese Woche liegt der Dollar bereits knapp 1 Prozent vorne, im September insgesamt sogar bei rund +1,78 Prozent.
Solange wir über 101 bleiben, wäre für mich zunächst die 101,50 das nächste Ziel.
Perspektivisch könnte ich mir allerdings vorher einen Retest der 100,60 bis 100,50 vorstellen. Sollte dieser Bereich halten, wäre das für mich anschließend wieder interessant, um die Dollarstärke Long zu handeln.
Zusätzlich darf man nicht vergessen: Wir befinden uns am Ende des dritten Quartals. Damit kommen Quarter-End-Rebalancing, Portfolioanpassungen und mögliche institutionelle Umschichtungen hinzu. Gerade in einem ohnehin volatilen Marktumfeld können diese Faktoren die Bewegungen zusätzlich verstärken.
⸻
VIX
Der VIX ist gestern ebenfalls etwas gestiegen und liegt aktuell bei etwa 15,17.
Damit sind wir weiterhin deutlich unter der wichtigen Marke von 20.
Das bedeutet für mich: Trotz der Korrektur sehen wir noch keinen echten Stressmodus im Gesamtmarkt. Der Markt korrigiert aktuell, aber wir befinden uns noch nicht in einem klassischen Panikregime.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir ziemlich genau an der 230-Dollar-Marke reagiert.
Den erneuten Angriff auf das Allzeithoch haben wir allerdings nicht mehr geschafft. Stattdessen kam gestern eine Korrektur von rund 1,5 Prozent.
Auch vorbörslich sehen wir weiterhin Schwäche.
Für mich gibt es aktuell deshalb keinen Grund, hier hinterherzulaufen.
Interessant würde Nvidia für mich erst wieder im Bereich um 217 Dollar werden.
Bis dahin würde ich geduldig bleiben.
⸻
Bitcoin
Auch Bitcoin hat am Jahresendschlusskurs 2025 bei ungefähr 87.500 Dollar sehr deutlich reagiert.
Aktuell würde ich hier ebenfalls nicht hinterherlaufen.
Für mich wäre insbesondere ein tieferer Retest interessant. Ein Preisbereich um 74.500 Dollar wäre für mich aus Trading-Sicht deutlich interessanter für ein mögliches Setup.
Aktuell sehe ich hier deshalb keinen Grund, aggressiv einzusteigen.
Geduld ist für mich momentan das bessere Setup.
⸻
S&P 500
Beim S&P 500 sehen wir ebenfalls eine stärkere Korrektur.
Gestern ging es rund 0,8 Prozent nach unten und heute Morgen setzt sich die Schwäche vor dem London Open weiter fort.
Für mich liegt der erste interessante Long-Bereich bei ungefähr 7.700 Punkten.
Etwas defensiver würde ich die Zone um 7.650 Punkte betrachten, insbesondere auf Swing-Basis.
Grundsätzlich bleibt der übergeordnete Trend natürlich interessant, allerdings würde ich aktuell nicht blind in neue Allzeithochs hineinlongen.
Wir haben:
* neue Allzeithochs,
* Quartalsende,
* weiterhin hohe Ölpreise,
* hawkishe Fed-Kommunikation,
* steigende Zinserwartungen,
* steigende Renditen.
Das Chance-Risiko-Verhältnis für blindes Longen ist für mich damit aktuell nicht besonders attraktiv.
Sollten sich gute Short-Setups ergeben, würde ich diese momentan eher bevorzugen. Alternativ warte ich geduldig auf meine Long-Zonen.
⸻
Nasdaq 100
Beim Nasdaq sehen wir ein ähnliches Bild.
Das neue Allzeithoch wurde direkt wieder abverkauft. Gleichzeitig haben wir unter der 30.500er-Marke geschlossen und diese Zone heute Morgen ebenfalls gebrochen.
Damit kommen wir jetzt in einen für mich sehr interessanten Bereich:
30.242 Punkte.
Hier erwarte ich zunächst eine Reaktion.
Sollte diese Zone nicht halten, rücken unmittelbar die 30.000 Punkte in den Fokus.
Interessant wäre für mich auch folgendes Szenario: Wir bekommen an 30.242 zunächst nur eine schwache Reaktion nach oben. Dann könnte genau dieser Bereich sogar als Short-Setup dienen, um anschließend noch einmal die 30.000 anzulaufen.
Sollten wir uns dort stabilisieren, wäre 30.000 für mich wiederum ein sehr interessanter Long-Bereich.
⸻
US30
Beim US30 sehen wir ebenfalls einen deutlichen Abverkauf.
Wie bereits gestern angesprochen, hatte ich hier noch mit einer tieferen Korrektur gerechnet. Jetzt sind wir auch unter die 51.500 gefallen.
Perspektivisch wäre ich hier zunächst weiter auf der Short-Seite.
Das erste übergeordnete Ziel sehe ich bei 51.000 Punkten, darunter wäre die 50.500 interessant.
⸻
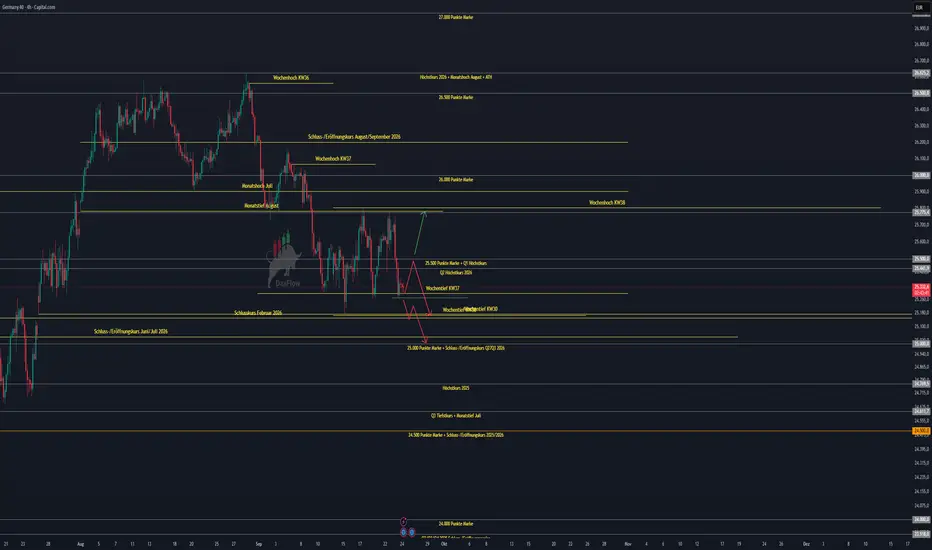
DAX Tagesausblick
Und damit kommen wir zum DAX.
Hier haben wir gestern einen überraschend starken Abverkauf von 1,22 Prozent gesehen.
Ich hatte persönlich nicht damit gerechnet, dass die Korrektur so deutlich ausfallen würde. Wenn man sich allerdings anschaut, was gleichzeitig bei den US-Zinserwartungen, den Bondrenditen, dem Dollar und dem Ölpreis passiert ist, lässt sich die Bewegung im Nachhinein deutlich besser nachvollziehen.
Wir befinden uns jetzt am unteren Ende der aktuellen Range beziehungsweise bereits relativ nah am Wochentief der vergangenen Woche.
Für mich ist jetzt insbesondere das Daily Low von gestern entscheidend.
Sollten wir dieses Tief brechen, sehe ich zunächst Potenzial in Richtung:
25.170 bis 25.140 Punkte.
Sollte auch diese Zone keinen Halt bieten, wäre für mich anschließend die 25.000-Punkte-Marke der nächste relevante Preisbereich.
Allerdings möchte ich vorher ein alternatives Szenario nicht ausschließen.
Ich könnte mir zunächst noch einen Retest in Richtung 25.500 beziehungsweise 25.440 Punkte vorstellen.
Sollten wir in diesen Bereich zurücklaufen und dort erneut Schwäche zeigen, wäre das für mich ein interessantes Short-Setup.
Sollten wir allerdings wieder nachhaltig über 25.500 Punkte kommen, würde ich nicht weiter nach Shorts suchen.
Dann würde sich für mich das Bild wieder drehen und ich würde das Long-Setup bevorzugen.
Damit habe ich für den DAX aktuell zwei klare Szenarien:
Unter 25.500: Fokus auf Short-Setups, zunächst 25.170–25.140 und darunter 25.000.
Über 25.500: Short-Szenario zunächst vom Tisch und Fokus wieder auf Long.
Gerade heute würde ich allerdings nicht vergessen, dass die Bewegungen durch Öl, US-Renditen, Dollar und die geopolitischen Nachrichten jederzeit deutlich schneller werden können.
⸻
Fazit
Für mich hat sich das Marktbild innerhalb von nur wenigen Tagen deutlich verändert.
Wir kommen aus einer Situation, in der fallendes Öl, sinkende Renditen und eine starke AI-Rally die Risk Assets auf neue Allzeithochs getrieben haben.
Jetzt haben wir das Gegenstück:
Öl wieder über 100 Dollar, steigende Bondrenditen, steigende Fed-Zinserwartungen, einen starken Dollar und Gewinnmitnahmen bei den Risk Assets.
Gleichzeitig bleibt die US-Wirtschaft mit den aktuellen PMI-Daten extrem robust. Genau das macht die Situation für die Fed so schwierig: Die Wirtschaft schwächelt nicht deutlich genug, um die Zinspolitik zu lockern, während die Inflation weiterhin zu hoch ist.
Für den DAX bin ich deshalb kurzfristig vorsichtiger. Ich möchte hier nicht einfach nach einem starken Abverkauf blind Short gehen, sondern auf die genannten Preisbereiche warten.
Insbesondere 25.500 ist für mich heute das entscheidende Level. Darunter suche ich eher nach Short-Setups, darüber würde ich wieder Long-Szenarien bevorzugen.
Wie immer gilt: Das ist keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung und mein persönlicher Trading-Plan.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.
der gestrige Handelstag hat wieder einmal gezeigt, wie schnell sich das Marktbild verändern kann. Nachdem die Aktienmärkte zunächst von starken Konjunkturdaten und der anhaltenden AI-Rally unterstützt wurden, kam es im weiteren Tagesverlauf zu deutlichen Gewinnmitnahmen. Haupttreiber waren dabei der erneut stark gestiegene Ölpreis, die deutlich gestiegenen Zinserwartungen und der damit verbundene Druck auf die Anleihemärkte.
Besonders auffällig war die Bewegung bei den US-Staatsanleihen beziehungsweise den Renditen. Gleichzeitig bleibt der Dollar extrem stark, während die Risk Assets zunehmend unter Druck geraten. Für den DAX ergibt sich damit heute ein deutlich anspruchsvolleres Umfeld.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Fed & ECB Watch
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Situation weiterhin der wichtigste externe Einflussfaktor für die Märkte. Zwischen den USA und Iran gibt es zwar weiterhin diplomatische Kontakte und zuletzt auch mehrere Gesprächsrunden, von einem tatsächlichen Durchbruch kann allerdings noch keine Rede sein.
US-Außenminister Marco Rubio bezeichnete die Gespräche als positiv, gleichzeitig aber ausdrücklich nicht als Durchbruch. Auch von iranischer Seite wurde bestätigt, dass weiterhin diplomatisch kommuniziert wird und noch zahlreiche Differenzen zwischen beiden Seiten bestehen. Ein zentraler Punkt bleibt dabei die Öffnung der Straße von Hormus. Iran hat Bedingungen für eine Wiederaufnahme des freien Schiffsverkehrs formuliert, während die USA weiterhin auf eine Lösung der militärischen und nuklearen Fragen drängen.
Genau diese Unsicherheit spiegelt sich mittlerweile wieder im Ölpreis wider. Nachdem der Markt zunächst stark auf die Aussicht auf diplomatische Fortschritte reagiert hatte, kam gestern die deutliche Gegenbewegung. Brent stieg um rund 3,9 Prozent auf 103,08 Dollar, WTI schloss bei 92,16 Dollar.
Damit ist der Markt aktuell in einem schwierigen Spannungsfeld: Einerseits gibt es weiterhin Hoffnung auf eine diplomatische Lösung, andererseits zeigt der Ölpreis, dass der Markt die geopolitischen Risiken noch lange nicht als gelöst betrachtet.
USA und China
Parallel dazu steht heute das Treffen zwischen Donald Trump und Xi Jinping im Fokus. Die chinesische Seite signalisiert Gesprächsbereitschaft und betont die Möglichkeit einer stabileren Beziehung zwischen beiden Ländern. Xi sprach sich für Kooperation, kontrollierten Wettbewerb und eine bessere strategische Stabilität aus.
Damit bleibt insbesondere die Frage interessant, ob die bestehenden Handelsvereinbarungen verlängert beziehungsweise weiterentwickelt werden können. Auch Themen wie AI, Technologie, Taiwan und Handel dürften eine Rolle spielen. Reuters hatte bereits im Vorfeld berichtet, dass beide Seiten vor allem an einer Stabilisierung der bestehenden Handelsbeziehungen interessiert sind.
Für die Märkte bedeutet das: Sowohl Nahost als auch die USA-China-Beziehungen können heute jederzeit für deutliche Bewegungen sorgen.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir insbesondere bei den europäischen Konjunkturdaten überraschend starke Zahlen.
Der Eurozone Manufacturing PMI lag bei 52,7 gegenüber einer Erwartung von 52,6. Der Services PMI kam mit 53,0 deutlich über der Prognose von 51,4 heraus und auch der Composite PMI lag mit 53,1 klar über der Erwartung von 51,7.
Damit zeigt sich weiterhin ein relativ robustes wirtschaftliches Umfeld in der Eurozone.
Noch deutlich stärker waren allerdings die US-Daten.
Der S&P Global Manufacturing PMI lag bei 57,0, während lediglich 53,6 erwartet wurden. Der vorherige Wert lag bei 53,9.
Noch stärker fiel der Services PMI aus: 58,7 gegenüber einer Erwartung von 55,8 und einem vorherigen Wert von 56,5.
Auch der Composite PMI lag mit 58,4 deutlich über der Erwartung von 56,0.
Das ist für die aktuelle Marktsituation extrem relevant. Wir haben damit weiterhin eine sehr robuste US-Wirtschaft, während gleichzeitig die Inflation oberhalb des gewünschten Niveaus liegt. Genau diese Kombination erhöht den Druck auf die Federal Reserve, die Zinsen länger hochzuhalten beziehungsweise weitere Zinserhöhungen in Betracht zu ziehen.
Zusätzlich kamen gestern die US-Öllagerbestände. Hier lag der tatsächliche Aufbau der Crude Oil Inventories bei +2,969 Millionen Barrel, während ein Rückgang von 0,7 Millionen Barrel erwartet worden war. Auch die Cushing-Bestände stiegen um 2,26 Millionen Barrel.
Interessant ist dabei der Widerspruch zum Ölpreis: Trotz des deutlichen Lageraufbaus stieg Brent massiv an. Das zeigt, dass der Markt aktuell die geopolitische Angebotsseite deutlich stärker gewichtet als die kurzfristigen Lagerdaten.
Zusätzlich standen mehrere Reden von EZB- und Fed-Mitgliedern sowie politische Aussagen aus den USA im Fokus. Besonders wichtig waren dabei die Aussagen von Fed-Mitgliedern zur weiterhin erhöhten Inflation und möglichen weiteren Zinsschritten.
⸻
Fundamentale Wirtschaftsdaten heute
Der heutige Kalender ist im Vergleich zu gestern etwas ruhiger.
Am Morgen stehen unter anderem EZB-Schnabel sowie das Economic Bulletin der EZB auf der Agenda. Das Economic Bulletin fasst die wirtschaftliche Analyse und die geldpolitische Einschätzung der EZB zusammen und ist deshalb insbesondere für die Interpretation des zukünftigen Zinspfads interessant.
Darüber hinaus sprechen heute unter anderem FOMC-Mitglied Williams sowie EZB-Mitglied Lane.
Der wichtigste klassische US-Konjunkturtermin am Nachmittag sind für mich die Initial Jobless Claims.
Die Erwartung liegt bei 201.000 Erstanträgen gegenüber 196.000 in der Vorwoche. Die Daten sind deshalb relevant, weil der US-Arbeitsmarkt momentan neben der Inflation einer der entscheidenden Faktoren für die zukünftige Fed-Politik ist.
Daneben kommen noch die New Home Sales für August. Diese sind für mich heute eher zweitrangig, geben aber zusätzliche Informationen darüber, wie stabil der US-Immobilienmarkt und damit die Binnennachfrage bleibt.
Und natürlich bleibt heute die Geopolitik der mit Abstand größte potenzielle Markttreiber – insbesondere die Entwicklungen rund um Iran, Hormus sowie das Treffen zwischen Trump und Xi.
⸻
Fed & ECB Watch
Beim Fed Watch Tool sehen wir aktuell eine massive Verschiebung der Zinserwartungen.
Für das Oktober-Meeting werden inzwischen nur noch 29,1 Prozent Wahrscheinlichkeit für unveränderte Zinsen eingepreist. Gleichzeitig liegen wir bei 70,9 Prozent für eine weitere Zinserhöhung um 25 Basispunkte.
Das ist eine sehr deutliche Veränderung gegenüber den Erwartungen vor wenigen Tagen.
Noch interessanter wird es beim Dezember-Termin:
* 6,6 %: unveränderte Zinsen
* 38,5 %: +25 Basispunkte
* 54,9 %: +50 Basispunkte
Damit wird aktuell bereits ein Szenario eingepreist, bei dem wir 2026 noch weitere ein bis zwei Zinsschritte sehen könnten.
Und genau hier liegt für mich momentan eines der größten Probleme für die Risk Assets.
Wir haben gleichzeitig:
starke US-Konjunkturdaten + steigenden Ölpreis + hartnäckige Inflation + steigende Anleiherenditen + steigende Zinserwartungen.
Fed-Gouverneur Michael Barr sagte gestern zudem, dass weitere Zinserhöhungen notwendig sein könnten, um die Inflation rechtzeitig wieder Richtung 2 Prozent zu bringen. Auch andere Fed-Mitglieder betonen weiterhin, dass die Inflationsrisiken derzeit höher gewichtet werden als die Risiken für den Arbeitsmarkt.
Beim ECB Watch Tool sieht es etwas weniger aggressiv aus, allerdings ebenfalls nicht entspannt.
Für den nächsten Schritt werden aktuell rund 40 Prozent für unveränderte Zinsen und 60 Prozent für eine Erhöhung um 25 Basispunkte eingepreist.
Für Dezember liegen die Erwartungen bei:
* 3,2 %: unverändert
* 41,6 %: +25 Basispunkte
* 55,2 %: +50 Basispunkte
Auch hier sehen wir also weiterhin deutlichen Zinserhöhungsdruck.
Und trotzdem stehen die europäischen Aktienmärkte noch relativ hoch. Genau das macht die aktuelle Situation für mich so interessant: Die Märkte haben einen erheblichen Teil dieser Risiken bislang absorbiert. Jetzt kommen allerdings zusätzlich steigende Ölpreise und deutlich höhere Renditen hinzu.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beim US Oil hatten wir gestern wider Erwarten eine sehr starke Reaktion auf Tagesbasis.
Wir haben rund +3,35 Prozent gesehen und damit erneut die wichtige 90-Dollar-Marke sowie das Key Level bei 91,67 Dollar zurückerobert.
Heute Morgen haben wir genau diesen Bereich bereits wieder getestet.
Für mich wird jetzt insbesondere die Zone um das Juli-Monatshoch bei 93,90 Dollar interessant.
Sollten wir dieses Level nachhaltig überwinden, würde sich das kurzfristige Chartbild wieder deutlich stärker in Richtung Long entwickeln.
Sollten gleichzeitig die diplomatischen Bemühungen zwischen USA und Iran scheitern oder die geopolitische Lage weiter eskalieren, könnte ich mir durchaus einen erneuten Lauf in Richtung 98 bis 100 Dollar vorstellen.
Allerdings wäre ich hier extrem vorsichtig. Beim Öl können sich die fundamentalen Rahmenbedingungen innerhalb weniger Stunden verändern. Sobald es beispielsweise tatsächlich zu einer belastbaren diplomatischen Lösung kommt, können die charttechnischen Long-Signale sehr schnell wieder irrelevant werden.
⸻
US Bonds
Noch auffälliger ist aktuell der US-Anleihemarkt.
Wir haben gestern eine extrem starke Bewegung gesehen:
* 3-jährige US-Staatsanleihen: +3,35 %
* 5-jährige US-Staatsanleihen: +3,6 %
* 10-jährige US-Staatsanleihen: +3,2 %
* 30-jährige US-Staatsanleihen: knapp +2 %
Gleichzeitig stiegen die Renditen deutlich an. Die 10-jährige US-Rendite lag zuletzt um 4,93 Prozent. Auch die schwache 5-Year-Treasury-Auktion mit einer Rendite von 5,033 Prozent hat den Druck auf den Anleihemarkt zusätzlich verstärkt.
Für mich ist das aktuell einer der wichtigsten Punkte überhaupt.
Denn genau diese Kombination aus starkem Anstieg der Renditen und deutlich höheren Fed-Zinserwartungen ist für Aktienmärkte problematisch.
Und man sieht die Auswirkungen bereits: Während der Nasdaq zuvor noch neue Allzeithochs erreicht hatte, kam anschließend eine deutliche Korrektur bei den Risk Assets.
⸻
DXY
Auch beim Dollar sehen wir weiterhin massive Stärke.
Der DXY liegt inzwischen über 101 und ist damit aus der bisherigen Range nach oben ausgebrochen.
Allein diese Woche liegt der Dollar bereits knapp 1 Prozent vorne, im September insgesamt sogar bei rund +1,78 Prozent.
Solange wir über 101 bleiben, wäre für mich zunächst die 101,50 das nächste Ziel.
Perspektivisch könnte ich mir allerdings vorher einen Retest der 100,60 bis 100,50 vorstellen. Sollte dieser Bereich halten, wäre das für mich anschließend wieder interessant, um die Dollarstärke Long zu handeln.
Zusätzlich darf man nicht vergessen: Wir befinden uns am Ende des dritten Quartals. Damit kommen Quarter-End-Rebalancing, Portfolioanpassungen und mögliche institutionelle Umschichtungen hinzu. Gerade in einem ohnehin volatilen Marktumfeld können diese Faktoren die Bewegungen zusätzlich verstärken.
⸻
VIX
Der VIX ist gestern ebenfalls etwas gestiegen und liegt aktuell bei etwa 15,17.
Damit sind wir weiterhin deutlich unter der wichtigen Marke von 20.
Das bedeutet für mich: Trotz der Korrektur sehen wir noch keinen echten Stressmodus im Gesamtmarkt. Der Markt korrigiert aktuell, aber wir befinden uns noch nicht in einem klassischen Panikregime.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir ziemlich genau an der 230-Dollar-Marke reagiert.
Den erneuten Angriff auf das Allzeithoch haben wir allerdings nicht mehr geschafft. Stattdessen kam gestern eine Korrektur von rund 1,5 Prozent.
Auch vorbörslich sehen wir weiterhin Schwäche.
Für mich gibt es aktuell deshalb keinen Grund, hier hinterherzulaufen.
Interessant würde Nvidia für mich erst wieder im Bereich um 217 Dollar werden.
Bis dahin würde ich geduldig bleiben.
⸻
Bitcoin
Auch Bitcoin hat am Jahresendschlusskurs 2025 bei ungefähr 87.500 Dollar sehr deutlich reagiert.
Aktuell würde ich hier ebenfalls nicht hinterherlaufen.
Für mich wäre insbesondere ein tieferer Retest interessant. Ein Preisbereich um 74.500 Dollar wäre für mich aus Trading-Sicht deutlich interessanter für ein mögliches Setup.
Aktuell sehe ich hier deshalb keinen Grund, aggressiv einzusteigen.
Geduld ist für mich momentan das bessere Setup.
⸻
S&P 500
Beim S&P 500 sehen wir ebenfalls eine stärkere Korrektur.
Gestern ging es rund 0,8 Prozent nach unten und heute Morgen setzt sich die Schwäche vor dem London Open weiter fort.
Für mich liegt der erste interessante Long-Bereich bei ungefähr 7.700 Punkten.
Etwas defensiver würde ich die Zone um 7.650 Punkte betrachten, insbesondere auf Swing-Basis.
Grundsätzlich bleibt der übergeordnete Trend natürlich interessant, allerdings würde ich aktuell nicht blind in neue Allzeithochs hineinlongen.
Wir haben:
* neue Allzeithochs,
* Quartalsende,
* weiterhin hohe Ölpreise,
* hawkishe Fed-Kommunikation,
* steigende Zinserwartungen,
* steigende Renditen.
Das Chance-Risiko-Verhältnis für blindes Longen ist für mich damit aktuell nicht besonders attraktiv.
Sollten sich gute Short-Setups ergeben, würde ich diese momentan eher bevorzugen. Alternativ warte ich geduldig auf meine Long-Zonen.
⸻
Nasdaq 100
Beim Nasdaq sehen wir ein ähnliches Bild.
Das neue Allzeithoch wurde direkt wieder abverkauft. Gleichzeitig haben wir unter der 30.500er-Marke geschlossen und diese Zone heute Morgen ebenfalls gebrochen.
Damit kommen wir jetzt in einen für mich sehr interessanten Bereich:
30.242 Punkte.
Hier erwarte ich zunächst eine Reaktion.
Sollte diese Zone nicht halten, rücken unmittelbar die 30.000 Punkte in den Fokus.
Interessant wäre für mich auch folgendes Szenario: Wir bekommen an 30.242 zunächst nur eine schwache Reaktion nach oben. Dann könnte genau dieser Bereich sogar als Short-Setup dienen, um anschließend noch einmal die 30.000 anzulaufen.
Sollten wir uns dort stabilisieren, wäre 30.000 für mich wiederum ein sehr interessanter Long-Bereich.
⸻
US30
Beim US30 sehen wir ebenfalls einen deutlichen Abverkauf.
Wie bereits gestern angesprochen, hatte ich hier noch mit einer tieferen Korrektur gerechnet. Jetzt sind wir auch unter die 51.500 gefallen.
Perspektivisch wäre ich hier zunächst weiter auf der Short-Seite.
Das erste übergeordnete Ziel sehe ich bei 51.000 Punkten, darunter wäre die 50.500 interessant.
⸻
DAX Tagesausblick
Und damit kommen wir zum DAX.
Hier haben wir gestern einen überraschend starken Abverkauf von 1,22 Prozent gesehen.
Ich hatte persönlich nicht damit gerechnet, dass die Korrektur so deutlich ausfallen würde. Wenn man sich allerdings anschaut, was gleichzeitig bei den US-Zinserwartungen, den Bondrenditen, dem Dollar und dem Ölpreis passiert ist, lässt sich die Bewegung im Nachhinein deutlich besser nachvollziehen.
Wir befinden uns jetzt am unteren Ende der aktuellen Range beziehungsweise bereits relativ nah am Wochentief der vergangenen Woche.
Für mich ist jetzt insbesondere das Daily Low von gestern entscheidend.
Sollten wir dieses Tief brechen, sehe ich zunächst Potenzial in Richtung:
25.170 bis 25.140 Punkte.
Sollte auch diese Zone keinen Halt bieten, wäre für mich anschließend die 25.000-Punkte-Marke der nächste relevante Preisbereich.
Allerdings möchte ich vorher ein alternatives Szenario nicht ausschließen.
Ich könnte mir zunächst noch einen Retest in Richtung 25.500 beziehungsweise 25.440 Punkte vorstellen.
Sollten wir in diesen Bereich zurücklaufen und dort erneut Schwäche zeigen, wäre das für mich ein interessantes Short-Setup.
Sollten wir allerdings wieder nachhaltig über 25.500 Punkte kommen, würde ich nicht weiter nach Shorts suchen.
Dann würde sich für mich das Bild wieder drehen und ich würde das Long-Setup bevorzugen.
Damit habe ich für den DAX aktuell zwei klare Szenarien:
Unter 25.500: Fokus auf Short-Setups, zunächst 25.170–25.140 und darunter 25.000.
Über 25.500: Short-Szenario zunächst vom Tisch und Fokus wieder auf Long.
Gerade heute würde ich allerdings nicht vergessen, dass die Bewegungen durch Öl, US-Renditen, Dollar und die geopolitischen Nachrichten jederzeit deutlich schneller werden können.
⸻
Fazit
Für mich hat sich das Marktbild innerhalb von nur wenigen Tagen deutlich verändert.
Wir kommen aus einer Situation, in der fallendes Öl, sinkende Renditen und eine starke AI-Rally die Risk Assets auf neue Allzeithochs getrieben haben.
Jetzt haben wir das Gegenstück:
Öl wieder über 100 Dollar, steigende Bondrenditen, steigende Fed-Zinserwartungen, einen starken Dollar und Gewinnmitnahmen bei den Risk Assets.
Gleichzeitig bleibt die US-Wirtschaft mit den aktuellen PMI-Daten extrem robust. Genau das macht die Situation für die Fed so schwierig: Die Wirtschaft schwächelt nicht deutlich genug, um die Zinspolitik zu lockern, während die Inflation weiterhin zu hoch ist.
Für den DAX bin ich deshalb kurzfristig vorsichtiger. Ich möchte hier nicht einfach nach einem starken Abverkauf blind Short gehen, sondern auf die genannten Preisbereiche warten.
Insbesondere 25.500 ist für mich heute das entscheidende Level. Darunter suche ich eher nach Short-Setups, darüber würde ich wieder Long-Szenarien bevorzugen.
Wie immer gilt: Das ist keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung und mein persönlicher Trading-Plan.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.