
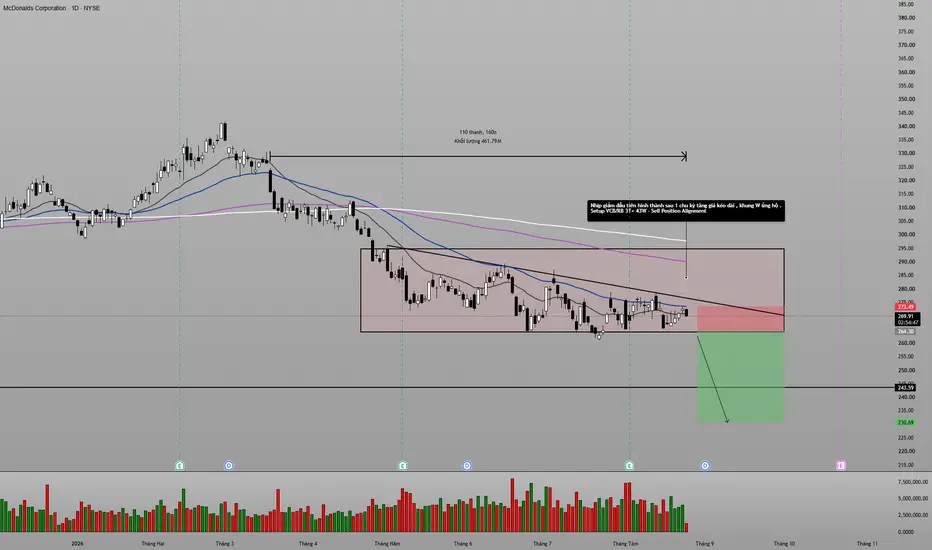
Bắt đầu với góc nhìn phân tích kỹ thuật , từ đồ thị ta thấy gì ?
Cổ phiếu McDonalds đang hình thành một thiết lập giảm giá mạnh mẽ . Đó là thiết lập VCB ưa thích của tôi .
Thiết lập VCB 3T+ 43Week - Đồng thuận EMA - Đoạn nén chặt chẽ . Được ủng hộ bởi xu hướng khung Tuần .
Quay về cách đây 1 tháng ( 23/07/26 ) Giá hình thành 1 nhịp shakeout đi lại trong biên , điều này càng cũng cố cho tôi thấy thanh khoản Sell trước đó đã bị triệu tiêu phần lớn ( được thể hiện qua khối lượng ở các phiên sau )
Điểm Pivot - Break out : 264 đô và stoploss đáy gần nhất để tối ưu lợi nhuận ( vì setup này khá chặt chẽ rồi )
Các chỉ số thị trường quan trọng như US30 US100 và S&P500 đều tăng không bền vững và có dấu hiệu khởi đầu xu hướng giảm ngắn hạn hoặc đi ngang ( dù vẫn trong kênh giá tăng nhưng đã duy trì lâu và suy yếu ) càng ủng hộ cho thiết lập này .
Thiết lập này của tôi được ủng hộ bởi yếu tố nội không ? Câu trả lời là Có và vì sao ?
Sau khi đọc qua báo cáo thu nhập và doanh thu gần nhất . Tôi thấy rằng doanh thu của MCD không tăng mà còn giảm , chỉ có biên lợi nhuận được duy trì ổn định vì điều khoản nhượng quyền hợp đồng vẫn được duy trì trong nhiều năm và biên độ thực tế từ bán lẻ đang có dấu hiệu thu hẹp lại .
Điều này cho thấy : Doanh nghiệp này tăng giá bán lẻ chứ doanh thu không thực sự tăng ( có nghĩa là giảm )
Giá nguyên liệu đầu vào tăng do lạm phát và 1 phần từ giá dầu từ cuộc chiến Iran-US
Xu hướng ăn uống healthy đã lấy đi 1 phần doanh thu của MCD và các đối thủ cạnh tranh cùng ngành , người tiêu dùng chắc chắn sẽ rất thích các thương hiệu mới và muốn thử chúng
=> Cho thấy rằng doanh thu của họ không bền vững . Vì phân khúc đồ ăn giá rẻ chỉ có thể tăng giá tới 1 mức độ nào đó . Nếu ở cùng tầm chi phí , họ sẽ còn nhiều lựa chọn hơn chứ không chỉ đơn thuần bữa ăn giá rẻ 5$ .
Một vài dẫn chứng từ số liệu cụ thể cho doanh nghiệp này :
Cú sụt giảm về xung lực (Momentum): Tăng trưởng doanh thu cùng cửa hàng toàn cầu (Global Comps) của MCD đã giảm tốc từ mức 3.8% ở Quý 1/2026 xuống chỉ còn 1.3% ở Quý 2/2026.
Ban lãnh đạo công ty cũng cho biết tăng trưởng doanh thu cùng cửa hàng trong tháng 7/2026 bắt đầu rơi vào mức âm nhẹ. Sự suy giảm liên tục qua các tháng/quý là tín hiệu tiêu cực lớn đối với các quỹ đầu tư => Sẽ xem xét hạ định giá và kỳ vọng của cổ phiếu này .
Trầm lặng ở Trung Quốc và Pháp: Cả 2 thị trường tiêu dùng khổng lồ này đều được ghi nhận là hoạt động kém hiệu quả (underperforming). Tại Trung Quốc, doanh thu cùng cửa hàng thậm chí đã tăng trưởng âm do sự cạnh tranh khốc liệt về giá từ các chuỗi thức ăn nhanh nội địa.
Định giá không còn rẻ: Dù giá cổ phiếu MCD đã có nhịp điều chỉnh giảm từ vùng đỉnh gần 319 đô xuống vùng 270 284 đô, P/E dự phóng vẫn quanh mức 21x–22x. Đây là mức định giá cao cho một công ty đang có mức tăng trưởng doanh thu cửa hàng cũ chỉ dưới 1% tại thời điểm quý gần nhất .
Báo cáo ghi nhận chi phí tái cấu trúc 52 triệu USD cho quý và 99 triệu USD cho 6 tháng.
Ngoài ra, mục tiêu mở rộng lên 50,000 cửa hàng toàn cầu của McDonald's đã phải đẩy lùi từ mốc năm 2027 sang năm 2028, phản ánh sự thận trọng của ban lãnh đạo trước bối cảnh kinh tế vĩ mô thách thức...
Lời kết : Tóm lại ý tưởng Sell MCD của tôi đang được cả yếu tố kỹ thuật và yếu tố nền tảng ủng hộ .
Chuẩn bị cho thiết lập và chờ đợi câu trả lời từ thị trường .
Tuân thủ quy trình và kế hoạch . Không hành động nếu kế hoạch không xảy ra .
Chúc anh em đọc nội dung của tôi giao dịch thuận lợi và đạt nhiều thành công trong giai đoạn còn lại của 2026 .
Mãi cháy
Cổ phiếu McDonalds đang hình thành một thiết lập giảm giá mạnh mẽ . Đó là thiết lập VCB ưa thích của tôi .
Thiết lập VCB 3T+ 43Week - Đồng thuận EMA - Đoạn nén chặt chẽ . Được ủng hộ bởi xu hướng khung Tuần .
Quay về cách đây 1 tháng ( 23/07/26 ) Giá hình thành 1 nhịp shakeout đi lại trong biên , điều này càng cũng cố cho tôi thấy thanh khoản Sell trước đó đã bị triệu tiêu phần lớn ( được thể hiện qua khối lượng ở các phiên sau )
Điểm Pivot - Break out : 264 đô và stoploss đáy gần nhất để tối ưu lợi nhuận ( vì setup này khá chặt chẽ rồi )
Các chỉ số thị trường quan trọng như US30 US100 và S&P500 đều tăng không bền vững và có dấu hiệu khởi đầu xu hướng giảm ngắn hạn hoặc đi ngang ( dù vẫn trong kênh giá tăng nhưng đã duy trì lâu và suy yếu ) càng ủng hộ cho thiết lập này .
Thiết lập này của tôi được ủng hộ bởi yếu tố nội không ? Câu trả lời là Có và vì sao ?
Sau khi đọc qua báo cáo thu nhập và doanh thu gần nhất . Tôi thấy rằng doanh thu của MCD không tăng mà còn giảm , chỉ có biên lợi nhuận được duy trì ổn định vì điều khoản nhượng quyền hợp đồng vẫn được duy trì trong nhiều năm và biên độ thực tế từ bán lẻ đang có dấu hiệu thu hẹp lại .
Điều này cho thấy : Doanh nghiệp này tăng giá bán lẻ chứ doanh thu không thực sự tăng ( có nghĩa là giảm )
Giá nguyên liệu đầu vào tăng do lạm phát và 1 phần từ giá dầu từ cuộc chiến Iran-US
Xu hướng ăn uống healthy đã lấy đi 1 phần doanh thu của MCD và các đối thủ cạnh tranh cùng ngành , người tiêu dùng chắc chắn sẽ rất thích các thương hiệu mới và muốn thử chúng
=> Cho thấy rằng doanh thu của họ không bền vững . Vì phân khúc đồ ăn giá rẻ chỉ có thể tăng giá tới 1 mức độ nào đó . Nếu ở cùng tầm chi phí , họ sẽ còn nhiều lựa chọn hơn chứ không chỉ đơn thuần bữa ăn giá rẻ 5$ .
Một vài dẫn chứng từ số liệu cụ thể cho doanh nghiệp này :
Cú sụt giảm về xung lực (Momentum): Tăng trưởng doanh thu cùng cửa hàng toàn cầu (Global Comps) của MCD đã giảm tốc từ mức 3.8% ở Quý 1/2026 xuống chỉ còn 1.3% ở Quý 2/2026.
Ban lãnh đạo công ty cũng cho biết tăng trưởng doanh thu cùng cửa hàng trong tháng 7/2026 bắt đầu rơi vào mức âm nhẹ. Sự suy giảm liên tục qua các tháng/quý là tín hiệu tiêu cực lớn đối với các quỹ đầu tư => Sẽ xem xét hạ định giá và kỳ vọng của cổ phiếu này .
Trầm lặng ở Trung Quốc và Pháp: Cả 2 thị trường tiêu dùng khổng lồ này đều được ghi nhận là hoạt động kém hiệu quả (underperforming). Tại Trung Quốc, doanh thu cùng cửa hàng thậm chí đã tăng trưởng âm do sự cạnh tranh khốc liệt về giá từ các chuỗi thức ăn nhanh nội địa.
Định giá không còn rẻ: Dù giá cổ phiếu MCD đã có nhịp điều chỉnh giảm từ vùng đỉnh gần 319 đô xuống vùng 270 284 đô, P/E dự phóng vẫn quanh mức 21x–22x. Đây là mức định giá cao cho một công ty đang có mức tăng trưởng doanh thu cửa hàng cũ chỉ dưới 1% tại thời điểm quý gần nhất .
Báo cáo ghi nhận chi phí tái cấu trúc 52 triệu USD cho quý và 99 triệu USD cho 6 tháng.
Ngoài ra, mục tiêu mở rộng lên 50,000 cửa hàng toàn cầu của McDonald's đã phải đẩy lùi từ mốc năm 2027 sang năm 2028, phản ánh sự thận trọng của ban lãnh đạo trước bối cảnh kinh tế vĩ mô thách thức...
Lời kết : Tóm lại ý tưởng Sell MCD của tôi đang được cả yếu tố kỹ thuật và yếu tố nền tảng ủng hộ .
Chuẩn bị cho thiết lập và chờ đợi câu trả lời từ thị trường .
Tuân thủ quy trình và kế hoạch . Không hành động nếu kế hoạch không xảy ra .
Chúc anh em đọc nội dung của tôi giao dịch thuận lợi và đạt nhiều thành công trong giai đoạn còn lại của 2026 .
Mãi cháy
Trade ist aktiv
Giao dịch bán khống MCD đã khớp đầu phiên 27/08 . Chờ đợi câu trả lời từ thị trường . Anmerkung
Dời stoploss về entry ( Risk = 0 )Anmerkung
Dời stoploss xuống 258 
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.