
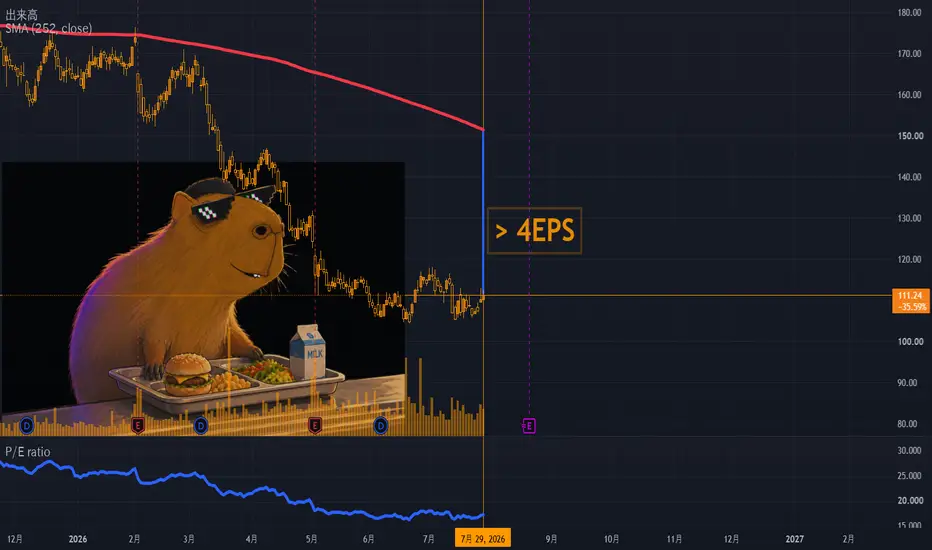
Redoubling は、私が独自に行っている研究プロジェクトで、次の質問に答えることを目的としています。資本を倍にするにはどれくらいの時間がかかるでしょうか? 各記事では、私がモデルポートフォリオに追加した異なる企業に焦点を当てます。 取引価格としては、記事が公開された日の最後の日足ローソク足の終値を使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。
会社概要
1. 主な活動分野
2. ビジネスモデル
3. 主力製品またはサービス
4. 事業の主要国
5. 主な競合企業
6. 利益成長に貢献する外部要因と内部要因
7. 利益減少に寄与する外部および内部要因
8. 経営陣の安定性
なぜこの会社を私のモデルポートフォリオに追加したのですか?
確かに、現在のところ1株当たり利益は伸びていませんが、総収益の長期的な安定成長、強力な売掛金回転率、良好な負債対収益比率、堅実な営業、投資、財務のキャッシュフローは、回復力のある財務状況を示しています。 自己資本利益率と売上総利益率の長期的な成長に加え、売上高に対する在庫比率、流動比率、および利息カバー率の指標が良好であることは、私の肯定的な評価をさらに裏付けるものですが、営業費用率の低さと支払日数の進捗の遅れには注意が必要です。 株価収益率(PER)が16.7倍であることから、同社の評価は妥当と言えるだろう。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは一切ありません。 分散係数が20であり、現在の株価が年間平均から4 EPS以上乖離していることを考慮すると、最後の日足の終値でこの会社に私の資本の5%を割り当てることは、ポジションに対するバランスのとれたアプローチを維持しながら、妥当であるように思われます。
会社概要
1. 主な活動分野
マルゼッティ社は、小売とフードサービスの2つの報告セグメントを通じて事業を展開する米国の専門食品メーカーです。 小売部門は、2025年度の売上高の53%を占め、常温保存可能なドレッシング、ソース、ディップ、クルトン、冷凍ガーリックブレッド、ディナーロールなどをスーパーマーケット、量販店、会員制倉庫型店舗に供給している。 フードサービス部門は全体の47%を占め、主に全国的なレストランチェーンやフードサービス卸売業者向けに、特注のソース、ドレッシング、冷凍パン、ロールパン、パスタなどを開発・製造している。 2025年度の連結純売上高は約19億1000万ドルで、内訳は小売部門が10億ドル、フードサービス部門が9億570万ドルでした。
2. ビジネスモデル
Marzettiは、B2Cブランド包装食品の販売、ライセンスブランドの製造とマーケティング、B2Bフードサービス生産を組み合わせています。 小売事業においては、自社ブランドで販売する製品、レストランブランドの独占ライセンスに基づいて製造する製品、そして比較的小規模な小売店向けプライベートブランド製品から収益を得ている。 フードサービス事業における収益の大部分は、全国展開するレストランチェーンに供給される特注品やプライベートブランド製品(多くの場合、販売代理店を通じて供給される)と、フードサービス事業者向けに販売されるマルゼッティブランド製品から得られています。 したがって、成長は、サブスクリプションやソフトウェアのような定期契約ではなく、小売流通、消費者の需要、レストラン顧客とのメニュープログラム、ライセンス関係、製品イノベーション、価格設定、製造量に依存します。
3. 主力製品またはサービス
主な自社ブランドは、Marzettiのドレッシング、ディップ、業務用ソース、New York Bakeryの冷凍ガーリックブレッドとクルトン、Sister Schubertの冷凍ディナーロール、Cardini'sとGirard'sのドレッシング、Chatham Villageのクルトン、Marzettiの冷凍パスタです。 ライセンス商品には、チックフィレイのソースとドレッシング、オリーブガーデンのドレッシング、バッファローワイルドウィングス、アービーズ、サブウェイのソース、テキサスロードハウスのステーキソースと冷凍ロールパンなどが含まれる。 2025年度において、フードサービス向けドレッシングおよびソースは会社全体の売上高の35%を占め、小売向け常温保存可能なドレッシング、ソース、クルトンは23%、小売向け冷凍パンは20%、フードサービス向け冷凍パンおよびその他の製品は12%、冷蔵小売向けドレッシングおよびディップは10%を占めた。 マルゼッティは2026年5月1日にバチャンズ・ジャパニーズ・バーベキューソースを買収した。バチャンズは2025年12月31日までの12ヶ月間で約8700万ドルの売上を上げていた。
4. 事業の主要国
米国は圧倒的にマルゼッティにとって最も重要な市場です。同社によれば、純売上高の大部分は国内であり、2025会計年度末時点で同社が運営する14の食品工場は米国にあり、小売およびフードサービス製品の大部分は米国の営業チーム、ブローカー、および販売代理店を通じて販売されています。 一部の製品は米国、カナダ、ヨーロッパの第三者によって製造されているため、カナダとヨーロッパは主要な収益市場というよりは、二次的なサプライチェーン拠点となっている。 最近買収したバチャンズブランドにとって、日本は日米的なポジショニングや日本のみりんなどの原材料を通じて戦略的に重要な意味を持つが、マルゼッティ社は現時点で日本やその他の外国を重要な販売地域として公表していない。
5. 主な競合企業
競争は細分化されており、大手包装食品会社、専門のソースおよびベーカリーメーカー、小売業者のプライベートブランド、流通業者所有のフードサービスブランドが含まれます。 クラフト・ハインツは、ハインツ、クラフト、その他のブランドを通じて、調味料、ソース、マヨネーズ、サラダドレッシングの分野で直接競合している。 マコーミック社は、小売用ソース、マリネ液、ホットソース、およびブランド製品またはカスタマイズされた外食産業向けフレーバーソリューションの分野で競合しています。 ゼネラル・ミルズは、特にピルズベリーとその北米フードサービス事業を通じて、冷蔵または冷凍の生地や外食向け焼き菓子の分野で競争している。 マルゼッティ社は、スーパーマーケットの棚スペースを巡ってストアブランドや食品サービス卸売業者のプライベートブランドのソースやドレッシングとの激しい競争にも直面しており、価格、品質、革新性、ブランド認知度、マーケティング、顧客サービスを主な競争要因として挙げている。
6. 利益成長に貢献する外部要因と内部要因
外部要因: Marzettiの全国チェーン顧客におけるレストランの客数とメニュー需要の増加、便利な冷凍パンと特徴的なソースに対する消費者の継続的な需要、大豆油、小麦粉、乳製品原料、包装、輸送費の低下により、利益が増加する可能性があります。 2025年度は、複数のレストランチェーン顧客からの需要増がフードサービス事業の売上を支え、コストデフレも営業利益の増加に貢献した。 一部のクイックサービスレストランの顧客層と、ライセンス供与された新製品に対する消費者の受容度は、潜在的な外部販売促進要因となる可能性があるが、同社は需要は米国の経済状況と消費者の行動に左右されると注意を促している。
内部要因: Marzettiは、コスト削減プログラム、製品イノベーション、流通拡大、レストランとの関係を利用してライセンス製品を食料品小売市場に投入することで利益を向上させることができます。 2025年2月に買収したアトランタの製造施設は、効率性、生産能力、顧客との近接性、サプライチェーンの回復力を向上させることを目的としている。 最近発売された商品には、グルテンフリーのニューヨークベーカリーのガーリックブレッド、テキサスロードハウスのロールパン、マルゼッティプロテインランチ製品、そして新たにライセンスを取得したドレッシングの種類などがある。 バチャンズは、より広範な流通網、新たな販売チャネル、関連するソースカテゴリー、そしてマルゼッティの製造・調理能力を通じて、新たな成長基盤を提供する。 2026年3月期には、連結売上高が減少したにもかかわらず、コスト削減により粗利益が約50ベーシスポイント上昇しました。
7. 利益減少に寄与する外部および内部要因
外部の脅威: Marzetti は、大豆油、小麦粉、甘味料、乳製品、卵、樹脂ベースの包装、運賃、エネルギー、労働力のインフレと変動にさらされています。 関税、制裁、地政学的な混乱、世界的な商品流通の変化は、コストの上昇や供給の制限につながる可能性がある。 競争圧力によって価格の引き下げや販促費の増加を余儀なくされる可能性があり、また小売業者の統合やプライベートブランドの拡大はマルゼッティの交渉力を弱める可能性がある。 また、レストランの利用客が低価格メニューを重視するようになったり、消費者が砂糖やナトリウムの摂取量を減らしたり、あるいは全体的な食品摂取量を減らしたりする方向にシフトした場合(減量薬に関連する変化を含む)には、需要が減少する可能性もある。 食品安全、表示、環境規制は、コンプライアンスとリコールのリスクをさらに高める。
内部の弱点: 顧客とパートナーの集中度が高い: 2025年度の連結収益のうち、チックフィレイ関連の売上が29%、ウォルマートが19%を占めている。 どちらかの関係が悪化すれば、稼働率と収益に重大な影響を与える可能性がある。 いくつかの重要な小売製品は、契約期間が固定されたライセンス契約に依存しており、これらの契約は解除されたり、更新されなかったりする可能性がある。 バチャン社の買収は、統合および実行上のリスクをもたらし、その一部は2億ドルのタームローンで賄われたため、金利負担が増加し、バランスシートの柔軟性が低下した。 マルゼッティ社は、人件費、情報技術費、買収活動への支出も増やしており、2026年3月期には販売費及び一般管理費が9.5%増加したため、粗利益は増加したものの、報告された営業利益は減少した。 製造の中断、サイバー攻撃、製品のリコール、あるいはイノベーションの失敗は、収益性をさらに低下させる可能性がある。
8. 経営陣の安定性
過去5年間の経営陣の交代:経営陣は非常に安定しています。 デビッド A. チェシンスキー氏は2016年4月から社長を務め、2017年7月からはCEOも務めている。 トーマス・K. ピゴット氏は2019年から最高財務責任者、副社長、および副秘書を務めてきた。 2021年から2026年7月までの間、CEOもCFOも交代しなかった。 重要なガバナンスの移行は取締役会長レベルで起こりました: ジョン B. ガーラック・ジュニアは2023年12月に退任するまで執行会長を務め、その後、長年独立取締役を務めたアラン・Fが後任となった。 以前は筆頭独立取締役を務めていたハリス氏が会長に就任した。 CEOと会長の役職は引き続き別々である。
戦略的および文化的影響: CEOとCFOの交代がないことで、資本配分、ライセンスの拡大、コスト削減、食品に特化したポートフォリオ開発の継続性が支えられています。 同じ経営陣の下、同社はアトランタの施設を買収し、効率の悪いミルピタスの施設を閉鎖し、社名をランカスター・コロニーからマルゼッティに変更し、4億ドルでのバチャンの買収を完了した。 今回の会長交代は、前CEOで主要株主である創業家が執行会長を務めていた体制から、包装食品および消費者マーケティングにおいて豊富な経験を持つ独立した会長への交代という、ガバナンス上の大きな転換を意味する。 同社は文化的な影響を数値化していないが、提出書類によると、この新しい組織構造は経営陣の戦略的な継続性を維持しながら、独立した監督を強化することを目的としている。
なぜこの会社を私のモデルポートフォリオに追加したのですか?
確かに、現在のところ1株当たり利益は伸びていませんが、総収益の長期的な安定成長、強力な売掛金回転率、良好な負債対収益比率、堅実な営業、投資、財務のキャッシュフローは、回復力のある財務状況を示しています。 自己資本利益率と売上総利益率の長期的な成長に加え、売上高に対する在庫比率、流動比率、および利息カバー率の指標が良好であることは、私の肯定的な評価をさらに裏付けるものですが、営業費用率の低さと支払日数の進捗の遅れには注意が必要です。 株価収益率(PER)が16.7倍であることから、同社の評価は妥当と言えるだろう。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは一切ありません。 分散係数が20であり、現在の株価が年間平均から4 EPS以上乖離していることを考慮すると、最後の日足の終値でこの会社に私の資本の5%を割り当てることは、ポジションに対するバランスのとれたアプローチを維持しながら、妥当であるように思われます。

A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.