
📌 TradingView Strateji Özellikleri Açıklaması — Bölüm 1
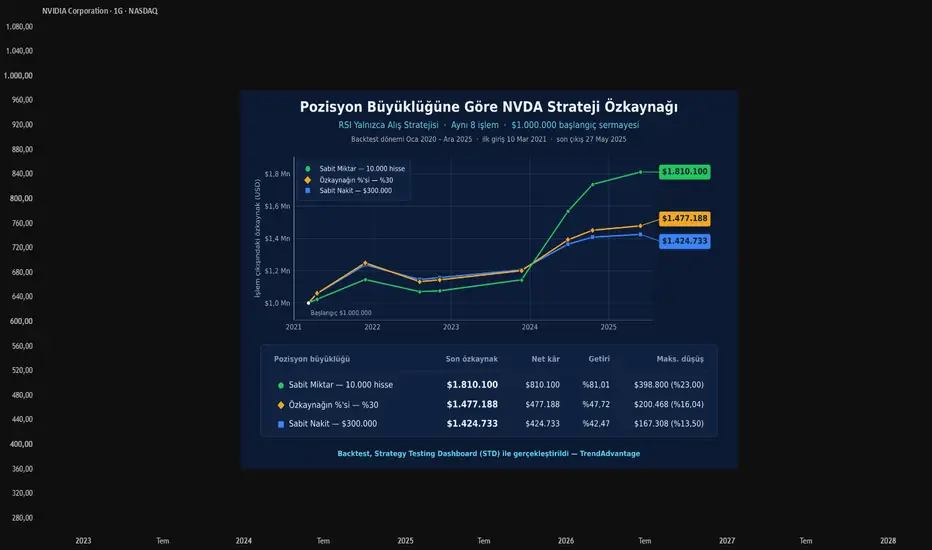
Özet: Aynı giriş ve çıkış sinyalleri, Özellikler sekmesindeki ayarlara bağlı olarak çok farklı backtest sonuçları üretebilir. Aşağıdaki NVIDIA örneğinde, aynı sekiz işlem, yalnızca pozisyon büyüklüğü yönteminin değiştirilmesiyle %42,47 ile %81,01 arasında getiri ve %13,50 ile %23,00 arasında maksimum düşüş üretmiştir.
TradingView'de bir strateji uyguladığınızda, Strateji Özellikleri sekmesi backtest'in nasıl yürütüleceğine ilişkin temel varsayımları belirler.
Bu bölüm, Özellikler sekmesinde "Genel" başlığı altında yer alan ve portföy simülasyonunu şekillendiren dört ayarı ele almaktadır:
• Başlangıç Sermayesi
• Baz Para Birimi
• Varsayılan Emir Büyüklüğü: Miktar, Nakit (USD) veya Özkaynağın %'si
• Piramitleme
Not: Miktar, hisse veya kontrat sayısını ifade eder. Nakit seçeneği, arayüzde para birimi kodu olarak (ör. USD) görünür.
1. Başlangıç Sermayesi 💰
Başlangıç Sermayesi, backtest'in başladığı tutardır. Stratejinin kullanabileceği satın alma gücünü belirler ve pozisyon büyüklüğü yöntemine bağlı olarak sonraki pozisyonların büyüklüğünü ve stratejinin işlem yapmaya devam edemeyecek duruma gelmeden önce ne kadar zararı karşılayabileceğini de etkileyebilir.
💡 Pratik Nokta:
İki stratejiyi karşılaştırırken aynı başlangıç sermayesini kullanın. Böylece karşılaştırma, başlangıç sermayesindeki farklılıkları değil, stratejilerin davranışlarındaki farklılıkları yansıtır.
2. Baz Para Birimi 💱
Baz Para Birimi, stratejinin finansal sonuçlarının hangi para biriminde gösterileceğini belirler: başlangıç sermayesi, özkaynak, kâr ve zarar, düşüş ve emir başına nakit tutarı.
Örneğin, bir strateji ABD doları cinsinden fiyatlanan bir hisse senedinde işlem yaparken sonuçları başka bir para biriminde değerlendirilebilir. Bu durumda seçilen Baz Para Birimi, para birimi dönüşümünden sonra parasal sonuçların nasıl gösterileceğini belirler.
Ayarı "Grafikle aynı" (Default) olarak bırakırsanız TradingView, sonuçları başka bir para birimine dönüştürmek yerine sembolün kendi para birimini kullanır.
💡 Pratik Nokta:
Backtest'leri karşılaştırırken veya sonuçları belirli bir para biriminde değerlendirirken öncelikle Baz Para Birimi ayarını kontrol edin. Para birimi ayarındaki bir farklılık, işlemlerin kendisi aynı olsa bile gördüğünüz parasal değerleri değiştirebilir.
3. Emir Büyüklüğü — Gerçekte Ne Kadar İşlem Yapıyorsunuz? 📦
Emir Büyüklüğü, bir işlem sinyalinin üç yöntemden biri kullanılarak gerçek bir pozisyona nasıl dönüştürüleceğini belirler:
• Sabit miktar: Her işlemde aynı sayıda hisse veya kontrat.
• Nakit tutarı: Her işlemde yaklaşık olarak aynı nakit değeri.
• Özkaynağın %'si: Her işlemde mevcut özkaynağın sabit bir yüzdesi; böylece pozisyon büyüklüğü kazançlardan sonra artar ve kayıplardan sonra azalır.
— Sabit Miktar
Strateji, özkaynak yükselse veya düşse bile her emirde aynı miktarı kullanır; örneğin:
100 hisse → 100 hisse → 100 hisse
Ne zaman kullanışlıdır?
• Enstrümanın fiyatının test dönemi boyunca önemli ölçüde değişmemesi koşuluyla, pozisyon büyüklüğünün özkaynakla birlikte bileşik olarak büyümesine izin vermeden sinyal kalitesini test etmek için.
• Stratejileri veya parametre setlerini karşılaştırmak için: Her işlem aynı sayıda hisse kullandığından, özkaynak eğrilerindeki farklılıklar pozisyon büyüklüğündeki değişikliklerden değil, giriş ve çıkış sinyallerinden kaynaklanır.
• Sermayeden bağımsız olarak gerçekten sabit bir büyüklük kullanan bir yatırımcıyı simüle etmek için; örneğin her zaman 100 hisse veya bir vadeli işlem kontratı kullanmak.
Ancak önemli bir ayrım sıklıkla gözden kaçar:
Sabit miktar, miktarı sabit tutar — pozisyonun nakit değerini değil.
Enstrümanın fiyatı önemli ölçüde yükselirse, aynı sayıda hisse çok daha büyük bir nakit pozisyonunu temsil edebilir. Fiyat düşerse, nakit değer de düşer.
💡 Pratik Nokta:
Sabit miktar, pozisyon büyüklüğünün özkaynakla birlikte bileşik olarak büyümesinin etkisini ortadan kaldırır; ancak enstrümanın fiyat hareketinin etkisini ortadan kaldırmaz.
— Nakit Tutarı
Strateji, her emir için belirlenmiş bir nakit tutarı tahsis eder; örneğin:
$100.000 → $100.000 → $100.000
Bu yöntemde hisse sayısı fiyata göre değişir.
Ne zaman kullanışlıdır?
• Sabit bir miktarın işlem başına çok farklı miktarlarda sermaye tahsis edilmesi anlamına gelebileceği, farklı fiyat seviyelerindeki enstrümanlar üzerinde aynı stratejiyi test etmek için.
• Fiyat değişse bile işlemden işleme kullanılan sermayeyi yaklaşık olarak karşılaştırılabilir düzeyde tutmak için.
• Özkaynakla birlikte bileşik olarak büyümediği için: zarar serisi sonraki işlemin büyüklüğünü azaltmaz ve kazanç serisi de artırmaz.
💡 Pratik Nokta:
Nakit tutarı, tahsisi nispeten istikrarlı tutar; ancak özkaynaktaki değişikliklere uyum sağlamaz.
— Özkaynağın %'si
Pozisyon büyüklüğü, işlem açıldığı anda mevcut özkaynağın bir yüzdesi olarak hesaplanır. %50 için:
• $1.000.000 özkaynak → $500.000 pozisyon
• Özkaynak $1.200.000'a yükselirse → $600.000 pozisyon
• Özkaynak $800.000'a düşerse → $400.000 pozisyon
Ne zaman kullanışlıdır?
• Yatırımcının pozisyonları mevcut sermayeye göre yeniden boyutlandırdığı gerçek bir hesabı simüle etmek için.
• Testin, yeniden yatırılan kârları ve sermaye büyüdükçe değişen pozisyon büyüklüklerini yansıtmasını istediğinizde; böylece kazançlar yeniden yatırılır ve kayıplar sonraki pozisyonların büyüklüğünü azaltır.
Buna karşılık, ne sabit miktar ne de nakit tutarı kârları otomatik olarak yeniden yatırır; sabit miktar yönteminde kullanılan sermayedeki herhangi bir artış, stratejinin performansından değil, varlığın fiyat hareketinden kaynaklanır.
💡 Pratik Nokta:
Bu yöntem uzun vadeli değerlendirmeler için uygundur çünkü bileşik büyümeyi modeller. Ancak kazançlar ve kayıplar bileşik olarak biriktiğinden, sonuç işlemlerin getirilerindeki değişkenlikten etkilenir: %20'lik bir düşüşün ardından %20'lik bir yükseliş, başlangıç noktasına geri dönmek yerine %4 daha düşük bir seviyede sonuçlanır.
Neden Sermayenin %100'ünü Kullanmayalım?
Şöyle düşünebilirsiniz: 1 milyon dolarım varsa neden her işlemde tamamını kullanmayayım?
%100 kullanmak her pozisyonun büyüklüğünü maksimize eder; ancak aynı zamanda her işlemin kazanç veya kaybının etkisini de maksimize eder. Bu nedenle bir yatırımcı aşağıdaki amaçlarla %10, %25, %50 veya başka bir yüzdeyi seçebilir:
• Piramitleme veya maliyet ortalaması gibi ek girişler için sermayenin bir kısmını kullanılabilir durumda tutmak.
• Tek bir kaybın veya bir zarar serisinin sermayeden ne kadar götürebileceğini sınırlamak.
• Nakit rezervi bulundurmak.
Önemli nokta şu ki Özkaynağın %'si dinamik bir yöntemdir: hesap büyüdüğünde pozisyon otomatik olarak büyür, hesap düştüğünde ise küçülür.
Bunun ayrıca pratik bir nedeni vardır: Bazı emirler, gereken tutar emir gerçekleştirilme anında mevcut olan özkaynağı aşarsa gerçekleştirilmeyebilir. Bu durum, özkaynağın %100'ünün hiçbir tampon bırakılmadan bir pozisyona tahsis edilmesi veya büyük bir sabit miktarın mevcut nakitten daha fazlasını gerektirmesi halinde ortaya çıkabilir. Komisyonlar da bir işlemi gerçekleştirmek için gereken tutarı artırarak bu duruma katkıda bulunur.
Özkaynak başlangıç sermayesinden daha yüksek olsa bile, seçilen büyüklükteki bir sonraki emri gerçekleştirmek için yeterli kullanılabilir sermaye kalmayabilir. Bu durumda seçilen büyüklüğü korumak için ek sermaye, kaldıraç veya daha düşük bir hedef yüzde gerekir.
Testlerimizde, %100 yerine %95–97 kullanmak çoğu zaman maksimum sayıdaki sinyalin gerçekleştirilmesine olanak sağladı. Kesin eşik stratejiye ve diğer ayarlarına bağlıdır ve sinyaller aynı olsa bile işlem sayısını ve backtest sonuçlarını önemli ölçüde değiştirebilir.
📐 Kümülatif Getiri Pozisyon Büyüklüğüne Değil, Sermayeye Göre Ölçülür
TradingView, kümülatif getiri yüzdesini kârı oluşturan pozisyonun büyüklüğüne göre değil, başlangıç sermayesine göre ölçer.
$1.000.000 başlangıç sermayesi ve giriş ile çıkış arasında fiyatta %10 yükseliş olduğunu varsayalım:
• $500.000 pozisyon → $50.000 kâr, yani sermayenin %5'i.
• $100.000 pozisyon → $10.000 kâr, yani sermayenin %1'i.
Aynı sinyal, aynı işlem, aynı fiyat hareketi; ancak kullanılan sermaye miktarı farklı olduğu için raporlanan yüzde farklıdır.
Daha düşük getirili bir stratejinin sinyalleri mutlaka daha zayıf değildir; strateji yalnızca işlem başına daha az sermaye kullanmış olabilir. Aynı durum düşüş için de geçerlidir: daha büyük pozisyonlar, özkaynakta daha büyük yüzdesel dalgalanmalar anlamına gelir.
💡 Pratik Nokta:
Sinyalleri değerlendirmek için İşlemler listesi (List of Trades) raporundaki Getiri (Return) sütununa bakın. Pozisyon büyüklüğü ne olursa olsun bu yüzde aynıdır; dolayısıyla yalnızca sinyali yansıtır. Buna karşılık Net K/Z (Net P&L) sütunu kazanılan veya kaybedilen parasal tutarı gösterir ve pozisyon büyüklüğüyle birlikte artar veya azalır.
Pozisyon büyüklüğü yöntemini değerlendirmek için portföy düzeyindeki sonuçlara bakın: kullanılan sermaye, toplam kâr ve maksimum düşüş.
📊 Gerçek Örnek: NVIDIA (Yukarıdaki Grafikte Gösterilmiştir)
Ocak 2020 ile Aralık 2025 arasında NVDA üzerinde, yalnızca alış yönlü bir RSI kesişim stratejisi ve tüm yöntemlerde $1.000.000 başlangıç sermayesi kullanılarak yapılan backtest:
• Sabit Miktar: 10.000 hisse
• Sabit Nakit: $300.000
• Özkaynağın %'si: %30
İlk işlemde kullanılan sermaye, Sabit Nakit ve Özkaynağın %'si yöntemlerinde yaklaşık $300.000, Sabit Miktar yönteminde ise yaklaşık $128.500 idi (10.000 hisse × $12,85 giriş fiyatı); yani diğer iki yöntemin yarısından daha azdı.
Her üç yöntem de aynı tarihlerde aynı sekiz işlemi gerçekleştirdi. Dolayısıyla sonuçlardaki tüm farklılıklar yalnızca pozisyon büyüklüğü yönteminden kaynaklanmaktadır.
Sonuçları okumadan önce: kümülatif getiri, özkaynaktaki değişimi başlangıç sermayesine göre ölçerken, maksimum düşüş, bir özkaynak tepesinden daha sonraki bir dip seviyesine kadar gerçekleşen en büyük düşüşü, bu tepe seviyesine oran olarak ölçer.
Başka bir ifadeyle, düşüşün referansı başlangıç sermayesi değil, tepe seviyesidir.
Aşağıdaki rakamlar Strateji test aracı (Strategy Tester) tarafından raporlanan değerlerdir. Grafikteki özkaynak eğrileri yalnızca işlemlerin kapatıldığı andaki değerleri gösterir; maksimum düşüş açık bir pozisyon sırasında gerçekleştiği için eğrideki en düşük nokta olarak görünmez.
Sonuçlar:
Sabit Miktar (10.000 hisse): Son özkaynak $1.810.100 | Net kâr $810.100 (%81,01) | Maks. düşüş $398.800 (%23,00)
Sabit Nakit ($300.000): Son özkaynak $1.424.733 | Net kâr $424.733 (%42,47) | Maks. düşüş $167.308 (%13,50)
Özkaynağın %30'u: Son özkaynak $1.477.188 | Net kâr $477.188 (%47,72) | Maks. düşüş $200.468 (%16,04)
Sabit Miktar yöntemi, ilk işlemde en az sermayeyi kullanmasına rağmen en yüksek özkaynak ile sonuçlandı; bunun nedeni, NVDA fiyatının dönem boyunca on kattan fazla yükselmesidir. Aynı 10.000 hisse, sonraki işlemlerde çok daha büyük bir nakit pozisyonunu temsil etti ve bu durum daha büyük düşüşünü de açıklar.
⚠️ Emir Büyüklüğü Hakkında Temel Nokta
Her yöntem farklı bir soruya yanıt verir:
• Sabit Miktar: Ya sabit sayıda hisse kullanırsam?
• Sabit Nakit: Ya nispeten sabit bir nakit tutarı kullanırsam?
• Özkaynağın %'si: Ya pozisyon büyüklüğü sermayeye göre değişirse?
Üç yöntemin de geçerli kullanım alanları vardır; seçim, neyi modellemeye çalıştığınıza bağlıdır. Ancak stratejileri veya parametre setlerini karşılaştırırken pozisyon büyüklüğü yöntemini sabit tutun. Aksi takdirde sonuçlardaki farklılıklar hem stratejiyi hem de pozisyon büyüklüğü yöntemini yansıtır ve sinyallerin performansını pozisyon büyüklüğü yönteminin performansından ayırmak zorlaşır.
4. Piramitleme 🧱
Piramitleme, bir stratejinin mevcut bir pozisyona aynı yönde kaç ek giriş yapabileceğini belirler. Yalnızca bir girişe izin veriliyorsa strateji, hâlihazırda sahip olduğu uzun veya kısa pozisyona yeni giriş sinyalleri kullanarak ekleme yapamaz.
Ek girişlere izin vermek, pozisyonlarda kullanılan sermayeyi artırır.
💡 Pratik Nokta:
Daha yüksek piramitleme otomatik olarak daha iyi performans anlamına gelmez; kullanılan sermayeyi artırdığı için hem potansiyel kazançları hem de potansiyel kayıpları artırır.
📋 Bölüm 1 Özetle
Backtest sonuçlarına bakmadan önce şunları kontrol edin:
• Başlangıç Sermayesi, modellemeye çalıştığım durum için uygun mu?
• Baz Para Birimi, sonuçları görmek istediğim para birimi mi?
• Varsayılan Emir Büyüklüğü (Miktar, Nakit veya Özkaynağın %'si), pozisyonları gerçekte nasıl boyutlandıracağımı yansıtıyor mu?
• Seçtiğim yöntem, özkaynak değiştikçe pozisyon büyüklüğünün bileşik olarak büyümesine izin veriyor mu?
• Piramitleme, mevcut bir pozisyona ekleme yapılmasına izin verecek şekilde ayarlanmış mı?
📌 Bu dört ayar, simüle edilen stratejinin ekonomik yapısını belirler: nereden başladığı, hangi para biriminde ifade edildiği, pozisyonların nasıl boyutlandırıldığı ve ek girişlerle pozisyonların büyütülüp büyütülemeyeceği.
İşlem sinyalleri backtest'in yalnızca bir parçasıdır; Strateji Özellikleri, bu sinyallerin nasıl sonuçlara dönüştüğünü belirler.
Bu nedenle, şu soruyu sormadan önce:
"Bu strateji ne kadar kârlı?"
şunu da sorun:
"Bu sonuç, başlangıç sermayesi, pozisyon büyüklüğü ve kullanılan sermaye konusunda hangi varsayımlar altında elde edildi?"
Çeviri Notu
Bu metin, orijinal İngilizce yayının makine destekli bir çevirisidir ve orijinal İngilizce sürüm yetkili sürüm olmaya devam etmektedir.
Orijinal anlamı ve teknik terminolojiyi korumak için her türlü çaba gösterilmiştir; ancak bazı kelimeler, terimler veya ifadeler kaynak metinden farklılık gösterebilir. Orijinal İngilizce yayın, yazarın TradingView profilinde bulunabilir. Herhangi bir nokta belirsizse, kesin referans olarak İngilizce sürüme başvurun.
Bölüm 2 şu konuları ele almaktadır: Çubuk Detaylandırması, Komut Dosyası Çalıştırma, Komisyon, Kaldıraç, Kayma, Limit Emir Gerçekleşmesi ve Emir Gerçekleşme Gecikmesi.
Kaynak: TradingView Yardım Merkezi — Strateji özellikleri
TradingView Strateji Özellikleri — TrendAdvantage Eğitim Referansı

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.