
📊 Ratio de Sharpe, Parte 1: aplicaciones prácticas e interpretación
Acciones • Carteras • Estrategias de trading • Análisis móvil • Sharpe frente a Sortino
Desarrollado por el premio Nobel William F. Sharpe, el ratio de Sharpe es una de las medidas de rentabilidad ajustada al riesgo más utilizadas. Aparece en pruebas retrospectivas de estrategias (backtesting), fichas informativas de fondos, resúmenes del probador de estrategias de TradingView y una amplia bibliografía financiera.
1️⃣ Ratio de Sharpe: concepto básico
El ratio de Sharpe mide cuánto rendimiento excedente se obtiene por cada unidad de variabilidad de los rendimientos.
Sharpe = (Rₚ − Rf) / σₚ
Donde:
• Rₚ = rentabilidad de la cartera o de la estrategia
• Rf = rentabilidad libre de riesgo
• σₚ = desviación estándar de los rendimientos
Para datos diarios, el ratio de Sharpe anualizado suele calcularse así:
Sharpe anualizado = Media(rendimiento diario excedente) / Desviación estándar(rendimiento diario excedente) × √252
📌 Idea clave: Un Sharpe más alto suele indicar que los rendimientos se han obtenido de forma más eficiente en relación con la volatilidad.
💡 Ejemplo
Supongamos que dos inversiones presentan los siguientes resultados:
• Inversión A: rentabilidad del 20 %, volatilidad del 20 %
• Inversión B: rentabilidad del 18 %, volatilidad del 12 %
La inversión A ofrece una rentabilidad mayor, pero la inversión B podría tener un Sharpe superior porque ha logrado su rentabilidad con una variabilidad considerablemente menor.
📌 Idea clave: El Sharpe no ordena las inversiones por rentabilidad, sino por rentabilidad ajustada al riesgo.
Un ejemplo más concreto ayuda a aplicar el concepto. Supongamos que el precio de cierre de un activo evoluciona así durante seis sesiones:
• Día 1: 100,00 $
• Día 2: 101,50 $ (+1,50 %)
• Día 3: 99,80 $ (−1,67 %)
• Día 4: 102,30 $ (+2,51 %)
• Día 5: 101,90 $ (−0,39 %)
• Día 6: 103,40 $ (+1,47 %)
Media del rendimiento diario ≈ 0,68 %; desviación estándar del rendimiento diario ≈ 1,68 %.
Suponiendo que la tasa libre de riesgo diaria sea insignificante, el Sharpe diario es aproximadamente 0,68 / 1,68 ≈ 0,41. Al multiplicarlo por √252 se obtiene una cifra anualizada. Hay que tener en cuenta que, con solo cinco observaciones de rendimientos, este cálculo es meramente ilustrativo; para que la cifra anualizada tenga relevancia estadística, los cálculos reales deberían utilizar un historial de rendimientos mucho más largo (normalmente, entre uno y varios años de datos diarios).
📈 Interpretación general de los valores anualizados del Sharpe
• < 0: rentabilidad ajustada al riesgo negativa o desfavorable
• 0–0,5: débil
• 0,5–1,0: moderada
• 1,0–2,0: buena
• 2,0–3,0: muy buena
• > 3,0: excepcional, a menudo difícil de mantener
📊 Descripción del gráfico
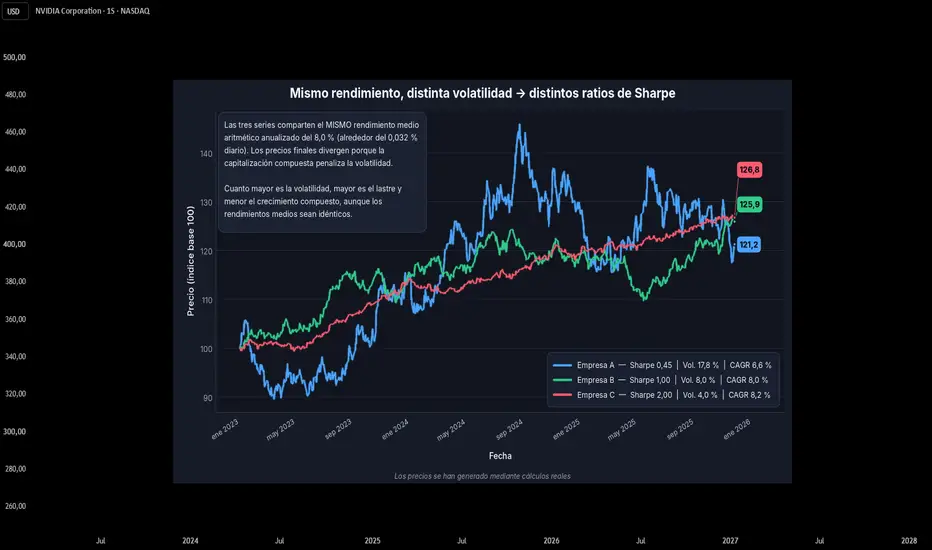
El gráfico anterior muestra tres empresas con trayectorias diferentes. Aunque las tres se simularon con la misma rentabilidad anual esperada del 8 %, sus distintos niveles de volatilidad producen trayectorias de precios y resultados acumulados muy diferentes.
Empresa C (Sharpe 2,00; volatilidad 4 %) sube de forma constante y con poco ruido, presenta la volatilidad más baja y termina con el mayor crecimiento acumulado (CAGR del 8,2 %).
Empresa A (Sharpe 0,45; volatilidad 17,8 %) sigue la trayectoria más volátil, con grandes oscilaciones y picos por encima del +45 %, y termina con el menor valor final (CAGR del 6,6 %), pese a tener la misma rentabilidad media esperada.
Empresa B (Sharpe 1,0; volatilidad 8,0 %) tiene un ratio de Sharpe más del doble que el de la empresa A y la mitad que el de la empresa C. Su trayectoria es más suave que la de A, pero más volátil que la de C, y su CAGR termina siendo del 8,0 %.
🎯 Conclusión clave: El ratio de Sharpe favorece un mayor rendimiento excedente y una menor volatilidad. Dos inversiones pueden generar rentabilidades similares, pero aquella que las consigue con menos volatilidad puede tener un ratio de Sharpe mucho más alto.
2️⃣ Ratio de Sharpe para una cartera de acciones
Al evaluar una cartera, el Sharpe debe calcularse a partir de la propia serie de rendimientos de la cartera.
💼 Ejemplo de cartera
• AAPL — ponderación del 25 %, rentabilidad del +2,0 %
• MSFT — ponderación del 25 %, rentabilidad del +1,0 %
• NVDA — ponderación del 25 %, rentabilidad del +4,0 %
• AMD — ponderación del 25 %, rentabilidad del −2,0 %
Rcartera = 0,25 × RAAPL + 0,25 × RMSFT + 0,25 × RNVDA + 0,25 × RAMD = 1,25 %
En forma desarrollada:
Rcartera = 0,25 × (+2) + 0,25 × (+1) + 0,25 × (+4) + 0,25 × (−2) = 1,25 %
Repite este cálculo para cada periodo a fin de crear la serie de rendimientos de la cartera. Después, calcula el Sharpe a partir de esa serie.
⚠️ Importante: No promedies simplemente los ratios de Sharpe individuales de las posiciones. El riesgo de una cartera depende tanto de la volatilidad de cada acción como de las correlaciones entre ellas. Por tanto, el Sharpe de la cartera debe calcularse a partir de los rendimientos de la propia cartera.
El estudio «Buffett's Alpha», de Andrea Frazzini, David Kabiller y Lasse Pedersen, examinó el rendimiento de Berkshire entre noviembre de 1976 y diciembre de 2011.
El estudio concluyó que Berkshire Hathaway, dirigida por Warren Buffett, obtuvo un ratio de Sharpe excepcional a largo plazo, de aproximadamente 0,76 (1976–2011), frente a 0,39 para el mercado bursátil en su conjunto durante el mismo periodo.
3️⃣ Ratio de Sharpe para comparar acciones individuales
El Sharpe también puede utilizarse para comparar acciones individuales, siempre que todas se evalúen con la misma metodología.
• AAPL — rentabilidad del 18 %, volatilidad del 22 %, Sharpe 0,82
• MSFT — rentabilidad del 17 %, volatilidad del 18 %, Sharpe 0,94
• NVDA — rentabilidad del 35 %, volatilidad del 45 %, Sharpe 0,78
• AMD — rentabilidad del 28 %, volatilidad del 38 %, Sharpe 0,74
📌 La clasificación por rentabilidad sin ajustar es NVDA > AMD > AAPL > MSFT, mientras que la clasificación por Sharpe es MSFT > AAPL > NVDA > AMD.
Para que la comparación transversal sea significativa, utiliza los mismos criterios para:
• Marco temporal
• Periodo retrospectivo (lookback)
• Método de cálculo de los rendimientos
• Tasa libre de riesgo
• Método de anualización
• Tratamiento de los datos faltantes
4️⃣ Ratio de Sharpe para una estrategia de trading
El registro de operaciones de una estrategia podría incluir rendimientos como +5 %, −2 %, +8 %, −4 % y +3 %. Puede resultar tentador calcular directamente el Sharpe a partir de esas operaciones, pero, por lo general, no es el método preferible.
La razón es que el Sharpe mide fundamentalmente los rendimientos a lo largo del tiempo. Las operaciones pueden tener periodos de tenencia muy diferentes; por tanto, tratar cada operación como una observación igualmente espaciada puede distorsionar la dimensión temporal.
⚙️ Método preferido
Curva de capital → Rendimientos periódicos → Rendimientos excedentes → Sharpe
Empieza con la curva de capital de la estrategia y calcula los rendimientos periódicos. Por ejemplo:
• 1 de enero: 100.000 $
• 2 de enero: 100.500 $
• 3 de enero: 101.200 $
• 4 de enero: 99.900 $
• 5 de enero: 101.000 $
rₜ = (Capitalₜ / Capitalₜ₋₁) − 1
Este método incorpora correctamente los periodos de tenencia, la capitalización de los rendimientos, el tamaño de las posiciones, los periodos en efectivo, la exposición de la cartera, las posiciones superpuestas y la trayectoria real de la estrategia. El Sharpe sería Media(rₜ) / Desviación estándar(rₜ).
También puede calcularse una estadística a nivel de operación como Media(rentabilidad por operación) / Desviación estándar(rentabilidad por operación), pero debe identificarse claramente como un Sharpe por operación, no como el ratio de Sharpe estándar de una serie temporal.
5️⃣ Ratio de Sharpe móvil
Un único ratio de Sharpe resume todo un periodo. El Sharpe móvil resulta útil cuando cambian las condiciones del mercado o la rentabilidad ajustada al riesgo de un activo.
Con una ventana retrospectiva de 252 días, el cálculo avanza una observación cada vez:
• Día 252 → rendimientos 1–252
• Día 253 → rendimientos 2–253
• Día 254 → rendimientos 3–254
El resultado es, por tanto, una serie temporal de ratios de Sharpe, no una sola cifra.
Para un activo, en lugar de una curva de capital, el dato de entrada es simplemente su propia serie de rendimientos diarios del precio (variación porcentual del precio de cierre de una sesión a la siguiente). Un Sharpe móvil de 252 días vuelve a calcular el ratio a partir de esa misma serie, elimina el día más antiguo y añade el más reciente en cada paso:
• Ventana 1 (ene. 2023 – dic. 2023): 1,65
• Ventana 2 (feb. 2023 – ene. 2024): 1,58
• Ventana 3 (mar. 2023 – feb. 2024): 1,40
• Ventana 4 (abr. 2023 – mar. 2024): 1,05
• Ventana 5 (may. 2023 – abr. 2024): 0,62
📉 En este ejemplo, el Sharpe móvil desciende de 1,65 a 0,62 en aproximadamente cuatro meses. Esto indica que la rentabilidad ajustada al riesgo del activo se está deteriorando, aunque el precio todavía pueda mantener una tendencia alcista, porque la volatilidad aumenta más deprisa que la rentabilidad. Este es precisamente el tipo de cambio que un único Sharpe calculado sobre todo el historial ocultaría.
🔄 ¿Qué nos indica el Sharpe móvil?
Supongamos que un activo tiene un Sharpe de 1,20 a lo largo de toda su trayectoria (varios años), calculado a partir de todo su historial de rendimientos diarios. La cifra puede parecer saludable, pero una vista móvil podría revelar un deterioro de su rentabilidad ajustada al riesgo más reciente.
Ejemplos:
• 1,8 → 1,6 → 1,3 → 0,9 → 0,4: deterioro
• 0,3 → 0,6 → 0,9 → 1,2 → 1,5: mejora
📌 Un Sharpe estático indica qué ocurrió durante un periodo. El Sharpe móvil muestra cómo evoluciona la rentabilidad ajustada al riesgo con el tiempo.
⏱️ Cómo elegir la ventana retrospectiva del Sharpe móvil
• 30 días (~1,5 meses): muy sensible, con bastante ruido
• 63 días (~3 meses): corto plazo
• 126 días (~6 meses): plazo intermedio
• 252 días (~1 año): más estable
• 504 días (~2 años): muy estable, pero más lento
No existe una ventana retrospectiva universalmente correcta. Las ventanas más cortas reaccionan más rápido, pero sus resultados son estadísticamente más ruidosos; las más largas son más estables, aunque tardan más en detectar cambios. Para supervisar estrategias, entre 126 y 252 días de negociación pueden ofrecer un equilibrio útil. En investigación, comparar conjuntamente 63, 126 y 252 días puede resultar especialmente informativo.
⚠️ El Sharpe no mide directamente las caídas desde máximos (drawdown)
El Sharpe utiliza la desviación estándar como medida de riesgo. La desviación estándar penaliza tanto la variabilidad positiva como la negativa. Esto significa que los rendimientos positivos excepcionalmente grandes pueden aumentar el riesgo medido, aunque sean deseables.
El Sharpe tampoco mide específicamente la caída máxima (Maximum Drawdown), la duración de las caídas, el tiempo que se permanece por debajo de un máximo anterior ni la volatilidad exclusivamente bajista.
⚖️ Ratio de Sharpe frente al ratio de Sortino
El ratio de Sortino es similar al de Sharpe, pero cambia la definición del riesgo.
Sharpe = (Rentabilidad − Tasa libre de riesgo) / Volatilidad total
Sortino = (Rentabilidad − Rentabilidad objetivo) / Desviación a la baja
La diferencia clave es que el Sharpe considera riesgo toda la volatilidad, mientras que el Sortino se centra específicamente en la volatilidad desfavorable.
Por ejemplo, una estrategia con rendimientos positivos ocasionales muy grandes puede presentar una desviación estándar más elevada y, por tanto, un Sharpe menor. El Sortino no penaliza esos rendimientos positivos solo por ser inusualmente grandes; se concentra en los rendimientos inferiores al objetivo elegido o a la rentabilidad mínima aceptable.
🎯 Por qué Sortino puede ser mejor para evaluar el riesgo
En muchas aplicaciones de inversión y trading, el riesgo a la baja es más relevante que la volatilidad total. Por lo general, los inversores agradecen las sorpresas positivas, mientras que las negativas son las que amenazan el capital.
Rentabilidad — Estrategia A: 20 %; Estrategia B: 20 %
Volatilidad al alza — Estrategia A: alta; Estrategia B: baja
Volatilidad a la baja — Estrategia A: baja; Estrategia B: alta
Sharpe — Estrategia A: similar; Estrategia B: similar
Sortino — Estrategia A: más alto; Estrategia B: más bajo
El Sharpe puede considerar que ambas estrategias tienen un riesgo similar porque las dos presentan una variabilidad considerable. El Sortino reconoce que la variabilidad de la estrategia A procede principalmente de resultados positivos, mientras que la de la estrategia B procede principalmente de resultados negativos.
Por tanto, el Sortino puede resultar más intuitivo y potencialmente más informativo cuando la principal preocupación es el riesgo a la baja, y no la volatilidad total.
🤔 ¿Sharpe o Sortino?
Ninguna de las dos métricas es superior en todos los casos. Responden a preguntas distintas:
• Sharpe: ¿Cuánto rendimiento excedente he generado por unidad de volatilidad total?
• Sortino: ¿Cuánta rentabilidad he generado por unidad de riesgo a la baja?
El Sharpe sigue siendo muy útil cuando importa la volatilidad total. El Sortino puede resultar más relevante para los inversores cuando la principal preocupación son las pérdidas y los rendimientos desfavorables. En las estrategias de trading, por lo general, es mejor no depender de una sola de estas métricas.
🏁 Conclusión final
El ratio de Sharpe es una herramienta potente, pero su utilidad depende de utilizar la serie de rendimientos correcta.
📌 Para acciones individuales: calcula el Sharpe a partir de los rendimientos periódicos de la acción.
📌 Al comparar distintos activos en diferentes marcos temporales: es fundamental que los ratios de Sharpe utilicen definiciones de rendimiento, tasas libres de riesgo, periodos retrospectivos y métodos de anualización coherentes.
📌 Para carteras: calcúlalo a partir de los rendimientos de la cartera, no del promedio de los ratios de Sharpe de sus posiciones.
📌 Para estrategias: es preferible calcularlo a partir de los rendimientos periódicos de la curva de capital, en lugar de tratar las operaciones individuales como observaciones igualmente espaciadas.
📌 Para el seguimiento: utiliza una ventana móvil, como 63, 126 o 252 periodos, para observar si la rentabilidad ajustada al riesgo mejora o se deteriora.
📌 Cuando la principal preocupación es el riesgo a la baja y no la volatilidad total: Sortino puede ofrecer una perspectiva más relevante para el inversor.
En definitiva, ningún ratio describe por sí solo todo el panorama. Sharpe mide la rentabilidad en relación con la volatilidad total; Sortino mide la rentabilidad en relación con el riesgo a la baja; y el ratio de Martin mide la rentabilidad en relación con el riesgo asociado a las caídas desde máximos (drawdown). Utilizados conjuntamente, ofrecen una visión más completa de la rentabilidad ajustada al riesgo.
📝 Nota
Las aplicaciones del ratio de Sharpe son muy amplias. Se recomienda a los lectores interesados explorar otras aplicaciones y metodologías.
📚 Ratio de Sharpe, Parte 2: 5 errores de cálculo habituales
Explica cómo evitar los errores más comunes al calcular e interpretar el ratio de Sharpe: desde utilizar periodos de rendimiento incoherentes y anualizar incorrectamente hasta calcular la volatilidad de forma no válida y cometer otros errores metodológicos.
Aviso sobre la traducción
Esta es una traducción asistida por máquina de la publicación original en inglés, que sigue siendo la versión de referencia. Se ha hecho todo lo posible por conservar el significado y la terminología técnica, aunque algunas expresiones, términos o formulaciones pueden diferir del original. La publicación original en inglés se encuentra en el perfil del autor en TradingView. Si algún pasaje no queda claro, consulta la versión inglesa, que es la referencia definitiva.
Ratio de Sharpe — Material educativo de referencia de TrendAdvantage
Acciones • Carteras • Estrategias de trading • Análisis móvil • Sharpe frente a Sortino
Desarrollado por el premio Nobel William F. Sharpe, el ratio de Sharpe es una de las medidas de rentabilidad ajustada al riesgo más utilizadas. Aparece en pruebas retrospectivas de estrategias (backtesting), fichas informativas de fondos, resúmenes del probador de estrategias de TradingView y una amplia bibliografía financiera.
1️⃣ Ratio de Sharpe: concepto básico
El ratio de Sharpe mide cuánto rendimiento excedente se obtiene por cada unidad de variabilidad de los rendimientos.
Sharpe = (Rₚ − Rf) / σₚ
Donde:
• Rₚ = rentabilidad de la cartera o de la estrategia
• Rf = rentabilidad libre de riesgo
• σₚ = desviación estándar de los rendimientos
Para datos diarios, el ratio de Sharpe anualizado suele calcularse así:
Sharpe anualizado = Media(rendimiento diario excedente) / Desviación estándar(rendimiento diario excedente) × √252
📌 Idea clave: Un Sharpe más alto suele indicar que los rendimientos se han obtenido de forma más eficiente en relación con la volatilidad.
💡 Ejemplo
Supongamos que dos inversiones presentan los siguientes resultados:
• Inversión A: rentabilidad del 20 %, volatilidad del 20 %
• Inversión B: rentabilidad del 18 %, volatilidad del 12 %
La inversión A ofrece una rentabilidad mayor, pero la inversión B podría tener un Sharpe superior porque ha logrado su rentabilidad con una variabilidad considerablemente menor.
📌 Idea clave: El Sharpe no ordena las inversiones por rentabilidad, sino por rentabilidad ajustada al riesgo.
Un ejemplo más concreto ayuda a aplicar el concepto. Supongamos que el precio de cierre de un activo evoluciona así durante seis sesiones:
• Día 1: 100,00 $
• Día 2: 101,50 $ (+1,50 %)
• Día 3: 99,80 $ (−1,67 %)
• Día 4: 102,30 $ (+2,51 %)
• Día 5: 101,90 $ (−0,39 %)
• Día 6: 103,40 $ (+1,47 %)
Media del rendimiento diario ≈ 0,68 %; desviación estándar del rendimiento diario ≈ 1,68 %.
Suponiendo que la tasa libre de riesgo diaria sea insignificante, el Sharpe diario es aproximadamente 0,68 / 1,68 ≈ 0,41. Al multiplicarlo por √252 se obtiene una cifra anualizada. Hay que tener en cuenta que, con solo cinco observaciones de rendimientos, este cálculo es meramente ilustrativo; para que la cifra anualizada tenga relevancia estadística, los cálculos reales deberían utilizar un historial de rendimientos mucho más largo (normalmente, entre uno y varios años de datos diarios).
📈 Interpretación general de los valores anualizados del Sharpe
• < 0: rentabilidad ajustada al riesgo negativa o desfavorable
• 0–0,5: débil
• 0,5–1,0: moderada
• 1,0–2,0: buena
• 2,0–3,0: muy buena
• > 3,0: excepcional, a menudo difícil de mantener
📊 Descripción del gráfico
El gráfico anterior muestra tres empresas con trayectorias diferentes. Aunque las tres se simularon con la misma rentabilidad anual esperada del 8 %, sus distintos niveles de volatilidad producen trayectorias de precios y resultados acumulados muy diferentes.
Empresa C (Sharpe 2,00; volatilidad 4 %) sube de forma constante y con poco ruido, presenta la volatilidad más baja y termina con el mayor crecimiento acumulado (CAGR del 8,2 %).
Empresa A (Sharpe 0,45; volatilidad 17,8 %) sigue la trayectoria más volátil, con grandes oscilaciones y picos por encima del +45 %, y termina con el menor valor final (CAGR del 6,6 %), pese a tener la misma rentabilidad media esperada.
Empresa B (Sharpe 1,0; volatilidad 8,0 %) tiene un ratio de Sharpe más del doble que el de la empresa A y la mitad que el de la empresa C. Su trayectoria es más suave que la de A, pero más volátil que la de C, y su CAGR termina siendo del 8,0 %.
🎯 Conclusión clave: El ratio de Sharpe favorece un mayor rendimiento excedente y una menor volatilidad. Dos inversiones pueden generar rentabilidades similares, pero aquella que las consigue con menos volatilidad puede tener un ratio de Sharpe mucho más alto.
2️⃣ Ratio de Sharpe para una cartera de acciones
Al evaluar una cartera, el Sharpe debe calcularse a partir de la propia serie de rendimientos de la cartera.
💼 Ejemplo de cartera
• AAPL — ponderación del 25 %, rentabilidad del +2,0 %
• MSFT — ponderación del 25 %, rentabilidad del +1,0 %
• NVDA — ponderación del 25 %, rentabilidad del +4,0 %
• AMD — ponderación del 25 %, rentabilidad del −2,0 %
Rcartera = 0,25 × RAAPL + 0,25 × RMSFT + 0,25 × RNVDA + 0,25 × RAMD = 1,25 %
En forma desarrollada:
Rcartera = 0,25 × (+2) + 0,25 × (+1) + 0,25 × (+4) + 0,25 × (−2) = 1,25 %
Repite este cálculo para cada periodo a fin de crear la serie de rendimientos de la cartera. Después, calcula el Sharpe a partir de esa serie.
⚠️ Importante: No promedies simplemente los ratios de Sharpe individuales de las posiciones. El riesgo de una cartera depende tanto de la volatilidad de cada acción como de las correlaciones entre ellas. Por tanto, el Sharpe de la cartera debe calcularse a partir de los rendimientos de la propia cartera.
El estudio «Buffett's Alpha», de Andrea Frazzini, David Kabiller y Lasse Pedersen, examinó el rendimiento de Berkshire entre noviembre de 1976 y diciembre de 2011.
El estudio concluyó que Berkshire Hathaway, dirigida por Warren Buffett, obtuvo un ratio de Sharpe excepcional a largo plazo, de aproximadamente 0,76 (1976–2011), frente a 0,39 para el mercado bursátil en su conjunto durante el mismo periodo.
3️⃣ Ratio de Sharpe para comparar acciones individuales
El Sharpe también puede utilizarse para comparar acciones individuales, siempre que todas se evalúen con la misma metodología.
• AAPL — rentabilidad del 18 %, volatilidad del 22 %, Sharpe 0,82
• MSFT — rentabilidad del 17 %, volatilidad del 18 %, Sharpe 0,94
• NVDA — rentabilidad del 35 %, volatilidad del 45 %, Sharpe 0,78
• AMD — rentabilidad del 28 %, volatilidad del 38 %, Sharpe 0,74
📌 La clasificación por rentabilidad sin ajustar es NVDA > AMD > AAPL > MSFT, mientras que la clasificación por Sharpe es MSFT > AAPL > NVDA > AMD.
Para que la comparación transversal sea significativa, utiliza los mismos criterios para:
• Marco temporal
• Periodo retrospectivo (lookback)
• Método de cálculo de los rendimientos
• Tasa libre de riesgo
• Método de anualización
• Tratamiento de los datos faltantes
4️⃣ Ratio de Sharpe para una estrategia de trading
El registro de operaciones de una estrategia podría incluir rendimientos como +5 %, −2 %, +8 %, −4 % y +3 %. Puede resultar tentador calcular directamente el Sharpe a partir de esas operaciones, pero, por lo general, no es el método preferible.
La razón es que el Sharpe mide fundamentalmente los rendimientos a lo largo del tiempo. Las operaciones pueden tener periodos de tenencia muy diferentes; por tanto, tratar cada operación como una observación igualmente espaciada puede distorsionar la dimensión temporal.
⚙️ Método preferido
Curva de capital → Rendimientos periódicos → Rendimientos excedentes → Sharpe
Empieza con la curva de capital de la estrategia y calcula los rendimientos periódicos. Por ejemplo:
• 1 de enero: 100.000 $
• 2 de enero: 100.500 $
• 3 de enero: 101.200 $
• 4 de enero: 99.900 $
• 5 de enero: 101.000 $
rₜ = (Capitalₜ / Capitalₜ₋₁) − 1
Este método incorpora correctamente los periodos de tenencia, la capitalización de los rendimientos, el tamaño de las posiciones, los periodos en efectivo, la exposición de la cartera, las posiciones superpuestas y la trayectoria real de la estrategia. El Sharpe sería Media(rₜ) / Desviación estándar(rₜ).
También puede calcularse una estadística a nivel de operación como Media(rentabilidad por operación) / Desviación estándar(rentabilidad por operación), pero debe identificarse claramente como un Sharpe por operación, no como el ratio de Sharpe estándar de una serie temporal.
5️⃣ Ratio de Sharpe móvil
Un único ratio de Sharpe resume todo un periodo. El Sharpe móvil resulta útil cuando cambian las condiciones del mercado o la rentabilidad ajustada al riesgo de un activo.
Con una ventana retrospectiva de 252 días, el cálculo avanza una observación cada vez:
• Día 252 → rendimientos 1–252
• Día 253 → rendimientos 2–253
• Día 254 → rendimientos 3–254
El resultado es, por tanto, una serie temporal de ratios de Sharpe, no una sola cifra.
Para un activo, en lugar de una curva de capital, el dato de entrada es simplemente su propia serie de rendimientos diarios del precio (variación porcentual del precio de cierre de una sesión a la siguiente). Un Sharpe móvil de 252 días vuelve a calcular el ratio a partir de esa misma serie, elimina el día más antiguo y añade el más reciente en cada paso:
• Ventana 1 (ene. 2023 – dic. 2023): 1,65
• Ventana 2 (feb. 2023 – ene. 2024): 1,58
• Ventana 3 (mar. 2023 – feb. 2024): 1,40
• Ventana 4 (abr. 2023 – mar. 2024): 1,05
• Ventana 5 (may. 2023 – abr. 2024): 0,62
📉 En este ejemplo, el Sharpe móvil desciende de 1,65 a 0,62 en aproximadamente cuatro meses. Esto indica que la rentabilidad ajustada al riesgo del activo se está deteriorando, aunque el precio todavía pueda mantener una tendencia alcista, porque la volatilidad aumenta más deprisa que la rentabilidad. Este es precisamente el tipo de cambio que un único Sharpe calculado sobre todo el historial ocultaría.
🔄 ¿Qué nos indica el Sharpe móvil?
Supongamos que un activo tiene un Sharpe de 1,20 a lo largo de toda su trayectoria (varios años), calculado a partir de todo su historial de rendimientos diarios. La cifra puede parecer saludable, pero una vista móvil podría revelar un deterioro de su rentabilidad ajustada al riesgo más reciente.
Ejemplos:
• 1,8 → 1,6 → 1,3 → 0,9 → 0,4: deterioro
• 0,3 → 0,6 → 0,9 → 1,2 → 1,5: mejora
📌 Un Sharpe estático indica qué ocurrió durante un periodo. El Sharpe móvil muestra cómo evoluciona la rentabilidad ajustada al riesgo con el tiempo.
⏱️ Cómo elegir la ventana retrospectiva del Sharpe móvil
• 30 días (~1,5 meses): muy sensible, con bastante ruido
• 63 días (~3 meses): corto plazo
• 126 días (~6 meses): plazo intermedio
• 252 días (~1 año): más estable
• 504 días (~2 años): muy estable, pero más lento
No existe una ventana retrospectiva universalmente correcta. Las ventanas más cortas reaccionan más rápido, pero sus resultados son estadísticamente más ruidosos; las más largas son más estables, aunque tardan más en detectar cambios. Para supervisar estrategias, entre 126 y 252 días de negociación pueden ofrecer un equilibrio útil. En investigación, comparar conjuntamente 63, 126 y 252 días puede resultar especialmente informativo.
⚠️ El Sharpe no mide directamente las caídas desde máximos (drawdown)
El Sharpe utiliza la desviación estándar como medida de riesgo. La desviación estándar penaliza tanto la variabilidad positiva como la negativa. Esto significa que los rendimientos positivos excepcionalmente grandes pueden aumentar el riesgo medido, aunque sean deseables.
El Sharpe tampoco mide específicamente la caída máxima (Maximum Drawdown), la duración de las caídas, el tiempo que se permanece por debajo de un máximo anterior ni la volatilidad exclusivamente bajista.
⚖️ Ratio de Sharpe frente al ratio de Sortino
El ratio de Sortino es similar al de Sharpe, pero cambia la definición del riesgo.
Sharpe = (Rentabilidad − Tasa libre de riesgo) / Volatilidad total
Sortino = (Rentabilidad − Rentabilidad objetivo) / Desviación a la baja
La diferencia clave es que el Sharpe considera riesgo toda la volatilidad, mientras que el Sortino se centra específicamente en la volatilidad desfavorable.
Por ejemplo, una estrategia con rendimientos positivos ocasionales muy grandes puede presentar una desviación estándar más elevada y, por tanto, un Sharpe menor. El Sortino no penaliza esos rendimientos positivos solo por ser inusualmente grandes; se concentra en los rendimientos inferiores al objetivo elegido o a la rentabilidad mínima aceptable.
🎯 Por qué Sortino puede ser mejor para evaluar el riesgo
En muchas aplicaciones de inversión y trading, el riesgo a la baja es más relevante que la volatilidad total. Por lo general, los inversores agradecen las sorpresas positivas, mientras que las negativas son las que amenazan el capital.
Rentabilidad — Estrategia A: 20 %; Estrategia B: 20 %
Volatilidad al alza — Estrategia A: alta; Estrategia B: baja
Volatilidad a la baja — Estrategia A: baja; Estrategia B: alta
Sharpe — Estrategia A: similar; Estrategia B: similar
Sortino — Estrategia A: más alto; Estrategia B: más bajo
El Sharpe puede considerar que ambas estrategias tienen un riesgo similar porque las dos presentan una variabilidad considerable. El Sortino reconoce que la variabilidad de la estrategia A procede principalmente de resultados positivos, mientras que la de la estrategia B procede principalmente de resultados negativos.
Por tanto, el Sortino puede resultar más intuitivo y potencialmente más informativo cuando la principal preocupación es el riesgo a la baja, y no la volatilidad total.
🤔 ¿Sharpe o Sortino?
Ninguna de las dos métricas es superior en todos los casos. Responden a preguntas distintas:
• Sharpe: ¿Cuánto rendimiento excedente he generado por unidad de volatilidad total?
• Sortino: ¿Cuánta rentabilidad he generado por unidad de riesgo a la baja?
El Sharpe sigue siendo muy útil cuando importa la volatilidad total. El Sortino puede resultar más relevante para los inversores cuando la principal preocupación son las pérdidas y los rendimientos desfavorables. En las estrategias de trading, por lo general, es mejor no depender de una sola de estas métricas.
🏁 Conclusión final
El ratio de Sharpe es una herramienta potente, pero su utilidad depende de utilizar la serie de rendimientos correcta.
📌 Para acciones individuales: calcula el Sharpe a partir de los rendimientos periódicos de la acción.
📌 Al comparar distintos activos en diferentes marcos temporales: es fundamental que los ratios de Sharpe utilicen definiciones de rendimiento, tasas libres de riesgo, periodos retrospectivos y métodos de anualización coherentes.
📌 Para carteras: calcúlalo a partir de los rendimientos de la cartera, no del promedio de los ratios de Sharpe de sus posiciones.
📌 Para estrategias: es preferible calcularlo a partir de los rendimientos periódicos de la curva de capital, en lugar de tratar las operaciones individuales como observaciones igualmente espaciadas.
📌 Para el seguimiento: utiliza una ventana móvil, como 63, 126 o 252 periodos, para observar si la rentabilidad ajustada al riesgo mejora o se deteriora.
📌 Cuando la principal preocupación es el riesgo a la baja y no la volatilidad total: Sortino puede ofrecer una perspectiva más relevante para el inversor.
En definitiva, ningún ratio describe por sí solo todo el panorama. Sharpe mide la rentabilidad en relación con la volatilidad total; Sortino mide la rentabilidad en relación con el riesgo a la baja; y el ratio de Martin mide la rentabilidad en relación con el riesgo asociado a las caídas desde máximos (drawdown). Utilizados conjuntamente, ofrecen una visión más completa de la rentabilidad ajustada al riesgo.
📝 Nota
Las aplicaciones del ratio de Sharpe son muy amplias. Se recomienda a los lectores interesados explorar otras aplicaciones y metodologías.
📚 Ratio de Sharpe, Parte 2: 5 errores de cálculo habituales
Explica cómo evitar los errores más comunes al calcular e interpretar el ratio de Sharpe: desde utilizar periodos de rendimiento incoherentes y anualizar incorrectamente hasta calcular la volatilidad de forma no válida y cometer otros errores metodológicos.
Aviso sobre la traducción
Esta es una traducción asistida por máquina de la publicación original en inglés, que sigue siendo la versión de referencia. Se ha hecho todo lo posible por conservar el significado y la terminología técnica, aunque algunas expresiones, términos o formulaciones pueden diferir del original. La publicación original en inglés se encuentra en el perfil del autor en TradingView. Si algún pasaje no queda claro, consulta la versión inglesa, que es la referencia definitiva.
Ratio de Sharpe — Material educativo de referencia de TrendAdvantage

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.