
صباح الخير يا أصدقاء، وأتمنى لكم أسبوع تداول موفق.
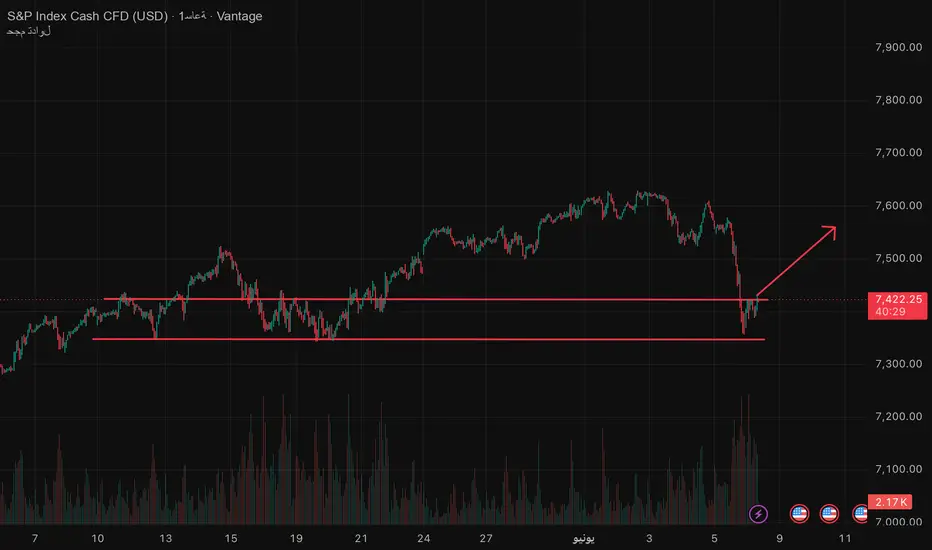
ندخل هذا الأسبوع وسط أجواء متوترة في الأسواق العالمية. إذا نظرتم إلى أداء الأصول المختلفة، ستلاحظون أن اللون الأحمر يسيطر على معظم الشاشات. المؤشرات الأمريكية والأوروبية بدأت الأسبوع على تراجعات واضحة، وأسهم قطاع التكنولوجيا كانت من بين الأكثر تضررًا. شركات التكنولوجيا الكبرى تعرضت لضغوط قوية، ما انعكس بشكل مباشر على أداء مؤشر ناسداك.
الذهب تعرض لبعض التراجع أيضًا، رغم أنه حاول استعادة جزء من خسائره لاحقًا. أما البيتكوين والعملات الرقمية، فقد سجلت ارتدادًا محدودًا بعد موجة هبوط قوية شهدناها خلال الفترة الماضية، خاصة بعد اقتراب البيتكوين من مستوى 60 ألف دولار.
في المقابل، أسعار النفط ما زالت مرتفعة وتتداول بالقرب من 98 دولارًا للبرميل، مع استمرار الحديث عن إمكانية الوصول إلى مستوى 100 دولار إذا استمرت التوترات الحالية.
السبب الرئيسي وراء هذه التحركات هو التصعيد الجديد في منطقة الشرق الأوسط. قبل فترة قصيرة فقط، كانت الأسواق تتوقع أن التوصل إلى اتفاق بين الولايات المتحدة وإيران أصبح مسألة وقت، وكانت التقارير الإعلامية تتحدث عن تقدم كبير في المفاوضات.
لكن ما حدث خلال عطلة نهاية الأسبوع كان مختلفًا تمامًا.
بدأت الأحداث مع تقارير عن ضربات إسرائيلية استهدفت مواقع مرتبطة بحزب الله داخل لبنان، وبعد ساعات جاء رد إيراني واسع النطاق استهدف مواقع إسرائيلية، في خطوة اعتبرتها طهران دعمًا لحلفائها في المنطقة.
بعد ذلك خرجت تصريحات أمريكية تؤكد أن المفاوضات ما زالت مستمرة وأن الأوضاع تحت السيطرة، لكن الأسواق لم تقتنع كثيرًا بهذه الرسائل، خاصة مع استمرار العمليات العسكرية على الأرض.
لاحقًا شهدنا ضربات جديدة استهدفت مواقع داخل إيران، بما في ذلك منشآت مرتبطة بقطاع الطاقة. وهذا ما جعل المستثمرين أكثر قلقًا، لأننا لم نعد نتحدث عن حوادث متفرقة كما كان الحال خلال فترة التهدئة، بل عن تصعيد متبادل يبدو أكثر خطورة.
إيران بدورها تتحدث عن انتهاك واضح لاتفاق وقف إطلاق النار، ما يجعل العودة إلى طاولة المفاوضات أكثر تعقيدًا من السابق.
في الوقت نفسه، تدرك الإدارة الأمريكية أن استمرار التصعيد لن يكون في مصلحتها، سواء اقتصاديًا أو سياسيًا، لذلك من المتوقع أن تستمر المحاولات الدبلوماسية خلال الأيام المقبلة.
لكن حتى الآن، لا يوجد ما يؤكد أن التهدئة قريبة. وإذا استمرت المواجهات، فقد نشهد ارتفاعًا إضافيًا في أسعار النفط، الأمر الذي سيزيد الضغوط التضخمية عالميًا ويدفع البنوك المركزية إلى تبني سياسات نقدية أكثر تشددًا.
ومن الأخبار المهمة أيضًا، اجتماع أوبك+ خلال عطلة نهاية الأسبوع. الدول الأعضاء وافقت على زيادة الإنتاج بنحو 200 ألف برميل يوميًا والاستمرار في ضخ كميات إضافية خلال الأشهر المقبلة.
لكن بصراحة، هذه الزيادة لا تبدو كافية مقارنة بحجم النقص الموجود في السوق. فالتقديرات تشير إلى أن اضطرابات حركة الشحن في المنطقة تؤثر على ملايين البراميل يوميًا، وبالتالي فإن تأثير قرار أوبك+ يبقى محدودًا في الوقت الحالي، وهو ما يفسر عدم تراجع أسعار النفط بشكل ملحوظ.
أما بالنسبة لبيانات الوظائف الأمريكية التي صدرت يوم الجمعة، فقد جاءت قوية مرة أخرى. معدل البطالة بقي مستقرًا تقريبًا، كما أن عدد الوظائف الجديدة تجاوز التوقعات بشكل مريح.
وهنا تظهر المفارقة المعتادة في الأسواق: أحيانًا تكون الأخبار الاقتصادية الجيدة سلبية بالنسبة للمستثمرين.
السبب بسيط. عندما يكون سوق العمل قويًا والاقتصاد متماسكًا، يزداد احتمال أن يقوم الاحتياطي الفيدرالي برفع أسعار الفائدة أو الإبقاء عليها مرتفعة لفترة أطول. وهذا عادة ما يشكل ضغطًا على الأسهم والأصول عالية المخاطر.
لذلك فإن قوة سوق العمل الأمريكي تعزز التوقعات بإمكانية استمرار السياسة النقدية المتشددة خلال الأشهر القادمة.
إذا تحقق هذا السيناريو، فقد نشهد ضغوطًا إضافية على أسواق الأسهم والعملات الرقمية، تمامًا كما حدث خلال فترات التشديد النقدي السابقة.
بشكل عام، يبدو أننا أمام أسبوع مليء بالتقلبات. لذلك من المهم جدًا إدارة المخاطر بحذر وعدم المبالغة في أحجام الصفقات حتى تتضح الصورة بشكل أكبر.
أما بالنسبة لليوم، فلا توجد بيانات اقتصادية كبيرة قادرة على تغيير اتجاه الأسواق بشكل مباشر. هناك عطلة مصرفية في أستراليا، وقد يؤدي ذلك إلى بعض التحركات غير المعتادة في الدولار الأسترالي، لكن تأثير هذا العامل يبقى محدودًا مقارنة بالأحداث الجيوسياسية الحالية.
لذلك نستمر في العمل كالمعتاد، نراقب الأخبار والتطورات أولًا بأول، ونركز على إدارة رأس المال والانضباط في تنفيذ الصفقات.
أتمنى لكم يومًا موفقًا وتداولات ناجحة للجميع.
ندخل هذا الأسبوع وسط أجواء متوترة في الأسواق العالمية. إذا نظرتم إلى أداء الأصول المختلفة، ستلاحظون أن اللون الأحمر يسيطر على معظم الشاشات. المؤشرات الأمريكية والأوروبية بدأت الأسبوع على تراجعات واضحة، وأسهم قطاع التكنولوجيا كانت من بين الأكثر تضررًا. شركات التكنولوجيا الكبرى تعرضت لضغوط قوية، ما انعكس بشكل مباشر على أداء مؤشر ناسداك.
الذهب تعرض لبعض التراجع أيضًا، رغم أنه حاول استعادة جزء من خسائره لاحقًا. أما البيتكوين والعملات الرقمية، فقد سجلت ارتدادًا محدودًا بعد موجة هبوط قوية شهدناها خلال الفترة الماضية، خاصة بعد اقتراب البيتكوين من مستوى 60 ألف دولار.
في المقابل، أسعار النفط ما زالت مرتفعة وتتداول بالقرب من 98 دولارًا للبرميل، مع استمرار الحديث عن إمكانية الوصول إلى مستوى 100 دولار إذا استمرت التوترات الحالية.
السبب الرئيسي وراء هذه التحركات هو التصعيد الجديد في منطقة الشرق الأوسط. قبل فترة قصيرة فقط، كانت الأسواق تتوقع أن التوصل إلى اتفاق بين الولايات المتحدة وإيران أصبح مسألة وقت، وكانت التقارير الإعلامية تتحدث عن تقدم كبير في المفاوضات.
لكن ما حدث خلال عطلة نهاية الأسبوع كان مختلفًا تمامًا.
بدأت الأحداث مع تقارير عن ضربات إسرائيلية استهدفت مواقع مرتبطة بحزب الله داخل لبنان، وبعد ساعات جاء رد إيراني واسع النطاق استهدف مواقع إسرائيلية، في خطوة اعتبرتها طهران دعمًا لحلفائها في المنطقة.
بعد ذلك خرجت تصريحات أمريكية تؤكد أن المفاوضات ما زالت مستمرة وأن الأوضاع تحت السيطرة، لكن الأسواق لم تقتنع كثيرًا بهذه الرسائل، خاصة مع استمرار العمليات العسكرية على الأرض.
لاحقًا شهدنا ضربات جديدة استهدفت مواقع داخل إيران، بما في ذلك منشآت مرتبطة بقطاع الطاقة. وهذا ما جعل المستثمرين أكثر قلقًا، لأننا لم نعد نتحدث عن حوادث متفرقة كما كان الحال خلال فترة التهدئة، بل عن تصعيد متبادل يبدو أكثر خطورة.
إيران بدورها تتحدث عن انتهاك واضح لاتفاق وقف إطلاق النار، ما يجعل العودة إلى طاولة المفاوضات أكثر تعقيدًا من السابق.
في الوقت نفسه، تدرك الإدارة الأمريكية أن استمرار التصعيد لن يكون في مصلحتها، سواء اقتصاديًا أو سياسيًا، لذلك من المتوقع أن تستمر المحاولات الدبلوماسية خلال الأيام المقبلة.
لكن حتى الآن، لا يوجد ما يؤكد أن التهدئة قريبة. وإذا استمرت المواجهات، فقد نشهد ارتفاعًا إضافيًا في أسعار النفط، الأمر الذي سيزيد الضغوط التضخمية عالميًا ويدفع البنوك المركزية إلى تبني سياسات نقدية أكثر تشددًا.
ومن الأخبار المهمة أيضًا، اجتماع أوبك+ خلال عطلة نهاية الأسبوع. الدول الأعضاء وافقت على زيادة الإنتاج بنحو 200 ألف برميل يوميًا والاستمرار في ضخ كميات إضافية خلال الأشهر المقبلة.
لكن بصراحة، هذه الزيادة لا تبدو كافية مقارنة بحجم النقص الموجود في السوق. فالتقديرات تشير إلى أن اضطرابات حركة الشحن في المنطقة تؤثر على ملايين البراميل يوميًا، وبالتالي فإن تأثير قرار أوبك+ يبقى محدودًا في الوقت الحالي، وهو ما يفسر عدم تراجع أسعار النفط بشكل ملحوظ.
أما بالنسبة لبيانات الوظائف الأمريكية التي صدرت يوم الجمعة، فقد جاءت قوية مرة أخرى. معدل البطالة بقي مستقرًا تقريبًا، كما أن عدد الوظائف الجديدة تجاوز التوقعات بشكل مريح.
وهنا تظهر المفارقة المعتادة في الأسواق: أحيانًا تكون الأخبار الاقتصادية الجيدة سلبية بالنسبة للمستثمرين.
السبب بسيط. عندما يكون سوق العمل قويًا والاقتصاد متماسكًا، يزداد احتمال أن يقوم الاحتياطي الفيدرالي برفع أسعار الفائدة أو الإبقاء عليها مرتفعة لفترة أطول. وهذا عادة ما يشكل ضغطًا على الأسهم والأصول عالية المخاطر.
لذلك فإن قوة سوق العمل الأمريكي تعزز التوقعات بإمكانية استمرار السياسة النقدية المتشددة خلال الأشهر القادمة.
إذا تحقق هذا السيناريو، فقد نشهد ضغوطًا إضافية على أسواق الأسهم والعملات الرقمية، تمامًا كما حدث خلال فترات التشديد النقدي السابقة.
بشكل عام، يبدو أننا أمام أسبوع مليء بالتقلبات. لذلك من المهم جدًا إدارة المخاطر بحذر وعدم المبالغة في أحجام الصفقات حتى تتضح الصورة بشكل أكبر.
أما بالنسبة لليوم، فلا توجد بيانات اقتصادية كبيرة قادرة على تغيير اتجاه الأسواق بشكل مباشر. هناك عطلة مصرفية في أستراليا، وقد يؤدي ذلك إلى بعض التحركات غير المعتادة في الدولار الأسترالي، لكن تأثير هذا العامل يبقى محدودًا مقارنة بالأحداث الجيوسياسية الحالية.
لذلك نستمر في العمل كالمعتاد، نراقب الأخبار والتطورات أولًا بأول، ونركز على إدارة رأس المال والانضباط في تنفيذ الصفقات.
أتمنى لكم يومًا موفقًا وتداولات ناجحة للجميع.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.