 Talaat Moustafa Group Holding
Ausbildung
الفقاعة_العقارية|لما التقسيط يوصل لـ15 سنة لازم نسأل فين الكاش؟
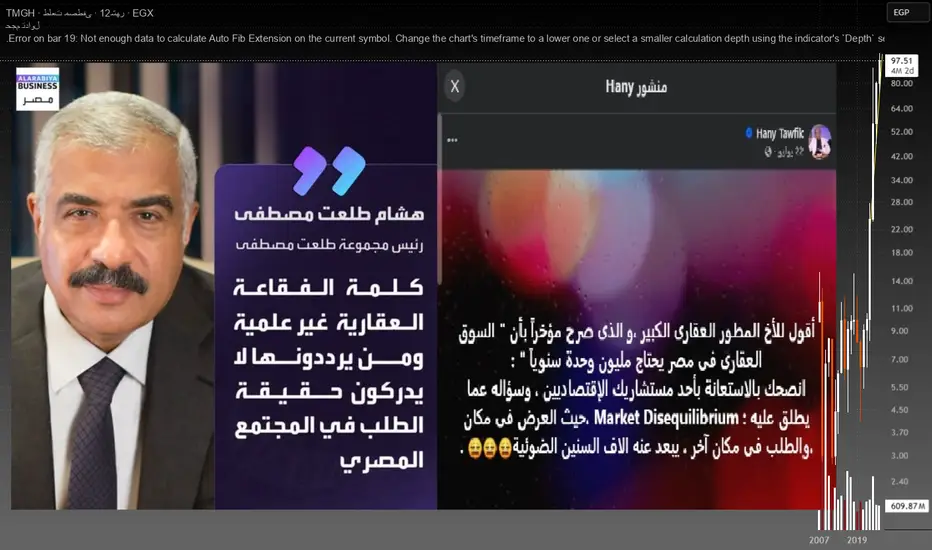
💣 #الفقاعة_العقارية | لما التقسيط يوصل لـ15 سنة… اسأل: «فين الكاش؟»
📌 تنويه واعتراف بالفضل:
التحليل والأفكار الواردة في هذا المنشور مبنية بالكامل على قراءة واستيعاب لسلسلة المنشورات التحليلية التي طرحها الخبير الاقتصادي د. هاني توفيق حول واقع وآفاق القطاع العقاري، مع ربطها بالتحليل الفني وحركة السيولة في البورصة المصرية رؤية #حوت_صغنن.
لو أنت مشتري عقار، أو مالك وحدة، أو بتتداول سهم عقاري في البورصة المصرية… البوست ده مهم جدًا بالنسبة لك.
لأن أخطر حاجة في الفقاعة مش إن الأسعار تطلع.
أخطر حاجة إن الأسعار تطلع أسرع من قدرة السوق على توليد السيولة.
وساعتها تبدأ الحكاية اللي اسمها:
⚠️ Liquidity Gap
فجوة السيولة
________________________________________
خلينا نبدأ من الإعلان العقاري اللي بقى بيتكرر قدامنا:
مقدم صغير جدًا…
تقسيط 10 سنين…
12 سنة…
15 سنة…
والمشتري يقول:
"يا سلام! كده العقار بقى في متناول إيدي."
لكن المحلل لازم يسأل سؤال تاني:
«هو المطور ليه مستعد يستنى 15 سنة عشان يقبض؟»
لأن المطور مش بيبني بالمستقبل.
المقاول عايز فلوس دلوقتي.
الحديد عايز فلوس دلوقتي.
الأسمنت عايز فلوس دلوقتي.
الأرض لها أقساط.
البنوك عايزة خدمة دين.
والعمال عايزين أجور.
لكن العميل هيدفع على مدار 15 سنة.
وهنا تبدأ المشكلة.
الشركة باعت…
لكن هل قبضت؟
دي مش نفس الحاجة.
________________________________________
🧠 يعني إيه فقاعة عقارية أصلًا؟
الفقاعة مش معناها ببساطة:
"العقارات غالية."
الفقاعة بتبدأ لما يحصل انفصال بين:
السعر اللي الناس مستعدة تكتبه على العقار
وبين
القيمة الاقتصادية والسيولة الحقيقية اللي السوق قادر يولدها.
يعني ممكن تشوف شقة سعرها على الورق 10 مليون…
لكن لما صاحبها يحتاج يبيعها بسرعة:
مين هيشتريها؟
وبكام؟
هنا تعرف الفرق بين:
السعر المعلن
و
السعر القابل للتحقق.
وده أهم فرق في القصة كلها.
________________________________________
🚨 وهنا تظهر مشكلة أكبر اسمها Market Disequilibrium
اختلال هيكلي بين العرض والطلب.
ودي من أهم النقاط اللي حذر منها د. هاني توفيق.
ممكن يكون عندك ملايين الناس محتاجة سكن…
لكن ده مش معناه إن عندك ملايين المشترين القادرين على شراء الوحدات الموجودة فعلًا في السوق بالأسعار الحالية.
السوق ممكن يكون فيه:
🏢 وفرة كبيرة من الوحدات الفاخرة
وفي نفس الوقت:
🏠 شح شديد في الوحدات المناسبة لمحدودي ومتوسطي الدخل.
يبقى إيه اللي حصل؟
الطلب موجود… لكن في مكان.
والعرض موجود… لكن في مكان تاني.
وده هو الـMarket Disequilibrium.
عشان كده جملة:
"السكان بيزيدوا، إذن العقارات لازم تطلع"
مش تحليل اقتصادي كافي.
لأن:
الاحتياج ≠ الطلب الفعّال.
________________________________________
🔥 طيب إزاي الفقاعة بتتكون؟
هنا لازم نرجع للتسلسل اللي طرحه د. هاني توفيق لمراحل الفقاعة العقارية.
مش عشان نقول إن السوق وصل حتمًا للمرحلة الأخيرة…
لكن عشان نفهم إزاي الدورة بتتحرك لو استمرت الاختلالات.
🟢 البداية: الهوس
1️⃣ إقبال قوي من المواطنين على شراء العقارات.
الناس تبحث عن ملاذ من التضخم.
2️⃣ ارتفاع أسعار العقارات لفترة طويلة.
كل موجة شراء ترفع السعر أكتر.
3️⃣ ظهور الـOverprice.
ناس تتعاقد على وحدات وهي أصلًا مش قادرة تمول قيمتها بالكامل، على أمل إعادة بيع التعاقد بسعر أعلى.
4️⃣ المضاربة.
العقار يتحول من وسيلة للسكن إلى أداة للمضاربة.
وهنا السعر يبدأ ينفصل تدريجيًا عن الاستخدام الحقيقي.
________________________________________
🟡 ثم تبدأ القوة الشرائية في الاستنزاف
5️⃣ بداية التشبع الشرائي.
عدد المشترين القادرين على الدخول يبدأ يقل.
6️⃣ حركة البيع والشراء تهدى.
7️⃣ الـOverprice يبدأ ينخفض.
المضارب مش لاقي حد يشتري منه بالسعر اللي كان متخيله.
8️⃣ الأسعار الاسمية تبدأ تثبت.
ودي نقطة خطيرة جدًا.
لأن ثبات السعر مش معناه إن السوق سليم.
ممكن السعر ثابت…
لكن عدد الصفقات بينخفض.
________________________________________
9️⃣ يبدأ الركود في المبيعات.
خصوصًا في السوق الثانوي.
اللي اشترى وعايز يبيع:
مش لاقي المشتري.
🔟 وهنا يبدأ المطور يقدم "التسهيلات"
10 سنين.
12 سنة.
15 سنة.
مقدم أقل.
قسط أطول.
عروض أكثر.
من وجهة نظر المشتري:
تسهيلات.
لكن من وجهة نظر المحلل:
هل ده انعكاس لقوة السوق… ولا محاولة لتعويض تراجع القوة الشرائية؟
وده بالضبط أحد المؤشرات اللي ربط بها د. هاني توفيق بين الوصول لحدود القوة الشرائية وبين تمديد آجال السداد.
________________________________________
⚠️ وهنا ندخل على أخطر منطقة:
1️⃣1️⃣ شح السيولة
البيع الكاش يضعف.
1️⃣2️⃣ الـOverprice يختفي.
المالك مش عايز يكسب…
هو عايز يخرج.
1️⃣3️⃣ يبدأ تعثر بعض المشترين في الأقساط.
وهنا المشكلة تنتقل من السوق العقاري إلى ميزانية المطور.
1️⃣4️⃣ المطور يسترد الوحدات.
لكن استرداد الوحدة مش معناه إن المطور قبض فلوس.
هو استرد أصلًا…
لكن الأصل نفسه ممكن يكون غير سائل.
فتلاقي:
Inventory ↑
بينما:
Cash ↓
ودي واحدة من أخطر المعادلات في القصة.
المادة التي نقلنا منها أطروحة د. هاني توفيق تشرح تحديدًا أن استرداد الوحدات لا يولد نقدية، بل قد يزيد المخزون العاطل، مع ارتفاع مخاطر التعثر والمخصصات.
________________________________________
💥 وبعدها نصل للمراحل 15 → 20
1️⃣5️⃣ وفرة المعروض.
1️⃣6️⃣ انكشاف المطورين أمام البنوك والمقاولين والموردين.
1️⃣7️⃣ عروض وخصومات أكبر لتحويل العقار إلى كاش.
1️⃣8️⃣ تخفيضات إجبارية للأسعار لتنشيط المبيعات.
1️⃣9️⃣ كساد كامل إذا استمر ضعف الطلب ووفرة المعروض وضعف القوة الشرائية.
2️⃣0️⃣ تعثر أو إفلاس بعض الكيانات وتأخر التسليمات.
وده هو الجزء الأخير من التسلسل الذي عرضه د. هاني توفيق في أطروحته.
لكن خلي بالك:
أنا هنا مش بقول إن كل السوق المصري وصل للمرحلة 20.
أنا بقول:
دي الخريطة.
والسؤال الحقيقي:
إحنا واقفين فين عليها؟
________________________________________
📊 وهنا نسيب العقار ونفتح القوائم المالية
ودي المنطقة اللي متداول البورصة لازم يكون صاحي فيها.
لما شركة عقارية تقول:
"حققنا مبيعات تعاقدية قياسية."
ما تفرحش لوحدك.
اسأل:
كام من المبيعات دي اتحصل فعلًا؟
لأن فيه فرق ضخم بين:
Contracted Sales
و
Cash Collections.
الشركة ممكن تعمل مبيعات ضخمة جدًا…
لكن تحصيلاتها موزعة على سنوات.
وفي نفس الوقت:
تكلفة الأرض ↑
تكلفة البناء ↑
أجور ↑
تمويل ↑
التزامات المقاولين ↑
يبقى الشركة عندها:
أرباح محاسبية محتملة…
لكن محتاجة:
كاش حقيقي.
وهنا تظهر:
⚠️ فجوة السيولة
الشركة ممكن تظهر قوية في Income Statement…
بينما Cash Flow Statement يقول لك:
استنى… الفلوس لسه ما دخلتش.
وده هو السبب اللي يخلي المحلل ما يقعش في فخ النظر إلى الأرباح وحدها.
________________________________________
🐋 وهنا بقى ندخل على "تلبيس الطواقي"
من أخطر الأفكار اللي طرحها د. هاني توفيق في تحليله للقطاع هي طريقة تمويل دورة التطوير نفسها.
الصورة ببساطة:
المطور يبدأ مرحلة.
يبيع للعملاء.
يحصل على شيكات آجلة.
يستخدم السيولة المتاحة لاستكمال الأرض والتنفيذ.
تكلفة البناء ترتفع.
فيبدأ مرحلة جديدة.
ويستخدم تدفقات المرحلة الجديدة للمساعدة في تمويل السابقة.
ثم مرحلة ثالثة…
وهكذا.
المشكلة مش إن البيع بالتقسيط شر في حد ذاته.
المشكلة لما يتحول النظام كله إلى اعتماد مستمر على بيع المستقبل لتمويل التزامات الحاضر.
وساعتها لو المبيعات الجديدة ضعفت…
الدورة كلها تبدأ تتضغط.
وده يفسر ليه السيولة أهم من رقم المبيعات وحده.
________________________________________
🏦 وهنا تظهر مشكلة المؤسسات التمويلية
لو شيكات العملاء المستقبلية دخلت في عمليات تخصيم أو تمويل…
ثم بدأ العملاء يتعثروا…
المشكلة مش هتفضل عند العميل والمطور فقط.
ممكن تنتقل إلى:
البنوك.
شركات التخصيم.
شركات التأجير التمويلي.
وأي مؤسسة ممولة مرتبطة بالتدفقات المستقبلية.
يعني أزمة السيولة العقارية ممكن تتحول تدريجيًا إلى:
Credit Risk
ومع اتساعها، يبقى عندك مشكلة اقتصادية أكبر من مجرد سعر شقة.
________________________________________
📉 طيب البورصة هتقولنا إيه؟
هنا بقى ميزة حوت صغنن:
أنا مش هطلب منك تصدقني.
بص للشاشة.
السهم يعمل قمة جديدة.
الأخبار كلها إيجابية.
المبيعات قياسية.
التوسعات مستمرة.
لكن…
CMF مش بيأكد الحركة.
والـVolume Delta يبدأ يظهر ضعفًا أو ضغط بيع عند القمم.
هنا تظهر كلمة مهمة جدًا:
Divergence
يعني:
السعر بيقول حاجة…
والسيولة بتقول حاجة تانية.
وده مش معناه تلقائيًا:
"السهم هينهار."
لكن معناه:
فيه حاجة محتاجة تتفهم.
مين بيشتري عند القمة؟
ومين بيبيع له؟
هل الصعود مدعوم بتدفق سيولة حقيقي؟
ولا السعر بيصعد بينما الأموال الذكية بدأت تخفف مراكزها؟
المادة السابقة التي بنينا عليها التحليل استخدمت تحديدًا اختلاف القمم السعرية مع CMF والدلتا كإشارة تستحق المتابعة عند البحث عن تصريف خفي.
________________________________________
🧠 وهنا الفرق بين "خبر" و"تحليل"
الخبر يقول:
الشركة باعت 50 مليار.
المحلل يقول:
تحصل منهم كام؟
الخبر يقول:
الأرباح زادت.
المحلل يقول:
التدفق النقدي عامل إيه؟
الخبر يقول:
السهم كسر مقاومة.
المحلل يقول:
السيولة أكدت الكسر؟
الخبر يقول:
السكان بالملايين.
المحلل يقول:
السكان دول قادرين يشتروا المنتج المعروض بالسعر ده؟
دي هي طريقة التفكير اللي لازم تتغير.
________________________________________
🏗️ طيب والحل؟
لو السوق فعلًا عنده مشكلات هيكلية، مش كفاية نقول:
"خلي السوق يصحح نفسه."
لأن وراء كل مشروع متعثر:
مشتري.
ومدخرات.
ومقاول.
وعمال.
وبنك.
ومورد.
وسلسلة كاملة من الالتزامات.
عشان كده من أهم الأفكار المطروحة:
🏦 Escrow Account — حساب ضمان التنفيذ
فلوس المشتري لا تتحول ببساطة إلى سيولة حرة للمطور.
لكن يتم ربط السحب من الحساب:
بمراحل التنفيذ الفعلية.
يعني:
المشتري يدفع.
المشروع ينفذ.
يتم اعتماد نسبة التنفيذ.
يتم صرف الجزء المقابل.
وهكذا.
الهدف هنا مش خنق المطور.
الهدف حماية المشتري وربط التمويل بالتنفيذ.
________________________________________
🏗️ وماذا عن المطور المتعثر؟
بدل ما نسيب المشروع يموت…
ممكن إنشاء صناديق استثمار عقاري متخصصة تدخل في المشروعات المتعثرة:
تمول.
تكمل التنفيذ.
تستلم المشروع اقتصاديًا.
وتأخذ في المقابل حصة أو عائد مناسب يتناسب مع المخاطرة.
بدل ما يكون السيناريو:
مشروع يتوقف → مشتري يتعذب → بنك يتضرر → مقاول يتعثر → أصل مهدر.
يبقى:
تمويل جديد → استكمال → تسليم → إعادة تشغيل الأصل.
________________________________________
🚨 وفيه سؤال أكبر من العقار نفسه
هل الاقتصاد محتاج:
ملايين الشقق؟
ولا محتاج:
ملايين الوظائف؟
لأن الاستثمار العقاري لما يكبر بصورة غير متوازنة على حساب الصناعة والزراعة والاقتصاد الإنتاجي…
ممكن تلاقي:
مبانٍ أكتر…
لكن إنتاجية أقل.
وظائف أقل جودة.
أجور مضغوطة.
وحدات كثيرة غير مستخدمة.
ورأس مال محبوس في أصول غير سائلة.
الاقتصاد الحقيقي هو اللي ينتج ثروة ووظائف وإنتاج… مش مجرد خرسانة وأسعار على الورق.
________________________________________
🧨 وأخطر حاجة ممكن نعملها هي إننا نستنى الانفجار
لأن علاج المشكلة وهي صغيرة:
رخيص.
وعلاجها بعد ما تنتقل للبنوك والمقاولين والمشترين:
أغلى.
وبعد ما تتحول إلى أزمة ائتمان:
أغلى بكتير.
وده جوهر التحذير الموجود في أطروحة د. هاني توفيق:
اقرأ المقدمات قبل ما تضطر تعالج النتائج.
________________________________________
🏢 وحتى مشهد الأبراج الفارغة…
لو أنت ماشي في طريق الساحل وشفت أبراج ضخمة…
مئات أو آلاف الوحدات…
وإضاءة قليلة…
ما ينفعش بمجرد النظر تقول:
"دي فقاعة."
لكن ينفع تسأل:
مين مالك الأصل؟
الأصل ممول بإيه؟
كام نسبة الإشغال؟
التكلفة اتدفعت منين؟
والعائد على رأس المال عامل إيه؟
لأن المبنى نفسه مش هو الثروة.
الثروة هي قدرته على الاستخدام وتوليد عائد وتوفير قيمة اقتصادية.
________________________________________
🐋 وآخر تحذير للمشتري
لو أنت بتشتري عقار:
عشان تسكن → الموضوع مختلف.
أنت بتشتري منفعة واستخدام.
لكن لو بتشتري:
عشان تعمل Flip بعد سنة أو سنتين…
خلي بالك.
السيولة مش مضمونة.
والسوق الثانوي ممكن ما يكونش عنده نفس السعر اللي أنت اشتريت به.
خصوصًا لو المطور نفسه بيبيع وحدات جديدة:
بالتقسيط.
وأنت بتحاول تبيع:
كاش.
إنت داخل منافسة غير عادلة من الأساس.
________________________________________
🎯 الخلاصة
الفقاعة مش بتبدأ يوم الأسعار تقع.
الفقاعة بتبدأ قبلها بوقت طويل.
تبدأ لما:
الطلب الحقيقي يضعف…
والأسعار تفضل مرتفعة…
والتقسيط يطول…
والـReceivables تكبر…
والكاش يضعف…
والمبيعات الورقية تكبر…
والسوق الثانوي يختنق…
والخصومات تزيد…
والشركات تبدأ تعتمد على بيع المستقبل لتمويل الحاضر…
والسهم يفضل يحاول يقنعك إن كل شيء بخير…
بينما السيولة بتقول:
استنى.
________________________________________
🐋 دي فلسفة حوت صغنن:
ما تبصش للسعر لوحده.
بص للسيولة.
ما تبصش للمبيعات لوحدها.
بص للتحصيل.
ما تبصش للأرباح لوحدها.
بص للتدفقات النقدية.
ما تبصش لعدد السكان.
بص للقوة الشرائية.
ما تبصش للسهم وهو بيطلع.
بص:
مين اللي بيشتري؟
ومين اللي بيبيع؟
والفلوس داخلة ولا خارجة؟
لأن في النهاية:
السوق ممكن يكدب عليك بالكلام…
لكن الكاش والشارت صعب يكذبوا عليك في نفس الوقت.
________________________________________
💬 دلوقتي عايز أسمع منك:
لما تشوف مطور بيقدم 15 سنة تقسيط + مقدم صغير جدًا…
هل شايفها:
🔥 فرصة حقيقية للمشتري؟
ولا:
⚠️ علامة على إن القوة الشرائية بدأت تخلص وإن المطور بيحاول يشتري وقت؟
اكتب رأيك في التعليقات.
والأهم:
لو أنت متداول أسهم عقارية… ابعتلي السهم اللي عايز نشوف عليه الكلام ده بالأرقام والشارت.
🐋 حوت صغنن
#الفقاعة_العقارية
#البورصة_المصرية
#EGX
#RealEstate
#LiquidityGap
#MarketDisequilibrium
#SmartMoney
#CMF
#VolumeDelta
#حوت_صغنن
📌 تنويه واعتراف بالفضل:
التحليل والأفكار الواردة في هذا المنشور مبنية بالكامل على قراءة واستيعاب لسلسلة المنشورات التحليلية التي طرحها الخبير الاقتصادي د. هاني توفيق حول واقع وآفاق القطاع العقاري، مع ربطها بالتحليل الفني وحركة السيولة في البورصة المصرية رؤية #حوت_صغنن.
لو أنت مشتري عقار، أو مالك وحدة، أو بتتداول سهم عقاري في البورصة المصرية… البوست ده مهم جدًا بالنسبة لك.
لأن أخطر حاجة في الفقاعة مش إن الأسعار تطلع.
أخطر حاجة إن الأسعار تطلع أسرع من قدرة السوق على توليد السيولة.
وساعتها تبدأ الحكاية اللي اسمها:
⚠️ Liquidity Gap
فجوة السيولة
________________________________________
خلينا نبدأ من الإعلان العقاري اللي بقى بيتكرر قدامنا:
مقدم صغير جدًا…
تقسيط 10 سنين…
12 سنة…
15 سنة…
والمشتري يقول:
"يا سلام! كده العقار بقى في متناول إيدي."
لكن المحلل لازم يسأل سؤال تاني:
«هو المطور ليه مستعد يستنى 15 سنة عشان يقبض؟»
لأن المطور مش بيبني بالمستقبل.
المقاول عايز فلوس دلوقتي.
الحديد عايز فلوس دلوقتي.
الأسمنت عايز فلوس دلوقتي.
الأرض لها أقساط.
البنوك عايزة خدمة دين.
والعمال عايزين أجور.
لكن العميل هيدفع على مدار 15 سنة.
وهنا تبدأ المشكلة.
الشركة باعت…
لكن هل قبضت؟
دي مش نفس الحاجة.
________________________________________
🧠 يعني إيه فقاعة عقارية أصلًا؟
الفقاعة مش معناها ببساطة:
"العقارات غالية."
الفقاعة بتبدأ لما يحصل انفصال بين:
السعر اللي الناس مستعدة تكتبه على العقار
وبين
القيمة الاقتصادية والسيولة الحقيقية اللي السوق قادر يولدها.
يعني ممكن تشوف شقة سعرها على الورق 10 مليون…
لكن لما صاحبها يحتاج يبيعها بسرعة:
مين هيشتريها؟
وبكام؟
هنا تعرف الفرق بين:
السعر المعلن
و
السعر القابل للتحقق.
وده أهم فرق في القصة كلها.
________________________________________
🚨 وهنا تظهر مشكلة أكبر اسمها Market Disequilibrium
اختلال هيكلي بين العرض والطلب.
ودي من أهم النقاط اللي حذر منها د. هاني توفيق.
ممكن يكون عندك ملايين الناس محتاجة سكن…
لكن ده مش معناه إن عندك ملايين المشترين القادرين على شراء الوحدات الموجودة فعلًا في السوق بالأسعار الحالية.
السوق ممكن يكون فيه:
🏢 وفرة كبيرة من الوحدات الفاخرة
وفي نفس الوقت:
🏠 شح شديد في الوحدات المناسبة لمحدودي ومتوسطي الدخل.
يبقى إيه اللي حصل؟
الطلب موجود… لكن في مكان.
والعرض موجود… لكن في مكان تاني.
وده هو الـMarket Disequilibrium.
عشان كده جملة:
"السكان بيزيدوا، إذن العقارات لازم تطلع"
مش تحليل اقتصادي كافي.
لأن:
الاحتياج ≠ الطلب الفعّال.
________________________________________
🔥 طيب إزاي الفقاعة بتتكون؟
هنا لازم نرجع للتسلسل اللي طرحه د. هاني توفيق لمراحل الفقاعة العقارية.
مش عشان نقول إن السوق وصل حتمًا للمرحلة الأخيرة…
لكن عشان نفهم إزاي الدورة بتتحرك لو استمرت الاختلالات.
🟢 البداية: الهوس
1️⃣ إقبال قوي من المواطنين على شراء العقارات.
الناس تبحث عن ملاذ من التضخم.
2️⃣ ارتفاع أسعار العقارات لفترة طويلة.
كل موجة شراء ترفع السعر أكتر.
3️⃣ ظهور الـOverprice.
ناس تتعاقد على وحدات وهي أصلًا مش قادرة تمول قيمتها بالكامل، على أمل إعادة بيع التعاقد بسعر أعلى.
4️⃣ المضاربة.
العقار يتحول من وسيلة للسكن إلى أداة للمضاربة.
وهنا السعر يبدأ ينفصل تدريجيًا عن الاستخدام الحقيقي.
________________________________________
🟡 ثم تبدأ القوة الشرائية في الاستنزاف
5️⃣ بداية التشبع الشرائي.
عدد المشترين القادرين على الدخول يبدأ يقل.
6️⃣ حركة البيع والشراء تهدى.
7️⃣ الـOverprice يبدأ ينخفض.
المضارب مش لاقي حد يشتري منه بالسعر اللي كان متخيله.
8️⃣ الأسعار الاسمية تبدأ تثبت.
ودي نقطة خطيرة جدًا.
لأن ثبات السعر مش معناه إن السوق سليم.
ممكن السعر ثابت…
لكن عدد الصفقات بينخفض.
________________________________________
9️⃣ يبدأ الركود في المبيعات.
خصوصًا في السوق الثانوي.
اللي اشترى وعايز يبيع:
مش لاقي المشتري.
🔟 وهنا يبدأ المطور يقدم "التسهيلات"
10 سنين.
12 سنة.
15 سنة.
مقدم أقل.
قسط أطول.
عروض أكثر.
من وجهة نظر المشتري:
تسهيلات.
لكن من وجهة نظر المحلل:
هل ده انعكاس لقوة السوق… ولا محاولة لتعويض تراجع القوة الشرائية؟
وده بالضبط أحد المؤشرات اللي ربط بها د. هاني توفيق بين الوصول لحدود القوة الشرائية وبين تمديد آجال السداد.
________________________________________
⚠️ وهنا ندخل على أخطر منطقة:
1️⃣1️⃣ شح السيولة
البيع الكاش يضعف.
1️⃣2️⃣ الـOverprice يختفي.
المالك مش عايز يكسب…
هو عايز يخرج.
1️⃣3️⃣ يبدأ تعثر بعض المشترين في الأقساط.
وهنا المشكلة تنتقل من السوق العقاري إلى ميزانية المطور.
1️⃣4️⃣ المطور يسترد الوحدات.
لكن استرداد الوحدة مش معناه إن المطور قبض فلوس.
هو استرد أصلًا…
لكن الأصل نفسه ممكن يكون غير سائل.
فتلاقي:
Inventory ↑
بينما:
Cash ↓
ودي واحدة من أخطر المعادلات في القصة.
المادة التي نقلنا منها أطروحة د. هاني توفيق تشرح تحديدًا أن استرداد الوحدات لا يولد نقدية، بل قد يزيد المخزون العاطل، مع ارتفاع مخاطر التعثر والمخصصات.
________________________________________
💥 وبعدها نصل للمراحل 15 → 20
1️⃣5️⃣ وفرة المعروض.
1️⃣6️⃣ انكشاف المطورين أمام البنوك والمقاولين والموردين.
1️⃣7️⃣ عروض وخصومات أكبر لتحويل العقار إلى كاش.
1️⃣8️⃣ تخفيضات إجبارية للأسعار لتنشيط المبيعات.
1️⃣9️⃣ كساد كامل إذا استمر ضعف الطلب ووفرة المعروض وضعف القوة الشرائية.
2️⃣0️⃣ تعثر أو إفلاس بعض الكيانات وتأخر التسليمات.
وده هو الجزء الأخير من التسلسل الذي عرضه د. هاني توفيق في أطروحته.
لكن خلي بالك:
أنا هنا مش بقول إن كل السوق المصري وصل للمرحلة 20.
أنا بقول:
دي الخريطة.
والسؤال الحقيقي:
إحنا واقفين فين عليها؟
________________________________________
📊 وهنا نسيب العقار ونفتح القوائم المالية
ودي المنطقة اللي متداول البورصة لازم يكون صاحي فيها.
لما شركة عقارية تقول:
"حققنا مبيعات تعاقدية قياسية."
ما تفرحش لوحدك.
اسأل:
كام من المبيعات دي اتحصل فعلًا؟
لأن فيه فرق ضخم بين:
Contracted Sales
و
Cash Collections.
الشركة ممكن تعمل مبيعات ضخمة جدًا…
لكن تحصيلاتها موزعة على سنوات.
وفي نفس الوقت:
تكلفة الأرض ↑
تكلفة البناء ↑
أجور ↑
تمويل ↑
التزامات المقاولين ↑
يبقى الشركة عندها:
أرباح محاسبية محتملة…
لكن محتاجة:
كاش حقيقي.
وهنا تظهر:
⚠️ فجوة السيولة
الشركة ممكن تظهر قوية في Income Statement…
بينما Cash Flow Statement يقول لك:
استنى… الفلوس لسه ما دخلتش.
وده هو السبب اللي يخلي المحلل ما يقعش في فخ النظر إلى الأرباح وحدها.
________________________________________
🐋 وهنا بقى ندخل على "تلبيس الطواقي"
من أخطر الأفكار اللي طرحها د. هاني توفيق في تحليله للقطاع هي طريقة تمويل دورة التطوير نفسها.
الصورة ببساطة:
المطور يبدأ مرحلة.
يبيع للعملاء.
يحصل على شيكات آجلة.
يستخدم السيولة المتاحة لاستكمال الأرض والتنفيذ.
تكلفة البناء ترتفع.
فيبدأ مرحلة جديدة.
ويستخدم تدفقات المرحلة الجديدة للمساعدة في تمويل السابقة.
ثم مرحلة ثالثة…
وهكذا.
المشكلة مش إن البيع بالتقسيط شر في حد ذاته.
المشكلة لما يتحول النظام كله إلى اعتماد مستمر على بيع المستقبل لتمويل التزامات الحاضر.
وساعتها لو المبيعات الجديدة ضعفت…
الدورة كلها تبدأ تتضغط.
وده يفسر ليه السيولة أهم من رقم المبيعات وحده.
________________________________________
🏦 وهنا تظهر مشكلة المؤسسات التمويلية
لو شيكات العملاء المستقبلية دخلت في عمليات تخصيم أو تمويل…
ثم بدأ العملاء يتعثروا…
المشكلة مش هتفضل عند العميل والمطور فقط.
ممكن تنتقل إلى:
البنوك.
شركات التخصيم.
شركات التأجير التمويلي.
وأي مؤسسة ممولة مرتبطة بالتدفقات المستقبلية.
يعني أزمة السيولة العقارية ممكن تتحول تدريجيًا إلى:
Credit Risk
ومع اتساعها، يبقى عندك مشكلة اقتصادية أكبر من مجرد سعر شقة.
________________________________________
📉 طيب البورصة هتقولنا إيه؟
هنا بقى ميزة حوت صغنن:
أنا مش هطلب منك تصدقني.
بص للشاشة.
السهم يعمل قمة جديدة.
الأخبار كلها إيجابية.
المبيعات قياسية.
التوسعات مستمرة.
لكن…
CMF مش بيأكد الحركة.
والـVolume Delta يبدأ يظهر ضعفًا أو ضغط بيع عند القمم.
هنا تظهر كلمة مهمة جدًا:
Divergence
يعني:
السعر بيقول حاجة…
والسيولة بتقول حاجة تانية.
وده مش معناه تلقائيًا:
"السهم هينهار."
لكن معناه:
فيه حاجة محتاجة تتفهم.
مين بيشتري عند القمة؟
ومين بيبيع له؟
هل الصعود مدعوم بتدفق سيولة حقيقي؟
ولا السعر بيصعد بينما الأموال الذكية بدأت تخفف مراكزها؟
المادة السابقة التي بنينا عليها التحليل استخدمت تحديدًا اختلاف القمم السعرية مع CMF والدلتا كإشارة تستحق المتابعة عند البحث عن تصريف خفي.
________________________________________
🧠 وهنا الفرق بين "خبر" و"تحليل"
الخبر يقول:
الشركة باعت 50 مليار.
المحلل يقول:
تحصل منهم كام؟
الخبر يقول:
الأرباح زادت.
المحلل يقول:
التدفق النقدي عامل إيه؟
الخبر يقول:
السهم كسر مقاومة.
المحلل يقول:
السيولة أكدت الكسر؟
الخبر يقول:
السكان بالملايين.
المحلل يقول:
السكان دول قادرين يشتروا المنتج المعروض بالسعر ده؟
دي هي طريقة التفكير اللي لازم تتغير.
________________________________________
🏗️ طيب والحل؟
لو السوق فعلًا عنده مشكلات هيكلية، مش كفاية نقول:
"خلي السوق يصحح نفسه."
لأن وراء كل مشروع متعثر:
مشتري.
ومدخرات.
ومقاول.
وعمال.
وبنك.
ومورد.
وسلسلة كاملة من الالتزامات.
عشان كده من أهم الأفكار المطروحة:
🏦 Escrow Account — حساب ضمان التنفيذ
فلوس المشتري لا تتحول ببساطة إلى سيولة حرة للمطور.
لكن يتم ربط السحب من الحساب:
بمراحل التنفيذ الفعلية.
يعني:
المشتري يدفع.
المشروع ينفذ.
يتم اعتماد نسبة التنفيذ.
يتم صرف الجزء المقابل.
وهكذا.
الهدف هنا مش خنق المطور.
الهدف حماية المشتري وربط التمويل بالتنفيذ.
________________________________________
🏗️ وماذا عن المطور المتعثر؟
بدل ما نسيب المشروع يموت…
ممكن إنشاء صناديق استثمار عقاري متخصصة تدخل في المشروعات المتعثرة:
تمول.
تكمل التنفيذ.
تستلم المشروع اقتصاديًا.
وتأخذ في المقابل حصة أو عائد مناسب يتناسب مع المخاطرة.
بدل ما يكون السيناريو:
مشروع يتوقف → مشتري يتعذب → بنك يتضرر → مقاول يتعثر → أصل مهدر.
يبقى:
تمويل جديد → استكمال → تسليم → إعادة تشغيل الأصل.
________________________________________
🚨 وفيه سؤال أكبر من العقار نفسه
هل الاقتصاد محتاج:
ملايين الشقق؟
ولا محتاج:
ملايين الوظائف؟
لأن الاستثمار العقاري لما يكبر بصورة غير متوازنة على حساب الصناعة والزراعة والاقتصاد الإنتاجي…
ممكن تلاقي:
مبانٍ أكتر…
لكن إنتاجية أقل.
وظائف أقل جودة.
أجور مضغوطة.
وحدات كثيرة غير مستخدمة.
ورأس مال محبوس في أصول غير سائلة.
الاقتصاد الحقيقي هو اللي ينتج ثروة ووظائف وإنتاج… مش مجرد خرسانة وأسعار على الورق.
________________________________________
🧨 وأخطر حاجة ممكن نعملها هي إننا نستنى الانفجار
لأن علاج المشكلة وهي صغيرة:
رخيص.
وعلاجها بعد ما تنتقل للبنوك والمقاولين والمشترين:
أغلى.
وبعد ما تتحول إلى أزمة ائتمان:
أغلى بكتير.
وده جوهر التحذير الموجود في أطروحة د. هاني توفيق:
اقرأ المقدمات قبل ما تضطر تعالج النتائج.
________________________________________
🏢 وحتى مشهد الأبراج الفارغة…
لو أنت ماشي في طريق الساحل وشفت أبراج ضخمة…
مئات أو آلاف الوحدات…
وإضاءة قليلة…
ما ينفعش بمجرد النظر تقول:
"دي فقاعة."
لكن ينفع تسأل:
مين مالك الأصل؟
الأصل ممول بإيه؟
كام نسبة الإشغال؟
التكلفة اتدفعت منين؟
والعائد على رأس المال عامل إيه؟
لأن المبنى نفسه مش هو الثروة.
الثروة هي قدرته على الاستخدام وتوليد عائد وتوفير قيمة اقتصادية.
________________________________________
🐋 وآخر تحذير للمشتري
لو أنت بتشتري عقار:
عشان تسكن → الموضوع مختلف.
أنت بتشتري منفعة واستخدام.
لكن لو بتشتري:
عشان تعمل Flip بعد سنة أو سنتين…
خلي بالك.
السيولة مش مضمونة.
والسوق الثانوي ممكن ما يكونش عنده نفس السعر اللي أنت اشتريت به.
خصوصًا لو المطور نفسه بيبيع وحدات جديدة:
بالتقسيط.
وأنت بتحاول تبيع:
كاش.
إنت داخل منافسة غير عادلة من الأساس.
________________________________________
🎯 الخلاصة
الفقاعة مش بتبدأ يوم الأسعار تقع.
الفقاعة بتبدأ قبلها بوقت طويل.
تبدأ لما:
الطلب الحقيقي يضعف…
والأسعار تفضل مرتفعة…
والتقسيط يطول…
والـReceivables تكبر…
والكاش يضعف…
والمبيعات الورقية تكبر…
والسوق الثانوي يختنق…
والخصومات تزيد…
والشركات تبدأ تعتمد على بيع المستقبل لتمويل الحاضر…
والسهم يفضل يحاول يقنعك إن كل شيء بخير…
بينما السيولة بتقول:
استنى.
________________________________________
🐋 دي فلسفة حوت صغنن:
ما تبصش للسعر لوحده.
بص للسيولة.
ما تبصش للمبيعات لوحدها.
بص للتحصيل.
ما تبصش للأرباح لوحدها.
بص للتدفقات النقدية.
ما تبصش لعدد السكان.
بص للقوة الشرائية.
ما تبصش للسهم وهو بيطلع.
بص:
مين اللي بيشتري؟
ومين اللي بيبيع؟
والفلوس داخلة ولا خارجة؟
لأن في النهاية:
السوق ممكن يكدب عليك بالكلام…
لكن الكاش والشارت صعب يكذبوا عليك في نفس الوقت.
________________________________________
💬 دلوقتي عايز أسمع منك:
لما تشوف مطور بيقدم 15 سنة تقسيط + مقدم صغير جدًا…
هل شايفها:
🔥 فرصة حقيقية للمشتري؟
ولا:
⚠️ علامة على إن القوة الشرائية بدأت تخلص وإن المطور بيحاول يشتري وقت؟
اكتب رأيك في التعليقات.
والأهم:
لو أنت متداول أسهم عقارية… ابعتلي السهم اللي عايز نشوف عليه الكلام ده بالأرقام والشارت.
🐋 حوت صغنن
#الفقاعة_العقارية
#البورصة_المصرية
#EGX
#RealEstate
#LiquidityGap
#MarketDisequilibrium
#SmartMoney
#CMF
#VolumeDelta
#حوت_صغنن

Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Verbundene Veröffentlichungen
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.