
Agenda de Indicadores:
9:00 – BRA – IBC-Br (Agosto)
10:15 – USA – Produção Industrial (Setembro)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em alta nesta sexta-feira, sinalizando uma tentativa de recuperação após uma semana de forte volatilidade em Wall Street. O movimento ocorre apesar das preocupações persistentes com o financiamento dos investimentos em inteligência artificial e com a possibilidade de novos aumentos dos juros pelo Federal Reserve.
A recente correção das ações de tecnologia expôs uma mudança no comportamento dos traders, que passaram a questionar não apenas as expectativas de crescimento do setor de inteligência artificial, mas também a sustentabilidade financeira dos investimentos bilionários necessários para expandir sua infraestrutura.
O aumento dos custos de financiamento e o avanço da concorrência chinesa no mercado de semicondutores intensificaram as vendas de ações de empresas ligadas à IA. A pressão foi particularmente forte sobre operadoras de data centers com elevado endividamento, como a CoreWeave, que esteve no centro da onda de vendas registrada na quinta-feira.
A preocupação agora se estende ao mercado de crédito. Com a perspectiva de juros elevados por mais tempo, cresce o receio de que algumas companhias enfrentem dificuldades para financiar sua expansão sem comprometer as margens de lucro ou ampliar excessivamente o endividamento.
Para Amelie Derambure, gestora sênior de portfólio multiativos da Amundi, a principal dúvida continua sendo a capacidade das empresas de transformar os investimentos em inteligência artificial em receitas e lucros sustentáveis. Segundo a estrategista, ainda existem incertezas relevantes sobre a monetização dos serviços e a preservação das margens de rentabilidade.
Apesar desses riscos, Derambure mantém uma exposição acima da média às ações americanas, sustentada pela expectativa de que a temporada de balanços apresente resultados suficientemente robustos para limitar uma correção mais profunda em Wall Street.
A pressão sobre as empresas de tecnologia ganhou intensidade após os indicadores de inflação divulgados nesta semana reacenderem as expectativas de aperto monetário nos Estados Unidos.
Na quarta-feira, o Índice de Preços ao Consumidor (IPC) mostrou uma aceleração da inflação em setembro. No dia seguinte, o Índice de Preços ao Produtor (IPP) registrou a maior alta mensal em quatro anos e meio, reforçando os sinais de que as pressões inflacionárias estão se espalhando para além dos produtos energéticos.
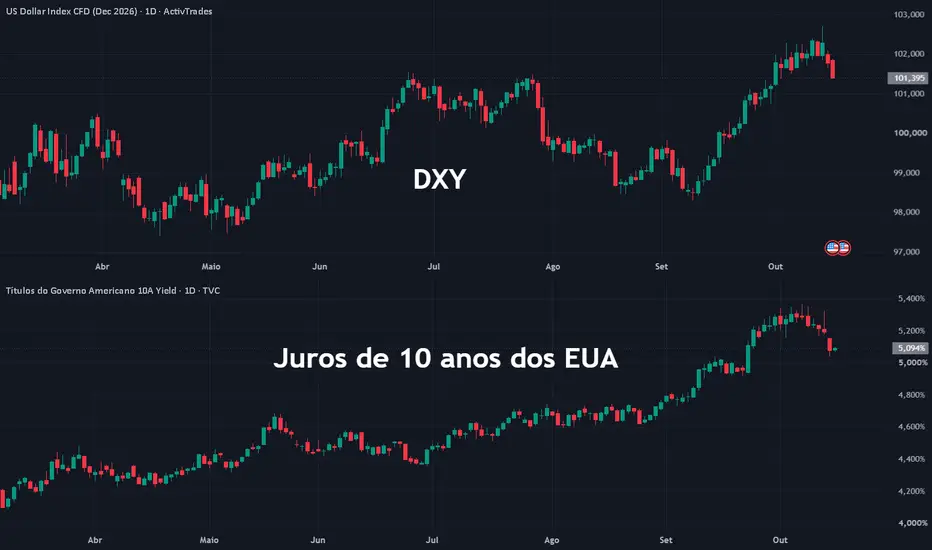
A combinação dos dois relatórios aumentou as preocupações com a possibilidade de que o Federal Reserve precise manter uma política monetária restritiva por mais tempo. Ao mesmo tempo, a busca por ativos de proteção favoreceu a compra de títulos do Tesouro americano, provocando uma queda dos rendimentos após as fortes altas das semanas anteriores.
O presidente do Federal Reserve, Kevin Warsh, adotou um discurso otimista em relação à resistência da economia americana durante sua participação em um evento do Fundo Monetário Internacional, mas evitou oferecer indicações sobre o momento ou a necessidade de novos aumentos das taxas de juros.
A ausência de novidades sobre a política monetária preservou as expectativas predominantes de manutenção dos juros na reunião de outubro.
Segundo a ferramenta FedWatch, do CME Group, os traders continuam considerando a estabilidade das taxas como o cenário mais provável para este mês. Para dezembro, entretanto, os contratos indicam 91% de probabilidade de um novo aumento dos juros, evidenciando a expectativa de que o Fed ainda não tenha encerrado seu ciclo de aperto monetário.
Para Nikos Tzabouras, analista independente de mercados financeiros, a postura cautelosa de Warsh não alterou significativamente as expectativas de mercado, mas a ausência de sinalizações mais restritivas poderá favorecer uma recuperação do ouro no curto prazo.
O metal precioso também permanece no radar dos traders diante da combinação entre inflação persistente, incertezas econômicas e oscilações nos rendimentos dos Treasuries.
Embora seja tradicionalmente utilizado como instrumento de proteção contra a inflação e riscos financeiros, o ouro enfrenta um obstáculo importante quando os juros sobem, já que não oferece rendimento periódico aos seus detentores.
Nesse contexto, a trajetória dos títulos americanos e do dólar será determinante para o desempenho do metal nos próximos meses.
Analistas do ANZ avaliam que uma queda sustentada dos rendimentos e da moeda americana poderá abrir espaço para que o ouro retome sua trajetória de valorização e supere US$ 5.000 por onça em 2027.
Assim, Wall Street encerra a semana diante de duas forças opostas: de um lado, a expectativa de balanços corporativos robustos e a recuperação dos ativos de risco; de outro, a inflação persistente e as dúvidas sobre o financiamento da expansão da inteligência artificial.
Para os traders, o comportamento dos rendimentos dos Treasuries continuará sendo um dos principais indicadores a acompanhar. Uma nova alta dos juros de longo prazo poderá intensificar a pressão sobre empresas de tecnologia e companhias altamente endividadas, enquanto a estabilização do mercado de títulos poderá favorecer a recuperação das bolsas e do ouro.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em alta nesta sexta-feira e caminham para registrar o melhor desempenho semanal desde o final de junho. A recuperação é sustentada por resultados corporativos acima das expectativas e pela estabilização das ações de tecnologia, após uma semana marcada por fortes oscilações nos mercados globais.
O Euro Stoxx 50EURO50 avança 0,7%, alcançando o maior nível em mais de três semanas, enquanto os principais índices regionais acompanham o movimento positivo.
A melhora do sentimento ocorre após uma sequência de vendas nas empresas ligadas à inteligência artificial, provocada por preocupações com o avanço da concorrência chinesa e os custos crescentes de financiamento dos investimentos em data centers e semicondutores. A estabilização do setor, combinada à divulgação de balanços robustos, ajuda a recuperar o apetite por risco.
Para Michael Field, estrategista-chefe de ações da Morningstar, uma temporada de resultados corporativos acima das expectativas poderá sustentar a recuperação das bolsas e favorecer um retorno aos níveis mais elevados observados recentemente.
As projeções indicam que os lucros das empresas integrantes do STOXX 600 cresceram 20,7% no terceiro trimestre, em comparação com o mesmo período do ano passado.
Embora ligeiramente abaixo da estimativa de 21% divulgada na semana anterior, o número continua apontando para uma expansão expressiva dos resultados corporativos.
A próxima semana trará novos testes para essa perspectiva, com a divulgação dos balanços de empresas como SAP, ABB e Barclays.
Entre os destaques desta sexta-feira, a Aixtron avança 5% após superar as expectativas de entrada de pedidos no terceiro trimestre e confirmar suas projeções para o ano. O resultado contribui para a recuperação do setor de tecnologia, que sobe aproximadamente 1%, tentando reverter as perdas acentuadas da sessão anterior.
As ações da Nordex apresentam um desempenho ainda mais expressivo, com valorização de 12,7%, depois que a fabricante de turbinas eólicas divulgou lucro operacional acima das estimativas e elevou sua previsão de margem para o ano completo.
Em contrapartida, a Schneider Electric recua 1,3%, revertendo os ganhos registrados anteriormente, apesar de ter elevado pela segunda vez suas metas de receita e lucro operacional para 2026. A reação evidencia que, após a forte valorização das empresas associadas à infraestrutura de inteligência artificial, resultados positivos nem sempre são suficientes para sustentar novas altas.
No setor de consumo, a Nestlé sobe 1% após o JPMorgan elevar sua recomendação para as ações da companhia suíça para acima da média do mercado. O movimento contribui para o avanço de 0,6% do setor de alimentos e bebidas, que caminha para encerrar a semana com o melhor desempenho entre os segmentos do STOXX 600.
Já o setor de saúde recua 0,6%, em um movimento de realização de lucros após acumular valorização superior a 4,6% nas duas sessões anteriores.
Apesar da recuperação das bolsas, o cenário macroeconômico continua impondo desafios. A leitura final do Índice Harmonizado de Preços ao Consumidor (IHPC) da zona do euro confirmou uma inflação de 3,8% em setembro, na comparação anual, em linha com as expectativas, mas significativamente acima da meta de 2% do Banco Central Europeu.
A persistência das pressões inflacionárias, intensificadas pela alta dos preços da energia, levou o BCE a elevar os juros em um total de 50 pontos-base ao longo de 2026, levando a taxa de referência a 2,50%.
Mesmo com o aperto monetário já realizado, os traders continuam precificando um novo aumento de 25 pontos-base na reunião de dezembro, diante da necessidade de conter a inflação e evitar que o encarecimento da energia se espalhe para outros componentes da economia.
O contraste entre resultados corporativos robustos e condições financeiras mais restritivas permanece como um dos principais fatores para as bolsas europeias. Por enquanto, a força dos balanços e a recuperação das ações de tecnologia sustentam o movimento positivo, mas a continuidade da valorização dependerá da capacidade das empresas de preservar suas margens diante dos juros elevados.
9:00 – BRA – IBC-Br (Agosto)
10:15 – USA – Produção Industrial (Setembro)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em alta nesta sexta-feira, sinalizando uma tentativa de recuperação após uma semana de forte volatilidade em Wall Street. O movimento ocorre apesar das preocupações persistentes com o financiamento dos investimentos em inteligência artificial e com a possibilidade de novos aumentos dos juros pelo Federal Reserve.A recente correção das ações de tecnologia expôs uma mudança no comportamento dos traders, que passaram a questionar não apenas as expectativas de crescimento do setor de inteligência artificial, mas também a sustentabilidade financeira dos investimentos bilionários necessários para expandir sua infraestrutura.
O aumento dos custos de financiamento e o avanço da concorrência chinesa no mercado de semicondutores intensificaram as vendas de ações de empresas ligadas à IA. A pressão foi particularmente forte sobre operadoras de data centers com elevado endividamento, como a CoreWeave, que esteve no centro da onda de vendas registrada na quinta-feira.
A preocupação agora se estende ao mercado de crédito. Com a perspectiva de juros elevados por mais tempo, cresce o receio de que algumas companhias enfrentem dificuldades para financiar sua expansão sem comprometer as margens de lucro ou ampliar excessivamente o endividamento.
Para Amelie Derambure, gestora sênior de portfólio multiativos da Amundi, a principal dúvida continua sendo a capacidade das empresas de transformar os investimentos em inteligência artificial em receitas e lucros sustentáveis. Segundo a estrategista, ainda existem incertezas relevantes sobre a monetização dos serviços e a preservação das margens de rentabilidade.
Apesar desses riscos, Derambure mantém uma exposição acima da média às ações americanas, sustentada pela expectativa de que a temporada de balanços apresente resultados suficientemente robustos para limitar uma correção mais profunda em Wall Street.
A pressão sobre as empresas de tecnologia ganhou intensidade após os indicadores de inflação divulgados nesta semana reacenderem as expectativas de aperto monetário nos Estados Unidos.
Na quarta-feira, o Índice de Preços ao Consumidor (IPC) mostrou uma aceleração da inflação em setembro. No dia seguinte, o Índice de Preços ao Produtor (IPP) registrou a maior alta mensal em quatro anos e meio, reforçando os sinais de que as pressões inflacionárias estão se espalhando para além dos produtos energéticos.
A combinação dos dois relatórios aumentou as preocupações com a possibilidade de que o Federal Reserve precise manter uma política monetária restritiva por mais tempo. Ao mesmo tempo, a busca por ativos de proteção favoreceu a compra de títulos do Tesouro americano, provocando uma queda dos rendimentos após as fortes altas das semanas anteriores.
O presidente do Federal Reserve, Kevin Warsh, adotou um discurso otimista em relação à resistência da economia americana durante sua participação em um evento do Fundo Monetário Internacional, mas evitou oferecer indicações sobre o momento ou a necessidade de novos aumentos das taxas de juros.
A ausência de novidades sobre a política monetária preservou as expectativas predominantes de manutenção dos juros na reunião de outubro.
Segundo a ferramenta FedWatch, do CME Group, os traders continuam considerando a estabilidade das taxas como o cenário mais provável para este mês. Para dezembro, entretanto, os contratos indicam 91% de probabilidade de um novo aumento dos juros, evidenciando a expectativa de que o Fed ainda não tenha encerrado seu ciclo de aperto monetário.
Para Nikos Tzabouras, analista independente de mercados financeiros, a postura cautelosa de Warsh não alterou significativamente as expectativas de mercado, mas a ausência de sinalizações mais restritivas poderá favorecer uma recuperação do ouro no curto prazo.
O metal precioso também permanece no radar dos traders diante da combinação entre inflação persistente, incertezas econômicas e oscilações nos rendimentos dos Treasuries.
Embora seja tradicionalmente utilizado como instrumento de proteção contra a inflação e riscos financeiros, o ouro enfrenta um obstáculo importante quando os juros sobem, já que não oferece rendimento periódico aos seus detentores.
Nesse contexto, a trajetória dos títulos americanos e do dólar será determinante para o desempenho do metal nos próximos meses.
Analistas do ANZ avaliam que uma queda sustentada dos rendimentos e da moeda americana poderá abrir espaço para que o ouro retome sua trajetória de valorização e supere US$ 5.000 por onça em 2027.
Assim, Wall Street encerra a semana diante de duas forças opostas: de um lado, a expectativa de balanços corporativos robustos e a recuperação dos ativos de risco; de outro, a inflação persistente e as dúvidas sobre o financiamento da expansão da inteligência artificial.
Para os traders, o comportamento dos rendimentos dos Treasuries continuará sendo um dos principais indicadores a acompanhar. Uma nova alta dos juros de longo prazo poderá intensificar a pressão sobre empresas de tecnologia e companhias altamente endividadas, enquanto a estabilização do mercado de títulos poderá favorecer a recuperação das bolsas e do ouro.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em alta nesta sexta-feira e caminham para registrar o melhor desempenho semanal desde o final de junho. A recuperação é sustentada por resultados corporativos acima das expectativas e pela estabilização das ações de tecnologia, após uma semana marcada por fortes oscilações nos mercados globais.O Euro Stoxx 50
EURO50 avança 0,7%, alcançando o maior nível em mais de três semanas, enquanto os principais índices regionais acompanham o movimento positivo.A melhora do sentimento ocorre após uma sequência de vendas nas empresas ligadas à inteligência artificial, provocada por preocupações com o avanço da concorrência chinesa e os custos crescentes de financiamento dos investimentos em data centers e semicondutores. A estabilização do setor, combinada à divulgação de balanços robustos, ajuda a recuperar o apetite por risco.
Para Michael Field, estrategista-chefe de ações da Morningstar, uma temporada de resultados corporativos acima das expectativas poderá sustentar a recuperação das bolsas e favorecer um retorno aos níveis mais elevados observados recentemente.
As projeções indicam que os lucros das empresas integrantes do STOXX 600 cresceram 20,7% no terceiro trimestre, em comparação com o mesmo período do ano passado.
Embora ligeiramente abaixo da estimativa de 21% divulgada na semana anterior, o número continua apontando para uma expansão expressiva dos resultados corporativos.
A próxima semana trará novos testes para essa perspectiva, com a divulgação dos balanços de empresas como SAP, ABB e Barclays.
Entre os destaques desta sexta-feira, a Aixtron avança 5% após superar as expectativas de entrada de pedidos no terceiro trimestre e confirmar suas projeções para o ano. O resultado contribui para a recuperação do setor de tecnologia, que sobe aproximadamente 1%, tentando reverter as perdas acentuadas da sessão anterior.
As ações da Nordex apresentam um desempenho ainda mais expressivo, com valorização de 12,7%, depois que a fabricante de turbinas eólicas divulgou lucro operacional acima das estimativas e elevou sua previsão de margem para o ano completo.
Em contrapartida, a Schneider Electric recua 1,3%, revertendo os ganhos registrados anteriormente, apesar de ter elevado pela segunda vez suas metas de receita e lucro operacional para 2026. A reação evidencia que, após a forte valorização das empresas associadas à infraestrutura de inteligência artificial, resultados positivos nem sempre são suficientes para sustentar novas altas.
No setor de consumo, a Nestlé sobe 1% após o JPMorgan elevar sua recomendação para as ações da companhia suíça para acima da média do mercado. O movimento contribui para o avanço de 0,6% do setor de alimentos e bebidas, que caminha para encerrar a semana com o melhor desempenho entre os segmentos do STOXX 600.
Já o setor de saúde recua 0,6%, em um movimento de realização de lucros após acumular valorização superior a 4,6% nas duas sessões anteriores.
Apesar da recuperação das bolsas, o cenário macroeconômico continua impondo desafios. A leitura final do Índice Harmonizado de Preços ao Consumidor (IHPC) da zona do euro confirmou uma inflação de 3,8% em setembro, na comparação anual, em linha com as expectativas, mas significativamente acima da meta de 2% do Banco Central Europeu.
A persistência das pressões inflacionárias, intensificadas pela alta dos preços da energia, levou o BCE a elevar os juros em um total de 50 pontos-base ao longo de 2026, levando a taxa de referência a 2,50%.
Mesmo com o aperto monetário já realizado, os traders continuam precificando um novo aumento de 25 pontos-base na reunião de dezembro, diante da necessidade de conter a inflação e evitar que o encarecimento da energia se espalhe para outros componentes da economia.
O contraste entre resultados corporativos robustos e condições financeiras mais restritivas permanece como um dos principais fatores para as bolsas europeias. Por enquanto, a força dos balanços e a recuperação das ações de tecnologia sustentam o movimento positivo, mas a continuidade da valorização dependerá da capacidade das empresas de preservar suas margens diante dos juros elevados.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.