
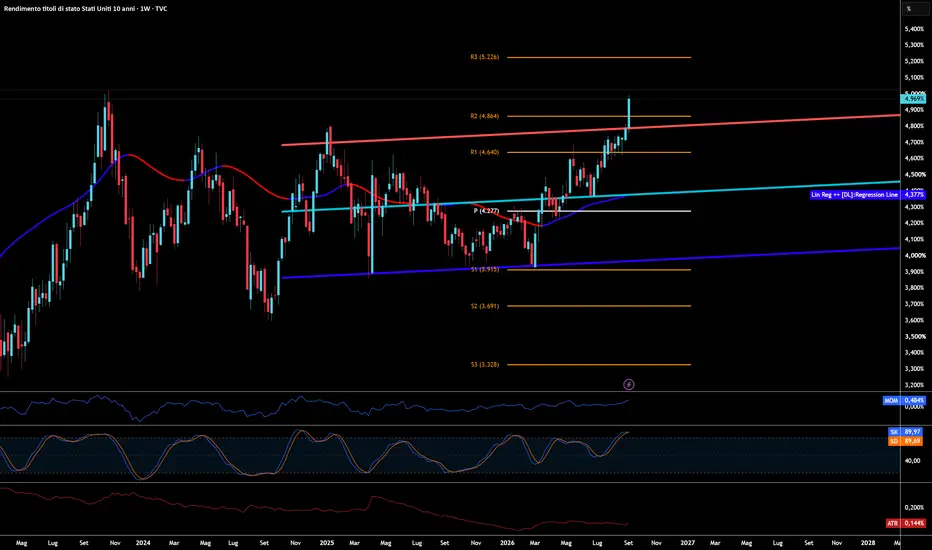
La geometria della regressione descrive un mercato che ha rotto i propri argini. La retta di regressione transita a 4,377%, l'estremo superiore del canale passa in area 4,78% e la chiusura di venerdì lo supera di quasi venti punti base: il rendimento opera fuori dalla banda statistica, esattamente come il greggio sta facendo sul proprio grafico, e non è una coincidenza. La curva di regressione ha mantenuto pendenza negativa per tutto il 2025 e fino a marzo 2026, accompagnando il calo dal 4,55% verso il 4,22%; da marzo ha invertito l'inclinazione e da allora punta stabilmente al rialzo, con il valore di equilibrio stimato che risale verso il 4,38%. È il segnale che il mercato obbligazionario non sta vivendo uno scostamento temporaneo, ma una riconfigurazione del proprio baricentro.
I pivot Fibonacci confermano la lettura. Il minimo di marzo 2026 a 3,92% è arrivato in punta su S1 a 3,915%, coincidente con il limite inferiore del canale, e rappresenta la classica corsa alla qualità dello scoppio del conflitto: da lì il rendimento ha guadagnato oltre 105 punti base in sei mesi. Il prezzo ha superato R1 a 4,640% a luglio e ha ora violato R2 a 4,864%, lasciando come unico riferimento strutturale superiore R3 a 5,226%. Sotto, il pivot centrale a 4,277% è quasi settanta punti base più in basso e coincide quasi perfettamente con la retta di regressione: è lì che il mercato tornerebbe se il premio al rischio si sgonfiasse. Il momentum a 10 periodi segna 0,484%, ai massimi dell'intera finestra, mentre lo stocastico 9,6,3 è in ipercomprato con %K a 89,97 e %D a 89,69, ma senza ancora alcun incrocio negativo: a differenza del petrolio, qui la spinta non mostra segni di cedimento. L'ATR a 0,144% resta storicamente compresso rispetto al 2023-2024, ma l'ultima settimana ha prodotto un'escursione di 23 punti base, oltre una volta e mezza la media: la volatilità sta tornando proprio mentre il prezzo esce dal canale, combinazione che raramente si esaurisce in una settimana.
Il motivo di questo movimento è per gran parte lo stesso grafico del greggio letto da un'altra angolazione. I dati di agosto pubblicati la settimana scorsa hanno mostrato prezzi alla produzione in crescita dello 0,4% mensile, con il balzo energetico che comincia a trasferirsi su settori più ampi, e un CPI core in accelerazione allo 0,3% mensile contro lo 0,2% atteso. Il paradosso è che l'inflazione core annua è scesa al 2,4%, minimo dal 2021, mentre quella headline resta al 3,4%: il mercato sta guardando la dinamica mensile e la fonte energetica, non il dato tendenziale. Ma l'energia spiega solo metà della storia. L'altra metà è di offerta di carta: il debito federale ha superato i 40mila miliardi di dollari, oltre 8.400 miliardi di titoli governativi vanno rinnovati da qui a fine anno e settembre si avvia a essere un mese record per le emissioni corporate investment grade, con Goldman Sachs che ha alzato la stima 2026 a 2.300 miliardi e le società legate all'intelligenza artificiale che hanno collocato oltre 1.500 miliardi di nuovo debito. Governo e imprese competono per gli stessi compratori nello stesso momento, e il Tesoro ha triplicato le operazioni di riacquisto senza ottenere l'effetto sperato: gli acquisti si sono rivelati inferiori alle attese e i rendimenti sono saliti comunque. Il trentennale, sopra il 5,36%, è ai massimi dal 2007 mentre il tre mesi sta al 4%: non è una curva che sconta crescita, è una curva che chiede un premio a termine per detenere duration, cioè che dubita della traiettoria fiscale e inflattiva.
Qui si capisce perché un decennale al 5% è un problema serio e non un numero tondo da titolo. Primo, il costo del debito: ogni cedola degli anni della politica monetaria a zero che scade viene rifinanziata a tassi triplicati, e con 8.400 miliardi in rotazione entro dicembre l'effetto sul conto interessi è meccanico e immediato. Secondo, il canale immobiliare: i tassi sui mutui sono già al massimo da oltre un anno e il commerciale si trova davanti a un muro di rifinanziamenti costruiti su ipotesi di valutazione che a questi livelli non reggono. Terzo, il canale azionario: il decennale è il tasso di sconto di ogni flusso di cassa futuro, e l'enorme capex sull'intelligenza artificiale finanziato a debito trasforma il tema che ha guidato i listini in una posizione sensibile ai tassi per via del credito, non più solo per via del multiplo. Non a caso la soglia del 4,8% era stata indicata da diversi strateghi come il punto oltre il quale il mercato obbligazionario comincia a creare problemi alle altre classi di attivo, e quella soglia è stata superata; da ING è arrivata l'osservazione che il passaggio sopra il 5% appare ormai inevitabile, mentre HSBC ha alzato la stima di fine 2026 al 4,65% parlando esplicitamente di un pavimento strutturalmente più alto sotto i tassi a lunga. Il rischio non è il 5% in sé, ma la sua permanenza.
Sulla Federal Reserve va aperta una parentesi, perché il quadro è più delicato del solito. Il tasso sui fed funds è fermo in area 3,50-3,75% dalla riunione del 29 luglio, decisa con un voto di 9 a 3 in cui tre membri hanno dissentito chiedendo un rialzo immediato. Il presidente Kevin Warsh ha scelto una linea di comunicazione atipica: non fornisce forward guidance, non presenta il proprio punto nel dot plot e a Jackson Hole ha ribadito che i dati estivi migliori del previsto non dimostravano un miglioramento della tendenza di fondo, ricordando che l'obiettivo di stabilità dei prezzi è uno solo e resta il 2%. Dopo il dato sull'inflazione di venerdì la probabilità implicita di un rialzo da 25 punti base alla riunione del 16 settembre è salita attorno al 90%, da circa il 70% precedente. La difficoltà vera è concettuale: uno shock energetico è uno shock di offerta, e la banca centrale può agire solo sulla domanda. Alzare i tassi non riapre uno stretto né rimette in funzione una raffineria; serve soltanto a impedire che l'aumento dei prezzi dell'energia si trasformi in aspettative di inflazione disancorate. È una scelta di credibilità che si paga in crescita, e il mercato obbligazionario sta prezzando entrambe le cose insieme — un Fed più restrittivo sulla parte breve e un premio a termine più alto sulla parte lunga.
Il tutto converge su un calendario politico compresso. Le elezioni di midterm si tengono il 3 novembre e l'amministrazione arriva al voto con la benzina sopra i 4,20 dollari al gallone, il diesel a livelli record, l'inflazione headline al 3,4% e i tassi sui mutui ai massimi dell'anno: sono esattamente le quattro variabili che i sondaggi indicano come decisive in un'elezione giocata sul costo della vita. Gli strumenti a disposizione per intervenire prima del voto sono pochi e lenti — la riserva strategica è scesa sotto i 300 milioni di barili, l'accordo venezuelano produrrà volumi significativi non prima del prossimo anno — e il canale che conta davvero, quello dei tassi, è nelle mani di una banca centrale che ha appena rivendicato la propria indipendenza a Jackson Hole. Il risultato del 3 novembre riapre poi la partita fiscale: un Congresso diviso significa paralisi sulla spesa, che nel breve toglie pressione alle emissioni ma nel medio riporta in scena i negoziati sul tetto del debito, cioè altra volatilità sulla parte lunga della curva.
Operativamente, finché il rendimento resta sopra 4,864% l'impostazione è di forza e il bersaglio strutturale è R3 a 5,226%, con il 5% tondo come primo ostacolo psicologico da assorbire e il picco del 2023 poco sopra. Un ritorno stabile sotto 4,864% aprirebbe invece il rientro nel canale di regressione verso l'area 4,78%-4,64%, dove passano rispettivamente la banda superiore e R1: sarebbe il segnale che il mercato ha creduto a una de-escalation o a una Fed meno aggressiva del previsto. Solo la perdita di R1 riporterebbe in gioco il pivot a 4,277%, che coincide con il valore di equilibrio stimato e resta lo scenario di normalizzazione completa, oggi non supportato da nulla di ciò che si vede sul grafico. Nel mezzo, l'ipotesi più realistica per le prossime settimane è un consolidamento nervoso tra 4,86% e 5,23% guidato dai titoli di stampa più che dai dati, con la riunione del 16 settembre come primo test immediato e il 3 novembre come vero spartiacque di regime.
I pivot Fibonacci confermano la lettura. Il minimo di marzo 2026 a 3,92% è arrivato in punta su S1 a 3,915%, coincidente con il limite inferiore del canale, e rappresenta la classica corsa alla qualità dello scoppio del conflitto: da lì il rendimento ha guadagnato oltre 105 punti base in sei mesi. Il prezzo ha superato R1 a 4,640% a luglio e ha ora violato R2 a 4,864%, lasciando come unico riferimento strutturale superiore R3 a 5,226%. Sotto, il pivot centrale a 4,277% è quasi settanta punti base più in basso e coincide quasi perfettamente con la retta di regressione: è lì che il mercato tornerebbe se il premio al rischio si sgonfiasse. Il momentum a 10 periodi segna 0,484%, ai massimi dell'intera finestra, mentre lo stocastico 9,6,3 è in ipercomprato con %K a 89,97 e %D a 89,69, ma senza ancora alcun incrocio negativo: a differenza del petrolio, qui la spinta non mostra segni di cedimento. L'ATR a 0,144% resta storicamente compresso rispetto al 2023-2024, ma l'ultima settimana ha prodotto un'escursione di 23 punti base, oltre una volta e mezza la media: la volatilità sta tornando proprio mentre il prezzo esce dal canale, combinazione che raramente si esaurisce in una settimana.
Il motivo di questo movimento è per gran parte lo stesso grafico del greggio letto da un'altra angolazione. I dati di agosto pubblicati la settimana scorsa hanno mostrato prezzi alla produzione in crescita dello 0,4% mensile, con il balzo energetico che comincia a trasferirsi su settori più ampi, e un CPI core in accelerazione allo 0,3% mensile contro lo 0,2% atteso. Il paradosso è che l'inflazione core annua è scesa al 2,4%, minimo dal 2021, mentre quella headline resta al 3,4%: il mercato sta guardando la dinamica mensile e la fonte energetica, non il dato tendenziale. Ma l'energia spiega solo metà della storia. L'altra metà è di offerta di carta: il debito federale ha superato i 40mila miliardi di dollari, oltre 8.400 miliardi di titoli governativi vanno rinnovati da qui a fine anno e settembre si avvia a essere un mese record per le emissioni corporate investment grade, con Goldman Sachs che ha alzato la stima 2026 a 2.300 miliardi e le società legate all'intelligenza artificiale che hanno collocato oltre 1.500 miliardi di nuovo debito. Governo e imprese competono per gli stessi compratori nello stesso momento, e il Tesoro ha triplicato le operazioni di riacquisto senza ottenere l'effetto sperato: gli acquisti si sono rivelati inferiori alle attese e i rendimenti sono saliti comunque. Il trentennale, sopra il 5,36%, è ai massimi dal 2007 mentre il tre mesi sta al 4%: non è una curva che sconta crescita, è una curva che chiede un premio a termine per detenere duration, cioè che dubita della traiettoria fiscale e inflattiva.
Qui si capisce perché un decennale al 5% è un problema serio e non un numero tondo da titolo. Primo, il costo del debito: ogni cedola degli anni della politica monetaria a zero che scade viene rifinanziata a tassi triplicati, e con 8.400 miliardi in rotazione entro dicembre l'effetto sul conto interessi è meccanico e immediato. Secondo, il canale immobiliare: i tassi sui mutui sono già al massimo da oltre un anno e il commerciale si trova davanti a un muro di rifinanziamenti costruiti su ipotesi di valutazione che a questi livelli non reggono. Terzo, il canale azionario: il decennale è il tasso di sconto di ogni flusso di cassa futuro, e l'enorme capex sull'intelligenza artificiale finanziato a debito trasforma il tema che ha guidato i listini in una posizione sensibile ai tassi per via del credito, non più solo per via del multiplo. Non a caso la soglia del 4,8% era stata indicata da diversi strateghi come il punto oltre il quale il mercato obbligazionario comincia a creare problemi alle altre classi di attivo, e quella soglia è stata superata; da ING è arrivata l'osservazione che il passaggio sopra il 5% appare ormai inevitabile, mentre HSBC ha alzato la stima di fine 2026 al 4,65% parlando esplicitamente di un pavimento strutturalmente più alto sotto i tassi a lunga. Il rischio non è il 5% in sé, ma la sua permanenza.
Sulla Federal Reserve va aperta una parentesi, perché il quadro è più delicato del solito. Il tasso sui fed funds è fermo in area 3,50-3,75% dalla riunione del 29 luglio, decisa con un voto di 9 a 3 in cui tre membri hanno dissentito chiedendo un rialzo immediato. Il presidente Kevin Warsh ha scelto una linea di comunicazione atipica: non fornisce forward guidance, non presenta il proprio punto nel dot plot e a Jackson Hole ha ribadito che i dati estivi migliori del previsto non dimostravano un miglioramento della tendenza di fondo, ricordando che l'obiettivo di stabilità dei prezzi è uno solo e resta il 2%. Dopo il dato sull'inflazione di venerdì la probabilità implicita di un rialzo da 25 punti base alla riunione del 16 settembre è salita attorno al 90%, da circa il 70% precedente. La difficoltà vera è concettuale: uno shock energetico è uno shock di offerta, e la banca centrale può agire solo sulla domanda. Alzare i tassi non riapre uno stretto né rimette in funzione una raffineria; serve soltanto a impedire che l'aumento dei prezzi dell'energia si trasformi in aspettative di inflazione disancorate. È una scelta di credibilità che si paga in crescita, e il mercato obbligazionario sta prezzando entrambe le cose insieme — un Fed più restrittivo sulla parte breve e un premio a termine più alto sulla parte lunga.
Il tutto converge su un calendario politico compresso. Le elezioni di midterm si tengono il 3 novembre e l'amministrazione arriva al voto con la benzina sopra i 4,20 dollari al gallone, il diesel a livelli record, l'inflazione headline al 3,4% e i tassi sui mutui ai massimi dell'anno: sono esattamente le quattro variabili che i sondaggi indicano come decisive in un'elezione giocata sul costo della vita. Gli strumenti a disposizione per intervenire prima del voto sono pochi e lenti — la riserva strategica è scesa sotto i 300 milioni di barili, l'accordo venezuelano produrrà volumi significativi non prima del prossimo anno — e il canale che conta davvero, quello dei tassi, è nelle mani di una banca centrale che ha appena rivendicato la propria indipendenza a Jackson Hole. Il risultato del 3 novembre riapre poi la partita fiscale: un Congresso diviso significa paralisi sulla spesa, che nel breve toglie pressione alle emissioni ma nel medio riporta in scena i negoziati sul tetto del debito, cioè altra volatilità sulla parte lunga della curva.
Operativamente, finché il rendimento resta sopra 4,864% l'impostazione è di forza e il bersaglio strutturale è R3 a 5,226%, con il 5% tondo come primo ostacolo psicologico da assorbire e il picco del 2023 poco sopra. Un ritorno stabile sotto 4,864% aprirebbe invece il rientro nel canale di regressione verso l'area 4,78%-4,64%, dove passano rispettivamente la banda superiore e R1: sarebbe il segnale che il mercato ha creduto a una de-escalation o a una Fed meno aggressiva del previsto. Solo la perdita di R1 riporterebbe in gioco il pivot a 4,277%, che coincide con il valore di equilibrio stimato e resta lo scenario di normalizzazione completa, oggi non supportato da nulla di ciò che si vede sul grafico. Nel mezzo, l'ipotesi più realistica per le prossime settimane è un consolidamento nervoso tra 4,86% e 5,23% guidato dai titoli di stampa più che dai dati, con la riunione del 16 settembre come primo test immediato e il 3 novembre come vero spartiacque di regime.

Giuseppe M. Pelle
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Giuseppe M. Pelle
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.