
La Reserva Federal de Estados Unidos presentó la semana pasada sus nuevas perspectivas de política monetaria. Una Fed dirigida por Kevin Warsh que seguirá siendo, en gran medida, «data dependent», dada la todavía elevada incertidumbre geopolítica.
A menudo hacemos referencia a los tipos de interés del mercado de bonos estadounidense para medir correctamente el aumento del coste de financiación para el Estado y las empresas.
Pero ¿cómo podemos evaluar correctamente el impacto que esto puede tener sobre el crédito hipotecario de los particulares estadounidenses?
Aquí está mi respuesta: deben seguir un tipo de interés muy específico que se encuentra en TradingView. Se trata del tipo hipotecario a 30 años, que es la referencia para medir el impacto del aumento de los tipos a largo plazo sobre el coste de la financiación inmobiliaria. La correlación entre este tipo y los rendimientos de largo plazo estadounidenses es elevada.
El tipo que hay que vigilar en TradingView es MORTGAGE30US, la serie de Freddie Mac correspondiente al tipo medio de una hipoteca fija a 30 años en Estados Unidos. Esta estadística se publica semanalmente en el marco del Primary Mortgage Market Survey (PMMS).
¿Por qué es tan importante? Porque permite pasar del mercado de bonos al coste real de la financiación hipotecaria para los hogares estadounidenses. Cuando suben los tipos a largo plazo, el coste de las nuevas hipotecas también tiende a aumentar. Esto reduce mecánicamente la capacidad de endeudamiento de los hogares y puede pesar sobre la demanda inmobiliaria.
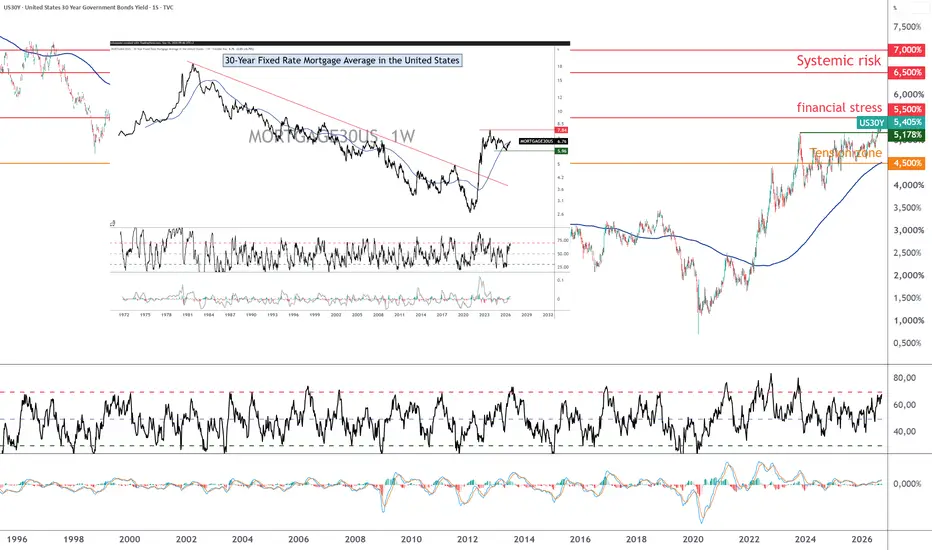
El gráfico siguiente muestra el tipo de interés de referencia para el crédito hipotecario en Estados Unidos. Se trata del tipo hipotecario a 30 años y su ticker en TradingView es MORTGAGE30US. Este tipo es fundamental para observar la presión que el aumento de los rendimientos de los bonos estadounidenses ejerce sobre el mercado inmobiliario de EE. UU.

Sin embargo, es necesario hacer una precisión importante: contrariamente a una idea extendida, el tipo hipotecario a 30 años no está directamente indexado al Treasury estadounidense a 30 años. Su relación estadística ha sido históricamente especialmente fuerte con el Treasury estadounidense a 10 años. Freddie Mac señala que los tipos hipotecarios suelen evolucionar en línea con los rendimientos de los Treasuries y documenta una estrecha relación entre el Treasury a 10 años y el tipo hipotecario a 30 años.
Por tanto, hay que vigilar simultáneamente US10Y y MORTGAGE30US. El primero permite comprender la presión ejercida por el mercado de bonos, mientras que el segundo mide cómo se traslada esa presión al coste de la financiación inmobiliaria.
Y precisamente este segundo indicador permite medir una consecuencia muy concreta del aumento de los tipos a largo plazo: su impacto sobre el poder adquisitivo inmobiliario de los hogares estadounidenses.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
A menudo hacemos referencia a los tipos de interés del mercado de bonos estadounidense para medir correctamente el aumento del coste de financiación para el Estado y las empresas.
Pero ¿cómo podemos evaluar correctamente el impacto que esto puede tener sobre el crédito hipotecario de los particulares estadounidenses?
Aquí está mi respuesta: deben seguir un tipo de interés muy específico que se encuentra en TradingView. Se trata del tipo hipotecario a 30 años, que es la referencia para medir el impacto del aumento de los tipos a largo plazo sobre el coste de la financiación inmobiliaria. La correlación entre este tipo y los rendimientos de largo plazo estadounidenses es elevada.
El tipo que hay que vigilar en TradingView es MORTGAGE30US, la serie de Freddie Mac correspondiente al tipo medio de una hipoteca fija a 30 años en Estados Unidos. Esta estadística se publica semanalmente en el marco del Primary Mortgage Market Survey (PMMS).
¿Por qué es tan importante? Porque permite pasar del mercado de bonos al coste real de la financiación hipotecaria para los hogares estadounidenses. Cuando suben los tipos a largo plazo, el coste de las nuevas hipotecas también tiende a aumentar. Esto reduce mecánicamente la capacidad de endeudamiento de los hogares y puede pesar sobre la demanda inmobiliaria.
El gráfico siguiente muestra el tipo de interés de referencia para el crédito hipotecario en Estados Unidos. Se trata del tipo hipotecario a 30 años y su ticker en TradingView es MORTGAGE30US. Este tipo es fundamental para observar la presión que el aumento de los rendimientos de los bonos estadounidenses ejerce sobre el mercado inmobiliario de EE. UU.
Sin embargo, es necesario hacer una precisión importante: contrariamente a una idea extendida, el tipo hipotecario a 30 años no está directamente indexado al Treasury estadounidense a 30 años. Su relación estadística ha sido históricamente especialmente fuerte con el Treasury estadounidense a 10 años. Freddie Mac señala que los tipos hipotecarios suelen evolucionar en línea con los rendimientos de los Treasuries y documenta una estrecha relación entre el Treasury a 10 años y el tipo hipotecario a 30 años.
Por tanto, hay que vigilar simultáneamente US10Y y MORTGAGE30US. El primero permite comprender la presión ejercida por el mercado de bonos, mientras que el segundo mide cómo se traslada esa presión al coste de la financiación inmobiliaria.
Y precisamente este segundo indicador permite medir una consecuencia muy concreta del aumento de los tipos a largo plazo: su impacto sobre el poder adquisitivo inmobiliario de los hogares estadounidenses.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.