
Hallo Trader,
für kommende Woche kann ich nur sagen - puh - da braucht es wohl eine Glaskugel. Wir haben extrem viel unsichere Faktoren....
📊 Fundamentaler Ausblick KW44 (26.10. – 31.10.2026)
KW44 dürfte eine der wichtigsten Makro-Wochen des Monats werden. Gleich mehrere große Zentralbanken entscheiden über ihre Geldpolitik, während mit dem US-PCE-Preisindex und dem ersten US-BIP für Q3 genau jene Daten veröffentlicht werden, die für den weiteren Kurs der FED entscheidend sind.
Zusätzlich kommt nun aber ein neuer Unsicherheitsfaktor hinzu: die geopolitische Lage rund um Iran und der starke Anstieg des Ölpreises. Am Freitag stieg Brent auf über 116–117 USD je Barrel, nachdem am Markt zunehmend auf eine mögliche neue US-Operation gegen Iran am Wochenende spekuliert wurde. InvestingLive betonte dabei ausdrücklich, dass es sich bislang um Spekulationen handelt. Gleichzeitig erklärte US-Präsident Trump am Freitag, die USA könnten eine weitere Operation gegen Iran durchführen.
Damit startet KW44 nicht nur als FED-Woche, sondern möglicherweise auch mit einer erhöhten geopolitischen Risikoprämie.
Die Auswirkungen wären fundamental erheblich. Sollte es tatsächlich zu einer weiteren Eskalation kommen oder sollte Iran mit Angriffen auf Energieinfrastruktur beziehungsweise den Schiffsverkehr im Persischen Golf reagieren, könnte der Ölpreis weiter steigen. Berichte der vergangenen Tage verweisen ausdrücklich auf Risiken für Energieanlagen und den Schiffsverkehr rund um die Straße von Hormus.
Gerade für die FED wäre das problematisch. Höhere Ölpreise wirken über Benzin, Transport- und Produktionskosten inflationsfördernd und treffen auf eine Situation, in der die US-Inflation ohnehin noch klar oberhalb des 2%-Ziels liegt.
Damit verschärft sich der bestehende Zielkonflikt der US-Notenbank nochmals: Der Arbeitsmarkt zeigt erste Bremsspuren, gleichzeitig bleiben Inflation und nun möglicherweise auch Energiepreise hoch.
🇺🇸Der erste große Höhepunkt folgt am Mittwochabend mit der FED-Zinsentscheidung.
Die FOMC-Sitzung findet offiziell am 28. Oktober statt. Die Entscheidung wird um 19:00 Uhr deutscher Zeit veröffentlicht, gefolgt von der Pressekonferenz um 19:30 Uhr.
Der Markt erwartet laut Wirtschaftskalender aktuell einen unveränderten Leitzins von 4,00 %. Damit dürfte weniger die eigentliche Entscheidung als vielmehr der Ton von FED-Chef Kevin Warsh entscheidend sein.
Sollte Warsh erneut klar auf die Inflationsrisiken hinweisen und dabei zusätzlich die Entwicklung der Energiepreise thematisieren, könnten die Märkte eine länger restriktive Geldpolitik einpreisen. Das würde tendenziell US-Dollar und Anleiherenditen unterstützen, während Nasdaq und andere Growth-Aktien Gegenwind bekommen könnten.
Eine Eskalation im Nahen Osten würde dieses Szenario nochmals verstärken: höherer Ölpreis → höheres Inflationsrisiko → weniger Spielraum für eine dovishere FED.
Sollte sich die Lage rund um Iran dagegen beruhigen und der Ölpreis einen Teil seiner Risikoprämie wieder abgeben, würde dies zumindest etwas Inflationsdruck aus dem Markt nehmen.
🇺🇸Der zweite Schlüsseltermin folgt am Donnerstag um 13:30 Uhr mit dem US-PCE-Kernpreisindex und dem ersten US-BIP für Q3.
Beim PCE-Kernpreisindex erwartet der Wirtschaftskalender einen monatlichen Anstieg von 0,3 %, nach zuvor 0,2 %. Die Jahresrate liegt aktuell bei rund 3,0 %.
Gerade nach dem jüngsten Ölpreissprung dürfte der Markt besonders sensibel auf die Inflationsdaten reagieren. Ein höherer PCE würde die hawkishe Argumentation der FED zusätzlich bestätigen. Fällt der PCE hingegen überraschend schwach aus, könnte dies zumindest teilweise gegen die neuen Energiepreisrisiken wirken.
Parallel dazu wird das US-BIP für das dritte Quartal veröffentlicht. Erwartet wird ein annualisiertes Wachstum von rund 3,0 %.
Sollte die US-Wirtschaft tatsächlich nahe 3 % wachsen, während Inflation und Ölpreise erhöht bleiben, hätte die FED wenig Grund, schnell auf einen lockereren Kurs umzuschwenken.
Damit ergibt sich für Donnerstag eine besonders wichtige Kombination:
➡️ Robustes BIP + hoher PCE + steigender Ölpreis
= sehr hawkishes Gesamtbild.
➡️ Schwächeres BIP + niedriger PCE + fallender Ölpreis
= deutlich mehr Argumente für eine Zinspause.
Auch die EZB steht am Donnerstag im Mittelpunkt. Um 14:15 Uhr entscheidet sie über die Leitzinsen, gefolgt von der Pressekonferenz um 14:45 Uhr.
Der Markt erwartet aktuell unveränderte Zinssätze. Die Einlagefazilität soll bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 % bleiben.
Auch für die EZB spielt der Ölpreis eine wichtige Rolle. Europa ist besonders sensibel gegenüber höheren Energiepreisen. Sollte sich die Iran-Krise verschärfen, könnte sich der Inflationsausblick der Eurozone erneut verschlechtern und Christine Lagarde müsste eine vorsichtigere Linie gegenüber weiteren Lockerungen vertreten.
Bereits am Mittwoch stehen zudem die Zinsentscheidungen der Reserve Bank of New Zealand und der Bank of Canada auf dem Kalender. Damit liefert KW44 insgesamt ein außergewöhnlich dichtes Zentralbankprogramm.
Zum Wochenausklang folgt am Freitag die Bank of Japan. Gleichzeitig werden deutsche Arbeitsmarkt-, BIP- und Inflationsdaten veröffentlicht.
Besonders interessant wird dabei das deutsche BIP für Q3. Es dürfte zeigen, ob sich die zuletzt bessere Stimmung in der deutschen Wirtschaft auch in tatsächlichem Wachstum niederschlägt.
Die wichtigsten Termine der KW44:
🔹 Montag 10:00 Uhr – ifo-Geschäftsklima Deutschland🇩🇪
🔹 Dienstag 15:00 Uhr – US-Verbrauchervertrauen🇺🇸
🔹 Dienstag 15:00 Uhr – Verkäufe neuer Häuser USA🇺🇸
🔹 Mittwoch 02:00 Uhr – RBNZ-Zinsentscheidung 🇦🇺
🔹 Mittwoch 14:45 Uhr – Bank of Canada Zinsentscheidung 🇨🇦
⭐️ Mittwoch 19:00 Uhr – FED-Zinsentscheidung 🇺🇸
⭐️ Mittwoch 19:30 Uhr – Pressekonferenz der FED 🇺🇸
⭐️ Donnerstag 13:30 Uhr – US PCE-Kernpreisindex 🇺🇸
⭐️ Donnerstag 13:30 Uhr – US BIP Q3 🇺🇸
🔹 Donnerstag 14:15 Uhr – EZB-Zinsentscheidung 🇪🇺
🔹 Donnerstag 14:45 Uhr – EZB-Pressekonferenz 🇪🇺
🔹 Freitag 04:00 Uhr – Bank of Japan Zinsentscheidung 🇯🇵
🔹 Freitag 09:55 Uhr – Deutscher Arbeitsmarkt 🇩🇪
🔹 Freitag 10:00 Uhr – Deutsches BIP Q3 🇩🇪
🔹 Freitag 14:00 Uhr – Verbraucherpreise Deutschland 🇩🇪
Fazit: KW44 besitzt gleich mehrere potenzielle Markttreiber. Neben FED, PCE, US-BIP und EZB muss nun auch die geopolitische Entwicklung rund um Iran und den Ölmarkt berücksichtigt werden.
Der Ölpreis ist am Freitag bereits deutlich angesprungen, weil der Markt eine mögliche weitere US-Operation einpreist. Noch ist eine solche Aktion nicht bestätigt, die Risikoprämie ist jedoch real: Brent stieg über 116 USD und erreichte im weiteren Handel sogar mehr als 117 USD.
Damit entstehen für die kommende Woche drei entscheidende Szenarien:
➡️ Iran-Eskalation + Öl weiter hoch + PCE stark:
Inflationsrisiken nehmen deutlich zu. Die FED dürfte hawkish bleiben, Renditen und USD könnten steigen, während Growth-Aktien stärker unter Druck geraten.
➡️ Keine Eskalation + PCE moderat + BIP solide:
Der Markt könnte sich wieder stärker auf die normale FED-Debatte konzentrieren. Eine Zinspause wäre weiter möglich, ohne dass unmittelbar Rezessionsängste entstehen.
➡️ Öl fällt + PCE schwach + BIP enttäuscht:
Deutlich dovisheres Szenario. Renditen und USD könnten fallen, während Nasdaq und Gold Unterstützung erhalten.
Besonders spannend ist dabei Gold: Eine geopolitische Eskalation würde grundsätzlich Safe-Haven-Nachfrage erzeugen. Gleichzeitig könnten steigende Ölpreise aber Inflation und Renditen nach oben treiben – was wiederum gegen Gold wirken kann.
Damit liegen die wichtigsten Volatilitätsfenster in KW44 nicht mehr ausschließlich am Mittwochabend und Donnerstagmittag. Sollte es am Wochenende tatsächlich neue Entwicklungen rund um Iran geben, könnte bereits die Markteröffnung am Montag äußerst volatil ausfallen.
Und wem das nicht reicht - wir sind mitten in der Earnings Season. Kommende Woche veröffentlichen z.b. Schwergewichte wie Amazon, Microsoft oder Alphabet ihre Zahlen. Wenn es hier Enttäuschungen gäbe, wäre das ein weiterer belastender Faktor
_______________________
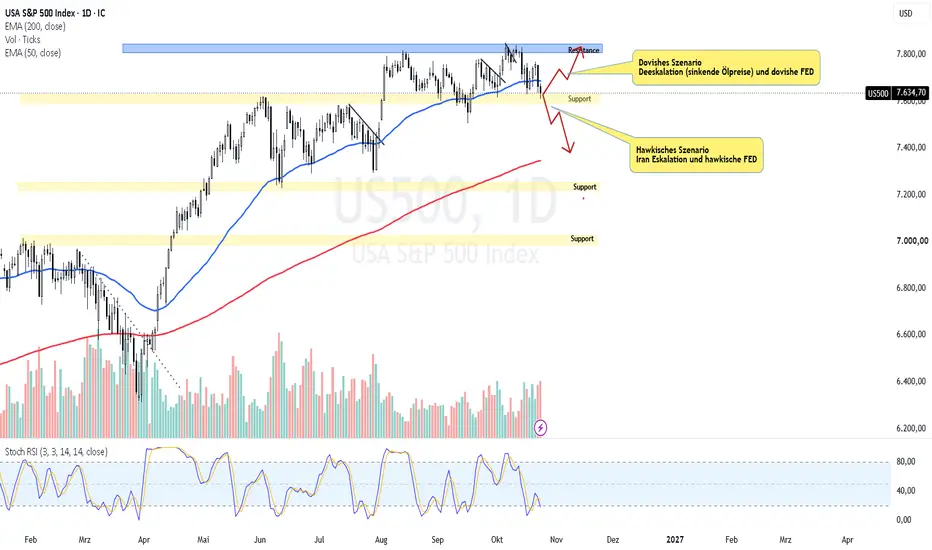
Chart SP500🇺🇸
Ich bin ehrlich - wir haben dermaßen viele Unbekannte, dass eine Vorhersage nahzu unmöglich ist. Man kann sich nur auf die jeweiligen Szenarien vorbereiten und dann handeln. Wenn ich nun "tippen" müsste, ist für mich ein weiterer Abwärtsmove wahrscheinlicher, als der Rebound am Support. Gerade die hohen Ölpreise sprechen eher dafür, dass wir weiter ein großes Inflationsthema haben.
Ansonsten ist flat in der kommenden Woche auch nicht die schlechteste Position, die man haben kann....
Widerstände
- Zone ums ATH
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading
für kommende Woche kann ich nur sagen - puh - da braucht es wohl eine Glaskugel. Wir haben extrem viel unsichere Faktoren....
📊 Fundamentaler Ausblick KW44 (26.10. – 31.10.2026)
KW44 dürfte eine der wichtigsten Makro-Wochen des Monats werden. Gleich mehrere große Zentralbanken entscheiden über ihre Geldpolitik, während mit dem US-PCE-Preisindex und dem ersten US-BIP für Q3 genau jene Daten veröffentlicht werden, die für den weiteren Kurs der FED entscheidend sind.
Zusätzlich kommt nun aber ein neuer Unsicherheitsfaktor hinzu: die geopolitische Lage rund um Iran und der starke Anstieg des Ölpreises. Am Freitag stieg Brent auf über 116–117 USD je Barrel, nachdem am Markt zunehmend auf eine mögliche neue US-Operation gegen Iran am Wochenende spekuliert wurde. InvestingLive betonte dabei ausdrücklich, dass es sich bislang um Spekulationen handelt. Gleichzeitig erklärte US-Präsident Trump am Freitag, die USA könnten eine weitere Operation gegen Iran durchführen.
Damit startet KW44 nicht nur als FED-Woche, sondern möglicherweise auch mit einer erhöhten geopolitischen Risikoprämie.
Die Auswirkungen wären fundamental erheblich. Sollte es tatsächlich zu einer weiteren Eskalation kommen oder sollte Iran mit Angriffen auf Energieinfrastruktur beziehungsweise den Schiffsverkehr im Persischen Golf reagieren, könnte der Ölpreis weiter steigen. Berichte der vergangenen Tage verweisen ausdrücklich auf Risiken für Energieanlagen und den Schiffsverkehr rund um die Straße von Hormus.
Gerade für die FED wäre das problematisch. Höhere Ölpreise wirken über Benzin, Transport- und Produktionskosten inflationsfördernd und treffen auf eine Situation, in der die US-Inflation ohnehin noch klar oberhalb des 2%-Ziels liegt.
Damit verschärft sich der bestehende Zielkonflikt der US-Notenbank nochmals: Der Arbeitsmarkt zeigt erste Bremsspuren, gleichzeitig bleiben Inflation und nun möglicherweise auch Energiepreise hoch.
🇺🇸Der erste große Höhepunkt folgt am Mittwochabend mit der FED-Zinsentscheidung.
Die FOMC-Sitzung findet offiziell am 28. Oktober statt. Die Entscheidung wird um 19:00 Uhr deutscher Zeit veröffentlicht, gefolgt von der Pressekonferenz um 19:30 Uhr.
Der Markt erwartet laut Wirtschaftskalender aktuell einen unveränderten Leitzins von 4,00 %. Damit dürfte weniger die eigentliche Entscheidung als vielmehr der Ton von FED-Chef Kevin Warsh entscheidend sein.
Sollte Warsh erneut klar auf die Inflationsrisiken hinweisen und dabei zusätzlich die Entwicklung der Energiepreise thematisieren, könnten die Märkte eine länger restriktive Geldpolitik einpreisen. Das würde tendenziell US-Dollar und Anleiherenditen unterstützen, während Nasdaq und andere Growth-Aktien Gegenwind bekommen könnten.
Eine Eskalation im Nahen Osten würde dieses Szenario nochmals verstärken: höherer Ölpreis → höheres Inflationsrisiko → weniger Spielraum für eine dovishere FED.
Sollte sich die Lage rund um Iran dagegen beruhigen und der Ölpreis einen Teil seiner Risikoprämie wieder abgeben, würde dies zumindest etwas Inflationsdruck aus dem Markt nehmen.
🇺🇸Der zweite Schlüsseltermin folgt am Donnerstag um 13:30 Uhr mit dem US-PCE-Kernpreisindex und dem ersten US-BIP für Q3.
Beim PCE-Kernpreisindex erwartet der Wirtschaftskalender einen monatlichen Anstieg von 0,3 %, nach zuvor 0,2 %. Die Jahresrate liegt aktuell bei rund 3,0 %.
Gerade nach dem jüngsten Ölpreissprung dürfte der Markt besonders sensibel auf die Inflationsdaten reagieren. Ein höherer PCE würde die hawkishe Argumentation der FED zusätzlich bestätigen. Fällt der PCE hingegen überraschend schwach aus, könnte dies zumindest teilweise gegen die neuen Energiepreisrisiken wirken.
Parallel dazu wird das US-BIP für das dritte Quartal veröffentlicht. Erwartet wird ein annualisiertes Wachstum von rund 3,0 %.
Sollte die US-Wirtschaft tatsächlich nahe 3 % wachsen, während Inflation und Ölpreise erhöht bleiben, hätte die FED wenig Grund, schnell auf einen lockereren Kurs umzuschwenken.
Damit ergibt sich für Donnerstag eine besonders wichtige Kombination:
➡️ Robustes BIP + hoher PCE + steigender Ölpreis
= sehr hawkishes Gesamtbild.
➡️ Schwächeres BIP + niedriger PCE + fallender Ölpreis
= deutlich mehr Argumente für eine Zinspause.
Auch die EZB steht am Donnerstag im Mittelpunkt. Um 14:15 Uhr entscheidet sie über die Leitzinsen, gefolgt von der Pressekonferenz um 14:45 Uhr.
Der Markt erwartet aktuell unveränderte Zinssätze. Die Einlagefazilität soll bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 % bleiben.
Auch für die EZB spielt der Ölpreis eine wichtige Rolle. Europa ist besonders sensibel gegenüber höheren Energiepreisen. Sollte sich die Iran-Krise verschärfen, könnte sich der Inflationsausblick der Eurozone erneut verschlechtern und Christine Lagarde müsste eine vorsichtigere Linie gegenüber weiteren Lockerungen vertreten.
Bereits am Mittwoch stehen zudem die Zinsentscheidungen der Reserve Bank of New Zealand und der Bank of Canada auf dem Kalender. Damit liefert KW44 insgesamt ein außergewöhnlich dichtes Zentralbankprogramm.
Zum Wochenausklang folgt am Freitag die Bank of Japan. Gleichzeitig werden deutsche Arbeitsmarkt-, BIP- und Inflationsdaten veröffentlicht.
Besonders interessant wird dabei das deutsche BIP für Q3. Es dürfte zeigen, ob sich die zuletzt bessere Stimmung in der deutschen Wirtschaft auch in tatsächlichem Wachstum niederschlägt.
Die wichtigsten Termine der KW44:
🔹 Montag 10:00 Uhr – ifo-Geschäftsklima Deutschland🇩🇪
🔹 Dienstag 15:00 Uhr – US-Verbrauchervertrauen🇺🇸
🔹 Dienstag 15:00 Uhr – Verkäufe neuer Häuser USA🇺🇸
🔹 Mittwoch 02:00 Uhr – RBNZ-Zinsentscheidung 🇦🇺
🔹 Mittwoch 14:45 Uhr – Bank of Canada Zinsentscheidung 🇨🇦
⭐️ Mittwoch 19:00 Uhr – FED-Zinsentscheidung 🇺🇸
⭐️ Mittwoch 19:30 Uhr – Pressekonferenz der FED 🇺🇸
⭐️ Donnerstag 13:30 Uhr – US PCE-Kernpreisindex 🇺🇸
⭐️ Donnerstag 13:30 Uhr – US BIP Q3 🇺🇸
🔹 Donnerstag 14:15 Uhr – EZB-Zinsentscheidung 🇪🇺
🔹 Donnerstag 14:45 Uhr – EZB-Pressekonferenz 🇪🇺
🔹 Freitag 04:00 Uhr – Bank of Japan Zinsentscheidung 🇯🇵
🔹 Freitag 09:55 Uhr – Deutscher Arbeitsmarkt 🇩🇪
🔹 Freitag 10:00 Uhr – Deutsches BIP Q3 🇩🇪
🔹 Freitag 14:00 Uhr – Verbraucherpreise Deutschland 🇩🇪
Fazit: KW44 besitzt gleich mehrere potenzielle Markttreiber. Neben FED, PCE, US-BIP und EZB muss nun auch die geopolitische Entwicklung rund um Iran und den Ölmarkt berücksichtigt werden.
Der Ölpreis ist am Freitag bereits deutlich angesprungen, weil der Markt eine mögliche weitere US-Operation einpreist. Noch ist eine solche Aktion nicht bestätigt, die Risikoprämie ist jedoch real: Brent stieg über 116 USD und erreichte im weiteren Handel sogar mehr als 117 USD.
Damit entstehen für die kommende Woche drei entscheidende Szenarien:
➡️ Iran-Eskalation + Öl weiter hoch + PCE stark:
Inflationsrisiken nehmen deutlich zu. Die FED dürfte hawkish bleiben, Renditen und USD könnten steigen, während Growth-Aktien stärker unter Druck geraten.
➡️ Keine Eskalation + PCE moderat + BIP solide:
Der Markt könnte sich wieder stärker auf die normale FED-Debatte konzentrieren. Eine Zinspause wäre weiter möglich, ohne dass unmittelbar Rezessionsängste entstehen.
➡️ Öl fällt + PCE schwach + BIP enttäuscht:
Deutlich dovisheres Szenario. Renditen und USD könnten fallen, während Nasdaq und Gold Unterstützung erhalten.
Besonders spannend ist dabei Gold: Eine geopolitische Eskalation würde grundsätzlich Safe-Haven-Nachfrage erzeugen. Gleichzeitig könnten steigende Ölpreise aber Inflation und Renditen nach oben treiben – was wiederum gegen Gold wirken kann.
Damit liegen die wichtigsten Volatilitätsfenster in KW44 nicht mehr ausschließlich am Mittwochabend und Donnerstagmittag. Sollte es am Wochenende tatsächlich neue Entwicklungen rund um Iran geben, könnte bereits die Markteröffnung am Montag äußerst volatil ausfallen.
Und wem das nicht reicht - wir sind mitten in der Earnings Season. Kommende Woche veröffentlichen z.b. Schwergewichte wie Amazon, Microsoft oder Alphabet ihre Zahlen. Wenn es hier Enttäuschungen gäbe, wäre das ein weiterer belastender Faktor
_______________________
Chart SP500🇺🇸
Ich bin ehrlich - wir haben dermaßen viele Unbekannte, dass eine Vorhersage nahzu unmöglich ist. Man kann sich nur auf die jeweiligen Szenarien vorbereiten und dann handeln. Wenn ich nun "tippen" müsste, ist für mich ein weiterer Abwärtsmove wahrscheinlicher, als der Rebound am Support. Gerade die hohen Ölpreise sprechen eher dafür, dass wir weiter ein großes Inflationsthema haben.
Ansonsten ist flat in der kommenden Woche auch nicht die schlechteste Position, die man haben kann....
Widerstände
- Zone ums ATH
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading

📈 Kostenfreier Telegramchannel: t.me/PimpYourTradingTradingroom
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
📈 Kostenfreier Telegramchannel: t.me/PimpYourTradingTradingroom
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.