
1. Wirtschaftliche These
Der ursprüngliche Anstieg des Ölpreises wurde hauptsächlich durch einen geopolitischen Angebotsschock ausgelöst.
Meine bearishe These konzentriert sich jedoch auf die wirtschaftlichen Folgen dieses Schocks.
Höhere Ölpreise steigern Transport-, Produktions- und Konsumkosten. Dadurch bleibt die Inflation erhöht, während gleichzeitig Unternehmen, Haushalte und die allgemeine wirtschaftliche Aktivität belastet werden.
Mein Basisszenario beinhaltet:
Die Weltbank erwartet derzeit eine deutliche Verlangsamung des globalen Wachstums im Jahr 2026. Der Energiepreisschock und seine wirtschaftlichen Folgen spielen dabei eine zentrale Rolle.
worldbank.org/en/news/press-release/2026/06/11/middle-east-conflict-sends-global-growth-to-lowest-rate-since-2009-outside-of-recessions
Dadurch entsteht ein paradoxes Umfeld für Öl:
2. Zentralbank-These
Mehrere große Zentralbanken befinden sich derzeit in einem zunehmend schwierigen geldpolitischen Zielkonflikt.
Der Energiepreisschock hält die Inflation in vielen Volkswirtschaften oberhalb der jeweiligen Zielwerte und begrenzt damit den Spielraum für eine aggressive Lockerung der Geldpolitik.
Gleichzeitig zeigen einzelne Arbeitsmärkte, Unternehmen und binnenwirtschaftliche Nachfragekomponenten bereits Anzeichen einer Abschwächung.
Die Ausgangslage ist dabei nicht in jedem Land identisch. Während sich die US-Wirtschaft und der Euroraum bislang noch relativ widerstandsfähig zeigen, sind die wirtschaftlichen Belastungen in Großbritannien und Australien bereits deutlicher sichtbar.
Bank of England
Die britische Inflation liegt bei 3,1 % und dürfte weiter steigen, wenn sich die höheren Energiepreise zunehmend innerhalb der Wirtschaft ausbreiten.
Gleichzeitig bleibt der Arbeitsmarkt schwach, während erhöhte Finanzierungskosten Haushalte und Unternehmen belasten.
Die Bank of England hielt den Leitzins bei 3,75 %. Drei Mitglieder stimmten jedoch bereits für eine weitere Erhöhung auf 4 %.
bankofengland.co.uk/monetary-policy-summary-and-minutes/2026/september-2026
Reserve Bank of Australia
Die RBA stellt fest, dass die Inflation weiterhin zu hoch ist, während sich das Konsumwachstum verlangsamt und die Bedingungen am Arbeitsmarkt schwächer geworden sind.
Nach drei Zinserhöhungen im Jahr 2026 ist die australische Geldpolitik bereits restriktiv. Weitere Zinserhöhungen werden dennoch nicht ausgeschlossen, falls die Inflationsrisiken erneut zunehmen.
rba.gov.au/media-releases/2026/mr-26-19.html
Europäische Zentralbank
Die EZB erhöhte ihre drei Leitzinsen um jeweils 25 Basispunkte.
Die Inflation liegt bei 3,3 % und wird wesentlich durch den Energiepreisschock beeinflusst. Gleichzeitig warnt die EZB vor Abwärtsrisiken für Konsum, Investitionen und Wirtschaftswachstum.
Die Wirtschaft und der Arbeitsmarkt im Euroraum zeigen sich bislang noch relativ widerstandsfähig. Höhere Finanzierungskosten erhöhen jedoch den Druck auf die zukünftige wirtschaftliche Aktivität.
ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
Bank of Canada
Die kanadische Inflation liegt hauptsächlich aufgrund der gestiegenen Benzinpreise bei ungefähr 3 %.
Die Nachfrage nach Arbeitskräften bleibt gedämpft, innerhalb der Wirtschaft bestehen weiterhin überschüssige Kapazitäten und die Unsicherheit hinsichtlich des zukünftigen Wachstums hat zugenommen.
Die Bank of Canada hielt den Leitzins bei 2,25 %, beobachtet jedoch weiterhin das Risiko, dass sich die höheren Energiekosten auf andere Bereiche der Inflation übertragen.
bankofcanada.ca/2026/09/fad-press-release-2026-09-02/
Federal Reserve
Die Federal Reserve erhöhte ihren Zielkorridor um 25 Basispunkte auf 3,75 bis 4,00 %, weil die Inflation weiterhin erhöht ist.
Im Gegensatz zu einigen anderen Volkswirtschaften beschreibt die Fed die US-Wirtschaft und den amerikanischen Arbeitsmarkt noch als relativ solide.
Die zusätzliche Zinserhöhung verschärft dennoch die globalen Finanzierungsbedingungen und kann über einen stärkeren Dollar, höhere Kapitalkosten und eine geringere internationale Liquidität zusätzlichen Druck auf andere Volkswirtschaften ausüben.
federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
Der übergeordnete Konflikt
Die Zentralbanken müssen zunehmend zwischen zwei Risiken abwägen:
Sollten die Zinsen länger erhöht bleiben oder weiter steigen, um indirekte und sekundäre Inflationseffekte des Ölpreisschocks zu verhindern, werden die Finanzierungskosten Haushalte und Unternehmen zusätzlich belasten.
Höhere Zinsen belasten:
Dadurch entsteht folgende makroökonomische Kausalkette:
Die erste Phase eines Ölpreisschocks ist bullish, weil der Markt hauptsächlich auf das begrenzte Angebot reagiert.
Die spätere Phase kann deutlich bearish werden, sobald die wirtschaftlichen Schäden und die daraus resultierende Nachfragezerstörung zum dominierenden Faktor werden.
Der ursprüngliche Ölpreisschock erzeugt Inflation.
Die geldpolitische Reaktion reduziert die Nachfrage.
Sobald sich die globale Wirtschaftsaktivität deutlich abschwächt, kann derselbe Prozess, der den Ölpreis ursprünglich nach oben getrieben hat, letztlich einen aggressiven Rückgang der Ölnachfrage und des Ölpreises verursachen.
3. Historische Vergleiche
Die Zeit nach den Ölkrisen
Ein vergleichbarer Mechanismus entwickelte sich nach den Ölkrisen der späten 1970er- und frühen 1980er-Jahre.

Der Ölpreis stieg zunächst aufgrund von Angebotsausfällen und geopolitischer Unsicherheit. Die Inflation beschleunigte sich und die Federal Reserve reagierte mit einer extrem restriktiven Geldpolitik.
Die darauffolgenden Rezessionen schwächten den weltweiten Ölverbrauch. Gleichzeitig führten die hohen Preise zu einer höheren Energieeffizienz und zusätzlicher Förderung außerhalb der OPEC.
Mitte der 1980er-Jahre hatte sich das Marktumfeld von einer Angebotsknappheit in Richtung Überangebot und unzureichender Nachfrage verschoben.
Zwischen September 1987 und November 1988 kam es zu einem weiteren deutlichen Rückgang des Ölpreises. Schwache wirtschaftliche Aktivität und Probleme mit der Produktionsdisziplin innerhalb der OPEC belasteten den Markt zusätzlich.
Die wirtschaftliche Abschwächung von 2000 bis 2001
Ein vergleichbares Grundprinzip zeigte sich während der wirtschaftlichen Abschwächung von 2000 bis 2001.

Der Ölpreis hatte bereits vor September 2001 begonnen zu fallen, weil sich die wirtschaftliche Aktivität und die Nachfrage abschwächten.
Die Ereignisse im September beschleunigten eine Entwicklung, die bereits vorher begonnen hatte.
Die globale Finanzkrise 2008

Das aggressivste Beispiel war die globale Finanzkrise 2008.
Der Ölpreis notierte zunächst oberhalb von 140 Dollar, während sich das Finanzsystem und die Weltwirtschaft bereits deutlich verschlechterten.
Sobald sich der Fokus des Marktes von Inflation und Knappheit in Richtung Rezession und kollabierender Nachfrage verschob, kam es zu einer extremen Neubewertung.
COVID
COVID stellte eine noch aggressivere Form der Nachfragezerstörung dar.

Die damaligen Umstände waren wesentlich extremer. Das zugrunde liegende Prinzip war jedoch ähnlich:
4. Positionierung
Die aktuelle CoT-Struktur weist Ähnlichkeiten mit dem Positionierungsverhalten während des Rückgangs von 2008 auf.

Dadurch entsteht eine anfällige Positionierungsstruktur.
Sollte sich das wirtschaftliche Umfeld weiter verschlechtern und der Preis meine makroökonomische These bestätigen, könnte der Abbau spekulativer Long-Positionen den Rückgang zusätzlich beschleunigen.
Die CoT-Daten werden nicht als exaktes Timing-Signal verwendet.
Sie dienen als Bestätigung dafür, dass der Markt anfällig werden könnte, sobald sich das dominante Narrativ von Angebotsknappheit in Richtung Nachfragezerstörung verschiebt.
5. Saisonalität
Öl nähert sich einem saisonal anfälligen Zeitfenster zwischen Ende September und November.
Der September selbst ist historisch gemischt und sollte nicht grundsätzlich als bearish bezeichnet werden.
Mehrere Jahre mit großen makroökonomischen Belastungen zeigten jedoch deutliche Rückgänge im September:
Im Jahr 2008 folgte auf den Rückgang im September ein weiterer Rückgang von ungefähr 32,95 % im Oktober.
Die saisonalen Daten im Chart zeigen durchschnittliche Renditen von ungefähr:
Nur ungefähr 34 % der dargestellten November-Monate schlossen positiv.
Die Saisonalität ist nicht der Grund für den Einstieg.
Sie dient als Bestätigung für den übergeordneten makroökonomischen Bias und zeigt, dass die erwartete Abschwächung der Nachfrage in ein historisch anfälliges Zeitfenster fällt.
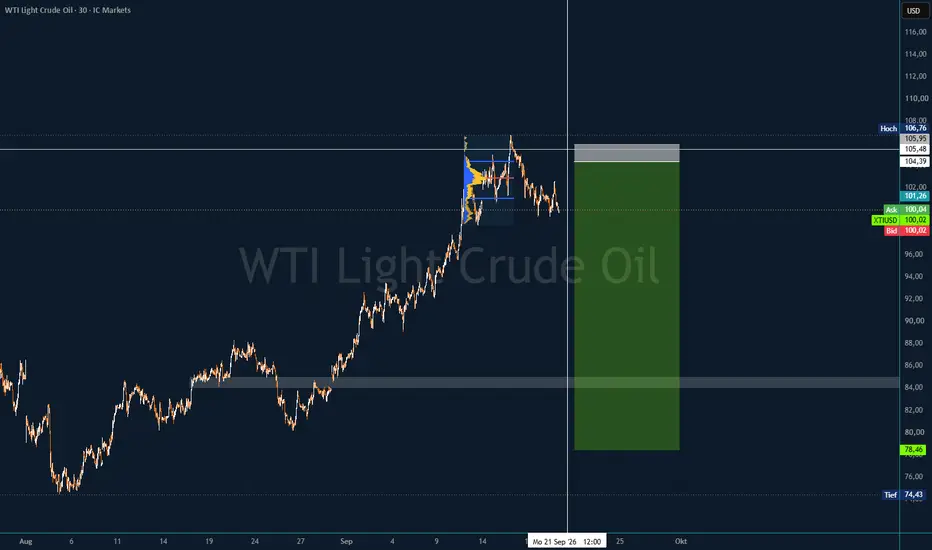
6. Technische Umsetzung
Der makroökonomische Rahmen bestimmt die Richtung des Trades.
Der Entry selbst basiert ausschließlich auf dem oberen Bereich des aktuellen Volumenprofils.
Ich verkaufe nicht zum derzeitigen Marktpreis.
Da die Volatilität weiterhin sehr hoch ist, halte ich einen erneuten aggressiven Anstieg in Richtung der letzten Hochs für möglich.
Geplanter Einstiegsbereich:
Dieser Bereich befindet sich im oberen Teil der vorherigen Konsolidierung und der dazugehörigen Volumenverteilung.
Eine kurzfristige Bewegung in den Bereich zwischen 104 und 106 Dollar würde die übergeordnete These nicht automatisch widerlegen.
Sie könnte lediglich eine erneute Neubewertung des geopolitischen Risikos darstellen.
Technische Ausführung:
Die Limit-Order setzt voraus, dass der Markt zunächst in den oberen Volumenbereich zurückläuft.
Ich erwarte weiterhin eine hohe Volatilität, rechne derzeit aber nicht mit einem nachhaltigen Ausbruch über die bestehenden Hochs.
Das erste Ziel liegt an der vorherigen strukturellen Nachfragezone.
Das erweiterte Ziel stellt das mögliche Szenario dar, wenn sich der Markt vollständig von einem geopolitischen Angebotsnarrativ in Richtung globaler Nachfragezerstörung verschiebt.
Was würde die These invalidieren?
Damit diese These funktioniert, müssen die geopolitischen Risiken nicht vollständig verschwinden.
Die Angebotssituation darf sich lediglich nicht schneller verschlechtern, als die weltweite Nachfrage zurückgeht.
Zusammenfassung
Dieses Setup basiert auf der Kombination aus:
Der Angebotsschock verursachte den ursprünglichen Anstieg des Ölpreises.
Die wirtschaftlichen und geldpolitischen Folgen dieses Schocks könnten jedoch letztlich der Grund dafür werden, dass der Ölpreis fällt.
Der fundamentale Rahmen definiert den direktionalen Bias.
Der tatsächliche Entry wird durch den oberen Bereich des Volumenprofils bestimmt.
Dies ist kein kurzfristiger News-Trade und kein Trading-Signal. Es handelt sich um eine mehrwöchige Makro-Swing-These mit einem vorher festgelegten Entry, einer klaren Invalidation und definierten Zielbereichen.
Offenlegung: Ich halte oder beabsichtige, eine Short-Position in WTI-Rohöl zu halten. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.
Der ursprüngliche Anstieg des Ölpreises wurde hauptsächlich durch einen geopolitischen Angebotsschock ausgelöst.
Meine bearishe These konzentriert sich jedoch auf die wirtschaftlichen Folgen dieses Schocks.
Höhere Ölpreise steigern Transport-, Produktions- und Konsumkosten. Dadurch bleibt die Inflation erhöht, während gleichzeitig Unternehmen, Haushalte und die allgemeine wirtschaftliche Aktivität belastet werden.
Mein Basisszenario beinhaltet:
- rückläufige globale Wirtschaftsaktivität
- schwächere Industrieproduktion
- sinkende Transport- und Konsumnachfrage
- zunehmenden Kostendruck auf Unternehmen
- weiterhin restriktive Finanzierungsbedingungen
- zunehmende Nachfragezerstörung
- einen schwächeren weltweiten Ölverbrauch in den kommenden Quartalen
Die Weltbank erwartet derzeit eine deutliche Verlangsamung des globalen Wachstums im Jahr 2026. Der Energiepreisschock und seine wirtschaftlichen Folgen spielen dabei eine zentrale Rolle.
worldbank.org/en/news/press-release/2026/06/11/middle-east-conflict-sends-global-growth-to-lowest-rate-since-2009-outside-of-recessions
Dadurch entsteht ein paradoxes Umfeld für Öl:
Der Angebotsschock treibt den Ölpreis und die Inflation zunächst nach oben. Der daraus entstehende wirtschaftliche Schaden reduziert anschließend jedoch genau die Nachfrage, die notwendig wäre, um diese Preise dauerhaft aufrechtzuerhalten.
2. Zentralbank-These
Mehrere große Zentralbanken befinden sich derzeit in einem zunehmend schwierigen geldpolitischen Zielkonflikt.
Der Energiepreisschock hält die Inflation in vielen Volkswirtschaften oberhalb der jeweiligen Zielwerte und begrenzt damit den Spielraum für eine aggressive Lockerung der Geldpolitik.
Gleichzeitig zeigen einzelne Arbeitsmärkte, Unternehmen und binnenwirtschaftliche Nachfragekomponenten bereits Anzeichen einer Abschwächung.
Die Ausgangslage ist dabei nicht in jedem Land identisch. Während sich die US-Wirtschaft und der Euroraum bislang noch relativ widerstandsfähig zeigen, sind die wirtschaftlichen Belastungen in Großbritannien und Australien bereits deutlicher sichtbar.
Bank of England
Die britische Inflation liegt bei 3,1 % und dürfte weiter steigen, wenn sich die höheren Energiepreise zunehmend innerhalb der Wirtschaft ausbreiten.
Gleichzeitig bleibt der Arbeitsmarkt schwach, während erhöhte Finanzierungskosten Haushalte und Unternehmen belasten.
Die Bank of England hielt den Leitzins bei 3,75 %. Drei Mitglieder stimmten jedoch bereits für eine weitere Erhöhung auf 4 %.
bankofengland.co.uk/monetary-policy-summary-and-minutes/2026/september-2026
Reserve Bank of Australia
Die RBA stellt fest, dass die Inflation weiterhin zu hoch ist, während sich das Konsumwachstum verlangsamt und die Bedingungen am Arbeitsmarkt schwächer geworden sind.
Nach drei Zinserhöhungen im Jahr 2026 ist die australische Geldpolitik bereits restriktiv. Weitere Zinserhöhungen werden dennoch nicht ausgeschlossen, falls die Inflationsrisiken erneut zunehmen.
rba.gov.au/media-releases/2026/mr-26-19.html
Europäische Zentralbank
Die EZB erhöhte ihre drei Leitzinsen um jeweils 25 Basispunkte.
Die Inflation liegt bei 3,3 % und wird wesentlich durch den Energiepreisschock beeinflusst. Gleichzeitig warnt die EZB vor Abwärtsrisiken für Konsum, Investitionen und Wirtschaftswachstum.
Die Wirtschaft und der Arbeitsmarkt im Euroraum zeigen sich bislang noch relativ widerstandsfähig. Höhere Finanzierungskosten erhöhen jedoch den Druck auf die zukünftige wirtschaftliche Aktivität.
ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
Bank of Canada
Die kanadische Inflation liegt hauptsächlich aufgrund der gestiegenen Benzinpreise bei ungefähr 3 %.
Die Nachfrage nach Arbeitskräften bleibt gedämpft, innerhalb der Wirtschaft bestehen weiterhin überschüssige Kapazitäten und die Unsicherheit hinsichtlich des zukünftigen Wachstums hat zugenommen.
Die Bank of Canada hielt den Leitzins bei 2,25 %, beobachtet jedoch weiterhin das Risiko, dass sich die höheren Energiekosten auf andere Bereiche der Inflation übertragen.
bankofcanada.ca/2026/09/fad-press-release-2026-09-02/
Federal Reserve
Die Federal Reserve erhöhte ihren Zielkorridor um 25 Basispunkte auf 3,75 bis 4,00 %, weil die Inflation weiterhin erhöht ist.
Im Gegensatz zu einigen anderen Volkswirtschaften beschreibt die Fed die US-Wirtschaft und den amerikanischen Arbeitsmarkt noch als relativ solide.
Die zusätzliche Zinserhöhung verschärft dennoch die globalen Finanzierungsbedingungen und kann über einen stärkeren Dollar, höhere Kapitalkosten und eine geringere internationale Liquidität zusätzlichen Druck auf andere Volkswirtschaften ausüben.
federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
Der übergeordnete Konflikt
Die Zentralbanken müssen zunehmend zwischen zwei Risiken abwägen:
- Sie tolerieren eine länger erhöhte, energiegetriebene Inflation.
- Sie halten die Geldpolitik restriktiv oder erhöhen die Zinsen weiter und riskieren dadurch eine stärkere Abschwächung der wirtschaftlichen Aktivität.
Sollten die Zinsen länger erhöht bleiben oder weiter steigen, um indirekte und sekundäre Inflationseffekte des Ölpreisschocks zu verhindern, werden die Finanzierungskosten Haushalte und Unternehmen zusätzlich belasten.
Höhere Zinsen belasten:
- Unternehmensinvestitionen
- Konsumnachfrage
- Kreditvergabe
- Industrieproduktion
- Transportaktivität
- internationalen Handel
Dadurch entsteht folgende makroökonomische Kausalkette:
Ölpreisschock → steigende Inflation → restriktive Geldpolitik → höhere Finanzierungskosten → sinkende Wirtschaftsaktivität → fallende Ölnachfrage
Die erste Phase eines Ölpreisschocks ist bullish, weil der Markt hauptsächlich auf das begrenzte Angebot reagiert.
Die spätere Phase kann deutlich bearish werden, sobald die wirtschaftlichen Schäden und die daraus resultierende Nachfragezerstörung zum dominierenden Faktor werden.
Der ursprüngliche Ölpreisschock erzeugt Inflation.
Die geldpolitische Reaktion reduziert die Nachfrage.
Sobald sich die globale Wirtschaftsaktivität deutlich abschwächt, kann derselbe Prozess, der den Ölpreis ursprünglich nach oben getrieben hat, letztlich einen aggressiven Rückgang der Ölnachfrage und des Ölpreises verursachen.
3. Historische Vergleiche
Die Zeit nach den Ölkrisen
Ein vergleichbarer Mechanismus entwickelte sich nach den Ölkrisen der späten 1970er- und frühen 1980er-Jahre.
Der Ölpreis stieg zunächst aufgrund von Angebotsausfällen und geopolitischer Unsicherheit. Die Inflation beschleunigte sich und die Federal Reserve reagierte mit einer extrem restriktiven Geldpolitik.
Die darauffolgenden Rezessionen schwächten den weltweiten Ölverbrauch. Gleichzeitig führten die hohen Preise zu einer höheren Energieeffizienz und zusätzlicher Förderung außerhalb der OPEC.
Mitte der 1980er-Jahre hatte sich das Marktumfeld von einer Angebotsknappheit in Richtung Überangebot und unzureichender Nachfrage verschoben.
Zwischen September 1987 und November 1988 kam es zu einem weiteren deutlichen Rückgang des Ölpreises. Schwache wirtschaftliche Aktivität und Probleme mit der Produktionsdisziplin innerhalb der OPEC belasteten den Markt zusätzlich.
Die wirtschaftliche Abschwächung von 2000 bis 2001
Ein vergleichbares Grundprinzip zeigte sich während der wirtschaftlichen Abschwächung von 2000 bis 2001.
Der Ölpreis hatte bereits vor September 2001 begonnen zu fallen, weil sich die wirtschaftliche Aktivität und die Nachfrage abschwächten.
Die Ereignisse im September beschleunigten eine Entwicklung, die bereits vorher begonnen hatte.
Die globale Finanzkrise 2008
Das aggressivste Beispiel war die globale Finanzkrise 2008.
Der Ölpreis notierte zunächst oberhalb von 140 Dollar, während sich das Finanzsystem und die Weltwirtschaft bereits deutlich verschlechterten.
Sobald sich der Fokus des Marktes von Inflation und Knappheit in Richtung Rezession und kollabierender Nachfrage verschob, kam es zu einer extremen Neubewertung.
COVID
COVID stellte eine noch aggressivere Form der Nachfragezerstörung dar.
Die damaligen Umstände waren wesentlich extremer. Das zugrunde liegende Prinzip war jedoch ähnlich:
Wenn die Ölnachfrage schneller zurückgeht, als das Angebot angepasst werden kann, kann der Preis deutlich aggressiver fallen, als der Markt ursprünglich erwartet.
4. Positionierung
Die aktuelle CoT-Struktur weist Ähnlichkeiten mit dem Positionierungsverhalten während des Rückgangs von 2008 auf.
- Die Produzenten- und Hedging-Seite ist weiterhin stark netto short positioniert.
- Die Trendfolger halten gleichzeitig noch immer ein erhebliches Long-Exposure.
- Der Ölpreis bleibt trotz zunehmender makroökonomischer Risiken auf einem erhöhten Niveau.
Dadurch entsteht eine anfällige Positionierungsstruktur.
Sollte sich das wirtschaftliche Umfeld weiter verschlechtern und der Preis meine makroökonomische These bestätigen, könnte der Abbau spekulativer Long-Positionen den Rückgang zusätzlich beschleunigen.
Die CoT-Daten werden nicht als exaktes Timing-Signal verwendet.
Sie dienen als Bestätigung dafür, dass der Markt anfällig werden könnte, sobald sich das dominante Narrativ von Angebotsknappheit in Richtung Nachfragezerstörung verschiebt.
5. Saisonalität
Öl nähert sich einem saisonal anfälligen Zeitfenster zwischen Ende September und November.
Der September selbst ist historisch gemischt und sollte nicht grundsätzlich als bearish bezeichnet werden.
Mehrere Jahre mit großen makroökonomischen Belastungen zeigten jedoch deutliche Rückgänge im September:
- 1988: ungefähr −11,92 %
- 2000: ungefähr −6,77 %
- 2008: ungefähr −13,18 %
- 2022: ungefähr −10,27 %
Im Jahr 2008 folgte auf den Rückgang im September ein weiterer Rückgang von ungefähr 32,95 % im Oktober.
Die saisonalen Daten im Chart zeigen durchschnittliche Renditen von ungefähr:
- September: +1,29 %
- Oktober: −1,98 %
- November: −3,02 %
Nur ungefähr 34 % der dargestellten November-Monate schlossen positiv.
Die Saisonalität ist nicht der Grund für den Einstieg.
Sie dient als Bestätigung für den übergeordneten makroökonomischen Bias und zeigt, dass die erwartete Abschwächung der Nachfrage in ein historisch anfälliges Zeitfenster fällt.
6. Technische Umsetzung
Der makroökonomische Rahmen bestimmt die Richtung des Trades.
Der Entry selbst basiert ausschließlich auf dem oberen Bereich des aktuellen Volumenprofils.
Ich verkaufe nicht zum derzeitigen Marktpreis.
Da die Volatilität weiterhin sehr hoch ist, halte ich einen erneuten aggressiven Anstieg in Richtung der letzten Hochs für möglich.
Geplanter Einstiegsbereich:
Sell Limit
Dieser Bereich befindet sich im oberen Teil der vorherigen Konsolidierung und der dazugehörigen Volumenverteilung.
Eine kurzfristige Bewegung in den Bereich zwischen 104 und 106 Dollar würde die übergeordnete These nicht automatisch widerlegen.
Sie könnte lediglich eine erneute Neubewertung des geopolitischen Risikos darstellen.
Technische Ausführung:
Die Limit-Order setzt voraus, dass der Markt zunächst in den oberen Volumenbereich zurückläuft.
Ich erwarte weiterhin eine hohe Volatilität, rechne derzeit aber nicht mit einem nachhaltigen Ausbruch über die bestehenden Hochs.
Das erste Ziel liegt an der vorherigen strukturellen Nachfragezone.
Das erweiterte Ziel stellt das mögliche Szenario dar, wenn sich der Markt vollständig von einem geopolitischen Angebotsnarrativ in Richtung globaler Nachfragezerstörung verschiebt.
Was würde die These invalidieren?
- eine weitere erhebliche Verschärfung der geopolitischen Angebotsrisiken
- zusätzliche und länger anhaltende Ausfälle wichtiger Produktionskapazitäten
- eine nachhaltige Akzeptanz oberhalb der bestehenden Hochs
- eine deutlich stärkere globale Wirtschaftsaktivität als erwartet
- eine erneute Beschleunigung der weltweiten Ölnachfrage
- umfangreiche Produktionskürzungen, welche die sinkende Nachfrage vollständig kompensieren
Damit diese These funktioniert, müssen die geopolitischen Risiken nicht vollständig verschwinden.
Die Angebotssituation darf sich lediglich nicht schneller verschlechtern, als die weltweite Nachfrage zurückgeht.
Zusammenfassung
Dieses Setup basiert auf der Kombination aus:
Erhöhte geopolitische Risikoprämie + schwächeres globales Wachstum + restriktive Geldpolitik + mögliche Nachfragezerstörung + anfällige spekulative Positionierung + bearishe Saisonalität zum Jahresende
Der Angebotsschock verursachte den ursprünglichen Anstieg des Ölpreises.
Die wirtschaftlichen und geldpolitischen Folgen dieses Schocks könnten jedoch letztlich der Grund dafür werden, dass der Ölpreis fällt.
Der fundamentale Rahmen definiert den direktionalen Bias.
Der tatsächliche Entry wird durch den oberen Bereich des Volumenprofils bestimmt.
Dies ist kein kurzfristiger News-Trade und kein Trading-Signal. Es handelt sich um eine mehrwöchige Makro-Swing-These mit einem vorher festgelegten Entry, einer klaren Invalidation und definierten Zielbereichen.
Offenlegung: Ich halte oder beabsichtige, eine Short-Position in WTI-Rohöl zu halten. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.
Trade ist aktiv
Trade ist Aktiv. Gleiches Szenario Enjoy the Profits, und achtet auf euer scheiß Risiko
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.