Kernargumente für eine Baisse-TendenzKernargumente für eine Baisse-Tendenz
(Begrenzung des Aufwärtspotenzials hält an)
📌1. Kurzfristige Gewinnmitnahmen durch institutionelle Anleger; völliges Ausbleiben frischer Kapitalzuflüsse
Bei ETFs hat sich der Trend von aufeinanderfolgenden Nettozuflüssen hin zu Nettoabflüssen gewandelt, und große Vermögensverwalter sichern schrittweise Gewinne oberhalb der Marke von 66.000 USD. Die Rallye wurde eher durch einen Short-Squeeze und die Erwartung einer abkühlenden Inflation als durch nachhaltige, langfristige Kapitalzuflüsse angetrieben; da das Handelsvolumen für den Anstieg nicht ausreicht, ist ein Rücksetzer infolge von Gewinnmitnahmen unvermeidlich.
✍2. Hohe Unsicherheit bezüglich der Fed-Sitzung; Bullen scheuen sich, Höchstständen hinterherzulaufen
Da bis zur Zinsentscheidung am 29. Juli nur noch zwei Handelstage verbleiben, herrscht Uneinigkeit darüber, ob es zu einer Zinserhöhung kommen wird. Kapital wird zur Risikominimierung vorerst an der Seitenlinie gehalten; die Bereitschaft, aggressive Long-Positionen einzugehen, ist gering. Sollte die Entscheidung eine restriktive Haltung („hawkish“) signalisieren, würde der Markt rasch in einen Abwärtstrend zurückfallen; dementsprechend ist die Bereitschaft, weiter steigenden Kursen zu folgen, äußerst gering.
🌐3. Starker Widerstand durch „gefangene“ Positionen; nachlassende kurzfristige Aufwärtsdynamik
Im Bereich von 66.000 bis 66.400 USD liegt ein großes Volumen an „gefangenen“ Positionen (die während früherer, nicht nachhaltiger Rallyes aufgebaut wurden), wobei das bisherige Hoch von 66.900 USD einen massiven Widerstand darstellt. Das Volumen bei stündlichen Erholungsbewegungen nimmt weiter ab; der Kursanstieg ist eher ein durch Nachrichten ausgelöster kurzzeitiger Ausschlag als eine nachhaltige, einseitige Rallye, sodass das Muster „Anstieg gefolgt von Rücksetzer“ dominiert.
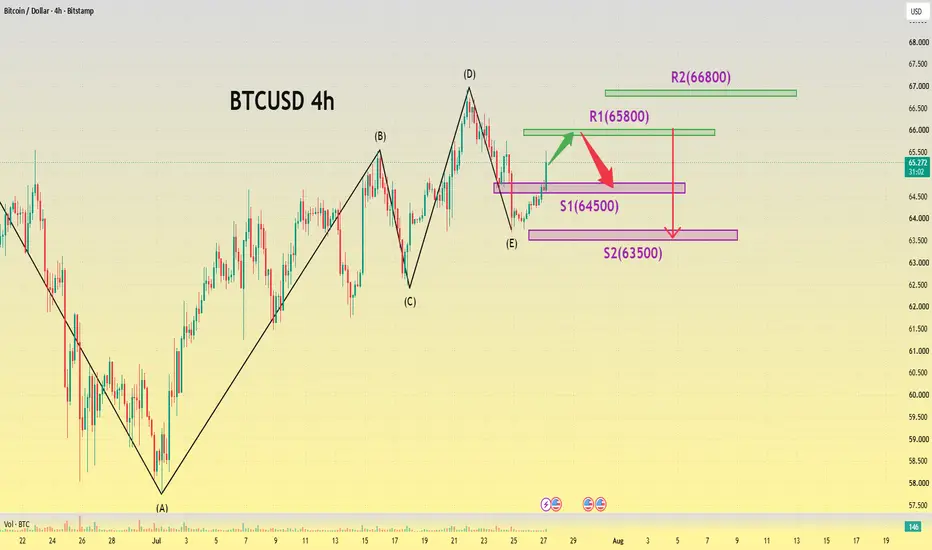
Intraday-Widerstandsniveaus (Baisse-Szenario)
Wichtigster Intraday-Widerstand für Short-Positionen: 66.000 – 66.400 USD (Optimale Zone für den Einstieg in Short-Positionen)
Starker mittelfristiger Widerstand: 66.800 – 67.000 USD (Bisheriges Hoch der aktuellen Rallye; geringe Wahrscheinlichkeit, dass dieses Niveau im Tagesverlauf erreicht wird)  Short

Intraday-Handelsspanne und allgemeines MomentumIntraday-Handelsspanne und allgemeines Momentum
💥 Diese Woche steht ganz im Zeichen wichtiger Makrodaten: Am Mittwoch finden die FOMC-Sitzung der Federal Reserve und die anschließende Pressekonferenz statt, gefolgt von der Veröffentlichung des PCE-Preisindex – dem von der Fed bevorzugten Maßstab für die Kerninflation – am Freitag. Da für heute (Montag) keine bedeutenden US-Wirtschaftsdaten anstehen, positionieren sich die Marktteilnehmer angesichts der Ungewissheit vor der FOMC-Sitzung defensiv; die Handelsstimmung ist generell zurückhaltend, was eine starke, einseitige Rallye oder einen massiven Ausverkauf unwahrscheinlich macht.
Allgemeine Marktstimmung: Überwiegend Seitwärtsbewegung mit bärischer Tendenz. Zwar könnte der Markt aufgrund positiver Nachrichten vom Wochenende kurzzeitig leicht ansteigen, doch signifikante Widerstände im oberen Bereich machen ihn anfällig für Rücksetzer nach jedem Aufwärtsimpuls. Konzentrieren Sie sich vorrangig auf das Eingehen von Short-Positionen bei Erholungen; ziehen Sie kleine, spekulative Long-Positionen nur bei extremen Tiefstständen in Betracht, um auf einen Abprall an der Unterstützungslinie zu setzen. Vermeiden Sie es jedoch strikt, Rallyes bei Höchstständen hinterherzulaufen oder mit großen Positionen auf eine Bodenbildung zu spekulieren („Bottom-Fishing“).
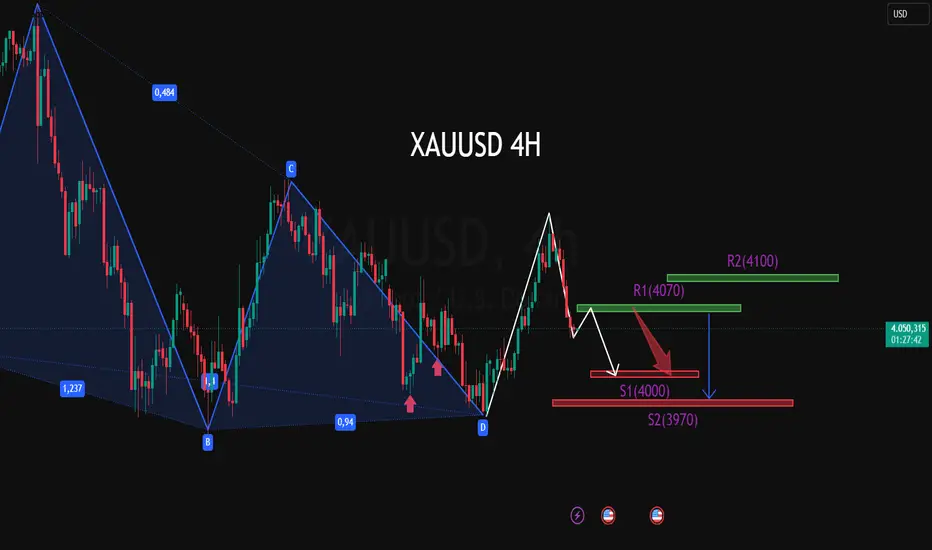
💠 Allgemeines Momentum: Während der asiatischen Handelssitzung dürfte der Markt leicht zulegen – gestützt durch das Niveau bei 4070 –, um den Widerstand bei 4100 zu testen. Nach einer Konsolidierung an den Höchstständen dürfte der Markt im europäischen Handel unter Druck geraten und nachgeben. In der US-Sitzung ist wahrscheinlich weiterhin eine schwache Seitwärtsbewegung zu erwarten, bei der die Unterstützungsniveaus bei 4050 und 4020 wiederholt getestet werden. Gegen Handelsende dürften Marktteilnehmer ihre Engagements weiter reduzieren, um die mit der Entscheidung am Mittwoch verbundenen Risiken zu begrenzen, was zu einem insgesamt schwachen, schwankenden Trend im Tagesverlauf führt.  Short

Long 

DAX Tagesausblick 27.Juli-Geopolitische Deeskalation– Risk On!Hoffnung auf geopolitische Deeskalation im Nahen Osten – Risk On
Guten Morgen zusammen,
die neue Handelswoche startet deutlich freundlicher. Nach den jüngsten Meldungen über eine mögliche Deeskalation zwischen den USA und dem Iran sehen wir zum Wochenauftakt eine klare Risk-On-Bewegung an den Finanzmärkten. Der Ölpreis bricht deutlich ein, die Volatilität geht zurück und Aktienindizes können kräftig zulegen.
Der heutige Handelstag selbst dürfte fundamental noch relativ ruhig verlaufen. Der Fokus der Märkte liegt ganz klar auf der zweiten Wochenhälfte mit dem FOMC-Zinsentscheid am Mittwoch, dem Core-PCE-Inflationsbericht am Donnerstag sowie den Quartalszahlen der Mega Caps wie Microsoft, Apple, Amazon und Meta.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats. Dadurch ist erfahrungsgemäß mit einer erhöhten Volatilität durch Positionsanpassungen institutioneller Investoren zu rechnen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Zum Wochenstart sorgt vor allem die Hoffnung auf eine weitere Entspannung im Nahen Osten für positive Stimmung an den Märkten.
Nach mehreren Berichten erklärte der Iran, dass weitere Angriffe ausbleiben sollen, solange auch die USA ihre Luftangriffe aussetzen. Gleichzeitig laufen die diplomatischen Gespräche über Oman weiter und beide Seiten stehen weiterhin miteinander in Kontakt.
Von einer endgültigen Lösung kann jedoch noch keine Rede sein. Sowohl amerikanische als auch iranische Quellen betonen weiterhin eine große Skepsis gegenüber einem dauerhaften Waffenstillstand. Dennoch reicht bereits die Hoffnung auf eine diplomatische Lösung aus, um die geopolitische Risikoprämie deutlich aus den Märkten zu nehmen.
Genau vor diesem Szenario hatte ich in den vergangenen Tagen mehrfach gewarnt. Sobald sich die geopolitische Lage entspannt, dürfte vor allem der Ölpreis erheblich unter Druck geraten – genau das sehen wir heute Morgen.
Fundamentale Wirtschaftsdaten heute
Der heutige Montag verläuft aus fundamentaler Sicht noch vergleichsweise ruhig. Der eigentliche Fokus der Woche liegt weiterhin auf dem Mittwoch mit dem FOMC-Zinsentscheid und anschließend auf dem Core-PCE-Bericht am Donnerstag.
Dennoch stehen heute einige interessante Wirtschaftsdaten an:
* Durable Goods Orders (MoM, Juni)
* Prognose: +1,6 %
* Vorher: -4,5 %
Die Auftragseingänge langlebiger Wirtschaftsgüter gelten als wichtiger Frühindikator für die Investitionsbereitschaft der Unternehmen. Überraschend starke Daten könnten kurzfristig den US-Dollar sowie die Renditen unterstützen, während schwächere Zahlen eher positiv für Aktien interpretiert werden könnten.
Weitere wichtige Termine:
* Core Durable Goods Orders
* Atlanta Fed GDPNow
* Auktionen 2-jähriger und 5-jähriger US-Staatsanleihen
Insgesamt dürfte der heutige Handel jedoch deutlich ruhiger verlaufen als die zweite Wochenhälfte.
Earnings im Überblick
Heute stehen keine wirklich marktbewegenden Quartalszahlen auf dem Programm.
Unter anderem berichten:
* Welltower
* Cadence Design Systems
* Nucor
* Principal Financial
* Brown & Brown
* Universal Health Services
* UDR
Der eigentliche Fokus liegt jedoch ganz klar auf den Mega Caps im weiteren Wochenverlauf.
Microsoft, Apple, Amazon und Meta werden in den kommenden Tagen den Takt für die gesamte US-Börse vorgeben.
Hierzu habe ich bereits ein ausführliches separates Video veröffentlicht, in dem ich detailliert auf die Erwartungen, Chancen und Risiken der anstehenden Quartalszahlen eingehe.
Zusätzlich sollte berücksichtigt werden, dass wir uns in der letzten Handelswoche des Monats befinden. Gerade in Kombination mit den Quartalszahlen und dem FOMC-Zinsentscheid dürfte die Volatilität entsprechend hoch bleiben.
Märkte & Korrelationen
US Oil
Der Ölpreis startet mit einem massiven Gap Down in die neue Handelswoche und verliert zum Wochenauftakt bereits rund 7,4 %.
Die geopolitische Entspannung nimmt einen großen Teil der zuvor eingepreisten Risikoprämie wieder aus dem Markt.
Wie bereits in den vergangenen Videos besprochen, bleibe ich weiterhin bearish, solange wir unter 86,41 US-Dollar notieren.
Erst ein nachhaltiger Anstieg über dieses Niveau würde die 87,71 US-Dollar wieder in den Fokus rücken. Gelingt anschließend auch dort ein Ausbruch, könnte der Ölpreis erneut deutlich an Dynamik gewinnen.
Sollte sich die geopolitische Lage hingegen weiter entspannen, halte ich eine Korrektur bis in den Bereich von 79 US-Dollar beziehungsweise sogar 77 US-Dollar weiterhin für realistisch.
US-Staatsanleihen
Auch die Staatsanleihen reagieren auf die geopolitische Entspannung.
Steigende Ölpreise erhöhen den Inflationsdruck und sprechen eher für eine restriktivere Geldpolitik. Fallen dagegen die Energiepreise, sinken auch die Inflationserwartungen. Dadurch wächst die Hoffnung, dass die Federal Reserve künftig weniger restriktiv agieren muss.
Zum Wochenstart notieren:
* 3-jährige Staatsanleihen: -0,87 %
* 5-jährige Staatsanleihen: -0,93 %
* 10-jährige Staatsanleihen: -0,90 %
* 30-jährige Staatsanleihen: -0,66 %
Volatilitätsindex (VIX)
Der VIX verliert ebenfalls deutlich und notiert aktuell rund 5 % tiefer bei 17,66 Punkten.
Die sinkende Volatilität zeigt, dass die Märkte kurzfristig deutlich weniger geopolitisches Risiko einpreisen.
US-Dollar Index (DXY)
Auch der US-Dollar startet schwächer in die Woche und verliert rund 0,2 %.
Charttechnisch bleibt das Bild unverändert.
Unter 101 Punkten rückt weiterhin die Unterstützungszone zwischen 100,6 und 100,5 Punkten in den Fokus.
Auf der Oberseite bleibt 101,5 Punkte der entscheidende Widerstand. Erst darüber würde das nächste Ziel bei 102 Punkten aktiviert werden.
Risk Assets im Überblick
Bitcoin
Bitcoin zeigt sich zum Wochenstart ebenfalls freundlich. Bereits der gestrige Wochenabschluss konnte mit +1,11 % positiv beendet werden.
Besonders wichtig bleibt nun der Bereich um das Monatstief vom April bei 65.700 US-Dollar.
Kann sich Bitcoin nachhaltig oberhalb dieser Zone etablieren und zusätzlich die 67.000 US-Dollar überwinden, sehe ich Potenzial in Richtung 68.200 US-Dollar.
Scheitert Bitcoin dagegen erneut an diesem Bereich und fällt unter 65.000 US-Dollar, bleibe ich kurzfristig bearish mit möglichen Zielen im Bereich von 62.000 bis 61.000 US-Dollar.
Auch hier bleibt das gesamte Sentiment stark von der geopolitischen Entwicklung abhängig.
S&P 500
Der S&P 500 startet mit einem deutlichen Gap Up von rund 0,9 % in die Woche und handelt wieder oberhalb der 7.500 Punkte.
Solange wir uns oberhalb dieser Marke behaupten können, bleiben zunächst der 3-Monats-Schlusskurs bei 7.547 Punkten sowie anschließend das aktuelle Wochenhoch bei 7.564 Punkten die nächsten Ziele.
Gelingt anschließend auch dort ein Ausbruch, halte ich einen Anstieg bis 7.600 Punkte weiterhin für möglich.
Sollte der Index dagegen erneut unter 7.500 Punkte sowie unter die Hochs der KW28 und KW29 bei 7.468 Punkten zurückfallen, würde ich kurzfristig wieder mit einer Bewegung in Richtung 7.408 Punkte rechnen.
Nasdaq
Der Nasdaq handelt aktuell rund 0,34 % höher.
Wie bereits im gestrigen Video besprochen, bleibt der Bereich um 28.500 Punkte entscheidend.
Kann sich der Index darüber stabilisieren, rückt erneut die 29.000 Punkte in den Fokus.
Scheitert dieser Ausbruch dagegen, dürfte zunächst nochmals die 28.000 Punkte getestet werden.
Dow Jones (US30)
Der Dow Jones startet ebenfalls sehr freundlich und gewinnt rund 0,94 %.
Bereits überwunden wurde der 3-Monats-Schlusskurs bei 52.333 Punkten.
Kann sich der Index nun oberhalb von 52.333 bis 52.500 Punkten etablieren, bleibt für mich das nächste Ziel der Bereich um 53.000 Punkte.
Scheitert der Ausbruch, bleibt zunächst 52.000 Punkte die wichtigste Unterstützungszone.
DAX charttechnischer Ausblick
Der DAX startet mit einem sehr starken Gap Up von rund 1,6 % in die neue Handelswoche und profitiert unmittelbar von der geopolitischen Entspannung.
Damit wurde die bisherige Seitwärtsrange zunächst nach oben verlassen.
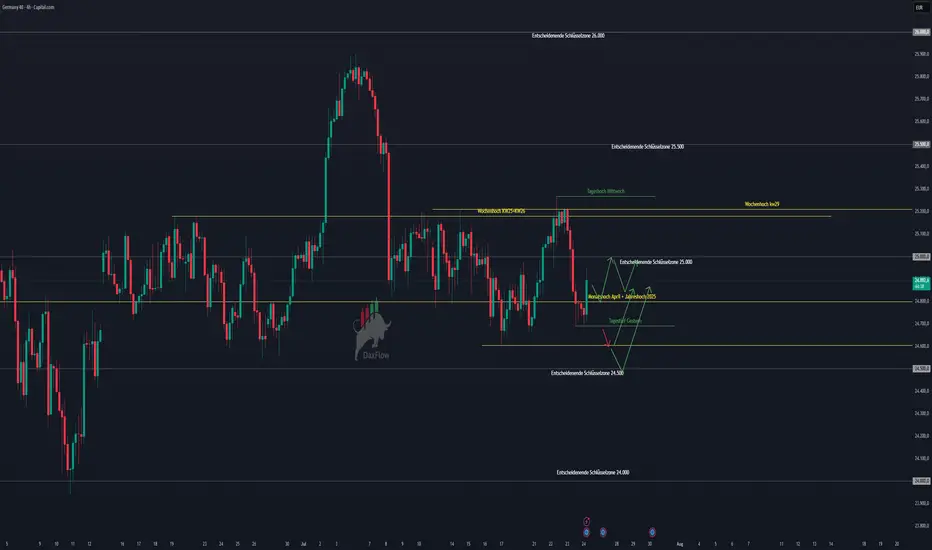
Jetzt richtet sich der Blick auf die 25.500 Punkte.
Hier wird entscheidend sein, ob wir direkt weiter steigen oder zunächst noch einen Retest in Richtung 25.270 Punkte sehen, bevor die Aufwärtsbewegung fortgesetzt wird.
Sollte der Markt dagegen an der 25.500 erneut scheitern, rückt zunächst das Gap Close bei 25.111 Punkten sowie anschließend die psychologisch wichtige 25.000-Punkte-Marke wieder in den Fokus.
Grundsätzlich bleibe ich kurzfristig weiterhin bullisch eingestellt. Vor allem die geopolitische Entspannung liefert aktuell Rückenwind. Entscheidend wird nun sein, ob sich der DAX nachhaltig oberhalb von 25.500 Punkten etablieren kann.
Fazit
Die neue Handelswoche startet mit einer deutlichen Risk-On-Bewegung.
Die Hoffnung auf eine diplomatische Entspannung im Nahen Osten sorgt für fallende Ölpreise, sinkende Volatilität und freundliche Aktienmärkte.
Heute selbst dürfte fundamental noch vergleichsweise ruhig verlaufen. Der eigentliche Fokus richtet sich bereits auf den Mittwoch mit dem FOMC-Zinsentscheid sowie auf den Core-PCE-Bericht und die Quartalszahlen der Mega Caps im weiteren Wochenverlauf.
Bis dahin dürfte die geopolitische Nachrichtenlage der wichtigste kurzfristige Einflussfaktor bleiben.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Start in die neue Handelswoche und stabile Trades.  Long

 Long

Long 
Wochenausblick KW31–Fundamental,Makro und technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW31
Willkommen zum Wochenausblick für die Handelswoche KW31.
Uns erwartet eine der wichtigsten Handelswochen des gesamten Quartals. Neben dem Fed-Zinsentscheid steht der Markt vor einer Flut an makroökonomischen Daten sowie den Quartalszahlen zahlreicher Mega-Caps. Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt und entwickelt sich zunehmend zum wichtigsten Inflationstreiber der kommenden Wochen.
Besonders interessant ist dabei die aktuelle Ausgangslage. Noch vor wenigen Wochen schien die Inflation in den USA wieder unter Kontrolle zu kommen. Die jüngsten CPI- und Core-CPI-Daten überraschten positiv und sorgten für Hoffnungen auf einen lockereren geldpolitischen Kurs der Federal Reserve. Seitdem hat sich das Umfeld jedoch deutlich verändert. Der Ölpreis ist innerhalb weniger Wochen massiv gestiegen, die geopolitischen Risiken haben sich ausgeweitet und der Schiffsverkehr durch die Straße von Hormus bleibt erheblich beeinträchtigt.
Genau dieser Zusammenhang dürfte den Markt in den kommenden Tagen beschäftigen. Steigende Energiepreise wirken mit Verzögerung auf Transportkosten, Produktionskosten und Dienstleistungen. Dadurch steigen die Risiken sogenannter Zweitrundeneffekte, welche die Inflation wieder beschleunigen könnten. Für die Federal Reserve entsteht dadurch ein schwieriger Balanceakt zwischen einer sich abschwächenden Inflation auf der einen Seite und neuen geopolitischen Inflationsrisiken auf der anderen.
Parallel dazu erreicht die Earnings Season ihren absoluten Höhepunkt. Microsoft, Apple, Amazon und Meta veröffentlichen ihre Quartalszahlen. Nach den zuletzt enormen Investitionen in künstliche Intelligenz werden Investoren genau beobachten, ob sich diese Milliardeninvestitionen inzwischen auch in steigenden Umsätzen und Margen widerspiegeln.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats Juli und damit gleichzeitig am Ende des ersten Monats des dritten Quartals. Gerade zum Monatsende kommt es häufig zu größeren Umschichtungen institutioneller Investoren, Gewinnmitnahmen sowie Rebalancing-Effekten. Zusammen mit der Fed und den zahlreichen Wirtschaftsdaten dürfte dies für eine überdurchschnittlich hohe Volatilität sorgen.
Agenda
* Geopolitische Lage
* Earnings Season Q2
* Fundamentale Wirtschaftsdaten der KW31
* FED-Zinsentscheid
* Märkte & Korrelationen
* Risk Assets
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Lage bleibt der dominierende Risikofaktor für die Finanzmärkte.
Der Konflikt zwischen den USA und dem Iran hat sich in den vergangenen Tagen weiter ausgeweitet. Neben direkten militärischen Aktionen rückte zunehmend auch die Schifffahrt im Persischen Golf in den Mittelpunkt. Besonders die Straße von Hormus bleibt einer der kritischsten Engpässe der globalen Energieversorgung.
Rund ein Fünftel des weltweit gehandelten Öls wird täglich durch diese Meerenge transportiert. Bereits kleinere Einschränkungen des Schiffsverkehrs reichen aus, um erhebliche Auswirkungen auf den Ölpreis und damit auf die Inflationserwartungen der Märkte auszulösen.
Die von dir ausgewerteten Schiffsdaten zeigen weiterhin einen deutlich eingeschränkten Schiffsverkehr. Gleichzeitig kam es zuletzt zu mehreren Angriffen auf Tanker sowie militärischen Zwischenfällen im Roten Meer und im Golf von Oman. Auch Saudi-Arabien sowie weitere Staaten der Region haben ihre militärischen Aktivitäten deutlich ausgeweitet.
Die Folge ist unmittelbar am Ölmarkt sichtbar.
US Oil konnte allein in der vergangenen Handelswoche rund 10,7 % zulegen und notiert aktuell bei rund 90,46 US-Dollar. Betrachtet man lediglich die vergangenen beiden Wochen, ergibt sich sogar ein Anstieg von rund 26,4 %. Damit wurden nahezu sämtliche wichtigen Widerstände überwunden und das charttechnische Bild hat sich vollständig gedreht.
Genau hier liegt momentan das größte Risiko für die Geldpolitik.
Noch vor wenigen Wochen diskutierten viele Marktteilnehmer bereits über erste Zinssenkungen im weiteren Jahresverlauf. Durch den erneuten Ölpreisanstieg könnte dieser Optimismus jedoch schnell wieder verschwinden.
Steigende Ölpreise wirken sich nicht ausschließlich auf Benzinpreise aus. Höhere Energiekosten verteuern nahezu sämtliche Bereiche der Wirtschaft. Transportkosten steigen, Produktionskosten nehmen zu, Lieferketten werden belastet und Dienstleistungen verteuern sich ebenfalls. Genau diese Zweitrundeneffekte stellen für die Zentralbanken das größte Problem dar.
Die Inflation könnte dadurch wieder nachhaltiger ansteigen, obwohl die zuletzt veröffentlichten Verbraucherpreisdaten zunächst eine Entspannung signalisierten.
Für die Federal Reserve bedeutet dies ein ausgesprochen schwieriges Umfeld. Einerseits zeigen einzelne Inflationsindikatoren eine Verbesserung. Andererseits entwickelt sich mit dem Ölpreis aktuell ein neuer erheblicher Inflationsrisikofaktor.
Sollte sich die geopolitische Lage weiter verschärfen, dürfte der Markt zunehmend damit rechnen, dass die Federal Reserve ihren restriktiven Kurs länger aufrechterhalten muss.
Der Zusammenhang bleibt daher aktuell äußerst klar:
Steigender Ölpreis → steigende Inflationserwartungen → restriktivere Geldpolitik → höhere Anleiherenditen → stärkerer US-Dollar → Gegenwind für Risk Assets.
Neben der geopolitischen Entwicklung spielt weiterhin auch der KI-Sektor eine zentrale Rolle. Mehrere milliardenschwere Investitionsprogramme wurden in den vergangenen Tagen angekündigt. Nvidia, SK Group, Samsung, Broadcom sowie weitere Unternehmen bauen ihre Kooperationen im Bereich KI-Infrastruktur massiv aus. Allein verschiedene angekündigte Projekte erreichen Investitionsvolumina im dreistelligen Milliardenbereich und verdeutlichen, dass der weltweite Wettlauf um Rechenzentren, Speicherchips und KI-Infrastruktur unvermindert anhält.
Für die Kapitalmärkte wird jedoch zunehmend entscheidend, ob diese enormen Investitionen nun auch in steigende Gewinne übersetzt werden können. Genau deshalb richtet sich der Fokus der kommenden Woche besonders auf die Quartalszahlen der großen US-Technologiekonzerne.
Während die langfristigen Perspektiven für künstliche Intelligenz unverändert positiv bleiben, dürfte kurzfristig vor allem die Frage dominieren, ob die aktuellen Bewertungen bereits sehr viel zukünftiges Wachstum vorweggenommen haben.
Zusätzlich sorgt das Monatsende für einen weiteren Unsicherheitsfaktor. Institutionelle Investoren schließen Positionen, passen Portfolios an und nehmen teilweise Gewinne mit. In Kombination mit der Fed, den wichtigen Inflationsdaten sowie den Quartalszahlen entsteht damit eine außergewöhnlich ereignisreiche Handelswoche, in der jederzeit mit erhöhten Schwankungen gerechnet werden muss.
Earnings Season Q2
Neben der Federal Reserve dürfte die laufende Berichtssaison den zweiten großen Kurstreiber der Woche darstellen. In den vergangenen Wochen konnten zahlreiche Unternehmen bereits solide Ergebnisse präsentieren. Nun stehen jedoch die absoluten Schwergewichte des US-Aktienmarktes im Fokus.
Gerade diese Unternehmen entscheiden aktuell nicht nur über die Entwicklung ihrer eigenen Aktien, sondern aufgrund ihrer hohen Gewichtung im S&P 500 und Nasdaq häufig über die Richtung des gesamten Marktes.
Besonders im Mittelpunkt stehen dabei die Investitionen in künstliche Intelligenz. Seit mittlerweile über zwei Jahren investieren die großen Hyperscaler jährlich Hunderte Milliarden US-Dollar in Rechenzentren, Chips, Software und KI-Infrastruktur. Die entscheidende Frage lautet inzwischen nicht mehr, ob investiert wird, sondern wann sich diese Investitionen nachhaltig in Umsatz- und Gewinnwachstum widerspiegeln.
Microsoft
Microsoft bleibt der wichtigste KI-Profiteur der kommenden Berichtssaison. Investoren werden insbesondere auf Azure Cloud, Copilot sowie die Monetarisierung der OpenAI-Partnerschaft achten.
Entscheidend wird sein, ob sich die hohen Investitionen in Rechenzentren mittlerweile in steigenden Cloud-Umsätzen und Margen widerspiegeln. Positive Überraschungen könnten den gesamten KI-Sektor erneut antreiben.
Apple
Bei Apple richtet sich der Fokus weniger auf klassische KI-Infrastruktur als vielmehr auf die Integration künstlicher Intelligenz in das Apple-Ökosystem.
Besonders wichtig werden die iPhone-Nachfrage, Services sowie erste Aussagen zur weiteren Entwicklung von Apple Intelligence sein. Anleger erwarten Hinweise darauf, ob KI künftig wieder für einen stärkeren Upgrade-Zyklus sorgen kann.
Amazon
Amazon steht vor allem wegen AWS im Mittelpunkt.
AWS zählt neben Microsoft Azure zu den größten Profiteuren des weltweiten KI-Booms. Die Märkte werden genau beobachten, ob die enorme Nachfrage nach KI-Rechenleistung weiterhin zu beschleunigtem Wachstum führt.
Darüber hinaus spielen Aussagen zu Investitionen in Rechenzentren und zukünftigen CapEx-Plänen eine wichtige Rolle.
Meta
Meta investiert weiterhin Milliardenbeträge in künstliche Intelligenz.
Investoren achten vor allem darauf, ob sich diese Investitionen inzwischen positiv auf Werbeumsätze, Nutzerwachstum und Produktivität auswirken oder ob die Kostenentwicklung weiterhin die Margen belastet.
Nvidia
Nvidia veröffentlicht seine Quartalszahlen zwar erst im August, bleibt jedoch indirekt einer der wichtigsten Werte der kommenden Woche.
Nahezu sämtliche Aussagen der großen Hyperscaler zu ihren zukünftigen Investitionen geben gleichzeitig Hinweise auf die zukünftige Nachfrage nach Nvidia-GPUs.
Sollten Microsoft, Amazon oder Meta ihre Investitionsbudgets erneut anheben, dürfte dies auch für Nvidia als positives Signal interpretiert werden.
Insgesamt dürfte die Earnings Season darüber entscheiden, ob der KI-Boom fundamental weiterhin gerechtfertigt erscheint oder ob erste Zweifel an den aktuellen Bewertungen aufkommen.
Fundamentale Wirtschaftsdaten der KW31
Uns erwartet eine außergewöhnlich datenreiche Handelswoche, deren Schwerpunkt eindeutig auf der Geldpolitik der Federal Reserve liegt.
Montag
Der Wochenauftakt verläuft vergleichsweise ruhig.
Im Mittelpunkt stehen die US Durable Goods Orders. Erwartet wird ein Anstieg von 1,6 %, nachdem im Vormonat noch ein Rückgang von -4,5 % verzeichnet wurde.
Die Auftragseingänge langlebiger Wirtschaftsgüter gelten als wichtiger Frühindikator für die Investitionsbereitschaft der Unternehmen. Höhere Werte sprechen für eine robuste Wirtschaft und können tendenziell restriktive Zinserwartungen unterstützen.
Dienstag
Am Dienstag richtet sich der Blick zunächst auf das OPEC-Meeting.
Vor dem Hintergrund der angespannten Lage im Nahen Osten und des starken Ölpreisanstiegs dürfte jede Aussage zur zukünftigen Förderpolitik erhebliche Auswirkungen auf den Energiemarkt haben.
Sollte die OPEC an einer restriktiven Förderpolitik festhalten, könnte dies den Ölpreis zusätzlich unterstützen und damit den Inflationsdruck weiter erhöhen.
Außerdem stehen mehrere US-Konjunkturdaten an.
Besonders wichtig wird dabei das Conference Board Consumer Confidence.
Erwartet werden 92,1 Punkte nach zuletzt 91,2 Punkten.
Das Verbrauchervertrauen gilt als wichtiger Indikator für den privaten Konsum, der rund zwei Drittel der US-Wirtschaft ausmacht. Steigende Werte sprechen für eine robuste Nachfrage und können ebenfalls restriktive Zinserwartungen unterstützen.
Mittwoch – Das Highlight der Woche
Am Mittwoch richtet sich die gesamte Aufmerksamkeit auf die Federal Reserve.
Bereits vor dem eigentlichen Zinsentscheid werden die US Crude Oil Inventories veröffentlicht. Aufgrund der geopolitischen Lage besitzen die Lagerbestände aktuell eine deutlich höhere Bedeutung als gewöhnlich.
Anschließend folgen:
* FED Interest Rate Decision
* FOMC Statement
* Pressekonferenz der Federal Reserve
Laut aktuellem FedWatch Tool erwarten rund 65,8 % der Marktteilnehmer unveränderte Leitzinsen.
Etwa 34,2 % rechnen dagegen mit einer weiteren Zinserhöhung um 25 Basispunkte.
Damit ist die Ausgangslage deutlich weniger eindeutig als zuletzt bei der Europäischen Zentralbank.
Zwar bleibt eine Zinspause momentan das wahrscheinlichere Szenario, dennoch preist der Markt weiterhin eine überraschend hohe Wahrscheinlichkeit einer weiteren Zinserhöhung ein.
Noch wichtiger als der eigentliche Zinsschritt dürfte allerdings erneut die Kommunikation der Federal Reserve werden.
Entscheidend wird sein, wie Kevin Warsh die aktuelle Entwicklung beim Ölpreis bewertet und ob die zuletzt rückläufigen Inflationsdaten aus Sicht der Fed nachhaltig genug erscheinen.
Genau hier liegt derzeit das größte Risiko.
Noch vor wenigen Wochen signalisierten die rückläufigen CPI-Daten eine deutliche Entspannung der Inflation.
Seitdem ist der Ölpreis jedoch innerhalb weniger Wochen um mehr als 25 % gestiegen.
Sollte die Federal Reserve betonen, dass dadurch erneut Inflationsrisiken entstehen, könnte sich der Markt sehr schnell auf ein länger restriktives Zinsumfeld einstellen.
Eine hawkishe Pressekonferenz dürfte insbesondere US-Dollar und Staatsanleiherenditen unterstützen, während Aktien und andere Risk Assets unter Druck geraten könnten.
Umgekehrt könnte eine überraschend dovishe Kommunikation eine deutliche Erholung an den Aktienmärkten auslösen.
Donnerstag
Auch der Donnerstag dürfte den Märkten kaum Gelegenheit zum Durchatmen geben. Während am Mittwoch die Federal Reserve im Mittelpunkt steht, richtet sich der Fokus am Donnerstag wieder auf Inflations- und Konjunkturdaten aus Europa und den USA.
Bereits am Vormittag stehen mehrere bedeutende Veröffentlichungen aus Deutschland und der Eurozone an.
Veröffentlicht werden unter anderem:
* Deutsches Bruttoinlandsprodukt (GDP)
* Bruttoinlandsprodukt der Eurozone
* Deutscher Verbraucherpreisindex (CPI)
* Arbeitslosenquote der Eurozone
Gerade die Inflationsdaten aus Deutschland besitzen häufig Signalwirkung für die gesamte Eurozone. Sollten diese erneut über den Erwartungen liegen, dürfte dies die Diskussion über einen weiterhin restriktiven Kurs der Europäischen Zentralbank erneut anheizen.
Am Nachmittag verschiebt sich der Fokus anschließend vollständig in die USA.
Hier steht mit dem Core PCE Price Index einer der wichtigsten Inflationsindikatoren der Federal Reserve auf dem Kalender.
Erwartet werden aktuell:
* Core PCE MoM: +0,1 % (Forecast) nach +0,3 %
* Core PCE YoY: 3,4 % (Forecast)
Der Core PCE gilt als bevorzugter Inflationsindikator der Federal Reserve und besitzt deshalb häufig sogar eine höhere Relevanz als der klassische Verbraucherpreisindex (CPI). Während der CPI stärker auf kurzfristige Preisschwankungen reagiert, bildet der Core PCE die zugrunde liegende Inflationsentwicklung deutlich stabiler ab und fließt unmittelbar in die geldpolitischen Entscheidungen der Fed ein.
Gerade nach dem Zinsentscheid vom Mittwoch könnten diese Daten daher bereits den nächsten Impuls liefern.
Sollte der Core PCE erneut niedriger ausfallen als erwartet, würde dies die Hoffnungen auf eine spätere Lockerung der Geldpolitik unterstützen. Überraschend hohe Inflationsdaten hingegen könnten unmittelbar nach dem Fed-Entscheid erneut steigende Renditen und einen stärkeren US-Dollar auslösen.
Darüber hinaus stehen am Donnerstag außerdem auf dem Kalender:
* US Bruttoinlandsprodukt (GDP)
* Initial Jobless Claims
* weitere PCE-Daten
Insgesamt dürfte damit auch der Donnerstag zu den volatilsten Handelstagen der Woche gehören.
Freitag
Auch zum Wochenschluss bleibt der Wirtschaftskalender gut gefüllt.
Veröffentlicht werden unter anderem:
* Verbraucherpreisindex (CPI) der Eurozone
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Insbesondere die langfristigen Inflationserwartungen der Universität Michigan werden von der Federal Reserve sehr genau beobachtet.
Steigen diese Erwartungen nachhaltig an, besteht die Gefahr, dass sich höhere Inflationserwartungen in der Bevölkerung verankern. Genau dieses Szenario versuchen Zentralbanken grundsätzlich zu verhindern, da es langfristig deutlich schwieriger wird, Inflation wieder auf das Zielniveau zurückzuführen.
Damit endet eine Handelswoche, in der nahezu sämtliche marktbewegenden Faktoren zusammentreffen.
Fed.
Inflationsdaten.
Konjunkturdaten.
Quartalszahlen.
Ölmarkt.
Geopolitik.
Selten treffen derart viele bedeutende Ereignisse innerhalb weniger Handelstage zusammen.
Märkte & Korrelationen im Überblick
US Oil
Der Ölmarkt bleibt aktuell der wichtigste makroökonomische Faktor.
US Oil konnte in der vergangenen Handelswoche um 10,68 % zulegen und notiert aktuell bei 90,46 US-Dollar. Betrachtet man den bisherigen Monatsverlauf, ergibt sich inzwischen sogar ein Anstieg von rund 30 %.
Charttechnisch hat sich das Bild damit vollständig verändert.
Nach dem erfolgreichen Retest der ehemaligen Ausbruchszone im Bereich um 69 US-Dollar wurde durch die Eskalation im Nahen Osten praktisch jeder relevante Widerstand nach oben durchbrochen.
Verantwortlich hierfür sind insbesondere die zunehmenden Risiken rund um die Straße von Hormus, die Einschränkungen im Schiffsverkehr sowie die gestiegene Sorge vor möglichen Lieferunterbrechungen.
Solange sich US Oil oberhalb der Unterstützungen bei 87,69 US-Dollar sowie 86,36 US-Dollar behaupten kann, bleibt das kurzfristige Bild für mich weiterhin bullish.
Die nächsten Kursziele liegen bei:
* 95 US-Dollar
* 97 US-Dollar (Monatshoch Juli)
* 98,50 US-Dollar
* 101,50 US-Dollar
Gerade die Marke um 97 US-Dollar dürfte kurzfristig zu einem wichtigen Widerstand werden, da hier das bisherige Monatshoch verläuft.
Sollte sich die geopolitische Lage dagegen überraschend entspannen und der Ölpreis wieder nachhaltig unter die Zone um 86 US-Dollar zurückfallen, würden aus charttechnischer Sicht zunächst die Bereiche um 80 US-Dollar, anschließend 78,90 US-Dollar sowie 77 US-Dollar wieder interessant werden.
Fundamental bleibt jedoch klar:
Je länger die geopolitischen Spannungen anhalten, desto größer bleibt das Risiko dauerhaft hoher Energiepreise.
Und genau das dürfte die zentrale Herausforderung für die Federal Reserve in den kommenden Wochen darstellen.
US-Staatsanleihen
Auch der Rentenmarkt sendet aktuell ein klares Signal.
Die Renditen bleiben auf einem außergewöhnlich hohen Niveau und spiegeln die Erwartung wider, dass die Geldpolitik länger restriktiv bleiben könnte.
Auch die Kursentwicklung der Staatsanleihen war in der vergangenen Woche bemerkenswert:
* 3-jährige US-Staatsanleihen: +3,77 %
* 5-jährige: +3,56 %
* 10-jährige: +2,92 %
* 30-jährige: +1,75 %
Die Märkte haben ihre Erwartungen an mögliche Zinssenkungen erneut deutlich nach hinten verschoben.
Steigende Ölpreise, robuste Konjunkturdaten und anhaltende Inflationsrisiken sprechen derzeit eher für ein länger restriktives Zinsumfeld.
Sollte sich die Federal Reserve am Mittwoch entsprechend hawkish äußern, könnten die Renditen erneut deutlich ansteigen.
Eine dovishe Überraschung würde dagegen vermutlich zunächst für sinkende Renditen sorgen und Risk Assets kurzfristig entlasten.
US-Dollar (DXY)
Auch der US-Dollar konnte seine Stärke in der vergangenen Woche weiter ausbauen.
Mit einem Wochenplus von rund 0,72 % arbeitet sich der Dollar erneut an den wichtigen Widerstand im Bereich 101,50 Punkte heran.
Sollte die Federal Reserve ihre restriktive Haltung bestätigen, halte ich einen weiteren Anstieg in Richtung 102,00 beziehungsweise 102,50 Punkte durchaus für realistisch.
Bleibt Powell dagegen überraschend dovish, dürfte zunächst die Unterstützungszone um 100,60 bis 100,50 Punkte erneut getestet werden.
Darunter rückt anschließend die psychologisch wichtige 100-Punkte-Marke in den Fokus.
Der US-Dollar bleibt damit einer der wichtigsten Taktgeber für sämtliche Risk Assets.
Ein stärkerer Dollar belastet in der Regel Aktien, Kryptowährungen und Rohstoffe, während ein schwächerer Dollar häufig als Rückenwind für Risikoanlagen wirkt.
VIX – Volatilitätsindex
Auch der VIX bleibt in dieser Woche besonders interessant.
Der Volatilitätsindex notiert aktuell bei 18,57 Punkten und konnte zwischenzeitlich bereits wieder die Marke von 20 Punkten testen.
Damit signalisiert der Markt weiterhin erhöhte Unsicherheit.
Mit Fed, Core PCE, Quartalszahlen und der geopolitischen Lage stehen gleich mehrere potenzielle Auslöser für stärkere Schwankungen unmittelbar bevor.
Sollte die Federal Reserve überraschend restriktiv auftreten oder sich die Lage im Nahen Osten weiter verschärfen, dürfte der VIX erneut deutlich ansteigen.
Umgekehrt könnte eine dovishe Fed in Kombination mit starken Quartalszahlen den Volatilitätsindex wieder spürbar zurück in Richtung der Tiefs drücken.
Risk Assets im Überblick
Nvidia
Nvidia bleibt weiterhin einer der wichtigsten Einzelwerte für den gesamten Technologiesektor und dürfte in der kommenden Woche erneut im Mittelpunkt stehen – obwohl die eigenen Quartalszahlen erst Ende August veröffentlicht werden.
Der Grund liegt auf der Hand: Microsoft, Amazon, Meta und Apple werden mit ihren Quartalsberichten gleichzeitig einen Ausblick auf ihre zukünftigen Investitionen in Rechenzentren und KI-Infrastruktur geben. Genau diese Investitionen bestimmen letztendlich die zukünftige Nachfrage nach Nvidia-GPUs.
Fundamental bleibt das Umfeld ausgesprochen positiv. In den vergangenen Tagen wurden erneut milliardenschwere KI-Projekte angekündigt. Nvidia investiert gemeinsam mit mehreren Partnern massiv in den Ausbau der weltweiten KI-Infrastruktur. Der langfristige AI-Supercycle bleibt damit vollständig intakt.
Charttechnisch konnte Nvidia die Handelswoche leicht positiv beenden und schloss mit einem Plus von knapp 2 %.
Für die kommende Woche bleiben folgende Marken entscheidend:
Bullishes Szenario:
* Über 213 US-Dollar eröffnet sich Potenzial bis 217 US-Dollar.
* Anschließend rückt wieder die Zone um 230 US-Dollar in den Fokus.
Bearishes Szenario:
Sollte Nvidia erneut an der 213-Dollar-Marke scheitern und unter die psychologisch wichtige 200-Dollar-Marke zurückfallen, liegen die nächsten Unterstützungen bei:
* 198 US-Dollar
* 195 US-Dollar
* 190 US-Dollar
Die Richtung dürfte maßgeblich von den Aussagen der großen Hyperscaler abhängen. Sollten Microsoft, Amazon oder Meta ihre Investitionspläne erneut anheben, wäre dies ein stark positives Signal für Nvidia.
Bitcoin
Bitcoin zeigte in der vergangenen Woche ein gemischtes Bild.
Zwar konnten zwischenzeitlich neue Wochenhochs angelaufen werden, allerdings scheiterte Bitcoin erneut daran, die wichtigen Monatstiefs nachhaltig zurückzuerobern.
Genau diese Zone entscheidet aktuell über die kurzfristige Marktstruktur.
Die Bereiche bei 65.000 US-Dollar sowie 65.700 US-Dollar stellen derzeit die entscheidenden Widerstände dar.
Solange Bitcoin unter diesen Marken notiert, bleibe ich kurzfristig eher vorsichtig und favorisiere weiterhin eine Korrektur in Richtung:
* 62.000 US-Dollar
* 61.000 US-Dollar
Sollte Bitcoin dagegen die Marke bei 65.700 US-Dollar nachhaltig zurückerobern, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele bei:
* 67.000 US-Dollar
* 68.250 US-Dollar
* 69.150 US-Dollar
Auch Bitcoin dürfte in der kommenden Woche stark auf die Fed reagieren. Eine restriktive Geldpolitik stärkt in der Regel den US-Dollar und belastet Liquidität sowie Risikoanlagen. Eine dovishe Überraschung könnte dagegen für eine deutliche Erholung sorgen.
S&P 500
Der S&P 500 blickt auf eine vergleichsweise schwache Handelswoche zurück.
Mit einem Wochenverlust von rund 0,66 % entstand erstmals seit März wieder eine zweite aufeinanderfolgende negative Wochenkerze.
Das allein bedeutet noch keine Trendwende. Es zeigt jedoch, dass die Dynamik der vergangenen Monate etwas nachlässt.
Die große Frage lautet nun:
Sind die Bullen lediglich vor der Fed und den Mega-Cap-Earnings vorsichtiger geworden oder beginnt sich die Kombination aus steigenden Renditen, höherem Ölpreis und geopolitischen Risiken langsam auf die Aktienmärkte auszuwirken?
Charttechnisch bleibt die Zone um 7.500 Punkte der entscheidende Bereich.
Bullishes Szenario:
* Rückkehr über 7.500 Punkte
* anschließend 7.546 Punkte
* danach erneut Angriff auf die Allzeithochs im Bereich um 7.600 Punkte
Bearishes Szenario:
Bleibt der Index unter 7.500 Punkten, rücken zunächst:
* 7.397 Punkte
* 7.354 Punkte
* im Extremfall sogar die Zone um 7.250 Punkte
in den Fokus.
Gerade Fed, Core PCE und die Quartalszahlen von Microsoft, Meta, Apple und Amazon dürften über die Richtung entscheiden.
Nasdaq
Der Nasdaq präsentiert aktuell das schwächste Chartbild der großen US-Indizes.
Besonders auffällig ist, dass der Index inzwischen bereits drei bearishe Wochenkerzen in Folge ausgebildet hat – ein Muster, das zuletzt Anfang des Jahres zu beobachten war.
Zusätzlich wurde das Monatstief des Juni im Bereich um 28.190 Punkte unterschritten.
Damit entsteht erstmals seit längerer Zeit wieder eine technisch angeschlagene Marktstruktur.
Bullishes Szenario:
Gelingt eine Rückkehr über:
* 28.500 Punkte
* anschließend 29.000 Punkte
würde sich das kurzfristige Chartbild wieder deutlich aufhellen.
Bearishes Szenario:
Sollte dagegen auch die Marke von 28.000 Punkten nachhaltig unterschritten werden, könnte eine größere Korrektur in Richtung:
* 27.500 Punkte
* im erweiterten Szenario sogar 26.300 Punkte
folgen.
Die kommende Woche dürfte deshalb richtungsentscheidend werden. Fed und Big-Tech-Earnings besitzen das Potenzial, diese technische Schwäche entweder vollständig aufzulösen oder deutlich zu verstärken.
Dow Jones
Der Dow Jones zeigt sich im Vergleich zu Nasdaq und S&P 500 weiterhin robuster.
Dennoch wurden auch hier mittlerweile drei aufeinanderfolgende bearishe Wochenkerzen ausgebildet.
Aktuell notiert der Index unterhalb der psychologisch wichtigen Marke von 52.000 Punkten.
Bullish würde das Bild erst wieder oberhalb von:
* 52.000 Punkten
* anschließend 52.333 Punkten
werden.
Auf der Unterseite bildet dagegen die Zone zwischen:
* 51.500 Punkten
* 51.430 Punkten
eine äußerst starke Unterstützungsregion.
Darunter würde sogar der Bereich um 50.560 Punkte wieder realistisch werden.
DAX charttechnischer Ausblick
Im Vergleich zu den US-Indizes präsentiert sich der DAX derzeit deutlich robuster.
Während Nasdaq und S&P 500 erste Schwächesignale senden, konnte der DAX seine Wochenstruktur sogar verbessern.
Der Index respektierte das Wochentief der Vorwoche, markierte ein neues Wochenhoch und schloss gleichzeitig wieder oberhalb der psychologisch wichtigen Marke von 25.000 Punkten.
Auch auf Monatsbasis bleibt die übergeordnete Struktur weiterhin konstruktiv.
Dennoch dürfte auch der DAX in den kommenden Tagen maßgeblich von den USA beeinflusst werden.
Sollten Fed und Quartalszahlen positiv überraschen, besitzt der DAX durchaus weiteres Aufwärtspotenzial.
Die entscheidende Widerstandszone liegt aktuell bei 25.270 Punkten.
Gelingt dort der Ausbruch, rücken anschließend:
* 25.500 Punkte
* darüber die bisherigen Jahreshochs
in den Fokus.
Scheitert der DAX dagegen erneut an dieser Zone und fällt unter 25.000 Punkte zurück, dürften zunächst:
* 24.800 Punkte
* 24.650 Punkte
* 24.600 Punkte
* anschließend 24.500 Punkte
als Unterstützungen getestet werden.
Insgesamt rechne ich kurzfristig eher mit einer weiteren Konsolidierung innerhalb dieser Handelsspanne. Die zahlreichen makroökonomischen Ereignisse könnten jedoch jederzeit für einen dynamischen Ausbruch in beide Richtungen sorgen.
Fazit
Die Handelswoche KW31 dürfte zu den wichtigsten Börsenwochen des gesamten dritten Quartals gehören.
Mit dem Fed-Zinsentscheid, den Quartalszahlen der größten Technologieunternehmen, dem Core PCE Price Index, den BIP-Daten, den Inflationsdaten aus Europa sowie der weiterhin angespannten geopolitischen Lage im Nahen Osten treffen gleich mehrere marktbewegende Faktoren aufeinander.
Besonders spannend bleibt die Frage, ob der starke Anstieg des Ölpreises die Inflation erneut anheizen und die Federal Reserve zu einer länger restriktiven Geldpolitik zwingen könnte. Gleichzeitig müssen die großen Technologiekonzerne nun beweisen, dass sich ihre milliardenschweren Investitionen in künstliche Intelligenz zunehmend auch in den Geschäftszahlen widerspiegeln.
Charttechnisch zeigen die US-Indizes erste Ermüdungserscheinungen, während sich der DAX bislang vergleichsweise robust präsentiert. Ob diese relative Stärke anhält, wird maßgeblich davon abhängen, wie die Märkte auf die Aussagen der Fed und die anstehenden Unternehmenszahlen reagieren.
Insgesamt spricht vieles dafür, dass uns eine Woche mit überdurchschnittlich hoher Volatilität bevorsteht. Umso wichtiger wird es sein, nicht auf einzelne Schlagzeilen zu reagieren, sondern das Gesamtbild aus Geldpolitik, Inflation, Konjunktur, Geopolitik und Charttechnik im Blick zu behalten.
Es bleibt spannend, wie schnell die Bullen zurück kommen, sobald die diplomatische Lösungen im Raum stehen zwischen Iran und USA und die Öl Preise wieder stark einbrechen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die Handelswoche KW31 und wie immer stabile Trades!
Long 
Short 
Short 
Long 
Haptgründe für KursverlusteuHaptgründe für Kursverlusteu
(Die negative Stimmung dominiert den Intraday-Handel und löst eine Korrektur aus.)
🔹1. Steigende Renditen von US-Staatsanleihen und erneute Erwartungen einer Zinserhöhung der Fed belasten Krypto-Assets.
Angetrieben durch eskalierende geopolitische Spannungen im Nahen Osten und steigende Ölpreise – die Inflationsängste schürten – kletterte die Rendite 10-jähriger US-Staatsanleihen auf ein Zweimonatshoch von 4,66 %, während die Rendite 2-jähriger Anleihen ein 18-Monats-Hoch erreichte. CME-Zinsfutures deuten darauf hin, dass die Wahrscheinlichkeit einer Zinserhöhung der Fed im Juli auf 34,7 % gestiegen ist, wobei die kumulative Wahrscheinlichkeit für eine Erhöhung bis September fast 78 % erreicht. Die Haltekosten für zinslose digitale Währungen sind stark gestiegen, was zu einer Kapitalverschiebung vom Kryptomarkt in festverzinsliche Wertpapiere geführt hat, während die Kaufbereitschaft der Anleger weiterhin extrem gering ist.
💥2. Gewinnmitnahmen folgen auf eine anhaltende Rallye; Mangelnde Kapitaldynamik
Die Kurse haben sich vom Tiefststand bei 59.100 $ um über 10 % erholt, was zu erheblichen akkumulierten, nicht realisierten Gewinnen geführt hat. Großinvestoren verkaufen ihre Positionen gebündelt, um während der Konsolidierungsphase Gewinne zu realisieren. Die ETF-Zuflüsse bleiben moderat, ohne dass es zu einem Anstieg neuen Kapitals gekommen ist. Die Rallye – die zuvor durch einen Short Squeeze ausgelöst wurde – hat an Dynamik verloren, und das geringe Volumen bei Kursspitzen führt zu konzentriertem Verkaufsdruck und einer Korrektur.
💠3. Starker Widerstand durch gefangene Positionen; kurzfristige Indikatoren werden bärisch
Im Bereich von 65.900 $ bis 66.300 $ haben sich zahlreiche kurzfristige „gefangene“ Positionen (Investoren, die auf den Break-even warten) angesammelt, während die mittelfristige Widerstandszone bei 66.900 $ bis 67.000 $ eine beträchtliche Hürde darstellt, die voraussichtlich nicht mit einer einzigen Bewegung durchbrochen werden kann. Im Stundenchart nähert sich der MACD einem „Death Cross“ und der RSI fällt von seinen Höchstständen zurück; die Aufwärtsdynamik lässt nach, wodurch ein starker Bedarf an einer technischen Korrektur entsteht, um die Indikatoren zurückzusetzen. Short 
Short 
DAX Tagesausblick 24.Juli- Energieschock? Öl auf über 90 Dollar!Öl auf über 90 Dollar – Eskalation im Nahen Osten belastet die Märkte
Good Morning,
nach dem gestrigen schwachen Handelstag bleibt die geopolitische Lage weiterhin der dominierende Faktor an den Finanzmärkten. Während die EZB ihre Zinsen zwar wie erwartet unverändert gelassen hat, rückt mittlerweile vor allem die Entwicklung der Energiepreise immer stärker in den Fokus. Die anhaltende Eskalation im Nahen Osten treibt Brent Oil erstmals seit Monaten wieder über die Marke von 100 US-Dollar und sorgt dafür, dass die Märkte ihre Zinserwartungen erneut deutlich nach oben anpassen.
Heute stehen neben wichtigen Einkaufsmanagerindizes aus Europa und den USA erneut die geopolitischen Entwicklungen sowie die Reaktion der Märkte auf die gestrigen Notenbank- und Unternehmensnachrichten im Mittelpunkt.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* EZB-Zinsentscheid & Monetary Policy Statement
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Lage hat sich über Nacht erneut verschärft.
Reuters berichtet von weiteren militärischen Angriffen zwischen den USA, Iran und den Huthi-Rebellen. Nachdem zwei saudische Öltanker im Roten Meer angegriffen wurden, kündigte Donald Trump eine “major military punishment”, also eine massive militärische Reaktion gegen Iran und die Huthis an.
Parallel dazu laufen die US-Luftangriffe auf iranische Ziele mittlerweile bereits die 13. Nacht in Folge. Iran reagierte erneut mit Angriffen auf US-Stützpunkte in Jordanien und Kuwait und kündigte weitere Vergeltungsschläge an.
Besonders kritisch bleibt die Lage im Roten Meer sowie rund um die Straße von Hormuz. Die Schifffahrtskosten steigen weiter an, Versicherungsprämien haben sich teilweise bereits verdoppelt und immer mehr Tanker meiden die Region. Dadurch wächst die Sorge vor anhaltenden Lieferengpässen auf den Energiemärkten.
Eine diplomatische Lösung ist aktuell weiterhin nicht in Sicht. Stattdessen verschärft sich die Rhetorik auf beiden Seiten zunehmend, weshalb die geopolitische Unsicherheit weiterhin das dominierende Thema an den Finanzmärkten bleibt.
Die unmittelbare Folge sehen wir bereits am Ölmarkt.
US Oil notiert weiterhin deutlich über der Marke von 90 US-Dollar und Brent Oil konnte erstmals seit längerer Zeit wieder die Marke von 100 US-Dollar überschreiten. Damit wächst erneut die Sorge vor einem länger anhaltenden Energieschock und steigenden Inflationsrisiken.
Fundamentale Wirtschaftsdaten gestern
Auch auf der Makroseite standen gestern einige wichtige Veröffentlichungen an.
Die EZB beließ ihre Leitzinsen wie erwartet unverändert.
* EZB Interest Rate: 2,40 %
* Deposit Facility Rate: 2,25 %
* Marginal Lending Facility: 2,65 %
Eine Überraschung gab es hier also nicht.
Deutlich positiver fielen dagegen die US-Arbeitsmarktdaten aus.
Die Initial Jobless Claims lagen bei lediglich 187.000 gegenüber einem Forecast von 211.000. Auch die Vorperiode wurde nochmals leicht nach unten auf 208.000 revidiert.
Damit zeigt sich der amerikanische Arbeitsmarkt weiterhin äußerst robust. Weniger Erstanträge auf Arbeitslosenhilfe sprechen für eine weiterhin starke Beschäftigung und reduzieren kurzfristig den Druck auf die Federal Reserve, die Geldpolitik zu lockern.
Auch die Continuing Jobless Claims lagen leicht unter den Erwartungen und bestätigen dieses Bild eines weiterhin stabilen US-Arbeitsmarktes.
EZB-Zinsentscheid
Noch interessanter als die eigentliche Zinsentscheidung war gestern allerdings das Monetary Policy Statement der Europäischen Zentralbank.
Die EZB macht dort sehr deutlich, dass sie die Entwicklung der Energiepreise mittlerweile als einen der größten Unsicherheitsfaktoren für die Inflation betrachtet.
Obwohl die Energiepreise derzeit noch ungefähr den Juni-Prognosen entsprechen, betont die EZB ausdrücklich, dass der vollständige inflationäre Effekt dieses Energieschocks bislang noch gar nicht sichtbar sei. Besonders im Fokus stehen mögliche Zweitrundeneffekte über Transportkosten, Lieferketten und steigende Unternehmenspreise.
Gleichzeitig verfolgt die EZB weiterhin einen datenabhängigen Ansatz. Man möchte sich ausdrücklich nicht auf einen festen Zinspfad festlegen und wird jede Sitzung anhand der dann aktuellen Inflations- und Wirtschaftsdaten neu bewerten.
Besonders interessant ist außerdem, dass die EZB selbst darauf hinweist, dass Unternehmen aufgrund steigender Energiekosten künftig höhere Verkaufspreise erwarten. Gleichzeitig warnt sie davor, dass hohe Energiepreise längerfristig auf Dienstleistungen, Güterpreise und Lebensmittelpreise durchschlagen könnten.
In ihrer Risikoanalyse bleibt die EZB deshalb insgesamt klar hawkish . Sie sieht sowohl für die Inflation als auch für die Energiepreise überwiegend Aufwärtsrisiken und betont ausdrücklich, dass länger anhaltend hohe Energiepreise zusätzliche indirekte Inflationswirkungen verursachen könnten.
Diese Aussagen spiegeln sich mittlerweile auch deutlich an den Terminmärkten wider.
Aktuell wird für die September-Sitzung bereits eine Wahrscheinlichkeit von rund 93 % für eine Zinserhöhung um 25 Basispunkte eingepreist.
Für Oktober liegt die Wahrscheinlichkeit einer weiteren Zinserhöhung bereits bei rund 39 %, während die Märkte bis Dezember inzwischen sogar eine fast 50-prozentige Wahrscheinlichkeit für insgesamt 50 Basispunkte zusätzlicher Zinsschritte sehen.
Insgesamt bleibt der geldpolitische Ausblick der EZB damit deutlich restriktiver als noch vor wenigen Wochen.
Fundamentale Wirtschaftsdaten heute
Auch heute stehen wieder einige wichtige Konjunkturdaten auf der Agenda.
Bereits am Vormittag werden die HCOB Einkaufsmanagerindizes für Europa veröffentlicht. Diese geben einen ersten Eindruck darüber, wie sich Industrie und Dienstleistungssektor im Juli entwickelt haben. Zwar bewegen diese Daten den Markt häufig nur kurzfristig, dennoch liefern sie wichtige Hinweise auf die aktuelle wirtschaftliche Dynamik innerhalb der Eurozone.
Deutlich spannender dürfte es am Nachmittag mit den US-Daten werden.
Im Fokus stehen die S&P Global Einkaufsmanagerindizes.
Der Manufacturing PMI wird mit 54,4 Punkten erwartet, nach zuvor 53,9.
Der Services PMI soll bei 51,3 Punkten liegen, nach 51,2 im Vormonat.
Anschließend folgt noch der Composite PMI, welcher Industrie und Dienstleistungssektor zusammenfasst.
Diese Einkaufsmanagerindizes gelten als sehr wichtiger Frühindikator für die wirtschaftliche Entwicklung in den USA. Werte oberhalb von 50 Punkten signalisieren wirtschaftliches Wachstum, Werte unter 50 sprechen dagegen für eine schrumpfende Wirtschaft.
Sollten die Daten erneut stärker ausfallen als erwartet, würde dies die robuste US-Wirtschaft bestätigen und gleichzeitig die Erwartung höherer Zinsen weiter unterstützen. Schwächere Daten könnten dagegen kurzfristig etwas Entspannung in den Rentenmärkten bringen.
Ebenfalls veröffentlicht werden heute die New Home Sales.
Hier liegt der Forecast bei 609.000, nach zuletzt 580.000.
Steigende Verkäufe neuer Häuser sprechen grundsätzlich für einen weiterhin robusten Immobilienmarkt und damit ebenfalls für eine stabile US-Konjunktur.
Neben den heutigen Wirtschaftsdaten bleibt die geopolitische Entwicklung allerdings weiterhin der mit Abstand wichtigste Einflussfaktor für die Märkte.
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit zahlreichen Quartalszahlen fort.
Besonders positiv überraschte Intel.
Das Unternehmen lieferte einen EPS Surprise von +100 % sowie einen Revenue Surprise von +12,56 % und übertraf die Erwartungen damit deutlich, jedoch sehen wir hier gleich wie bei TSMC und ASML das gute Zahlen die Erwartungen trotzdem nicht erfüllen und erstmal Gewinnmitnahmen einsetzen, das zeigt wie extrem hoch die Tech/KI Märkte Bewertet sind und wie anfällig diese auf Grund der hohen Erwartungen für Korrekturen sein können.
Auch Lockheed Martin konnte erneut starke Zahlen präsentieren und profitierte weiterhin von der hohen Nachfrage im Verteidigungssektor.
Etwas gemischter fiel dagegen der Bericht von SAP aus.
Beim Gewinn je Aktie lag SAP rund 9,66 % unter den Analystenschätzungen, während der Umsatz leicht über den Erwartungen lag.
Trotz der zunächst schwächer wirkenden Zahlen reagierte die Aktie überraschend positiv und legte um über 5 % zu.
Der Markt fokussierte sich hier vor allem auf den positiven Ausblick, die weiterhin starke Cloud-Entwicklung sowie den Optimismus des Managements hinsichtlich der kommenden Quartale. Dadurch entwickelte sich SAP letztendlich sogar zu einer wichtigen Stütze für den DAX.
Heute richtet sich der Blick unter anderem auf:
* ExxonMobil
* American Express
* Verizon
* Volkswagen
Vor allem Volkswagen dürfte heute für den DAX eine wichtige Rolle spielen.
Märkte & Korrelationen im Überblick
US Oil
US Oil bleibt aktuell der dominierende Markt.
Nachdem der Ölpreis gestern zeitweise um rund 7 % explodierte und zwischenzeitlich sogar über die Marke von 93 Dollar anstieg, sehen wir heute zunächst leichte Gewinnmitnahmen.
Aktuell notiert US Oil dennoch weiterhin deutlich über 90 Dollar.
Solange wir uns oberhalb der Marke von 86 Dollar halten können, bleibe ich insgesamt weiterhin bullish und sehe als nächste Kursziele die Bereiche um 95 Dollar sowie anschließend 98,50 Dollar.
Sollte sich die geopolitische Lage dagegen entspannen und wir wieder nachhaltig unter 86 Dollar zurückfallen, rücken zunächst die 84 Dollar und anschließend wieder der Bereich um 79 Dollar in den Fokus.
Brent Oil handelt mittlerweile sogar oberhalb von 100 Dollar je Barrel und unterstreicht damit die aktuell extrem angespannte Situation an den Energiemärkten.
US-Staatsanleihen
Auch die US-Anleihemärkte senden mittlerweile ein sehr eindeutiges Signal.
Über nahezu alle Laufzeiten steigen die Renditen weiter an.
Der Markt preist zunehmend ein, dass Zinssenkungen deutlich unwahrscheinlicher geworden sind und sich das Szenario “Higher for Longer” weiter verfestigt.
Der Hauptgrund hierfür liegt in den stark gestiegenen Energiepreisen.
Sollte sich der Ölpreisanstieg über einen längeren Zeitraum fortsetzen, dürfte dieser zunehmend auch auf Lieferketten, Transportkosten sowie Produktionskosten durchschlagen und damit letztendlich ebenfalls die Kerninflation beeinflussen.
Genau auf diese indirekten Zweitrundeneffekte hat gestern auch die EZB ausdrücklich hingewiesen.
US-Dollar Index (DXY)
Auch der US-Dollar zeigte gestern erneut Stärke.
Die Marke bei 101 Punkten konnte erfolgreich verteidigt werden.
Aktuell bleibt für mich entscheidend, dass wir uns oberhalb der 101,50 etablieren.
Gelingt dies, rückt als nächstes Kursziel die 102er-Marke in den Fokus.
Sollten wir dagegen wieder unter das gestrige Tagestief und unter die Marke von 101 Punkten fallen, wären die nächsten Unterstützungen im Bereich 100,60 sowie 100,50 zu finden.
VIX
Auch der Volatilitätsindex bleibt aktuell sehr spannend.
Gestern stieg der VIX zwischenzeitlich wieder über die psychologisch wichtige Marke von 20 Punkten, bevor er leicht zurückkam.
Aktuell notiert der Index bei rund 18,9 Punkten.
Damit nimmt die Unsicherheit an den Märkten wieder spürbar zu.
Spätestens mit der kommenden Fed-Sitzung in der nächsten Woche dürfte der VIX erneut eine entscheidende Rolle spielen.
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir gestern erneut einen schwächeren Handelstag gesehen.
Die Aktie schloss rund 1,6 % im Minus und konnte den wichtigen Widerstandsbereich um 213 Dollar erneut nicht nachhaltig überwinden.
Für mich bleibt das technische Bild zunächst unverändert.
Solange Nvidia oberhalb der psychologisch wichtigen Marke von 200 Dollar notiert, bleibe ich insgesamt weiterhin bullish.
Auf der Oberseite müssen zunächst die Widerstände bei 213 Dollar und anschließend 217 Dollar zurückerobert werden. Gelingt dies, rückt als nächstes Kursziel wieder der Bereich um 230 Dollar in den Fokus.
Sollte die Aktie dagegen erneut Schwäche zeigen, liegen die nächsten Unterstützungen bei 198 Dollar, anschließend 195 Dollar und danach im Bereich um 190 Dollar.
Bitcoin
Auch Bitcoin hat gestern exakt das Szenario gespielt, auf das ich bereits im gestrigen Ausblick hingewiesen hatte.
Die Kryptowährung verlor rund 1,66 % und schloss erneut unter den Monatstiefs von April und Mai.
Damit bleibt die aktuelle Situation technisch äußerst spannend.
Entscheidend wird heute sein, ob Bitcoin die Zone zwischen 65.000 und 65.700 US-Dollar zurückerobern kann.
Gelingt diese Stabilisierung, bleibt die übergeordnete Long-Struktur zunächst weiterhin intakt.
Sollten wir dagegen unter das gestrige Tagestief fallen, würde sich das Chartbild deutlich eintrüben.
Dann rücken zunächst 63.500 Dollar und anschließend der Bereich zwischen 61.000 und 62.000 Dollar in den Fokus. Dort verläuft die nächste größere Unterstützungszone.
S&P 500
Auch der S&P 500 zeigte gestern erneut Schwäche und verlor rund 1,25 %.
Wie bereits im gestrigen Ausblick angesprochen, konnte die wichtige Zone um 7.500 Punkte nicht verteidigt werden. Gleichzeitig hielt auch der markante Drei-Monats-Schlusskurs im Bereich um 7.448 Punkte nicht stand.
Für den heutigen Handel bleibt entscheidend, ob die Wochentiefs der Kalenderwochen 28 und 29 im Bereich um 7.473 Punkte nochmals erfolgreich verteidigt werden können.
Sollte dort erneut Kaufinteresse aufkommen, wäre eine Rückkehr in Richtung 7.500 Punkte durchaus möglich.
Fällt der Markt dagegen erneut unter diese Unterstützung, rücken zunächst 7.398 Punkte und anschließend der Bereich um 7.357 Punkte in den Fokus.
Insgesamt fällt auf, dass die großen US-Indizes inzwischen bereits die zweite schwächere Handelswoche in Folge ausbilden. Dieses Muster war in den vergangenen Monaten nur sehr selten zu beobachten und sollte daher aufmerksam verfolgt werden.
Nasdaq
Auch der Nasdaq setzte seine Korrektur gestern fort und verlor rund 1,24 %.
Wie bereits erwartet, konnte die Marke von 29.000 Punkten nicht zurückerobert werden.
Im weiteren Verlauf wurde anschließend sogar die Zone um 28.280 Punkte getestet.
Für heute bleibt entscheidend, ob der Nasdaq nochmals das gestrige Tagestief beziehungsweise den Bereich um 28.170 bis 28.200 Punkte testet.
Sollte dort Unterstützung entstehen und der Index anschließend die Marke von 28.500 Punkten sowie das Wochentief der Kalenderwoche 28 bei rund 28.658 Punkten zurückerobern, wäre auch eine Erholung in Richtung 29.000 Punkte wieder denkbar.
Dow Jones
Auch der Dow Jones präsentierte sich gestern schwächer und verlor rund 1,1 %.
Der wichtige Drei-Monats-Schlusskurs bei 52.336 Punkten konnte erneut nicht überwunden werden.
Heute richtet sich der Blick vor allem auf den Bereich um 52.000 Punkte.
Kann sich der Markt dort stabilisieren, wäre nochmals eine Erholung in Richtung 52.340 Punkte möglich.
Sollte diese Unterstützung allerdings aufgeben, rücken 51.500 sowie anschließend 51.400 Punkte in den Fokus.
Insgesamt bleibt das kurzfristige Chartbild aktuell eher bearish.
DAX charttechnischer Ausblick
Auch der DAX zeigte gestern einen schwachen Handelstag und verlor rund 1,46 %.
Die wichtige Widerstandszone um 25.200 Punkte konnte erneut nicht überwunden werden.
Auch die psychologisch wichtige Marke von 25.000 Punkten hielt diesmal nicht als Unterstützung.
Im weiteren Verlauf wurde der Bereich um 24.800 Punkte angelaufen, wo sich der Markt zunächst stabilisieren konnte.
Genau diese Zone bleibt heute der entscheidende Unterstützungsbereich.
Sollten wir unter das gestrige Tagestief brechen, sehe ich zunächst weiteres Abwärtspotenzial in Richtung 24.600 Punkte und anschließend auch 24.500 Punkte.
Kann sich der DAX dagegen oberhalb der 24.800 Punkte behaupten und diese Zone erfolgreich verteidigen, ist eine Erholung zurück in Richtung 25.000 Punkte durchaus denkbar.
Insgesamt rechne ich heute eher mit einem Handel innerhalb dieser Range, solange keine neue Eskalation aus dem Nahen Osten oder überraschend starke Makrodaten für neue Impulse sorgen.
Fazit
Der heutige Handelstag dürfte erneut maßgeblich von zwei Themen bestimmt werden.
Zum einen bleibt die geopolitische Lage im Nahen Osten der wichtigste Einflussfaktor. Die Angriffe im Roten Meer, die Drohungen zwischen den USA und Iran sowie die weiter steigenden Ölpreise sorgen weiterhin für erhebliche Unsicherheit an den Finanzmärkten.
Zum anderen richten sich die Blicke heute auf die Einkaufsmanagerindizes aus Europa und insbesondere aus den USA. Sollten diese erneut Stärke signalisieren, dürfte dies die aktuell bereits hawkischen Zinserwartungen weiter unterstützen.
Aus charttechnischer Sicht bleibt der DAX zunächst in einer entscheidenden Unterstützungszone. Die Marke um 24.800 Punkte dürfte heute über die kurzfristige Richtung entscheiden.
Ich wünsche euch damit einen erfolgreichen Handelstag, ein schönes Wochenende und natürlich wie immer stabile Trades.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Short 
Short 
Bärische Logik für den mittel- bis langfristigen ZeitraumBärische Logik für den mittel- bis langfristigen Zeitraum
(Begrenzung der Erholung und Einschränkung nachhaltiger Kursanstiege durch die Bullen)
💤1. Die Politik der Fed, die Zinsen langfristig hoch zu halten, bleibt unverändert. Vor der Sperrfrist erklärten wichtige FOMC-Mitglieder – wie Warsh und Logan – deutlich, dass ein einzelner Monat sinkender Inflation nicht ausreicht, um den Sieg über die Inflation zu verkünden, und dass die Option einer erneuten Zinserhöhung für das laufende Jahr weiterhin besteht. Die Zinsfutures der CME preisen weiterhin eine Wahrscheinlichkeit von über 55 % für eine Zinserhöhung um 25 Basispunkte im September ein; die Annahme „längerfristig höhere Zinsen“ bleibt der wichtigste Maßstab für die globale institutionelle Preisgestaltung. Solange die Realzinsen hoch bleiben, fehlt Gold die Grundlage für einen strukturellen Aufwärtstrend.
🔰2. Die US-Wirtschaft bleibt robust; es gibt keine eindeutigen Auslöser für Zinssenkungen.
Hochfrequente Wirtschaftsdaten – darunter Einzelhandelsumsätze, Erstanträge auf Arbeitslosenhilfe und Baubeginne – bestätigen weiterhin die Widerstandsfähigkeit der Wirtschaft und einen sanften Erholungspfad. Es gibt keine Anzeichen für eine Rezession, wie etwa Massenentlassungen oder einen Konsumrückgang. Die Fed sieht keinen fundamentalen Grund für eine Zinssenkung; die aktuelle Aufwärtsbewegung wird ausschließlich durch technische Faktoren getrieben und entbehrt einer langfristigen fundamentalen Grundlage.
♻3. Dreifacher Verkaufsdruck: Gewinnmitnahmen auf hohem Niveau könnten jederzeit konzentrierte Verkäufe auslösen.
① Gezielte Verkäufe aus Yen-Carry-Trades: Der USD/JPY-Wechselkurs bleibt hoch und die Zinsdifferenz groß, während Carry-Trade-Positionen in Billionenhöhe noch ausstehen. Steigende Goldpreise lassen automatisierte Verkäufe zur Tilgung von Yen-Verbindlichkeiten leicht auslösen.
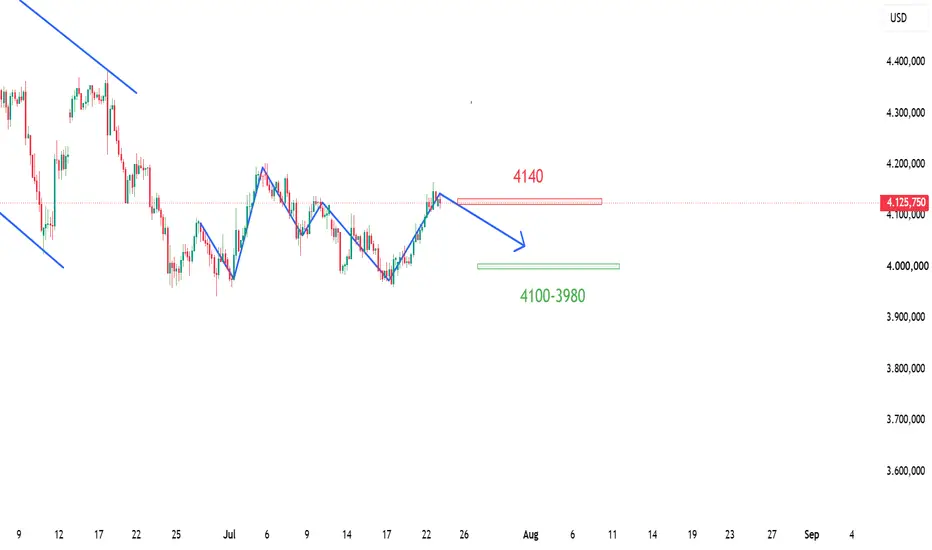
② Konzentrierter Druck durch historisch „gefangene“ Positionen: Große Volumina von Long-Positionen aus früheren Perioden sind in den Bereichen 4140–4175 und 4195–4202 gefangen. Steigen die Kurse in diese Zonen, ist mit einem starken Verkaufsdruck von Anlegern zu rechnen, die ihre Positionen auflösen wollen.
③ Vorsichtige institutionelle Haltung: Der SPDR Gold ETF verzeichnete im Juli Nettoabflüsse. Während der Erholung reduzierten Institutionen ihre Positionen vorwiegend zu höheren Kursen. Es gibt keine Anzeichen für nachhaltige, umfangreiche Kapitalzuflüsse, die aktiv auf Long-Positionen setzen.
💥4. Die bärische Struktur im Tageschart bleibt bestehen.
Der Tageschart zeigt weiterhin eine bärische Struktur, die durch „sukzessive niedrigere Hochs“ gekennzeichnet ist. Die aktuelle Erholung ist lediglich eine Korrekturbewegung nach dem vorherigen Rückgang. Nur wenn der Kurs sich dauerhaft über dem Niveau von 4202 – dem Ort des vorherigen Doppeltops – hält, kann der mittelfristige Abwärtstrend möglicherweise umgekehrt werden. Bis dahin wird jede Aufwärtsbewegung lediglich als Rebound eingestuft, und ein Rücksetzer von hohen Niveaus kann jederzeit erfolgen. Short 
Short 
Long 
DAX Tagesausblick 23.Juli-EZB-Zinsentscheid im Fokus!!!EZB-Zinsentscheid im Fokus
Guten Morgen zusammen,
der heutige Handelstag dürfte ganz im Zeichen der Geldpolitik und der geopolitischen Entwicklungen stehen. Während sich der Konflikt im Nahen Osten weiter zuspitzt und der Ölpreis dadurch auf hohem Niveau bleibt, richtet sich der Blick der Märkte heute vollständig auf die EZB. Gleichzeitig sorgen die Quartalszahlen der US-Technologiekonzerne für neue Impulse, wobei vor allem die steigenden KI-Investitionen im Fokus stehen. Die Kombination aus geopolitischen Risiken, hoher Inflationserwartung und wichtigen Notenbank-Statements verspricht einen äußerst spannenden Handelstag.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die Lage im Nahen Osten bleibt angespannt und hat sich über Nacht erneut verschärft. Nach den Angriffen auf mehrere Öltanker im Roten Meer und südlich der Straße von Hormus setzen sich die militärischen Auseinandersetzungen zwischen den USA, Iran und den Huthi-Milizen fort. Mehrere Tanker änderten ihre Route oder kehrten um, wodurch der Schiffsverkehr durch die Region weiter zurückgeht. Iran kündigte zudem an, dass Tanker die Straße von Hormus künftig nur noch in Abstimmung mit iranischen Behörden passieren sollen und warnte vor alternativen Schifffahrtsrouten. Gleichzeitig drohen beide Seiten mit weiteren Angriffen auf Energie- und Infrastrukturziele. Die anhaltende Eskalation hält den Ölpreis auf einem hohen Niveau und bleibt aktuell der größte geopolitische Risikofaktor für die Finanzmärkte.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Wirtschaftskalender war insgesamt ruhig. Im Fokus standen die US Crude Oil Inventories.
US Rohöllagerbestände
* Aktuell: +2,010 Mio. Barrel
* Prognose: -1,950 Mio. Barrel
* Vorher: -1,692 Mio. Barrel
Damit stiegen die Lagerbestände deutlich stärker als erwartet. Fundamental wäre dies eigentlich ein Argument für fallende Ölpreise, da ein höheres Angebot auf eine schwächere Angebotsknappheit hindeutet. Dieses Signal wurde jedoch vollständig von der geopolitischen Eskalation im Nahen Osten überlagert. Die Märkte konzentrieren sich derzeit deutlich stärker auf mögliche Lieferunterbrechungen als auf kurzfristige Lagerdaten.
Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus vollständig auf die Europäische Zentralbank.
Mittag
* EZB Interest Rate Decision
* Deposit Facility Rate
* Marginal Lending Facility
* Monetary Policy Statement
* EZB-Pressekonferenz mit Christine Lagarde
Nachmittag
* US Initial Jobless Claims
* Prognose: 211.000
* Vorher: 208.000
Für die heutige EZB-Sitzung erwartet der Markt mit rund 95 % Wahrscheinlichkeit unveränderte Leitzinsen. Lediglich etwa 5 % der Marktteilnehmer rechnen aktuell mit einer Zinserhöhung um 25 Basispunkte.
Entscheidend wird daher nicht der eigentliche Zinsentscheid sein, sondern die Guidance der EZB. Besonders wichtig werden Aussagen zum weiteren geldpolitischen Kurs, zur Inflation sowie mögliche Hinweise auf zukünftige Zinsschritte sein. Wer hierzu eine ausführlichere Analyse möchte, findet bereits ein separates Video auf meinem Kanal.
Earnings im Überblick
Die Berichtssaison läuft weiter auf Hochtouren und bestätigt den anhaltenden KI-Investitionsboom.
Alphabet übertraf die Erwartungen bei Umsatz, Cloud-Geschäft und operativem Ergebnis deutlich. Gleichzeitig erhöhte das Unternehmen seine Investitionsprognose (CapEx) erneut auf 195 bis 205 Milliarden US-Dollar, was zeigt, dass der Ausbau der KI-Infrastruktur weiterhin höchste Priorität besitzt. Kurzfristig sorgten die nochmals steigenden Investitionen zwar für Zurückhaltung bei Anlegern, langfristig unterstreichen sie jedoch die enorme Nachfrage nach KI-Rechenleistung.
Tesla konnte dagegen die Erwartungen nicht erfüllen. Gewinn, Margen und operatives Ergebnis blieben hinter den Prognosen zurück, wodurch die Aktie nachbörslich unter Druck geriet.
Auch AMD sorgte für positive Schlagzeilen . Gemeinsam mit Anthropic wurde eine milliardenschwere Partnerschaft zum Ausbau der KI-Infrastruktur angekündigt. Gleichzeitig investieren OpenAI, Alphabet und weitere Technologiekonzerne weiterhin zweistellige Milliardenbeträge in neue Rechenzentren und KI-Hardware. Der langfristige KI-Boom bleibt damit vollständig intakt.
Heute stehen erneut wichtige Quartalszahlen an.
Im Fokus:
* Intel
* SAP
* Deutsche Börse
* Blackstone
* Lockheed Martin
Mit SAP startet gleichzeitig auch die Berichtssaison im DAX, weshalb diese Zahlen heute besondere Aufmerksamkeit erhalten dürften.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis setzt seine beeindruckende Rally weiter fort und notiert inzwischen knapp unter der Marke von 90 US-Dollar. In den vergangenen zwei Wochen legte US Oil um rund 25 % zu. Das von mir in den vergangenen Wochen skizzierte Szenario einer Eskalation im Nahen Osten und eines Anstiegs in Richtung 90 Dollar ist damit eingetreten.
Kurzfristig bleibt für mich die Zone zwischen 86 und 88 Dollar der wichtigste Unterstützungsbereich. Solange dieser hält, ist auch ein weiterer Anstieg in Richtung 95 Dollar durchaus vorstellbar. Sollte dieser Bereich jedoch nachhaltig unterschritten werden, würde sich das Chartbild wieder deutlich eintrüben und eine Korrektur bis etwa 82 Dollar wahrscheinlicher werden.
Der starke Ölpreisanstieg erhöht den Inflationsdruck erheblich und erschwert gleichzeitig zukünftige Zinssenkungen.
Staatsanleihen
Auch die Anleiherenditen steigen weiter deutlich an. Folgende Renditen sind für die ganze KW30:
* 3-jährige Renditen: +3,20 %
* 5-jährige Renditen: +3,35 %
* 10-jährige Renditen: +2,69 %
* 30-jährige Renditen: +1,68 %
Steigende Renditen zeigen weiterhin, dass der Markt Zinssenkungen zunehmend nach hinten verschiebt und gleichzeitig länger mit höheren Zinsen rechnet.
DXY
Der US-Dollar zeigte gestern leichte Schwäche und testete nochmals den Bereich um 101 Punkte. Heute wurde bereits das gestrige Tagestief unterschritten.
Über 101 Punkten bleibt mein Bias unverändert bullish mit den nächsten Zielen bei 101,30 und anschließend 101,50.
Sollte der DXY dagegen nachhaltig unter 101 fallen, rücken die Bereiche um 100,60 und 100,50 wieder in den Fokus.
VIX
Der Volatilitätsindex notiert aktuell bei 17,66 Punkten und signalisiert weiterhin ein insgesamt moderates Risikoumfeld. Trotz der geopolitischen Unsicherheiten bleibt die implizite Volatilität bislang vergleichsweise entspannt.
Risk Assets im Überblick
Nvidia
Nvidia konnte gestern rund 2,4 % zulegen und profitiert weiterhin von den starken KI-Investitionen der großen Technologiekonzerne.
Oberhalb von 200 Dollar bleibt mein Bias bullish.
Die nächsten Widerstände liegen bei:
* 213 Dollar
* 217 Dollar
* 230 Dollar
Unterhalb von 200 Dollar rücken dagegen wieder 198, 195 und anschließend 190 Dollar als wichtige Unterstützungen in den Fokus.
Bitcoin
Bitcoin bildete gestern trotz eines neuen Hochs einen bearishen Tagesabschluss und notiert inzwischen unter dem gestrigen Tagestief.
Entscheidend bleibt für mich die Zone zwischen 65.700 und 65.010 Dollar.
Sollte Bitcoin diese Unterstützungen auf Tagesschlussbasis verlieren, würde ich wieder mit einer Bewegung in Richtung 62.000 bis 61.000 Dollar rechnen.
Kann sich Bitcoin dagegen oberhalb dieser Zone stabilisieren, bleibt auch ein erneuter Anstieg in Richtung 68.000 Dollar möglich.
S&P 500
Der S&P 500 zeigte gestern einen durchwachsenen Handelstag und schloss erneut unterhalb der wichtigen Zone bei 7.550 Punkten.
Aktuell wurde bereits das gestrige Tagestief unterschritten.
Unter 7.500 Punkten bleiben folgende Ziele relevant:
* 7.466
* 7.400
* 7.358
Für Long-Positionen möchte ich zunächst wieder eine Stabilisierung oberhalb von 7.500 Punkten sehen. Anschließend rückt 7.600 Punkte wieder in den Fokus.
Nasdaq
Auch der Nasdaq schloss gestern leicht im Minus und konnte die Marke von 29.000 Punkten nicht zurückerobern.
Unterhalb von 28.671 Punkten sehe ich weiteres Potenzial bis 28.500 und anschließend 28.200 Punkte.
Für Longs möchte ich zunächst einen Ausbruch über 29.210 Punkte sehen. Danach wäre 29.500 Punkte das nächste Ziel.
Dow Jones
Der Dow Jones testete gestern erneut die Zone um 52.500 Punkte, konnte sich jedoch nicht oberhalb etablieren.
Sollte nun auch die 52.000 Punkte nachhaltig unterschritten werden, rücken zunächst 51.850 und anschließend 51.500 Punkte in den Fokus.
Bullish werde ich erst wieder oberhalb des gestrigen Tageshochs bei 52.352 Punkten.
DAX charttechnischer Ausblick
Der DAX konnte gestern zwar zulegen, scheiterte jedoch erneut an der wichtigen Widerstandszone um 25.200 Punkte und notiert inzwischen wieder unterhalb der Marke von 25.000 Punkten. Das gestrige Tagestief wurde bereits unterschritten.
Heute dürfte der EZB-Zinsentscheid den weiteren Verlauf maßgeblich bestimmen.
Bullishes Szenario
Sollte die EZB mit ihrer Guidance positiv überraschen und der DAX das gestrige Tageshoch bei 25.275 Punkten überwinden, sehe ich weiteres Potenzial bis 25.500 Punkte.
Auch eine Stabilisierung oberhalb der 25.000 Punkte ohne neue Tagestiefs würde für mich einen erneuten Angriff auf die Zone um 25.200 Punkte ermöglichen.
Bearishes Szenario
Sollte der DAX die 25.000 Punkte nicht verteidigen können, rückt zunächst 24.800 Punkte in den Fokus.
Darunter folgen:
* 24.600 Punkte (Wochentief KW29)
* 24.500 Punkte als entscheidende Schlüsselunterstützung.
Fällt die EZB-Guidance restriktiver aus als erwartet oder reagieren die Märkte negativ auf die Aussagen von Christine Lagarde, dürfte dieses bearishe Szenario deutlich an Wahrscheinlichkeit gewinnen.
Fazit
Der heutige Handelstag dürfte einer der wichtigsten dieser Woche werden. Die geopolitische Lage bleibt angespannt und hält den Ölpreis auf einem hohen Niveau, während gleichzeitig die starke Berichtssaison den langfristigen KI-Boom bestätigt. Der eigentliche Fokus liegt heute jedoch klar auf der Europäischen Zentralbank. Weniger der Zinsentscheid selbst dürfte die Märkte bewegen, sondern vielmehr die Aussagen zum weiteren geldpolitischen Kurs. Für den DAX bleibt damit entscheidend, ob die EZB den Märkten Zuversicht geben kann oder ob eine restriktivere Tonlage die zuletzt gestiegenen Zinserwartungen weiter verstärkt. Bis dahin dürfte insbesondere rund um die Pressekonferenz mit erhöhter Volatilität zu rechnen sein.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch wie immer stabile Trades! Long 
Long