Long

 Long
Short 
DAX Tagesausblick 04.09.- NFP im Fokus / Dovisher Fed Waller!Guten Morgen zusammen,
nach einer insgesamt starken Handelswoche rückt heute mit den US-Arbeitsmarktdaten der wichtigste Makro-Termin der Woche in den Mittelpunkt. Besonders relevant ist dabei die veränderte Ausgangslage nach den Aussagen von Fed-Gouverneur Christopher Waller. Während die Inflation weiterhin ein Thema bleibt, hat Waller deutlich signalisiert, dass er bei einer weiteren Abkühlung der Preisdynamik einen unveränderten Leitzins im September favorisieren würde. Dadurch hat sich das zuvor deutlich hawkishere Fed-Narrativ wieder spürbar abgeschwächt.
Heute wird sich deshalb vor allem zeigen, ob die NFP-Daten dieses dovishe Szenario bestätigen oder ob ein überraschend starker Arbeitsmarkt die Zinserhöhungserwartungen wieder zurück in Richtung einer höheren Wahrscheinlichkeit verschiebt.
A genda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* NFP-Szenarien
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation zwischen den USA, Israel und Iran weiterhin der wichtigste geopolitische Risikofaktor für die Märkte. Eine nachhaltige Deeskalation ist aktuell nicht erkennbar. Gleichzeitig zeigen die Aussagen aus Washington, dass die USA zwar weitere militärische Optionen offenhalten, derzeit aber keine größeren laufenden Kampfoperationen angekündigt wurden. Besonders relevant bleibt weiterhin die Situation rund um die Straße von Hormus.
Die Passage durch Hormus bleibt deutlich eingeschränkt. Am Donnerstag wurden laut aktuellen Daten lediglich vier kommerzielle Schiffe registriert, nachdem der längerfristige Durchschnitt bei rund 15 Schiffen innerhalb eines vergleichbaren Zeitraums liegt. Gleichzeitig betonte US-Vizepräsident Vance, dass am Vortag rund 15 Millionen Barrel Öl die Straße von Hormus passiert hätten. Damit bleibt die Situation widersprüchlich: Ein Teil des Ölflusses funktioniert weiterhin, die kommerzielle Schifffahrt ist jedoch deutlich eingeschränkt.
Für die Märkte bedeutet das vor allem eines: Solange keine nachhaltige Lösung für Hormus und den Konflikt zwischen den USA und Iran in Sicht ist, bleibt der Ölpreis ein erheblicher Inflations- und damit auch Zinsrisikofaktor. Genau diese Kombination aus hohen Energiepreisen und weiterhin erhöhter geopolitischer Unsicherheit begrenzt aktuell auch das Potenzial für eine nachhaltige Entspannung am Anleihemarkt.
Hinzu kommt die Diskussion um die amerikanischen Munitionsbestände. Trump betonte gestern, dass die USA ihre Munitionsproduktion massiv hochfahren und zunächst eigene Bestände auffüllen wollen. Gleichzeitig sollen Waffenverkäufe an Verbündete wieder aufgenommen werden. Das zeigt, dass die USA aufgrund der parallelen Belastungen durch die Konflikte mit Iran und die Unterstützung der Ukraine ihre Produktionskapazitäten deutlich ausweiten wollen.
Auch zwischen Russland und der Ukraine bleibt die Lage angespannt. Gleichzeitig gibt es aktuell wieder diplomatische Signale: Putin zeigte sich offen für ein mögliches Friedensabkommen, während Selenskyj bestätigte, dass US-Unterhändler sowohl Moskau als auch Kiew besuchen sollen. Einen konkreten Durchbruch gibt es allerdings weiterhin nicht. Parallel gehen die militärischen Auseinandersetzungen weiter, unter anderem mit erneuten russischen Angriffen auf Kiew.
Ein weiterer struktureller geopolitischer Faktor bleibt China und Taiwan. Beim Pacific Islands Forum eskalierte zuletzt erneut der diplomatische Konflikt zwischen Peking und Taipeh. China kritisierte die Teilnahme Taiwans und warnte vor Konsequenzen, während Taiwan China eine zunehmend aggressive Diplomatie vorwarf. Zusätzlich sorgt Chinas jüngster Raketentest im Pazifik für Diskussionen unter den pazifischen Staaten. Für die Märkte ist das aktuell kein unmittelbarer Treiber wie Hormus, bleibt langfristig aber insbesondere für globale Lieferketten, Halbleiter und Risk Assets relevant.
Fundamentale Wirtschaftsdaten gestern
Gestern kamen mehrere wichtige US-Daten, die insgesamt ein gemischtes Bild geliefert haben.
Bei den Initial Jobless Claims wurden 206k Anträge gemeldet. Erwartet wurden 205k nach revidierten 203k in der Vorwoche. Damit lag der Wert leicht über den Erwartungen und gleichzeitig über dem vorherigen Wert. Für den Arbeitsmarkt ist das zwar noch kein dramatisches Signal, es zeigt aber weiterhin eine gewisse Abkühlung. Mit Blick auf die heutigen NFP-Daten ist das leicht dovish zu interpretieren, insbesondere wenn sich die Abschwächung heute bei den Beschäftigungszahlen fortsetzt.
Der S&P Global Services PMI lag mit 56,5 über dem vorherigen Wert von 54,6, blieb jedoch leicht hinter der Erwartung von 56,8 zurück. Damit bleibt der US-Dienstleistungssektor klar im Expansionsbereich. Für Risk Assets ist das grundsätzlich positiv, gleichzeitig spricht ein weiterhin starker Dienstleistungssektor nicht unbedingt für einen schnellen Rückgang des Inflationsdrucks.
Beim ISM Non-Manufacturing Prices Paid Index kam es dagegen zu einem deutlichen Anstieg auf 72,6 nach 70,3. Erwartet wurden lediglich 70,0. Das ist aus Inflationssicht klar relevant, denn der höhere Preisdruck im Dienstleistungssektor spricht dafür, dass die Fed weiterhin vorsichtig bleiben muss.
Der ISM Non-Manufacturing PMI lag gleichzeitig bei 55,4 und damit deutlich über der Erwartung von 54,1 sowie dem vorherigen Wert von 54,1. Die US-Dienstleistungswirtschaft zeigt damit weiterhin eine solide Dynamik.
Unterm Strich waren die gestrigen Daten deshalb eher gemischt: Der Arbeitsmarkt zeigt erste Zeichen einer Abkühlung, während der Dienstleistungssektor weiterhin robust bleibt und insbesondere der Preiskomponentenansteig des ISM neue Inflationsrisiken signalisiert.
Fundamentale Wirtschaftsdaten heute
Heute steht natürlich alles im Schatten der US-Arbeitsmarktdaten.
Zuvor ist noch EZB-Chefökonom Philip Lane im Fokus. Der entscheidende Termin folgt anschließend mit den US-Daten:
* Average Hourly Earnings: Forecast +0,3 %, Previous +0,1 %
* Non-Farm Payrolls: Forecast +55k, Previous -23k
* Unemployment Rate: Forecast 4,1 %, Previous 4,1 %
Damit haben wir heute einen extrem wichtigen Datensatz für die weitere Fed-Preisbildung.
NFP-Szenarien
Bullishes Szenario für Risk Assets:
Die Löhne bleiben bei +0,1 % oder steigen weniger stark als erwartet, die Non-Farm Payrolls bleiben schwach bzw. liegen unter den Erwartungen und die Arbeitslosenquote bleibt bei 4,1 % oder steigt leicht. Das würde den zuletzt dovisheren Fed-Case unterstützen und könnte die Wahrscheinlichkeit einer Zinserhöhung im September weiter reduzieren. In diesem Szenario wären steigende Risk Assets, fallende US-Renditen und ein schwächerer Dollar das wahrscheinlichste Marktbild.
Bearishes Szenario für Risk Assets:
Die Average Hourly Earnings steigen stärker als erwartet, gleichzeitig überraschen die NFPs deutlich positiv und die Arbeitslosenquote bleibt bei 4,1 % oder fällt sogar. Damit würde sich der Arbeitsmarkt robuster präsentieren als erwartet und die Fed hätte weniger Spielraum für eine Lockerung bzw. müsste eine Zinserhöhung wieder stärker berücksichtigen. In diesem Szenario wären steigende Renditen, ein stärkerer Dollar und Druck auf Risk Assets die wahrscheinlichste Reaktion.
Neutrales Szenario:
Die Daten bewegen sich ungefähr im Rahmen der Erwartungen. Beispielsweise NFPs um die 50–70k, Lohnwachstum um 0,3 % und eine Arbeitslosenquote von 4,1 %. Dann dürfte der Markt zunächst volatil reagieren, bevor sich ein klarerer Trend entwickelt. In diesem Fall dürfte der Fokus relativ schnell wieder auf den kommenden Inflationsdaten und insbesondere dem August-CPI liegen.
Der entscheidende Punkt ist heute also nicht nur die absolute NFP-Zahl, sondern das Zusammenspiel aus Beschäftigung, Löhnen und Arbeitslosenquote.
Fed und Fed Watch
Im Mittelpunkt stand gestern Fed-Gouverneur Christopher Waller. Er stellte klar, dass er bei einer weiteren Abkühlung der Inflation einen unveränderten Leitzins im September unterstützen würde. Gleichzeitig bleibt eine Zinserhöhung bei einem erneuten Inflationsanstieg möglich.
Diese Aussagen haben die Zinserhöhungserwartungen deutlich zurückgenommen. Für das September-Meeting liegt die Wahrscheinlichkeit aktuell nahezu bei 50/50: 49,6 % für unveränderte Zinsen gegenüber 50,4 % für eine Zinserhöhung.
Damit hat sich das Bild innerhalb weniger Tage massiv verändert. Vor einem Tag lag die Wahrscheinlichkeit einer Zinserhöhung noch bei rund 63 %. Auch für Oktober und Dezember hat sich die Verteilung wieder leicht in Richtung eines weniger aggressiven Zinspfads verschoben.
Für die Risk Assets war die Waller-Rede deshalb klar bullish bzw. dovish. Aktien konnten deutlich zulegen, während die Treasury-Renditen zurückgingen und der Dollar unter Druck geriet.
Earnings im Überblick
Bei den Earnings gab es gestern keine großen neuen Impulse für den Gesamtmarkt. Unter anderem standen Lululemon und Campbell’s im Fokus.
Mit Blick auf die kommenden Wochen dürfte das Thema allerdings wieder deutlich wichtiger werden, sobald die Q3-Earnings-Season an Dynamik gewinnt. Aktuell bleiben daher Makrodaten, Fed und Geopolitik die entscheidenden Treiber.
Märkte und Korrelationen im Überblick
US Oil
US Oil bleibt weiterhin Long.
Gestern konnten wir erneut rund 1,14 % zulegen und damit die von mir mehrfach genannte Zone um 93 Dollar erreichen. Damit liegt der Markt in dieser Woche mittlerweile bei einem Plus von rund 5,6 % und hat erneut das Monatshoch aus Juli ins Visier genommen.
Solange im Nahen Osten keine nachhaltige Deeskalation erkennbar ist, wäre ich hier weiterhin sehr vorsichtig mit Shorts. Gerade die Situation rund um Hormus bleibt ein erheblicher Unsicherheitsfaktor für die Ölversorgung und damit auch für die Inflation.
Zum Wochenende wird deshalb entscheidend sein, ob wir erste klare Signale für eine Deeskalation sehen oder ob die geopolitische Lage weiter eskaliert.
US Bonds
Bei den US-Staatsanleihen sehen wir seit Mittwoch einen leichten Rückgang.
Aktuell liegen die Veränderungen ungefähr bei:
* 3-jährige Staatsanleihen: -0,16 %
* 5-jährige Staatsanleihen: -0,20 %
* 10-jährige Staatsanleihen: -0,17 %
* 30-jährige Staatsanleihen: -0,13 %
Die Bewegung passt zum gestrigen dovishen Fed-Impuls. Gleichzeitig bleibt insbesondere am langen Ende der Kurve aufgrund der weiterhin hohen Inflation, der geopolitischen Risiken und der hohen staatlichen Finanzierung weiterhin Vorsicht angebracht.
US Dollar
Der US Dollar hat gestern im Zuge der Waller-Rede deutlich abgegeben und rund 0,6 % verloren. Der DXY befindet sich damit wieder um die 99er Marke.
Für heute ist der Dollar stark vom NFP-Outcome abhängig.
Bei einem hawkishen NFP-Szenario sehe ich Potenzial für eine Erholung in Richtung 99,5 und anschließend 100.
Bei einem dovishen NFP-Szenario dürfte der Dollar dagegen weiter unter Druck geraten. Hier wären zunächst 98,5 und anschließend 98 mögliche Ziele.
Volatilitätsindex
Der VIX bleibt mit rund 14,31 auf einem sehr niedrigen Niveau.
Gerade vor den NFP-Daten ist das zunächst ein positives Zeichen für Risk Assets. Gleichzeitig sollte man nicht vergessen, dass ein solch niedriger VIX vor einem wichtigen Makro-Event auch bedeutet, dass eine Überraschung bei den Daten relativ schnell zu einem Volatilitätsschub führen kann.
Risk Assets im Überblick
Nvidia
Nvidia notiert aktuell bei rund 228 Dollar.
Mein Zielbereich bleibt weiterhin bei 232 bis 236 Dollar, wobei die 236 Dollar gleichzeitig den Bereich des Allzeithochs darstellen.
An meiner übergeordneten Einschätzung hat sich nichts verändert. Für die vollständige Analyse verweise ich weiterhin auf den Wochenausblick.
Bitcoin
Bitcoin konnte gestern einen sehr starken Push von über 5 % verzeichnen und das vorherige Hoch erneut testen.
Für mich ist daraus allerdings noch kein bestätigtes Strukturhoch entstanden. Entscheidend bleibt die 82.500er Marke.
Sollte Bitcoin diese Marke nachhaltig brechen, wäre das für mich die Bestätigung, dass wir wieder in eine übergeordnete Long-Struktur wechseln können.
Bis dahin würde ich insbesondere vor den NFP-Daten abwarten. Bitcoin ist für mich aktuell weiterhin kein Trade.
S&P 500
Auch im S&P 500 konnten wir gestern einen starken Long-Impuls von knapp 1 % sehen, ausgelöst unter anderem durch die dovishen Aussagen von Waller.
Aktuell befinden wir uns wieder bei rund 7.756 Punkten.
Ich wäre hier zunächst nicht mehr Short. Der nächste wichtige Bereich liegt beim Wochenhoch der Vorwoche bei 7.782,5 Punkten.
Sollten wir diesen Bereich überwinden, wäre im bullishen NFP-Szenario das nächste Ziel bei etwa 7.825 Punkten.
Sollte das NFP dagegen deutlich bearish für Risk Assets ausfallen, könnte die gestrige Bewegung relativ schnell wieder abgegeben werden. Für Shorts würde ich trotzdem auf eine klare Bestätigung warten.
Nasdaq
Auch der Nasdaq konnte sich gestern deutlich stabilisieren und erneut über der 29.500er Marke etablieren. Das heutige Daily High konnte bereits überschritten werden.
Solange wir uns oberhalb von 29.500 halten, sehe ich zunächst weiteres Long-Potenzial in Richtung 29.755 und anschließend 30.000.
Gerade im dovishen NFP-Szenario könnte der Nasdaq hier entsprechend stark reagieren.
Sollten wir dagegen im Zuge eines bearishen NFP-Szenarios wieder unter 29.500 fallen, wären 29.200 und anschließend 29.000 die nächsten relevanten Ziele.
US30
Auch der US30 konnte gestern einen starken Push von rund 1,14 % verzeichnen und oberhalb von 53.500 Punkten schließen.
Für mich ist die 53.500er Marke jetzt entscheidend.
Ein Retest dieser Zone wäre für mich interessant, sofern sie gehalten werden kann. Darüber sehe ich Potenzial in Richtung 54.000 und im bullishen Szenario sogar 54.200.
Die 53.500 muss dafür allerdings unbedingt verteidigt werden.
DAX Tagesausblick
Auch beim DAX konnten wir gestern einen kleinen Befreiungsschlag sehen. Der Index legte rund 0,73 % zu und konnte die 26.000er Marke sogar auf Schlusskursbasis überwinden.
Zu Beginn des heutigen Handels sehen wir allerdings bereits deutliche Abverkäufe. Trotzdem wäre ich aktuell vorsichtig damit, direkt wieder aggressiv Short zu gehen.
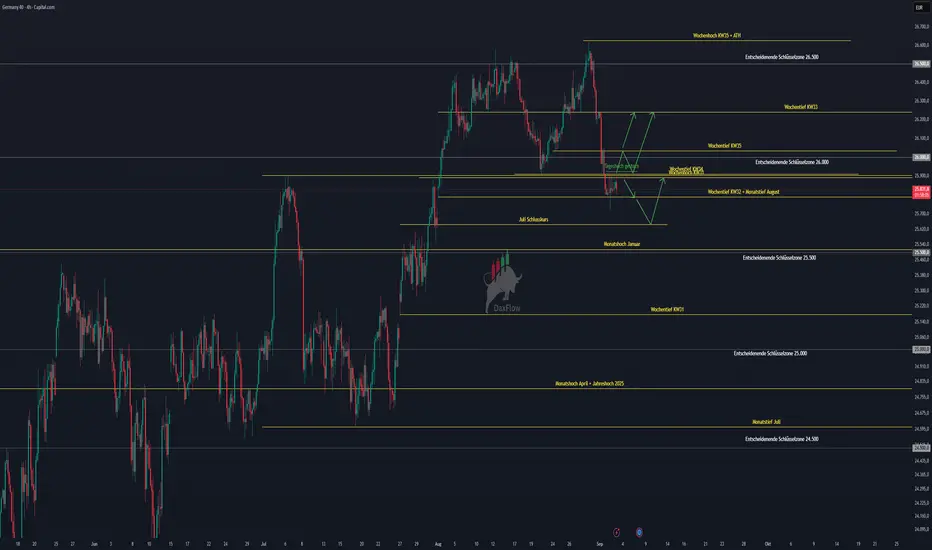
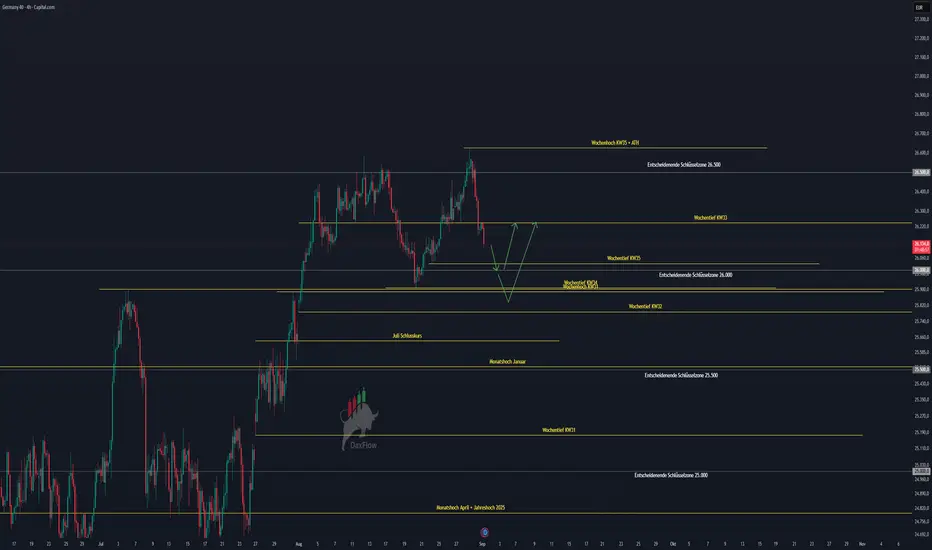
Ich kann mir gut vorstellen, dass wir zunächst einen Retest der 25.900er Zone beziehungsweise des Mittwochshochs bei 25.925 Punkten sehen.
Sollte dieser Bereich gehalten werden und sich dort eine Stabilisierung entwickeln, wäre für mich anschließend wieder ein Long-Setup interessant.
Wer etwas konservativer agieren möchte, wartet auf eine Stabilisierung oberhalb der 26.000er Marke auf H4-Basis.
Noch besser wäre für mich ein Break der 26.080 Punkte. In diesem Fall würde sich das übergeordnete Long-Potenzial in Richtung 26.240 Punkte eröffnen, dem Wochentief aus KW 33.
Auf der Short-Seite würde ich erst wieder deutlich interessierter werden, wenn wir signifikant unter 25.880 Punkten schließen. Dieser Bereich entspricht für mich dem relevanten Wochenhoch aus KW 34 und wäre ein deutlich klareres Short-Signal.
Solange diese Marke nicht nachhaltig gebrochen wird, gehe ich eher davon aus, dass die bisherige Korrektur möglicherweise abgeschlossen ist und wir einen neuen Long-Impuls sehen könnten.
Gerade heute sollte man allerdings das NFP-Event berücksichtigen. Die erste Reaktion auf die Daten kann extrem volatil sein, weshalb ich insbesondere bei Breakouts auf eine Bestätigung und nicht nur auf den ersten Spike achten würde.
Fazit
Der heutige Handelstag steht ganz klar im Zeichen der NFP-Daten.
Nach der gestrigen Waller-Rede hat sich das Fed-Bild wieder deutlich in Richtung einer weniger aggressiven Geldpolitik verschoben. Die Wahrscheinlichkeit für eine Zinserhöhung im September liegt aktuell praktisch bei 50/50. Damit kommt den heutigen Arbeitsmarktdaten eine besonders hohe Bedeutung zu.
Gleichzeitig bleibt das Umfeld durch den Nahostkonflikt, die Situation rund um Hormus und den weiterhin hohen Ölpreis komplex. Genau deshalb sollte man heute das Zusammenspiel aus NFP, Löhnen und Arbeitslosenquote beobachten und nicht nur auf eine einzelne Zahl reagieren.
Für den DAX bleibe ich grundsätzlich vorsichtig bullish, solange wir uns oberhalb der 25.880er Marke halten. Oberhalb von 26.000 bzw. 26.080 sehe ich weiteres Long-Potenzial in Richtung 26.240.
Heute gilt mehr denn je: Szenarien vorbereiten, auf die Reaktion des Marktes warten und nicht versuchen, den ersten NFP-Move zu erraten.
Ich wünsche euch allen stabile Trades und einen erfolgreichen NFP-Handelstag.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.  Long

Long 
DAX Tagesausblick – 03.09.2026 | Stabilisierung vor den NFPGuten Morgen zusammen,
nach dem volatilen Start in den September haben sich die Märkte gestern zunächst etwas stabilisiert. Besonders die US-Indizes konnten nach dem vorherigen Abverkauf wieder etwas Boden gutmachen, während gleichzeitig die geopolitischen Risiken und der starke Ölpreis weiterhin als Belastungsfaktor bestehen bleiben. Brent notiert inzwischen wieder oberhalb von 95 USD, WTI bei rund 91 USD. Gleichzeitig sind die Anleiherenditen nach den jüngsten Mehrjahreshochs etwas zurückgekommen.
Auf der Konjunkturseite lag der Fokus gestern insbesondere auf dem US-Arbeitsmarkt. Der deutlich schwächere ADP-Report erhöht die Spannung vor den offiziellen NFP-Daten am Freitag. Damit steht heute ein weiterer wichtiger Datensatz auf der Agenda, bevor morgen der große US-Arbeitsmarktbericht veröffentlicht wird.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation angespannt. Die USA haben ihre Angriffe auf Iran erneut aufgenommen, während Trump gleichzeitig betont, dass die erneute Kampagne voraussichtlich nicht lange andauern werde. Gleichzeitig stellt er klar, dass die USA die Kontrolle über die Straße von Hormus haben und dass die Ölpreise seiner Einschätzung nach wieder sinken werden.
Für die Märkte bleibt Hormus damit einer der entscheidenden Faktoren. Zwar fließen weiterhin große Mengen Öl durch die Meerenge, gleichzeitig sorgen die erneuten militärischen Auseinandersetzungen für eine hohe Risikoprämie beim Öl. Jede weitere Eskalation könnte den Energiekomplex erneut deutlich nach oben treiben und damit gleichzeitig Inflation, Anleiherenditen und Zinserwartungen belasten.
Auch auf der Angebotsseite gibt es interessante Entwicklungen. Die USA erwarten eine deutliche Steigerung der venezolanischen Ölproduktion und Exporte. Chevron hat zudem einen neuen Deal mit der venezolanischen Regierung im Orinoco-Gürtel abgeschlossen. Sollte sich die Produktion dort weiter erhöhen, könnte dies perspektivisch zusätzliches Angebot auf den globalen Ölmarkt bringen.
In der Ukraine bleibt die Lage ebenfalls angespannt. Gleichzeitig laufen weiterhin Gespräche zwischen den USA und Russland über mögliche diplomatische Schritte. Trump äußerte zudem den Wunsch nach einem Putin-Gipfel, sobald die Voraussetzungen für einen Friedensdeal gegeben sind.
Fundamentale Wirtschaftsdaten gestern
Der wichtigste Datenpunkt des gestrigen Tages war der ADP Nonfarm Employment Change:
* Actual: 38k
* Forecast: 47k
* Previous: 46k
Damit fiel der private Beschäftigungsaufbau erneut schwächer aus als erwartet. Für die Märkte ist das insbesondere mit Blick auf die morgigen NFP-Daten relevant. Sollte sich die Schwäche im offiziellen Arbeitsmarktbericht bestätigen, könnte das die Erwartungen an die zukünftige Geldpolitik der Fed wieder stärker in Richtung Zinssenkungen verschieben.
Gleichzeitig muss man die Daten im Gesamtbild betrachten: Die Fed bleibt stark datenabhängig und die Inflation liegt weiterhin über dem Ziel. Deshalb wird der NFP-Bericht morgen vermutlich eine deutlich größere Bedeutung für die kurzfristige Richtung der Risk Assets haben.
Ebenfalls relevant waren die Crude Oil Inventories:
* Actual: -4,45 Mio. Barrel
* Forecast: -0,4 Mio. Barrel
* Previous: +0,095 Mio. Barrel
Der Lagerabbau fiel damit deutlich stärker aus als erwartet. Zusammen mit der geopolitischen Lage unterstützt dies den weiterhin hohen Ölpreis und verstärkt gleichzeitig die Sorgen über einen erneuten Inflationsdruck.
Fundamentale Wirtschaftsdaten heute
Heute stehen erneut mehrere relevante Konjunkturdaten auf der Agenda. In Europa werden unter anderem die HCOB Service PMI- und Composite-PMI-Daten der Eurozone veröffentlicht.
Für die USA richtet sich der Fokus insbesondere auf:
* Initial Jobless Claims
* S&P Global Service PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Vor allem die Initial Jobless Claims sind mit Blick auf den morgigen NFP-Bericht interessant. Sie liefern einen weiteren kurzfristigen Eindruck über die Entwicklung des US-Arbeitsmarktes und könnten damit bereits heute Einfluss auf die Zinserwartungen nehmen.
Earnings im Überblick
Im Fokus stand gestern vor allem Broadcom. Das Unternehmen konnte beim bereinigten EPS mit 3,32 USD die Erwartungen von 3,23 USD übertreffen. Der Umsatz lag bei rund 29,6 Mrd. USD und damit ebenfalls über den Erwartungen.
Besonders stark bleibt das AI-Geschäft: Broadcom erzielte im dritten Quartal 16,7 Mrd. USD AI-Semiconductor-Umsatz, ein Anstieg von 221 % gegenüber dem Vorjahr. Für das vierte Quartal erwartet das Unternehmen bereits 21,7 Mrd. USD AI-Semiconductor-Umsatz. Der Gesamtumsatz soll im vierten Quartal bei rund 34,8 Mrd. USD liegen.
Damit bestätigt Broadcom erneut, wie stark die Investitionen in AI-Infrastruktur aktuell sind. Gleichzeitig lag die Q4-Umsatzprognose leicht unter den Markterwartungen von rund 35,0 Mrd. USD.
Daneben veröffentlichten unter anderem Halliburton, HP, NetApp und Brown-Forman ihre Zahlen.
Heute stehen unter anderem Lululemon Athletica und Campbell’s im Fokus.
Märkte und Korrelationen im Überblick
US Oil
Beim Öl konnte die Stärke der vergangenen Tage gestern nicht mehr vollständig fortgesetzt werden, allerdings kam es auch zu keiner ausgeprägten Ablehnung. WTI notiert aktuell weiterhin um die 90-Dollar-Marke, während Brent inzwischen oberhalb von 95 USD liegt.
Mein Bias bleibt deshalb unverändert bullisch. Aktuell sehe ich allerdings kein Setup, das für mich vom Chance-Risiko-Verhältnis attraktiv genug ist.
Sollte sich die Situation im Nahen Osten beruhigen, wären für mich insbesondere die Bereiche um 87,75 USD beziehungsweise 86,34 USD interessant, um mögliche Long-Positionen aufzubauen oder zu ergänzen.
Auf der Oberseite bleibt das Monatshoch vom Juli bei 93,64 USD mein übergeordnetes Ziel.
Das Problem bleibt jedoch klar: Ein Ölpreis um 90 USD oder darüber ist für die Risk Assets alles andere als komfortabel.
US Bonds
Bei den US-Staatsanleihen hat sich die Situation etwas entspannt. Die Renditen sind nach den starken Anstiegen der vergangenen Tage wieder etwas zurückgekommen:
* 3Y: -0,23 %
* 5Y: -0,34 %
* 10Y: -0,25 %
* 30Y: -0,25 %
Damit sehen wir zumindest kurzfristig etwas Entspannung beim Renditedruck. Das Thema hohe Staatsverschuldung, steigende Finanzierungskosten und die zunehmenden Ausgaben für AI-Infrastruktur bleibt jedoch bestehen.
DXY
Der DXY konnte gestern noch einmal bis etwa 99,86 steigen, wurde dort allerdings deutlich rejected. Heute steht der Dollar bereits rund 0,3 % tiefer und damit wieder unterhalb der wichtigen Marke von 99,50.
Sollten wir uns nicht nachhaltig oberhalb von 99,50 stabilisieren können, bleibt für mich zunächst die 99,00 auf der Unterseite das relevante Ziel.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Nach dem kurzfristigen Anstieg am Dienstag fiel der Volatilitätsindex gestern um rund 7 % und notiert aktuell bei etwa 15,19.
Damit bleibt das kurzfristige Volatilitätsniveau trotz der geopolitischen Risiken vergleichsweise moderat.
Risk Assets im Überblick
Nvidia
Nvidia konnte gestern erneut deutlich zulegen und notiert aktuell wieder bei etwa 224 USD. Die wichtige Unterstützung bei 217 USD hat gehalten, weshalb sich an meinem bisherigen Setup nichts verändert.
Solange diese Unterstützung verteidigt wird, bleibt mein Bias auf der Long-Seite. Die nächste relevante Zielzone liegt bei 232 USD, darüber rückt das Allzeithoch im Bereich von 236–237 USD in den Fokus.
Bitcoin
Bei Bitcoin hat sich gegenüber meinem Wochenausblick nichts Wesentliches verändert. Für die aktuelle Einschätzung verweise ich daher auf den bestehenden Wochenausblick.
S&P 500
Der S&P 500 hat gestern zwar unter das Daily Low gestochen, anschließend allerdings unmittelbar wieder Käufer gefunden. Ich hätte an dieser Stelle mit deutlich mehr Short Momentum gerechnet.
Daher wäre ich aktuell vorsichtig mit neuen Short-Positionen. Vor allem die morgigen NFP-Daten könnten hier den entscheidenden Impuls liefern.
Nasdaq 100
Auch beim Nasdaq 100 konnte die Unterstützung bei 29.000 verteidigt werden. Einen stärkeren Abverkauf haben wir bislang nicht gesehen.
Auch hier bleibt für mich deshalb der morgige NFP-Bericht entscheidend. Die Reaktion auf die Arbeitsmarktdaten dürfte wesentlich darüber entscheiden, ob wir die aktuelle Stabilisierung weiter ausbauen können oder erneut Druck auf die Risk Assets bekommen.
US30
Auch der US30 konnte wieder Stabilität finden und sich oberhalb von 53.000 etablieren.
Sollten wir heute das Daily High überwinden, kann ich mir einen erneuten Anlauf in Richtung 53.500 vorstellen. Unterhalb von 53.000 würde dagegen wieder der Bereich um 52.600–52.700 interessant.
DAX Tagesausblick
Beim DAX haben wir gestern eine Doji-Kerze ausgebildet. Damit zeigt sich nach dem vorherigen Abverkauf zumindest eine gewisse Unentschlossenheit im Markt.
Für mich ist heute zunächst entscheidend, ob wir das gestrige Tageshoch überwinden können. Sollte dies gelingen, kann sich durchaus erneut Long Momentum entwickeln.
Auf der Oberseite bleibt zunächst der Bereich um 26.000 Punkte interessant. Dort wird sich anschließend zeigen, ob der DAX wieder ausreichend Stabilität findet und sich weiter in Richtung des KW34-Hochs bei 26.243 Punkten bewegen kann oder ob wir an diesem Bereich erneut stärker rejected werden.
Noch wichtiger ist für mich allerdings, dass der DAX zunächst den Preisbereich um 25.900 Punkte zurückerobert und darüber auch nachhaltig schließen kann. Solange das nicht gelingt, bleibt das Chartbild kurzfristig nicht überzeugend bullisch.
Auf der Unterseite liegt das aktuelle Daily Low bei etwa 25.790 Punkten. Sollte dieser Bereich gebrochen werden, könnte sich erneut ein Short-Setup in Richtung 25.640 Punkte ergeben.
Fazit
Insgesamt würde ich den heutigen Handel etwas ruhiger angehen lassen. Nach der jüngsten Volatilität treffen aktuell mehrere gegensätzliche Faktoren aufeinander: schwächere Arbeitsmarktdaten sprechen tendenziell für eine lockerere Fed, während der hohe Ölpreis, die geopolitische Situation und der Renditeanstieg gleichzeitig für neuen Inflations- und Zinserhöhungsdruck sorgen.
Hinzu kommt die weiterhin sehr starke AI-Investmentstory, die insbesondere durch die Broadcom-Zahlen erneut bestätigt wurde.
Für mich steht deshalb heute weniger das Erzwingen eines Trades im Vordergrund, sondern vielmehr die Vorbereitung auf den morgigen NFP-Bericht. Dieser dürfte einen entscheidenden Impuls für DXY, Bonds, Risk Assets und damit letztlich auch für den DAX liefern.
Ich wünsche euch einen erfolgreichen Handelstag und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung. Long 
Long 
 Long

DAX Tagesausblick 02.09. - Nahost/Öl/Bonds/Risk AssetsGuten Morgen zusammen,
der September startet mit einer deutlich erhöhten Unsicherheit an den internationalen Märkten. Die geopolitische Lage zwischen den USA und Iran hat sich erneut verschärft, während gleichzeitig die Ölpreise deutlich über die Marke von 90 US-Dollar gestiegen sind. Parallel dazu sehen wir einen starken Anstieg der Renditen an den internationalen Anleihemärkten und damit wieder zunehmenden Druck auf die Zinserwartungen der Notenbanken.
Besonders relevant ist dabei die Kombination aus hohen Energiepreisen, steigenden Inflationserwartungen und einer gleichzeitig weiterhin robusten US-Wirtschaft. Genau dieses Zusammenspiel belastet aktuell die Risk Assets und sorgt für deutlich mehr Volatilität.
Auch mit Blick auf die am Freitag anstehenden NFP-Daten gewinnt die Entwicklung in den kommenden Tagen weiter an Bedeutung.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Situation bleibt aktuell der wichtigste externe Risikofaktor für die Märkte. Zwischen den USA und Iran kam es erneut zu einer deutlichen Eskalation. Die USA haben am Dienstag weitere Ziele im Iran angegriffen, unter anderem Radar- und militärische Infrastruktur. Gleichzeitig meldete der Iran Vergeltungsschläge gegen US-Stellungen in der Region.
Dabei wurden unter anderem Angriffe beziehungsweise Raketen- und Drohnenaktivitäten aus Richtung Iran gegen US-Stellungen in Kuwait, Bahrain, Jordanien und Erbil im Irak gemeldet. Jordanien bestätigte den Abschuss mehrerer ballistischer Raketen, während Bahrain ebenfalls von abgefangenen iranischen Luftangriffen berichtete.
Für die Märkte ist allerdings weniger der einzelne Angriff entscheidend als die Frage, ob sich die Eskalation weiter ausbreitet und insbesondere die Energieversorgung beziehungsweise die Schifffahrt durch die Straße von Hormus beeinträchtigt wird.
Gleichzeitig gibt es weiterhin diplomatische Signale. US-Finanzminister Scott Bessent führte Gespräche mit russischen Vertretern und auch auf G20-Ebene wurde über globale Handels- und Energiefragen diskutiert. Eine nachhaltige diplomatische Lösung zwischen den USA und Iran ist aktuell allerdings weiterhin nicht erkennbar.
Besonders wichtig bleibt deshalb der Ölmarkt. Laut US-Energieministerium wurden am Montag rund 17 Millionen Barrel Öl durch die Straße von Hormus transportiert. Das zeigt zwar, dass der Ölfluss weiterhin funktioniert, gleichzeitig bleibt die geopolitische Risikoprämie aufgrund der aktuellen Eskalation sehr hoch.
Anleihemärkte und Notenbanken
Parallel zur geopolitischen Eskalation sehen wir einen massiven Anstieg der Renditen an den globalen Anleihemärkten. Der entscheidende Punkt ist hierbei: Nicht die Anleihen selbst steigen, sondern die Renditen, was entsprechend fallende Bondpreise bedeutet.
Für die laufende Woche sehen wir bei den US-Staatsanleihen folgende Renditebewegungen:
* 3-jährige US-Staatsanleihen: +1,13 %
* 5-jährige US-Staatsanleihen: +1,46 %
* 10-jährige US-Staatsanleihen: +1,54 %
* 30-jährige US-Staatsanleihen: +0,42 %
Das ist für die Aktienmärkte deshalb relevant, weil steigende Renditen die Finanzierungskosten erhöhen und gleichzeitig die Attraktivität von risikofreien Anlagen gegenüber Aktien verbessern.
Der aktuelle Anstieg wird insbesondere durch die Kombination aus höheren Ölpreisen, Inflationssorgen und der Erwartung einer restriktiveren Geldpolitik getrieben. Der Markt preist inzwischen wieder deutlich stärker ein, dass die Notenbanken auf einen möglichen neuen Inflationsschub reagieren müssen.
Auch die Bank of Japan steht dabei zunehmend im Fokus. Gouverneur Ueda betonte, dass insbesondere die Aufwärtsrisiken bei den Preisen stärker berücksichtigt werden müssen. Gleichzeitig wurde darauf hingewiesen, dass die langfristigen Renditeanstiege in Japan zu einem großen Teil durch globale Renditebewegungen verursacht wurden.
Die Rendite der zehnjährigen japanischen Staatsanleihe hat dabei die Marke von 3 % erreicht – ein Niveau, das zuletzt Mitte der 1990er-Jahre gesehen wurde. Gleichzeitig stieg USD/JPY über 160.
Auch die EZB sendet inzwischen deutlich hawkishere Signale. EZB-Ratsmitglied Nagel erklärte, dass Deutschland in diesem Jahr auf rund 1 % Wachstum kommen könnte, gleichzeitig müsse Deutschland für einen gewissen Zeitraum einen höheren staatlichen Fehlbetrag akzeptieren. Die Märkte sehen mittlerweile eine Wahrscheinlichkeit von über 95 % für eine EZB-Zinserhöhung im September.
Damit ergibt sich momentan ein sehr anspruchsvolles Makroumfeld: hohe Ölpreise, steigende Renditen, stärkere Zinserhöhungserwartungen und gleichzeitig zunehmende geopolitische Risiken.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern standen zahlreiche wichtige Konjunkturdaten im Fokus.
Eurozone CPI
Die Inflationsdaten aus der Eurozone lagen beim Headline-CPI auf Jahressicht bei:
* CPI YoY: 3,3 %
* Forecast: 3,3 %
* Previous: 2,9 %
Damit ist die Inflation gegenüber dem Vormonat deutlich gestiegen und liegt weiterhin über dem mittelfristigen Ziel der EZB.
Auch die Arbeitsmarktdaten waren nicht vollständig überzeugend:
* Unemployment Rate: 6,4 %
* Forecast: 6,3 %
* Previous: 6,4 %
* Previous wurde von 6,3 % auf 6,4 % revidiert.
Interessant ist gleichzeitig die Entwicklung der Kerninflation. Der Core CPI YoY ist auf 2,4 % gefallen:
* Actual: 2,4 %
* Forecast: 2,5 %
* Previous: 2,5 %
Damit zeigt sich ein gemischtes Bild: Die Gesamtinflation steigt deutlich, während die Kerninflation gleichzeitig etwas zurückkommt. Für die EZB wird deshalb insbesondere entscheidend sein, wie nachhaltig der Anstieg der Headline-Inflation durch Energiepreise tatsächlich ist. Im EZB Watch Tool fällt auf, das sich die Zinserwartungen für 2026 nach dem CPI Bericht nicht mehr verschoben haben, damit handelt die EZB aktuell nicht so datenbasiert wie die FED.
US Manufacturing PMI
Der S&P Global Manufacturing PMI für August lag bei:
* 53,9
* Forecast: 53,2
* Previous: 53,9
Damit bleibt die US-Industrie weiterhin im expansiven Bereich und lag gleichzeitig über den Erwartungen.
Für die Risk Assets ist das grundsätzlich ein zweischneidiges Signal: Eine robuste Wirtschaft unterstützt zwar die Gewinnentwicklung der Unternehmen, gleichzeitig reduziert eine starke Konjunktur den Druck auf die Fed, die Geldpolitik schnell zu lockern.
ISM Manufacturing Prices
Besonders relevant war der Preiskomponent:
* ISM Manufacturing Prices: 71,1
* Forecast: 70,5
* Previous: 70,0
Der Anstieg zeigt erneut einen zunehmenden Preisdruck im verarbeitenden Gewerbe. In Kombination mit den hohen Ölpreisen ist genau das aktuell problematisch für die Inflationsentwicklung.
ISM Manufacturing PMI
Der eigentliche ISM Manufacturing PMI enttäuschte dagegen deutlich:
* Actual: 44,6
* Forecast: 55,2
* Previous: 55,6
Damit liegt der Wert klar unter den Erwartungen und signalisiert eine deutliche Abschwächung im verarbeitenden Gewerbe.
Wir haben somit erneut ein gemischtes Bild aus den USA: Die Gesamtwirtschaft bleibt robust, gleichzeitig zeigen einzelne Bereiche deutliche Schwäche und die Preiskomponenten bleiben hoch.
JOLTS Job Openings
Besonders wichtig mit Blick auf die NFP-Daten am Freitag waren die JOLTS Job Openings:
* Actual: 7,271 Mio.
* Forecast: 7,330 Mio.
* Previous: 7,182 Mio.
Die Zahl der offenen Stellen ist damit gegenüber dem Vormonat gestiegen, blieb aber unter den Erwartungen.
Für die kommenden Tage bleibt deshalb der US-Arbeitsmarkt der zentrale fundamentale Faktor. Die JOLTS-Daten liefern bereits einen ersten Hinweis, entscheidend wird jedoch der komplette Arbeitsmarktbericht am Freitag.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus insbesondere auf zwei Datenpunkte.
ADP Non-Farm Employment Change
Mit Blick auf den offiziellen US-Arbeitsmarktbericht am Freitag ist der ADP-Bericht heute besonders relevant. Der Markt wird genau beobachten, ob sich die Hinweise auf eine Abkühlung des Arbeitsmarktes bestätigen oder ob der Beschäftigungsaufbau weiterhin robust bleibt.
Crude Oil Inventories
Ebenfalls sehr wichtig sind heute die US-Rohöllagerbestände. Angesichts eines Ölpreises von mittlerweile über 90 US-Dollar können größere Veränderungen bei den Lagerbeständen zusätzliche Bewegungen im Energiemarkt auslösen.
Damit bleibt heute vor allem die Kombination aus Arbeitsmarktdaten und Ölmarkt entscheidend.
⸻
4. Earnings im Überblick
Auf der Earnings-Seite standen gestern unter anderem Palo Alto Networks, Dell Technologies und Medtronic im Fokus.
Palo Alto Networks konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen:
* EPS Surprise: +4,08 %
* Revenue Surprise: +1,79 %
Noch stärker waren die Zahlen von Dell Technologies.
Dell meldete für Q2 einen Umsatz von rund 46,97 Mrd. USD gegenüber erwarteten 44,78 Mrd. USD. Besonders stark war erneut das AI-optimierte Servergeschäft.
Auch der Ausblick wurde deutlich angehoben. Dell erwartet für das Gesamtjahr nun einen Umsatz von rund 192 Mrd. USD gegenüber einer bisherigen Prognose von 165–169 Mrd. USD. Gleichzeitig wurde die Erwartung für den Umsatz mit AI-optimierten Servern auf rund 74 Mrd. USD angehoben.
Das unterstreicht erneut, wie stark der AI-Infrastrukturzyklus aktuell noch läuft.
Heute steht allerdings ein Unternehmen besonders im Fokus:
Broadcom
Die Zahlen von Broadcom werden insbesondere hinsichtlich AI-Infrastruktur, Networking und der weiteren Entwicklung des AI-Capex-Zyklus relevant sein.
Zusätzlich stehen unter anderem Hewlett Packard, NetApp und Brown-Forman mit Quartalszahlen auf der Agenda.
⸻
5. Märkte und Korrelationen im Überblick
U.S. Oil
Beim Ölmarkt ist die Situation aktuell extrem entscheidend.
U.S. Oil notiert mittlerweile über 90 USD, aktuell bei rund 90,39 USD. Gestern legte der Ölpreis bereits um rund 5,43 % zu. Brent schloss sogar bei 94,65 USD, was einem Tagesplus von rund 4,6 % entspricht.
Damit ist die geopolitische Risikoprämie wieder massiv gestiegen.
Für die Risk Assets ist ein Ölpreis über 90 USD aus meiner Sicht ein sehr schlechtes Umfeld. Steigende Energiepreise erhöhen den Inflationsdruck, erhöhen damit potenziell den Druck auf die Notenbanken und können gleichzeitig die Margen der Unternehmen belasten.
Für mich bleibt deshalb folgende Marke entscheidend:
Über 90,50 USD bleibt U.S. Oil für mich perspektivisch bullish. Sollte die Eskalation weiter zunehmen, wäre anschließend das Juli-Monatshoch bei 93,59 USD das nächste relevante Ziel.
Shorts würde ich dagegen aktuell noch nicht aggressiv suchen. Dafür möchte ich zunächst eine klare Deeskalation beziehungsweise eine belastbare diplomatische Lösung sehen.
Erst dann werden wieder die Bereiche 87,78 USD und 86,40 USD interessant.
⸻
U.S. Staatsanleihen
Die Renditen steigen weiterhin massiv und bleiben damit einer der wichtigsten Belastungsfaktoren für die Aktienmärkte.
Die Kombination aus höheren Ölpreisen, steigenden Inflationserwartungen und zunehmenden Zinserhöhungserwartungen führt dazu, dass Kapital aus den Bondmärkten abfließt und die Renditen weiter steigen.
Besonders relevant bleibt dabei die Entwicklung der langfristigen Renditen, weil diese direkt in die Bewertung von Aktien und insbesondere Growth- und Tech-Aktien hineinspielen.
⸻
DXY
Auch beim Dollar sehen wir wieder klare Stärke.
Der DXY hatte am Montag zwar unter der 99,50er-Zone geschlossen, dieser Ausbruch konnte sich jedoch nicht nachhaltig bestätigen. Bereits gestern wurde die Bewegung wieder vollständig negiert und heute wurden zusätzlich die Daily Highs gebrochen.
Für mich bleibt daher zunächst die 100er-Marke das primäre Ziel.
Sollte der US-Arbeitsmarkt am Freitag deutlich stärker ausfallen als erwartet, könnte dies nochmals zusätzliche Dollar-Stärke auslösen. In diesem Fall halte ich auch einen Anstieg in Richtung 100,50 in dieser Woche für möglich.
Damit haben wir aktuell genau die Kombination, die Risk Assets belastet:
Hoher Ölpreis + starker US-Dollar + steigende Renditen.
⸻
Volatilitätsindex
Auch beim VIX sehen wir eine deutliche Veränderung.
Der Volatilitätsindex konnte gestern um rund 9,4 % zulegen und notiert aktuell bei etwa 16,46.
Damit steigt die Risikoaversion vor den wichtigen NFP-Daten am Freitag spürbar an. Wir sehen noch keine Panik im Markt, aber die Volatilität zieht klar an und bestätigt damit das zunehmend unsichere Marktumfeld.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia hatte gestern einen schwächeren Handelstag, konnte sich jedoch weiterhin oberhalb der wichtigen 217-USD-Zone halten.
Meine Analyse bleibt daher zunächst unverändert.
Die entscheidenden Supports liegen bei:
* 217 USD
* 213 USD
* 212 USD
Solange diese Bereiche halten, bleibe ich perspektivisch bullish und sehe zunächst Ziele bei 230–232 USD und anschließend potenziell neue Alltime Highs.
Sollten die genannten Supports dagegen brechen, würde ich zunächst abwarten und insbesondere die Bereiche 198 USD und 195 USD beobachten.
⸻
Bitcoin
Bei Bitcoin bleibt das Bild unverändert.
Das Daily Low und auch das Weekly Low wurden bereits in der Vorwoche gebrochen. Aufgrund der aktuellen Marktstruktur würde ich hier weiterhin die Finger davon lassen.
Wer meine detailliertere Einschätzung zu Bitcoin sehen möchte, kann sich gerne meinen aktuellen Wochenausblick anschauen.
⸻
S&P 500
Beim S&P 500 haben wir gestern einen deutlichen Abverkauf beziehungsweise Gewinnmitnahmen gesehen.
Der Index verlor rund 0,77 % und schloss unter einer wichtigen Unterstützungszone.
Ich bin hier aktuell short positioniert.
Sollten wir das gestrige Daily Low brechen, sehe ich zunächst weiteres Korrekturpotenzial in Richtung:
* 7.550
* 7.521/7.520
* 7.500
Longs würde ich aktuell zunächst abwarten. Für mich wäre es wichtiger, dass wir auf Daily-Basis wieder klare Stärke und einen bestätigten Support ausbilden, bevor ich hier wieder aggressiver auf der Long-Seite agiere.
⸻
Nasdaq 100
Auch der Nasdaq 100 wurde an der 29.500er-Zone klar rejected. Genau auf diese Marke hatte ich bereits gestern mehrfach hingewiesen.
Der Index verlor gestern rund 1,24 %.
Sollten wir heute das Daily Low brechen, bin ich hier klar auf der Short-Seite.
Die erste relevante Hürde liegt bei 28.860.
Sollten wir auch darunter brechen, sehe ich weitere Short-Ziele bei:
28.500 → 28.200
Longs würde ich erst wieder interessanter finden, wenn wir klar auf Daily-Basis oberhalb von 29.500 schließen.
⸻
US30
Auch beim US30 haben wir gestern deutliche Gewinnmitnahmen gesehen.
Der Index verlor rund 0,88 %. Die Short-Idee, die ich zuvor kommuniziert hatte, ist damit entsprechend aufgegangen.
Ich bleibe hier zunächst short mit einem Zielbereich bei:
52.500 → 52.340
Insbesondere im Bereich um 52.340 könnte ich mir perspektivisch einen sehr interessanten Long-Einstieg vorstellen. Auch hier möchte ich allerdings zunächst eine entsprechende Bestätigung abwarten.
⸻
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier haben wir gestern erneut einen massiven Abverkauf gesehen. Der DAX verlor weitere 1,41 % und steht damit in dieser Woche bereits bei einem Minus von rund 2,62 %.
Wie ich bereits mehrfach geschrieben habe, können insbesondere nach neuen Alltime Highs sehr aggressive Rücksetzer entstehen. Genau dieses Szenario sehen wir aktuell.
Der DAX ist mittlerweile sogar unter die 26.000er-Marke gefallen und befindet sich damit in einem für mich extrem interessanten Preisbereich.
Relevant sind insbesondere mehrere historische Wochen- und Monatsebenen, unter anderem die Wochentiefs aus KW34 und KW31 sowie das Juli-Monatshoch im Bereich um 25.900.
Für mich ergeben sich jetzt mehrere entscheidende Szenarien.
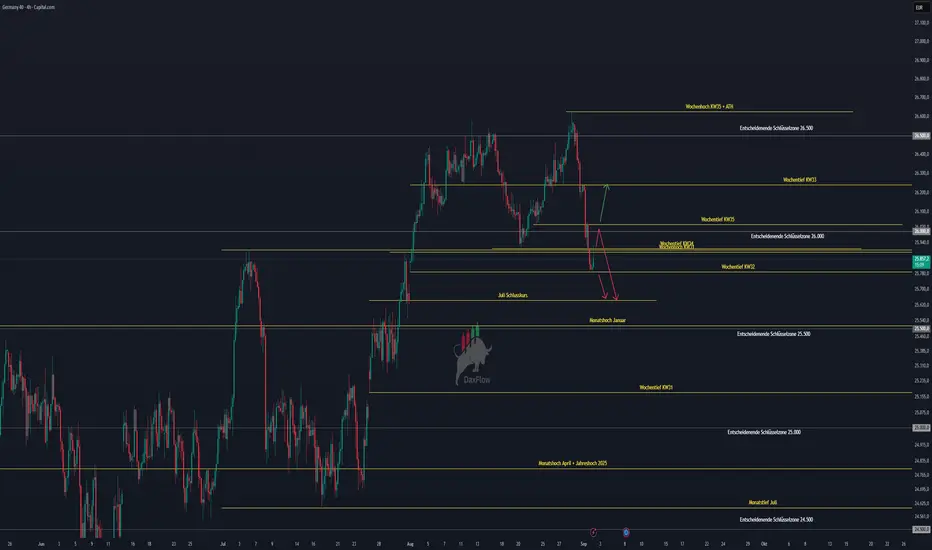
Sollten wir zunächst wieder über das aktuelle H4-Hoch bei 25.925 kommen, wäre ich perspektivisch nochmals long in Richtung 26.000 bzw. 26.030.
Sollte es anschließend dort zu einer klaren Rejection kommen, wäre das für mich wiederum ein sehr interessanter Short-Einstieg. Das erste Ziel läge dann beim Juli-Schlusskurs im Bereich von 25.650.
Ein weiteres Short-Szenario entsteht für mich, sollte das Wochentief aus KW32 bei 25.790 gebrochen werden. In diesem Fall wäre mein nächstes Ziel ebenfalls der Bereich um 25.640.
Gleichzeitig möchte ich den DAX aber keinesfalls ausschließlich auf der Short-Seite betrachten.
Sollten wir uns wieder nachhaltig oberhalb des Wochentiefs aus KW35 bei 26.040 stabilisieren, wäre ich perspektivisch wieder long. In diesem Fall wäre zunächst das Wochentief aus KW33 bei 26.240 interessant.
Damit bleibt für mich vor allem eines entscheidend:
Strukturell befinden wir uns weiterhin in einem übergeordneten Long-Trend.
Der aktuelle Rücksetzer kann daher weiterhin als ganz normale Korrektur nach den Alltime Highs betrachtet werden. Die Dynamik auf der Unterseite ist allerdings deutlich gestiegen und die Kombination aus Ölpreis, Renditen, Dollar-Stärke und geopolitischer Unsicherheit macht die aktuelle Situation deutlich anspruchsvoller.
Deshalb würde ich hier aktuell nicht blind in die 26.000er-Zone hineinlongen, sondern auf klare Bestätigung warten.
Perspektivisch wäre es für mich auch keineswegs ungewöhnlich, wenn der DAX in den kommenden Wochen noch einmal die 25.000er-Marke testet. Das ist allerdings bereits deutlich weiter nach vorne gedacht und aktuell noch kein kurzfristiges Basisszenario.
⸻
8. Fazit
Die Märkte befinden sich aktuell in einem zunehmend anspruchsvollen Umfeld.
Auf der einen Seite steht weiterhin der starke AI-Investitionszyklus mit Unternehmen wie Nvidia, Dell, Broadcom und zahlreichen weiteren Playern. Auf der anderen Seite sehen wir aktuell eine Kombination aus geopolitischer Eskalation, stark steigenden Ölpreisen, höheren Inflationserwartungen, steigenden Staatsanleiherenditen und zunehmenden Zinserhöhungserwartungen.
Insbesondere U.S. Oil über 90 USD ist für mich aktuell ein entscheidender Faktor. Sollte sich die geopolitische Situation weiter verschärfen und der Ölpreis nachhaltig oberhalb von 90,50 USD etablieren, dürfte dies den Druck auf Inflation und Notenbanken weiter erhöhen.
Gleichzeitig bleiben der DXY, die steigenden Bond-Renditen und die anziehende Volatilität wichtige Warnsignale für die Risk Assets.
Für den DAX ist die aktuelle Korrektur deshalb weiterhin mit Vorsicht zu betrachten. Die übergeordnete Struktur bleibt zwar bullish, kurzfristig haben wir jedoch einen klaren Momentumverlust und eine zunehmende Abwärtsdynamik.
Entscheidend werden nun die Reaktionen an den genannten DAX-Leveln sowie die kommenden US-Arbeitsmarktdaten sein. Insbesondere der Freitag mit den NFP-Daten könnte für die nächste größere Marktbewegung sorgen.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades. Short 
Goldpreisanalyse: Steigende Nachfrage nach Gold als sicherer HafGoldpreisanalyse: Steigende Nachfrage nach Gold als sicherer Hafen kann Schwäche nicht ausgleichen; 4360 $ werden zur wichtigen Verteidigungsmarke
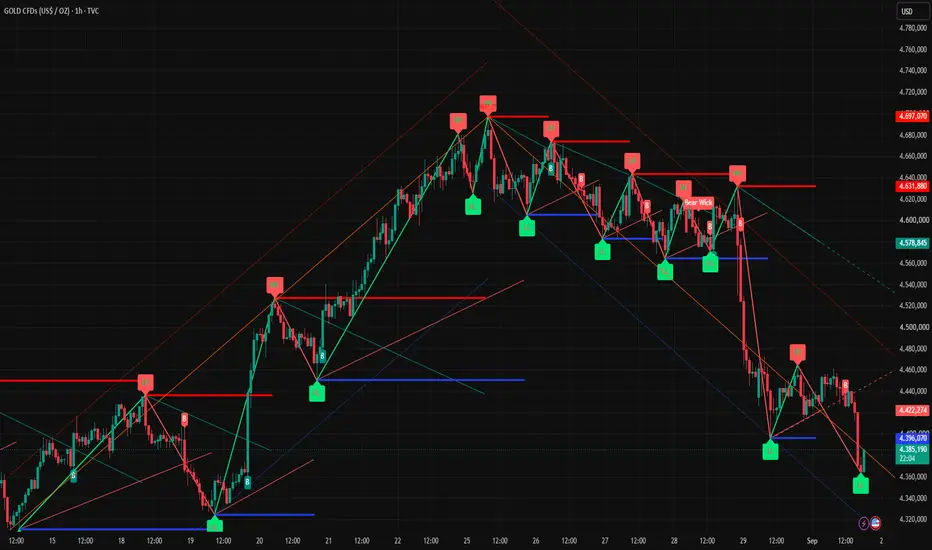
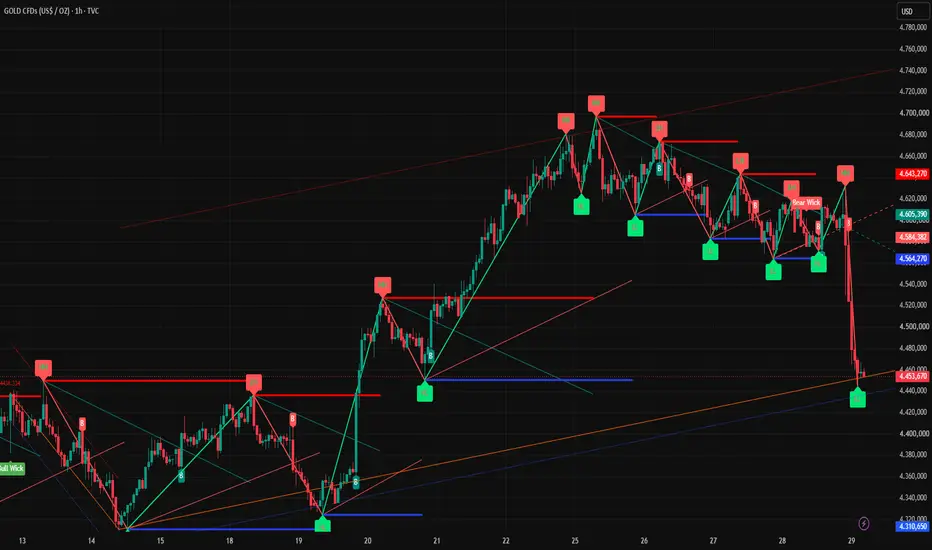
Die jüngsten geopolitischen Spannungen haben zu einer leichten Erholung der Nachfrage nach Gold als sicherer Anlage geführt. Gold konnte seine Aufwärtsdynamik jedoch nicht beibehalten und gab stattdessen von seinen Höchstständen nach. Nachdem der Goldpreis ein Hoch von 4697 $ erreicht hatte, konsolidierte er sich und fiel nun unter die Unterstützungsmarke bei etwa 4396 $, wobei kurzfristig bärische Tendenzen weiterhin vorherrschen.
Es ist wichtig zu beachten, dass positive Nachrichten nicht zwangsläufig einen Anstieg des Goldpreises garantieren. Sollte Gold trotz steigender Nachfrage nach Gold als sicherer Anlage die obere Widerstandsmarke nicht durchbrechen, deutet dies darauf hin, dass Faktoren wie ein stärkerer Dollar, Zinserwartungen und die Renditen von US-Staatsanleihen den Goldpreis weiterhin belasten.
📉 Technische Struktur
Im Tageschart ist nach dem Rückgang von seinen Höchstständen ein allmählicher Rückgang des Goldpreises zu beobachten. Die kurzfristigen gleitenden Durchschnitte sind schwach, der MACD-Indikator zeigt weiterhin eine bärische Dynamik an, und der RSI-Indikator liegt bei etwa 42, was auf schwache, aber noch nicht stark überverkaufte Kurse hindeutet.
Auch der 4-Stunden-Chart tendiert nach unten, mit stetig fallenden Hochs von 4470 auf 4420 und anschließend auf 4396. Der Kurs testet aktuell die Marke von 4380. Kurzfristig sollte der Fokus auf der Unterstützungszone von 4360–4380 liegen.
Daher lässt sich die aktuelle Marktsituation wie folgt genauer beschreiben:
Mittelfristige Konsolidierung auf hohem Niveau, kurzfristige Erholung, insgesamt jedoch bärisch.
🎯 Wichtige Kursniveaus
Widerstand nach oben:
🔴 4396–4400: Erstes Widerstandsniveau
🔴 4420–4422: Kurzfristige Trennlinie zwischen Aufwärts- und Abwärtstrend
🔴 4450–4470: Starker Widerstandsbereich
Unterstützung nach unten:
🟢 4380–4360: Aktuelle Kernunterstützung
🟢 4340: Wichtige Unterstützung nach einem weiteren Kursverfall darunter
🔥 Heutige Handelsstrategie
Allgemeine Richtung: Bei Kursanstiegen bärisch handeln; Short-Positionen auf niedrigem Niveau vermeiden.
Die Kurse sind bereits deutlich gefallen; blindes Shorten nahe 4380 wird nicht empfohlen. Konzentrieren Sie sich auf die Bestätigung einer Kurserholung.
🔻 Bärische Strategie: Sollte die Erholung im Bereich von 4396–4422 auf Widerstand stoßen, erwägen Sie eine Short-Position mit Kurszielen von 4390 → 4360 → 4340.
🔺 Bullische Strategie: Findet sich ein deutlicher Boden im Bereich von 4360–4380 und stabilisiert sich der Kurs über 4396, ist eine kurzfristige Erholung denkbar. Durchbricht der Kurs anschließend die Marke von 4422 und korrigiert zur Bestätigung zurück, sollte der Bereich von 4450–4470 beobachtet werden.
🧭 Gesamtbewertung:
Der größte Widerspruch für Gold besteht derzeit in den zunehmenden geopolitischen Risiken, die jedoch zu einer anhaltenden Kursschwäche führen.
Daher sollten wir nicht nur Nachrichten, sondern auch die Kursreaktion darauf im Auge behalten. 4360 stellt aktuell die Unterstützung für die Bullen dar, 4396 markiert die kurzfristige Grenze zwischen Stärke und Schwäche, und 4422 ist entscheidend dafür, ob sich die Struktur stabilisieren kann.
Ich persönlich beobachte lieber die Stärke der Erholung, bevor ich eine Short-Position eröffne. Nur eine Stabilisierung über 4422 kann das kurzfristige Muster allmählich festigen. Je höher die Marktvolatilität, desto größer die Herausforderung für diszipliniertes Handeln. Anstatt blind auf Hoch- und Tiefpunkte zu spekulieren, ist es ratsam, im Voraus Handelspläne für verschiedene Marktszenarien zu entwickeln und auf Signale an wichtigen Kursniveaus zu warten, bevor man Entscheidungen trifft.
Wenn Sie diese Goldpreiskorrektur ebenfalls verfolgen, werde ich sie weiterhin hinsichtlich Trend, Struktur, wichtiger Kursniveaus und Echtzeit-Rhythmus analysieren, um sicherzustellen, dass jede Entscheidung auf fundierten Marktdaten und -informationen basiert. XAUUSD — 4,460 Begrenzt den Bounce XAUUSD — 4,460 Begrenzt den Bounce
Gold startet den September mit einem schweren Ton, und der Chart versteckt das nicht mehr.
Der Preis hat nach der starken August-Rally bereits den sauberen bullischen Rhythmus verloren. Wir hatten einen starken Anstieg in den oberen Bereich, aber nachdem Gold es nicht geschafft hat, nahe der Hochs zu halten, begann sich die Struktur zu verändern. Der wichtigste Teil ist der Bruch des bullischen Kanals, gefolgt von tieferen Reaktionen, ChoCH-Signalen, und jetzt liegt der Preis unter der kurzfristigen Sell-Zone bei etwa 4,440 - 4,460.
Für neuere Trader wird die Geschichte hier einfach. Ein Bounce nach einem starken Drop bedeutet nicht automatisch, dass Käufer zurück sind. Manchmal steigt der Markt nur in eine Sell-Zone, zieht späte Käufer hinein, und dann nutzen Verkäufer diese Liquidität, um die Bewegung nach unten fortzusetzen.
Meine Hauptansicht bleibt bärisch, solange Gold unter 4,460 bleibt. Die aktuelle Reaktion um 4,433.560 sieht eher so aus, als würde der Preis unter Widerstand pausieren, statt eine starke Erholung aufzubauen. Auch die Daten zum Goldpreis in Indien zeigen eine schwächere Nachfragedynamik, und das passt zum kurzfristigen Chart: Gold kämpft weiter, nachdem das Aufwärtsmomentum verloren gegangen ist.
Wenn Verkäufer die Sell-Zone weiter verteidigen, ist der nächste Bereich, den der Preis meiner Meinung nach anlaufen könnte, die Liquiditätszone bei 4,310 - 4,325. Diese Zone ist wichtig, weil sie nahe an der früheren großen Reaktionsbasis liegt, wo Käufer erneut versuchen könnten aufzuwachen. Aber bis der Preis diese Zone erreicht oder die Sell-Zone sauber zurückerobert, sehe ich Rallys weiterhin als Pullbacks innerhalb einer bärischen Korrektur.
Diese bärische Idee wird nur schwächer, wenn Gold 4,460 zurückerobert und darüber hält. Eine stärkere Erholung müsste den Preis wieder über 4,520 bringen, wo die gebrochene Struktur weniger bärisch zu wirken beginnt.
Wichtige Preiszonen zum Beobachten
Aktuelle Reaktionszone: 4,430 - 4,440
Haupt-Angebotszone / Sell-Zone: 4,440 - 4,460
Bärische Bestätigungszone: klare Ablehnung unter 4,460
Erstes Abwärtsziel: 4,360 - 4,380
Haupt-Liquiditätsziel: 4,310 - 4,325
Untere Reaktionszone, falls der Verkauf zunimmt: 4,280 - 4,300
Oberer Widerstand, falls Käufer zurückkommen: 4,520
Wichtiger FVG-Widerstand: 4,630 - 4,660
Invalidation: klare Rückeroberung und Halt über 4,460, stärker über 4,520
Sehen Sie diese Pause bei 4,433 als Vorbereitung der Verkäufer auf einen weiteren Push in Richtung 4,310, oder können Käufer die Struktur noch verteidigen und zuerst 4,460 zurückerobern? Short 
DAX Tagesausblick–01.09-Start in September - Letzter Monat Q3!Guten Morgen zusammen,
willkommen zum ersten Handelstag im September. Der September bildet gleichzeitig den letzten Börsenmonat des dritten Quartals. Damit beginnt eine besonders spannende Phase an den Märkten, denn rund um Monats- und Quartalswechsel kann es durch Rebalancing, ETF-Flows und institutionelle Umschichtungen zu teilweise deutlich volatileren Bewegungen kommen.
Zusätzlich bleibt das makroökonomische Umfeld angespannt. Steigende Ölpreise, zunehmende Zinserhöhungsfantasie und die weiterhin hohe geopolitische Unsicherheit sorgen aktuell für ein Marktumfeld, in dem sich die Bewegungen sehr schnell beschleunigen können.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage bleibt angespannt und hat sich über Nacht nicht wesentlich entspannt.
Im Nahen Osten steht weiterhin die Situation rund um Iran und die Straße von Hormus im Fokus. Nach den jüngsten gegenseitigen Angriffen zwischen den USA und Iran bleibt insbesondere die Frage entscheidend, wie sich der Schiffsverkehr durch Hormus entwickelt. Die Zahl der Schiffspassagen befindet sich weiterhin auf einem sehr niedrigen Niveau. Zudem wurde über einen Tanker berichtet, der beim Transit von drei unbekannten Projektilen getroffen worden sein soll.
US-Präsident Trump betonte gleichzeitig, dass die Straße von Hormus in einem guten Zustand sei und weiterhin Öl aus der Region abgeführt werde. Gleichzeitig sprach er von möglichen, allerdings begrenzten, weiteren Angriffen gegen Iran.
Parallel bleibt auch der Ukraine-Konflikt ein wesentlicher Risikofaktor. Russland führte erneut Angriffe auf Kyiv und weitere Regionen durch. Zudem wurden im Baltikum NATO-Luftpatrouillen aktiviert.
Für die Märkte bleibt damit vor allem die Kombination aus geopolitischer Eskalation, Ölpreis und daraus resultierenden Inflationserwartungen entscheidend.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Deutsche CPI-Daten
Die deutschen Inflationsdaten fielen gestern gemischt aus.
CPI Month-over-Month:
* Actual: +0,2 %
* Forecast: +0,3 %
* Previous: +0,8 %
Damit lag die monatliche Inflation unter den Erwartungen und deutlich unter dem vorherigen Wert.
Beim CPI Year-over-Year ergibt sich allerdings ein etwas anderes Bild:
* Actual: +2,9 %
* Forecast: +3,0 %
* Previous: +2,8 %
Die jährliche Inflationsrate ist damit leicht gestiegen, blieb jedoch unter den Erwartungen.
Besonders interessant war die Reaktion beim EZB Watch Tool: Für die Sitzung am 10. September wird mittlerweile eine Wahrscheinlichkeit von rund 99 % für eine Zinserhöhung um 25 Basispunkte eingepreist.
Damit ist eine Zinserhöhung für September praktisch vollständig eingepreist.
Für Oktober sieht die Verteilung aktuell folgendermaßen aus:
* 80,4 %: unveränderter Zinssatz
* 18,8 %: +25 Basispunkte
* Rest: sonstige Szenarien
Für Dezember:
* 31,8 %: +25 Basispunkte
* 56,4 %: +50 Basispunkte
* 11,5 %: +75 Basispunkte
Damit hat sich auch bei der EZB die Zinserwartung erneut leicht verschoben.
Chicago PMI
Am Nachmittag folgten die Chicago-PMI-Daten:
* Actual: 47,1
* Forecast: 57,8
* Previous: 57,6
Damit lag der Wert massiv unter den Erwartungen und fiel gleichzeitig deutlich unter die Expansionsschwelle von 50.
Der Chicago PMI deutet damit auf eine deutliche Abschwächung der wirtschaftlichen Aktivität im Großraum Chicago hin.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute steht insbesondere die europäische Inflationsentwicklung im Fokus.
Neben verschiedenen HCOB-PMI-Daten aus der Eurozone kommen heute die wichtigen Inflationsdaten für die gesamte Eurozone.
Eurozone CPI Year-over-Year
* Forecast: +3,3 %
* Previous: +2,9 %
Besonders wichtig werden dabei auch:
* CPI Month-over-Month
* Core CPI Year-over-Year
* Arbeitslosenquote der Eurozone
Die heutigen Inflationsdaten können entscheidend dafür sein, ob sich die Erwartungen für die kommenden EZB-Sitzungen weiter verschieben.
Daneben stehen am Nachmittag mehrere wichtige US-Daten auf der Agenda.
Fed Vice Chair for Supervision Barr
Eine Rede von Fed Vice Chair for Supervision Michael Barr steht ebenfalls im Fokus. Aussagen zur Geldpolitik und insbesondere zur weiteren Inflationsentwicklung können kurzfristig Auswirkungen auf Dollar, Renditen und Aktienmärkte haben.
S&P Global Manufacturing PMI
Der S&P Global Manufacturing PMI gibt einen frühen Einblick in die wirtschaftliche Aktivität des US-Industriesektors. Werte über 50 signalisieren Expansion, Werte unter 50 eine Kontraktion.
ISM Manufacturing Prices
Der entsprechende Prices Paid Index ist insbesondere hinsichtlich der Inflation interessant. Steigende Preise im produzierenden Gewerbe können auf zunehmenden Preisdruck hindeuten und damit auch für die zukünftige Fed-Politik relevant sein.
ISM Manufacturing PMI
Der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren für die US-Industrie. Hier geht es insbesondere darum, ob sich die wirtschaftliche Aktivität beschleunigt oder weiter abschwächt.
JOLTS Job Openings
Besonders interessant sind heute außerdem die Job Openings aus dem JOLTS-Bericht.
Der Arbeitsmarkt ist für die Fed momentan einer der entscheidenden Faktoren. Die heutigen JOLTS-Daten liefern einen weiteren Hinweis darauf, wie robust der US-Arbeitsmarkt tatsächlich ist.
Damit sind die Daten auch im Hinblick auf den Non-Farm Payroll Report am Freitag relevant.
Der NFP-Bericht dürfte in dieser Woche einer der wichtigsten Markttreiber werden, insbesondere nachdem sich die Zinserwartungen zuletzt so deutlich verschoben haben.
⸻
4. Earnings im Überblick
Auf Unternehmensseite stehen heute unter anderem folgende Unternehmen im Fokus:
* Palo Alto Networks
* Dell
* Medtronic
Morgen folgt dann mit Broadcom eines der Highlights der Woche. Aufgrund der starken Bedeutung des Unternehmens für den KI- und Halbleitersektor dürfte insbesondere der Ausblick von Broadcom interessant werden.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
US Oil notiert aktuell bei rund 86,44 USD.
Gestern hatten wir aufgrund der erneuten geopolitischen Eskalation einen extrem starken Handelstag mit einem Plus von rund 3,52 %. Die wichtige Zone bei 86,40 USD wurde auf Tagesschlussbasis überwunden.
Heute wurde bereits das Daily High von gestern überschritten.
Ich bleibe hier weiterhin long orientiert, solange die geopolitische Situation eskalativ bleibt.
Die nächsten relevanten Bereiche hatte ich bereits im Wochenausblick beziehungsweise im gestrigen Ausblick genannt. An dieser Analyse hat sich grundsätzlich nichts verändert.
Wichtig bleibt allerdings: Der Ölmarkt reagiert aktuell unmittelbar auf geopolitische Nachrichten. Sollte es zu einer deutlichen Deeskalation kommen, könnten wir entsprechend auch sehr schnell wieder fallende Ölpreise sehen.
⸻
US Bonds / Fed Watch
Bei den US-Zinsen hat sich die Situation zuletzt nochmals deutlich verändert.
Die Erwartungen an die Fed haben sich innerhalb weniger Tage massiv verschoben.
September
* 33,6 %: unveränderter Zinssatz
* 66,4 %: +25 Basispunkte
Oktober
* 24,7 %: unveränderter Zinssatz
* 57,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Dezember
* 10,7 %: unveränderter Zinssatz
* 38,9 %: +25 Basispunkte
* 40,4 %: +50 Basispunkte
* 10,0 %: +75 Basispunkte
Damit wird mittlerweile eine oder sogar mehrere Zinserhöhungen deutlich stärker eingepreist als noch vor wenigen Wochen.
Genau deshalb wird der NFP-Bericht am Freitag so entscheidend. Die Arbeitsmarktdaten können maßgeblich darüber entscheiden, ob sich diese Erwartungen bestätigen oder wieder zurückgenommen werden.
Auch die US-Staatsanleihen beziehungsweise das Zinsniveau befinden sich weiterhin auf einem sehr hohen Niveau:
* 3-jährige US-Staatsanleihen: +0,36 %
* 5-jährige: +0,47 %
* 10-jährige: +0,46 %
* 30-jährige: +0,44 %
Der Anleihemarkt bleibt damit ein wesentlicher Faktor für die Bewertung von Risk Assets.
⸻
DXY
Im Dollarindex haben wir gestern erste Schwäche gesehen.
Der DXY fiel unter die wichtige Marke von 99,50 und hat zwischenzeitlich sogar das Daily Low gebrochen.
Aktuell testen wir die 99,50 erneut.
Für meine weiterhin bullishe Dollar-Einschätzung ist deshalb entscheidend, dass sich der DXY wieder oberhalb von 99,50 stabilisieren kann.
Sollten wir die Hochs bei 99,75 herausnehmen, wäre anschließend wieder die 100er-Marke interessant.
Sollten wir dagegen nachhaltig unter 99,50 bleiben und das Daily Low erneut brechen, sehe ich Potenzial für einen weiteren Rücklauf in Richtung 99,00.
⸻
VIX
Der VIX notiert aktuell bei rund 14,93.
Damit befindet sich der Volatilitätsindex weiterhin auf einem vergleichsweise niedrigen Niveau.
Trotz der geopolitischen Risiken und der steigenden Zinserwartungen sehen wir damit im Gesamtmarkt aktuell noch keinen ausgeprägten Risk-off-Modus.
⸻
6. Risk Assets im Überblick
Nvidia
Nach dem stärkeren Abverkauf am Freitag konnte sich Nvidia am Montag wieder etwas stabilisieren.
Die 217 USD haben als Support gehalten. Aktuell notieren wir bei rund 220 USD.
An meiner bisherigen Analyse hat sich nichts verändert.
Ich bleibe weiterhin long orientiert, solange die Supports bei:
* 217 USD
* 213 USD
* 212 USD
halten.
Übergeordnet bleiben für mich weiterhin 230–232 USD sowie anschließend neue Allzeithochs interessant.
⸻
Bitcoin
Auch Bitcoin konnte zuletzt etwas Stärke zeigen.
Allerdings befindet sich Bitcoin bereits seit rund einer Woche in einer Range.
Ich wäre hier weiterhin vorsichtig und würde zunächst an der Seitenlinie bleiben.
Für mich wäre ein Ausbruch über 82.300–82.500 USD notwendig, um wieder stärkeres Long-Interesse zu entwickeln, dann würde ich auf Retracement warten um Long einzusteigen.
Bis dahin sehe ich keinen Grund, einer Bewegung innerhalb der aktuellen Range hinterherzulaufen.
⸻
S&P 500
Auch beim S&P 500 haben wir gestern etwas Schwäche gesehen.
Meine Analyse bleibt allerdings unverändert.
Unterhalb von 7.654 Punkten würde ich nach Short-Möglichkeiten Ausschau halten.
Darunter wären zunächst:
* 7.547
* 7.520
* 7.500
interessante Bereiche.
Gleichzeitig wäre ich vorsichtig mit blinden Shorts.
Sollten wir das gestrige Daily High bei 7.725/7.726 Punkten überwinden, würde sich das kurzfristige Bild wieder deutlich verbessern.
Long wäre ich entsprechend erst wieder oberhalb von 7.726 Punkten interessierter.
⸻
Nasdaq 100
Der Nasdaq zeigt sich aktuell etwas freundlicher.
Die 29.200 Punkte wurden erneut getestet und das gestrige Daily High wurde heute bereits herausgenommen.
Die entscheidende Schlüsselzone bleibt für mich die 29.500.
Sollten wir uns heute oberhalb dieser Marke stabilisieren, wäre ich zunächst long orientiert mit einem Zielbereich um 30.000 Punkte.
Davor gilt es noch, die 29.760 zu überwinden.
Sollten wir dagegen an der 29.500 erneut abgelehnt werden und anschließend das gestrige Daily Low brechen, müsste auch die 29.200 nachhaltig aufgegeben werden.
Dann wären zunächst:
* 29.000
* 28.850
interessant.
Darunter wäre anschließend die 28.500 relevant.
⸻
US30
Beim US30 hatten wir gestern etwas stärkere Gewinnmitnahmen.
Wie bereits angekündigt, habe ich unterhalb der 53.500 nach Short-Möglichkeiten gesucht. Diese Bewegung hat entsprechend sehr gut funktioniert.
Ich bleibe weiterhin short orientiert mit einem ersten Ziel bei 53.000.
Sollte das Momentum anhalten, kann ich mir durchaus eine weitere Korrektur in Richtung:
* 52.500
* 52.300
vorstellen.
Bei Longs wäre ich aktuell sehr vorsichtig.
Solange wir nicht wieder oberhalb von 53.500 auf Daily-Basis schließen, würde ich von Long-Positionen zunächst Abstand nehmen.
⸻
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier hatten wir genau die Bewegung, die wir gestern erwartet hatten.
Nach den Allzeithochs kam es zu einem massiven Abverkauf von rund 1,4 %.
Heute wurde bereits das gestrige Daily Low unterschritten.
Damit bin ich im DAX kurzfristig weiterhin vorsichtig mit Long-Positionen.
Für mich steht zunächst die 26.000er-Marke im Fokus beziehungsweise das Wochentief aus KW35 bei 26.033 Punkten.
Das ist ein sehr wichtiger Schlüsselbereich.
Allerdings würde ich mich aufgrund der aktuellen Abwärtsdynamik nicht blind darauf verlassen, dass diese Marke automatisch hält.
Insbesondere die aktuell zunehmenden Zinserhöhungsängste, die steigenden Renditen und die geopolitische Situation sprechen dafür, zunächst auf eine tatsächliche Stabilisierung zu warten.
Da wir das Daily Low von gestern bereits gebrochen haben, würde ich mit Longs zunächst abwarten, bis sich auf Daily-Basis wieder ein belastbarer Support bildet.
26.000 Punkte sind damit heute die entscheidende Zone.
Hält dieser Bereich und bekommen wir eine entsprechende Reaktion, kann sich daraus wieder ein Long-Setup entwickeln.
Bricht die 26.000 dagegen nachhaltig, dürfte sich die Abwärtsbewegung weiter fortsetzen.
⸻
8. Fazit
Wir starten in den letzten Börsenmonat des dritten Quartals mit einem ausgesprochen interessanten Marktumfeld.
Auf der einen Seite sehen wir weiterhin einen starken KI- und Investitionszyklus, insbesondere rund um Nvidia, Broadcom und die gesamte Data-Center-Infrastruktur.
Auf der anderen Seite nehmen die makroökonomischen Risiken zu. Steigende Ölpreise, höhere Anleiherenditen, zunehmende Zinserhöhungsfantasie und geopolitische Spannungen bilden aktuell einen deutlichen Gegenpol.
Für mich wird deshalb insbesondere die Entwicklung von Öl, US-Renditen und dem Dollar entscheidend sein.
Der wichtigste Termin der Woche bleibt dabei der US-Arbeitsmarktbericht am Freitag. Die zuletzt massiv gestiegenen Zinserwartungen machen die Arbeitsmarktdaten zu einem potenziellen Katalysator für größere Bewegungen über nahezu alle Assetklassen hinweg.
Beim DAX selbst steht heute zunächst die 26.000er-Zone im Fokus. Aufgrund der aktuellen Abwärtsdynamik würde ich hier nicht versuchen, den Markt blind zu kaufen, sondern zunächst auf eine bestätigte Stabilisierung warten.
Ich wünsche euch allen einen erfolgreichen Start in den September und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung. Short 
Short 
Goldmarktanalyse zu Wochenbeginn: Bären dominieren weiterhin, 44Goldmarktanalyse zu Wochenbeginn: Bären dominieren weiterhin, 4400-Dollar-Marke bestimmt die weitere Entwicklung
Nach einem anhaltenden Anstieg von den vorherigen Höchstständen bildete der Goldpreis ein temporäres Hoch bei etwa 4697 Dollar, fiel anschließend aber rapide und berührte kurzzeitig die Spanne von 4395 bis 4400 Dollar. Die Chartanalyse zeigt, dass der Goldpreis wiederholt auf Widerstand bei höheren Niveaus gestoßen ist und mehrere kurzfristige Unterstützungsniveaus durchbrochen hat. Dies deutet auf eine deutliche Verschiebung der Marktstimmung zwischen Bullen und Bären hin.
Obwohl sich der Goldpreis zuletzt erholt hat, handelt es sich dabei höchstwahrscheinlich um eine technische Korrektur nach einem raschen Rückgang. Sie reicht nicht aus, um die Bildung eines neuen Aufwärtstrends zu bestätigen.
🔎 Fundamentaldaten: Zinserwartungen bleiben der wichtigste kurzfristige Druckfaktor
Die Markterwartungen hinsichtlich der zukünftigen Geldpolitik haben sich zuletzt deutlich in Richtung Vorsicht und Straffung verschoben. Die Wahrscheinlichkeit einer geldpolitischen Anpassung im September ist auf rund 60 % gestiegen. Die Rendite zehnjähriger US-Staatsanleihen bleibt mit rund 4,7 % hoch, und ein stärkerer Dollar sowie anhaltende Realzinserwartungen üben weiterhin Abwärtsdruck auf den Goldpreis aus.
Die Zinserwartungen sind jedoch nicht der einzige Faktor, der den Goldpreis beeinflusst. Der Markt sieht sich aktuell geopolitischen Risiken, fiskalischen Belastungen und Kapitalzuflüssen in sichere Anlagen gegenüber. Daher bedeutet der Rückgang des Goldpreises nicht zwangsläufig das Ende des mittel- bis langfristigen Aufwärtstrends; vielmehr sollte er als eine tiefgreifende Korrektur nach einer Überbewertung betrachtet werden.
📈 Technische Analyse: Die Marke von 4400 $ stellt diese Woche eine wichtige Hürde dar.
Strukturell betrachtet, haben sich nach der Ausbildung einer Abwärtsstruktur um 4697 $ die kurzfristigen Höchststände weiter nach unten bewegt, was darauf hindeutet, dass die Bären weiterhin dominieren.
Der Goldpreis fiel jedoch schnell wieder auf rund 4400 $ zurück und zeigte eine deutliche Bodenbildung, was auf eine starke Unterstützung in diesem Bereich hindeutet.
Daher sind die wichtigsten Bereiche, die es zu beobachten gilt, folgende:
🔴 Widerstand: 4480–4520 $
Sollte der Goldpreis in diesen Bereich zurückfallen und diesen nicht erneut durchbrechen, bleibt die bärische Struktur bestehen, und der Rücksetzer sollte genau beobachtet werden.
🟢 Unterstützung: 4400–4420 $
Dies ist der entscheidendste Bereich für Käufer und Verkäufer.
Kann sich der Goldpreis über 4400 $ halten, könnte er zunächst in eine Konsolidierungsphase auf niedrigem Niveau eintreten.
Fällt der Goldpreis unter 4400 $ und bestätigt eine Erholung, erhöht sich das Abwärtspotenzial weiter, mit Unterstützungsniveaus um 4350 $ und 4300 $.
Stabilisiert sich der Goldpreis hingegen über 4520 $, deutet dies auf einen nachlassenden Abwärtsdruck hin. In diesem Fall sollte die Stärke der Erholung neu bewertet werden.
🎯 Richtungseinschätzung
Die Hauptstrategie zu Beginn dieser Woche: Bei Kursanstiegen verkaufen, Kursrückgängen nicht hinterherjagen.
Das größte Risiko besteht derzeit nicht in einer Fehleinschätzung der Richtung, sondern in impulsiven Short-Positionen nach einem Rückgang von fast 300 $. Meiner Einschätzung nach ist die Abwärtstrendstruktur weiterhin intakt, die aktuelle Position befindet sich jedoch nahe einer wichtigen Unterstützungszone. Daher ist es ratsamer, die Bestätigung einer Erholung abzuwarten, anstatt blind dem Kursrückgang hinterherzujagen.
Ehrlich gesagt, testet ein solcher Markt nicht nur die Fähigkeit, Kursbewegungen vorherzusagen, sondern auch die Handelsdisziplin. Ob man es wagt, bei einem Kursrückgang abzuwarten und in einem Aufwärtstrend Ruhe zu bewahren – das Endergebnis hängt oft nicht von einem einzelnen Trade ab, sondern vom gesamten Handelsrhythmus.
📌 Fokus dieser Woche: Halten Sie Ausschau nach Short-Möglichkeiten bei Erholungen zwischen 4480 und 4520 $, wobei 4400 $ eine wichtige Unterstützung darstellt. Sollte der Goldpreis unter 4400 $ fallen, könnte er weiter sinken.
Wenn Sie den Goldmarkt ebenfalls aufmerksam verfolgen, werde ich wichtige Preisniveaus, Ein- und Ausstiegspunkte, Stop-Loss-Strategien und die Marktdynamik kontinuierlich überwachen. Benötigen Sie detailliertere Handelsstrategien und Echtzeit-Markteinblicke, können wir einen auf Ihre individuellen Bedürfnisse zugeschnittenen Handelsplan entwickeln. Kernlogik des AbwärtstrendsKernlogik des Abwärtstrends
1. Die restriktiven Erwartungen der Jackson Hole-Konferenz sind der Haupttreiber des aktuellen Abwärtstrends.
Wash signalisierte, dass die Inflation ihr Ziel noch nicht erreicht hat und weiterhin Spielraum für Zinserhöhungen besteht. Der Markt preist das Risiko weiterer Zinserhöhungen neu ein, was den Dollar und die Renditen von US-Staatsanleihen stützt. Solange der Markt weiterhin hohe Zinsen für einen längeren Zeitraum einpreist, wird Gold unter Druck bleiben, seine Erholung stark begrenzt sein und nach jeder Erholung ist mit einer erneuten Verkaufswelle zu rechnen.
2. Zahlreiche Stop-Loss-Orders für Long-Positionen wurden ausgelöst, und die Abwärtsdynamik hat sich noch nicht vollständig entladen.
Der aktuelle Rückgang, der beim Hoch von 4696 begann, führte dazu, dass zahlreiche mittelfristige Long-Positionen nach dem Unterschreiten der Marke von 4500 ausgestoppt wurden, wodurch ein Teufelskreis aus Long-Squeezes entstand. Obwohl der kurzfristige Trend überverkauft ist, hat der tägliche Abwärtstrend gerade erst begonnen, und es gibt weiterhin viele Positionen oberhalb dieses Niveaus, die in der Falle sitzen. Jede Erholung wird Verkaufsdruck von Anlegern auslösen, die ihre Gewinne realisieren wollen, was zu erheblichem Widerstand gegen weitere Aufwärtsbewegungen führen wird.
3. Frühere Unterstützungsniveaus haben sich allesamt in starke Widerstände verwandelt, sodass jede Erholung auf mehrere Widerstandsebenen treffen könnte.
Zuvor waren Niveaus wie 4500, 4550 und 4600 wichtige Unterstützungsniveaus, doch nach deren Durchbruch haben sie sich zu starken Widerständen entwickelt. Damit der Goldpreis diese Niveaus wieder erreicht, ist ein bedeutender positiver Impuls erforderlich, der vor der Veröffentlichung der US-Arbeitsmarktdaten unwahrscheinlich ist. Sollten die Preise in die Widerstandszone zurückfallen, wird schnell Verkaufsdruck von Leerverkäufern entstehen, was eine Korrektur sehr wahrscheinlich macht.
4. Die Risikobereitschaft ist vor der Veröffentlichung der US-Arbeitsmarktdaten verhalten, und Käufer zögern, aggressiv in den Markt einzusteigen.
Da die Veröffentlichung der US-Arbeitsmarktdaten erst in einigen Handelstagen erfolgt, warten die meisten großen Fonds ab und wollen vor der Datenveröffentlichung keine größeren Long-Positionen eingehen. Ohne signifikanten Kaufdruck wird es schwierig sein, dass sich der Goldpreis nachhaltig und deutlich erholt. Short 
DAX Tagesausblick 31.08.–Ende August–Neue Eskalation Nahen OstenGuten Morgen zusammen,
wir starten heute in die neue Handelswoche und gleichzeitig in den letzten Handelstag des August. Morgen beginnt mit September der letzte Monat des dritten Quartals, wodurch neben der weiterhin angespannten geopolitischen Lage auch mögliche Rebalancing-Effekte für zusätzliche Bewegung an den Märkten sorgen können.
Der klare Fokus liegt heute allerdings erneut auf dem Nahen Osten. Nach dem US-Angriff auf iranische Einrichtungen auf Larak Island hat Iran mit Raketenangriffen auf US-Stützpunkte in Jordanien reagiert. Gleichzeitig nehmen die Spannungen rund um die Straße von Hormus weiter zu. Das sorgt bereits zum Wochenstart für steigende Ölpreise und eine vorsichtigere Stimmung bei den Risk Assets.
Wie bereits im gestrigen Wochenausblick ausführlich beschrieben, bleiben deshalb insbesondere Öl, Dollar, Anleiherenditen und die geopolitische Entwicklung wichtige Faktoren für die heutige DAX-Bewegung. Die vollständige Analyse mit meinen EZB- und Fed-Szenarien sowie den entsprechenden Zinswahrscheinlichkeiten findet ihr ebenfalls im gestrigen Wochenausblick.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Märkte & Korrelationen
4. Risk Assets im Überblick
5. DAX Tagesausblick
6. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Lage hat sich über das Wochenende erneut deutlich verschärft.
Die USA haben laut vorliegenden Berichten am Sonntag zwei iranische Raketenwerfer auf Larak Island angegriffen. Nach Angaben des US-Militärs richtete sich der Angriff gegen Einheiten der iranischen Revolutionsgarden, von denen eine unmittelbare Bedrohung für die Schifffahrt in der Straße von Hormus ausgegangen sein soll.
Iran reagierte darauf mit einem Gegenschlag. Nach iranischen Angaben wurden ballistische Raketen auf zwei US-Stützpunkte in Jordanien abgefeuert. Jordanien meldete anschließend, dass acht Raketen in seinem Luftraum abgefangen worden seien. Gleichzeitig erklärte Iran, dass weitere militärische Aktionen der USA entsprechend beantwortet würden.
Damit haben wir erstmals seit Ende Juli wieder eine direkte militärische Eskalation zwischen den USA und Iran.
Besonders relevant für die Märkte ist dabei die Entwicklung rund um die Straße von Hormus. Die Zahl der sichtbaren Commodity-Schiffe, die das Gebiet passieren, ist am Wochenende laut den vorliegenden Daten auf lediglich fünf Schiffe pro Tag gefallen. Dabei ist zu berücksichtigen, dass einige Schiffe ihre AIS-Signale abschalten könnten, weshalb die tatsächliche Zahl höher liegen kann.
Zusätzlich berichten US-Stellen, dass iranische Einheiten offenbar Vorbereitungen getroffen haben, Raketen und Seeminen in Richtung Straße von Hormus einzusetzen. Genau diese Entwicklung macht die Situation für den globalen Energiemarkt besonders relevant.
Trump erklärte darüber hinaus, dass Kharg Island zerstört werde bzw. zerstört werde. Reuters konnte dafür zunächst allerdings keine unabhängige Bestätigung finden und stufte das begleitende Video als wahrscheinlich KI-generiert ein. Hier sollte man deshalb sehr genau zwischen bestätigten militärischen Ereignissen und politischen Aussagen unterscheiden .
Für die Märkte entscheidend bleibt trotzdem: Die militärische Eskalation ist real und der Schiffsverkehr im wichtigsten Energie-Korridor der Region ist bereits deutlich eingeschränkt.
Hinzu kommt die wirtschaftliche Eskalation.
US-Finanzminister Scott Bessent kündigte an, dass die USA künftig wöchentlich neue Secondary Sanctions gegen Iran verhängen könnten. Der erste Fokus liegt dabei auf Banken. Ziel ist es, iranische Gelder und Finanzströme stärker vom dollarbasierten Finanzsystem abzuschneiden.
Besonders interessant ist hierbei, dass Bessent ausdrücklich davon spricht, den Druck auf iranische Geschäftspartner zu erhöhen. Gleichzeitig erklärte er, dass die USA nicht zwangsläufig sofort chinesische Unternehmen sanktionieren müssten. China bleibt allerdings ein zentraler Faktor, da ein großer Teil der iranischen Ölexporte nach China geht.
Bessent erklärte zudem, dass die US-Blockade iranischer Häfen bereits dazu geführt habe, dass chinesische Importe iranischen Öls deutlich zurückgegangen seien und die in Tankern gelagerte Menge iranischen Öls sinke.
Damit entsteht momentan ein Zusammenspiel aus:
militärischer Eskalation + Einschränkung des Schiffsverkehrs + Ölpreisrisiko + neuen Sanktionen + steigenden geopolitischen Risikoprämien.
Das ist für die Märkte kurzfristig grundsätzlich ein Risk-off-Faktor.
Interessant ist auch die Entwicklung im Defense-Sektor. Die aktuellen Meldungen zeigen, dass der Finanzierungsbedarf für globale Verteidigungsprojekte weiter zunimmt. Eine auf globale Defense-, Security- und Resilience-Projekte ausgerichtete Bank versucht beispielsweise, rund 1 Mrd. US-Dollar aufzunehmen, um Regierungen und Defense-Unternehmen günstigere Finanzierungsmöglichkeiten zur Verfügung zu stellen.
Das unterstreicht einen übergeordneten Trend, den wir bereits seit längerer Zeit beobachten: Steigende geopolitische Risiken führen nicht nur zu höheren Verteidigungsausgaben, sondern zunehmend auch zu einem wachsenden Finanzierungsbedarf innerhalb des Defense-Sektors.
Für die kurzfristige DAX-Bewegung bleibt jedoch die Entwicklung im Nahen Osten der wesentlich wichtigere Faktor.
⸻
2. Fundamentale Wirtschaftsdaten heute
Fundamental starten wir relativ ruhig in die neue Woche.
Der absolute Fokus liegt auf dem Ende der Woche. Am Freitag erwarten uns mit den Non-Farm Payrolls, Average Hourly Earnings und der Unemployment Rate gleich mehrere wichtige US-Arbeitsmarktdaten.
Heute steht dagegen zunächst Deutschland im Mittelpunkt.
German CPI
German CPI MoM
* Forecast: +0,3 %
* Previous: +0,8 %
German CPI YoY
* Forecast: +2,9 %
* Previous: +2,8 %
Die Daten sind insbesondere deshalb relevant, weil Deutschland die größte Volkswirtschaft der Eurozone ist und die Inflationsentwicklung entsprechend eine wichtige Rolle für die geldpolitische Einschätzung der EZB spielt.
Ein stärker als erwarteter CPI könnte die Erwartungen hinsichtlich zukünftiger Zinssenkungen entsprechend dämpfen, während ein schwächerer Wert wieder etwas mehr Spielraum für eine lockerere Geldpolitik schaffen könnte.
Wie bereits gestern im ausführlichen Wochenausblick thematisiert, lohnt sich deshalb auch heute der Blick auf die aktuellen EZB- und Fed-Szenarien sowie die entsprechenden Wahrscheinlichkeiten im Fed- und EZB-Watch-Tool. Dort bin ich gestern bereits wesentlich ausführlicher auf die möglichen Zinsverschiebungen eingegangen.
Chicago PMI
Am Nachmittag folgen dann noch die Chicago PMI-Daten.
* Forecast: 57,8
* Previous: 57,6
Der Chicago Purchasing Managers Index gibt einen Einblick in die wirtschaftliche Entwicklung des produzierenden Gewerbes in der Region Chicago.
Eine Zahl über 50 signalisiert Expansion, während ein Wert unter 50 auf eine Kontraktion hindeutet.
Der Index kann zudem Hinweise auf die Entwicklung des später veröffentlichten ISM Manufacturing PMI liefern.
Für den Markt gilt deshalb grundsätzlich:
Higher than expected → positiv für den USD
Lower than expected → negativ für den USD
Gerade angesichts der aktuellen geopolitischen Lage ist der Dollar heute besonders interessant, weshalb auch diese Veröffentlichung nicht komplett ignoriert werden sollte.
⸻
3. Märkte & Korrelationen
US Oil
Beim Öl sehen wir bereits zum Wochenstart eine klare Reaktion auf die geopolitische Eskalation.
US Oil: +2,24 %
Das Bias aus dem gestrigen Wochenausblick hat sich für mich dadurch nicht verändert.
Die ersten wichtigen Ziele liegen weiterhin bei:
86,40–86,70 USD
Dieser Bereich kombiniert das Monatstief aus Mai mit dem Wochenhoch der KW35.
Darüber befindet sich:
87,75 USD
Das entspricht dem Wochenhoch der KW34.
Sollte auch die 87,75 USD nachhaltig überwunden werden, wäre ich zunächst weiter Long ausgerichtet mit einem Ziel bei:
90,40 USD
Darüber wäre anschließend das Monatshoch aus Juli bei 93,74 USD interessant.
Fundamental bleibt mein Bias bei Öl aufgrund der aktuellen geopolitischen Risiken klar auf der Long-Seite. Solange die Eskalation anhält und das Risiko einer weiteren Einschränkung des Schiffsverkehrs besteht, würde ich hier aktuell primär nach Long-Einstiegen suchen.
⸻
US Bonds
Bei den US-Staatsanleihen sehen wir zum Wochenstart zunächst kleinere Bewegungen auf der Short-Seite:
* 3Y: -0,61 %
* 5Y: -0,58 %
* 10Y: -0,47 %
* 30Y: -0,23 %
Nach den extrem starken Bewegungen rund um Jackson Hole am Freitag ist das zunächst nicht ungewöhnlich.
Hier würde ich heute insbesondere beobachten, wie sich die Renditen beziehungsweise die einzelnen Laufzeiten im weiteren Tagesverlauf entwickeln und ob die geopolitische Lage erneut zu einer stärkeren Bewegung in Richtung Sicherheit führt. Spannend werden die NFP Daten am Freitag.
⸻
DXY
Der Dollar startet ebenfalls leicht schwächer:
DXY: -0,08 %
Fundamental sollte die aktuelle geopolitische Eskalation den Dollar allerdings grundsätzlich unterstützen.
Für mich bleibt deshalb die 99,734 – das Daily High vom Freitag – entscheidend.
Sollten wir darüber ausbrechen, wäre mein erstes Ziel:
100,00
Auf der Unterseite bleibt die 99,50 wichtig.
Sollten wir nachhaltig unter diese Marke fallen, wäre ich kurzfristig wieder eher Short ausgerichtet – abhängig davon, was gleichzeitig bei Öl, Bonds und den heutigen Wirtschaftsdaten passiert.
⸻
VIX
Der VIX steht aktuell bei:
14,42
Hier wird für mich insbesondere der US-Open interessant.
Nach der geopolitischen Eskalation über das Wochenende möchte ich sehen, ob sich diese Unsicherheit tatsächlich in einem deutlicheren Anstieg der impliziten Volatilität widerspiegelt.
Zusätzlich haben wir mit den NFP-Daten am Freitag bereits das nächste größere Event vor uns.
Der VIX bleibt daher heute definitiv auf meiner Watchlist.
⸻
4. Risk Assets im Überblick
Nvidia
Bei Nvidia ist vorbörslich aktuell wenig Bewegung zu sehen.
Hier hat sich meine Einschätzung aus dem gestrigen Wochenausblick nicht verändert. Für die vollständige technische Einordnung verweise ich deshalb nochmals auf die gestrige Analyse.
⸻
Bitcoin
Bei Bitcoin haben wir gestern den Weekly Close bekommen.
Dieser war aus meiner Sicht bearish.
Ein Short unterhalb des Weekly Low bei 76.600 USD könnte entsprechend interessant werden, mit einem ersten Ziel im Bereich von:
74.500 USD
Trotzdem wäre ich aktuell sehr vorsichtig mit Shorts.
Der entscheidende Bereich auf der Oberseite bleibt für mich das Hoch bei:
82.500 USD
Solange dieses Hoch nicht herausgenommen wurde, sehe ich auf der Oberseite weiterhin keine überzeugende Bestätigung für einen Long.
Gleichzeitig würde ich aber auch nicht aggressiv in Shorts springen.
Für mich bleibt Bitcoin deshalb zunächst ein Markt, bei dem ich lieber auf bessere Einstiege warte.
⸻
S&P 500
Der S&P 500 startet bereits mit rund:
-0,40 %
in die Woche.
Auch hier hat sich meine Einschätzung aus dem gestrigen Wochenausblick nicht verändert.
Die geopolitische Lage und die Nachwirkungen von Jackson Hole sorgen zunächst für eine etwas schwächere Risk-on-Stimmung.
⸻
Nasdaq
Beim Nasdaq sehen wir aktuell etwa:
-0,25 %
Die 29.500 bleibt für mich weiterhin die zentrale Schlüsselzone.
Der Retest der 29.200 wurde bereits geliefert.
Solange wir unter 29.500 bleiben, bin ich vorsichtig auf der Short-Seite.
Die nächsten Ziele:
29.200 → 29.000 → 28.868 → 28.500
Auf der Oberseite gilt:
Ein nachhaltiger Close über 29.500 könnte wieder Raum in Richtung
29.777 → 30.000
eröffnen.
⸻
US30
Auch der US30 startet schwächer:
-0,30 %
Hier befinden wir uns bereits unter der Zone, die ich im gestrigen Wochenausblick als wichtig beschrieben habe.
Sollten wir nun auch unter:
53.300
brechen, sehe ich Potenzial für eine Bewegung in Richtung:
53.000 → 52.750 → 52.500 → 52.300
Dabei sollte die 53.500 auf Schlusskursbasis nicht mehr zurückerobert werden, wenn das Short-Szenario intakt bleiben soll.
⸻
5. DAX Tagesausblick
Kommen wir damit zum DAX.
Auch der DAX startet schwächer in die neue Handelswoche:
ca. -0,30 %
Wir haben bereits einen H4-Close unterhalb der 26.500 gesehen.
Für mich ist allerdings wichtig:
Solange wir unter 26.500 bleiben, bleibt mein Bias zunächst vorsichtig bearish.
Auf der Unterseite ist insbesondere der Bereich um das Wochentief der KW33 interessant:
26.250–26.300
Sollte dieser Bereich nicht halten und wir gleichzeitig weitere geopolitische Eskalationen sehen, könnte sich der Abwärtsdruck entsprechend verstärken.
Dann wären unter anderem folgende Faktoren relevant:
* weitere Eskalation im Nahen Osten
* steigender Ölpreis
* steigende Inflationserwartungen
* zunehmende Zinssenkungsängste
* stärkere Dollarstärke
* gegebenenfalls starke NFP-Daten am Freitag
In diesem Szenario könnte sich die Korrektur anschließend wieder in Richtung:
26.000
ausweiten.
Mein entscheidender Trigger bleibt deshalb:
Unter 26.500 → bearish
Über 26.500 → Vorsicht mit Shorts, Möglichkeit auf neue ATH Abgriffe vor dem Short
Sollten wir die 26.500 wieder nachhaltig zurückerobern und darüber schließen, verändert sich das Bild deutlich.
Dann wäre – wie bereits im gestrigen Wochenausblick beschrieben – ein erneuter Angriff auf die bisherigen Allzeithochs denkbar.
Der relevante Bereich liegt hier bei:
26.630–26.700
Dort würde ich anschließend mit ersten stärkeren Gewinnmitnahmen rechnen, ist aber ein kann, kein muss ;)!
⸻
6. Fazit
Wir starten in eine Handelswoche, die bereits am ersten Tag eine ganze Reihe wichtiger Einflussfaktoren mitbringt.
Geopolitisch hat sich die Situation zwischen den USA und Iran am Wochenende deutlich verschärft. Die Angriffe auf Larak Island, die iranischen Gegenschläge auf US-Stützpunkte in Jordanien, die deutlich gesunkenen Schiffstransits durch die Straße von Hormus und die angekündigte Verschärfung der US-Sanktionen sorgen für ein klar erhöhtes geopolitisches Risiko.
Der direkte Ausdruck davon ist bereits beim Öl zu sehen, das mit einem deutlichen Gap-up in die neue Woche gestartet ist.
Gleichzeitig haben wir heute mit dem deutschen CPI und dem Chicago PMI zwei relevante Wirtschaftsdaten. Der große fundamentale Fokus liegt allerdings auf Freitag mit den US-Arbeitsmarktdaten.
Für den DAX bleibt für mich heute vor allem die 26.500 entscheidend.
Unter 26.500 bleibt mein Bias bearish, mit dem Bereich 26.250–26.300 als nächster wichtiger Zone. Sollte auch dieser Bereich nicht halten, könnte eine Bewegung in Richtung 26.000 folgen.
Über 26.500 würde ich dagegen zunehmend vorsichtig mit Shorts werden. Ein erneuter Angriff auf 26.630–26.700 wäre dann für mich das nächste relevante Szenario.
Zusätzlich sollten heute insbesondere US Oil, DXY, US Bonds und VIX beobachtet werden, da diese Märkte aktuell sehr eng mit der geopolitischen Entwicklung und der daraus resultierenden Risk-off-Bewegung verbunden sind.
Gerade am heutigen letzten Handelstag des August und mit dem morgigen Start in den September können zusätzlich Rebalancing-Flows für erhöhte Volatilität sorgen.
Ich wünsche euch allen einen stabilen Start in die neue Handelswoche und erfolgreiche, vor allem aber disziplinierte Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung. Short 
XAUUSD — Bruch von 4,427 Öffnet 4,320 XAUUSD — Bruch von 4,427 Öffnet 4,320
Gold startet die neue Woche auf dem Rückfuß, und dieser Rückgang wirkt nicht zufällig.
Der Preis ist seit den Hochs von Ende August weiter nach unten gerutscht, nachdem er innerhalb dieses fallenden Korrekturkanals an Momentum verloren hatte. Der wichtige Punkt ist jetzt, dass Gold bereits in die große FVG um 4,427 gefallen ist und die vorherige bullische Struktur nicht mehr hält. Das sagt mir, dass der Markt von einem “gesunden Pullback” in eine aggressivere Distributionsphase übergeht.
Fundamental ergibt dieser Druck ebenfalls Sinn. Warsh warnt weiterhin, dass die Fed bei der Inflation noch Arbeit vor sich hat, was Zinserwartungen am Leben hält und den USD unterstützt. Zusätzlich sorgen neue US-Angriffe auf iranische Raketenwerfer für eine weitere Schicht geopolitischer Spannung, und ein solches Umfeld kann die Märkte eher defensiv halten, statt klar risk-on zu werden.
Aus charttechnischer Sicht konzentriere ich mich auf eine Fortsetzung nach unten, solange der Preis unter der darüberliegenden Sell-Zone bleibt. Jeder Bounce aus der aktuellen FVG wirkt im Moment eher wie eine Reaktion als wie eine bestätigte Umkehr. Wenn Verkäufer den Preis gedeckelt halten und der Markt die gebrochene Struktur nicht zurückerobert, kann sich die nächste Bewegung meiner Meinung nach bis in die erste bärische Zielzone um 4,320 ausdehnen.
Meine Hauptansicht für diese Woche bleibt also bärisch. Der Preis soll zuerst innerhalb der aktuellen FVG entscheiden, aber solange Gold die obere Angebotszone nicht zurückerobert, betrachte ich Rallys als Pullbacks innerhalb einer breiteren Abwärtsbewegung.
Wichtige Preiszonen zum Beobachten
Aktuelle Reaktionszone: Bereich um 4,427
Haupt-FVG-Unterstützung: 4,360 – 4,427
Erste bärische Zielzone: 4,315 – 4,325
Intraday-Erholungszone: 4,480 – 4,520
Haupt-Sell-Zone / Invalidierungsbereich: 4,600 – 4,630
Invalidation: klare Rückeroberung und Halt über der Sell-Zone
Sehen Sie Gold zuerst tiefer in Richtung 4,320 laufen, oder können Käufer diese FVG verteidigen und einen stärkeren Rebound erzwingen? Short 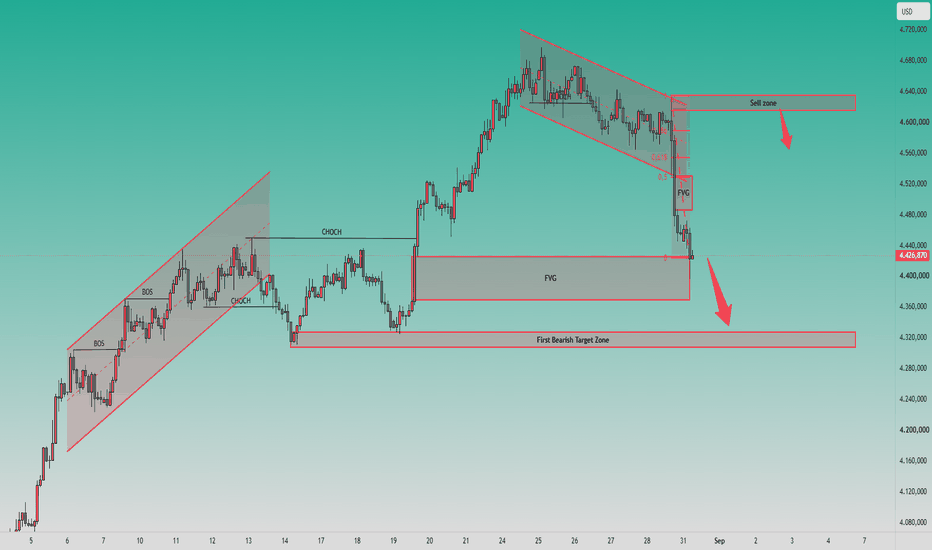
Short 
Kern der bärischen Logik nächste WocheKern der bärischen Logik nächste Woche
1. Die restriktiven Aussagen in Jackson Hole werten das Risiko von Zinserhöhungen neu ein, was aktuell der Hauptgrund für den Abwärtstrend ist.
Wash stellte klar, dass das Inflationsproblem nicht gelöst sei und weitere Zinserhöhungen weiterhin möglich seien. Das CME FedWatch Tool erhöhte die Wahrscheinlichkeit einer Zinserhöhung im September deutlich, und die Realrenditen von US-Staatsanleihen stiegen. Da Gold keine Zinsen abwirft, wird es in einem Hochzinsumfeld mit höheren Opportunitätskosten konfrontiert sein, was potenziell zu weiteren Zinserhöhungen und damit zu einem Preisverfall führen kann. Spekulative Gelder fließen weiterhin aus dem Edelmetallmarkt ab, und kurzfristig dominieren bärische Kräfte.
2. Aufgrund von Gewinnmitnahmen und Stop-Loss-Orders wurden zahlreiche Long-Positionen liquidiert, und die Abwärtsdynamik ist noch nicht vollständig abgeklungen.
Der starke Preisanstieg bei Gold im August führte zu einer Anhäufung zahlreicher Long-Positionen. Der starke Kursverfall am vergangenen Freitag löste eine große Anzahl von Stop-Loss-Orders aus und führte zu einem Long-Squeeze. Der 4-Stunden-MACD ist nach unten gekreuzt, und der RSI ist zurückgegangen, hat aber noch keine stark überverkaufte Zone erreicht. Dies deutet darauf hin, dass kurzfristig noch Spielraum für eine Abwärtsbewegung besteht. Erholungen werden voraussichtlich auf Widerstand stoßen und wieder fallen, wobei auf höheren Niveaus starker Verkaufsdruck zu erwarten ist.
3. Mehrere Widerstandsniveaus haben sich darüber gebildet, was eine Erholung erschwert.
Die Niveaus von 4500, 4550 und 4600, die zuvor wichtige Unterstützungsniveaus darstellten, sind nach ihrem Durchbruch nun zu starken Widerständen geworden. Ohne einen signifikanten positiven Impuls wird jede Kurserholung auf diese Niveaus wahrscheinlich auf konzentrierte Verkäufe von Anlegern stoßen, die zu niedrigeren Preisen gekauft oder Gewinne realisiert haben, was das Erholungspotenzial begrenzt. Um den kurzfristigen Abwärtstrend umzukehren, ist ein stabiles Halten über 4600 erforderlich, was kurzfristig unwahrscheinlich ist.
4. Der US-Dollar-Index wird durch die Erwartungen an die Geldpolitik gestützt.
Steigende Erwartungen an Zinserhöhungen stützen einen stärkeren US-Dollar und setzen damit den Goldpreis, der in US-Dollar gehandelt wird, direkt unter Druck. Solange der Markt mit anhaltend hohen Zinsen rechnet, dürfte der US-Dollar eher steigen als fallen, was das Aufwärtspotenzial von Gold kontinuierlich dämpft. Short 
Wochenausblick KW36–Fundamental,Makro und technischer Ausblick!Fundamental, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 36
Willkommen zum Wochenausblick für die Handelswoche KW 36.
Nach einer ereignisreichen vergangenen Handelswoche richtet sich der Fokus der Marktteilnehmer nun auf eine Vielzahl wichtiger Konjunkturdaten und geldpolitischer Signale. Besonders im Mittelpunkt stehen in dieser Woche die Inflationsdaten aus Europa, zahlreiche US-Konjunkturdaten sowie am Freitag die US-Arbeitsmarktdaten mit den Nonfarm Payrolls.
Zusätzlich wirkt das Jackson-Hole-Symposium vom vergangenen Freitag weiter nach. Die Aussagen von Fed Chair Kevin Warsh haben die Erwartungen der Marktteilnehmer an die zukünftige Zinspolitik deutlich verändert. Während zuvor noch stärker auf gleichbleibende Zinsen gesetzt wurde, hat sich das Bild inzwischen deutlich verschoben. An den Zinsmärkten wird mittlerweile wieder eine Zinserhöhung im September mit einer erheblichen Wahrscheinlichkeit eingepreist.
Gleichzeitig beginnt am Dienstag mit September der letzte Handelsmonat des dritten Quartals. Zuvor ist Montag der letzte Handelstag im August. Damit stehen sowohl der Monats- als auch der Quartalsabschluss zunehmend im Fokus institutioneller Marktteilnehmer.
Agenda
* Geopolitische Lage
* Earnings
* Fundamentale Wirtschaftsdaten vom 28.08.
* Fundamentale Wirtschaftsdaten KW 36
* Fed- und EZB-Zinspolitik
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX – technischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage bleibt auch in KW 36 ein wesentlicher Einflussfaktor für die Finanzmärkte. Besonders relevant sind weiterhin die Entwicklungen rund um den Iran, Israel, die USA sowie die strategisch wichtigen Handels- und Energierouten.
Im Mittelpunkt steht dabei unter anderem die Straße von Hormus. Die Meerenge ist für den globalen Energiemarkt von herausragender Bedeutung. Eine tatsächliche oder auch nur drohende Störung des Schiffsverkehrs könnte erhebliche Auswirkungen auf die Ölpreise und damit auf die globale Inflation haben.
Am vergangenen Freitag gab es gleichzeitig widersprüchliche Signale aus dem Iran. Präsident Pezeshkian sprach von der Bereitschaft zu Kooperation und Verständigung mit regionalen Staaten wie Saudi-Arabien und den Vereinigten Arabischen Emiraten. Gleichzeitig wurde betont, dass der Iran bestimmte Voraussetzungen für eine weitere Öffnung der entsprechenden Routen sieht. Die geopolitische Situation bleibt damit äußerst fragil.
Für die Märkte ist insbesondere die Entwicklung des Ölpreises entscheidend. Ein nachhaltiger Anstieg des Ölpreises über die Marke von 90 US-Dollar je Barrel würde den Inflationsdruck erneut erhöhen und könnte damit die Zinspolitik von Fed und EZB erheblich erschweren.
Auch der Russland-Ukraine-Konflikt bleibt relevant. Meldungen über mögliche großflächige Angriffe auf die ukrainische Energieinfrastruktur sowie Einschränkungen im Schwarzmeerraum können insbesondere die Energie- und Agrarmärkte beeinflussen. Gleichzeitig zeigen Meldungen über steigende Getreideexporte aus der Ukraine, dass der Handelsfluss trotz der geopolitischen Risiken weiterhin funktioniert.
Zusätzlich bleibt die Entwicklung zwischen Russland, China, Iran und weiteren Staaten wichtig. Putin wird am 31. August beziehungsweise 1. September am SCO-Gipfel teilnehmen und dort unter anderem mit Chinas Präsident Xi, Indiens Premierminister Modi und Irans Präsident Pezeshkian zusammentreffen. Auch Gespräche mit dem türkischen Präsidenten Erdoğan stehen im Fokus.
Damit bleibt die geopolitische Lage ein erheblicher Risikofaktor für die kommende Handelswoche. Besonders Öl, US-Dollar, Staatsanleihen und die europäischen Aktienmärkte können auf neue Eskalationen sehr schnell reagieren.
⸻
Earnings
Auch wenn die Berichtssaison mittlerweile deutlich an Dynamik verloren hat, stehen in KW 36 noch einige interessante Quartalszahlen auf der Agenda.
Dienstag, 01.09.:
* Palo Alto Networks
* Dell Technologies
* Medtronic
Mittwoch, 02.09.:
* Broadcom
* Hewlett-Packard
* NetApp
* Brown-Forman
Donnerstag, 03.09.:
* Lululemon Athletica
* Campbell’s
Besonders interessant dürfte dabei Broadcom sein. Das Unternehmen ist eng mit dem aktuellen KI-Investmentzyklus verbunden. Neben den reinen Quartalszahlen wird daher insbesondere die Guidance für das weitere Wachstum und die Nachfrage nach KI-Infrastruktur entscheidend sein.
Auch bei Dell Technologies bleibt die Entwicklung der Nachfrage nach Rechenzentren und KI-Infrastruktur relevant. Palo Alto Networks wiederum liefert wichtige Informationen über die Entwicklung des Cybersecurity-Marktes.
Die Earnings dürften insgesamt allerdings nicht den gleichen übergeordneten Einfluss haben wie die Makrodaten. In dieser Woche steht der Markt eindeutig stärker unter dem Einfluss der Zinserwartungen und insbesondere der US-Arbeitsmarktdaten.
⸻
Fundamentale Wirtschaftsdaten vom 28.08.
Der vergangene Freitag war für die Märkte außergewöhnlich wichtig. Neben zahlreichen Konjunkturdaten stand insbesondere das Jackson-Hole-Symposium im Fokus.
In Deutschland zeigte sich ein gemischtes Bild. Die Arbeitslosenquote blieb bei 6,4 Prozent und entsprach damit der Erwartung. Gleichzeitig lag die Veränderung der Arbeitslosenzahl bei lediglich 4.000 gegenüber einer Prognose von 4.800. Die Zahl der Arbeitslosen lag bei rund 2,996 Millionen.
Deutlich wichtiger für die globale Marktbewegung waren jedoch die Aussagen aus Jackson Hole.
Kevin Warsh betonte, dass die Inflationsdaten des Sommers zwar besser als erwartet ausgefallen seien, daraus aber nicht geschlossen werden könne, dass sich die zugrunde liegenden Inflationstrends bereits nachhaltig verbessert hätten. Genau diese Aussage ist für die weitere Geldpolitik entscheidend.
Warsh stellte außerdem klar, dass die Fed weiterhin erhebliche Arbeit vor sich habe, wenn sich die Inflation nicht schnell genug in Richtung des 2-Prozent-Ziels bewegt. Gleichzeitig bezeichnete er die Arbeitsmärkte als mit Vollbeschäftigung vereinbar.
Besonders relevant waren zudem seine Aussagen zu den finanziellen Bedingungen. Warsh sah wenig Hinweise auf restriktive Finanzierungsbedingungen und betonte, dass die Fed insbesondere auf die Preisstabilität achten müsse.
Die Aussagen wurden vom Markt entsprechend hawkisch interpretiert. Die Erwartungen an eine schnelle Lockerung der Geldpolitik gingen zurück beziehungsweise wurden teilweise durch Erwartungen zukünftiger Zinserhöhungen ersetzt.
Auch Fed-Gouverneur Goolsbee unterstrich später, dass die Inflation weiterhin das zentrale Problem der Fed sei und dass es keineswegs so aussehe, als sei man bei der Inflation bereits „aus dem Gröbsten heraus“.
Die University-of-Michigan-Daten zeigten gleichzeitig eine finale Inflationserwartung von 4,0 Prozent auf Sicht eines Jahres und 3,3 Prozent auf Sicht von fünf Jahren. Das Verbrauchervertrauen lag bei 51,7 Punkten.
Zusätzlich enttäuschte der Chicago PMI deutlich mit 47,1 Punkten gegenüber einer Prognose von 57,9. Damit liegt der Index wieder unter der Expansionsschwelle von 50 Punkten.
Die Kombination aus schwächerem Wachstum und weiterhin hartnäckigen Inflationserwartungen beschreibt damit ziemlich genau das schwierige Umfeld, in dem sich die Fed derzeit befindet.
⸻
Fundamentale Wirtschaftsdaten KW 36
Montag
Am Montag stehen unter anderem deutsche Inflationsdaten im Fokus. Am Nachmittag folgt der Chicago PMI.
Für den Chicago PMI liegt die Prognose bei 57,8 Punkten, nach 57,6 Punkten zuvor. Der Index gibt Hinweise auf die Entwicklung der wirtschaftlichen Aktivität im Großraum Chicago und kann als zusätzlicher Frühindikator für die US-Wirtschaft interpretiert werden.
Dienstag
Der Dienstag dürfte insbesondere für Europa entscheidend werden.
Im Mittelpunkt stehen die Inflationsdaten der Eurozone, darunter:
* CPI YoY
* Core CPI
* CPI
* Arbeitslosenquote
Für den europäischen Verbraucherpreisindex auf Jahresbasis liegt die Prognose bei 3,3 Prozent, nach 2,9 Prozent zuvor.
Damit kommt den Daten eine enorme Bedeutung für die Erwartungen an die EZB-Sitzung im September zu. Sollte die Inflation stärker als erwartet ausfallen, dürfte der Druck auf die EZB steigen, ihre Geldpolitik restriktiver auszurichten.
Am Nachmittag folgen unter anderem:
* Fed Waller / Supervision Barr
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* JOLTS Job Openings
Vor allem die JOLTS-Daten sind im Hinblick auf den US-Arbeitsmarkt wichtig. Sie liefern einen zusätzlichen Einblick in die Nachfrage nach Arbeitskräften und können Hinweise darauf geben, wie angespannt der Arbeitsmarkt tatsächlich ist.
Mittwoch
Am Mittwoch steht mit dem ADP Nonfarm Employment Change ein weiterer wichtiger US-Arbeitsmarktindikator auf der Agenda.
Daneben werden die Crude Oil Inventories veröffentlicht. Diese sind für den Ölmarkt besonders relevant, da Veränderungen der US-Rohöllagerbestände unmittelbare Auswirkungen auf Angebotserwartungen und damit auf den Ölpreis haben können.
Donnerstag
Am Donnerstag folgen erneut wichtige Daten aus Europa und den USA.
Auf der Agenda stehen unter anderem:
* HCOB-Daten
* Initial Jobless Claims
* S&P Global Services PMI
* S&P Global Composite PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Die Initial Jobless Claims liefern wichtige Informationen über die kurzfristige Entwicklung des US-Arbeitsmarktes. Zusammen mit ADP, JOLTS und schließlich den offiziellen Arbeitsmarktdaten am Freitag entsteht damit im Laufe der Woche ein immer klareres Bild.
Bei den ISM-Daten wird besonders interessant sein, ob die Dienstleistungswirtschaft weiterhin robust bleibt und ob gleichzeitig der Preisdruck zunimmt oder nachlässt.
Freitag – der absolute Fokus der Woche
Der Freitag ist eindeutig der wichtigste Handelstag.
Nach einem EZB-Lane-Speaker am Vormittag richtet sich der gesamte Fokus am Nachmittag auf den US-Arbeitsmarkt.
Besonders wichtig werden die Average Hourly Earnings MoM. Die Prognose liegt bei +0,3 Prozent, nach +0,1 Prozent zuvor.
Ein stärker als erwarteter Anstieg der Löhne könnte die Inflationserwartungen erhöhen und damit die hawkische Interpretation der Fed-Politik verstärken.
Noch wichtiger sind die Nonfarm Payrolls.
Die Prognose liegt bei lediglich 58.000 neuen Stellen, nachdem der vorherige Wert bei -23.000 lag.
Das zeigt bereits, wie schwach die Ausgangslage ist. Sollte der Arbeitsmarkt erneut deutlich schwächer ausfallen, könnte der Markt wieder stärker über eine Lockerung der Geldpolitik diskutieren. Sollte der Wert dagegen deutlich über den Erwartungen liegen, könnte sich die aktuelle hawkische Neubewertung der Fed weiter verstärken.
Ebenfalls entscheidend wird die US-Arbeitslosenquote sein.
Damit ergibt sich für Freitag ein klassisches Spannungsfeld zwischen Arbeitsmarkt und Inflation: Ein schwacher Arbeitsmarkt würde die Argumente für eine Lockerung stärken, während gleichzeitig hohe Löhne oder eine steigende Inflation gegen eine schnelle Lockerung sprechen könnten.
Am Sonntag, dem 6. September, folgt schließlich noch ein OPEC-Meeting, das für den Ölmarkt und damit indirekt auch für die globalen Inflationserwartungen relevant sein dürfte.
⸻
Fed- und EZB-Zinspolitik
Die größte Veränderung der vergangenen Woche findet eindeutig bei den Zinserwartungen statt.
Nach den Aussagen aus Jackson Hole hat sich die Marktpreisbildung für die Fed deutlich in Richtung eines restriktiveren Szenarios verschoben.
Fed – September
* 43,0 %: keine Änderung
* 57,0 %: +25 Basispunkte
Damit sieht der Markt mittlerweile sogar eine höhere Wahrscheinlichkeit für eine Zinserhöhung als für einen unveränderten Leitzins.
Fed – Oktober
* 29,7 %: keine Änderung
* 52,7 %: +25 Basispunkte
* 17,7 %: +50 Basispunkte
Fed – Dezember
* 11,1 %: keine Änderung
* 38,3 %: +25 Basispunkte
* 39,5 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Das ist eine massive Verschiebung der Zinserwartungen.
Noch hawkischer wirkt das Bild bei der EZB.
EZB – September
* 2,25 %: keine Änderung
* 98,0 %: +25 Basispunkte
EZB – Oktober
* 1,6 %: keine Änderung
* 79,8 %: +25 Basispunkte
* 18,6 %: +50 Basispunkte
EZB – Dezember
* 0,7 %: keine Änderung
* 33,7 %: +25 Basispunkte
* 54,7 %: +50 Basispunkte
* 11,0 %: +75 Basispunkte
Damit wird auch klar, warum die europäischen Inflationsdaten am Dienstag so wichtig sind.
Sollte die Inflation tatsächlich in Richtung oder sogar über die Erwartungen steigen, könnte die aktuell eingepreiste restriktivere EZB-Politik weiter bestätigt werden. Umgekehrt könnten deutlich schwächere Inflationsdaten die hohen Zinserhöhungserwartungen wieder zurückdrängen.
Für Aktienmärkte bedeutet das insgesamt ein schwierigeres Umfeld. Höhere erwartete Zinsen erhöhen den Diskontierungsfaktor für zukünftige Gewinne und können insbesondere hoch bewertete Growth- und Technologiewerte belasten.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hat eine schwache Woche hinter sich.
Auf Monatsbasis liegt der Markt weiterhin rund 3,87 Prozent im Minus, auf Wochenbasis beträgt das Minus 3,62 Prozent.
Die geopolitische Situation bleibt der entscheidende Faktor.
Bullisch wäre für mich ein nachhaltiger Break über 84,39 US-Dollar. Danach rücken 86,33, 87,74, 90,00 und perspektivisch 93,61 US-Dollar in den Fokus.
Auf der Unterseite würde ich einen Bruch unter 80,58 US-Dollar beobachten. Darunter liegen 79,59, 79,00, 77,00 und anschließend 75,00 US-Dollar als relevante Unterstützungsbereiche.
Besonders wichtig bleibt die Inflationskomponente. Ein Ölpreis um 83 US-Dollar ist für die Märkte zwar noch kein extremes Niveau, dauerhaft steigende Preise und insbesondere ein Anstieg über 90 US-Dollar wären für die Inflationsentwicklung problematisch.
US Bonds
Die US-Staatsanleihen zeigten nach den Aussagen aus Jackson Hole eine bemerkenswerte Bewegung.
Am Freitag lagen die Bewegungen unter anderem bei:
* 3-jährige Staatsanleihen: rund +2,6 %
* 5-jährige Staatsanleihen: rund +2,07 %
* 10-jährige Staatsanleihen: rund +1,15 %
* 30-jährige Staatsanleihen: rund +0,35 %
Die starke Bewegung lässt sich vor allem vor dem Hintergrund der Neubewertung der Zinspolitik verstehen. Die Aussagen aus Jackson Hole haben die Erwartungen an zukünftige Zinsentscheidungen deutlich verändert.
Gleichzeitig zeigen die Bewegungen, dass der Anleihemarkt sehr sensibel auf die Kommunikation der Fed reagiert.
DXY
Der US-Dollar zeigte am Freitag deutliche Stärke und legte rund 0,55 Prozent zu.
Technisch bleibt für mich die Zone um 99,50 entscheidend.
Solange der DXY darüber bleibt, sehe ich perspektivisch Potenzial in Richtung 100,00. Sollte 99,50 dagegen gebrochen werden, wäre ein Rücklauf in Richtung 99,00 denkbar.
Die veränderte Zinserwartung spricht kurzfristig grundsätzlich für weitere Dollarstärke.
VIX
Der VIX steht bei rund 14,42 Punkten und damit weiterhin auf einem relativ niedrigen Niveau.
Das zeigt, dass trotz der deutlichen Verschiebung bei den Zinserwartungen aktuell noch keine ausgeprägte Risikoaversion an den Aktienmärkten vorhanden ist.
⸻
Risk Assets im Überblick
Nvidia
Nvidia verlor am Freitag trotz sehr starker Quartalszahlen und einer überzeugenden Guidance rund 4,57 Prozent.
Auf Wochenbasis bleibt die Aktie dennoch leicht im Plus.
Jetzt wird entscheidend sein, wie der Markt die veränderte Zinslandschaft verarbeitet. Die Kombination aus starken KI-Wachstumserwartungen, hoher Bewertung und steigenden Zinserwartungen kann kurzfristig zu erhöhter Volatilität führen.
Wichtige Unterstützungen liegen bei:
* 217 US-Dollar
* 213 US-Dollar
* 212 US-Dollar
Sollten diese Bereiche nicht halten, würde ich bei Long-Positionen vorsichtiger werden. Dann rücken 198 US-Dollar und 195 US-Dollar in den Fokus.
Bitcoin
Bei Bitcoin bleibe ich zunächst an der Seitenlinie.
Für mich ist die aktuelle Struktur weder eindeutig bullish noch bearish genug für einen sauberen Trade.
Interessant wird es insbesondere, wenn Bitcoin ein neues Tageshoch innerhalb der größeren Struktur ausbildet und anschließend einen kontrollierten Rücksetzer zeigt. Erst dann wäre für mich ein sinnvoller Einstieg in eine mögliche Long-Struktur interessanter.
S&P 500
Der S&P 500 verlor am Freitag rund 0,27 Prozent, bleibt auf Wochenbasis jedoch leicht positiv.
Unterhalb von 7.655 Punkten würde sich das kurzfristige Bild für mich eintrüben. Dann wären 7.550, 7.522 und anschließend 7.500 Punkte mögliche Ziele.
Solange dieser Bereich hält, würde ich dagegen nicht aggressiv versuchen, den Markt zu shorten.
Nasdaq 100
Der Nasdaq 100 verlor am Freitag rund 0,42 Prozent und schloss unter 29.500 Punkten.
Damit ist diese Marke kurzfristig besonders relevant.
Ein Daily Close zurück über 29.500 würde wieder Raum in Richtung 29.760 und anschließend 30.000 Punkte eröffnen.
Bleibt der Index dagegen unter 29.500, liegen die nächsten relevanten Bereiche bei 29.200, 29.000 und perspektivisch 28.500 Punkten.
Dow Jones
Der US 30 zeigte sich deutlich stabiler und verlor am Freitag lediglich rund 0,01 Prozent. Der Schlusskurs lag bei 53.553 Punkten und damit weiterhin oberhalb der wichtigen Marke von 53.500.
Ein Bruch unter 53.500 und das Daily Low würde zunächst 53.300 aktivieren. Darunter wären 53.000 und anschließend 52.500 Punkte mögliche Ziele.
Für neue Longs wäre für mich ein Daily Close über 54.000 Punkten deutlich interessanter.
⸻
DAX – technischer Ausblick
Der DAX war einer der stärksten Märkte der vergangenen Woche.
Am Freitag gewann der Index rund 0,75 Prozent. Auf Wochenbasis lag das Plus bei beeindruckenden 1,86 Prozent, während auf Monatsbasis ein Plus von rund 3,62 Prozent zu Buche steht.
Dabei wurden in KW 35 neue Allzeithochs erreicht.
Der DAX schloss bei 26.570 Punkten und damit oberhalb der psychologisch und technisch wichtigen Marke von 26.500 Punkten.
Der Long von der Zone um 26.000 bis in Richtung 26.500 beziehungsweise auf neue Allzeithochs hat hervorragend funktioniert. Nach dieser starken Bewegung würde ich nun allerdings nicht mehr versuchen, blind neue Longs hinterherzulaufen.
Stattdessen würde ich eher nach einer Reaktion an den Hochs suchen.
Ein möglicher Short-Ansatz wäre ein erneuter Abgriff der Bereiche um 26.600 bis 26.700 Punkte, gefolgt von einem Rückfall unter 26.500 Punkte.
Sollte dieser Bereich anschließend bestätigt gebrochen werden, wären zunächst 26.300 Punkte und anschließend 26.000 Punkte mögliche Ziele.
Gerade im Zusammenspiel mit einer möglichen Schwäche der US-Indizes könnte der DAX nach seiner starken Outperformance anfällig für eine Korrektur werden.
Auf der anderen Seite sollte man nicht vergessen, dass der übergeordnete Trend weiterhin sehr stark ist. Ein Short gegen neue Allzeithochs bleibt deshalb ein Trade gegen das Momentum und sollte entsprechend sauber bestätigt werden.
Besonders wichtig werden hier die europäischen Inflationsdaten am Dienstag. Sollten die CPI-Daten höher als erwartet ausfallen und dadurch die ohnehin bereits hohen Erwartungen an eine restriktivere EZB weiter steigen, könnte dies zusätzlichen Druck auf europäische Aktien ausüben.
⸻
Fazit
KW 36 wird eine ausgesprochen wichtige Handelswoche. Mit dem Monatswechsel von August auf September, dem Beginn des letzten Handelsmonats des dritten Quartals, den europäischen Inflationsdaten, zahlreichen US-Konjunkturdaten und schließlich den US-Arbeitsmarktdaten am Freitag stehen zahlreiche potenzielle Marktbewegungen bevor.
Der entscheidende Faktor bleibt dabei die Geldpolitik.
Nach den Aussagen aus Jackson Hole hat sich das Bild bei der Fed deutlich verändert. Die Marktteilnehmer preisen mittlerweile eine erhebliche Wahrscheinlichkeit für Zinserhöhungen ein. Gleichzeitig zeigt sich bei der EZB ein noch restriktiveres Bild.
Damit befinden sich die Aktienmärkte in einem interessanten Spannungsfeld: Auf der einen Seite stehen weiterhin starke Unternehmensgewinne und hohe Wachstumserwartungen, insbesondere im KI-Sektor. Auf der anderen Seite steigen die Erwartungen an höhere Zinsen, während die Inflation weiterhin nicht vollständig unter Kontrolle ist.
Für mich bleibt deshalb insbesondere die Reaktion der Märkte auf die Daten entscheidend. Nicht nur die Daten selbst, sondern vor allem die Frage, wie der Markt die Abweichung vom Konsens interpretiert, dürfte die Richtung bestimmen.
Beim DAX bleibe ich nach der starken Rallye vorsichtig und suche eher nach bestätigten Short-Setups an den Allzeithochs. Beim Nasdaq und S&P 500 sind die genannten Unterstützungszonen entscheidend. Der DXY könnte von der veränderten Zinserwartung profitieren, während US Oil weiterhin stark von der geopolitischen Entwicklung abhängig bleibt.
Der absolute Höhepunkt der Woche wird jedoch der Freitag mit den US-Arbeitsmarktdaten. Nach dem schwachen vorherigen Ergebnis von -23.000 Nonfarm Payrolls und einer aktuellen Prognose von lediglich 58.000 Stellen könnte bereits eine moderate Abweichung erhebliche Auswirkungen auf die Zinserwartungen und damit auf sämtliche großen Assetklassen haben.
Ich wünsche allen einen guten Start in die neue Handelswoche und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und stellt keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Long 
Goldpreisausblick für die kommende Woche Nach einer Phase anhalGoldpreisausblick für die kommende Woche
Nach einer Phase anhaltender Kursgewinne stieß Gold nahe 4700 US-Dollar auf starken Widerstand und gab anschließend rasch nach. Der aktuelle Preis liegt bei rund 4450 US-Dollar. Die Chartanalyse zeigt, dass mehrere Ausbruchsversuche nach oben scheiterten und der Preis anschließend wiederholt unter die Unterstützungsniveaus fiel. Der gleichzeitige Rückgang der kurzfristigen Höchst- und Tiefststände deutet auf eine deutliche Abschwächung der Aufwärtsdynamik hin, wobei die Bären kurzfristig wieder die Kontrolle über den Markt erlangen.
Fundamental betrachtet hat der Markt die Erwartungen hinsichtlich künftiger Zinsentwicklungen deutlich neu eingepreist. Jüngste Nachrichten deuten darauf hin, dass die Inflation weiterhin über dem Zielwert liegt, was die Markterwartungen auf eine weitere geldpolitische Straffung verstärkt. Daher belasten der stärkere Dollar und die steigenden Renditen von US-Staatsanleihen den Goldpreis. Der Rückgang des Goldpreises um über 3 % am Freitag lässt vermuten, dass sich die Marktstimmung von der Jagd nach Kursgewinnen hin zur Suche nach sicheren Anlagen verlagert hat.
🔎 Wichtige technische Punkte:
Der Kurs ist nun schnell in den wichtigen Unterstützungsbereich um 4450 $ zurückgefallen. Dieser Bereich liegt nahe der vorherigen Aufwärtstrendlinie und stellt eine wichtige strukturelle Unterstützung dar.
4450–4400: Kernunterstützungsbereich
4480–4525: Kurzfristiger Widerstandsbereich
Über 4550: Bereich, in dem beobachtet werden sollte, ob sich der Kurs wieder verstärkt
Durchbruch unter 4400: Weiteres Abwärtspotenzial besteht mit einem nächsten Kursziel um 4300.
Daher rät die Strategie für nächste Woche davon ab, blindlings auf niedrigem Niveau Short-Positionen einzugehen oder bei Kursrückgängen übereilt zu kaufen, nur weil die Kurse stark gefallen sind.
👉 Meine Einschätzung: Der kurzfristige Trend ist überwiegend bärisch, und ich erwarte weitere Kursrückgänge nach Aufwärtsbewegungen.
Sollte der Kurs in den Bereich von 4480–4525 zurückfallen, beobachten Sie bitte die Stärke der Erholung genau. Sollten erneut Widerstandssignale auftreten, suchen Sie weiterhin nach Short-Möglichkeiten. Die erste zu beachtende Unterstützung liegt bei 4450–4400. Erst wenn sich der Kurs stabil über 4550 hält, wird sich der kurzfristige Abwärtstrend deutlich abschwächen.
Ich hoffe, dass alle jetzt vorsichtiger und besonnener handeln. Je schneller der Markt fällt, desto weniger sollten Sie sich von Emotionen leiten lassen und den Höchst- und Tiefstständen hinterherjagen. Eine wirklich gute Handelsstrategie ist es, mit Gewinnmitnahmen zu warten, bis der Kurs wichtige Kursmarken erreicht hat.
📌 Kernstrategie für nächste Woche: Bei Kursanstiegen verkaufen, Unterstützungsniveaus genau beobachten und nicht dem Markt hinterherjagen. 4400 ist ein wichtiger Wendepunkt für die weitere Bestätigung der bullischen und bärischen Marktstimmung.
Wenn Sie die Goldpreisentwicklung in Echtzeit verfolgen, werde ich weiterhin Intraday-Updates bereitstellen und mich dabei auf wichtige Unterstützungs- und Widerstandsniveaus, Einstiegspunkte und Risikomanagement konzentrieren.