Long

DAX Tagesausblick – 31. Juli – Monatsschluss Juli/ PCE Recap!Guten Morgen zusammen,
der heutige Handelstag steht ganz im Zeichen des Monatsschlusses und dürfte damit einer der wichtigsten Tage der gesamten Handelswoche werden. Hinter uns liegen mehrere ereignisreiche Tage mit dem Zinsentscheid der US-Notenbank, zahlreichen hochkarätigen Unternehmenszahlen sowie einer ganzen Reihe wichtiger Konjunkturdaten aus Europa und den USA. Entsprechend wurden in den vergangenen Sitzungen bereits viele neue Informationen in die Märkte eingepreist.
Während die großen US-Indizes gestern nach starken Quartalszahlen von Apple, Amazon und weiteren Technologiewerten deutlich zulegen konnten, richtet sich der Blick heute vor allem auf den offiziellen Monatsabschluss der Juli-Kerzen. Gerade institutionelle Investoren, Fondsmanager und große Marktteilnehmer achten zum Monatsende besonders auf die Schlusskurse, da diese häufig wichtige Signale für den Start in den neuen Handelsmonat liefern.
Zusätzlich stehen heute noch einmal relevante Inflationsdaten aus der Eurozone sowie verschiedene Stimmungsindikatoren aus den USA auf dem Programm. Auch wenn der Wirtschaftskalender deutlich ruhiger ausfällt als noch gestern, könnten diese Daten den letzten Impuls für den Wochenschluss liefern.
Aus charttechnischer Sicht befinden sich viele Märkte an entscheidenden Zonen. Während der DAX unmittelbar unter seinem Allzeithoch notiert, kämpfen Nasdaq und Nvidia weiterhin um wichtige Widerstände. Gleichzeitig hat sich die Volatilität nach den starken Schwankungen der vergangenen Tage wieder deutlich beruhigt.
Schauen wir uns deshalb wie gewohnt zunächst die geopolitische Lage, anschließend alle wichtigen Wirtschaftsdaten sowie danach die Märkte im Detail an.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage weiterhin angespannt, auch wenn sich die Situation gegenüber den vergangenen Wochen nicht weiter verschärft hat. Zwischen Israel/Usa und dem Iran bestehen nach wie vor erhebliche Spannungen, wobei beide Seiten aktuell eine direkte militärische Eskalation vermeiden. Dennoch bleibt die Region äußerst fragil.
Auch die USA halten ihre militärische Präsenz im Nahen Osten weiterhin aufrecht und beobachten die Entwicklungen sehr genau. Gleichzeitig laufen hinter den Kulissen diplomatische Gespräche verschiedener Staaten, um eine erneute Eskalation zu verhindern. Eine nachhaltige politische Lösung zeichnet sich derzeit allerdings weiterhin nicht ab.
Für die Finanzmärkte bleibt insbesondere die Entwicklung rund um den Persischen Golf entscheidend. Zwar haben sich die Transportströme zuletzt etwas stabilisiert, dennoch bestehen weiterhin Einschränkungen im Schiffsverkehr. Entsprechend bleibt ein geopolitischer Risikoaufschlag im Ölpreis eingepreist.
Solange sich die Lage nicht deutlich entspannt, dürfte der Ölmarkt äußerst sensibel auf jede neue Nachricht reagieren. Gleichzeitig würde eine erneute Eskalation die Inflationssorgen wieder verstärken und damit auch die Zinserwartungen der Marktteilnehmer beeinflussen.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, von einer vollständigen Entwarnung kann allerdings weiterhin keine Rede sein.
Fundamentale Wirtschaftsdaten gestern
Europa
Der Handelstag begann gestern zunächst mit einer ganzen Reihe wichtiger Konjunkturdaten aus Deutschland und der Eurozone.
Deutsches Bruttoinlandsprodukt
Das deutsche Bruttoinlandsprodukt für das zweite Quartal stieg gegenüber dem Vorquartal um 0,2 %.
Actual: 0,2 %
Forecast: 0,1 %
Previous: 0,3 %
Damit konnte die deutsche Wirtschaft die Erwartungen leicht übertreffen, wenngleich sich das Wachstum gegenüber dem ersten Quartal etwas verlangsamte. Insgesamt zeigt sich damit weiterhin eine stabile wirtschaftliche Entwicklung.
Noch deutlicher fiel die Entwicklung auf Jahresbasis aus.
Year-over-Year
Actual: 0,9 %
Forecast: 0,6 %
Previous: 0,4 %
Hier erkennt man, dass sich die deutsche Wirtschaft gegenüber dem Vorjahr deutlich verbessert hat. Zwar bleibt das Wachstum insgesamt moderat, dennoch setzt sich der positive Trend der vergangenen Quartale fort.
⸻
Eurozone GDP
Auch auf Ebene der gesamten Eurozone überraschten die Zahlen positiv.
Quarter-over-Quarter:
Actual: 0,4 %
Forecast: 0,2 %
Previous: -0,2 %
Damit hat sich die Wirtschaftsleistung gegenüber dem ersten Quartal deutlich beschleunigt.
Noch stärker fiel die Überraschung auf Jahresbasis aus.
Year-over-Year:
Actual: 1,0 %
Forecast: 0,5 %
Previous: 0,3 %
Damit wächst die europäische Wirtschaft aktuell doppelt so stark wie von den Ökonomen erwartet wurde. Gerade angesichts der weiterhin hohen Finanzierungskosten ist dies ein durchaus positives Signal für die Eurozone.
⸻
Arbeitsmarkt Eurozone
Die Arbeitslosenquote blieb dagegen nahezu unverändert.
Actual:
6,3 %
Forecast:
6,2 %
Previous:
6,3 %
Der europäische Arbeitsmarkt präsentiert sich damit weiterhin äußerst robust. Eine stabile Beschäftigung stützt gleichzeitig den privaten Konsum und verhindert bislang eine stärkere konjunkturelle Abschwächung.
⸻
Deutsche Inflation
Auch die deutschen Inflationszahlen lagen leicht über den Erwartungen.
Monatlich:
Actual:
0,8 %
Forecast:
0,7 %
Previous:
-0,3 %
Jährlich:
Actual:
2,8 %
Forecast
2,7 %
Previous:
2,3 %
Damit zeigt sich erneut, dass der Inflationsdruck in Deutschland zuletzt wieder leicht zugenommen hat. Für die EZB dürfte dies ein weiterer Hinweis darauf sein, bei möglichen Zinsschritten vorsichtig zu bleiben.
⸻
USA – Der wichtigste Datenblock der Woche
Während Europa solide Daten geliefert hat, richtete sich der Blick gestern eindeutig auf die Vereinigten Staaten.
Im Mittelpunkt stand dabei der Core PCE Price Index, also der von der Federal Reserve bevorzugte Inflationsindikator.
Gerade dieser Indikator spielt für die US-Notenbank eine zentrale Rolle, weil er Preisveränderungen im Konsumverhalten wesentlich genauer abbildet als beispielsweise der klassische Verbraucherpreisindex. Deshalb hatte auch Fed-Chef Kevin Warsh nach der Zinssitzung mehrfach betont, dass die kommenden PCE-Daten für die weitere Geldpolitik besonders wichtig seien.
Core PCE Month-over-Month
Actual:
0,1 %
Forecast:
0,2 %
Previous:
0,3 %
Damit fiel der monatliche Inflationsanstieg geringer aus als erwartet. Das zeigt, dass sich der kurzfristige Preisdruck zuletzt etwas abgeschwächt hat.
Für die Märkte war dies zunächst positiv, da eine niedrigere Inflation grundsätzlich den Spielraum der Federal Reserve erhöht.
Core PCE Year-over-Year
Actual:
3,3 %
Forecast:
3,3 %
Previous:
3,4 %
Auch auf Jahresbasis setzte sich der langsame Rückgang der Kerninflation fort. Zwar liegt die Inflation weiterhin deutlich oberhalb des langfristigen Inflationsziels der Fed, dennoch bestätigt dieser Wert den zuletzt beobachteten Abwärtstrend.
Allerdings reicht eine Kerninflation von 3,3 % nach wie vor nicht aus, um bereits von einer nachhaltig erreichten Preisstabilität sprechen zu können. Genau deshalb dürfte die Fed weiterhin datenabhängig agieren und sich jede weitere Veröffentlichung sehr genau anschauen.
US-Bruttoinlandsprodukt (GDP)
Neben den Inflationsdaten stand gestern auch das amerikanische Bruttoinlandsprodukt für das zweite Quartal im Mittelpunkt.
GDP (Quarter-over-Quarter)
Actual: 1,5 %
Forecast: 2,1 %
Previous: 2,1 %
Auf den ersten Blick wirkt diese Veröffentlichung zunächst negativ. Das Wirtschaftswachstum hat sich gegenüber dem Vorquartal spürbar verlangsamt und blieb auch klar unter den Erwartungen der Analysten.
Allerdings lohnt sich hier ein genauerer Blick auf die Zusammensetzung der Zahlen. Wie aus dem Bericht des Bureau of Economic Analysis hervorgeht, wurde das Wachstum weiterhin vor allem vom privaten Konsum getragen. Die Konsumausgaben der US-Haushalte blieben robust und konnten die schwächeren Beiträge aus den Bereichen Staatsausgaben sowie Exportentwicklung teilweise kompensieren.
Besonders interessant war außerdem die Entwicklung der sogenannten Real Final Sales to Private Domestic Purchasers. Dieser Wert gilt unter Ökonomen als einer der besten Indikatoren für die tatsächliche Stärke der Binnenwirtschaft, da hier Lagerveränderungen und Außenhandel weitgehend herausgerechnet werden.
Dieser Wert stieg sogar auf 3,9 %, nachdem im ersten Quartal lediglich 1,7 % erreicht wurden. Das zeigt, dass die Nachfrage der privaten Haushalte weiterhin erstaunlich robust bleibt.
Gleichzeitig stiegen jedoch auch die Preisindizes innerhalb des GDP-Berichts stärker an. Der GDP Price Index legte auf 6,3 % zu und lag damit deutlich über den Erwartungen. Auch dadurch wird klar, warum die Federal Reserve trotz der etwas schwächeren Wachstumszahlen ihre restriktive Haltung bislang beibehält.
Insgesamt liefern die GDP-Daten somit ein gemischtes Bild. D as Wirtschaftswachstum verliert zwar etwas an Dynamik, gleichzeitig bleibt die US-Wirtschaft jedoch weiterhin erstaunlich widerstandsfähig. Für die Federal Reserve bedeutet dies, dass momentan weder akuter Handlungsdruck für Zinssenkungen besteht noch eine schwere Rezession unmittelbar bevorsteht.
⸻
Initial Jobless Claims
Auch der Arbeitsmarkt bleibt weiterhin äußerst stabil.
Initial Jobless Claims
Actual: 197.000
Forecast: 201.000
Previous: 188.000
Die Erstanträge auf Arbeitslosenhilfe lagen damit leicht unter den Erwartungen. Zwar stiegen sie gegenüber der Vorwoche geringfügig an, bewegen sich jedoch weiterhin auf historisch niedrigen Niveaus.
Für die Federal Reserve ist genau dieser Punkt entscheidend. Solange der amerikanische Arbeitsmarkt robust bleibt, steigen weder Arbeitslosigkeit noch Rezessionsängste deutlich an. Dadurch kann die Notenbank ihre restriktive Geldpolitik länger aufrechterhalten.
Genau deshalb beobachten die Märkte momentan zwei Faktoren ganz besonders: Zum einen die Entwicklung der Inflation und zum anderen den Arbeitsmarkt. Erst wenn beide Bereiche eine nachhaltige Abschwächung zeigen, dürfte sich die Haltung der Fed deutlich verändern.
⸻
Fundamentale Wirtschaftsdaten heute
Auch heute stehen noch einige interessante Veröffentlichungen auf dem Wirtschaftskalender.
Besonders im Fokus stehen dabei die europäischen Inflationsdaten.
Eurozone Verbraucherpreise
CPI (Year-over-Year)
Forecast: 2,9 %
Previous: 2,8 %
Die Märkte rechnen also mit einem erneuten leichten Anstieg der Gesamtinflation. Sollte diese Prognose bestätigt oder sogar übertroffen werden, könnte dies die Diskussion über den zukünftigen Zinspfad der Europäischen Zentralbank erneut anheizen.
⸻
Core CPI (Year-over-Year)
Forecast: 2,4 %
Previous: 2,4 %
Hier erwarten die Analysten keine Veränderung gegenüber dem Vormonat. Gerade die Kerninflation ohne Energie- und Lebensmittelpreise bleibt jedoch einer der wichtigsten Indikatoren für die EZB.
⸻
CPI (Month-over-Month)
Forecast: 0,1 %
Nach den zuletzt wieder etwas höheren deutschen Inflationszahlen dürfte heute besonders spannend werden, ob sich dieser Trend auch auf Ebene der gesamten Eurozone bestätigt.
⸻
USA
Am Nachmittag richtet sich der Blick dann erneut auf die Vereinigten Staaten.
Unter anderem stehen folgende Veröffentlichungen auf dem Programm:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan Consumer Expectations
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Gerade die Inflationserwartungen der Verbraucher spielen für die Federal Reserve eine immer größere Rolle. Sollten die langfristigen Inflationserwartungen wieder steigen, könnte dies die Wahrscheinlichkeit weiterer Zinsschritte erhöhen. Fallen sie hingegen zurück, würde dies den Inflationsdruck aus Sicht der Notenbank etwas entschärfen.
Der Chicago PMI liefert zusätzlich einen guten Einblick in die aktuelle Lage des verarbeitenden Gewerbes und dürfte insbesondere für die kurzfristige Marktreaktion am Nachmittag relevant werden.
⸻
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit mehreren Schwergewichten fort.
Apple
Apple konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen.
EPS Surprise: +6,88 %
Revenue Surprise: +0,51 %
Besonders positiv wurden die Aussagen des Managements zur Nachfrage im Servicegeschäft sowie zur weiteren Entwicklung rund um künstliche Intelligenz aufgenommen. Gleichzeitig bestätigte Apple einen stabilen Ausblick und konnte damit die Sorgen vieler Investoren reduzieren.
⸻
Amazon
Auch Amazon überzeugte erneut mit sehr starken Quartalszahlen.
EPS Surprise: +217,68 %
Revenue Surprise: +2,26 %
Vor allem das Cloud-Geschäft sowie die operative Marge entwickelten sich besser als erwartet. Zusätzlich fiel auch der Ausblick des Unternehmens solide aus, wodurch die Aktie nachbörslich deutlich zulegen konnte.
Die starken Zahlen von Apple und Amazon waren gestern einer der Hauptgründe für die kräftige Erholung im Nasdaq und S&P 500.
⸻
Mastercard
Auch Mastercard konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen. Das Unternehmen profitiert weiterhin von einer robusten Konsumnachfrage sowie steigenden Zahlungsvolumina weltweit.
⸻
BMW
Deutlich schwächer verlief dagegen der Bericht von BMW.
EPS Surprise: -2,38 %
Revenue Surprise: -3,96 %
Hier belasteten weiterhin die schwierigen Rahmenbedingungen im Automobilsektor sowie der hohe Wettbewerbsdruck.
⸻
Adidas
Bei Adidas fiel der Gewinn unter den Erwartungen aus.
EPS Surprise: -11,76 %
Revenue Surprise: +2,43 %
Während der Umsatz leicht überzeugen konnte, enttäuschte die Profitabilität des Unternehmens.
⸻
MTU Aero Engines
MTU konnte dagegen solide Ergebnisse präsentieren.
EPS Surprise: +0,83 %
Revenue Surprise: +9,91 %
Vor allem die hohe Nachfrage im Wartungs- und Servicegeschäft sorgte hier für positive Überraschungen.
⸻
Symrise
Auch Symrise veröffentlichte Quartalszahlen. Die Resultate lagen insgesamt im Rahmen der Erwartungen und sorgten für keine größeren Marktbewegungen.
⸻
Heute im Fokus
Heute setzt sich die Berichtssaison fort. Besonders interessant werden unter anderem:
* AbbVie
* Chevron
* Linde
* Siemens Healthineers
* Heidelberg Materials
* Monster Beverage
* Moderna
* Eaton
* Colgate-Palmolive
Vor allem Heidelberg Materials sowie Siemens Healthineers dürften heute auch für den DAX von besonderem Interesse sein.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, da dieser aktuell weiterhin einer der wichtigsten makroökonomischen Einflussfaktoren bleibt.
US Oil notiert aktuell bei rund 82,10 US-Dollar je Barrel und hat gestern die von uns mehrfach angesprochene Widerstandszone im Bereich von 86 US-Dollar sauber respektiert. Dort kam es zu einer deutlichen Rejection, woraufhin der Markt bearish in den Handelsschluss gegangen ist. Zusätzlich wurde das Daily Low bereits unterschritten, womit sich kurzfristig zunächst eine etwas schwächere Marktstruktur ergeben hat.
Charttechnisch bewegen wir uns weiterhin innerhalb einer sehr großen Seitwärtsrange, welche bereits seit mehreren Wochen den Ölpreis bestimmt.
Auf der Unterseite bleibt zunächst die Zone um 79 US-Dollar entscheidend. Dort befindet sich gleichzeitig das Monatstief aus dem April. Sollte diese Unterstützung nicht halten, rückt anschließend der Bereich zwischen 76 und 77 US-Dollar in den Fokus.
Erst ein Daily Close unter dieser Zone sowie eine gleichzeitige weitere geopolitische Entspannung im Nahen Osten würden für mich ein deutlich bearisheres Szenario eröffnen.
Auf der Oberseite bleibt dagegen alles unverändert.
Sollte sich die geopolitische Lage wieder verschärfen oder neue Risiken für die Ölversorgung entstehen, müsste zunächst das Monatshoch aus dem Mai bei 86,31 US-Dollar überwunden werden. Anschließend wartet bereits der Bereich um 87,76 US-Dollar.
Erst oberhalb dieser beiden Widerstände würde sich das Chartbild wieder deutlich aufhellen und einen erneuten Anstieg in Richtung 90 US-Dollar ermöglichen.
Solange keine neue geopolitische Eskalation entsteht, dürfte der Ölmarkt jedoch zunächst innerhalb dieser großen Range verbleiben.
⸻
US-Staatsanleihen
Auch bei den amerikanischen Staatsanleihen bleibt der heutige Monatsschluss extrem wichtig.
Gerade institutionelle Anleger achten zum Monatsende sehr genau darauf, wie die Monatskerzen schließen, da daraus häufig Rückschlüsse auf die Positionierung für den kommenden Monat gezogen werden.
Auf Wochenbasis sehen wir aktuell überwiegend fallende Anleihekurse.
3-jährige Staatsanleihen
Woche:
-1,88 %
Monat Juli:
+2,76 %
⸻
5-jährige Staatsanleihen
Woche:
ca. -1,50 %
Monat:
+3,91 %
⸻
10-jährige Staatsanleihen
Woche:
-0,63 %
Monat:
+4,20 %
⸻
30-jährige Staatsanleihen
Woche:
ca. +0,50 %
Monat:
+4,67 %
Insgesamt erkennt man sehr gut, dass der Juli trotz der schwächeren Handelswoche ein ausgesprochen starker Monat für den Rentenmarkt war.
Gleichzeitig bleibt die Entwicklung der Renditen einer der wichtigsten Einflussfaktoren für sämtliche Risikoanlagen.
Steigende Renditen bedeuten höhere Finanzierungskosten für Unternehmen, erhöhen den Diskontierungszins zukünftiger Gewinne und belasten dadurch insbesondere Wachstumsunternehmen.
⸻
FedWatch Tool
Besonders interessant bleibt deshalb weiterhin das aktuelle FedWatch Tool.
Für die Sitzung im September preist der Markt mittlerweile folgende Wahrscheinlichkeiten ein:
* 34,6 % Wahrscheinlichkeit für unveränderte Zinsen.
* 65,4 % Wahrscheinlichkeit für eine Zinserhöhung.
Damit geht der Terminmarkt mittlerweile mehrheitlich davon aus, dass die Federal Reserve ihre Geldpolitik im September erneut verschärfen könnte.
Das zeigt sehr eindrucksvoll, dass die Märkte trotz des etwas schwächeren Core-PCE-Berichts weiterhin davon ausgehen, dass die Inflation noch nicht vollständig unter Kontrolle ist.
Entsprechend bleiben sämtliche Inflations- und Arbeitsmarktdaten in den kommenden Wochen von enormer Bedeutung.
⸻
US-Dollar (DXY)
Der Dollar zeigte in dieser Woche eine ausgesprochen schwache Entwicklung.
Gestern verlor der Dollar-Index nochmals rund 0,82 %, nachdem die Core-PCE-Daten etwas niedriger als erwartet ausgefallen waren.
Bereits in den vergangenen Wochen hatte ich mehrfach darauf hingewiesen, dass ein Rücklauf in Richtung der 100-Punkte-Marke durchaus möglich wäre.
Genau dieses Szenario ist nun eingetreten.
Der Dollar konnte sich nicht über der psychologisch wichtigen Marke halten und schloss sogar leicht darunter.
Charttechnisch bleibt deshalb das gestrige Daily Low entscheidend.
Sollten wir dieses Niveau heute erneut unterschreiten, könnte sich die Korrektur problemlos bis in den Bereich um 99,50 Punkte ausdehnen.
Erst oberhalb eines Daily Closes über 100,50 beziehungsweise 100,60 Punkten würde sich das kurzfristige Chartbild wieder aufhellen.
Bis dahin bleibt der Dollar aus meiner Sicht zunächst angeschlagen.
⸻
VIX
Deutlich entspannter präsentiert sich dagegen mittlerweile wieder die Volatilität.
Der VIX verlor gestern rund 18,42 % und notiert aktuell nur noch bei etwa 16,85 Punkten.
Damit wurden große Teile der Unsicherheit rund um die Fed-Sitzung sowie die Berichtssaison bereits wieder aus dem Markt genommen.
Ein VIX unterhalb von 20 signalisiert grundsätzlich wieder ein deutlich ruhigeres Marktumfeld.
Dennoch sollte man nicht vergessen, dass wir weiterhin geopolitische Risiken sowie zahlreiche wichtige Konjunkturdaten vor uns haben.
Kurzfristige Ausschläge bleiben deshalb jederzeit möglich.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir aktuell genau das Szenario, auf das ich bereits seit mehreren Tagen hingewiesen habe.
Die Aktie konnte den Bereich um 190 US-Dollar erfolgreich verteidigen und notiert aktuell bereits wieder im Bereich von 195 US-Dollar.
Vorbörslich sehen wir sogar bereits Kurse in Richtung der 200-Dollar-Marke.
Genau diese Marke wird heute zum Monatsschluss entscheidend.
Sollte Nvidia den Monat oberhalb von 200 US-Dollar beenden, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele aus meiner Sicht bei 212 bis 213 US-Dollar.
Scheitert die Aktie dagegen erneut an der psychologisch wichtigen 200-Dollar-Marke, bleiben die Unterstützungen bei 195 US-Dollar sowie anschließend bei 186,50 US-Dollar entscheidend.
Ich bleibe deshalb erst oberhalb der 200-Dollar-Marke wieder klar bullish.
⸻
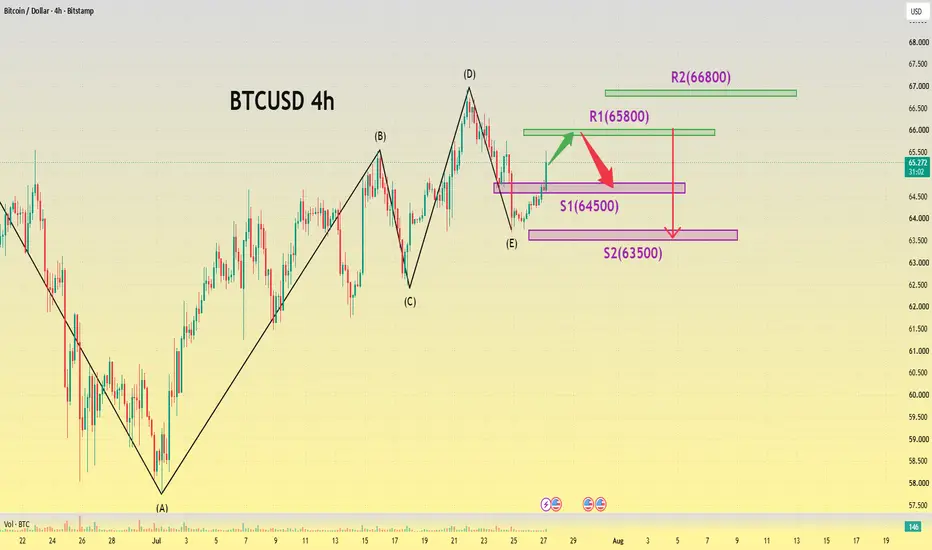
Bitcoin
Auch beim Bitcoin sehen wir weiterhin exakt das Szenario, welches wir in den vergangenen Wochen mehrfach besprochen haben.
Die wichtigen Monatstiefs aus März bei rund 65.000 US-Dollar sowie aus April bei 65.700 US-Dollar konnten bislang nicht nachhaltig zurückerobert werden.
Genau dort kam es erneut zu einer deutlichen Ablehnung.
Solange Bitcoin keinen Daily Close oberhalb von 65.700 US-Dollar schafft, bleibe ich deshalb kurzfristig eher bearish eingestellt.
In diesem Fall könnte die laufende Korrektur problemlos noch einmal in Richtung 62.000 beziehungsweise 61.000 US-Dollar fortgesetzt werden.
Erst oberhalb der April-Tiefs würde sich das Chartbild wieder deutlich verbessern.
S&P 500
Der S&P 500 zeigte gestern genau die Reaktion, die man nach den besser als erwarteten Inflationsdaten sowie den starken Quartalszahlen von Apple und Amazon erwarten konnte.
Mit einem Tagesplus von rund 1,67 % konnte der Index die komplette Abwärtskerze vom Mittwoch wieder neutralisieren und damit ein klares bullishes Signal senden.
Besonders wichtig war dabei die Rückeroberung der Zone um das Wochentief der Kalenderwochen 28 und 29. Aktuell notiert der Index bereits wieder oberhalb von 7.500 Punkten, womit sich das kurzfristige Chartbild deutlich aufgehellt hat.
Solange sich der S&P 500 oberhalb dieser Marke behaupten kann, bleibt mein Bias zunächst bullish.
Die nächsten Kursziele liegen für mich bei:
* 7.548 Punkten
* 7.563 Punkten (Wochenhoch KW30)
* anschließend die psychologisch wichtige 7.600-Punkte-Marke
Sollte der Markt hingegen nochmals unter das aktuelle Daily Low beziehungsweise unter das Wochentief der Kalenderwoche 28 zurückfallen, könnte sich kurzfristig nochmals eine Korrektur in Richtung 7.409 Punkte entwickeln.
Da wir heute jedoch den letzten Handelstag des Monats vor uns haben, gehe ich aktuell eher von einem ruhigeren Handel innerhalb der bestehenden Range aus.
⸻
Nasdaq
Auch der Nasdaq präsentierte sich gestern ausgesprochen stark.
Mit einem Tagesgewinn von rund 3,58 % gehörte der Technologieindex erneut zu den stärksten Märkten überhaupt.
Treiber waren insbesondere die starken Quartalszahlen von Apple und Amazon sowie die insgesamt etwas entspannteren Inflationsdaten aus den USA.
Charttechnisch befinden wir uns aktuell direkt an der nächsten wichtigen Widerstandszone im Bereich von 28.500 Punkten.
Solange der Nasdaq oberhalb der Zone um 28.185 Punkte bleibt – also oberhalb des wichtigen Monatstiefs aus Juni –, bleibe ich kurzfristig bullish eingestellt.
Gelingt nun auch noch ein nachhaltiger Ausbruch über 28.500 Punkte, eröffnen sich aus meiner Sicht weitere Kursziele bei:
* 29.000 Punkten
* 29.225 Punkten (Wochenhoch KW30)
Trotz der starken Erholung sollte jedoch nicht vergessen werden, dass der Juli insgesamt ein schwacher Monat für den Nasdaq war.
Aus übergeordneter Sicht befinden wir uns allerdings weiterhin in einer intakten Aufwärtsstruktur, die seit März besteht. Die jüngste Korrektur verlief bislang sehr sauber innerhalb dieser Bewegung und entspricht ungefähr einer 50-prozentigen Korrektur der letzten Aufwärtswelle – ein technisch durchaus gesundes Muster.
⸻
Dow Jones
Auch der Dow Jones konnte gestern deutlich zulegen.
Nach der Stabilisierung im Bereich von 51.500 Punkten setzte eine kräftige Gegenbewegung ein, wodurch der Index rund 1,38 % gewann.
Heute richtet sich der Fokus zunächst auf den Bereich um 52.500 Punkte.
Sollte sich der Dow oberhalb dieser Marke etablieren können, wäre aus meiner Sicht ein weiterer Anstieg bis in den Bereich von 53.000 Punkten durchaus möglich.
Fällt der Markt hingegen wieder unter die Zone um 52.333 Punkte sowie unter das heutige Tagestief bei 52.268 Punkten, könnte nochmals das Wochentief der Kalenderwoche 29 im Bereich von 52.000 Punkten angelaufen werden.
Insgesamt wirkt das Chartbild derzeit jedoch deutlich stabiler als noch zu Beginn der Woche.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Auch hier ist das Szenario der vergangenen Tage nahezu punktgenau aufgegangen.
Der DAX konnte gestern um rund 1,36 % zulegen und schloss oberhalb der Hochs der vergangenen Handelstage. Damit wurde die kurzfristige Konsolidierung nach oben aufgelöst.
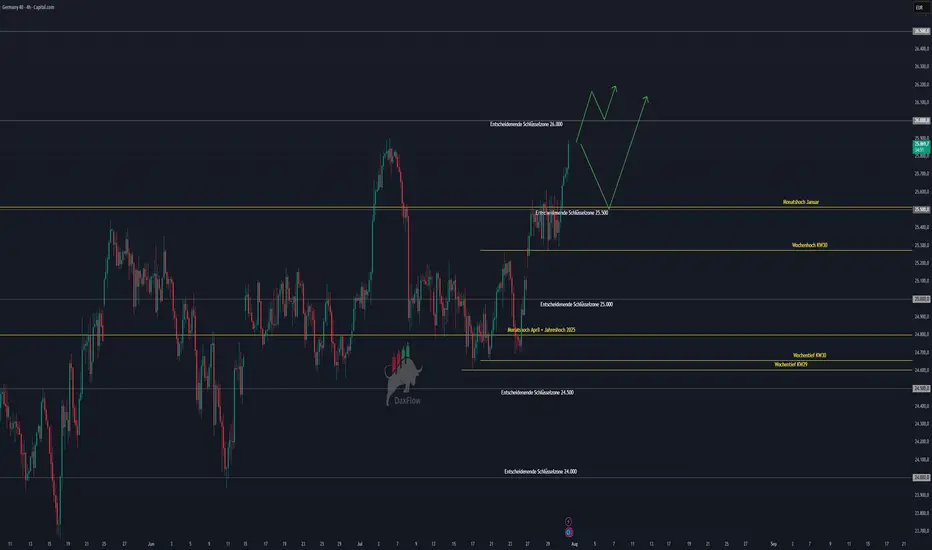
Aktuell notiert der DAX bereits bei rund 25.845 Punkten und bewegt sich damit unmittelbar unter seinem Allzeithoch.
Aus übergeordneter Sicht bleibt das Chartbild klar bullish.
Für mich gibt es aktuell keinen Grund, aktiv gegen diesen Trend zu handeln. Solange der Markt oberhalb der jüngsten Ausbruchszone bleibt, suche ich persönlich weiterhin bevorzugt nach Long-Setups.
Die nächste große Zielzone bleibt unverändert der Bereich um 26.000 Punkte.
Sollte dieser Bereich nachhaltig überwunden werden, könnten in den kommenden Wochen weitere Allzeithochs folgen.
Kommt es hingegen zunächst zu einem Rücksetzer, sehe ich zwei interessante Unterstützungsbereiche:
* 25.500 Punkte
* bei einem Ausbruch über 26.000 Punkten anschließend ein möglicher Pullback in den Bereich um 25.900 Punkte
Genau diese Rücksetzer würde ich aktuell deutlich lieber für neue Long-Positionen nutzen, als gegen den bestehenden Trend zu spekulieren.
Da heute gleichzeitig Monatsultimo ist, rechne ich allerdings eher mit einem ruhigeren Handel. Viele institutionelle Investoren dürften zunächst ihre Monatspositionen schließen oder anpassen, bevor ab der kommenden Woche wieder neue Impulse entstehen.
⸻
Fazit
Der Juli endet mit einem insgesamt sehr spannenden Marktbild.
Auf der einen Seite haben die Inflationsdaten aus den USA zuletzt etwas Entspannung gebracht. Der Core PCE entwickelte sich leicht besser als erwartet und bestätigte den zuletzt nachlassenden Inflationsdruck. Gleichzeitig präsentierte sich der amerikanische Arbeitsmarkt weiterhin robust, während das Wirtschaftswachstum zwar etwas nachließ, die Binnenkonjunktur jedoch weiterhin stabil bleibt.
Auf Unternehmensseite sorgten insbesondere die starken Quartalszahlen von Apple und Amazon für neuen Optimismus im Technologiesektor und unterstützten die kräftige Erholung an den US-Aktienmärkten.
Auch charttechnisch haben sich viele Märkte deutlich verbessert. Der S&P 500, Nasdaq und Dow Jones konnten wichtige Unterstützungen verteidigen, Nvidia kämpft um die Rückeroberung der 200-Dollar-Marke und der DAX notiert unmittelbar unter seinem Allzeithoch.
Trotzdem sollte man die Risiken nicht aus den Augen verlieren. Die geopolitische Lage im Nahen Osten bleibt angespannt, die Entwicklung am Ölmarkt könnte jederzeit neue Inflationssorgen auslösen und auch die Erwartungen an den weiteren Zinspfad der Federal Reserve bleiben ein wichtiger Unsicherheitsfaktor.
Für den heutigen Handel erwarte ich daher eher einen ruhigeren Verlauf mit Blick auf den Monatsabschluss. Wirklich neue Impulse dürften dann ab der kommenden Woche folgen, wenn sich die Marktteilnehmer nach dem Monatswechsel neu positionieren.
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch ein schönes Wochenende und wie immer:
Ich wünsche euch stabile Trades.  Long

 Long

Umfassende Begründung für die positive MarktentwicklungUmfassende Begründung für die positive Marktentwicklung
(Die Bullen dominieren den Tagesverlauf und bilden die Basis für eine Aufwärtsbewegung.)
1. Die Erwartungen an eine Zinserhöhung der Fed haben sich leicht abgekühlt; die Bewertung erholt sich aufgrund sinkender Realzinsen.
Der Markt hatte zuvor ein Extremszenario einer anhaltend restriktiven Geldpolitik der Fed eingepreist, was zu einem Einbruch des Goldpreises und einer Vorverlagerung der negativen Auswirkungen geführt hätte. Da die PCE-Inflation nachlässt und sich die Wirtschaft abschwächt, ist die Wahrscheinlichkeit einer Zinserhöhung im September gesunken. Infolgedessen sind die Renditen entlang der gesamten US-Staatsanleihenkurve gefallen, wodurch US-Anleihen weniger attraktiv geworden sind. Die daraus resultierende Kapitalverschiebung von Dollar-Anlagen hin zu Gold ist der Haupttreiber dieser Erholung.
2. Technische Bestätigung einer V-förmigen Trendwende; der kurzfristige Aufwärtstrend ist vollständig wiederbelebt.
Vorherige starke Kursrückgänge hatten die RSI- und MACD-Indikatoren tief in den überverkauften Bereich gedrückt und die bärische Dynamik vollständig erschöpft. Die Kursentwicklung zeigte am Mittwoch eine starke Aufwärtskerze mit einem langen unteren Docht, gefolgt von einem weiteren soliden Anstieg am Donnerstag. Die gleitenden Durchschnitte im 1-Stunden- und 4-Stunden-Chart drehten nach oben, die MACD-Linien bildeten ein bullisches Kreuz, und die Bollinger-Bänder weiteten sich nach oben aus – dies bestätigt eine kurzfristige, oszillierende Erholung. Solange die Unterstützung bei etwa 4070 hält, bleibt die Aufwärtsdynamik intakt.
3. Kontinuierliche Goldkäufe globaler Zentralbanken und Kapitalzuflüsse in Gold-ETFs schaffen eine langfristige Preisuntergrenze. Berichte des World Gold Council zeigen, dass fast 90 % der globalen Zentralbanken planen, ihre Goldreserven in den nächsten 12 Monaten zu erhöhen; insbesondere die Chinesische Volksbank hat ihre Bestände 20 Monate in Folge aufgestockt. Die strukturelle Nachfrage nach einer Entdollarisierung begrenzt das Abwärtsrisiko für den Goldpreis effektiv. Der SPDR Gold ETF hat sich derweil von kontinuierlichen Verkäufen zu stetigen Nettozuflüssen gewandelt, wobei langfristiges Kapital Positionen unterhalb der 4000er-Marke akkumuliert und so eine starke Kaufunterstützung bei Kursrückgängen gewährleistet. Long 
DAX Tagesausblick – 30. Juli – Zusammenfassung US-ZinsentscheidGuten Morgen zusammen,
der heutige Handelstag dürfte einer der wichtigsten der gesamten Woche werden. Nachdem die US-Notenbank gestern ihren Zinsentscheid veröffentlicht hat und Fed-Chef Kevin Warsh auf der anschließenden Pressekonferenz die zukünftige Geldpolitik erläuterte, richtet sich der Blick der Märkte nun unmittelbar auf den heutigen Core-PCE-Preisindex . Genau diesen Inflationsindikator bezeichnete Warsh mehrfach als einen der wichtigsten Maßstäbe für die kommenden Entscheidungen der Federal Reserve.
Die gestrige Fed-Sitzung hat zwar keine unmittelbare Zinserhöhung gebracht, allerdings wurde schnell deutlich, dass die Kommunikation der Notenbank deutlich restriktiver ausfiel, als viele Marktteilnehmer erwartet hatten. Besonders das FOMC Statement, die Aussagen während der Pressekonferenz sowie die gestiegenen Wahrscheinlichkeiten im CME FedWatch Tool zeigen, dass die Märkte mittlerweile wieder mehrere Zinserhöhungen für die kommenden Sitzungen einpreisen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt. Die anhaltenden Spannungen spiegeln sich weiterhin deutlich am Ölmarkt wider. Der massive Rückgang der US-Rohöllagerbestände von über sieben Millionen Barrel unterstreicht zusätzlich die aktuell knappe Angebotslage und sorgt für weiteren Aufwärtsdruck beim Ölpreis. Höhere Energiepreise könnten wiederum die Inflation länger hoch halten und damit den Handlungsspielraum der Federal Reserve zusätzlich einschränken.
Neben den makroökonomischen Daten stehen heute außerdem zahlreiche Quartalszahlen im Mittelpunkt. Nach den gestrigen Ergebnissen von Microsoft und Meta richtet sich der Fokus heute Abend insbesondere auf Apple und Amazon. Gleichzeitig stehen mit dem deutschen BIP, der Inflation in Deutschland, dem BIP der Eurozone sowie den US-Arbeitsmarktdaten mehrere wichtige Konjunkturdaten auf dem Kalender, welche sowohl den DAX als auch die US-Indizes erheblich bewegen könnten.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Fed-Zinsentscheid im Detail
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch wenn in den vergangenen Tagen keine neue Eskalationsstufe erreicht wurde, bleibt die geopolitische Lage im Nahen Osten weiterhin äußerst angespannt.
Von einer nachhaltigen Entspannung kann derzeit noch keine Rede sein. Zwar laufen diplomatische Gespräche weiter, allerdings ist bislang kein belastbarer Fortschritt in Richtung eines dauerhaften Friedensabkommens erkennbar. Entsprechend bleiben die geopolitischen Risiken für die Finanzmärkte weiterhin hoch.
Besonders deutlich zeigt sich diese Unsicherheit aktuell am Ölmarkt. Trotz der jüngsten Rallye rechnen Marktteilnehmer offensichtlich weiterhin mit Angebotsrisiken. Der Ölpreis handelt auf einem deutlich höheren Niveau als noch vor wenigen Wochen und preist nach wie vor geopolitische Spannungen ein.
Hinzu kommt, dass der Schiffsverkehr durch die Straße von Hormus weiterhin erheblich eingeschränkt bleibt. Da über diese Route ein bedeutender Teil des weltweiten Ölhandels abgewickelt wird, sorgt jede Einschränkung unmittelbar für Sorgen über die globale Energieversorgung. Solange sich an dieser Situation nichts Grundlegendes ändert, dürfte der Ölpreis erhöht bleiben und weiterhin einen wichtigen Einfluss auf Inflationserwartungen sowie die Geldpolitik der Notenbanken ausüben.
Für die Märkte bedeutet das weiterhin erhöhte Unsicherheit. Eine diplomatische Lösung könnte den Ölpreis relativ schnell wieder unter Druck bringen. Eine weitere Eskalation hätte dagegen das Potenzial, die Energiepreise erneut deutlich ansteigen zu lassen und damit zusätzlichen Inflationsdruck zu erzeugen.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag hatte es in sich. Neben dem Zinsentscheid der Federal Reserve standen auch die amerikanischen Rohöllagerbestände auf dem Programm. Beide Ereignisse hatten erheblichen Einfluss auf die Finanzmärkte.
Crude Oil Inventories
Actual: -7,167 Mio. Barrel
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die veröffentlichten Lagerbestände stellten eine massive Überraschung dar.
Während Ökonomen mit einem leichten Lageraufbau gerechnet hatten, wurde stattdessen ein Rückgang von über sieben Millionen Barrel gemeldet. Damit lag die Veröffentlichung nicht nur deutlich unter den Erwartungen, sondern auch weit unter dem Wert der Vorwoche.
Ein derart starker Rückgang signalisiert, dass aktuell deutlich mehr Öl verbraucht beziehungsweise nachgefragt wird, als neu in die Lager fließt. Aus marktwirtschaftlicher Sicht bedeutet das eine weitere Verknappung des Angebots.
In Kombination mit den anhaltenden geopolitischen Spannungen im Nahen Osten stellt dies einen zusätzlichen Preistreiber für den Ölmarkt dar. Genau deshalb reagierte US Oil gestern erneut äußerst dynamisch auf der Oberseite.
Steigende Ölpreise wirken sich jedoch nicht ausschließlich auf den Energiesektor aus. Höhere Energiepreise verteuern Transport, Logistik, Produktion sowie zahlreiche Dienstleistungen. Unternehmen geben diese höheren Kosten häufig an Verbraucher weiter, wodurch letztlich auch die Kerninflation wieder ansteigen kann.
Genau diese Entwicklung dürfte aktuell auch einer der Hauptgründe dafür sein, weshalb sich die Federal Reserve weiterhin sehr vorsichtig zeigt und trotz unveränderter Leitzinsen keine Entwarnung hinsichtlich der Inflation geben wollte.
Fed Interest Rate Decision
Das mit Abstand wichtigste Ereignis des gestrigen Tages war jedoch die Sitzung der Federal Reserve.
Wie erwartet beließ die Fed ihren Leitzins unverändert bei 3,50 % bis 3,75 %.
Auf den ersten Blick wirkte diese Entscheidung zunächst neutral.
Die eigentliche Überraschung lag jedoch weniger im Zinsschritt selbst als vielmehr im anschließenden FOMC Statement sowie der Pressekonferenz von Fed-Chef Kevin Warsh.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin oberhalb des langfristigen Zielwertes von zwei Prozent liegt und die Notenbank aktuell keinen Anlass sieht, bereits über Lockerungen der Geldpolitik zu sprechen.
Noch deutlicher wurde Kevin Warsh während der Pressekonferenz.
Mehrfach betonte er, dass die Inflation weiterhin konsequent bekämpft werden müsse und dass die Federal Reserve bereit sei, bei Bedarf erneut zu handeln. Gleichzeitig vermied er jedoch bewusst jede konkrete Aussage darüber, wann der nächste Zinsschritt erfolgen könnte.
Damit verabschiedet sich die Federal Reserve zunehmend von der früheren sehr klaren Forward Guidance. Stattdessen sollen künftig die veröffentlichten Wirtschaftsdaten darüber entscheiden, wann weitere Zinserhöhungen notwendig werden.
Reuters bezeichnete diese Strategie heute Morgen treffend als eine Situation, in der mittlerweile der Anleihemarkt einen Großteil der Arbeit der Fed übernimmt.
Während die Notenbank selbst vorerst abwartet, steigen die Renditen amerikanischer Staatsanleihen bereits deutlich an und verschärfen die Finanzierungsbedingungen auch ohne unmittelbare Zinserhöhung.
Für Unternehmen bedeutet dies höhere Finanzierungskosten.
Für Immobilienkäufer steigen die Hypothekenzinsen.
Und für Aktienmärkte stellen steigende Renditen insbesondere bei hoch bewerteten Wachstumsunternehmen häufig Gegenwind dar.
Noch auffälliger war außerdem, dass gleich drei Mitglieder innerhalb des FOMC gegen die Entscheidung stimmten und eine Zinserhöhung bevorzugt hätten. Das zeigt, dass innerhalb der Notenbank zunehmend unterschiedliche Auffassungen über den weiteren geldpolitischen Kurs bestehen.
Die Märkte interpretierten die gestrige Sitzung deshalb insgesamt als deutlich restriktiver als erwartet.
Fundamentale Wirtschaftsdaten heute
Nach dem gestrigen Fed-Entscheid richtet sich der Fokus der Märkte heute vollständig auf die nächsten makroökonomischen Daten. Besonders wichtig wird dabei sein, ob die heutigen Veröffentlichungen das hawkische Bild der gestrigen Fed bestätigen oder wieder etwas entschärfen.
Vor allem der Core PCE Price Index dürfte heute den Takt an den Finanzmärkten vorgeben.
Deutschland & Eurozone
Bereits am Vormittag stehen wichtige Konjunkturdaten aus Europa auf dem Kalender.
German GDP
Das deutsche Bruttoinlandsprodukt gibt Aufschluss darüber, wie sich die größte Volkswirtschaft Europas aktuell entwickelt. Für den DAX besitzt diese Veröffentlichung naturgemäß eine hohe Relevanz. Ein stärkeres Wachstum könnte den deutschen Aktienmarkt kurzfristig unterstützen, während schwächere Daten die Sorgen über die europäische Konjunktur erneut verstärken würden.
Eurozone GDP
Anschließend folgt das Bruttoinlandsprodukt der Eurozone. Hier zeigt sich, ob sich die europäische Wirtschaft trotz hoher Finanzierungskosten weiterhin stabil entwickelt oder zunehmend an Dynamik verliert.
Unemployment Rate Eurozone
Die Arbeitslosenquote liefert Hinweise auf die Stabilität des europäischen Arbeitsmarktes. Ein robuster Arbeitsmarkt unterstützt grundsätzlich den Konsum, erhöht gleichzeitig aber auch das Risiko anhaltender Inflation.
German CPI
Ebenfalls sehr wichtig ist heute der deutsche Verbraucherpreisindex.
Gerade nach dem gestrigen Fed-Entscheid dürfte jede Inflationsüberraschung heute noch stärker von den Märkten beachtet werden. Sollten die Inflationsdaten erneut höher ausfallen als erwartet, könnte dies zusätzlich Druck auf die EZB ausüben und gleichzeitig die globale Diskussion um länger hohe Zinsen weiter verstärken.
USA
Am Nachmittag richtet sich der komplette Fokus anschließend auf die Vereinigten Staaten.
Core PCE Price Index (MoM)
Forecast: 0,2 %
Previous: 0,3 %
Core PCE Price Index (YoY)
Forecast: 3,3 %
Previous: 3,4 %
Der Core PCE Price Index ist heute ohne Zweifel die wichtigste Veröffentlichung des gesamten Tages.
Dabei handelt es sich nicht einfach um irgendeinen Inflationsindikator.
Der Core PCE gilt als der bevorzugte Inflationsmaßstab der Federal Reserve und besitzt für geldpolitische Entscheidungen häufig eine höhere Bedeutung als der klassische Verbraucherpreisindex (CPI).
Genau deshalb hat Kevin Warsh während seiner gestrigen Pressekonferenz mehrfach betont, dass die heutigen PCE-Daten für die kommenden Entscheidungen der Fed eine entscheidende Rolle spielen werden.
Darauf bin ich auch bereits ausführlich in meinem separaten Video eingegangen.
Der gestrige Zinsentscheid war lediglich der erste Teil.
Das heutige PCE-Update liefert nun den eigentlichen Hinweis darauf, ob die Federal Reserve bereits auf ihrer nächsten Sitzung erneut handeln muss.
Fällt der Core PCE höher aus als erwartet, dürfte dies die Wahrscheinlichkeit weiterer Zinserhöhungen deutlich erhöhen.
Fällt er dagegen niedriger aus, könnte sich der Zinspfad zumindest kurzfristig wieder etwas entspannen.
Gerade nach der gestrigen Pressekonferenz besitzen diese Zahlen deshalb außergewöhnlich hohe Bedeutung.
US GDP
Forecast: 2,1 %
Previous: 2,1 %
Auch das amerikanische Bruttoinlandsprodukt wird heute genau beobachtet.
Die Reuters-Umfragen gehen weiterhin davon aus, dass sich die US-Wirtschaft trotz der geopolitischen Belastungen überraschend robust entwickelt.
Vor allem zwei Faktoren tragen aktuell das Wachstum:
* weiterhin stabile Konsumausgaben
* hohe Investitionen rund um KI-Infrastruktur
Genau diese Robustheit der amerikanischen Wirtschaft erklärt auch, weshalb die Federal Reserve momentan keinen unmittelbaren Druck verspürt, ihre Geldpolitik zu lockern.
Solange Wachstum und Arbeitsmarkt stabil bleiben, kann sich die Notenbank weiterhin vollständig auf die Inflationsbekämpfung konzentrieren.
⸻
Initial Jobless Claims
Forecast: 201.000
Previous: 118.000
Auch die Erstanträge auf Arbeitslosenhilfe stehen heute im Fokus.
Der Arbeitsmarkt bleibt einer der wichtigsten Faktoren für die Federal Reserve.
Ein weiterhin sehr robuster Arbeitsmarkt bedeutet steigende Löhne, stabile Konsumausgaben und damit potenziell länger anhaltenden Inflationsdruck.
Sollten die Arbeitsmarktdaten heute erneut Stärke zeigen, würde dies ebenfalls eher für einen restriktiveren Zinspfad sprechen.
⸻
FedWatch Tool
Besonders interessant ist heute die Reaktion der Terminmärkte.
Nach der gestrigen Pressekonferenz haben die Marktteilnehmer ihre Zinserwartungen deutlich angepasst.
September-Sitzung
Keine Zinserhöhung: 34,8 %
+25 Basispunkte: 65,2 %
Damit preist der Markt mittlerweile bereits mit einer Wahrscheinlichkeit von rund zwei Dritteln eine Zinserhöhung im September ein.
Vor der gestrigen Fed-Sitzung waren die Wahrscheinlichkeiten deutlich ausgeglichener.
Die Pressekonferenz sowie die Aussagen von Kevin Warsh haben den Markt also klar in Richtung weiterer Zinsschritte verschoben.
⸻
Oktober-Sitzung
Hier wird das Bild sogar noch restriktiver.
Keine Zinserhöhung: 24,8 %
+25 Basispunkte: 56,5 %
+50 Basispunkte: 18,8 %
Damit rechnet der Markt inzwischen nicht nur mit einer einzelnen Zinserhöhung.
Ein erheblicher Teil der Marktteilnehmer hält inzwischen sogar einen gesamten Zinsschritt von 50 Basispunkten bis Oktober für möglich.
Das zeigt sehr deutlich, wie stark sich die Zinserwartungen innerhalb weniger Stunden verändert haben.
Die gestrige Fed war also deutlich hawkischer, als viele Investoren zunächst erwartet hatten.
Genau deshalb sahen wir anschließend steigende Renditen am langen Ende, Druck auf die Aktienmärkte sowie eine deutliche Neubewertung des zukünftigen Zinspfades.
⸻
Fed-Zinsentscheid – Warum reagierten die Märkte so stark?
Auf den ersten Blick könnte man meinen, dass ein unveränderter Leitzins eigentlich keine große Überraschung darstellt.
Genau das Gegenteil war jedoch der Fall.
Nicht die Entscheidung selbst bewegte die Märkte.
Entscheidend waren die Botschaften dahinter.
Bereits das FOMC Statement machte deutlich, dass die Inflation weiterhin klar über dem Ziel der Federal Reserve liegt und die Notenbank keinerlei Signal für baldige Zinssenkungen senden wollte.
Während frühere Fed-Präsidenten ihre zukünftigen Schritte häufig über eine sehr klare Forward Guidance vorbereitet haben, verfolgt Kevin Warsh mittlerweile einen deutlich datenabhängigeren Ansatz.
Er machte mehrfach deutlich, dass die Federal Reserve aktuell keine festen Zusagen für kommende Sitzungen geben wird.
Stattdessen sollen ausschließlich die eingehenden Wirtschaftsdaten über weitere Zinsschritte entscheiden.
Das erhöht allerdings gleichzeitig die Unsicherheit an den Finanzmärkten erheblich.
Investoren müssen nun jede einzelne Inflations-, Arbeitsmarkt- oder Wachstumszahl neu bewerten.
Genau deshalb dürfte der heutige Core PCE noch einmal erheblich wichtiger werden als ohnehin schon.
Reuters sprach heute Morgen sogar davon, dass inzwischen der Anleihemarkt zunehmend die Arbeit der Federal Reserve übernimmt.
Die Renditen amerikanischer Staatsanleihen sind bereits deutlich gestiegen und verschärfen die Finanzierungsbedingungen praktisch von selbst.
Für Aktien ist das grundsätzlich Gegenwind.
Steigende Renditen machen festverzinsliche Anlagen attraktiver und erhöhen gleichzeitig die Finanzierungskosten für Unternehmen.
Besonders Wachstumswerte und hoch bewertete Technologieunternehmen reagieren auf diese Entwicklung häufig sehr sensibel.
Hinzu kommt, dass die Federal Reserve gestern keineswegs den Eindruck vermittelte, mit der Inflationsentwicklung zufrieden zu sein.
Kevin Warsh betonte mehrfach, dass das Zwei-Prozent-Ziel unverändert bestehen bleibt und die Notenbank jederzeit bereit sei, erneut zu handeln, falls die Preisentwicklung dies erforderlich machen sollte.
Genau deshalb dürfte heute der Core PCE der eigentliche Gradmesser für die weitere Entwicklung der Märkte werden.
Earnings im Überblick
Nach dem gestrigen Zinsentscheid rückten nach Börsenschluss direkt die nächsten Schwergewichte in den Fokus. Mit Microsoft und Meta legten zwei der wichtigsten Unternehmen der Welt ihre Quartalszahlen vor und lieferten erneut entscheidende Impulse für die Technologiewerte sowie den gesamten US-Aktienmarkt.
Microsoft
Microsoft konnte die Erwartungen erneut klar übertreffen.
EPS Surprise: +11,79 %
Revenue Surprise: +2,74 %
Vor allem das Cloud-Geschäft sowie die Investitionen rund um Künstliche Intelligenz bleiben der wichtigste Wachstumstreiber des Unternehmens. Microsoft zeigt damit weiterhin, dass sich die milliardenschweren Investitionen in KI-Infrastruktur momentan auszahlen.
Gerade in einem Umfeld steigender Zinsen und höherer Finanzierungskosten ist dies ein wichtiges Signal für den Technologiesektor. Unternehmen, die weiterhin starkes Gewinnwachstum liefern können, werden von Investoren deutlich besser bewertet als Unternehmen, deren Bewertungen lediglich auf zukünftigen Hoffnungen beruhen.
Microsoft bleibt damit aktuell eines der fundamental stärksten Unternehmen im gesamten Nasdaq.
⸻
Meta
Bei Meta fiel das Bild dagegen deutlich gemischter aus.
EPS Surprise: -13,81 %
Revenue Surprise: +1,01 %
Während die Umsätze leicht über den Erwartungen lagen, blieb der Gewinn deutlich hinter den Analystenschätzungen zurück.
Der Markt reagierte entsprechend kritisch.
Die größte Sorge vieler Investoren bleibt weiterhin der enorme Kapitalbedarf für den Ausbau der eigenen KI-Infrastruktur. Milliardeninvestitionen in Rechenzentren, Chips und KI-Modelle belasten kurzfristig die Margen und erhöhen gleichzeitig die Erwartungen an zukünftiges Wachstum.
Genau deshalb standen die Meta-Aktien nachbörslich deutlich stärker unter Druck als Microsoft.
Diese Entwicklung passt auch sehr gut zu den Reuters-Berichten der vergangenen Tage, wonach Anleger zunehmend hinterfragen, ob sämtliche KI-Investitionen künftig tatsächlich die erwarteten Renditen erwirtschaften können.
⸻
Weitere wichtige Quartalszahlen
Auch außerhalb der großen US-Techunternehmen gab es zahlreiche interessante Unternehmensberichte.
Positiv überraschten unter anderem:
* Airbus
* BASF
* Procter & Gamble
Etwas schwächer fielen dagegen unter anderem aus:
* Deutsche Bank
Gerade für den DAX waren insbesondere Airbus und BASF wichtige Stützen, weshalb sich der deutsche Leitindex gestern insgesamt deutlich stabiler entwickelte als viele US-Indizes.
⸻
Heute nach Börsenschluss
Auch der heutige Abend bleibt für Anleger extrem spannend.
Im Fokus stehen vor allem:
* Apple
* Amazon
* Mastercard
* Stryker
Aus deutscher Sicht zusätzlich:
* Heidelberg Materials
* MTU Aero Engines
* Adidas
* Symrise AG
Gerade Apple und Amazon könnten heute Abend erneut erhebliche Auswirkungen auf Nasdaq, S&P 500 sowie den gesamten Technologiesektor haben.
Eine ausführlichere Analyse der heutigen Quartalszahlen findet ihr wie gewohnt im separaten Earnings-Video.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Treiber für sämtliche Finanzmärkte.
Gestern konnte US Oil erneut massiv zulegen.
Nach der starken Reaktion an der Unterstützungszone um 79 US-Dollar folgte inzwischen ein Anstieg von über 7 %. Zusätzlich wurde bereits heute Morgen das gestrige Tageshoch überschritten.
Fundamental wird diese Bewegung derzeit von mehreren Faktoren unterstützt.
Zum einen sorgen die weiterhin angespannten geopolitischen Entwicklungen im Nahen Osten für erhebliche Unsicherheit auf der Angebotsseite.
Zum anderen verstärken die gestrigen Rohöllagerbestände den bestehenden Aufwärtsdruck zusätzlich.
Mit einem Rückgang der Lagerbestände um 7,167 Millionen Barrel wurde der Markt massiv überrascht.
Zum Vergleich:
Forecast:
+0,7 Mio. Barrel
Previous:
+2,01 Mio. Barrel
Actual:
-7,167 Mio. Barrel
Diese enorme Differenz zeigt, dass Angebot und Nachfrage momentan deutlich enger zusammenliegen als ursprünglich erwartet.
Charttechnisch bleibt für mich nun zunächst die Zone zwischen 86,38 US-Dollar und 87,75 US-Dollar das entscheidende Zwischenziel.
Dort befinden sich nicht nur ein offenes Gap, sondern gleichzeitig auch wichtige Monatstiefs aus dem Mai.
Sollten wir dort zunächst Verkaufsdruck sehen, wäre ein Rücklauf Richtung 84 US-Dollar durchaus denkbar.
Gelingt dagegen ein nachhaltiger Ausbruch über diese Zone, öffnet sich aus meiner Sicht der Weg in Richtung 90 US-Dollar.
Kommt es hingegen überraschend zu einer geopolitischen Entspannung, könnte sich auch der Ölpreis wieder deutlich beruhigen. In diesem Fall würde zunächst die 79-Dollar-Zone erneut in den Fokus rücken.
⸻
US-Staatsanleihen
Nach dem gestrigen Fed-Entscheid verlief der Handel am Anleihemarkt ausgesprochen volatil.
Während der Pressekonferenz wechselten die Renditen mehrfach ihre Richtung, da Investoren jede Aussage von Kevin Warsh neu einordnen mussten.
Interessant bleibt dabei vor allem die Entwicklung entlang der gesamten Zinskurve.
Für die laufende Woche ergeben sich aktuell folgende Veränderungen:
* 3-jährige US-Staatsanleihen: -0,94 %
* 5-jährige US-Staatsanleihen: -0,36 %
* 10-jährige US-Staatsanleihen: +0,30 %
* 30-jährige US-Staatsanleihen: +1,12 %
Besonders auffällig ist der starke Anstieg der langfristigen Renditen.
Die Rendite der 30-jährigen US-Staatsanleihen bewegt sich mittlerweile auf dem höchsten Niveau seit rund 2007.
Das zeigt sehr deutlich, dass Investoren langfristig weiterhin mit erhöhtem Inflationsdruck rechnen.
Steigende langfristige Renditen verteuern Finanzierungen für Unternehmen und Haushalte erheblich.
Gleichzeitig sinkt dadurch die Attraktivität hoch bewerteter Wachstumsunternehmen, weshalb insbesondere Technologieaktien aktuell deutlich sensibler auf makroökonomische Entwicklungen reagieren.
Reuters brachte diesen Zusammenhang heute Morgen sehr treffend auf den Punkt:
Momentan verschärft der Anleihemarkt die finanziellen Bedingungen bereits selbst – ganz ohne zusätzliche Zinserhöhung der Federal Reserve.
⸻
US-Dollar (DXY)
Auch der Dollar stand gestern erheblich unter Druck.
Der DXY verlor rund 0,59 % und schloss zunächst unter der wichtigen 101er-Marke.
Aktuell sehen wir jedoch bereits den ersten Rücklauf an genau diese Zone.
Aus charttechnischer Sicht bleibt für mich entscheidend, dass die Unterstützungen bei 100,60 und 100,50 weiterhin verteidigt werden.
Sollte dies gelingen und sich der Dollar wieder nachhaltig über 101 Punkten etablieren, wären aus meiner Sicht zunächst die Bereiche um 101,50 und anschließend 102 Punkte erreichbar.
Fällt dagegen auch die Unterstützung um 100,50, würde sich das Chartbild kurzfristig deutlich eintrüben und die psychologisch wichtige 100er-Marke wieder in den Fokus rücken.
⸻
Volatilitätsindex (VIX)
Der VIX zeigte gestern eindrucksvoll, wie nervös die Marktteilnehmer aktuell sind.
Zeitweise stieg der Volatilitätsindex deutlich über 20 Punkte, bevor im heutigen Handel zunächst wieder leichte Entspannung einsetzte.
Aktuell notiert der VIX bei rund 19,82 Punkten.
Damit bleibt das allgemeine Risiko an den Aktienmärkten weiterhin erhöht.
Gerade mit Blick auf den heutigen Core PCE sowie die heutigen Quartalszahlen von Apple und Amazon dürfte die Volatilität in den kommenden Handelsstunden hoch bleiben.
Für mich bleibt der Bereich um 20 Punkte daher weiterhin eine der wichtigsten Marken für die kurzfristige Marktstimmung.
Risk Assets im Überblick
Nvidia
Nvidia gehörte gestern erneut zu den schwächeren Werten im Technologiesektor und verlor 3,61 %. Damit setzte sich die Korrektur der vergangenen Handelstage zunächst weiter fort.
Neben der allgemein schwachen Marktstimmung belasteten vor allem die steigenden Anleiherenditen und der gestrige hawkische Auftritt der Federal Reserve den Technologiesektor. Höhere Zinsen bedeuten einen höheren Diskontierungsfaktor für zukünftige Unternehmensgewinne – und genau davon sind hoch bewertete Wachstumsunternehmen wie Nvidia besonders betroffen.
Zusätzlich sorgt die aktuelle Diskussion rund um den KI-Sektor für etwas Zurückhaltung. Zwar investieren die großen Technologiekonzerne weiterhin Milliardenbeträge in Rechenzentren und KI-Infrastruktur, gleichzeitig fragen sich Investoren aber zunehmend, wann sich diese enormen Investitionen tatsächlich in nachhaltig steigenden Gewinnen widerspiegeln werden. Genau diese Sorgen spiegelten sich gestern unter anderem auch in der Reaktion auf die Meta-Zahlen wider.
Charttechnisch bleibt die Zone um 190 US-Dollar weiterhin der entscheidende Support.
Sollte dieser Bereich nachhaltig unterschritten werden, rückt für mich zunächst die Unterstützung bei 186,55 US-Dollar in den Fokus. Wird auch diese Marke aufgegeben, wäre anschließend die psychologisch wichtige 180-Dollar-Marke das nächste Kursziel.
Bullisch wird das Chartbild für mich erst wieder, wenn Nvidia den Bereich um 200 US-Dollar nachhaltig zurückerobern und auf Tagesbasis darüber schließen kann. Erst dann würde sich das technische Bild wieder deutlich aufhellen.
⸻
Bitcoin
Bitcoin zeigte sich gestern deutlich robuster als viele klassische Risk Assets.
Während Nasdaq, S&P 500 und Dow Jones nach dem Fed-Entscheid deutlicher unter Druck gerieten, konnte sich Bitcoin vergleichsweise stabil halten und relative Stärke gegenüber den Aktienmärkten zeigen.
Trotzdem bewegt sich Bitcoin aktuell weiterhin innerhalb einer klar definierten Range.
Für einen nachhaltigen Ausbruch müssen zunächst zwei entscheidende Widerstände überwunden werden:
* Monatstief März bei 65.000 US-Dollar
* Monatstief April bei 65.700 US-Dollar
Erst wenn Bitcoin beide Marken auf Tagesbasis zurückerobern und oberhalb schließen kann, verbessert sich das charttechnische Bild deutlich.
Die nächsten Kursziele liegen dann bei:
* 67.000 US-Dollar
* 68.200 US-Dollar
Scheitert Bitcoin hingegen erneut an dieser Widerstandszone, bleibt aus meiner Sicht eine weitere Korrektur in Richtung 62.000 bis 61.000 US-Dollar weiterhin das wahrscheinlichere Szenario.
⸻
S&P 500
Auch der S&P 500 reagierte gestern deutlich negativ auf den hawkischen Ton der Federal Reserve.
Mit einem Tagesverlust von rund 1,53 % wurde die wichtige Unterstützungszone um 7.500 Punkte klar unterschritten.
Besonders kritisch ist dabei, dass der Index nicht nur intraday darunter gehandelt wurde, sondern den Handelstag auch unterhalb dieser Marke beendete.
Damit richtet sich der Blick nun auf die nächsten Unterstützungen:
* 7.254 Punkte
* 7.233 Punkte
* 7.198 Punkte
Diese Bereiche ergeben sich aus mehreren Monats- und Wochenschlusskursen sowie wichtigen technischen Unterstützungen der vergangenen Monate.
Für eine nachhaltige Stabilisierung wäre aus meiner Sicht zunächst die Rückeroberung der 7.500 Punkte notwendig.
Unterstützt werden könnte ein solches Szenario durch:
* einen schwächeren Core PCE,
* nachlassenden Inflationsdruck,
* sinkende Anleiherenditen,
* sowie eine geopolitische Entspannung im Nahen Osten.
⸻
Nasdaq
Auch der Nasdaq setzte seine Schwäche gestern fort und verlor knapp 1 %.
Besonders auffällig war dabei der erneute Bruch wichtiger kurzfristiger Unterstützungen.
Aktuell bleibt für mich entscheidend, ob das gestrige Tagestief erneut unterschritten wird.
Sollte dies passieren, bleibt mein übergeordnetes Kursziel weiterhin bei 26.288 Punkten.
Gerade steigende Renditen und ein restriktiverer Zinspfad belasten den Nasdaq deutlich stärker als viele andere Indizes, da hier zahlreiche hoch bewertete Technologieunternehmen vertreten sind.
Bullisch würde das Chartbild erst wieder werden, wenn der Nasdaq das Monatstief vom Juli beziehungsweise den Bereich um 28.200 Punkte nachhaltig zurückerobern kann.
⸻
Dow Jones
Der Dow Jones zeigte gestern ebenfalls deutliche Schwäche und verlor rund 2,29 %.
Besonders im Bereich der 53.000 Punkte setzte erneut starker Verkaufsdruck ein.
Kurzfristig bleibt für mich nun zunächst die Zone um 52.000 Punkte entscheidend.
Sollte der Markt anschließend auch unter das Wochentief der Kalenderwochen 25 und 26 bei 51.359 Punkten fallen, würde sich das technische Bild weiter eintrüben.
Die nächsten Unterstützungen liegen anschließend bei:
* 51.174 Punkte
* 51.000 Punkte
Eine nachhaltige Erholung sehe ich erst wieder, wenn sich der Dow Jones oberhalb von 52.000 Punkten stabilisieren und anschließend die 52.333 Punkte zurückerobern kann.
⸻
DAX charttechnischer Ausblick
Auch der DAX zeigte sich gestern schwächer und schloss rund 0,69 % im Minus.
Im Vergleich zu den US-Indizes hielt sich der deutsche Leitindex allerdings weiterhin relativ stabil.
Ein Grund hierfür dürften unter anderem die insgesamt soliden Quartalszahlen einiger europäischer Unternehmen gewesen sein, die den deutschen Markt etwas stützten.
Heute richtet sich der Fokus nun vollständig auf den Core PCE Price Index sowie die europäischen Konjunkturdaten.
Sollten diese den gestrigen hawkischen Eindruck der Fed bestätigen, dürfte auch der DAX weiteren Verkaufsdruck bekommen.
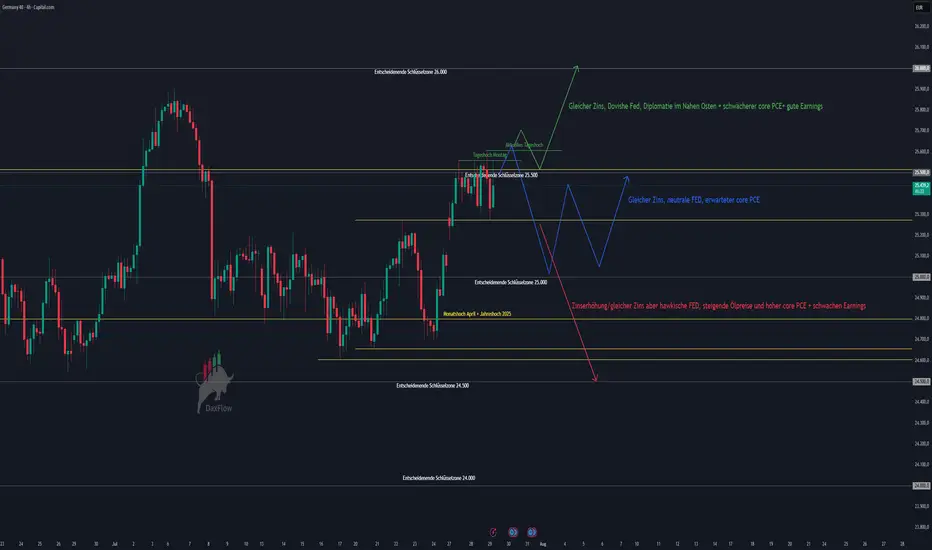
Charttechnisch bleibt zunächst die Zone um 25.276 Punkte entscheidend.
Sollte diese Unterstützung verloren gehen, rücken anschließend folgende Bereiche in den Fokus:
* 25.100 Punkte
* 25.000 Punkte
Gerade die psychologisch wichtige Marke bei 25.000 Punkten dürfte eine entscheidende Rolle spielen.
Sollte dort keine Stabilisierung gelingen, würden anschließend das Monatshoch aus April sowie das Jahreshoch 2025 wieder in den Fokus rücken.
Für Long-Positionen bleibt für mich insbesondere der Bereich um 25.025 Punkte beziehungsweise 24.800 Punkte interessant.
Alternativ könnte sich auch ein Long-Szenario ergeben, falls der heutige Core PCE positiv überrascht und sich die geopolitische Lage gleichzeitig etwas entspannt.
In diesem Fall wäre ein Ausbruch über das gestrige Tageshoch bei rund 25.620 Punkten denkbar. Gelingt dieser Ausbruch nachhaltig, eröffnet sich aus charttechnischer Sicht weiteres Potenzial in Richtung der psychologisch wichtigen 26.000 Punkte.
⸻
Fazit
Der gestrige Handelstag hat eindrucksvoll gezeigt, dass nicht die eigentliche Zinsentscheidung der Federal Reserve im Mittelpunkt stand, sondern vielmehr die Botschaften dahinter.
Kevin Warsh machte deutlich, dass die Inflation weiterhin oberste Priorität besitzt und die Federal Reserve aktuell keinerlei Anlass sieht, ihren restriktiven Kurs frühzeitig aufzugeben. Entsprechend haben die Terminmärkte ihre Zinserwartungen deutlich angepasst und preisen inzwischen mit hoher Wahrscheinlichkeit weitere Zinserhöhungen in den kommenden Sitzungen ein.
Heute folgt nun mit dem Core PCE Price Index der vermutlich wichtigste Inflationsindikator der Federal Reserve. Gemeinsam mit den BIP-Daten, den Erstanträgen auf Arbeitslosenhilfe sowie den europäischen Inflations- und Wachstumszahlen dürfte dieser Bericht die Richtung der Märkte für die kommenden Handelstage maßgeblich bestimmen.
Zusätzlich bleiben die geopolitischen Entwicklungen im Nahen Osten sowie die anhaltend hohen Ölpreise wichtige Risikofaktoren. Der starke Rückgang der US-Rohöllagerbestände unterstreicht die aktuell angespannte Angebotslage und erhöht gleichzeitig das Risiko eines erneuten Inflationsanstiegs.
Abgerundet wird der Handelstag schließlich durch weitere hochkarätige Quartalszahlen – insbesondere von Apple und Amazon. Damit stehen sowohl auf makroökonomischer als auch auf unternehmerischer Seite zahlreiche potenzielle Impulsgeber an.
Für Trader und Investoren dürfte heute daher erneut ein äußerst spannender und wahrscheinlich auch volatiler Handelstag bevorstehen.
⸻
Keine Anlageberatung
Alle genannten Analysen, Kursmarken und Einschätzungen dienen ausschließlich Informations- und Bildungszwecken und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement berücksichtigen.
Ich wünsche euch allen einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades. Long 
Logik hinter dem AbwärtsdruckLogik hinter dem Abwärtsdruck
(Die dominierende Marktkraft, die den Intraday-Trend antreibt und eine bärische Stimmung erzeugt)
1. Die ETF-Zuflüsse wandelten sich von Zuflüssen zu signifikanten Abflüssen; institutionelle Käufe sind vollständig ausgefallen.
Die Rallye im Juli wurde ausschließlich durch anhaltende Netto-ETF-Zuflüsse getragen; sobald sich der Kapitalfluss umkehrte, brach die Grundlage der Rallye zusammen. Institutionen reduzierten frühzeitig ihre Positionen, um Risiken abzusichern, Privatanleger folgten mit Verkäufen, und die Marktliquidität versiegte, sodass kein Kapital mehr vorhanden war, um den Verkaufsdruck aufzufangen.
2. Die Risikoaversion nimmt vor der Zinsentscheidung zu; Käufer zögern, in den Markt einzusteigen.
Angesichts der Marktunsicherheit hält sich das Kapital größtenteils zurück und verzichtet auf den Aufbau von Long-Positionen. Selbst wenn die Zinsen dieses Mal unverändert bleiben, sind die Erwartungen für eine Erhöhung im September hoch; ein Hochzinsumfeld wirkt sich strukturell negativ auf zinslose Krypto-Assets aus, was zu einer extrem geringen Bereitschaft der Käufer führt, den Preis weiter nach oben zu treiben.
3. Mehrere Schichten von Positionen mit Verlustpotenzial (gefangene Long-Positionen) bilden einen Widerstand nach oben und begrenzen so das Potenzial für eine mögliche Erholung erheblich. Im Bereich von 64.600–65.000 und 65.800–66.500 haben sich massive Volumina an gefangenen Positionen aus früheren Kursniveaus angesammelt. Folglich löst jede noch so kleine Erholung Verkäufe von Anlegern aus, die ihre Verlustpositionen schließen wollen. Verstärkt durch sinkende Handelsvolumina ist jede Rallye ohne ausreichendes Volumen zum Scheitern verurteilt und wird wieder abebben. Short 
Kern der bärischen ArgumentationKern der bärischen Argumentation
(Dominierende Markttrends mittel- bis langfristig; jede Erholung bietet eine Short-Selling-Chance)
1. Die Erwartungen an anhaltend hohe Zinsen seitens der Federal Reserve bleiben hoch, wobei die Realzinsen die Goldbewertung kontinuierlich drücken.
Der US-Arbeitsmarkt zeigt sich bemerkenswert widerstandsfähig und die Konsumausgaben bleiben robust; es gibt keine zwingenden Gründe – wie etwa eine Rezession –, die die Fed zu einer Zinssenkung zwingen würden. Selbst wenn steigende Ölpreise Inflationssorgen schüren, dürfte die Fed weiterhin geneigt sein, die Geldpolitik zu straffen, um die hartnäckige Inflation einzudämmen. Als unverzinstes Gut steht Gold in einem Umfeld hoher Realzinsen unter anhaltendem Bewertungsdruck, was den Goldpreis primär belastet.
2. Die Stärke des US-Dollar-Index bleibt ungebrochen, wobei währungsbedingter Druck die Goldpreise kontinuierlich drückt.
Die US-Wirtschaftsfundamentaldaten entwickeln sich deutlich besser als die von Nicht-US-Volkswirtschaften wie der Eurozone, Japan und Großbritannien. Die Zinsdifferenzen zwischen den USA und Regionen wie Europa und Japan bleiben hoch und führen zu einem kontinuierlichen Zufluss globalen Kapitals zurück in US-Dollar-Anlagen, um dort Sicherheit zu finden. Da der US-Dollar-Index deutlich über 101 liegt, ist in Dollar denominiertes Gold währungsbedingten Risiken ausgesetzt; jede noch so kleine Erholung löst konzentrierten Verkaufsdruck aus, der durch einen stärkeren Dollar bedingt ist.
3. Ein Kreislauf anhaltenden, vielschichtigen Verkaufsdrucks: Die Verkaufsaktivität steigt unmittelbar nach jeder Erholung sprunghaft an.
① Überfüllte Yen-Carry-Trades erreichen ein 20-Jahres-Hoch: Da der USD/JPY-Wechselkurs deutlich über 162 liegt, wurden massive Kapitalbeträge in niedrig verzinsten Yen aufgenommen, um US-Dollar-Anleihen zu kaufen; jeder noch so geringe Anstieg des Goldpreises löst automatische Goldverkäufe zur Tilgung der in Yen denominierten Schulden aus und begrenzt so das Ausmaß von Erholungen.
② Frühere Unterstützungsniveaus haben sich vollständig in Widerstandsniveaus verwandelt: Die Niveaus bei 4070, 4100 und 4141 haben sich nach ihrem Durchbruch zu starken Widerstandszonen entwickelt (sowohl technisch als auch psychologisch). Sobald die Kurse diese Niveaus erreichen, versuchen Anleger, die auf höheren Kursen gefangen sind, Verluste zu begrenzen und auszusteigen.
③ Hedgefonds reduzieren ihre Positionen, um Risiken vor geldpolitischen Entscheidungen abzusichern: Institutionelle Anleger zögern, Positionen zu halten, während sie auf die Entscheidung der Fed warten, und realisieren stattdessen Gewinne bei kleineren Kursanstiegen. Solche Rallyes mit geringem Handelsvolumen können jedoch keine nachhaltige Aufwärtsdynamik erzeugen. Short 
DAX Tagesausblick 29. Juli – US-Zinsentscheid & Mega Earnings!Guten Morgen zusammen,
heute erwartet uns ohne Zweifel einer der wichtigsten Börsentage des gesamten Monats. Der Fokus liegt klar auf dem Zinsentscheid der US-Notenbank (Fed) sowie der anschließenden Pressekonferenz. Gleichzeitig beginnt heute der erste große Block der Mega-Cap-Earnings mit Microsoft und Meta. Morgen folgen anschließend Amazon und Apple. Diese vier Unternehmen machen gemeinsam rund 30 % der Gewichtung des Nasdaq 100 aus und dürften die Richtung der Aktienmärkte in den kommenden Tagen maßgeblich beeinflussen.
Zusätzlich bleibt die geopolitische Lage im Nahen Osten angespannt. Die Entwicklungen rund um den Iran, neue chinesische Waffenlieferungen sowie der zuletzt wieder steigende Ölpreis könnten jederzeit für neue Volatilität sorgen. Gleichzeitig befinden wir uns in der letzten Handelswoche des Börsenmonats Juli, wodurch zusätzliches Rebalancing institutioneller Investoren für stärkere Bewegungen sorgen kann.
Es dürfte also erneut ein äußerst spannender Handelstag werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FED-Zinsentscheid
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Situation bleibt weiterhin der größte Unsicherheitsfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin der Konflikt zwischen USA/Israel und dem Iran. Laut mehreren aktuellen Reuters-Berichten hat China den Iran offenbar erneut mit Komponenten für Raketensysteme unterstützt. Gleichzeitig bleibt die Lage rund um die Straße von Hormus angespannt. Auch wenn bislang keine tatsächliche Sperrung erfolgt ist, reicht bereits die Unsicherheit aus, um den Ölmarkt äußerst nervös zu halten.
Hinzu kommt, dass sich die Märkte zunehmend Sorgen machen, dass sich der Konflikt regional weiter ausweiten könnte. Genau deshalb reagiert insbesondere der Ölpreis aktuell deutlich sensibler auf geopolitische Schlagzeilen als auf klassische Fundamentaldaten.
Für die Aktienmärkte bleibt deshalb weiterhin dieselbe Kette entscheidend:
Geopolitik → Ölpreis → Inflation → Fed → Zinsen → Dollar → Risk Assets
Sollte sich die Situation weiter entspannen, dürfte dies insbesondere Technologieaktien, Kryptowährungen und den Gesamtmarkt unterstützen. Eine erneute Eskalation würde dagegen den Ölpreis weiter antreiben und den Inflationsdruck erhöhen.
Fundamentale Wirtschaftsdaten – Gestern
OPEC-Meeting
Bereits gestern stand das OPEC-Meeting auf dem Kalender.
Wie erwartet gab es keine überraschenden Änderungen der Förderpolitik. Dennoch bleibt die OPEC aufgrund der aktuellen geopolitischen Lage einer der wichtigsten Einflussfaktoren für den Ölmarkt.
Momentan bestimmen allerdings weniger die Fördermengen als vielmehr die geopolitischen Risiken den Ölpreis. Selbst stabile Produktionszahlen können durch mögliche Angebotsrisiken im Nahen Osten kurzfristig vollständig überlagert werden.
Für die Märkte blieb das Meeting daher insgesamt neutral.
CB Consumer Confidence
Der wichtigste Konjunkturindikator des gestrigen Tages war das US-Verbrauchervertrauen.
Aktuell: 90,8
Forecast: 92,4
Vorher: 92,2
Damit fiel der Wert sowohl unter den Erwartungen als auch unter dem Vormonat aus.
Die Consumer Confidence gilt als sogenannter Leading Indicator, da sie Hinweise darauf liefert, wie optimistisch amerikanische Verbraucher ihre wirtschaftliche Zukunft einschätzen.
Je optimistischer Verbraucher sind, desto eher konsumieren sie. Da der private Konsum rund 70 % der US-Wirtschaft ausmacht, besitzt dieser Indikator eine hohe Bedeutung für die zukünftige wirtschaftliche Entwicklung.
Der gestrige Rückgang signalisiert daher, dass die Konsumenten etwas vorsichtiger werden.
Für die Fed ist das grundsätzlich eine leicht positive Entwicklung.
Warum?
Sollte der Konsum nachlassen, könnte sich auch der Preisdruck in den kommenden Monaten etwas abschwächen. Genau darauf hofft die US-Notenbank seit längerer Zeit.
Allerdings reicht ein einzelner schwächerer Datensatz selbstverständlich nicht aus, um die Geldpolitik zu verändern. Die Wirtschaft wächst weiterhin solide, der Arbeitsmarkt zeigt sich robust und die Inflation liegt nach wie vor über dem langfristigen Ziel der Fed.
Deshalb dürfte der gestrige Wert zwar zur Kenntnis genommen werden, den heutigen Zinsentscheid aber kaum verändern.
Entscheidend wird vielmehr sein, welchen Ausblick die Fed für die kommenden Monate liefert.
Fundamentale Wirtschaftsdaten – Heute
Heute richtet sich der Blick der Marktteilnehmer nahezu vollständig auf die US-Notenbank. Bereits am Nachmittag stehen jedoch zunächst die offiziellen Rohöllagerbestände auf dem Wirtschaftskalender.
Crude Oil Inventories
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die US-Rohöllagerbestände liefern einen guten Einblick in das kurzfristige Verhältnis zwischen Angebot und Nachfrage auf dem Ölmarkt.
Sollten die Lagerbestände deutlich stärker sinken als erwartet, würde dies auf eine höhere Nachfrage oder ein knapperes Angebot hindeuten und den Ölpreis zusätzlich unterstützen.
Steigen die Lagerbestände hingegen stärker als erwartet, könnte dies kurzfristig etwas Druck auf den Ölpreis ausüben.
Aktuell dürfte dieser Bericht allerdings nur eine untergeordnete Rolle spielen, da die geopolitische Situation im Nahen Osten derzeit den Ölmarkt dominiert. Politische Schlagzeilen haben momentan deutlich mehr Einfluss als klassische Fundamentaldaten.
FED Interest Rate Decision
Der absolute Höhepunkt des Tages folgt heute Abend.
Um 20:00 Uhr deutscher Zeit veröffentlicht die US-Notenbank ihre Zinsentscheidung. Direkt im Anschluss folgt das FOMC-Statement sowie um 20:30 Uhr die Pressekonferenz.
Laut dem aktuellen FedWatch Tool rechnen die Märkte inzwischen mit einer Wahrscheinlichkeit von 70,6 %, dass die Leitzinsen unverändert bleiben.
Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte liegt aktuell bei 29,4 %.
Damit erwartet die große Mehrheit der Marktteilnehmer zunächst keine Veränderung der Leitzinsen.
Viel wichtiger als die eigentliche Entscheidung dürfte allerdings erneut die Kommunikation der Fed werden.
Die Märkte werden heute jedes einzelne Wort darauf analysieren, wie die Notenbank die Inflation, den Arbeitsmarkt und insbesondere die geopolitischen Risiken bewertet.
FED-Zinsentscheid
Warum bleibt die Fed aktuell überhaupt so vorsichtig?
Obwohl sich die Inflation in den vergangenen Monaten teilweise abgeschwächt hat, sieht die US-Notenbank weiterhin mehrere Risiken.
* Die US-Wirtschaft wächst weiterhin solide.
* Der Arbeitsmarkt zeigt sich nach wie vor robust.
* Unternehmen investieren weiterhin auf einem vergleichsweise hohen Niveau.
* Die Inflation liegt weiterhin oberhalb des 2-%-Ziels.
* Gleichzeitig sorgen die zuletzt deutlich gestiegenen Energiepreise erneut für Inflationsrisiken.
Gerade der Ölpreis spielt hierbei eine entscheidende Rolle.
Steigende Ölpreise verteuern zunächst Kraftstoffe und Energie. Anschließend steigen Transportkosten, Logistikkosten und Produktionskosten vieler Unternehmen. Diese höheren Kosten werden oftmals an die Verbraucher weitergegeben.
Genau dadurch entstehen sogenannte Zweitrundeneffekte, welche anschließend auch die Kerninflation beeinflussen können.
Deshalb beobachtet die Fed den Energiemarkt derzeit wieder deutlich intensiver.
Core PCE bleibt der wichtigste Inflationsindikator
Noch wichtiger als der heutige Zinsentscheid dürfte deshalb bereits morgen der Core PCE Price Index werden.
Der Core PCE gilt als der bevorzugte Inflationsindikator der US-Notenbank.
Im Gegensatz zum klassischen Verbraucherpreisindex berücksichtigt der Core PCE Veränderungen im Konsumverhalten der Verbraucher besser und blendet kurzfristig stark schwankende Energie- und Lebensmittelpreise aus.
Genau deshalb orientiert sich die Fed bei ihrer Geldpolitik hauptsächlich an diesem Wert.
Sollte der Core PCE morgen erneut höher ausfallen als erwartet, dürfte dies die Erwartung einer länger restriktiven Geldpolitik weiter verstärken.
Ein schwächerer Wert hingegen könnte den Märkten Hoffnung auf frühere Zinssenkungen geben.
Ich würde deshalb den heutigen Zinsentscheid und den morgigen Core PCE als zusammenhängendes Ereignis betrachten.
Die drei möglichen Szenarien
Szenario 1 – Hawkishe Überraschung
* Zinserhöhung oder sehr hawkishe Aussagen (Zinserhöhung kann passieren, ist aber unwahrsch.)
* Kevin Warsh signalisiert weitere Inflationssorgen
* Core PCE fällt morgen höher als erwartet aus
Mögliche Marktreaktion:
* US-Dollar steigt
* Anleiherenditen steigen
* Öl bleibt hoch
* Nasdaq unter Druck
* Bitcoin schwächer
* DAX korrigiert
* Volatilität nimmt deutlich zu
Szenario 2 – Basisszenario
Dieses Szenario wird aktuell vom Markt am stärksten eingepreist.
* Keine Zinserhöhung
* Warsh bleibt weiterhin vorsichtig
* Core PCE ungefähr im Rahmen der Erwartungen
Mögliche Marktreaktion:
* Seitwärtsbewegung
* Leicht erhöhte Volatilität
* Märkte warten auf den morgigen Core PCE sowie weitere geopolitische Entwicklungen
* Keine klare Trendentscheidung
Szenario 3 – Dovishe Überraschung
* Keine Zinserhöhung
* Die Fed klingt deutlich entspannter/dovish
* Inflation entwickelt sich weiter in die richtige Richtung
* Core PCE fällt schwächer als erwartet aus
Mögliche Marktreaktion:
* Nasdaq steigt
* Bitcoin profitiert
* DAX dürfte ebenfalls Rückenwind erhalten
* US-Dollar gerät unter Druck
* Anleiherenditen fallen
Dieses Szenario wäre kurzfristig das bullischste Umfeld für Risk Assets.
Dennoch bleibt auch hier die geopolitische Lage der entscheidende Unsicherheitsfaktor.
Worauf ich heute persönlich achten werde
Heute werde ich besonders auf folgende Punkte achten:
* Die Aussagen von Warsh während der Pressekonferenz.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise darauf, wie die Fed die steigenden Energiepreise bewertet.
* Den morgigen Core PCE als wichtigsten Inflationsindikator der Fed.
* Die Quartalszahlen von Microsoft und Meta nach US-Börsenschluss.
* Morgen folgen anschließend Amazon und Apple, wodurch innerhalb von zwei Tagen vier der größten Unternehmen der Welt berichten.
* Die weitere Entwicklung der geopolitischen Lage sowie des Ölpreises.
* Das Monatsende Juli, da institutionelle Investoren häufig ihre Portfolios entsprechend neu ausrichten.
Zu beiden Schwerpunkten – dem heutigen Fed-Zinsentscheid sowie der laufenden Earnings-Saison – habe ich bereits jeweils ein ausführliches YouTube-Video veröffentlicht, in denen ich die möglichen Szenarien noch einmal detailliert analysiere.
Earnings im Überblick
Gestern stand bereits eine Vielzahl an Quartalszahlen auf dem Programm.
Zu den wichtigsten positiven Überraschungen gehörten unter anderem Visa sowie Coca-Cola, die sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen konnten.
Bei Boeing zeigte sich hingegen erneut ein gemischtes Bild. Während der Umsatz leicht positiv überraschte, blieb der Gewinn deutlich hinter den Erwartungen zurück.
Auch Mercedes-Benz konnte die Analystenschätzungen beim Gewinn nicht erfüllen und lieferte insgesamt eher enttäuschende Zahlen.
Heute richtet sich der Fokus allerdings nahezu ausschließlich auf die absoluten Schwergewichte des Marktes.
Nach US-Börsenschluss veröffentlichen heute:
* Microsoft
* Meta Platforms
* Procter & Gamble
Außerdem berichten unter anderem:
* Airbus
* Deutsche Bank
* BASF
Gerade die Zahlen von Microsoft und Meta dürften entscheidend dafür sein, wie die Märkte die Entwicklung des gesamten KI-Sektors bewerten.
Hinzu kommt, dass Reuters zuletzt über zunehmende Sorgen im Halbleitersektor berichtet hat. In Asien gerieten mehrere Chipwerte unter Druck, nachdem Investoren die hohen Bewertungen sowie mögliche Abschwächungen der KI-Investitionen kritisch hinterfragten. Besonders SK Hynix stand dabei deutlich unter Verkaufsdruck.
Diese Entwicklung macht die heutigen Quartalszahlen der großen US-Technologiekonzerne noch bedeutender. Vor allem die Aussagen zum weiteren KI-Investitionsvolumen könnten den gesamten Technologiesektor in den kommenden Wochen maßgeblich beeinflussen.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Einflussfaktoren für sämtliche Finanzmärkte.
Nachdem wir Anfang der Woche zunächst einen stärkeren Rücksetzer gesehen haben, wurde die wichtige Unterstützungszone um 79 US-Dollar erneut konsequent gekauft. Bereits heute Nacht konnte Öl wieder mit einem deutlichen Gap nach oben eröffnen und notiert aktuell wieder rund 4 % höher.
Das bestätigt einmal mehr, dass die geopolitische Lage momentan deutlich stärker auf den Ölpreis wirkt als klassische Fundamentaldaten.
Charttechnisch bleibt mein Bias unverändert bullish.
Solange wir nicht nachhaltig unter das Monatstief vom April bei rund 79 US-Dollar sowie anschließend unter die 77-Dollar-Zone fallen, bleibe ich mittelfristig weiterhin positiv gestimmt.
Die nächsten relevanten Widerstände liegen bei:
* 86,43 US-Dollar (Gap)
* 87,74 US-Dollar
Sollten diese Bereiche überwunden werden und sich die geopolitische Lage weiter zuspitzen, wären auch deutlich höhere Kurse durchaus denkbar.
Für die Aktienmärkte gilt weiterhin:
Steigende Ölpreise bedeuten steigenden Inflationsdruck.
Höhere Energiekosten verteuern Produktion, Logistik und Transport. Dadurch steigen langfristig auch die Preise vieler Unternehmen, was wiederum die Inflation hoch hält und der Fed zusätzlichen Spielraum für Zinssenkungen nimmt.
Deshalb bleiben steigende Ölpreise kurzfristig eher negativ für Risk Assets.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir gestern zunächst weitere Verluste gesehen, bevor heute Nacht wieder eine leichte Gegenbewegung eingesetzt hat.
Entscheidend wird sein, wie die Fed die weitere Inflationsentwicklung einschätzt.
Sollte Warsh heute einen deutlich hawkisheren Ton anschlagen, könnten Anleihen wieder an stärke dazu gewinnen.
Sollte die Fed dagegen eher dovish auftreten, könnten Staatsanleihen wieder deutlich schwächer werden, da die Hoffnung auf zukünftige Zinssenkungen zurückkehrt.
Heute Abend dürfte sich deshalb auch hier die mittelfristige Richtung neu entscheiden.
US-Dollar (DXY)
Auch der Dollar hat gestern zunächst etwas nachgegeben.
Besonders interessant ist für mich, dass wir den wichtigen Widerstandsbereich um 101,50 Punkte bisher nicht nachhaltig überwinden konnten.
Heute dürfte sich entscheiden, ob daraus lediglich eine kurzfristige Konsolidierung wird oder ob ein neuer Aufwärtsschub startet.
Für mich ergeben sich aktuell zwei klare Szenarien.
Bullishes Dollar-Szenario
Sollte die Fed heute hawkish auftreten, den Leitzins unverändert lassen oder sogar überraschend anheben, gleichzeitig der Core PCE morgen höher ausfallen und sich die geopolitische Lage weiter verschärfen, dürfte der Dollar erneut deutlich gefragt sein.
In diesem Fall wären die nächsten Kursziele:
* 102,00 Punkte
* 102,50 Punkte
Bearishes Dollar-Szenario
Sollte die Fed dagegen einen eher entspannten Ton anschlagen, der Core PCE morgen niedriger ausfallen und sich gleichzeitig die geopolitische Lage weiter entspannen, könnte der Dollar erneut unter Druck geraten.
Dann rücken zunächst folgende Unterstützungen in den Fokus:
* 101,00 Punkte
* 100,60 Punkte
* 100,50 Punkte
Ein schwächerer Dollar wäre grundsätzlich positiv für Aktienmärkte, Kryptowährungen und Rohstoffe.
Volatilitätsindex (VIX)
Der VIX zeigt sich aktuell weiterhin vergleichsweise ruhig.
Gestern wurde die 20-Punkte-Marke kurzfristig fast erreicht, mittlerweile notiert der Volatilitätsindex jedoch wieder bei rund 18,3 Punkten.
Das zeigt, dass der Markt aktuell zwar Nervosität einpreist, bislang aber noch keine echte Panik vorhanden ist.
Genau das könnte sich heute Abend allerdings sehr schnell ändern.
Mit dem Fed-Zinsentscheid, der Pressekonferenz, den Mega-Cap-Earnings sowie dem morgigen Core PCE stehen innerhalb von weniger als 48 Stunden mehrere marktbewegende Ereignisse an.
Ein deutlicher Anstieg des VIX würde kurzfristig für steigende Unsicherheit sprechen.
Risk Assets im Überblick
Nvidia
Nvidia steht heute zwar nicht selbst mit Quartalszahlen im Fokus, dürfte aber dennoch zu den spannendsten Aktien der Woche gehören.
Reuters berichtete zuletzt über zunehmende Sorgen im asiatischen Halbleitersektor. Mehrere Chipwerte gerieten unter Druck, nachdem Investoren die hohen KI-Bewertungen sowie mögliche Abschwächungen der Investitionsdynamik diskutierten. Besonders SK Hynix verzeichnete dabei deutliche Kursverluste.
Genau deshalb werden die heutigen Quartalszahlen von Microsoft und Meta sowie die morgigen Zahlen von Amazon und Apple für Nvidia enorm wichtig.
Vor allem die Aussagen zum zukünftigen KI-Investitionsvolumen dürften entscheidend dafür sein, ob der Markt weiterhin an das hohe Wachstum der gesamten Branche glaubt.
Charttechnisch bleibt für mich Folgendes entscheidend:
Bullish werde ich erst wieder oberhalb der 200-Dollar-Marke.
Dann ergeben sich die nächsten Ziele bei:
* 212 Dollar
* 213 Dollar
Sollte Nvidia dagegen weiter unter Druck bleiben, liegen die nächsten Unterstützungen bei:
* 195 Dollar
* 190 Dollar
* 186,50 Dollar
Gerade heute könnten die Aussagen der Mega Caps den gesamten KI-Sektor bewegen.
Bitcoin
Bitcoin hat sich zuletzt schwächer entwickelt als viele Aktienindizes.
Die erwartete Korrektur setzte ein, allerdings drehte der Markt bereits vor Erreichen der 62.000-Dollar-Zone wieder nach oben.
Jetzt entscheidet sich für mich alles an zwei wichtigen Bereichen.
Die Monatstiefs von März und April bei rund:
* 65.000 Dollar
* 65.700 Dollar
Sollten wir diese Bereiche auf Tagesbasis nachhaltig zurückerobern, könnte Bitcoin relativ schnell wieder in Richtung 67.000 Dollar laufen.
Verbessert sich zusätzlich das gesamte Risk-On-Umfeld durch eine dovishe Fed, einen schwächeren Core PCE, fallende Ölpreise sowie starke Mega-Cap-Earnings, wären anschließend sogar wieder höhere Kursziele denkbar.
Scheitert Bitcoin jedoch erneut an diesen Widerständen, bleibe ich kurzfristig eher vorsichtig.
Dann rücken erneut die Bereiche zwischen 61.000 und 62.000 Dollar in den Fokus.
S&P 500
Der S&P 500 konnte gestern leicht zulegen und hat heute bereits das gestrige Tageshoch überschritten.
Trotzdem befinden wir uns weiterhin unter mehreren wichtigen Widerständen.
Erst oberhalb der 7.500-Punkte-Marke würde sich das technische Bild wieder deutlich aufhellen.
Darüber folgen:
* 7.524 Punkte
* 7.547 Punkte
* 7.563 Punkte
Sollte das bullische Gesamtszenario eintreten – starke Earnings, dovishe Fed, schwächerer Core PCE, fallende Ölpreise und geopolitische Entspannung – wären anschließend auch neue Allzeithochs durchaus möglich.
Fallen wir dagegen erneut unter 7.400 Punkte, dürfte sich die Korrektur zunächst bis in den Bereich um 7.355 Punkte und anschließend Richtung 7.252 Punkte ausweiten.
Nasdaq
Der Nasdaq bleibt für mich der spannendste Index dieser Woche.
Gestern konnten wir erneut beobachten, wie sensibel der Markt auf Nachrichten aus dem KI-Sektor reagiert.
Die Zone um 27.500 Punkte konnte zunächst verteidigt werden.
Heute richtet sich der Blick auf den Widerstand bei rund 28.175 Punkten.
Erst oberhalb dieses Bereichs würde ich kurzfristig wieder bullischer werden und eine Bewegung Richtung 29.000 Punkte für möglich halten.
Solange dieser Ausbruch jedoch ausbleibt, bleibe ich aufgrund der hohen Bewertungen vieler KI-Unternehmen eher vorsichtig.
Die heutigen Quartalszahlen von Microsoft und Meta dürften hierbei bereits eine erste Richtung vorgeben.
Dow Jones
Der Dow Jones zeigte sich zuletzt deutlich robuster als der Technologiesektor.
Mit dem gestrigen Anstieg konnte der Index wieder oberhalb von 52.500 Punkten schließen.
Sollten heute starke Quartalszahlen sowie eine marktfreundliche Fed folgen, könnte anschließend auch die Marke von 53.000 Punkten überwunden werden.
Darüber wären neue Allzeithochs durchaus realistisch.
Sollte das Gesamtumfeld dagegen kippen, bleiben die Unterstützungen bei:
* 52.333 Punkten
* 52.000 Punkten
* 51.576 Punkten
entscheidend.
DAX charttechnischer Ausblick
Auch der DAX konnte den gestrigen Handelstag leicht im Plus beenden und schloss rund 0,18 % höher. Damit bleibt der Index weiterhin oberhalb der wichtigen Unterstützung im Bereich um 25.500 Punkte und konnte sich zunächst über dem Monatshoch vom Januar behaupten.
Bereits heute Nacht konnten die ersten Tageshochs herausgenommen werden. Das zeigt, dass die Marktteilnehmer vor dem heutigen Fed-Entscheid zwar vorsichtig bleiben, kurzfristig aber weiterhin Kaufinteresse vorhanden ist.
Für den heutigen Handel ergeben sich aus meiner Sicht drei mögliche Szenarien.
Bullishes Szenario
Sollte die Fed die Leitzinsen wie erwartet unverändert lassen und gleichzeitig einen eher dovishen Ton anschlagen, der Core PCE morgen schwächer ausfallen, sich die geopolitische Lage weiter entspannen und der Ölpreis wieder etwas zurückkommen, wäre das das bullischste Umfeld für die Aktienmärkte.
In diesem Fall bleibe ich oberhalb von 25.620 Punkten kurzfristig bullish.
Dann rücken aus meiner Sicht zunächst die 26.000 Punkte und damit neue Allzeithochs in den Fokus.
Gerade starke Quartalszahlen von Microsoft, Meta, Amazon und Apple könnten dieses Szenario zusätzlich unterstützen.
Neutrales Szenario
Das aktuell wahrscheinlichste Szenario bleibt für mich weiterhin eine Fortsetzung der Seitwärtsbewegung.
Sollte die Fed die Erwartungen erfüllen, der Core PCE ungefähr im Rahmen der Prognosen liegen und sich geopolitisch nichts Wesentliches verändern, könnte der DAX zunächst weiter zwischen den aktuellen Hochs und der 25.000-Punkte-Marke pendeln.
In diesem Fall dürfte der Markt zunächst weitere Informationen abwarten, bevor ein neuer Trend entsteht.
Bearishes Szenario
Sollte die Fed heute überraschend die Zinsen anheben oder einen deutlich hawkisheren Ausblick liefern, gleichzeitig der Core PCE morgen höher ausfallen, der Ölpreis weiter steigen und zusätzlich schwächere Quartalszahlen der Mega Caps veröffentlicht werden, könnte sich das Bild relativ schnell eintrüben.
Fällt der DAX dabei wieder unter die 25.500 Punkte und anschließend unter den Bereich um 25.270 Punkte, wäre zunächst ein Rücksetzer in Richtung 25.000 Punkte wahrscheinlich.
Sollte auch diese Unterstützung nicht halten, rückt aus meiner Sicht die Zone um 24.500 Punkte in den Fokus.
Dieses Szenario halte ich aktuell zwar nicht für das wahrscheinlichste, dennoch sollte man es aufgrund der außergewöhnlich hohen Ereignisdichte in dieser Woche keinesfalls ausschließen.
Fazit
Heute dürfte einer der wichtigsten Handelstage der vergangenen Wochen werden.
Mit dem Fed-Zinsentscheid, der anschließenden Pressekonferenz, den heutigen Quartalszahlen von Microsoft und Meta sowie den morgigen Zahlen von Amazon und Apple stehen gleich mehrere Ereignisse auf dem Programm, die das Potenzial haben, den weiteren Verlauf der Aktienmärkte maßgeblich zu bestimmen.
Hinzu kommt morgen mit dem Core PCE Price Index der wichtigste Inflationsindikator der US-Notenbank. Erst das Zusammenspiel aus Fed-Kommunikation, Inflationsdaten, Unternehmenszahlen und geopolitischer Entwicklung wird zeigen, ob sich das aktuelle Börsenumfeld wieder zugunsten der Risk Assets verbessert oder ob die Märkte zunächst eine größere Korrektur einleiten.
Besonders aufmerksam werde ich heute auf folgende Punkte achten:
* Die Aussagen während der Pressekonferenz der Fed.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise auf die weitere Inflationsentwicklung.
* Die Reaktion des Ölpreises auf geopolitische Nachrichten.
* Die Quartalszahlen und insbesondere die KI-Guidance von Microsoft und Meta.
* Morgen anschließend die Zahlen von Amazon und Apple sowie den Core PCE.
* Die Reaktion von US-Dollar, Staatsanleihen und Volatilitätsindex auf die Aussagen der Fed.
Gerade weil heute so viele marktbewegende Ereignisse zusammentreffen, rechne ich mit einer deutlich erhöhten Volatilität. Deshalb dürfte es wichtiger denn je sein, geduldig auf klare Setups zu warten und nicht jeder kurzfristigen Bewegung hinterherzulaufen.
Keine Anlageberatung
Alle in diesem Beitrag genannten Einschätzungen spiegeln ausschließlich meine persönliche Meinung sowie meine aktuelle Marktanalyse wider und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung dar.
Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement konsequent einhalten.
Ich wünsche euch allen einen erfolgreichen Handelstag, viel Erfolg beim heutigen Fed-Zinsentscheid und natürlich stabile Trades! Long 
EURUSD - Erläuterung zur EntscheidungVorangegangene Analysen...
@No0ah vor 13 Stunden
Starke Analyse-Reihe, vielen Dank für die detaillierten Einblicke! Das Spannendste bleibt in der Vorschau für uns allerdings verborgen: Wie genau ist deine Entscheidung denn nun ausgefallen?
Vielen Dank dafür No0ah ! Vielleicht geht es anderen ähnlich wie No0ah und ich möchte darauf noch einmal eingehen.
@BastiZ vor 18 Stunden
Ich warte noch einen Retest der 1,15 ab und gehe dann sehr wahrscheinlich auch Short.
Genau das ist der Plan: ein weiterer Rücksetzer.
Wie dieser letztendlich verläuft und welches Kursziel er erreicht, werden wir weiterhin genau beobachten. Bis dahin werde ich meine Short-Positionen schrittweise weiter ausbauen. Hedge-Longs dienen für mich nur noch als Absicherung oder dazu, Zwischengewinne mitzunehmen, bevor ich erneut nach geeigneten Einstiegen für weitere Short-Positionen suche.
Ihr seht oben im Chart den Abverkauf von 2021, der sich über fast zwei Jahre erstreckt hat, sowie unsere aktuelle Marktsituation.
Wie ihr erkennen könnt, tritt das Wyckoff-Pattern im EURUSD auf nahezu allen Zeitebenen immer wieder auf. Genau deshalb lohnt es sich, diese Strukturen genau zu beobachten.
Der Bereich, den ich mit der Lupe hervorgehoben habe und in dem wir uns aktuell befinden, zeigt erneut ein mögliches Wyckoff-Pattern. Die Struktur erinnert stark an die Marktphase von 2015 bis 2018 und wird im vergrößerten Lupenchart besonders deutlich. Sollte sich dieses Muster erneut bestätigen, könnte es wertvolle Hinweise auf den weiteren Kursverlauf liefern und unseren möglichen Rücksetzer.
Lupenchart
Ich arbeite in meinen Charts sehr viel mit einer visuellen Zeichensprache, da ich selbst in Bildern denke. Es wäre sehr mühsam, jede einzelne Markierung bis ins kleinste Detail zu erklären, damit sie jeder sofort versteht.
Deshalb meine Bitte an euch: Schaut euch meine Charts immer ganz genau an. Achtet auf die Bereiche, die ich markiere, hervorhebe oder miteinander verbinde. Daraus ergibt sich meist ganz von selbst die Schlussfolgerung, welches Szenario ich aktuell bevorzuge und welche Erwartungen ich an den weiteren Kursverlauf habe.
Viele Informationen stecken nicht im Text, sondern direkt im Chart. Wer sich die Zeit nimmt, die Zeichnungen und Markierungen genau zu betrachten, wird meine Gedankengänge meist auch ohne viele Worte nachvollziehen können. Denn oft sagt ein Bild mehr als tausend Worte.
visuelle Zeichensprache
Gold testet die Order-Block-Zone erneut – Fokus auf eine möglichDer 1H- XAUUSD -Chart zeigt, dass der Preis nach einer starken Rallye und anschließenden Ablehnung wieder in eine entscheidende Nachfragezone zurückgekehrt ist. Nach dem bestätigten bullischen Trendlinienausbruch im Bereich 4.005–4.025 stieg Gold kraftvoll durch mehrere BOS (Break of Structure)-Level und erreichte schließlich ein Hoch nahe 4.163, wo eine perfekte Reaktion am 0,5-Fibonacci-Level bei 4.165,686 erfolgte.
Seit dieser Ablehnung hat der Preis vollständig zurückkorrigiert und mehrere während der Aufwärtsbewegung entstandene FVG-Zonen (Fair Value Gaps) geschlossen. Nun befindet er sich wieder direkt innerhalb des ursprünglichen Order Blocks (OB) zwischen 4.005 und 4.025. Genau dieser Bereich hatte zuvor den Trendlinienausbruch unterstützt und stellt daher eine starke Konfluenzzone für eine mögliche Erholung dar.
Aktuell wird Gold bei 4.019,035 gehandelt und liegt leicht im Minus. Der Preis testet nun, ob diese OB-Zone erneut als Unterstützung dienen kann. Eine vollständige Rückkehr zu einem bestätigten Order Block nach einer Fibonacci-Ablehnung gilt im Smart Money Concepts (SMC) als klassisches Setup, das häufig einer neuen bullischen Bewegung vorausgeht – sofern die Zone hält.
Das bevorzugte Szenario geht von einer Erholung aus, bei der der Preis zunächst das 0,382-Fibonacci-Level bei 4.119 ansteuert, bevor er das 0,5-Fibonacci-Level erneut testet und möglicherweise über das vorherige Hoch hinaus ansteigt.
Aus Sicht des Risikomanagements liegt die entscheidende Invalidierungsmarke unterhalb der OB-Zone (unter 4.005). Ein klarer Durchbruch darunter würde darauf hindeuten, dass die bullische Marktstruktur gebrochen ist und den Weg für einen vollständigen Rücklauf zum Protected Swing Low bei 3.968 öffnen könnte.
Der Fokus liegt nun vollständig auf diesem erneuten Test des Order Blocks. Eine Reaktion nach oben würde die bullische Kontrolle bestätigen, während ein Durchbruch nach unten den kurzfristigen Ausblick auf bärisch drehen würde.
Glaubst du, dass Gold von dieser Order-Block-Zone abprallen wird, oder sehen wir zunächst einen tieferen Rückgang bis zum Swing Low? Long 
Short 
Short 
Long 
Short 
DAX Tagesausblick–28. Juli - Nah Ost Risiko bleibt!Guten Morgen zusammen,
die neue Handelswoche startet mit einem spannenden Mix aus geopolitischer Entspannung, nachlassenden Ölpreisen und gleichzeitig einer der wichtigsten Börsenwochen des gesamten Quartals. Während sich die Lage zwischen den USA und dem Iran kurzfristig etwas beruhigt hat und dadurch Risk-On-Stimmung zurückkehrt, richten sich die Blicke der Märkte bereits auf die nächsten großen Ereignisse. Im Fokus stehen heute das OPEC-Meeting, das Verbrauchervertrauen in den USA sowie zahlreiche Quartalszahlen namhafter Unternehmen. Der eigentliche Höhepunkt folgt jedoch morgen mit dem Zinsentscheid der US-Notenbank sowie den Quartalszahlen von Microsoft und Meta. Die Volatilität dürfte deshalb bis Ende der Woche deutlich anziehen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Lage bleibt angespannt, entwickelt sich kurzfristig jedoch in eine konstruktivere Richtung. Nachdem Donald Trump zuletzt überraschend eine Pause der Luftangriffe gegen den Iran angekündigt hatte, laufen aktuell weitere diplomatische Gespräche zwischen beiden Seiten. Trump sprach erneut von “guten Gesprächen” und betonte, dass eine diplomatische Lösung weiterhin möglich sei. Gleichzeitig machte er aber auch deutlich, dass die USA ihre Militärschläge jederzeit wieder aufnehmen könnten, falls die Verhandlungen scheitern.
Auch der Iran signalisiert grundsätzlich Gesprächsbereitschaft, hält jedoch weiterhin an seiner Kontrolle über die Straße von Hormus fest. Gleichzeitig bleibt der Schiffsverkehr deutlich unter Normalniveau, wodurch die Versorgungslage am Ölmarkt trotz fallender Ölpreise weiterhin angespannt bleibt.
Insgesamt überwiegt aktuell dennoch leicht die Risk-On-Stimmung. Der deutliche Rückgang beim Ölpreis zeigt, dass die Märkte momentan eher auf eine diplomatische Lösung als auf eine weitere Eskalation setzen. Dennoch bleibt die geopolitische Lage der wichtigste externe Risikofaktor für diese Handelswoche.
Fundamentale Wirtschaftsdaten gestern
Gestern standen vor allem die langlebigen Wirtschaftsgüter (Durable Goods Orders) sowie eine Rede von Donald Trump im Fokus.
Die Durable Goods Orders für Juni stiegen gegenüber dem Vormonat um 0,3 %. Erwartet wurden 1,6 %, nachdem der Vormonat auf -4,0 % nach oben revidiert wurde.
Die Daten fielen damit zwar schwächer als erwartet aus, zeigen im Vergleich zum stark negativen Vormonat jedoch eine deutliche Stabilisierung. Die Durable Goods Orders messen den Auftragseingang langlebiger Wirtschaftsgüter wie Maschinen, Fahrzeuge oder Industrieanlagen und gelten als wichtiger Frühindikator für die Investitionsbereitschaft der Unternehmen.
Auch wenn die Zahlen kurzfristig etwas enttäuschten, signalisieren sie bislang keine deutliche Eintrübung der US-Wirtschaft. Gerade vor dem morgigen FED-Zinsentscheid dürfte die US-Notenbank diese Daten deshalb eher als neutral bewerten.
Zusätzlich sprach Donald Trump erneut über die geopolitische Lage im Nahen Osten. Er betonte, dass die Gespräche mit dem Iran konstruktiv verlaufen würden, machte aber gleichzeitig klar, dass militärische Maßnahmen jederzeit wieder aufgenommen werden könnten, sollte es keine Fortschritte geben. Insgesamt wurden seine Aussagen von den Märkten leicht positiv aufgenommen.
Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus zunächst auf das OPEC-Meeting.
Angesichts der zuletzt deutlich gefallenen Ölpreise dürfte insbesondere interessant werden, wie die OPEC die aktuelle geopolitische Entwicklung bewertet. Sollten Produktionskürzungen verlängert oder weitere Maßnahmen zur Stabilisierung des Ölmarktes diskutiert werden, könnte dies den Ölpreis kurzfristig wieder unterstützen. Bleibt die geopolitische Entspannung bestehen, dürfte der Ölmarkt dagegen weiter unter Druck bleiben.
Am Nachmittag folgen dann die CB Consumer Confidence Daten.
Erwartet wird ein Wert von 92,4 Punkten, nach zuletzt 91,2 Punkten.
Das Conference Board Consumer Confidence misst das Vertrauen der US-Verbraucher in die wirtschaftliche Entwicklung und gilt als wichtiger Frühindikator für den privaten Konsum, welcher rund zwei Drittel der amerikanischen Wirtschaftsleistung ausmacht.
Ein höherer Wert spricht für optimistischere Verbraucher und steigende Konsumausgaben. Schwächere Daten würden dagegen auf eine nachlassende Nachfrage hindeuten und könnten die Zinserwartungen etwas dämpfen.
Gerade unmittelbar vor dem morgigen FED-Zinsentscheid dürften diese Daten daher nochmals erhöhte Aufmerksamkeit erhalten.
Der eigentliche Höhepunkt der Woche folgt allerdings erst morgen. Dann entscheidet die US-Notenbank über den Leitzins. Neben dem eigentlichen Zinsentscheid stehen vor allem das FOMC Statement sowie die anschließende Pressekonferenz von Kevin Warsh im Mittelpunkt. Direkt nach Börsenschluss veröffentlichen außerdem Microsoft und Meta ihre Quartalszahlen und läuten damit die wichtigste Phase der Earnings Season ein.
Sowohl zum FED-Szenario als auch zur aktuellen Earnings Season habe ich bereits ausführliche Videos veröffentlicht. Wer sich auf die morgigen Ereignisse vorbereiten möchte, sollte sich diese gerne nochmals anschauen.
Earnings im Überblick
Die gestrigen Quartalszahlen lieferten insgesamt ein gemischtes Bild. Größere positive oder negative Überraschungen blieben aus. Die Märkte warten derzeit vielmehr auf die Schwergewichte der kommenden Tage.
Heute veröffentlichen unter anderem:
* Visa
* Coca-Cola
* Boeing
* PayPal
* Ford Motor
* Mondelez
* Mercedes-Benz
* Xylem
* FirstEnergy
* Enphase
Gerade Mercedes-Benz dürfte auch für den DAX von besonderer Bedeutung sein.
Der eigentliche Fokus liegt jedoch bereits auf morgen. Dann veröffentlichen Microsoft und Meta ihre Zahlen, bevor am Donnerstag Apple und Amazon folgen. Damit stehen innerhalb weniger Tage vier der sieben größten US-Unternehmen auf dem Prüfstand.
Märkte & Korrelationen
Beim Ölmarkt setzte sich die Entspannung gestern deutlich fort. US Oil verlor rund 9,5 % und fiel unter die gestern noch diskutierte Unterstützungszone im Bereich von 82 US-Dollar. Damit bestätigt der Markt aktuell das Szenario einer geopolitischen Deeskalation.
Sollte diese Entwicklung anhalten, rücken für mich zunächst die 79 US-Dollar sowie anschließend 76,80 US-Dollar als nächste Kursziele in den Fokus.
Kommt es dagegen erneut zu einer Eskalation im Nahen Osten, könnte der Ölpreis sehr schnell wieder das offene Gap im Bereich von 86,41 US-Dollar sowie anschließend 87,75 US-Dollar schließen.
US Bonds
Auch die US-Staatsanleihen zeigen erste Anzeichen einer Entspannung. Die Renditen gaben gestern über nahezu alle Laufzeiten leicht nach.
DXY/USD
Der US-Dollar konnte sich dagegen weiterhin oberhalb der Marke von 101,5 Punkten behaupten. Solange dieser Bereich verteidigt wird, bleibt für mich die 102 das nächste übergeordnete Ziel. Sollte der Dollar dagegen wieder unter 101,5 zurückfallen, rückt zunächst die 101 in den Fokus.
VIX
Der VIX notiert aktuell bei rund 19,6 Punkten und bleibt damit knapp unter der psychologisch wichtigen Marke von 20 Punkten. Gerade mit Blick auf den morgigen FED-Zinsentscheid sowie die anstehenden Mega-Cap-Earnings dürfte dieser Bereich besonders interessant werden. Ein nachhaltiger Anstieg über 20 Punkte würde auf deutlich steigende Unsicherheit und erhöhte Volatilität hindeuten.
Risk Assets im Überblick
NVDA
Nvidia setzte die Korrektur gestern mit einem Minus von rund 5 % fort.
Neben allgemeinen Gewinnmitnahmen belasteten vor allem Berichte über zunehmenden Wettbewerb aus China den Halbleitersektor. Reuters berichtet unter anderem, dass China inzwischen mit der Produktion eigener Lithografiesysteme begonnen hat und Investoren zunehmend hinterfragen, wie schnell sich die enormen Investitionen in Künstliche Intelligenz tatsächlich auszahlen werden.
Charttechnisch bleibt die Lage ebenfalls angeschlagen. Die Aktie schloss im Bereich von 196,50 US-Dollar und damit erneut unter der wichtigen 200-Dollar-Marke.
Solange sich Nvidia nicht nachhaltig über 200 US-Dollar stabilisieren kann, bleiben für mich zunächst die Unterstützungen bei 195, 190 sowie anschließend 186,60 US-Dollar relevant.
BTC
Beim Bitcoin hat sich das gestern besprochene Szenario ebenfalls bestätigt.
Der Bereich zwischen dem Monatstief März sowie April konnte erneut nicht zurückerobert werden. Stattdessen schloss Bitcoin deutlich darunter bei 63.722 US-Dollar und unterschritt heute bereits das gestrige Tagestief.
Solange Bitcoin unter den Widerständen im Bereich von 65.000 bis 65.700 US-Dollar notiert, bleibe ich mittelfristig eher bearish und sehe zunächst Kursziele im Bereich zwischen 61.000 und 62.000 US-Dollar. Erst eine nachhaltige Rückeroberung dieser Widerstandszone würde das kurzfristige Chartbild wieder aufhellen.
SPX
Auch der S&P 500 zeigte sich gestern schwächer. Nach dem positiven Handelsstart wurde das Gap nahezu vollständig abverkauft. Der Index schloss erneut unter 7.500 Punkten und bildete gleichzeitig ein neues kurzfristiges Tief aus.
Bleiben wir heute unter den Wochentiefs der vergangenen Wochen, rücken zunächst 7.409, anschließend 7.397 sowie 7.358 Punkte in den Fokus. Insgesamt rechne ich kurzfristig mit einem leicht erhöhten Risk-Off-Szenario vor der morgigen FED-Sitzung und den anstehenden Mega-Cap-Earnings.
NASDAQ
Auch der Nasdaq präsentierte sich deutlich schwächer. Die wichtige Unterstützung bei 28.500 Punkten konnte nicht verteidigt werden. Stattdessen schloss der Index unter 28.000 Punkten und markierte bereits heute ein neues Tagestief.
Solange der Nasdaq unter 28.175 Punkten notiert, bleibt das kurzfristige Chartbild angeschlagen. Die nächsten Ziele liegen für mich zunächst im Bereich von 27.500 beziehungsweise 27.429 Punkten. Erst eine nachhaltige Rückeroberung der 28.175 Punkte würde das bullische Szenario wieder aktivieren.
US30
Der Dow Jones zeigte sich dagegen vergleichsweise robust und schloss trotz zwischenzeitlicher Schwäche leicht im Plus. Entscheidend bleibt nun der Bereich um 52.333 Punkte. Gelingt hier der Ausbruch, könnten 52.500 sowie anschließend 53.010 Punkte in den Fokus rücken. Andernfalls wäre ein Rücklauf in Richtung 52.000 Punkte durchaus denkbar.
DAX charttechnischer Ausblick
Der DAX präsentierte sich gestern weiterhin robust und konnte sich trotz der Unsicherheiten am Gesamtmarkt oberhalb wichtiger Unterstützungen behaupten.
Für den heutigen Handel bleibt zunächst entscheidend, ob das gestrige Tageshoch bei rund 25.560 Punkten überwunden werden kann. Gelingt dieser Ausbruch, dürfte das Allzeithoch im Bereich von 25.900 Punkten wieder in den Fokus rücken.
Sollte der DAX dagegen auf Vier-Stunden-Basis wieder unter 25.500 Punkte zurückfallen, könnte zunächst das Wochenhoch der Kalenderwoche 30 im Bereich von 25.280 Punkten getestet werden. Darunter würden das offene Gap bei 25.112 Punkten sowie anschließend die psychologisch wichtige 25.000-Punkte-Marke in den Fokus rücken.
Die verschiedenen Szenarien für den weiteren Wochenverlauf habe ich bereits ausführlich in meinen aktuellen Videos zum FED-Zinsentscheid sowie zum Wochenausblick besprochen.
Fazit
Die Märkte starten mit leicht positiver Stimmung in den Handelstag. Die geopolitische Lage hat sich kurzfristig entspannt und sorgt für deutlichen Druck auf den Ölpreis. Gleichzeitig bleiben die Risiken jedoch hoch. Bereits morgen stehen mit dem FED-Zinsentscheid, der Pressekonferenz von Jerome Powell sowie den Quartalszahlen von Microsoft und Meta gleich mehrere marktbewegende Ereignisse an.
Heute dürften insbesondere das OPEC-Meeting, das US-Verbrauchervertrauen sowie die zahlreichen Quartalszahlen den Takt vorgeben. Insgesamt rechne ich bis zum FED-Entscheid eher mit einer vorsichtigen Positionierung der Marktteilnehmer und einer weiter steigenden Volatilität.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch stabile Trades und einen guten Handelstag. Long 
Long 
Kernargumente für eine Baisse-TendenzKernargumente für eine Baisse-Tendenz
(Begrenzung des Aufwärtspotenzials hält an)
📌1. Kurzfristige Gewinnmitnahmen durch institutionelle Anleger; völliges Ausbleiben frischer Kapitalzuflüsse
Bei ETFs hat sich der Trend von aufeinanderfolgenden Nettozuflüssen hin zu Nettoabflüssen gewandelt, und große Vermögensverwalter sichern schrittweise Gewinne oberhalb der Marke von 66.000 USD. Die Rallye wurde eher durch einen Short-Squeeze und die Erwartung einer abkühlenden Inflation als durch nachhaltige, langfristige Kapitalzuflüsse angetrieben; da das Handelsvolumen für den Anstieg nicht ausreicht, ist ein Rücksetzer infolge von Gewinnmitnahmen unvermeidlich.
✍2. Hohe Unsicherheit bezüglich der Fed-Sitzung; Bullen scheuen sich, Höchstständen hinterherzulaufen
Da bis zur Zinsentscheidung am 29. Juli nur noch zwei Handelstage verbleiben, herrscht Uneinigkeit darüber, ob es zu einer Zinserhöhung kommen wird. Kapital wird zur Risikominimierung vorerst an der Seitenlinie gehalten; die Bereitschaft, aggressive Long-Positionen einzugehen, ist gering. Sollte die Entscheidung eine restriktive Haltung („hawkish“) signalisieren, würde der Markt rasch in einen Abwärtstrend zurückfallen; dementsprechend ist die Bereitschaft, weiter steigenden Kursen zu folgen, äußerst gering.
🌐3. Starker Widerstand durch „gefangene“ Positionen; nachlassende kurzfristige Aufwärtsdynamik
Im Bereich von 66.000 bis 66.400 USD liegt ein großes Volumen an „gefangenen“ Positionen (die während früherer, nicht nachhaltiger Rallyes aufgebaut wurden), wobei das bisherige Hoch von 66.900 USD einen massiven Widerstand darstellt. Das Volumen bei stündlichen Erholungsbewegungen nimmt weiter ab; der Kursanstieg ist eher ein durch Nachrichten ausgelöster kurzzeitiger Ausschlag als eine nachhaltige, einseitige Rallye, sodass das Muster „Anstieg gefolgt von Rücksetzer“ dominiert.
Intraday-Widerstandsniveaus (Baisse-Szenario)
Wichtigster Intraday-Widerstand für Short-Positionen: 66.000 – 66.400 USD (Optimale Zone für den Einstieg in Short-Positionen)
Starker mittelfristiger Widerstand: 66.800 – 67.000 USD (Bisheriges Hoch der aktuellen Rallye; geringe Wahrscheinlichkeit, dass dieses Niveau im Tagesverlauf erreicht wird) Short 
Intraday-Handelsspanne und allgemeines MomentumIntraday-Handelsspanne und allgemeines Momentum
💥 Diese Woche steht ganz im Zeichen wichtiger Makrodaten: Am Mittwoch finden die FOMC-Sitzung der Federal Reserve und die anschließende Pressekonferenz statt, gefolgt von der Veröffentlichung des PCE-Preisindex – dem von der Fed bevorzugten Maßstab für die Kerninflation – am Freitag. Da für heute (Montag) keine bedeutenden US-Wirtschaftsdaten anstehen, positionieren sich die Marktteilnehmer angesichts der Ungewissheit vor der FOMC-Sitzung defensiv; die Handelsstimmung ist generell zurückhaltend, was eine starke, einseitige Rallye oder einen massiven Ausverkauf unwahrscheinlich macht.
Allgemeine Marktstimmung: Überwiegend Seitwärtsbewegung mit bärischer Tendenz. Zwar könnte der Markt aufgrund positiver Nachrichten vom Wochenende kurzzeitig leicht ansteigen, doch signifikante Widerstände im oberen Bereich machen ihn anfällig für Rücksetzer nach jedem Aufwärtsimpuls. Konzentrieren Sie sich vorrangig auf das Eingehen von Short-Positionen bei Erholungen; ziehen Sie kleine, spekulative Long-Positionen nur bei extremen Tiefstständen in Betracht, um auf einen Abprall an der Unterstützungslinie zu setzen. Vermeiden Sie es jedoch strikt, Rallyes bei Höchstständen hinterherzulaufen oder mit großen Positionen auf eine Bodenbildung zu spekulieren („Bottom-Fishing“).
💠 Allgemeines Momentum: Während der asiatischen Handelssitzung dürfte der Markt leicht zulegen – gestützt durch das Niveau bei 4070 –, um den Widerstand bei 4100 zu testen. Nach einer Konsolidierung an den Höchstständen dürfte der Markt im europäischen Handel unter Druck geraten und nachgeben. In der US-Sitzung ist wahrscheinlich weiterhin eine schwache Seitwärtsbewegung zu erwarten, bei der die Unterstützungsniveaus bei 4050 und 4020 wiederholt getestet werden. Gegen Handelsende dürften Marktteilnehmer ihre Engagements weiter reduzieren, um die mit der Entscheidung am Mittwoch verbundenen Risiken zu begrenzen, was zu einem insgesamt schwachen, schwankenden Trend im Tagesverlauf führt. Short