
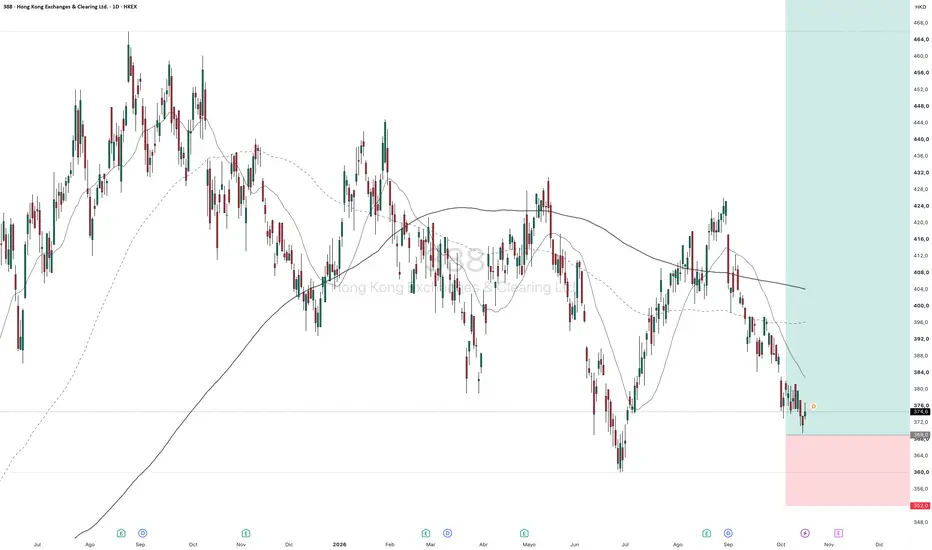
Compraríamos con más margen
Hong Kong Exchanges and Clearing —HKEX, ticker 0388.HK— permite invertir en la infraestructura que conecta empresas, inversores y capital en Hong Kong. Opera mercados de acciones y derivados, controla la London Metal Exchange y cobra por negociar, compensar y liquidar operaciones, además de prestar servicios de cotización y datos.
Consideramos que su posición competitiva merece atención. El crecimiento de las empresas chinas y su necesidad de acceder a inversores internacionales pueden ampliar el negocio durante años. Pero sus beneficios también dependen de cuánto se negocia y de la confianza en los mercados.
Nuestra decisión actual es WATCH. A una referencia de 373,60 HKD, vemos una empresa atractiva con una relación entre ganancia potencial y riesgo que todavía no justifica entrar. Preferiríamos comprar entre 290 y 300 HKD, con un máximo de 310 HKD y señales de estabilización operativa.
La oportunidad está en la actividad que permanece
En palabras simples, HKEX cobra por facilitar las transacciones, independientemente de qué participante acierte con su inversión. Cuanto mayor sea la actividad, mayores pueden ser sus ingresos. La infraestructura tiene costes importantes, pero procesar operaciones adicionales puede resultar relativamente barato, permitiendo que una parte elevada de los ingresos incrementales llegue al beneficio.
Además, compradores y vendedores tienden a concentrarse donde ya existe liquidez. Esa red de participantes, junto con la infraestructura de compensación y las autorizaciones regulatorias, dificulta que un competidor replique el negocio.
La oportunidad consiste en que Hong Kong siga ganando relevancia como punto de encuentro entre compañías chinas y capital internacional. Nuevas cotizaciones pueden generar ingresos iniciales, pero su contribución más valiosa sería ampliar de forma persistente la negociación, los servicios de datos y la demanda de derivados.
Nuestra interpretación es que el mercado duda de cuánto durarán los beneficios recientes y exige una compensación por el riesgo chino. No podemos demostrar que ese descuento sea excesivo simplemente comparando el precio con sus máximos históricos. Para aprovecharlo necesitamos que la actividad sostenible termine siendo superior a la que refleja la valoración.
Las tensiones entre China y Estados Unidos pueden favorecer que algunas compañías busquen financiación en Hong Kong. Sin embargo, no consideraríamos ese conflicto una protección: una confrontación severa también puede reducir el capital disponible y restringir su circulación.
Los resultados respaldan el negocio, pero el ritmo se enfría
El primer semestre de 2026 fue sólido. HKEX reportó 16.702 millones de HKD de ingresos y otros resultados, un 19% más interanual, y 10.568 millones de beneficio atribuible, un aumento del 24%. El beneficio por acción alcanzó 8,36 HKD y la negociación diaria media fue de 283.000 millones de HKD. Resultados semestrales oficiales.
Vemos tres motores de valor: más negociación sobre una infraestructura existente, nuevas empresas que amplíen la actividad futura y mayor uso de las conexiones con China continental. Stock Connect aporta evidencia de este último: la negociación diaria Northbound alcanzó 345.300 millones de renminbi durante el semestre, más del doble que un año antes. Ese dato corresponde a operaciones hacia China continental y no debe sumarse directamente al volumen negociado en Hong Kong. Revisión de Stock Connect.
La evidencia reciente también exige prudencia. En septiembre, la negociación diaria media de Hong Kong descendió a 201.917 millones de HKD, un 20,3% menos que en agosto, mientras la actividad Southbound cayó un 21,3% mensual. El acumulado hasta septiembre seguía creciendo: negociación diaria un 6,4% interanual y captación mediante salidas a bolsa un 106,1%. Vemos una desaceleración reciente dentro de un año todavía expansivo, no una prueba suficiente de deterioro estructural. Estadísticas mensuales de HKEX.
Tampoco asumiríamos que todos los ingresos adicionales se convierten en beneficio. Los gastos operativos semestrales crecieron un 9% excluyendo partidas no recurrentes, y los ingresos netos de inversión de los fondos de margen bajaron un 22%. Los costes y el rendimiento de esos fondos pueden limitar el crecimiento. Presentación financiera.
Qué precio tiene sentido pagar
Utilizamos 373,60 HKD como precio de referencia del 14 de octubre de 2026. Las consultas de mercado mostraron también 373,80 HKD durante la sesión, por lo que no tratamos la referencia como un cierre certificado ni como un precio de ejecución garantizado. Cotización e histórico.
Reconstruimos un beneficio por acción aproximado de 15,67 HKD para los últimos doce meses: 14,05 del ejercicio 2025, menos 6,74 del primer semestre de 2025, más 8,36 del primer semestre de 2026. A la referencia utilizada, la acción cotiza a unas 23,8 veces beneficios históricos. Resultados de 2025, resultados semestrales.
En palabras simples, estamos pagando casi 24 dólares por cada dólar de beneficio anual reciente. Esa relación puede ser razonable si el beneficio crece, pero resultar exigente si estamos cerca de un máximo del ciclo.
Planteamos tres escenarios propios con un horizonte común de 24–36 meses. Son estimaciones basadas en beneficio por acción y múltiplos de valoración; todavía falta un modelo detallado que traduzca distintos niveles de negociación en beneficios.
En el escenario bajista, estimamos 220 HKD, resultado de 11 HKD de beneficio anual por acción y una valoración de 20 veces. Suponemos una contracción de la actividad y menor disposición a pagar por el crecimiento. La pérdida sería del 41,1% desde 373,60 HKD, o del 26,7% desde una entrada a 300 HKD.
En el escenario base, estimamos 450 HKD, utilizando 18 HKD de beneficio por acción y 25 veces beneficios. Requiere estabilización operativa y un beneficio aproximadamente un 15% superior al de los últimos doce meses. El potencial sería del 20,4% desde la referencia, o del 50% desde 300 HKD.
En el escenario alcista, estimamos 600 HKD, con 20 HKD de beneficio por acción y 30 veces beneficios. Necesitaríamos crecimiento sostenido y una mejora de confianza que justificase ese múltiplo. El potencial alcanzaría el 60,6% desde la referencia, o el 100% desde 300 HKD.
Estas variaciones excluyen dividendos, impuestos, costes y efectos cambiarios. No asignamos probabilidades ni calculamos un valor esperado porque la evidencia disponible no permite defender esos pesos con suficiente rigor.
La diferencia entre valor y entrada es decisiva. Aunque nuestro escenario base alcance 450 HKD, compraríamos bastante por debajo para absorber errores. Desde 300 HKD, la ganancia hasta el escenario base sería de 150 HKD frente a una pérdida de 80 HKD hasta el bajista: 1,88 veces de ganancia potencial por cada unidad de pérdida potencial. Desde 373,60, esa relación cae a 0,50 veces.
El siguiente resultado debe confirmar la resistencia del beneficio
HKEX tiene prevista la publicación de resultados del tercer trimestre para el 6 de noviembre de 2026. Es el próximo punto de comprobación relevante, aunque no garantiza una revalorización. Calendario oficial.
Necesitamos comprobar si el enfriamiento de la negociación está reduciendo comisiones y márgenes, o si otros negocios permiten sostener el beneficio. Como los volúmenes son públicos, parte de la desaceleración podría estar reflejada en el precio. La sorpresa favorable sería una rentabilidad más resistente de lo esperado.
Los resultados semestrales de agosto y el dividendo pagado en septiembre ya ocurrieron. Los nuevos productos pueden contribuir al crecimiento futuro, pero su lanzamiento no equivale automáticamente a ingresos relevantes.
Si los próximos resultados decepcionan, revisaríamos los beneficios sostenibles antes de considerar una compra. Si confirman resistencia, contrastaríamos esa señal con las siguientes estadísticas mensuales. Un solo trimestre no elimina la sensibilidad al ciclo.
Qué podría romper la tesis
El argumento más sólido para no invertir es que los beneficios recientes podrían representar condiciones excepcionalmente favorables. Una reducción simultánea de negociación, emisiones e ingresos financieros puede coincidir con una caída del múltiplo bursátil, multiplicando el daño para el accionista.
Los datos históricos muestran que el beneficio no tiene un suelo fijo: HKEX ganó 7,96 HKD por acción en 2022 y 9,37 en 2023. La empresa ha evolucionado desde entonces, pero esos resultados recuerdan que nuestro escenario bajista no representa la peor situación posible. Informe anual de 2023.
Una caída temporal de actividad sería compatible con un negocio cíclico. En cambio, restricciones duraderas al acceso transfronterizo, pérdida relevante de actividad frente a otras plazas o un deterioro persistente de la capacidad de generar beneficios obligarían a abandonar o reformular la tesis.
También consideraríamos incidentes operativos y de compensación. Los fondos de participantes que aparecen en el balance respaldan obligaciones asociadas; no son íntegramente caja disponible para repartir entre accionistas. Estados financieros, nota 16.
Cómo entraríamos y cómo saldríamos
Esperaríamos una entrada entre 290 y 300 HKD, con un máximo de 310 HKD bajo la valoración actual. Son niveles derivados de la relación entre escenarios, no soportes técnicos. En el máximo de entrada, la ganancia potencial hasta 450 seguiría siendo aproximadamente 1,56 veces la pérdida hasta 220.
El precio por sí solo no activaría la compra. Buscaríamos estabilización de la negociación en al menos dos publicaciones mensuales consecutivas y resultados que respalden la sostenibilidad de los beneficios. Iniciaríamos una posición parcial y ampliaríamos después de confirmar esas condiciones. Si la cotización sube sin ofrecer una entrada adecuada, esperaríamos otra oportunidad.
En una eventual posición, consideraríamos tomar beneficios parciales entre 430 y 450 HKD. Mantener hacia 600 exigiría evidencia del escenario alcista. Reduciríamos si el precio sube mientras se debilita el beneficio sostenible, y saldríamos ante una invalidación estructural. Si durante dos trimestres no aparece la mejora esperada, rehaceríamos la valoración antes de ampliar.
Los 220 HKD no son un stop. Son un escenario de pérdida, que podría superarse. No fijamos un stop técnico sin un análisis de gráfico verificado, y una apertura con salto puede impedir ejecutar cualquier orden al nivel previsto.
Clasificamos la operación como una inversión cíclica de calidad con riesgo geopolítico. Sin conocer la cartera completa, una referencia sería iniciar con 0,5–1% del patrimonio y alcanzar 1,5–2% tras confirmación, considerando la exposición existente a China. Con un 2% invertido a 300 HKD, una caída a 220 restaría aproximadamente 0,53 puntos porcentuales a la cartera; una pérdida del 50% restaría un punto.
Nuestra decisión
Hoy esperaríamos. La posición competitiva de HKEX puede sostener creación de valor a largo plazo, pero el precio de referencia ofrece poco margen frente a una normalización de beneficios.
Cambiaríamos a una postura compradora con una cotización no superior a 310 HKD y confirmación de estabilización operativa. También revisaríamos el precio máximo si nuevos resultados justifican beneficios sostenibles superiores. Hasta entonces, el siguiente paso es evaluar los resultados del 6 de noviembre y la evolución mensual de la negociación.
TRADE CARD
Ticker: 0388.HK — HKEX
Long/Short: Long potencial
Precio de referencia y fecha: 373,60 HKD; 14 de octubre de 2026
Entrada ideal: 290–300 HKD, con confirmación operativa
Entrada máxima: 310 HKD bajo la valoración actual
Target: 450 HKD
Bear/Base/Bull: 220 / 450 / 600 HKD; estimaciones propias
Catalizador y fecha: Resultados del tercer trimestre; 6 de noviembre de 2026
Qué esperamos: Precio atractivo, dos publicaciones mensuales de estabilización y beneficios sostenibles
Invalidación: Deterioro estructural del acceso transfronterizo o de la capacidad de generar beneficios
Salida: Parcial en 430–450 HKD; cierre ante invalidación; revisión si no hay mejora durante dos trimestres
Risk/Reward: Desde 300 HKD, ganancia potencial del 50% frente a pérdida del 26,7%; relación 1,88:1, sin dividendos
Horizonte: 24–36 meses desde la entrada
Tamaño orientativo: Inicial 0,5–1%; total 1,5–2% tras confirmación
Convicción 1–10: 6/10
DECISIÓN: WATCH
Hong Kong Exchanges and Clearing —HKEX, ticker 0388.HK— permite invertir en la infraestructura que conecta empresas, inversores y capital en Hong Kong. Opera mercados de acciones y derivados, controla la London Metal Exchange y cobra por negociar, compensar y liquidar operaciones, además de prestar servicios de cotización y datos.
Consideramos que su posición competitiva merece atención. El crecimiento de las empresas chinas y su necesidad de acceder a inversores internacionales pueden ampliar el negocio durante años. Pero sus beneficios también dependen de cuánto se negocia y de la confianza en los mercados.
Nuestra decisión actual es WATCH. A una referencia de 373,60 HKD, vemos una empresa atractiva con una relación entre ganancia potencial y riesgo que todavía no justifica entrar. Preferiríamos comprar entre 290 y 300 HKD, con un máximo de 310 HKD y señales de estabilización operativa.
La oportunidad está en la actividad que permanece
En palabras simples, HKEX cobra por facilitar las transacciones, independientemente de qué participante acierte con su inversión. Cuanto mayor sea la actividad, mayores pueden ser sus ingresos. La infraestructura tiene costes importantes, pero procesar operaciones adicionales puede resultar relativamente barato, permitiendo que una parte elevada de los ingresos incrementales llegue al beneficio.
Además, compradores y vendedores tienden a concentrarse donde ya existe liquidez. Esa red de participantes, junto con la infraestructura de compensación y las autorizaciones regulatorias, dificulta que un competidor replique el negocio.
La oportunidad consiste en que Hong Kong siga ganando relevancia como punto de encuentro entre compañías chinas y capital internacional. Nuevas cotizaciones pueden generar ingresos iniciales, pero su contribución más valiosa sería ampliar de forma persistente la negociación, los servicios de datos y la demanda de derivados.
Nuestra interpretación es que el mercado duda de cuánto durarán los beneficios recientes y exige una compensación por el riesgo chino. No podemos demostrar que ese descuento sea excesivo simplemente comparando el precio con sus máximos históricos. Para aprovecharlo necesitamos que la actividad sostenible termine siendo superior a la que refleja la valoración.
Las tensiones entre China y Estados Unidos pueden favorecer que algunas compañías busquen financiación en Hong Kong. Sin embargo, no consideraríamos ese conflicto una protección: una confrontación severa también puede reducir el capital disponible y restringir su circulación.
Los resultados respaldan el negocio, pero el ritmo se enfría
El primer semestre de 2026 fue sólido. HKEX reportó 16.702 millones de HKD de ingresos y otros resultados, un 19% más interanual, y 10.568 millones de beneficio atribuible, un aumento del 24%. El beneficio por acción alcanzó 8,36 HKD y la negociación diaria media fue de 283.000 millones de HKD. Resultados semestrales oficiales.
Vemos tres motores de valor: más negociación sobre una infraestructura existente, nuevas empresas que amplíen la actividad futura y mayor uso de las conexiones con China continental. Stock Connect aporta evidencia de este último: la negociación diaria Northbound alcanzó 345.300 millones de renminbi durante el semestre, más del doble que un año antes. Ese dato corresponde a operaciones hacia China continental y no debe sumarse directamente al volumen negociado en Hong Kong. Revisión de Stock Connect.
La evidencia reciente también exige prudencia. En septiembre, la negociación diaria media de Hong Kong descendió a 201.917 millones de HKD, un 20,3% menos que en agosto, mientras la actividad Southbound cayó un 21,3% mensual. El acumulado hasta septiembre seguía creciendo: negociación diaria un 6,4% interanual y captación mediante salidas a bolsa un 106,1%. Vemos una desaceleración reciente dentro de un año todavía expansivo, no una prueba suficiente de deterioro estructural. Estadísticas mensuales de HKEX.
Tampoco asumiríamos que todos los ingresos adicionales se convierten en beneficio. Los gastos operativos semestrales crecieron un 9% excluyendo partidas no recurrentes, y los ingresos netos de inversión de los fondos de margen bajaron un 22%. Los costes y el rendimiento de esos fondos pueden limitar el crecimiento. Presentación financiera.
Qué precio tiene sentido pagar
Utilizamos 373,60 HKD como precio de referencia del 14 de octubre de 2026. Las consultas de mercado mostraron también 373,80 HKD durante la sesión, por lo que no tratamos la referencia como un cierre certificado ni como un precio de ejecución garantizado. Cotización e histórico.
Reconstruimos un beneficio por acción aproximado de 15,67 HKD para los últimos doce meses: 14,05 del ejercicio 2025, menos 6,74 del primer semestre de 2025, más 8,36 del primer semestre de 2026. A la referencia utilizada, la acción cotiza a unas 23,8 veces beneficios históricos. Resultados de 2025, resultados semestrales.
En palabras simples, estamos pagando casi 24 dólares por cada dólar de beneficio anual reciente. Esa relación puede ser razonable si el beneficio crece, pero resultar exigente si estamos cerca de un máximo del ciclo.
Planteamos tres escenarios propios con un horizonte común de 24–36 meses. Son estimaciones basadas en beneficio por acción y múltiplos de valoración; todavía falta un modelo detallado que traduzca distintos niveles de negociación en beneficios.
En el escenario bajista, estimamos 220 HKD, resultado de 11 HKD de beneficio anual por acción y una valoración de 20 veces. Suponemos una contracción de la actividad y menor disposición a pagar por el crecimiento. La pérdida sería del 41,1% desde 373,60 HKD, o del 26,7% desde una entrada a 300 HKD.
En el escenario base, estimamos 450 HKD, utilizando 18 HKD de beneficio por acción y 25 veces beneficios. Requiere estabilización operativa y un beneficio aproximadamente un 15% superior al de los últimos doce meses. El potencial sería del 20,4% desde la referencia, o del 50% desde 300 HKD.
En el escenario alcista, estimamos 600 HKD, con 20 HKD de beneficio por acción y 30 veces beneficios. Necesitaríamos crecimiento sostenido y una mejora de confianza que justificase ese múltiplo. El potencial alcanzaría el 60,6% desde la referencia, o el 100% desde 300 HKD.
Estas variaciones excluyen dividendos, impuestos, costes y efectos cambiarios. No asignamos probabilidades ni calculamos un valor esperado porque la evidencia disponible no permite defender esos pesos con suficiente rigor.
La diferencia entre valor y entrada es decisiva. Aunque nuestro escenario base alcance 450 HKD, compraríamos bastante por debajo para absorber errores. Desde 300 HKD, la ganancia hasta el escenario base sería de 150 HKD frente a una pérdida de 80 HKD hasta el bajista: 1,88 veces de ganancia potencial por cada unidad de pérdida potencial. Desde 373,60, esa relación cae a 0,50 veces.
El siguiente resultado debe confirmar la resistencia del beneficio
HKEX tiene prevista la publicación de resultados del tercer trimestre para el 6 de noviembre de 2026. Es el próximo punto de comprobación relevante, aunque no garantiza una revalorización. Calendario oficial.
Necesitamos comprobar si el enfriamiento de la negociación está reduciendo comisiones y márgenes, o si otros negocios permiten sostener el beneficio. Como los volúmenes son públicos, parte de la desaceleración podría estar reflejada en el precio. La sorpresa favorable sería una rentabilidad más resistente de lo esperado.
Los resultados semestrales de agosto y el dividendo pagado en septiembre ya ocurrieron. Los nuevos productos pueden contribuir al crecimiento futuro, pero su lanzamiento no equivale automáticamente a ingresos relevantes.
Si los próximos resultados decepcionan, revisaríamos los beneficios sostenibles antes de considerar una compra. Si confirman resistencia, contrastaríamos esa señal con las siguientes estadísticas mensuales. Un solo trimestre no elimina la sensibilidad al ciclo.
Qué podría romper la tesis
El argumento más sólido para no invertir es que los beneficios recientes podrían representar condiciones excepcionalmente favorables. Una reducción simultánea de negociación, emisiones e ingresos financieros puede coincidir con una caída del múltiplo bursátil, multiplicando el daño para el accionista.
Los datos históricos muestran que el beneficio no tiene un suelo fijo: HKEX ganó 7,96 HKD por acción en 2022 y 9,37 en 2023. La empresa ha evolucionado desde entonces, pero esos resultados recuerdan que nuestro escenario bajista no representa la peor situación posible. Informe anual de 2023.
Una caída temporal de actividad sería compatible con un negocio cíclico. En cambio, restricciones duraderas al acceso transfronterizo, pérdida relevante de actividad frente a otras plazas o un deterioro persistente de la capacidad de generar beneficios obligarían a abandonar o reformular la tesis.
También consideraríamos incidentes operativos y de compensación. Los fondos de participantes que aparecen en el balance respaldan obligaciones asociadas; no son íntegramente caja disponible para repartir entre accionistas. Estados financieros, nota 16.
Cómo entraríamos y cómo saldríamos
Esperaríamos una entrada entre 290 y 300 HKD, con un máximo de 310 HKD bajo la valoración actual. Son niveles derivados de la relación entre escenarios, no soportes técnicos. En el máximo de entrada, la ganancia potencial hasta 450 seguiría siendo aproximadamente 1,56 veces la pérdida hasta 220.
El precio por sí solo no activaría la compra. Buscaríamos estabilización de la negociación en al menos dos publicaciones mensuales consecutivas y resultados que respalden la sostenibilidad de los beneficios. Iniciaríamos una posición parcial y ampliaríamos después de confirmar esas condiciones. Si la cotización sube sin ofrecer una entrada adecuada, esperaríamos otra oportunidad.
En una eventual posición, consideraríamos tomar beneficios parciales entre 430 y 450 HKD. Mantener hacia 600 exigiría evidencia del escenario alcista. Reduciríamos si el precio sube mientras se debilita el beneficio sostenible, y saldríamos ante una invalidación estructural. Si durante dos trimestres no aparece la mejora esperada, rehaceríamos la valoración antes de ampliar.
Los 220 HKD no son un stop. Son un escenario de pérdida, que podría superarse. No fijamos un stop técnico sin un análisis de gráfico verificado, y una apertura con salto puede impedir ejecutar cualquier orden al nivel previsto.
Clasificamos la operación como una inversión cíclica de calidad con riesgo geopolítico. Sin conocer la cartera completa, una referencia sería iniciar con 0,5–1% del patrimonio y alcanzar 1,5–2% tras confirmación, considerando la exposición existente a China. Con un 2% invertido a 300 HKD, una caída a 220 restaría aproximadamente 0,53 puntos porcentuales a la cartera; una pérdida del 50% restaría un punto.
Nuestra decisión
Hoy esperaríamos. La posición competitiva de HKEX puede sostener creación de valor a largo plazo, pero el precio de referencia ofrece poco margen frente a una normalización de beneficios.
Cambiaríamos a una postura compradora con una cotización no superior a 310 HKD y confirmación de estabilización operativa. También revisaríamos el precio máximo si nuevos resultados justifican beneficios sostenibles superiores. Hasta entonces, el siguiente paso es evaluar los resultados del 6 de noviembre y la evolución mensual de la negociación.
TRADE CARD
Ticker: 0388.HK — HKEX
Long/Short: Long potencial
Precio de referencia y fecha: 373,60 HKD; 14 de octubre de 2026
Entrada ideal: 290–300 HKD, con confirmación operativa
Entrada máxima: 310 HKD bajo la valoración actual
Target: 450 HKD
Bear/Base/Bull: 220 / 450 / 600 HKD; estimaciones propias
Catalizador y fecha: Resultados del tercer trimestre; 6 de noviembre de 2026
Qué esperamos: Precio atractivo, dos publicaciones mensuales de estabilización y beneficios sostenibles
Invalidación: Deterioro estructural del acceso transfronterizo o de la capacidad de generar beneficios
Salida: Parcial en 430–450 HKD; cierre ante invalidación; revisión si no hay mejora durante dos trimestres
Risk/Reward: Desde 300 HKD, ganancia potencial del 50% frente a pérdida del 26,7%; relación 1,88:1, sin dividendos
Horizonte: 24–36 meses desde la entrada
Tamaño orientativo: Inicial 0,5–1%; total 1,5–2% tras confirmación
Convicción 1–10: 6/10
DECISIÓN: WATCH

Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.