
Crece con fuerza, pero necesitamos un mejor precio de entrada
Análisis actualizado al 14 de octubre de 2026. Todas las valoraciones están expresadas en coronas danesas —DKK— por acción clase B.
Un buen negocio que exige disciplina de precio
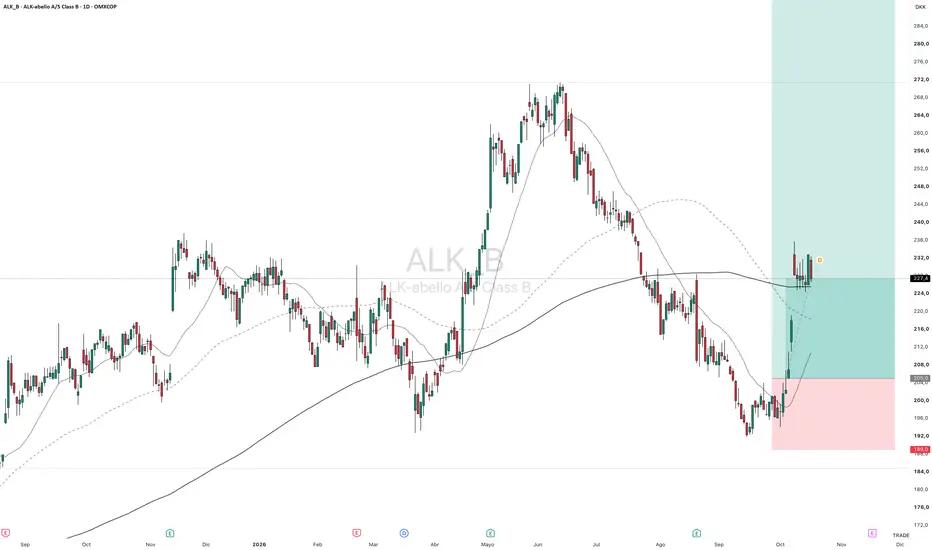
Consideramos que ALK-Abelló merece estar en nuestra lista de seguimiento. La expansión de sus tratamientos para alergias está generando crecimiento y beneficios reales. Sin embargo, a 226 DKK, nuestra valoración base ofrece aproximadamente un 15% de subida en dos años, frente a una caída cercana al 29% en el escenario bajista. Esa relación no nos parece suficientemente atractiva para comprar hoy. El precio corresponde al cierre del 14 de octubre de 2026 en Copenhague. Histórico de cotización.
ALK es una farmacéutica danesa especializada en alergias. Comercializa inmunoterapia mediante tabletas sublinguales, inyecciones y gotas, además de productos para tratar reacciones alérgicas graves.
En palabras simples, la inmunoterapia busca modificar la respuesta del organismo frente a un alérgeno concreto. No es un alivio instantáneo ni una cura universal. Su atractivo comercial reside en tratamientos prolongados y en la posibilidad de atender a más pacientes conforme se amplían las indicaciones y el acceso.
Las tabletas facilitan ese acceso, aunque siguen requiriendo diagnóstico, prescripción y seguimiento. Por ejemplo, ODACTRA puede administrarse en casa después de una primera dosis supervisada; su ficha también advierte de posibles reacciones alérgicas graves. La comodidad mejora la propuesta de valor, pero no elimina las barreras médicas. Ficha oficial de ODACTRA.
La oportunidad está en ampliar el tratamiento
Vemos dos motores principales: incorporar pacientes, especialmente niños y adolescentes, y convertir ese crecimiento en mayores beneficios sin aumentar los gastos al mismo ritmo.
La expansión pediátrica ya está ocurriendo. En febrero de 2025, la FDA amplió ODACTRA a niños de entre cinco y once años. Por tanto, la oportunidad actual consiste en convertir esa autorización en prescripciones y continuidad del tratamiento. Comunicado de la FDA.
Los resultados muestran avances. En 2025, ALK facturó 6.312 millones de DKK, con crecimiento del 15% en monedas locales. Su beneficio operativo alcanzó 1.654 millones, equivalente a un margen del 26%. Las tabletas aportaron 3.335 millones de ventas, más de la mitad del negocio. Resultados de 2025.
En el segundo trimestre de 2026, las ventas de tabletas aumentaron un 22%, hasta 1.013 millones de DKK. El crecimiento fue del 27% en Europa y del 17% en Norteamérica. La compañía atribuyó parte del impulso al despliegue pediátrico. Resultados del segundo trimestre.
Nuestra interpretación es que ALK puede prolongar su crecimiento mediante una mayor penetración de tratamientos ya comercializados. Eso reduce la dependencia de un único ensayo clínico para sostener el negocio.
Ahora bien, no podemos afirmar que el mercado ignore esa oportunidad. El 7 de octubre, ALK elevó su previsión de crecimiento anual al 16–17% en monedas locales y su margen operativo esperado a aproximadamente 27%. La mejora ya es pública y debe formar parte del precio que estamos dispuestos a pagar. Actualización de previsiones.
Nuestro posible margen de ventaja estaría en evaluar cuánto tiempo puede sostenerse ese crecimiento y comprar cuando la cotización ofrezca protección frente a una ejecución menos favorable. Hoy, esa segunda condición no se cumple.
El crecimiento también consume capital
ALK cerró junio con una posición de caja financiera neta de aproximadamente 1.314 millones de DKK, que aporta flexibilidad. Pero no asumiríamos que todo ese dinero terminará en recompras. Informe semestral.
El acuerdo anunciado con Catalent en septiembre contempla invertir 500 millones de DKK durante tres años. Busca asegurar acceso tecnológico y ampliar aproximadamente un 40% la capacidad de fabricación, hasta 1.100 millones de tabletas anuales a comienzos de la década de 2030. Es una inversión que respalda el crecimiento futuro, aunque consume recursos antes de que llegue toda la demanda prevista. Acuerdo con Catalent.
También conviene moderar las expectativas sobre nuevos productos. Neffy, el tratamiento nasal de adrenalina, amplía la cartera, pero su contribución seguía siendo modesta al cierre del semestre. No necesitamos atribuirle un éxito extraordinario para justificar nuestra valoración base.
Qué precio tiene sentido pagar
Utilizamos un modelo sencillo de beneficios para 2028 y un horizonte común de aproximadamente 24 meses, hasta octubre de 2028. Los escenarios son estimaciones propias de cotización futura, no objetivos anunciados por ALK ni valores garantizados.
En palabras simples, estimamos las ventas, calculamos qué parte puede convertirse en beneficio y aplicamos un múltiplo a ese beneficio por acción. Ese múltiplo expresa cuánto estaría dispuesto a pagar el mercado por cada corona de ganancias anuales.
Como punto de partida, aplicar el crecimiento previsto a las ventas de 2025 sitúa los ingresos de 2026 alrededor de 7.350 millones de DKK, suponiendo un efecto cambiario poco relevante.
Con margen operativo del 27%, impuesto efectivo estimado del 25%, resultado financiero
neutro y aproximadamente 223 millones de acciones, obtenemos un beneficio por acción cercano a 6,7 DKK. A 226 DKK, estaríamos pagando unas 34 veces ese beneficio estimado.
Para los tres escenarios mantenemos el impuesto del 25%, el resultado financiero neutro y el número de acciones prácticamente estable. No suponemos recompras, no añadimos por separado la caja al valor obtenido y excluimos dividendos del cálculo de rentabilidad.
Escenario bajista: 160 DKK, aproximadamente un 29% de pérdida. Estimamos ingresos de 8.000 millones en 2028 y margen operativo del 24%. Representaría una desaceleración importante, con presión sobre precios y costes. El beneficio por acción sería cercano a 6,46 DKK; a 25 veces beneficios, el valor resultante ronda 160 DKK. Incluso este escenario conserva una prima de calidad: una crisis operativa grave podría provocar pérdidas mayores.
Escenario base: 260 DKK, aproximadamente un 15% de ganancia. Proyectamos ingresos de 9.200 millones y margen operativo del 28%. Esto exige alrededor de un 12% de crecimiento anual desde nuestra estimación de 2026 y una mejora moderada de rentabilidad. El beneficio por acción sería de aproximadamente 8,67 DKK. Aplicamos 30 veces beneficios, una valoración exigente que solo se sostiene con crecimiento duradero y buena ejecución.
Escenario alcista: 355 DKK, aproximadamente un 57% de ganancia. Suponemos ingresos de 10.000 millones y margen del 31%, apoyados en una expansión comercial muy sólida. El beneficio por acción alcanzaría unos 10,43 DKK; a 34 veces beneficios, obtenemos aproximadamente 355 DKK. Requiere que coincidan un desempeño excepcional y una valoración elevada. No lo utilizaríamos como argumento central para comprar.
No asignamos probabilidades ni calculamos un valor esperado: todavía falta visibilidad suficiente sobre los márgenes de 2027 y los costes de expansión para defender esas ponderaciones. La conclusión no depende de una precisión artificial: el escenario base ofrece poco recorrido frente al riesgo bajista desde el precio actual.
Qué puede cambiar la valoración
El siguiente punto de control son los resultados del 17 de noviembre de 2026, fecha indicada en el comunicado más reciente de la compañía. Necesitamos confirmar que el crecimiento de las tabletas continúa y conocer mejor la capacidad de sostener beneficios en 2027. Cumplir las previsiones recién elevadas podría ser insuficiente para impulsar mucho más la acción; una decepción tendría mayor impacto sobre una valoración exigente. Comunicado de octubre.
Existe también una ventana clínica concreta: ALK esperaba resultados del estudio local de fase 3 de ACARIZAX en China durante el cuarto trimestre de 2026. Un resultado favorable acercaría una posible ampliación comercial, aunque todavía harían falta aprobación y ejecución. Un retraso aplazaría ese valor. Informe semestral.
La tableta para alergia al cacahuate aporta una oportunidad adicional. En abril de 2026, ALK comunicó resultados positivos de fase 2 y planteó iniciar fase 3 hacia finales de año, sujeto al acuerdo regulatorio sobre el diseño. Ese inicio sería un avance de desarrollo, no una autorización de venta. No incorporamos ingresos comerciales de este producto a nuestros escenarios de 2028. Resultados de fase 2.
El riesgo que más pesa sobre nuestra decisión
La principal objeción a comprar es que el crecimiento de pacientes puede convivir con una rentabilidad bursátil mediocre si pagamos demasiado o los márgenes decepcionan.
Alemania merece especial atención. ALK señala que representó el 25% de sus ventas de 2025. El descuento obligatorio previsto sobre determinados medicamentos pasa del 7% al 15,5% desde enero de 2027; las posibles excepciones y la exposición efectiva requieren seguimiento. La compañía anticipa un impacto negativo sobre el crecimiento de ingresos de 2027. Informe de ALK, comunicación del Gobierno alemán.
No sería correcto aplicar mecánicamente esos 8,5 puntos adicionales a todas las ventas alemanas: necesitamos conocer los productos afectados, las bases de cálculo y cualquier mitigación. Esta incertidumbre es relevante porque nuestro escenario base exige recuperar un margen del 28% en 2028.
También importan la continuidad de los pacientes, el reembolso sanitario, la competencia y la fabricación. Una autorización amplía el mercado potencial, pero no garantiza tratamientos completados ni ventas rentables.
Consideraríamos una señal seria de deterioro que el crecimiento de tabletas bajara del 10% durante dos trimestres consecutivos, una vez separados los efectos de divisa y calendario de envíos. Una previsión de margen operativo sostenidamente inferior al 24%, sin una inversión temporal que justificara esa caída, obligaría a rehacer la valoración. Son nuestros criterios de revisión, no previsiones de la compañía. Una restricción relevante de seguridad o un problema prolongado de suministro podría invalidar la tesis con mayor rapidez.
Antes de comprometer capital, necesitamos cuantificar el efecto alemán, contrastar la calidad del crecimiento por pacientes y prescripciones, y actualizar el desembolso previsto para capacidad productiva y desarrollo clínico.
Cómo entraríamos y cómo saldríamos
Buscaríamos una entrada entre 180 y 190 DKK, siempre que el deterioro del precio no viniera acompañado de una ruptura del negocio. Nuestro máximo sería aproximadamente 193 DKK con las hipótesis actuales.
Estos niveles provienen de la valoración. Con objetivo base de 260 DKK y escenario bajista de 160 DKK, una entrada a 190 ofrece 70 DKK de ganancia potencial frente a 30 DKK de pérdida potencial, una relación de 2,33 a 1. El máximo de 193 conserva aproximadamente dos coronas de potencial alcista por cada corona de riesgo hasta el escenario bajista.
Comenzaríamos con una posición del 0,5% de la cartera tras obtener claridad suficiente sobre 2027. Podríamos ampliarla al 1–1,5% si los siguientes resultados respaldan nuestras hipótesis y el precio sigue siendo atractivo. Es una inversión de crecimiento farmacéutico con riesgo comercial y de valoración, no una apuesta exclusivamente binaria sobre un ensayo. El tamaño tendría que ajustarse a la exposición sanitaria y cambiaria del resto de la cartera.
Consideraríamos tomar beneficios entre 250 y 270 DKK si el escenario base no hubiera mejorado. Para mantener una posición hacia 355 DKK exigiríamos evidencia que respaldara el escenario alcista.
Los 160 DKK son una valoración bajista, no un stop automático ni un suelo. Reduciríamos o cerraríamos antes si se deterioran las hipótesis fundamentales. Después de los resultados de noviembre actualizaríamos el modelo; una reacción positiva de la acción, por sí sola, no justificaría elevar nuestro precio máximo. Si entonces faltara claridad sobre Alemania, esperaríamos las perspectivas de 2027.
Nuestra decisión es WATCH. Vemos un negocio atractivo y una expansión comercial demostrada, pero a 226 DKK no encontramos suficiente asimetría. Cambiaríamos a compra con una cotización cercana a 180–190 DKK y fundamentos intactos, o con nueva evidencia que elevara sustancialmente el beneficio sostenible y justificara rehacer la valoración.
TRADE CARD
Ticker: ALK B — Nasdaq Copenhagen; ALK-B.CO.
Long/Short: Long potencial.
Precio de referencia y fecha: 226 DKK; cierre del 14 de octubre de 2026.
Entrada ideal: 180–190 DKK, con fundamentos intactos y claridad sobre 2027.
Entrada máxima: 193 DKK bajo el modelo actual.
Target: 260 DKK.
Bear/Base/Bull: 160 / 260 / 355 DKK; −29% / +15% / +57% desde 226 DKK.
Catalizador y fecha: Resultados del 17 de noviembre de 2026; resultados de ACARIZAX en China previstos para el cuarto trimestre de 2026.
Qué esperamos: Continuidad del crecimiento de tabletas y cuantificación del impacto alemán sobre 2027.
Invalidación: Deterioro persistente del crecimiento y los márgenes; restricciones relevantes de seguridad o suministro.
Salida: Beneficios parciales en 250–270 DKK; reducir o cerrar si se rompe la tesis.
Risk/Reward: Desde 190 DKK, ganancia potencial de 70 DKK (+36,8%) frente a pérdida potencial de 30 DKK (−15,8%): 2,33:1. El escenario bajista no limita la pérdida máxima.
Horizonte: Aproximadamente 24 meses, hasta octubre de 2028.
Tamaño orientativo: Sin entrada hoy; 0,5% inicial y 1–1,5% total si se cumplen las condiciones.
Convicción 1–10: 6/10 sobre la oportunidad condicionada a precio y confirmación.
DECISIÓN: ENTRAR
Análisis actualizado al 14 de octubre de 2026. Todas las valoraciones están expresadas en coronas danesas —DKK— por acción clase B.
Un buen negocio que exige disciplina de precio
Consideramos que ALK-Abelló merece estar en nuestra lista de seguimiento. La expansión de sus tratamientos para alergias está generando crecimiento y beneficios reales. Sin embargo, a 226 DKK, nuestra valoración base ofrece aproximadamente un 15% de subida en dos años, frente a una caída cercana al 29% en el escenario bajista. Esa relación no nos parece suficientemente atractiva para comprar hoy. El precio corresponde al cierre del 14 de octubre de 2026 en Copenhague. Histórico de cotización.
ALK es una farmacéutica danesa especializada en alergias. Comercializa inmunoterapia mediante tabletas sublinguales, inyecciones y gotas, además de productos para tratar reacciones alérgicas graves.
En palabras simples, la inmunoterapia busca modificar la respuesta del organismo frente a un alérgeno concreto. No es un alivio instantáneo ni una cura universal. Su atractivo comercial reside en tratamientos prolongados y en la posibilidad de atender a más pacientes conforme se amplían las indicaciones y el acceso.
Las tabletas facilitan ese acceso, aunque siguen requiriendo diagnóstico, prescripción y seguimiento. Por ejemplo, ODACTRA puede administrarse en casa después de una primera dosis supervisada; su ficha también advierte de posibles reacciones alérgicas graves. La comodidad mejora la propuesta de valor, pero no elimina las barreras médicas. Ficha oficial de ODACTRA.
La oportunidad está en ampliar el tratamiento
Vemos dos motores principales: incorporar pacientes, especialmente niños y adolescentes, y convertir ese crecimiento en mayores beneficios sin aumentar los gastos al mismo ritmo.
La expansión pediátrica ya está ocurriendo. En febrero de 2025, la FDA amplió ODACTRA a niños de entre cinco y once años. Por tanto, la oportunidad actual consiste en convertir esa autorización en prescripciones y continuidad del tratamiento. Comunicado de la FDA.
Los resultados muestran avances. En 2025, ALK facturó 6.312 millones de DKK, con crecimiento del 15% en monedas locales. Su beneficio operativo alcanzó 1.654 millones, equivalente a un margen del 26%. Las tabletas aportaron 3.335 millones de ventas, más de la mitad del negocio. Resultados de 2025.
En el segundo trimestre de 2026, las ventas de tabletas aumentaron un 22%, hasta 1.013 millones de DKK. El crecimiento fue del 27% en Europa y del 17% en Norteamérica. La compañía atribuyó parte del impulso al despliegue pediátrico. Resultados del segundo trimestre.
Nuestra interpretación es que ALK puede prolongar su crecimiento mediante una mayor penetración de tratamientos ya comercializados. Eso reduce la dependencia de un único ensayo clínico para sostener el negocio.
Ahora bien, no podemos afirmar que el mercado ignore esa oportunidad. El 7 de octubre, ALK elevó su previsión de crecimiento anual al 16–17% en monedas locales y su margen operativo esperado a aproximadamente 27%. La mejora ya es pública y debe formar parte del precio que estamos dispuestos a pagar. Actualización de previsiones.
Nuestro posible margen de ventaja estaría en evaluar cuánto tiempo puede sostenerse ese crecimiento y comprar cuando la cotización ofrezca protección frente a una ejecución menos favorable. Hoy, esa segunda condición no se cumple.
El crecimiento también consume capital
ALK cerró junio con una posición de caja financiera neta de aproximadamente 1.314 millones de DKK, que aporta flexibilidad. Pero no asumiríamos que todo ese dinero terminará en recompras. Informe semestral.
El acuerdo anunciado con Catalent en septiembre contempla invertir 500 millones de DKK durante tres años. Busca asegurar acceso tecnológico y ampliar aproximadamente un 40% la capacidad de fabricación, hasta 1.100 millones de tabletas anuales a comienzos de la década de 2030. Es una inversión que respalda el crecimiento futuro, aunque consume recursos antes de que llegue toda la demanda prevista. Acuerdo con Catalent.
También conviene moderar las expectativas sobre nuevos productos. Neffy, el tratamiento nasal de adrenalina, amplía la cartera, pero su contribución seguía siendo modesta al cierre del semestre. No necesitamos atribuirle un éxito extraordinario para justificar nuestra valoración base.
Qué precio tiene sentido pagar
Utilizamos un modelo sencillo de beneficios para 2028 y un horizonte común de aproximadamente 24 meses, hasta octubre de 2028. Los escenarios son estimaciones propias de cotización futura, no objetivos anunciados por ALK ni valores garantizados.
En palabras simples, estimamos las ventas, calculamos qué parte puede convertirse en beneficio y aplicamos un múltiplo a ese beneficio por acción. Ese múltiplo expresa cuánto estaría dispuesto a pagar el mercado por cada corona de ganancias anuales.
Como punto de partida, aplicar el crecimiento previsto a las ventas de 2025 sitúa los ingresos de 2026 alrededor de 7.350 millones de DKK, suponiendo un efecto cambiario poco relevante.
Con margen operativo del 27%, impuesto efectivo estimado del 25%, resultado financiero
neutro y aproximadamente 223 millones de acciones, obtenemos un beneficio por acción cercano a 6,7 DKK. A 226 DKK, estaríamos pagando unas 34 veces ese beneficio estimado.
Para los tres escenarios mantenemos el impuesto del 25%, el resultado financiero neutro y el número de acciones prácticamente estable. No suponemos recompras, no añadimos por separado la caja al valor obtenido y excluimos dividendos del cálculo de rentabilidad.
Escenario bajista: 160 DKK, aproximadamente un 29% de pérdida. Estimamos ingresos de 8.000 millones en 2028 y margen operativo del 24%. Representaría una desaceleración importante, con presión sobre precios y costes. El beneficio por acción sería cercano a 6,46 DKK; a 25 veces beneficios, el valor resultante ronda 160 DKK. Incluso este escenario conserva una prima de calidad: una crisis operativa grave podría provocar pérdidas mayores.
Escenario base: 260 DKK, aproximadamente un 15% de ganancia. Proyectamos ingresos de 9.200 millones y margen operativo del 28%. Esto exige alrededor de un 12% de crecimiento anual desde nuestra estimación de 2026 y una mejora moderada de rentabilidad. El beneficio por acción sería de aproximadamente 8,67 DKK. Aplicamos 30 veces beneficios, una valoración exigente que solo se sostiene con crecimiento duradero y buena ejecución.
Escenario alcista: 355 DKK, aproximadamente un 57% de ganancia. Suponemos ingresos de 10.000 millones y margen del 31%, apoyados en una expansión comercial muy sólida. El beneficio por acción alcanzaría unos 10,43 DKK; a 34 veces beneficios, obtenemos aproximadamente 355 DKK. Requiere que coincidan un desempeño excepcional y una valoración elevada. No lo utilizaríamos como argumento central para comprar.
No asignamos probabilidades ni calculamos un valor esperado: todavía falta visibilidad suficiente sobre los márgenes de 2027 y los costes de expansión para defender esas ponderaciones. La conclusión no depende de una precisión artificial: el escenario base ofrece poco recorrido frente al riesgo bajista desde el precio actual.
Qué puede cambiar la valoración
El siguiente punto de control son los resultados del 17 de noviembre de 2026, fecha indicada en el comunicado más reciente de la compañía. Necesitamos confirmar que el crecimiento de las tabletas continúa y conocer mejor la capacidad de sostener beneficios en 2027. Cumplir las previsiones recién elevadas podría ser insuficiente para impulsar mucho más la acción; una decepción tendría mayor impacto sobre una valoración exigente. Comunicado de octubre.
Existe también una ventana clínica concreta: ALK esperaba resultados del estudio local de fase 3 de ACARIZAX en China durante el cuarto trimestre de 2026. Un resultado favorable acercaría una posible ampliación comercial, aunque todavía harían falta aprobación y ejecución. Un retraso aplazaría ese valor. Informe semestral.
La tableta para alergia al cacahuate aporta una oportunidad adicional. En abril de 2026, ALK comunicó resultados positivos de fase 2 y planteó iniciar fase 3 hacia finales de año, sujeto al acuerdo regulatorio sobre el diseño. Ese inicio sería un avance de desarrollo, no una autorización de venta. No incorporamos ingresos comerciales de este producto a nuestros escenarios de 2028. Resultados de fase 2.
El riesgo que más pesa sobre nuestra decisión
La principal objeción a comprar es que el crecimiento de pacientes puede convivir con una rentabilidad bursátil mediocre si pagamos demasiado o los márgenes decepcionan.
Alemania merece especial atención. ALK señala que representó el 25% de sus ventas de 2025. El descuento obligatorio previsto sobre determinados medicamentos pasa del 7% al 15,5% desde enero de 2027; las posibles excepciones y la exposición efectiva requieren seguimiento. La compañía anticipa un impacto negativo sobre el crecimiento de ingresos de 2027. Informe de ALK, comunicación del Gobierno alemán.
No sería correcto aplicar mecánicamente esos 8,5 puntos adicionales a todas las ventas alemanas: necesitamos conocer los productos afectados, las bases de cálculo y cualquier mitigación. Esta incertidumbre es relevante porque nuestro escenario base exige recuperar un margen del 28% en 2028.
También importan la continuidad de los pacientes, el reembolso sanitario, la competencia y la fabricación. Una autorización amplía el mercado potencial, pero no garantiza tratamientos completados ni ventas rentables.
Consideraríamos una señal seria de deterioro que el crecimiento de tabletas bajara del 10% durante dos trimestres consecutivos, una vez separados los efectos de divisa y calendario de envíos. Una previsión de margen operativo sostenidamente inferior al 24%, sin una inversión temporal que justificara esa caída, obligaría a rehacer la valoración. Son nuestros criterios de revisión, no previsiones de la compañía. Una restricción relevante de seguridad o un problema prolongado de suministro podría invalidar la tesis con mayor rapidez.
Antes de comprometer capital, necesitamos cuantificar el efecto alemán, contrastar la calidad del crecimiento por pacientes y prescripciones, y actualizar el desembolso previsto para capacidad productiva y desarrollo clínico.
Cómo entraríamos y cómo saldríamos
Buscaríamos una entrada entre 180 y 190 DKK, siempre que el deterioro del precio no viniera acompañado de una ruptura del negocio. Nuestro máximo sería aproximadamente 193 DKK con las hipótesis actuales.
Estos niveles provienen de la valoración. Con objetivo base de 260 DKK y escenario bajista de 160 DKK, una entrada a 190 ofrece 70 DKK de ganancia potencial frente a 30 DKK de pérdida potencial, una relación de 2,33 a 1. El máximo de 193 conserva aproximadamente dos coronas de potencial alcista por cada corona de riesgo hasta el escenario bajista.
Comenzaríamos con una posición del 0,5% de la cartera tras obtener claridad suficiente sobre 2027. Podríamos ampliarla al 1–1,5% si los siguientes resultados respaldan nuestras hipótesis y el precio sigue siendo atractivo. Es una inversión de crecimiento farmacéutico con riesgo comercial y de valoración, no una apuesta exclusivamente binaria sobre un ensayo. El tamaño tendría que ajustarse a la exposición sanitaria y cambiaria del resto de la cartera.
Consideraríamos tomar beneficios entre 250 y 270 DKK si el escenario base no hubiera mejorado. Para mantener una posición hacia 355 DKK exigiríamos evidencia que respaldara el escenario alcista.
Los 160 DKK son una valoración bajista, no un stop automático ni un suelo. Reduciríamos o cerraríamos antes si se deterioran las hipótesis fundamentales. Después de los resultados de noviembre actualizaríamos el modelo; una reacción positiva de la acción, por sí sola, no justificaría elevar nuestro precio máximo. Si entonces faltara claridad sobre Alemania, esperaríamos las perspectivas de 2027.
Nuestra decisión es WATCH. Vemos un negocio atractivo y una expansión comercial demostrada, pero a 226 DKK no encontramos suficiente asimetría. Cambiaríamos a compra con una cotización cercana a 180–190 DKK y fundamentos intactos, o con nueva evidencia que elevara sustancialmente el beneficio sostenible y justificara rehacer la valoración.
TRADE CARD
Ticker: ALK B — Nasdaq Copenhagen; ALK-B.CO.
Long/Short: Long potencial.
Precio de referencia y fecha: 226 DKK; cierre del 14 de octubre de 2026.
Entrada ideal: 180–190 DKK, con fundamentos intactos y claridad sobre 2027.
Entrada máxima: 193 DKK bajo el modelo actual.
Target: 260 DKK.
Bear/Base/Bull: 160 / 260 / 355 DKK; −29% / +15% / +57% desde 226 DKK.
Catalizador y fecha: Resultados del 17 de noviembre de 2026; resultados de ACARIZAX en China previstos para el cuarto trimestre de 2026.
Qué esperamos: Continuidad del crecimiento de tabletas y cuantificación del impacto alemán sobre 2027.
Invalidación: Deterioro persistente del crecimiento y los márgenes; restricciones relevantes de seguridad o suministro.
Salida: Beneficios parciales en 250–270 DKK; reducir o cerrar si se rompe la tesis.
Risk/Reward: Desde 190 DKK, ganancia potencial de 70 DKK (+36,8%) frente a pérdida potencial de 30 DKK (−15,8%): 2,33:1. El escenario bajista no limita la pérdida máxima.
Horizonte: Aproximadamente 24 meses, hasta octubre de 2028.
Tamaño orientativo: Sin entrada hoy; 0,5% inicial y 1–1,5% total si se cumplen las condiciones.
Convicción 1–10: 6/10 sobre la oportunidad condicionada a precio y confirmación.
DECISIÓN: ENTRAR

Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.