
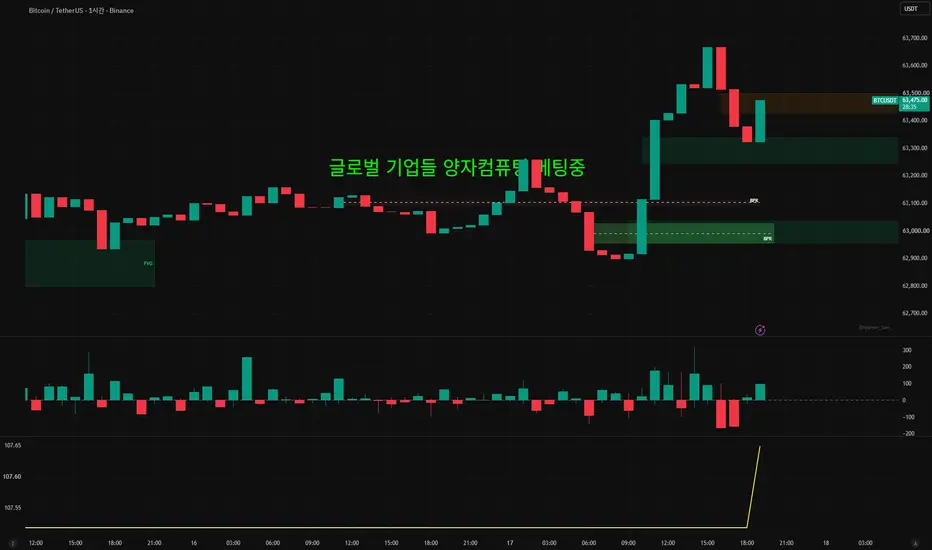
글로벌 기업들 양자컴퓨팅 베팅중
정부가 아니라 기업이 먼저 지갑을 열었음, 양자컴에서 순서가 뒤집힌 해
BCG가 2026년 6월 공개한 조사에서 2025년 양자컴퓨팅 시장은 약 5억 5,000만 달러로 집계됐음. 이 중 절반 이상을 기업 최종 사용자가 썼고, 학계와 정부 지출 합계를 처음으로 넘어섰음.
초기 기술에서 흔한 구조가 아님. 보통은 정부와 대학이 먼저 돈을 대고 기업이 뒤따르는데, 양자는 그 순서가 뒤집혔음. 기업 입장에서 장기 연구과제가 아니라 현재 진행형 전략 항목으로 분류됐다는 신호임.
업종별 편중도 뚜렷함. 글로벌 상위 금융·보험사의 92%, 헬스케어·바이오 56%, 산업재 52%가 이미 어떤 형태로든 투자에 들어가 있음. 소비재와 부동산을 뺀 전 업종 평균은 56%임.
지출의 깊이도 달라졌음. 설문 대상 기업의 60% 이상이 연 100만 달러를 넘겨 쓰고 있고, 2022년 조사 대비 11%포인트 올라간 수치임.
100만 달러가 의미 있는 기준선인 이유가 있음. 이 선을 넘긴 기업은 자체 특허를 확보할 확률이 3배, AI와 결합해 실험할 확률이 2배, 민관 협력 프로젝트에 들어가 있을 확률이 2배로 나타났음.
돈의 성격도 바뀌었음. 기업 지출 중 알고리즘·소프트웨어 개발 비중이 2022년 21%에서 2024년 40%로 올라갔음. 남의 장비에 테스트 코드를 돌려보던 단계를 지나 자기 문제를 푸는 쪽으로 넘어갔다는 뜻임.
실증 프로젝트 수도 늘었음. 2024년 말 기준 100개 기업이 약 150건의 개념검증을 돌리고 있고, 2년 전보다 50% 증가했음.
맥킨지 집계로는 300곳이 넘는 글로벌 기업이 양자 업체와 실제 과제를 진행 중임. 에어버스, JP모건체이스, 베링거인겔하임 같은 이름들이 포함돼 있음.
시장 전망치는 두 갈래로 봐야 함. 하드웨어·소프트웨어·서비스를 합친 공급자 시장은 2035년 600억~1,000억 달러, 이 기술이 산업 전반에서 만들어내는 경제적 가치는 1조 3,000억~2조 7,000억 달러로 추산됨.
당장의 매출도 숫자가 찍히기 시작했음. 양자 기업들의 2025년 합산 매출이 10억 달러를 처음 넘었고, 2028년 44억 달러까지 갈 수 있다는 추정임.
자금은 더 빠르게 움직였음. 2025년 양자 스타트업으로 들어간 투자금은 126억 달러로 전년의 6배가 넘음. 정부·공공기관 비중은 33%에서 3%로 떨어졌고, 그 자리를 민간 자본이 채웠음.
집중도도 높음. 2025년 투자금의 약 60%가 상위 10건 거래에 몰렸음. 초기 시장인데도 승자가 갈리기 시작했다는 의미임.
병목은 결국 사람임. QED-C 집계로 2025년 말 순수 양자 인력은 전 세계 1만 6,482명인데, 그해에만 신규 채용 공고가 8,261건 나왔음. 기존 인력의 절반에 해당하는 자리가 1년 만에 열린 셈임.
올스테이트는 10명 규모 전담팀을 두고 확대를 검토 중임. 보험료를 실제 위험 수준에 더 가깝게 산정하는 용도를 보고 있고, 경영진은 생성형 AI 때 인력과 데이터 기반이 없어 대응이 늦었던 경험을 근거로 들었음.
HSBC는 IBM과 함께 채권 자동 거래에 양자를 적용하는 시험을 진행했고 전담 조직을 운영 중임. 벤치마킹 기관 집계로는 주요 글로벌 은행의 약 80%가 이미 어떤 형태로든 양자에 접촉해 있음.
EY는 방향이 조금 다름. 8월 캐나다에 자체 양자 컴퓨터 거점을 열었고, AI와 차세대 컴퓨팅에 배정한 30억 달러 투자의 일부임. 클라우드 대신 온사이트를 택한 이유로 데이터 주권과 규제 요건을 들었음.
하드웨어 일정도 당겨졌음. IBM은 2029년 논리 큐비트 200개, 2033년 2,000개를 목표로 잡았고 IonQ는 2029년 8,000개를 제시했음. 오류 정정이 실증되면서 로드맵 전반이 앞당겨진 결과임.
알고리즘 쪽에서 더 큰 변화가 있었음. 구글 연구자가 소인수분해에 필요한 자원을 20분의 1로 줄이면서, 공개키 암호가 위협받는 시점이 5~10년 앞당겨진 것으로 추정됨.
보안 대응이 상용화보다 먼저 와야 하는 이유가 여기 있음. 지금 오가는 암호화 데이터를 저장해뒀다가 나중에 푸는 방식이 성립하기 때문에, 준비 시점의 기준은 기계가 완성되는 해가 아님.
시장 도달 시점은 2030년으로 좁혀지는 중임. 보수적으로 25억 달러, 낙관적으로 50억 달러 규모인데, 이는 챗GPT 등장 후 생성형 AI 모델 시장의 첫 12~18개월과 비슷한 크기임.
IBM 경영진은 2028~2029년부터 실적에 측정 가능한 영향이 나타나고, 2030년대 말에는 1조 달러 규모의 가치가 될 것으로 보고 있음. 회사가 자기 로드맵에 매출 시점을 붙였다는 점이 이전과 다름.
정부 자금도 뒤에서 받치고 있음. 미 상무부는 9개 기업에 총 20억 달러 규모 의향서를 냈고, IBM은 2026년 5월 반도체법 자금 10억 달러로 자국 내 양자 파운드리를 추진 중임.
정리하면 선점 대상은 기계가 아님. 장비는 클라우드로 빌리면 되지만, 자기 업무에서 어떤 문제가 양자에 맞는지 판별하는 인력은 몇 년치 축적이 필요함.
그래서 지금 들어가는 돈의 상당 부분이 하드웨어가 아니라 사람과 문제 정의에 쓰이고 있음. 상용화 시점을 맞히는 게임이 아니라, 그때 쓸 수 있는 조직을 미리 만들어두는 게임임.
본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
정부가 아니라 기업이 먼저 지갑을 열었음, 양자컴에서 순서가 뒤집힌 해
BCG가 2026년 6월 공개한 조사에서 2025년 양자컴퓨팅 시장은 약 5억 5,000만 달러로 집계됐음. 이 중 절반 이상을 기업 최종 사용자가 썼고, 학계와 정부 지출 합계를 처음으로 넘어섰음.
초기 기술에서 흔한 구조가 아님. 보통은 정부와 대학이 먼저 돈을 대고 기업이 뒤따르는데, 양자는 그 순서가 뒤집혔음. 기업 입장에서 장기 연구과제가 아니라 현재 진행형 전략 항목으로 분류됐다는 신호임.
업종별 편중도 뚜렷함. 글로벌 상위 금융·보험사의 92%, 헬스케어·바이오 56%, 산업재 52%가 이미 어떤 형태로든 투자에 들어가 있음. 소비재와 부동산을 뺀 전 업종 평균은 56%임.
지출의 깊이도 달라졌음. 설문 대상 기업의 60% 이상이 연 100만 달러를 넘겨 쓰고 있고, 2022년 조사 대비 11%포인트 올라간 수치임.
100만 달러가 의미 있는 기준선인 이유가 있음. 이 선을 넘긴 기업은 자체 특허를 확보할 확률이 3배, AI와 결합해 실험할 확률이 2배, 민관 협력 프로젝트에 들어가 있을 확률이 2배로 나타났음.
돈의 성격도 바뀌었음. 기업 지출 중 알고리즘·소프트웨어 개발 비중이 2022년 21%에서 2024년 40%로 올라갔음. 남의 장비에 테스트 코드를 돌려보던 단계를 지나 자기 문제를 푸는 쪽으로 넘어갔다는 뜻임.
실증 프로젝트 수도 늘었음. 2024년 말 기준 100개 기업이 약 150건의 개념검증을 돌리고 있고, 2년 전보다 50% 증가했음.
맥킨지 집계로는 300곳이 넘는 글로벌 기업이 양자 업체와 실제 과제를 진행 중임. 에어버스, JP모건체이스, 베링거인겔하임 같은 이름들이 포함돼 있음.
시장 전망치는 두 갈래로 봐야 함. 하드웨어·소프트웨어·서비스를 합친 공급자 시장은 2035년 600억~1,000억 달러, 이 기술이 산업 전반에서 만들어내는 경제적 가치는 1조 3,000억~2조 7,000억 달러로 추산됨.
당장의 매출도 숫자가 찍히기 시작했음. 양자 기업들의 2025년 합산 매출이 10억 달러를 처음 넘었고, 2028년 44억 달러까지 갈 수 있다는 추정임.
자금은 더 빠르게 움직였음. 2025년 양자 스타트업으로 들어간 투자금은 126억 달러로 전년의 6배가 넘음. 정부·공공기관 비중은 33%에서 3%로 떨어졌고, 그 자리를 민간 자본이 채웠음.
집중도도 높음. 2025년 투자금의 약 60%가 상위 10건 거래에 몰렸음. 초기 시장인데도 승자가 갈리기 시작했다는 의미임.
병목은 결국 사람임. QED-C 집계로 2025년 말 순수 양자 인력은 전 세계 1만 6,482명인데, 그해에만 신규 채용 공고가 8,261건 나왔음. 기존 인력의 절반에 해당하는 자리가 1년 만에 열린 셈임.
올스테이트는 10명 규모 전담팀을 두고 확대를 검토 중임. 보험료를 실제 위험 수준에 더 가깝게 산정하는 용도를 보고 있고, 경영진은 생성형 AI 때 인력과 데이터 기반이 없어 대응이 늦었던 경험을 근거로 들었음.
HSBC는 IBM과 함께 채권 자동 거래에 양자를 적용하는 시험을 진행했고 전담 조직을 운영 중임. 벤치마킹 기관 집계로는 주요 글로벌 은행의 약 80%가 이미 어떤 형태로든 양자에 접촉해 있음.
EY는 방향이 조금 다름. 8월 캐나다에 자체 양자 컴퓨터 거점을 열었고, AI와 차세대 컴퓨팅에 배정한 30억 달러 투자의 일부임. 클라우드 대신 온사이트를 택한 이유로 데이터 주권과 규제 요건을 들었음.
하드웨어 일정도 당겨졌음. IBM은 2029년 논리 큐비트 200개, 2033년 2,000개를 목표로 잡았고 IonQ는 2029년 8,000개를 제시했음. 오류 정정이 실증되면서 로드맵 전반이 앞당겨진 결과임.
알고리즘 쪽에서 더 큰 변화가 있었음. 구글 연구자가 소인수분해에 필요한 자원을 20분의 1로 줄이면서, 공개키 암호가 위협받는 시점이 5~10년 앞당겨진 것으로 추정됨.
보안 대응이 상용화보다 먼저 와야 하는 이유가 여기 있음. 지금 오가는 암호화 데이터를 저장해뒀다가 나중에 푸는 방식이 성립하기 때문에, 준비 시점의 기준은 기계가 완성되는 해가 아님.
시장 도달 시점은 2030년으로 좁혀지는 중임. 보수적으로 25억 달러, 낙관적으로 50억 달러 규모인데, 이는 챗GPT 등장 후 생성형 AI 모델 시장의 첫 12~18개월과 비슷한 크기임.
IBM 경영진은 2028~2029년부터 실적에 측정 가능한 영향이 나타나고, 2030년대 말에는 1조 달러 규모의 가치가 될 것으로 보고 있음. 회사가 자기 로드맵에 매출 시점을 붙였다는 점이 이전과 다름.
정부 자금도 뒤에서 받치고 있음. 미 상무부는 9개 기업에 총 20억 달러 규모 의향서를 냈고, IBM은 2026년 5월 반도체법 자금 10억 달러로 자국 내 양자 파운드리를 추진 중임.
정리하면 선점 대상은 기계가 아님. 장비는 클라우드로 빌리면 되지만, 자기 업무에서 어떤 문제가 양자에 맞는지 판별하는 인력은 몇 년치 축적이 필요함.
그래서 지금 들어가는 돈의 상당 부분이 하드웨어가 아니라 사람과 문제 정의에 쓰이고 있음. 상용화 시점을 맞히는 게임이 아니라, 그때 쓸 수 있는 조직을 미리 만들어두는 게임임.
본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.