
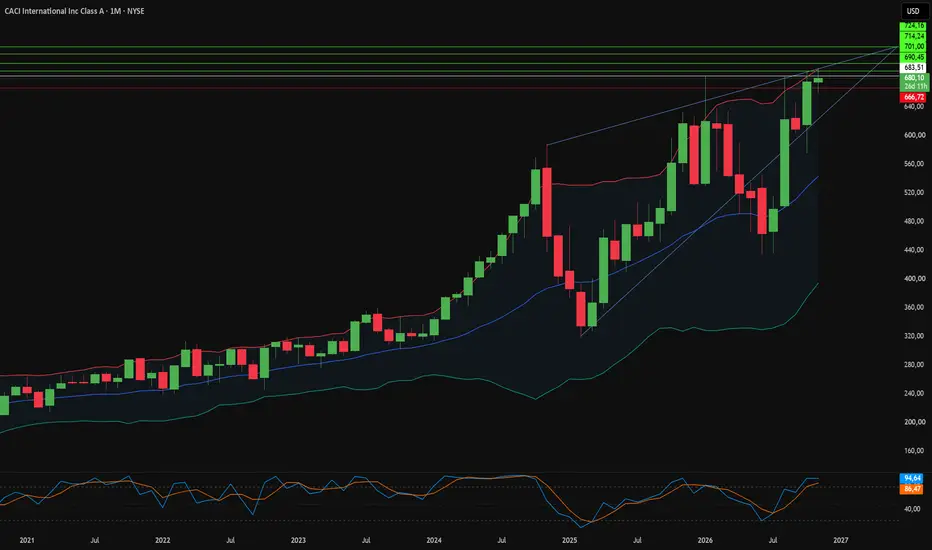
A CACI International atingiu o recorde de 689,15 dólares em 30 de outubro. As manchetes focaram no resultado acima do esperado e na elevação moderada das projeções. O número mais revelador estava no relatório trimestral: os serviços de tecnologia geram agora 58,6% da receita. Mesmo assim, o mercado ainda avalia a empresa como uma prestadora de serviços de TI governamentais.
Os contratos recentes da companhia desenham o novo campo de batalha. O Comando Central concedeu um contrato com teto de 1,5 bilhão de dólares, e a Marinha encomendou até 281 milhões de dólares em operações de guerra eletromagnética. O sistema antidrone SkyValor entrou em produção plena sob um contrato de defesa interna de 500 milhões de dólares. A aquisição da ARKA por 2,6 bilhões de dólares adicionou sensores espaciais, e uma nova fábrica em Rochester ampliou a área fabril em mais de 300%.
A questão das patentes também surpreende. Várias patentes frequentemente atribuídas à empresa pertencem, na verdade, à Lucent e ao MIT. O verdadeiro diferencial competitivo reside em outro lugar: credenciais de segurança, instalações credenciadas e presença consolidada em programas de defesa. A administração elevou a previsão de receita para o ano fiscal de 2027 para entre 10,7 bilhões e 10,9 bilhões de dólares.
Os sinais de cautela continuam evidentes. O crescimento orgânico foi de apenas 2,1% no último trimestre, e a alavancagem líquida subiu para 3,5 vezes o EBITDA. Semicondutores, memórias e terras raras enfrentam aumento de custos e longos prazos de entrega. A questão em aberto é se a empresa conseguirá comprovar sua transição para tecnologia de defesa antes que o mercado faça uma reavaliação.
Os contratos recentes da companhia desenham o novo campo de batalha. O Comando Central concedeu um contrato com teto de 1,5 bilhão de dólares, e a Marinha encomendou até 281 milhões de dólares em operações de guerra eletromagnética. O sistema antidrone SkyValor entrou em produção plena sob um contrato de defesa interna de 500 milhões de dólares. A aquisição da ARKA por 2,6 bilhões de dólares adicionou sensores espaciais, e uma nova fábrica em Rochester ampliou a área fabril em mais de 300%.
A questão das patentes também surpreende. Várias patentes frequentemente atribuídas à empresa pertencem, na verdade, à Lucent e ao MIT. O verdadeiro diferencial competitivo reside em outro lugar: credenciais de segurança, instalações credenciadas e presença consolidada em programas de defesa. A administração elevou a previsão de receita para o ano fiscal de 2027 para entre 10,7 bilhões e 10,9 bilhões de dólares.
Os sinais de cautela continuam evidentes. O crescimento orgânico foi de apenas 2,1% no último trimestre, e a alavancagem líquida subiu para 3,5 vezes o EBITDA. Semicondutores, memórias e terras raras enfrentam aumento de custos e longos prazos de entrega. A questão em aberto é se a empresa conseguirá comprovar sua transição para tecnologia de defesa antes que o mercado faça uma reavaliação.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.