Disney sube el precio de Disney+ y apuesta por la rentabilidad
Por Ion Jauregui - Analista de ActivTrades
Disney vuelve a apretar el bolsillo del suscriptor. Disney+ Premium, sin publicidad, sube un 13%, desde 18,99 hasta 21,49 dólares mensuales, mientras que el paquete Disney+ y Hulu sin anuncios alcanza los 21,99 dólares. Es la cuarta subida en cuatro años y coincide con la llegada de Toy Story 5 a la plataforma.
El movimiento confirma un cambio de estrategia en The Walt Disney Company. El grupo parece menos centrado en crecer en suscriptores a cualquier precio y más enfocado en elevar el ingreso por usuario, mejorar márgenes y consolidar la rentabilidad del streaming.
Los fundamentales respaldan este giro. Disney registró ingresos trimestrales de 25.248 millones de dólares, un 7% más interanual, mientras el beneficio operativo de sus segmentos aumentó un 21%, hasta 5.555 millones. El negocio SVOD de entretenimiento, que incluye Disney+ y Hulu, elevó su beneficio operativo desde 329 hasta 712 millones de dólares.
La arquitectura de precios también resulta reveladora. Disney+ Premium cuesta 21,49 dólares, mientras que añadir Hulu mediante el bundle supone apenas 50 centavos más. La estrategia busca favorecer paquetes, reducir cancelaciones y ampliar las posibilidades de monetización. El riesgo es la elasticidad de la demanda, especialmente cuando Disney+ se lanzó en 2019 a solo 6,99 dólares mensuales.
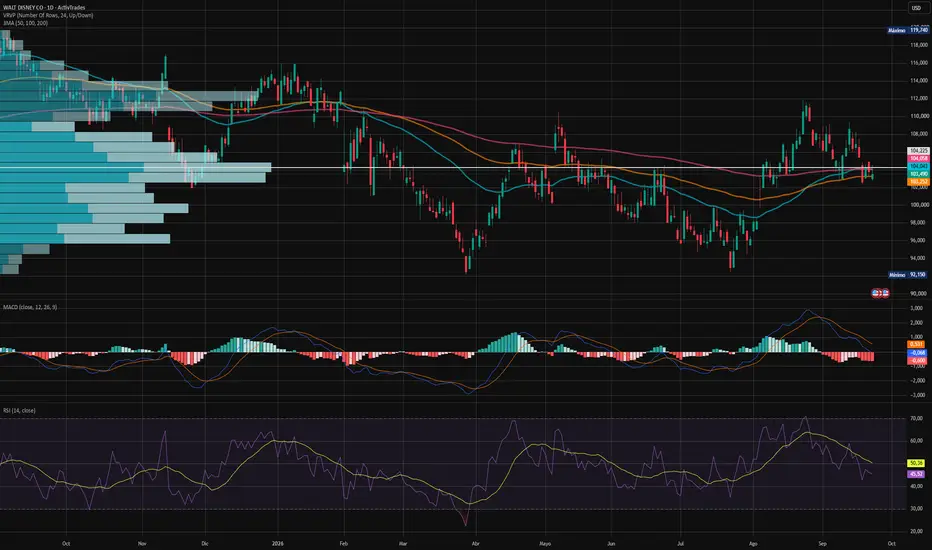
En bolsa, Disney cotiza alrededor de 103,55 dólares, consolidando en rango después de corregir desde los 118,82 dólares alcanzados a finales de agosto. El punto de control anual se sitúa en 104,23 dólares, zona hacia la que también convergen las medias móviles, mostrando una progresiva compactación del precio.
El MACD mantiene una estructura bajista, acompañando la corrección, mientras el RSI se sitúa en 45,52%, tras retroceder desde sus últimos máximos.
La zona de 103-104,23 dólares aparece así como la referencia inmediata. Fundamentalmente, Disney mejora su capacidad de monetización, pero técnicamente el mercado todavía espera una ruptura clara del actual rango de consolidación.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.