
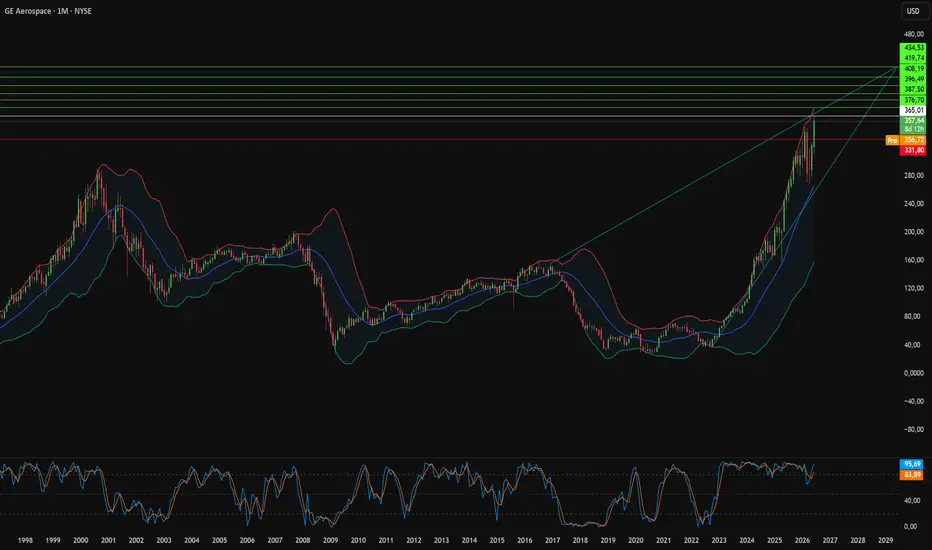
GE Aerospace entró en 2026 desde una posición de fuerza dominante. Los pedidos totales aumentaron un 87% interanual hasta los $23,000 millones, mientras que los ingresos ajustados crecieron un 29% hasta los $11,600 millones, superando el consenso. La cifra más destacada es una cartera de pedidos de servicios comerciales de $170,000 millones, un colchón estructural que aísla a la empresa de los vaivenes cíclicos de la industria de la aviación. Sin embargo, los márgenes operativos se contrajeron 200 puntos básicos hasta el 21.8%, una compensación deliberada: el envío de los nuevos motores LEAP y GE9X genera márgenes iniciales estrechos, pero cada unidad instalada hoy siembra décadas de contratos de servicios posventa de alto margen mañana.
La narrativa de defensa es donde chocan la geopolítica y la estrategia. En abril de 2026, GE firmó un histórico acuerdo de transferencia de tecnología con Hindustan Aeronautics para coproducir motores F414 en la India, elevando a Nueva Delhi a socio de defensa de primer nivel y ayudándole a sortear las cadenas de suministro dominadas por China. El contrapunto fue un revés en casa, donde la Fuerza Aérea de EE. UU. canceló la competición de motores adaptativos y optó por actualizar el F135 existente de Pratt & Whitney, asegurando una posición de proveedor único para el rival de GE. Sin amedrentarse, GE impulsó su XA102 de próxima generación a través de su Revisión de Preparación de Ensamblaje, apoyándose en gemelos digitales y en la ingeniería basada en modelos para madurar el diseño de forma más rápida y con menor riesgo.
El verdadero foso competitivo de la empresa reside en la ciencia de materiales y la propiedad intelectual. GE lleva la delantera en la comercialización de compuestos de matriz cerámica que pesan un tercio que las aleaciones metálicas y toleran los 2,400 °F, y solo su planta de Asheville produce más de 40,000 cubiertas de turbina. Una alianza en junio de 2026 con Wolfspeed apunta a módulos de carburo de silicio de alto voltaje que sirvan tanto a centros de datos de IA como a plataformas aeroespaciales de doble uso. Sumados a cientos de patentes y a una red de servicio global que abarca 100 ciudades, estos beneficios forman una franquicia duradera y multidominio.
La cuestión de la inversión se reduce al momento oportuno y al reconocimiento. Los vientos en contra a corto plazo son reales: la dirección recortó sus perspectivas de salidas de vuelos a un crecimiento plano o de un dígito bajo, citando el conflicto de Oriente Medio y los elevados costes del combustible, y mantuvo la previsión de beneficio operativo para todo el año entre $9,850 millones y $10,250 millones. Pero la cartera de pedidos de larga duración, el liderazgo en materiales y el corredor de la India sugieren que la pregunta más difícil no es si GE puede crecer, sino si el mercado valorará toda la profundidad de su foso antes de que lleguen los flujos de caja de la posventa.
La narrativa de defensa es donde chocan la geopolítica y la estrategia. En abril de 2026, GE firmó un histórico acuerdo de transferencia de tecnología con Hindustan Aeronautics para coproducir motores F414 en la India, elevando a Nueva Delhi a socio de defensa de primer nivel y ayudándole a sortear las cadenas de suministro dominadas por China. El contrapunto fue un revés en casa, donde la Fuerza Aérea de EE. UU. canceló la competición de motores adaptativos y optó por actualizar el F135 existente de Pratt & Whitney, asegurando una posición de proveedor único para el rival de GE. Sin amedrentarse, GE impulsó su XA102 de próxima generación a través de su Revisión de Preparación de Ensamblaje, apoyándose en gemelos digitales y en la ingeniería basada en modelos para madurar el diseño de forma más rápida y con menor riesgo.
El verdadero foso competitivo de la empresa reside en la ciencia de materiales y la propiedad intelectual. GE lleva la delantera en la comercialización de compuestos de matriz cerámica que pesan un tercio que las aleaciones metálicas y toleran los 2,400 °F, y solo su planta de Asheville produce más de 40,000 cubiertas de turbina. Una alianza en junio de 2026 con Wolfspeed apunta a módulos de carburo de silicio de alto voltaje que sirvan tanto a centros de datos de IA como a plataformas aeroespaciales de doble uso. Sumados a cientos de patentes y a una red de servicio global que abarca 100 ciudades, estos beneficios forman una franquicia duradera y multidominio.
La cuestión de la inversión se reduce al momento oportuno y al reconocimiento. Los vientos en contra a corto plazo son reales: la dirección recortó sus perspectivas de salidas de vuelos a un crecimiento plano o de un dígito bajo, citando el conflicto de Oriente Medio y los elevados costes del combustible, y mantuvo la previsión de beneficio operativo para todo el año entre $9,850 millones y $10,250 millones. Pero la cartera de pedidos de larga duración, el liderazgo en materiales y el corredor de la India sugieren que la pregunta más difícil no es si GE puede crecer, sino si el mercado valorará toda la profundidad de su foso antes de que lleguen los flujos de caja de la posventa.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.