
Guten Morgen zusammen,
die Märkte stehen heute erneut zwischen mehreren gegenläufigen Impulsen. Während die US-Treasury-Buybacks für Entlastung am Anleihemarkt sorgen und damit Risk Assets unterstützen, haben die gestern veröffentlichten FOMC Meeting Minutes einen deutlich restriktiveren Unterton gezeigt. Gleichzeitig bleiben die geopolitischen Risiken rund um den Iran und die Straße von Hormus bestehen und auch die europäische Inflation entwickelt sich weiterhin oberhalb des EZB-Ziels.
Damit dürfte auch heute vor allem die Entwicklung von Renditen, Dollar und Öl darüber entscheiden, wie nachhaltig die Bewegungen in den Risk Assets ausfallen.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fundamentale Wirtschaftsdaten gestern
4. Earnings & IPOs
5. Märkte & Korrelationen – Überblick
6. Risk Assets – Überblick
7. DAX-Ausblick
8. Fazit
⸻
1. Geopolitische Lage
USA & Iran
Die geopolitische Situation im Nahen Osten bleibt der zentrale externe Risikofaktor.
Rund um die Straße von Hormus zeichnet sich weiterhin keine nachhaltige Deeskalation ab. Neue Daten zeigen bislang keinen signifikanten Anstieg des Schiffsverkehrs durch Hormus, was darauf hindeutet, dass die Unsicherheit für den globalen Energiehandel weiterhin bestehen bleibt.
Auch die Aussagen von Donald Trump bleiben ambivalent. Einerseits stellte er in Aussicht, dass es irgendwann Verhandlungen mit Iran geben könnte und dass die Ölpreise nach einer Beendigung des Konflikts deutlich niedriger liegen dürften. Andererseits kündigte er gleichzeitig die Möglichkeit eines erheblichen wirtschaftlichen Drucks auf Iran an und sprach von den bislang härtesten wirtschaftlichen Maßnahmen gegen das Land.
Für die Märkte bleibt damit vor allem entscheidend, ob es tatsächlich zu einer Deeskalation und einer Normalisierung des Schiffsverkehrs durch Hormus kommt. Solange dies nicht der Fall ist, bleibt die geopolitische Risikoprämie im Ölpreis bestehen.
Das ist insbesondere vor dem Hintergrund der weiterhin erhöhten Inflation relevant: Ein Ölpreis oberhalb von 90 USD erhöht den Inflationsdruck und erschwert den Zentralbanken eine schnelle Lockerung der Geldpolitik.
China & Asien
Auch zwischen China und den USA bleiben die Spannungen bestehen. China lehnt Forderungen ab, im Bereich künstlicher Intelligenz zwischen den USA und anderen Staaten „Seiten zu wählen“. Gleichzeitig versucht China, seine Position im internationalen AI-Wettbewerb weiter auszubauen.
Darüber hinaus bleiben die Entwicklungen rund um Nordkorea im Fokus. Südkorea geht aktuell von etwa 80–120 nordkoreanischen Nuklearsprengköpfen aus und signalisiert gleichzeitig, dass Pjöngjang grundsätzlich Interesse an Trumps Gesprächsangeboten zeigen könnte.
Für den DAX bleiben diese Entwicklungen allerdings aktuell ein sekundärer Faktor gegenüber Iran/Hormus, Öl und der globalen Zinsentwicklung.
⸻
2. Fundamentale Wirtschaftsdaten heute
Heute stehen insbesondere zwei US-Daten im Fokus.
Philadelphia Fed Manufacturing Index
Forecast: 24,1
Previous: 41,4
Der Philadelphia Fed Manufacturing Index misst die wirtschaftliche Aktivität im verarbeitenden Gewerbe der Region Philadelphia und dient als Frühindikator für die industrielle Entwicklung in den USA.
Ein Rückgang von 41,4 auf erwartete 24,1 wäre zwar weiterhin ein positiver Wert und würde damit grundsätzlich auf Expansion hindeuten, gleichzeitig aber eine deutliche Abkühlung der Dynamik signalisieren.
Für Risk Assets gilt daher:
* deutlich über 24,1: eher hawkish / Renditen könnten steigen → potenzieller Gegenwind für Aktien
* um 24,1: wenig Überraschung
* deutlich darunter: schwächeres Wachstum → Renditen könnten fallen und Zinssenkungserwartungen steigen
Entscheidend wird somit nicht nur die absolute Zahl, sondern vor allem die Abweichung vom Konsens.
Initial Jobless Claims
Forecast: 210K
Previous: 209K
Bei den Erstanträgen auf Arbeitslosenhilfe wird lediglich ein marginaler Anstieg erwartet.
Ein deutlich höherer Wert würde auf eine zunehmende Abkühlung des US-Arbeitsmarktes hindeuten und könnte dadurch die Erwartungen an eine lockerere Geldpolitik unterstützen. Ein deutlich niedrigerer Wert würde dagegen die Robustheit des Arbeitsmarktes bestätigen und könnte die Fed in ihrer restriktiven Haltung bestärken.
ECB publishes account of monetary policy
Zusätzlich veröffentlicht die EZB heute den Account of the Monetary Policy Meeting. Dabei handelt es sich um die detaillierte Zusammenfassung der Diskussionen und Einschätzungen innerhalb des EZB-Rats.
Für die Märkte ist insbesondere interessant, wie die EZB die Kombination aus steigender Inflation, erhöhten Energiepreisen und gleichzeitigem Wirtschaftswachstum bewertet.
⸻
3. Fundamentale Wirtschaftsdaten gestern
Eurozone CPI
Die finalen Inflationsdaten für die Eurozone bestätigten den erneuten Anstieg der Inflation.
CPI YoY: 2,9 %
Previous: 2,9 %
Core CPI YoY: 2,5 %
Previous: 2,5 %
CPI MoM: 0,2 %
Previous: -0,1 %
Die jährliche Inflation liegt damit weiterhin deutlich über dem EZB-Ziel von 2 %. Besonders relevant ist, dass auch die Kerninflation auf erhöhtem Niveau bleibt. Eurostat bestätigt für Juli eine Gesamtinflation von 2,9 %, nach 2,8 % im Juni.
Damit bleibt der Spielraum für schnelle Zinssenkungen begrenzt. Der Markt preist entsprechend weiterhin eine restriktivere EZB-Politik ein; eine Reuters-Umfrage sah bereits vor den aktuellen Daten eine hohe Wahrscheinlichkeit für eine weitere Zinserhöhung im September.
EZB & Lagarde
Christine Lagarde betonte gestern zudem die strukturellen Herausforderungen für die europäische Wirtschaft und verwies unter anderem auf die Bedeutung von AI, Investitionen und einer stärkeren europäischen Integration.
Für den Markt bleibt allerdings die Kombination aus Inflation oberhalb von 2 %, erhöhten Energiepreisen und weiterhin restriktiver Geldpolitik entscheidend.
US Crude Oil Inventories
Actual: +4,405 Mio. Barrel
Forecast: +0,200 Mio. Barrel
Previous: +17,423 Mio. Barrel
Der Lageraufbau lag damit deutlich über den Erwartungen.
Gleichzeitig ist der Vergleich zum vorherigen Wert wichtig: Nach dem extrem hohen Aufbau von mehr als 17 Mio. Barrel fiel der aktuelle Lageraufbau deutlich geringer aus.
Fundamental war der Bericht damit eher bearish für Öl, konnte den geopolitisch getriebenen Aufwärtsdruck allerdings nicht nachhaltig brechen.
⸻
FOMC Meeting Minutes – das Highlight des Tages
Die gestern veröffentlichten FOMC Minutes waren für mich der wichtigste fundamentale Impuls.
Die Mehrheit der Teilnehmer unterstützte zwar die Beibehaltung des aktuellen Zinsniveaus bei der Juli-Sitzung, gleichzeitig gab es aber mehrere Stimmen für eine Zinserhöhung.
Besonders relevant:
* Einige Teilnehmer sahen höhere Zinsen als notwendig an, sollte die Inflation nicht weiter zurückgehen.
* Einige Teilnehmer waren der Meinung, dass die finanziellen Bedingungen noch nicht restriktiv genug seien.
* Mehrere Mitglieder verwiesen auf breit angelegte Preissteigerungen bei Gütern und Dienstleistungen.
* Gleichzeitig wurde der wirtschaftliche Ausblick etwas schwächer eingeschätzt.
* Fast alle Mitglieder unterstützten weiterhin die Formulierung, dass die FOMC langfristig Preisstabilität gewährleisten werde.
Damit waren die Minutes deutlich hawkisher, als es der reine Zinsentscheid vermuten ließ.
Interessant ist dabei auch das aktuelle CME FedWatch-Bild:
September 2026
66,6 %: 3,50–3,75 %
33,4 %: 3,75–4,00 %
Oktober 2026
55,5 %: 3,50–3,75 %
38,9 %: 3,75–4,00 %
5,5 %: 4,00–4,25 %
Der Markt preist damit weiterhin eine nicht unerhebliche Wahrscheinlichkeit einer Zinserhöhung ein.
Gleichzeitig zeigt sich aber ein wichtiger Gegenspieler: Die US-Treasury kündigte gestern an, die maximale Größe ihrer Buyback-Operationen für länger laufende Staatsanleihen von 2 auf mindestens 4 Mrd. USD zu erhöhen. Das führte zu einem deutlichen Rückgang der langfristigen Renditen und unterstützte anschließend die Risk Assets.
⸻
4. Earnings & IPOs
Die Earnings-Saison bleibt vergleichsweise ruhig.
Gestern standen unter anderem Target, Lowe’s und TJX Companies im Fokus.
Heute folgen insbesondere:
* Walmart
* Deere & Company
Walmart veröffentlicht heute seine Quartalszahlen, während Deere ebenfalls vor dem US-Handelsstart berichtet.
Bei den IPOs bleibt insbesondere der AI-Sektor interessant.
OpenAI hat laut aktuellen Berichten intern signalisiert, spätestens 2027 bzw. möglicherweise früher an die Börse gehen zu wollen.
Auch Anthropic bereitet sich auf einen möglichen Börsengang vor und hat bereits vertraulich Unterlagen eingereicht.
Damit könnte sich in den kommenden Monaten ein ausgesprochen interessantes IPO-Fenster für große AI-Unternehmen entwickeln.
⸻
5. Märkte & Korrelationen – Überblick
US Oil
Bei US Oil gab es gestern keinen klaren Trendtag.
Der Markt griff noch einmal fast bis an die 86-USD-Marke, wurde dort allerdings deutlich abgewiesen. Damit bildet sich zunehmend eine Range im Bereich um 80 USD.
Mein übergeordnetes Bias bleibt dennoch long.
Unter 83,39 USD:
→ erster Impuls für eine Korrektur
→ 79,00 USD
→ anschließend 77,00 USD
Dafür wäre allerdings eine tatsächliche Deeskalation im Nahen Osten notwendig.
Über 86,35 USD:
→ 87,78 USD
→ anschließend 90,00 USD
Solange Hormus geopolitisch unter Druck bleibt und keine nachhaltige Deeskalation erfolgt, bleibt der Aufwärtsdruck im Öl grundsätzlich bestehen.
⸻
US Bonds
Die US-Staatsanleihen notieren heute Vormittag erneut leicht im Plus.
Auf Wochenbasis bleibt die Bewegung allerdings relativ unspektakulär:
* 30Y: ca. -1,40 %
* 10Y: ca. -1,00 %
* 5Y: ca. -0,34 %
* 3Y: ungefähr ±0 %
Der entscheidende Impuls kam gestern durch die Treasury-Buybacks.
Damit entsteht momentan ein interessantes Spannungsfeld:
Fed Minutes → hawkish
vs.
Treasury Buybacks → Renditen runter
Für Risk Assets ist genau diese Divergenz aktuell entscheidend.
⸻
DXY
Der DXY zeigte gestern eine deutliche Schwäche und verlor rund 0,93 %.
Dabei wurde die 99er-Marke sauber nach unten gebrochen.
Für mich ist jetzt entscheidend, ob sich der Dollar unterhalb von 99 stabilisieren kann.
Unter 99:
→ 98,50
→ anschließend 98,00
Sollte der DXY weiter fallen, würde dies insbesondere dann interessant werden, wenn gleichzeitig die Zinserhöhungserwartungen weiter ausgepreist werden.
Wir haben im Jahresverlauf weiterhin eine eingepreiste Zinserhöhung, während der Dollar seit rund zwei Monaten bereits deutlich korrigiert. Allein in den vergangenen Wochen wurden weitere rund 2,3 % abgegeben.
Ein nachhaltiger Bruch unter 99 könnte diese Korrektur weiter beschleunigen.
⸻
Volatilität
Auch der Volatilitätsindex ist deutlich zurückgekommen und liegt aktuell bei 14,88.
Das spricht kurzfristig für eine deutlich entspanntere Marktstimmung.
Allerdings sollte man die niedrige Volatilität vor dem Hintergrund der weiterhin bestehenden geopolitischen und geldpolitischen Risiken nicht mit einem vollständig risikofreien Marktumfeld verwechseln.
⸻
6. Risk Assets – Überblick
Nvidia
Nvidia beendete den gestrigen Handel mit rund -1 % und zeigte damit erneut Schwäche.
Mein übergeordnetes Bias bleibt dennoch long.
217 USD bleibt für mich der erste zentrale Support.
Darunter:
→ 213 USD
→ 212 USD
Solange diese Zone hält, bleibt mein übergeordnetes Ziel bei:
→ 230 USD
→ 232 USD
→ anschließend neue Allzeithochs
⸻
Bitcoin
Bitcoin war gestern eines der Highlights.
Innerhalb kürzester Zeit kam es zu einem massiven Squeeze und Bitcoin stieg zeitweise um mehr als 7 % auf über 69.000 USD. Der Move wurde vor allem durch eine Kombination aus verbessertem Risk Sentiment, fallenden Treasury-Renditen und einem massiven Short Squeeze verstärkt. Allein innerhalb von rund 60 Minuten wurden mehr als 1 Mrd. USD an Short-Positionen liquidiert.
Damit wurde genau das technische Signal ausgelöst, auf das ich in den vergangenen Wochen gewartet hatte:
Tagesschluss über 65.700 USD.
Mit dem Schlusskurs oberhalb von 69.000 USD hat sich das technische Bild entsprechend deutlich verbessert.
Trotzdem würde ich hier nicht blind hinterherkaufen.
Interessant wären für mich Rücksetzer in Richtung:
→ 68.200 USD
→ 67.000 USD
→ 65.700 USD
Sollte der Break nachhaltig sein, wäre anschließend das Mai-Monatstief bei rund 72.300 USD ein interessantes Ziel.
Der wichtigste Punkt bleibt für mich aber: erst einmal abwarten, ob der Breakout bestätigt wird oder ob wir in den kommenden Tagen einen schnellen Rejection-Move sehen.
⸻
S&P 500
Auch beim S&P 500 gab es gestern erneut ein leicht positives Ergebnis.
Der erwartete tiefere Retest blieb aus; stattdessen wurde lediglich der Bereich um 7.700 angelaufen.
Ich würde hier weiterhin nicht versuchen, den großen Move zu antizipieren, sondern bevorzuge Rücksetzer als Einstiegsmöglichkeit.
Über 7.770:
→ neue Longs denkbar
→ anschließend neue Allzeithochs
Unter 7.694:
→ 7.650
→ 7.630
⸻
Nasdaq 100
Der Nasdaq konnte erneut oberhalb der 29.500er-Marke schließen.
Diese Zone bleibt für mich der zentrale Support.
Über 29.500:
→ 30.000
→ 30.238
Unter 29.500 und unter dem gestrigen Daily Low:
→ 29.200
→ 29.000
Gerade im Nasdaq bleibt die Entwicklung der langfristigen Renditen entscheidend. Fallen die Renditen weiter, könnte das dem Tech-Sektor erneut Rückenwind geben.
⸻
Dow Jones
Beim US30 wurde die 53.000er-Marke noch nicht nachhaltig überschritten.
Technisch finde ich den Bereich aktuell ausgesprochen interessant, da der Markt die Hochs der vorherigen Struktur aus Anfang Juli erneut testet.
Sollten wir uns oberhalb von 53.500 stabilisieren, wären für mich:
→ 54.000
→ 54.500
die nächsten Ziele.
Fällt der Markt dagegen wieder unter die aktuellen Lows, wären größere Korrekturen in Richtung:
→ 52.500
→ 52.330
denkbar.
⸻
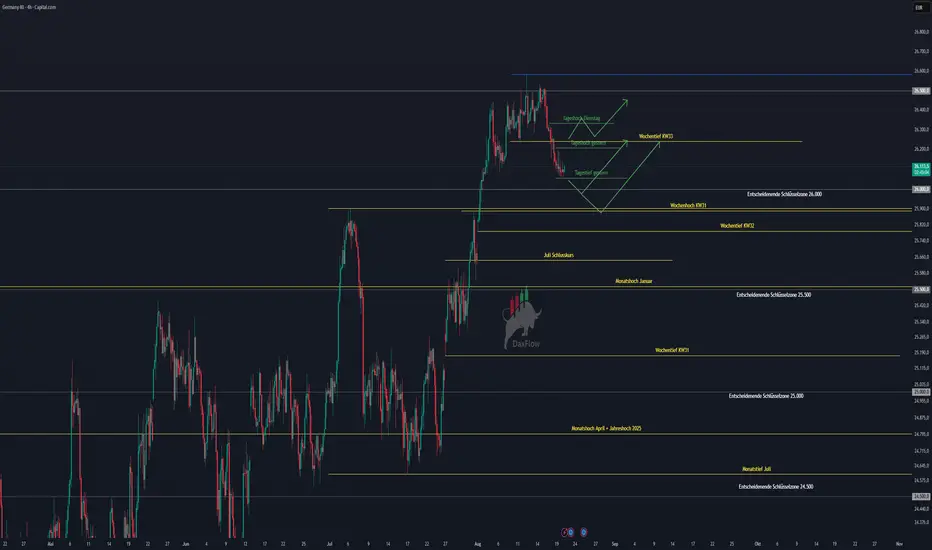
7. DAX-Ausblick
Beim DAX blieb gestern der erwartete tiefere Retest ebenfalls aus.
Trotzdem würde ich den deutschen Leitindex aktuell mit erhöhter Vorsicht handeln.
Die Candles zeigen weiterhin eine extrem hohe Intraday-Volatilität mit vielen Wicks. Das spricht für einen Markt, in dem aktuell noch keine klare Richtung etabliert ist.
Deshalb würde ich hier nicht versuchen, die Bewegung vorherzusagen, sondern auf die entscheidenden Breakout-Level warten.
Bullishes Szenario
Über 26.250
Damit würde der DAX sowohl das gestrige Tageshoch als auch das Wochenhoch der KW33 zurückerobern.
In diesem Fall könnte ich mir Longs in Richtung neuer Allzeithochs vorstellen.
Bearishes Szenario
Unter 26.055
Dann würde zunächst:
→ 26.000
→ 25.900
in den Fokus rücken.
Gerade ein Rücksetzer in diese Zone könnte anschließend wieder eine interessantere Long-Gelegenheit darstellen, sofern die übergeordnete Struktur intakt bleibt.
Für mich gilt deshalb heute:
Nicht mitten in der Range handeln, sondern auf die Reaktion an den entscheidenden Marken warten.
⸻
8. Fazit
Der heutige Handelstag steht im Spannungsfeld zwischen hawkisher Fed, fallenden langfristigen Renditen, erhöhten Ölpreisen und geopolitischer Unsicherheit.
Die FOMC Minutes haben gezeigt, dass innerhalb der Fed durchaus weitere Zinserhöhungen diskutiert werden und die Inflation weiterhin als Risiko wahrgenommen wird. Gleichzeitig sorgen die angekündigten Treasury-Buybacks für eine deutliche Entlastung am langen Ende der US-Zinskurve.
Genau diese Divergenz dürfte auch heute die Risk Assets bestimmen.
Für den DAX bedeutet das für mich weiterhin:
Über 26.250 → Long-Szenario in Richtung neue Allzeithochs
Unter 26.055 → zunächst 26.000 / 25.900
Dazwischen würde ich mich aktuell nicht unnötig positionieren.
Besonders wichtig werden heute die Philadelphia Fed Manufacturing Data und Initial Jobless Claims sowie die weitere Entwicklung von US-Renditen, DXY und Öl.
Der übergeordnete Markt bleibt damit konstruktiv, aber die hohe Volatilität mahnt weiterhin zu Geduld und selektiven Setups.
Keine Anlageberatung.
Ich wünsche euch einen erfolgreichen Handelstag und stabile Trades.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.