
Guten Morgen zusammen,
zum Abschluss der Woche schauen wir heute noch einmal auf die wichtigsten Entwicklungen an den Märkten. Im Mittelpunkt stehen dabei vor allem die überraschend schwachen US-Inflationsdaten, die dadurch deutlich veränderten Erwartungen an die US-Geldpolitik, die weiterhin angespannte geopolitische Lage rund um Iran und die Straße von Hormus sowie die daraus resultierenden Bewegungen bei Öl, Anleiherenditen und den Risk Assets.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute/gestern
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Fazit
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, die weiterhin angespannt bleibt. Rund um den Iran und die Straße von Hormus gibt es weiterhin keine nachhaltige Entspannung. Die USA haben ihre militärische Präsenz in der Region ausgeweitet und gleichzeitig deutlich gemacht, dass die Blockade so lange wie notwendig aufrechterhalten werden kann. Parallel dazu gibt es weiterhin Spannungen rund um Israel, Iran und die Region des Roten Meeres.
Für die Märkte bleibt dabei vor allem ein Faktor entscheidend: der Ölpreis. Sollte es zu einer weiteren Eskalation kommen und dadurch die Energieversorgung beziehungsweise der Transport durch die Region stärker beeinträchtigt werden, könnte das kurzfristig wieder erheblichen Druck auf die Inflationserwartungen und damit auch auf die Zinserwartungen ausüben.
2. Fundamentale Wirtschaftsdaten gestern
Der absolute Mittelpunkt des gestrigen Handelstages waren natürlich die US-PPI-Daten.
Beim PPI Month-over-Month hatten wir einen tatsächlichen Wert von 0,0 %, während der Markt mit 0,2 % gerechnet hatte. Auch beim Core PPI lag der Wert mit 0,2 % unter der Erwartung von 0,3 %. Auf Jahressicht lag der Headline-PPI bei 4,7 % gegenüber erwarteten 4,9 %, während der Core PPI bei 4,2 % und damit leicht über den erwarteten 4,1 % lag.
Unterm Strich war vor allem die monatliche Entwicklung deutlich schwächer als erwartet. Genau das ist für den Markt aktuell entscheidend, weil sich dadurch die Befürchtung eines stärkeren und länger anhaltenden Inflationsdrucks etwas reduziert hat. Nach den bereits schwächeren CPI-Daten bekommen wir damit einen weiteren Hinweis darauf, dass der Inflationsdruck zumindest nicht in dem Maße zunimmt, wie es der Markt teilweise befürchtet hatte.
Und genau diese Entwicklung sehen wir mittlerweile auch sehr deutlich im Fed Pricing. Die Trader preisen inzwischen keine vollständig eingepreiste Zinserhöhung mehr für dieses Jahr ein. Für das September-Meeting liegen wir aktuell bei 65,6 % Wahrscheinlichkeit für einen unveränderten Zinssatz. Im Oktober sind es mittlerweile 51,1 % für einen unveränderten Zinssatz. Im Dezember liegen wir aktuell zwar erst bei rund 32 % für einen unveränderten Zinssatz, aber genau hier wird es interessant: Sollte sich diese Wahrscheinlichkeit ebenfalls in Richtung 50 % bewegen, wäre damit faktisch keine Zinserhöhung mehr für dieses Jahr eingepreist.
Das ist für Risk Assets natürlich ein sehr wichtiger Faktor und erklärt einen großen Teil der Stärke, die wir aktuell bei den US-Indizes sehen.
Zusätzlich kamen gestern die Initial Jobless Claims. Hier lagen wir bei 209.000, während der Forecast bei 202.000 und der vorherige Wert bei 200.000 lag. Die Erstanträge sind damit etwas höher ausgefallen als erwartet und liefern ebenfalls einen kleinen Hinweis auf eine gewisse Abkühlung am Arbeitsmarkt.
Ein weiterer wichtiger Punkt war die 30-Year Treasury Auction. Die Auktion wurde mit einer Rendite von 5,216 % abgeschlossen. Gleichzeitig lag der Bid-to-Cover bei 2,39 und der Anteil der indirekten Käufer bei 66,8 %. Das zeigt weiterhin eine hohe Nachfrage, allerdings bleibt das absolute Renditeniveau der langfristigen US-Staatsanleihen sehr hoch.
Insgesamt haben die gestrigen Daten damit eher das disinflationäre beziehungsweise dovishe Narrativ des Marktes unterstützt.
3. Fundamentale Wirtschaftsdaten heute
Heute stehen zunächst die GDP-Daten der Eurozone im Mittelpunkt. Sie geben uns einen aktuellen Blick darauf, wie stark beziehungsweise schwach die europäische Wirtschaft tatsächlich wächst. Gerade für den DAX ist das relevant, weil eine stärkere Wirtschaft grundsätzlich positiv für die Gewinnerwartungen der Unternehmen ist, während schwache Wachstumsdaten den Druck auf die EZB erhöhen können.
Danach folgen die Retail Sales und Core Retail Sales aus den USA. Die Retail Sales zeigen uns, wie stark die Konsumausgaben der US-Verbraucher sind. Die Core Retail Sales sind dabei besonders interessant, weil sie bestimmte volatile Komponenten herausrechnen und dadurch einen etwas klareren Blick auf die zugrunde liegende Konsumdynamik ermöglichen.
Zum späteren Handel kommen dann noch die University of Michigan Inflation Expectations, darunter insbesondere die langfristigen 5-Year Inflation Expectations. Diese Daten sind wichtig, weil sie zeigen, wie sich die Inflationserwartungen der Verbraucher entwickeln. Sollten diese deutlich steigen, wäre das für die Fed problematisch. Bleiben sie dagegen stabil oder gehen weiter zurück, würde das das aktuelle Disinflationsnarrativ zusätzlich unterstützen.
Und auch der Yen bleibt interessant. Der Yen notiert weiterhin in der Nähe von 160 zum US-Dollar. Gleichzeitig gibt es weiterhin Erwartungen, dass die japanische Regierung beziehungsweise die Bank of Japan einen weiteren Zinsschritt vorbereiten könnte. Dadurch bleibt USD/JPY ein wichtiger Faktor für die globalen Liquiditäts- und Risk-On-Ströme.
4. Märkte und Korrelationen im Überblick
US Oil
Starten wir wie gewohnt mit US Oil.
Wir haben gestern zwar ein leichtes Minus gesehen, heute steht der Ölpreis allerdings bereits wieder rund 1,8 % im Plus. Wir notieren aktuell bei ungefähr 82,70 Dollar und damit weiterhin deutlich über der Marke von 80 Dollar.
Der Ölpreis befindet sich damit zwar nicht auf einem historischen Rekordniveau, aber weiterhin auf einem erhöhten Niveau. Entscheidend bleibt hier ganz klar die geopolitische Entwicklung. Sollte sich die Situation rund um Iran und die Straße von Hormus weiter entspannen, würde das einen Teil der geopolitischen Risikoprämie wieder aus dem Ölpreis herausnehmen.
Auf der Unterseite bleiben für mich zunächst 79 Dollar und 77 Dollar wichtige Zonen.
Sollte sich die geopolitische Situation dagegen wieder deutlich verschärfen, würde ich auf der Oberseite vor allem 86,37 Dollar sowie den Bereich um 87 bis 88 Dollar beobachten.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir gestern aufgrund der schwächeren Inflationsdaten und der dadurch gesunkenen Zinserhöhungserwartungen ebenfalls eine Bewegung bei den Renditen gesehen.
Auf Wochenbasis liegen die Renditen bei den 3-jährigen Staatsanleihen rund 0,75 % im Minus, bei den 5-jährigen rund 0,55 % im Minus. Bei den 10-jährigen sehen wir dagegen weiterhin einen Anstieg von rund 0,31 % auf Wochenbasis, und bei den 30-jährigen sogar rund 0,63 %.
Das wirkt auf den ersten Blick widersprüchlich. Kurzfristige Renditen reagieren stärker auf die Erwartungen an die unmittelbare Geldpolitik der Fed. Wenn der Markt also weniger Zinserhöhungen erwartet, fallen diese Renditen.
Bei den langfristigen Laufzeiten spielen dagegen zusätzlich die langfristigen Inflationserwartungen, die hohe US-Staatsverschuldung, das zukünftige Anleiheangebot und die Frage nach dem langfristigen Zinsniveau eine deutlich größere Rolle. Deshalb können die kurzfristigen Renditen fallen, während die langfristigen Renditen gleichzeitig steigen.
Genau diese Entwicklung sollten wir im Auge behalten.
DXY
Beim DXY haben wir weiterhin relative Schwäche.
Wir haben es gestern nicht geschafft, nachhaltig über der Marke von 100 zu schließen und haben heute bereits das Daily Low gebrochen.
Für mich bleibt der DXY zunächst innerhalb der Range zwischen 100 und 99,5. Um diese Range nachhaltig zu verlassen, brauchen wir einen neuen Impuls, den ich eher im Laufe der kommenden Woche erwarten würde.
VIX
Beim VIX hat sich ebenfalls nicht viel verändert. Wir befinden uns weiterhin auf einem sehr niedrigen Niveau bei ungefähr 14,64.
Das zeigt uns vor allem eines: Trotz der geopolitischen Risiken ist am Aktienmarkt momentan noch keine wirkliche Angst eingepreist.
Das passt auch zum aktuellen Risk-On-Verhalten bei den großen US-Indizes.
5. Risk Assets
Nvidia
Bei Nvidia haben wir genau das gesehen, was wir erwartet hatten: Die Aktie ist weiter nach oben gelaufen und notiert aktuell bei ungefähr 225 Dollar.
Mein nächstes übergeordnetes Ziel bleibt hier bei 235 Dollar.
Der zentrale Support liegt weiterhin bei 217 Dollar.
Solange wir darüber bleiben, bleibt das Momentum klar auf der Oberseite.
Bitcoin
Bei Bitcoin hat sich an meiner Analyse nichts verändert.
Wir haben weiterhin Schwäche gesehen und damit bleibt die bisherige Einschätzung bestehen. Für die detaillierte Analyse verweise ich hier noch einmal auf meine Analysen von Montag beziehungsweise Sonntag.
S&P 500
Beim S&P 500 haben wir ein neues All-Time High gesehen.
Besonders auffällig ist dabei, dass wir mittlerweile die dritte Woche in Folge im Plus schließen. Vom Tiefpunkt dieser Woche bis zum bisherigen Wochenhoch sprechen wir mittlerweile von ungefähr 7 % Bewegung nach oben.
Auch im August liegen wir bereits bei rund 4 % Plus.
Wir notieren damit aktuell bei ungefähr 7.822 Punkten und damit auf neuen Höchstständen.
Und genau hier würde ich weiterhin nicht versuchen, unbedingt das Top zu finden und den Markt zu shorten. In einem solchen Umfeld würde ich Rücksetzer eher vorsichtig kaufen, solange die übergeordneten Strukturen intakt bleiben.
Gleichzeitig ist es aber genauso legitim, sich in solchen Phasen einfach einmal komplett herauszuhalten. Man muss nicht zwangsläufig am All-Time High long gehen und man muss auch nicht zwangsläufig versuchen, das Top zu shorten. Manchmal ist es sinnvoller, auf die nächste saubere Einstiegsmöglichkeit zu warten.
Nasdaq
Beim Nasdaq war gestern ebenfalls ein sehr interessanter Tag.
Wir haben die 30.000 Punkte nach längerer Zeit wieder geknackt und konnten gestern rund 1,4 % zulegen.
Das letzte Mal befanden wir uns Ende Juni in diesem Preisbereich.
Für mich ist jetzt entscheidend, ob wir uns nachhaltig über der 30.000 halten können. Sollte das passieren, sehe ich als nächstes übergeordnetes Ziel den Bereich um 30.500.
Danach wird sich zeigen, ob wir tatsächlich wieder neue All-Time Highs erreichen können.
Sollten wir dagegen wieder nachhaltig unter die 30.000 fallen, halte ich einen Rücklauf in Richtung 29.500 für realistisch.
US Treasury
Beim US Treasury haben wir gestern eine gemischte Kerze gesehen.
Die 54.000 konnten auf der Oberseite nicht nachhaltig durchbrochen werden, gleichzeitig hat es aber auch nicht für einen klaren Break auf der Unterseite gereicht.
Ich wäre deshalb zunächst auf einen eher rangenden Markt eingestellt, wobei die 54.000 weiterhin der zentrale Anlaufspunkt bleiben.
Sollten wir auf Daily-Basis klare Schlusskurse oberhalb der 54.000 bekommen, könnte ich mir hier wieder einen Long in Richtung 54.500 vorstellen.
Sollten wir dagegen unterhalb der 54.000 bleiben, wäre ein Retest der Bereiche 53.500 bis 53.400 für mich ein durchaus gesunder Rücksetzer, bevor der übergeordnete Aufwärtstrend wieder aufgenommen werden könnte.
6. DAX
Kommen wir damit zum DAX.
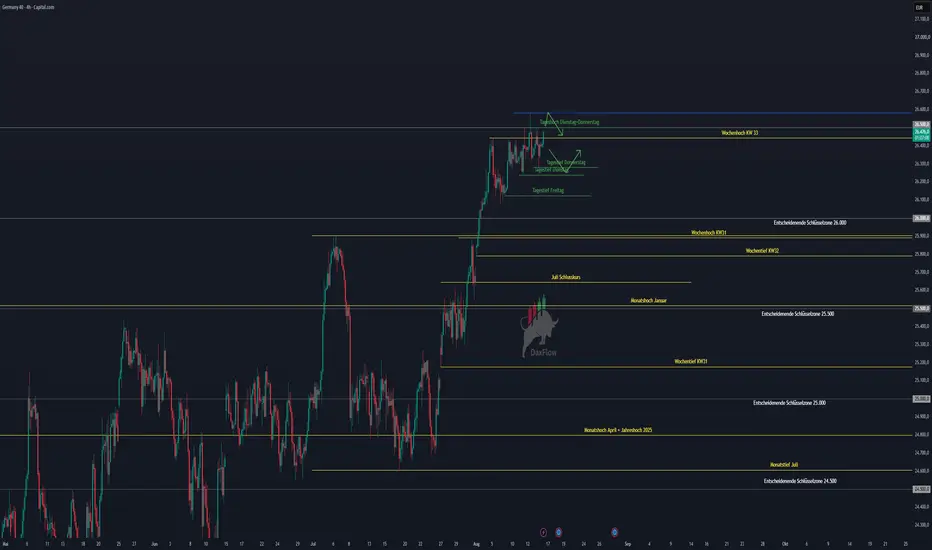
Auch hier haben wir gestern ein kleines Plus gesehen. Gleichzeitig wurden wir erneut an der 26.000er Zone abgewiesen.
Heute Morgen sehen wir allerdings bereits wieder stärkere Pushes nach oben.
Für mich bildet sich beim DAX aktuell zunehmend eine Range rund um die 26.000.
Sollten wir die 26.000 heute nachhaltig brechen, gehe ich grundsätzlich davon aus, dass wir anschließend wieder neue All-Time Highs beziehungsweise zumindest einen entsprechenden Retest der bisherigen Hochs sehen können.
Auf der anderen Seite wäre ich überhaupt nicht überrascht, wenn wir jetzt auch einmal Gewinnmitnahmen sehen.
Wir liegen bereits bei rund 3,24 % Plus im August, obwohl der Monat gerade einmal zur Hälfte vorbei ist. Gleichzeitig befinden wir uns ziemlich genau am Wochenhoch der Vorwoche aus KW33.
Damit ist das Chance-Risiko-Verhältnis für einen aggressiven Einstieg an dieser Stelle natürlich nicht mehr ganz so attraktiv wie nach einem sauberen Rücksetzer.
Für mich gilt deshalb:
Über 26.000: Potenzial für neue All-Time Highs.
Unter dem aktuellen Daily Low: erhöhte Wahrscheinlichkeit für kleinere Gewinnmitnahmen und einen Rücklauf innerhalb der Range.
Grundsätzlich bleibe ich für den DAX aber weiterhin konstruktiv.
Was Trades angeht, bin ich heute allerdings raus. Wir haben aktuell einen sehr rangenden Markt, gleichzeitig bereits genug Bewegung in dieser Woche gesehen und jetzt steht auch das Wochenende vor der Tür. Deshalb sehe ich für mich persönlich heute keinen Grund, noch unbedingt einen Trade erzwingen zu müssen.
Fazit
Zusammenfassend bleibt das fundamentale Bild aktuell grundsätzlich positiv für Risk Assets.
Die schwächeren PPI-Daten haben die Erwartungen an weitere Zinserhöhungen der Fed deutlich reduziert. Gleichzeitig sehen wir weiterhin eine starke AI- und Tech-Rally, neue All-Time Highs im S&P 500 und einen Nasdaq, der die 30.000 zurückerobert hat.
Auf der anderen Seite bleiben die hohen langfristigen US-Anleiherenditen, der weiterhin erhöhte Ölpreis und insbesondere die geopolitische Situation rund um Iran und die Straße von Hormus die größten Risikofaktoren.
Für mich bleibt deshalb das übergeordnete Bild bullish, aber gerade auf diesen hohen Niveaus würde ich nicht versuchen, dem Markt hinterherzulaufen. Rücksetzer bieten aus meiner Sicht die deutlich besseren Möglichkeiten als blindes Hinterherspringen auf neue Hochs.
Damit wünsche ich euch allen stabile Trades und vor allem ein schönes Wochenende.
Das Ganze ist natürlich keine Anlageberatung, sondern lediglich meine persönliche Markteinschätzung.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.