
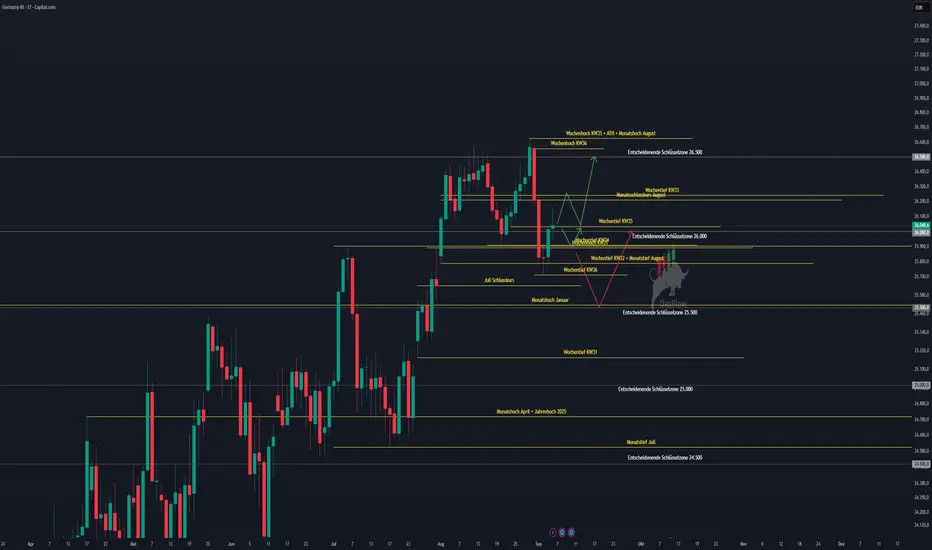
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 37
Willkommen zum Wochenausblick für die Handelswoche KW 37.
Nach einer ereignisreichen Handelswoche richtet sich der Blick in der kommenden Woche erneut auf eine Kombination aus Geopolitik, Geldpolitik und wichtigen Inflationsdaten. Während die vergangene Woche insbesondere durch die geopolitische Situation im Nahen Osten und die überraschend starken US-Arbeitsmarktdaten geprägt war, steht in KW 37 vor allem die Frage im Mittelpunkt, wie die Notenbanken auf die aktuelle Entwicklung reagieren werden.
Für die Märkte wird dabei insbesondere die Kombination aus dem EZB-Zinsentscheid am Donnerstag und den US-Inflationsdaten am Freitag entscheidend. Hinzu kommen PPI-Daten, mehrere wichtige Zentralbanktermine sowie die weitere Entwicklung rund um Iran, Israel und die USA. Gleichzeitig bleibt die Entwicklung an den Aktienmärkten bemerkenswert stabil. Trotz geopolitischer Risiken werden Rücksetzer weiterhin gekauft, während sich einige wichtige US-Indizes nahe ihrer Allzeithochs bewegen.
Die vergangene Woche hat außerdem gezeigt, dass sich das Bild für die US-Notenbank kurzfristig verändert hat. Die deutlich stärker als erwarteten Non-Farm Payrolls haben die Wahrscheinlichkeit einer Zinserhöhung im September wieder deutlich erhöht. Gleichzeitig bleibt die Inflation der entscheidende Faktor. Genau deshalb dürften die CPI- und PPI-Daten in KW 37 eine wesentlich größere Bedeutung bekommen.
Agenda
1. Geopolitische Lage
2. Earnings KW 37
3. Fundamentale Wirtschaftsdaten – NFP-Zusammenfassung vom 04. September
4. Fundamentale Wirtschaftsdaten KW 37
5. Fed- und EZB-Zinspolitik
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX charttechnischer Ausblick
9. Fazit
⸻
Geopolitische Lage
Beginnen wir mit der weiterhin angespannten geopolitischen Situation.
Naher Osten
Im Nahen Osten gibt es weiterhin keine belastbare politische Einigung zwischen den USA, Israel und Iran. Zwar haben sich die Aussagen der vergangenen Tage teilweise etwas verändert und es gibt Hinweise auf Phasen mit weniger direkten Kampfhandlungen, gleichzeitig bleibt die Situation äußerst fragil. Eine nachhaltige Deeskalation ist bislang nicht erkennbar.
Besonders relevant bleibt dabei die Situation rund um die Straße von Hormus. Der Öltransport durch diese wichtige Handelsroute ist weiterhin ein zentraler Faktor für die internationalen Märkte. Die USA haben zuletzt erklärt, dass weiterhin Öl durch die Region fließt und dass die Straße von Hormus nicht vollständig blockiert sei. Gleichzeitig stehen iranische Drohungen, militärische Aktivitäten und Warnungen gegenüber Schiffen einer nachhaltigen Normalisierung entgegen.
Die US-Regierung hat zudem weitere Sanktionen gegen iranische beziehungsweise Iran-nahe Akteure verhängt. Gleichzeitig wurden neue Iran-bezogene Lizenzen erlassen. Entscheidend für die Märkte bleibt damit weniger eine einzelne politische Meldung, sondern die Frage, ob sich der Ölfluss dauerhaft normalisieren kann oder ob es zu einer erneuten Eskalation kommt.
Auch militärisch bleibt die Lage unübersichtlich. Die USA haben nach eigenen Angaben weiterhin gegen iranische Ziele beziehungsweise mit Iran verbundene maritime Strukturen vorgegangen. Gleichzeitig meldete Iran Angriffe auf US-amerikanische Schiffe und militärische Ziele, wobei einzelne dieser Angaben bislang nicht unabhängig bestätigt wurden. Für den Markt bedeutet das vor allem eines: Die geopolitische Risikoprämie im Öl bleibt bestehen.
Auch zwischen Israel und der Hisbollah bleibt die Situation angespannt. Neue Drohnenaktivitäten und israelische Angriffe im Süden des Libanon zeigen, dass sich auch diese Front jederzeit wieder verschärfen kann.
Russland und Ukraine
Ein zweiter wichtiger geopolitischer Schwerpunkt liegt weiterhin auf Russland und der Ukraine. Hier gab es am Wochenende gleichzeitig positive und negative Signale. US-Sondergesandte Steve Witkoff und Jared Kushner reisten nach Moskau und führten Gespräche mit Wladimir Putin. Im Anschluss wurde aus russischer Seite von konstruktiven und substanziellen Gesprächen sowie von formulierten Vorschlägen für eine mögliche Friedenslösung gesprochen. Zudem wurde angekündigt, dass die Gespräche zwischen den USA und Russland fortgesetzt werden sollen.
Gleichzeitig darf man diese Entwicklung nicht mit einem tatsächlichen Friedensabkommen gleichsetzen. Parallel zu den Gesprächen kam es weiterhin zu Angriffen auf ukrainisches Gebiet und auch auf Infrastruktur sowie Schiffe. Russland kündigte lediglich eine zeitlich begrenzte Pause bestimmter Angriffe im Zusammenhang mit dem Besuch der US-Delegation an. Die grundsätzlichen Konfliktpunkte bleiben damit weiterhin bestehen.
Für die Märkte ist diese Entwicklung dennoch interessant. Sollte es tatsächlich zu belastbaren Fortschritten zwischen Washington, Moskau und Kyiv kommen, könnte dies mittelfristig eine geopolitische Risikoprämie aus europäischen Assets herausnehmen. Für den DAX wäre das grundsätzlich positiv.
China und Taiwan
Daneben bleibt auch China beziehungsweise Taiwan ein strukturelles geopolitisches Risiko. Die Spannungen zwischen China und Taiwan bestehen weiter, gleichzeitig gibt es aber auch Gespräche zwischen den USA und China über strategische Themen wie künstliche Intelligenz. Gerade im Bereich Technologie, Halbleiter und globale Lieferketten bleibt dieses Verhältnis langfristig relevant.
Für KW 37 bleibt damit insbesondere der Nahostkonflikt der kurzfristig wichtigste geopolitische Faktor. Sollte sich die Lage rund um Iran und die Straße von Hormus weiter verschärfen, wäre insbesondere ein erneuter Anstieg des Ölpreises zu erwarten. Eine glaubwürdige Deeskalation könnte dagegen erheblichen Druck aus der aktuellen Öl-Risikoprämie herausnehmen.
⸻
Earnings KW 37
Die Earnings-Saison ist in dieser Woche insgesamt deutlich weniger dominant als in den vergangenen Quartalsberichtssaisons. Trotzdem stehen einige interessante Unternehmen auf der Agenda.
Am Mittwoch steht unter anderem Cooper Companies im Fokus.
Am Donnerstag folgen mit Oracle, Adobe und Copart gleich mehrere bekanntere Unternehmen. Insbesondere Oracle und Adobe sind für mich aufgrund ihrer Bedeutung im Technologie- und Softwarebereich interessant. Allerdings handelt es sich nicht um Unternehmen, deren Zahlen aktuell dieselbe Marktbedeutung besitzen würden wie beispielsweise Nvidia während der vergangenen Earnings-Saison.
Am Freitag folgt anschließend noch Kroger.
Insgesamt erwarte ich von der Earnings-Seite daher keine vergleichbare Marktwirkung wie während der großen Quartalsberichtssaison. Der Fokus wird klar auf den Makrodaten und der Geldpolitik liegen.
⸻
Fundamentale Wirtschaftsdaten – NFP-Zusammenfassung vom 04. September
Kommen wir zu den Non-Farm Payrolls vom vergangenen Freitag.
Die Average Hourly Earnings lagen bei +0,3 Prozent und damit genau auf der Prognose von +0,3 Prozent. Gleichzeitig wurde der vorherige Wert von +0,1 Prozent auf +0,2 Prozent revidiert.
Damit haben sich die durchschnittlichen Stundenlöhne stärker entwickelt als zunächst angenommen. Der aktuelle Wert liegt zwar lediglich im Rahmen der Erwartungen, gegenüber dem vorherigen Wert zeigt sich jedoch eine Beschleunigung. Für die Fed ist das insofern relevant, als ein weiterhin robuster Lohndruck grundsätzlich gegen eine schnelle Lockerung der Geldpolitik spricht.
Noch deutlich überraschender waren allerdings die Non-Farm Payrolls.
Hier wurden 162.000 neue Stellen gemeldet. Erwartet wurden lediglich 55.000. Der vorherige Wert lag bei 21.000 und wurde von zuvor -23.000 nach oben revidiert.
Damit war der Arbeitsmarktbericht erheblich stärker als vom Markt erwartet.
Die Unemployment Rate blieb dagegen unverändert bei 4,1 Prozent.
Insgesamt ergibt sich damit ein deutlich robusteres Bild des US-Arbeitsmarktes als noch vor dem Bericht erwartet. Gerade für die Fed ist das relevant, weil ein stärkerer Arbeitsmarkt den Spielraum für eine restriktivere Geldpolitik erhöht.
Das direkte Marktbild war entsprechend: Die Wahrscheinlichkeit einer Zinserhöhung im September wurde nach den Daten wieder deutlich höher eingepreist. Gleichzeitig dürfte nun die Inflation noch stärker in den Mittelpunkt rücken.
Genau hier liegt der entscheidende Punkt für KW 37.
Die NFP-Daten haben die Erwartungen an die Fed deutlich in Richtung einer Zinserhöhung verschoben. Jetzt müssen die kommenden CPI- und PPI-Daten zeigen, ob sich diese Neubewertung bestätigt oder wieder abgeschwächt wird.
Für Risk Assets bedeutet das eine erhöhte Sensitivität gegenüber den Inflationsdaten. Starke Inflation kombiniert mit einem robusten Arbeitsmarkt wäre für Aktien und andere Risk Assets grundsätzlich problematisch. Sollte die Inflation dagegen niedriger ausfallen, könnte der Markt die starken Arbeitsmarktdaten deutlich besser absorbieren.
⸻
Fundamentale Wirtschaftsdaten KW 37
Am Montag ist in den USA aufgrund des Labor Day Feiertag. Entsprechend ist mit einer geringeren Liquidität und tendenziell niedrigerer Volatilität zu rechnen. In Europa stehen unter anderem die GDP-Daten der Eurozone für das zweite Quartal an, sowohl auf Year-over-Year- als auch auf Quarter-over-Quarter-Basis. Diese Daten sind relevant, stehen für mich in dieser Woche aber nicht im Mittelpunkt.
Der Dienstag bringt vergleichsweise wenige marktbewegende Highlights und dürfte damit eher ein Übergangstag sein.
Am Mittwoch wird es interessanter. In den USA steht unter anderem die 10-Year Treasury Note Auction auf der Agenda. Bei einer solchen Auktion verkauft das US-Finanzministerium neue zehnjährige Staatsanleihen an den Markt. Die Nachfrage und insbesondere die erzielte Rendite können wichtige Hinweise darauf geben, wie der Markt das aktuelle Zins- und Inflationsumfeld bewertet. Gleichzeitig spricht EZB-Präsidentin Christine Lagarde.
Der Donnerstag dürfte anschließend der mit Abstand vollste Makrotag der Woche werden.
Am Morgen stehen zunächst die deutschen CPI-Daten im Fokus. Anschließend folgt der OPEC Monthly Report, der insbesondere vor dem Hintergrund des aktuellen Ölpreisanstiegs interessant wird.
Das absolute Highlight für den Euroraum ist anschließend der EZB-Zinsentscheid inklusive Monetary Statement und der anschließenden Pressekonferenz.
Aus den USA folgen unter anderem:
* PPI Month-over-Month
* Core PPI
* Initial Jobless Claims
* Existing Home Sales
* Crude Oil Inventories
* 30-Year Bond Auction
Damit haben wir am Donnerstag eine außergewöhnliche Kombination aus europäischen Zinsentscheidungen, US-Inflationsdaten und US-Konjunkturdaten.
Der Freitag wird anschließend für die globalen Finanzmärkte besonders wichtig.
Am Vormittag kommt der IEA Monthly Report. Der Hauptfokus liegt allerdings auf den US-Inflationsdaten:
CPI Month-over-Month, CPI Year-over-Year, Core CPI Month-over-Month und Core CPI Year-over-Year.
Zusätzlich werden die Michigan Inflation Expectations für ein Jahr und fünf Jahre veröffentlicht. Hinzu kommen unter anderem der WASDE Report und weitere Aussagen von Christine Lagarde.
Für mich sind damit drei Themen eindeutig die wichtigsten:
EZB-Zinsentscheid am Donnerstag, PPI/Core PPI am Donnerstag und CPI/Core CPI am Freitag.
⸻
Fed- und EZB-Zinspolitik
Beginnen wir mit der EZB.
Für das September-Meeting am Donnerstag, den 10. September, liegt die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte aktuell bei 100 Prozent.
Der Zinsschritt selbst ist damit vollständig eingepreist. Genau deshalb wird der Markt nicht primär auf die 25 Basispunkte reagieren, sondern auf die Kommunikation der EZB.
Entscheidend wird sein, wie Lagarde und der EZB-Rat die weitere Entwicklung der Inflation, des Wirtschaftswachstums und möglicher weiterer Zinsschritte einordnen.
Für Oktober liegt die Wahrscheinlichkeit aktuell bei rund 78 Prozent für weitere 25 Basispunkte, während etwa 22 Prozent auf einen unveränderten Zins entfallen.
Für Dezember wird das Bild deutlich interessanter. Hier liegen die Erwartungen aktuell bei rund 31,2 Prozent für 25 Basispunkte, 55,6 Prozent für 50 Basispunkte und 13,2 Prozent für 75 Basispunkte.
Das zeigt, dass der Markt bereits weitere Schritte einpreist. Sollte die EZB am Donnerstag deutlich hawkisher kommunizieren, könnten sich diese Wahrscheinlichkeiten weiter in Richtung schnellerer Zinserhöhungen verschieben. Eine vorsichtigere Kommunikation könnte dagegen genau das Gegenteil bewirken.
Bei der Fed ist die Situation nach den starken NFP-Daten besonders interessant.
Das nächste Fed-Meeting findet am 16. September statt. Aktuell werden für dieses Meeting rund 40,6 Prozent für einen unveränderten Zins und 59,4 Prozent für eine Erhöhung um 25 Basispunkte eingepreist.
Für Oktober liegen die Wahrscheinlichkeiten bei rund 29,8 Prozent für unverändert, 54,4 Prozent für +25 Basispunkte und 15,8 Prozent für +50 Basispunkte.
Für Dezember ergibt sich aktuell ein noch aggressiveres Bild: rund 14 Prozent unverändert, 41,4 Prozent für +25 Basispunkte, 36,3 Prozent für +50 Basispunkte und 8,4 Prozent für +75 Basispunkte.
Diese Wahrscheinlichkeiten sind natürlich nicht statisch. Genau deshalb sind die kommenden CPI- und PPI-Daten so entscheidend.
Die NFP haben bereits gezeigt, dass der Markt bereit ist, seine Zinserwartungen sehr schnell anzupassen. Sollten die Inflationsdaten ebenfalls deutlich höher ausfallen, könnte die Fed weiter in Richtung einer restriktiveren Geldpolitik eingepreist werden.
Sollten die Inflationsdaten dagegen schwächer ausfallen, könnte ein Teil dieser hawkishen Neubewertung wieder herausgenommen werden.
Für Risk Assets bedeutet das: Die Volatilität dürfte rund um Donnerstag und insbesondere Freitag deutlich zunehmen.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hatte einen extrem starken Start in den Handelsmonat September.
In KW 36 konnte US Oil erneut um rund 5,2 Prozent zulegen und notiert aktuell bei etwa 91,23 Dollar.
Die von mir in den vergangenen Wochen mehrfach genannte Zone um 93 Dollar wurde bereits erreicht beziehungsweise überschritten. Damit befinden wir uns jetzt in einem technisch und fundamental sehr interessanten Preisbereich.
Sollte sich die geopolitische Situation weiter verschärfen, wäre für mich zunächst die 93,15-Dollar-Marke entscheidend. Darüber folgt das Juli-Monatshoch bei etwa 93,70 Dollar.
Weitere relevante Bereiche sehe ich anschließend bei 95 Dollar und darüber bei 97,22 Dollar.
Solange der Ölpreis oberhalb der 90-Dollar-Marke bleibt, bleibt mein übergeordnetes Bild damit weiterhin bullisch.
Auf der Unterseite liegen erste relevante Unterstützungen bei 87,80 Dollar und anschließend bei 86,30 bis 86,40 Dollar.
Erst unterhalb von 86,40 Dollar würde ich wieder verstärkt nach Short-Möglichkeiten suchen.
Hier bleibt allerdings wichtig: Beim Ölmarkt kann die technische Analyse aktuell jederzeit durch geopolitische Nachrichten überlagert werden.
⸻
US Bonds
Bei den US-Staatsanleihen zeigte sich in KW 36 ein gemischtes Bild.
Die drei-, fünf- und zehnjährigen Laufzeiten konnten auf Wochenbasis zulegen, während die 30-jährige Laufzeit leicht zurückging.
Die Entwicklung:
* 3-jährige US-Staatsanleihen: +0,81 Prozent
* 5-jährige US-Staatsanleihen: +1,19 Prozent
* 10-jährige US-Staatsanleihen: +1,11 Prozent
* 30-jährige US-Staatsanleihen: -0,31 Prozent
Das zeigt, dass insbesondere der mittlere Laufzeitenbereich weiterhin stark auf die Veränderung der Zinserwartungen reagiert.
Die kommenden Inflationsdaten dürften hier erneut eine entscheidende Rolle spielen. Höhere CPI- und PPI-Daten könnten insbesondere die Renditen am kurzen Ende weiter nach oben treiben, während schwächere Inflationsdaten entsprechend für Entlastung sorgen könnten.
⸻
DXY
Der Dollar-Index hatte ebenfalls eine schwächere Woche und schloss rund 0,52 Prozent im Minus.
Trotzdem notiert der DXY weiterhin oberhalb der wichtigen 99er-Marke.
Für mich ist diese Zone in KW 37 entscheidend.
Sollte sich der DXY oberhalb von 99 stabilisieren, wäre zunächst ein Retest der 99,50 interessant. Bei entsprechend hohen Inflationsdaten könnte anschließend auch wieder die 100er-Marke angelaufen werden.
Sollte der Dollar dagegen unter 99,50 beziehungsweise weiter unter die relevanten Unterstützungen fallen, sehe ich zunächst 98,50 als realistisches Ziel. Bei deutlich schwächeren CPI- und PPI-Daten wäre perspektivisch sogar ein Rücklauf in Richtung 98 denkbar.
⸻
Volatilitätsindex
Der VIX notiert aktuell bei etwa 14,52 und befindet sich damit weiterhin auf einem sehr niedrigen Niveau.
Grundsätzlich ist das positiv für Risk Assets und zeigt, dass der Markt aktuell keine außergewöhnlich hohe kurzfristige Absicherung verlangt.
Gleichzeitig sollte man sich bewusst sein, dass eine niedrige Volatilität vor wichtigen Makrodaten das Potenzial für einen plötzlichen Volatilitätssprung erhöht.
Gerade rund um die CPI-Daten am Freitag wäre ich deshalb vorsichtig, die aktuelle Ruhe mit einem dauerhaft ruhigen Marktumfeld gleichzusetzen.
⸻
Risk Assets im Überblick
Nvidia
Nvidia hatte erneut eine sehr starke Woche und konnte in KW 36 rund 5,9 Prozent zulegen.
Das Wochenziel bei 234 Dollar, welches ich bereits seit einiger Zeit im Fokus hatte, wurde erreicht.
Damit würde ich aktuell nicht hinterherlaufen.
Fundamental bleibt Nvidia extrem stark. Die Nachfrage ist weiterhin hoch, die vergangenen Quartalszahlen waren überzeugend und die Aktie befindet sich in unmittelbarer Nähe ihrer Allzeithochs.
Für mich ist das grundsätzlich ein positives Signal für den Gesamtmarkt.
Nach dem Erreichen meines Zielbereichs bleibe ich hier allerdings zunächst an der Seitenlinie und warte auf ein neues Setup.
⸻
Bitcoin
Auch bei Bitcoin bleibe ich weiterhin geduldig.
Die Wochenkerze ist noch nicht final geschlossen, allerdings hat Bitcoin bereits sowohl das Hoch als auch das Tief der Vorwoche durchbrochen und erneut den Bereich um 82.400 Dollar angelaufen.
Für mich ergibt sich aktuell daraus noch kein attraktives Risiko-Chance-Verhältnis.
Ich würde lieber eine größere Korrektur beziehungsweise ein klareres Retracement abwarten, um anschließend nach einem Long-Setup zu suchen. Sollte sich dagegen eine klare Schwächestruktur entwickeln, wäre natürlich auch ein Short-Szenario interessant.
Aktuell sehe ich jedoch keinen Grund, hier einen Trade zu erzwingen.
⸻
SPX
Der SPX hatte eine durchwachsene Woche und schloss KW 36 nahezu unverändert.
Dabei kam es erneut zu einem Retest des Bereichs um 7.618.
Trotz der geopolitischen Risiken, der starken NFP-Daten und der veränderten Zinserwartungen bleibe ich bei meiner grundsätzlichen Long-Einschätzung für Risk Assets.
Der Grund ist relativ einfach: Rücksetzer werden weiterhin gekauft und die Lows werden vom Markt immer wieder verteidigt.
Solange wir über dem wichtigen Bereich um 7.607 bleiben, bleibt mein Bias daher zunächst bullisch.
Der entscheidende Trigger auf der Oberseite liegt für mich bei 7.701. Sollte dieser Bereich nachhaltig überwunden werden, wäre für mich zunächst der Weg in Richtung der Allzeithochs geöffnet.
⸻
Nasdaq
Auch der Nasdaq zeigte in KW 36 eher eine Range und konnte lediglich rund 0,35 Prozent zulegen.
Aktuell bewegen wir uns knapp unter beziehungsweise im Bereich der 29.500er-Marke.
Hier bleibt mein Bias unverändert.
Sollten wir uns oberhalb von 29.500 stabilisieren, wäre zunächst 29.761 der nächste relevante Bereich. Sollte auch dieser überwunden werden, wäre anschließend wieder die psychologisch wichtige 30.000er-Marke interessant.
Auf der Unterseite würde ein erneuter Schluss unter 29.500 das Bild eintrüben. Besonders relevant wäre anschließend der Bereich um 29.400 bis 29.430.
Darunter sehe ich zunächst 29.000 und 28.850 als mögliche Ziele.
Perspektivisch halte ich beim Nasdaq auch eine größere Korrektur in Richtung 28.000 für möglich. Dafür benötigen wir allerdings zunächst eine klare technische Schwäche.
⸻
US30
Beim US30 haben wir ebenfalls eine eher durchwachsene Woche gesehen. Auf Wochenbasis verlor der Index rund 0,64 Prozent.
Ein neues Tief wurde zunächst gebildet und anschließend wieder aufgekauft. Allerdings konnte die wichtige 53.500er-Marke nicht nachhaltig gehalten werden.
Solange wir unterhalb von 53.500 handeln, bleibt mein Bias zunächst bearish.
Auf der Unterseite wären für mich 52.500 und anschließend 52.300 interessante Bereiche.
Auf der Long-Seite würde ich erst wieder bei einem Daily Close oberhalb von 53.500 bullischer werden. Noch konservativer wäre für mich eine nachhaltige Rückeroberung der 54.000.
⸻
DAX – Charttechnischer Ausblick
Kommen wir abschließend zum DAX.
Auch hier haben wir in KW 36 eine negative Woche gesehen. Der DAX verlor rund 2,02 Prozent.
Trotz dieser Korrektur ist für mich entscheidend, dass der DAX weiterhin oberhalb der wichtigen 26.000er-Marke geschlossen hat.
Am Freitag kam es noch einmal zu einem Abverkauf, gleichzeitig konnte sich im Bereich um 26.000 ein kleiner Boden ausbilden.
Genau diese Zone wird für mich in KW 37 entscheidend.
Solange wir oberhalb von 26.000 bleiben und uns dort stabilisieren können, sehe ich weiterhin die Möglichkeit einer erneuten Aufwärtsbewegung.
Das erste Ziel liegt dabei im Bereich von 26.200 bis 26.240. Dort befinden sich wichtige Referenzbereiche, unter anderem der Monatsschlusskurs aus August sowie das relevante Wochentief aus KW 33.
Sollte der DAX diesen Bereich überwinden, könnte sich die Bewegung mit entsprechendem fundamentalen Rückenwind weiter in Richtung 26.500 entwickeln.
Auf der Unterseite ist dagegen zunächst die 26.000er-Marke entscheidend.
Noch wichtiger ist für mich allerdings der Bereich um 25.900.
Sollten wir nachhaltig unter 25.900 fallen, würde sich das technische Bild deutlich eintrüben. In diesem Fall wäre perspektivisch auch eine größere Korrektur in Richtung 25.500 denkbar.
Für mich bleibt deshalb das Zusammenspiel aus Preisstruktur und Fundamentaldaten entscheidend.
Der Ölpreis, die EZB-Kommunikation, die US-PPI-Daten und insbesondere die CPI-Daten am Freitag können hier jederzeit für einen neuen Impuls sorgen.
⸻
Fazit
Die Handelswoche KW 37 dürfte eine der interessantesten Wochen der vergangenen Wochen werden.
Auf der einen Seite haben wir weiterhin eine hohe geopolitische Unsicherheit. Die Situation zwischen Iran, Israel und den USA bleibt angespannt und insbesondere die Entwicklung rund um die Straße von Hormus besitzt unmittelbare Bedeutung für den Ölpreis und damit indirekt auch für Inflation, Zinsen und Risk Assets.
Auf der anderen Seite haben wir mit den überraschend starken NFP-Daten einen deutlichen Impuls für die US-Zinserwartungen bekommen. Der US-Arbeitsmarkt präsentiert sich wesentlich robuster als vom Markt erwartet, während die Unemployment Rate bei 4,1 Prozent stabil blieb. Dadurch ist die Wahrscheinlichkeit einer Zinserhöhung der Fed im September wieder deutlich gestiegen.
Jetzt kommt es auf die Inflation an.
Der Donnerstag mit dem EZB-Zinsentscheid sowie den US-PPI-Daten und der Freitag mit den CPI- und Core-CPI-Daten dürften deshalb die wichtigsten Handelstage der gesamten Woche werden.
Für den DAX bleibt die 26.000er-Marke für mich der zentrale technische Bereich. Oberhalb dieser Zone besteht weiterhin die Möglichkeit einer Stabilisierung und eines erneuten Anlaufs in Richtung 26.200 bis 26.240 und anschließend 26.500.
Unterhalb von 25.900 würde sich das Bild dagegen deutlich verschlechtern und eine größere Korrektur in Richtung 25.500 wahrscheinlicher machen.
Auch bei den US-Indizes bleibe ich trotz der geopolitischen Risiken grundsätzlich konstruktiv, solange die wichtigen Supports verteidigt werden. Der Markt zeigt weiterhin eine hohe Bereitschaft, Rücksetzer zu kaufen. Gleichzeitig sollte man aufgrund der anstehenden Inflationsdaten nicht unterschätzen, wie schnell sich dieses Bild verändern kann.
Für mich gilt daher in KW 37 mehr denn je: Nicht die erste Bewegung handeln, sondern auf Bestätigung warten. Gerade am Donnerstag und Freitag können die Märkte aufgrund der hohen Nachrichten- und Datenkonzentration sehr schnell in beide Richtungen ausschlagen.
Ich wünsche allen einen stabilen Start in die neue Handelswoche KW 37 und insbesondere rund um die EZB- und US-Inflationsdaten einen disziplinierten und erfolgreichen Handel.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Willkommen zum Wochenausblick für die Handelswoche KW 37.
Nach einer ereignisreichen Handelswoche richtet sich der Blick in der kommenden Woche erneut auf eine Kombination aus Geopolitik, Geldpolitik und wichtigen Inflationsdaten. Während die vergangene Woche insbesondere durch die geopolitische Situation im Nahen Osten und die überraschend starken US-Arbeitsmarktdaten geprägt war, steht in KW 37 vor allem die Frage im Mittelpunkt, wie die Notenbanken auf die aktuelle Entwicklung reagieren werden.
Für die Märkte wird dabei insbesondere die Kombination aus dem EZB-Zinsentscheid am Donnerstag und den US-Inflationsdaten am Freitag entscheidend. Hinzu kommen PPI-Daten, mehrere wichtige Zentralbanktermine sowie die weitere Entwicklung rund um Iran, Israel und die USA. Gleichzeitig bleibt die Entwicklung an den Aktienmärkten bemerkenswert stabil. Trotz geopolitischer Risiken werden Rücksetzer weiterhin gekauft, während sich einige wichtige US-Indizes nahe ihrer Allzeithochs bewegen.
Die vergangene Woche hat außerdem gezeigt, dass sich das Bild für die US-Notenbank kurzfristig verändert hat. Die deutlich stärker als erwarteten Non-Farm Payrolls haben die Wahrscheinlichkeit einer Zinserhöhung im September wieder deutlich erhöht. Gleichzeitig bleibt die Inflation der entscheidende Faktor. Genau deshalb dürften die CPI- und PPI-Daten in KW 37 eine wesentlich größere Bedeutung bekommen.
Agenda
1. Geopolitische Lage
2. Earnings KW 37
3. Fundamentale Wirtschaftsdaten – NFP-Zusammenfassung vom 04. September
4. Fundamentale Wirtschaftsdaten KW 37
5. Fed- und EZB-Zinspolitik
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX charttechnischer Ausblick
9. Fazit
⸻
Geopolitische Lage
Beginnen wir mit der weiterhin angespannten geopolitischen Situation.
Naher Osten
Im Nahen Osten gibt es weiterhin keine belastbare politische Einigung zwischen den USA, Israel und Iran. Zwar haben sich die Aussagen der vergangenen Tage teilweise etwas verändert und es gibt Hinweise auf Phasen mit weniger direkten Kampfhandlungen, gleichzeitig bleibt die Situation äußerst fragil. Eine nachhaltige Deeskalation ist bislang nicht erkennbar.
Besonders relevant bleibt dabei die Situation rund um die Straße von Hormus. Der Öltransport durch diese wichtige Handelsroute ist weiterhin ein zentraler Faktor für die internationalen Märkte. Die USA haben zuletzt erklärt, dass weiterhin Öl durch die Region fließt und dass die Straße von Hormus nicht vollständig blockiert sei. Gleichzeitig stehen iranische Drohungen, militärische Aktivitäten und Warnungen gegenüber Schiffen einer nachhaltigen Normalisierung entgegen.
Die US-Regierung hat zudem weitere Sanktionen gegen iranische beziehungsweise Iran-nahe Akteure verhängt. Gleichzeitig wurden neue Iran-bezogene Lizenzen erlassen. Entscheidend für die Märkte bleibt damit weniger eine einzelne politische Meldung, sondern die Frage, ob sich der Ölfluss dauerhaft normalisieren kann oder ob es zu einer erneuten Eskalation kommt.
Auch militärisch bleibt die Lage unübersichtlich. Die USA haben nach eigenen Angaben weiterhin gegen iranische Ziele beziehungsweise mit Iran verbundene maritime Strukturen vorgegangen. Gleichzeitig meldete Iran Angriffe auf US-amerikanische Schiffe und militärische Ziele, wobei einzelne dieser Angaben bislang nicht unabhängig bestätigt wurden. Für den Markt bedeutet das vor allem eines: Die geopolitische Risikoprämie im Öl bleibt bestehen.
Auch zwischen Israel und der Hisbollah bleibt die Situation angespannt. Neue Drohnenaktivitäten und israelische Angriffe im Süden des Libanon zeigen, dass sich auch diese Front jederzeit wieder verschärfen kann.
Russland und Ukraine
Ein zweiter wichtiger geopolitischer Schwerpunkt liegt weiterhin auf Russland und der Ukraine. Hier gab es am Wochenende gleichzeitig positive und negative Signale. US-Sondergesandte Steve Witkoff und Jared Kushner reisten nach Moskau und führten Gespräche mit Wladimir Putin. Im Anschluss wurde aus russischer Seite von konstruktiven und substanziellen Gesprächen sowie von formulierten Vorschlägen für eine mögliche Friedenslösung gesprochen. Zudem wurde angekündigt, dass die Gespräche zwischen den USA und Russland fortgesetzt werden sollen.
Gleichzeitig darf man diese Entwicklung nicht mit einem tatsächlichen Friedensabkommen gleichsetzen. Parallel zu den Gesprächen kam es weiterhin zu Angriffen auf ukrainisches Gebiet und auch auf Infrastruktur sowie Schiffe. Russland kündigte lediglich eine zeitlich begrenzte Pause bestimmter Angriffe im Zusammenhang mit dem Besuch der US-Delegation an. Die grundsätzlichen Konfliktpunkte bleiben damit weiterhin bestehen.
Für die Märkte ist diese Entwicklung dennoch interessant. Sollte es tatsächlich zu belastbaren Fortschritten zwischen Washington, Moskau und Kyiv kommen, könnte dies mittelfristig eine geopolitische Risikoprämie aus europäischen Assets herausnehmen. Für den DAX wäre das grundsätzlich positiv.
China und Taiwan
Daneben bleibt auch China beziehungsweise Taiwan ein strukturelles geopolitisches Risiko. Die Spannungen zwischen China und Taiwan bestehen weiter, gleichzeitig gibt es aber auch Gespräche zwischen den USA und China über strategische Themen wie künstliche Intelligenz. Gerade im Bereich Technologie, Halbleiter und globale Lieferketten bleibt dieses Verhältnis langfristig relevant.
Für KW 37 bleibt damit insbesondere der Nahostkonflikt der kurzfristig wichtigste geopolitische Faktor. Sollte sich die Lage rund um Iran und die Straße von Hormus weiter verschärfen, wäre insbesondere ein erneuter Anstieg des Ölpreises zu erwarten. Eine glaubwürdige Deeskalation könnte dagegen erheblichen Druck aus der aktuellen Öl-Risikoprämie herausnehmen.
⸻
Earnings KW 37
Die Earnings-Saison ist in dieser Woche insgesamt deutlich weniger dominant als in den vergangenen Quartalsberichtssaisons. Trotzdem stehen einige interessante Unternehmen auf der Agenda.
Am Mittwoch steht unter anderem Cooper Companies im Fokus.
Am Donnerstag folgen mit Oracle, Adobe und Copart gleich mehrere bekanntere Unternehmen. Insbesondere Oracle und Adobe sind für mich aufgrund ihrer Bedeutung im Technologie- und Softwarebereich interessant. Allerdings handelt es sich nicht um Unternehmen, deren Zahlen aktuell dieselbe Marktbedeutung besitzen würden wie beispielsweise Nvidia während der vergangenen Earnings-Saison.
Am Freitag folgt anschließend noch Kroger.
Insgesamt erwarte ich von der Earnings-Seite daher keine vergleichbare Marktwirkung wie während der großen Quartalsberichtssaison. Der Fokus wird klar auf den Makrodaten und der Geldpolitik liegen.
⸻
Fundamentale Wirtschaftsdaten – NFP-Zusammenfassung vom 04. September
Kommen wir zu den Non-Farm Payrolls vom vergangenen Freitag.
Die Average Hourly Earnings lagen bei +0,3 Prozent und damit genau auf der Prognose von +0,3 Prozent. Gleichzeitig wurde der vorherige Wert von +0,1 Prozent auf +0,2 Prozent revidiert.
Damit haben sich die durchschnittlichen Stundenlöhne stärker entwickelt als zunächst angenommen. Der aktuelle Wert liegt zwar lediglich im Rahmen der Erwartungen, gegenüber dem vorherigen Wert zeigt sich jedoch eine Beschleunigung. Für die Fed ist das insofern relevant, als ein weiterhin robuster Lohndruck grundsätzlich gegen eine schnelle Lockerung der Geldpolitik spricht.
Noch deutlich überraschender waren allerdings die Non-Farm Payrolls.
Hier wurden 162.000 neue Stellen gemeldet. Erwartet wurden lediglich 55.000. Der vorherige Wert lag bei 21.000 und wurde von zuvor -23.000 nach oben revidiert.
Damit war der Arbeitsmarktbericht erheblich stärker als vom Markt erwartet.
Die Unemployment Rate blieb dagegen unverändert bei 4,1 Prozent.
Insgesamt ergibt sich damit ein deutlich robusteres Bild des US-Arbeitsmarktes als noch vor dem Bericht erwartet. Gerade für die Fed ist das relevant, weil ein stärkerer Arbeitsmarkt den Spielraum für eine restriktivere Geldpolitik erhöht.
Das direkte Marktbild war entsprechend: Die Wahrscheinlichkeit einer Zinserhöhung im September wurde nach den Daten wieder deutlich höher eingepreist. Gleichzeitig dürfte nun die Inflation noch stärker in den Mittelpunkt rücken.
Genau hier liegt der entscheidende Punkt für KW 37.
Die NFP-Daten haben die Erwartungen an die Fed deutlich in Richtung einer Zinserhöhung verschoben. Jetzt müssen die kommenden CPI- und PPI-Daten zeigen, ob sich diese Neubewertung bestätigt oder wieder abgeschwächt wird.
Für Risk Assets bedeutet das eine erhöhte Sensitivität gegenüber den Inflationsdaten. Starke Inflation kombiniert mit einem robusten Arbeitsmarkt wäre für Aktien und andere Risk Assets grundsätzlich problematisch. Sollte die Inflation dagegen niedriger ausfallen, könnte der Markt die starken Arbeitsmarktdaten deutlich besser absorbieren.
⸻
Fundamentale Wirtschaftsdaten KW 37
Am Montag ist in den USA aufgrund des Labor Day Feiertag. Entsprechend ist mit einer geringeren Liquidität und tendenziell niedrigerer Volatilität zu rechnen. In Europa stehen unter anderem die GDP-Daten der Eurozone für das zweite Quartal an, sowohl auf Year-over-Year- als auch auf Quarter-over-Quarter-Basis. Diese Daten sind relevant, stehen für mich in dieser Woche aber nicht im Mittelpunkt.
Der Dienstag bringt vergleichsweise wenige marktbewegende Highlights und dürfte damit eher ein Übergangstag sein.
Am Mittwoch wird es interessanter. In den USA steht unter anderem die 10-Year Treasury Note Auction auf der Agenda. Bei einer solchen Auktion verkauft das US-Finanzministerium neue zehnjährige Staatsanleihen an den Markt. Die Nachfrage und insbesondere die erzielte Rendite können wichtige Hinweise darauf geben, wie der Markt das aktuelle Zins- und Inflationsumfeld bewertet. Gleichzeitig spricht EZB-Präsidentin Christine Lagarde.
Der Donnerstag dürfte anschließend der mit Abstand vollste Makrotag der Woche werden.
Am Morgen stehen zunächst die deutschen CPI-Daten im Fokus. Anschließend folgt der OPEC Monthly Report, der insbesondere vor dem Hintergrund des aktuellen Ölpreisanstiegs interessant wird.
Das absolute Highlight für den Euroraum ist anschließend der EZB-Zinsentscheid inklusive Monetary Statement und der anschließenden Pressekonferenz.
Aus den USA folgen unter anderem:
* PPI Month-over-Month
* Core PPI
* Initial Jobless Claims
* Existing Home Sales
* Crude Oil Inventories
* 30-Year Bond Auction
Damit haben wir am Donnerstag eine außergewöhnliche Kombination aus europäischen Zinsentscheidungen, US-Inflationsdaten und US-Konjunkturdaten.
Der Freitag wird anschließend für die globalen Finanzmärkte besonders wichtig.
Am Vormittag kommt der IEA Monthly Report. Der Hauptfokus liegt allerdings auf den US-Inflationsdaten:
CPI Month-over-Month, CPI Year-over-Year, Core CPI Month-over-Month und Core CPI Year-over-Year.
Zusätzlich werden die Michigan Inflation Expectations für ein Jahr und fünf Jahre veröffentlicht. Hinzu kommen unter anderem der WASDE Report und weitere Aussagen von Christine Lagarde.
Für mich sind damit drei Themen eindeutig die wichtigsten:
EZB-Zinsentscheid am Donnerstag, PPI/Core PPI am Donnerstag und CPI/Core CPI am Freitag.
⸻
Fed- und EZB-Zinspolitik
Beginnen wir mit der EZB.
Für das September-Meeting am Donnerstag, den 10. September, liegt die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte aktuell bei 100 Prozent.
Der Zinsschritt selbst ist damit vollständig eingepreist. Genau deshalb wird der Markt nicht primär auf die 25 Basispunkte reagieren, sondern auf die Kommunikation der EZB.
Entscheidend wird sein, wie Lagarde und der EZB-Rat die weitere Entwicklung der Inflation, des Wirtschaftswachstums und möglicher weiterer Zinsschritte einordnen.
Für Oktober liegt die Wahrscheinlichkeit aktuell bei rund 78 Prozent für weitere 25 Basispunkte, während etwa 22 Prozent auf einen unveränderten Zins entfallen.
Für Dezember wird das Bild deutlich interessanter. Hier liegen die Erwartungen aktuell bei rund 31,2 Prozent für 25 Basispunkte, 55,6 Prozent für 50 Basispunkte und 13,2 Prozent für 75 Basispunkte.
Das zeigt, dass der Markt bereits weitere Schritte einpreist. Sollte die EZB am Donnerstag deutlich hawkisher kommunizieren, könnten sich diese Wahrscheinlichkeiten weiter in Richtung schnellerer Zinserhöhungen verschieben. Eine vorsichtigere Kommunikation könnte dagegen genau das Gegenteil bewirken.
Bei der Fed ist die Situation nach den starken NFP-Daten besonders interessant.
Das nächste Fed-Meeting findet am 16. September statt. Aktuell werden für dieses Meeting rund 40,6 Prozent für einen unveränderten Zins und 59,4 Prozent für eine Erhöhung um 25 Basispunkte eingepreist.
Für Oktober liegen die Wahrscheinlichkeiten bei rund 29,8 Prozent für unverändert, 54,4 Prozent für +25 Basispunkte und 15,8 Prozent für +50 Basispunkte.
Für Dezember ergibt sich aktuell ein noch aggressiveres Bild: rund 14 Prozent unverändert, 41,4 Prozent für +25 Basispunkte, 36,3 Prozent für +50 Basispunkte und 8,4 Prozent für +75 Basispunkte.
Diese Wahrscheinlichkeiten sind natürlich nicht statisch. Genau deshalb sind die kommenden CPI- und PPI-Daten so entscheidend.
Die NFP haben bereits gezeigt, dass der Markt bereit ist, seine Zinserwartungen sehr schnell anzupassen. Sollten die Inflationsdaten ebenfalls deutlich höher ausfallen, könnte die Fed weiter in Richtung einer restriktiveren Geldpolitik eingepreist werden.
Sollten die Inflationsdaten dagegen schwächer ausfallen, könnte ein Teil dieser hawkishen Neubewertung wieder herausgenommen werden.
Für Risk Assets bedeutet das: Die Volatilität dürfte rund um Donnerstag und insbesondere Freitag deutlich zunehmen.
⸻
Märkte und Korrelationen im Überblick
US Oil
US Oil hatte einen extrem starken Start in den Handelsmonat September.
In KW 36 konnte US Oil erneut um rund 5,2 Prozent zulegen und notiert aktuell bei etwa 91,23 Dollar.
Die von mir in den vergangenen Wochen mehrfach genannte Zone um 93 Dollar wurde bereits erreicht beziehungsweise überschritten. Damit befinden wir uns jetzt in einem technisch und fundamental sehr interessanten Preisbereich.
Sollte sich die geopolitische Situation weiter verschärfen, wäre für mich zunächst die 93,15-Dollar-Marke entscheidend. Darüber folgt das Juli-Monatshoch bei etwa 93,70 Dollar.
Weitere relevante Bereiche sehe ich anschließend bei 95 Dollar und darüber bei 97,22 Dollar.
Solange der Ölpreis oberhalb der 90-Dollar-Marke bleibt, bleibt mein übergeordnetes Bild damit weiterhin bullisch.
Auf der Unterseite liegen erste relevante Unterstützungen bei 87,80 Dollar und anschließend bei 86,30 bis 86,40 Dollar.
Erst unterhalb von 86,40 Dollar würde ich wieder verstärkt nach Short-Möglichkeiten suchen.
Hier bleibt allerdings wichtig: Beim Ölmarkt kann die technische Analyse aktuell jederzeit durch geopolitische Nachrichten überlagert werden.
⸻
US Bonds
Bei den US-Staatsanleihen zeigte sich in KW 36 ein gemischtes Bild.
Die drei-, fünf- und zehnjährigen Laufzeiten konnten auf Wochenbasis zulegen, während die 30-jährige Laufzeit leicht zurückging.
Die Entwicklung:
* 3-jährige US-Staatsanleihen: +0,81 Prozent
* 5-jährige US-Staatsanleihen: +1,19 Prozent
* 10-jährige US-Staatsanleihen: +1,11 Prozent
* 30-jährige US-Staatsanleihen: -0,31 Prozent
Das zeigt, dass insbesondere der mittlere Laufzeitenbereich weiterhin stark auf die Veränderung der Zinserwartungen reagiert.
Die kommenden Inflationsdaten dürften hier erneut eine entscheidende Rolle spielen. Höhere CPI- und PPI-Daten könnten insbesondere die Renditen am kurzen Ende weiter nach oben treiben, während schwächere Inflationsdaten entsprechend für Entlastung sorgen könnten.
⸻
DXY
Der Dollar-Index hatte ebenfalls eine schwächere Woche und schloss rund 0,52 Prozent im Minus.
Trotzdem notiert der DXY weiterhin oberhalb der wichtigen 99er-Marke.
Für mich ist diese Zone in KW 37 entscheidend.
Sollte sich der DXY oberhalb von 99 stabilisieren, wäre zunächst ein Retest der 99,50 interessant. Bei entsprechend hohen Inflationsdaten könnte anschließend auch wieder die 100er-Marke angelaufen werden.
Sollte der Dollar dagegen unter 99,50 beziehungsweise weiter unter die relevanten Unterstützungen fallen, sehe ich zunächst 98,50 als realistisches Ziel. Bei deutlich schwächeren CPI- und PPI-Daten wäre perspektivisch sogar ein Rücklauf in Richtung 98 denkbar.
⸻
Volatilitätsindex
Der VIX notiert aktuell bei etwa 14,52 und befindet sich damit weiterhin auf einem sehr niedrigen Niveau.
Grundsätzlich ist das positiv für Risk Assets und zeigt, dass der Markt aktuell keine außergewöhnlich hohe kurzfristige Absicherung verlangt.
Gleichzeitig sollte man sich bewusst sein, dass eine niedrige Volatilität vor wichtigen Makrodaten das Potenzial für einen plötzlichen Volatilitätssprung erhöht.
Gerade rund um die CPI-Daten am Freitag wäre ich deshalb vorsichtig, die aktuelle Ruhe mit einem dauerhaft ruhigen Marktumfeld gleichzusetzen.
⸻
Risk Assets im Überblick
Nvidia
Nvidia hatte erneut eine sehr starke Woche und konnte in KW 36 rund 5,9 Prozent zulegen.
Das Wochenziel bei 234 Dollar, welches ich bereits seit einiger Zeit im Fokus hatte, wurde erreicht.
Damit würde ich aktuell nicht hinterherlaufen.
Fundamental bleibt Nvidia extrem stark. Die Nachfrage ist weiterhin hoch, die vergangenen Quartalszahlen waren überzeugend und die Aktie befindet sich in unmittelbarer Nähe ihrer Allzeithochs.
Für mich ist das grundsätzlich ein positives Signal für den Gesamtmarkt.
Nach dem Erreichen meines Zielbereichs bleibe ich hier allerdings zunächst an der Seitenlinie und warte auf ein neues Setup.
⸻
Bitcoin
Auch bei Bitcoin bleibe ich weiterhin geduldig.
Die Wochenkerze ist noch nicht final geschlossen, allerdings hat Bitcoin bereits sowohl das Hoch als auch das Tief der Vorwoche durchbrochen und erneut den Bereich um 82.400 Dollar angelaufen.
Für mich ergibt sich aktuell daraus noch kein attraktives Risiko-Chance-Verhältnis.
Ich würde lieber eine größere Korrektur beziehungsweise ein klareres Retracement abwarten, um anschließend nach einem Long-Setup zu suchen. Sollte sich dagegen eine klare Schwächestruktur entwickeln, wäre natürlich auch ein Short-Szenario interessant.
Aktuell sehe ich jedoch keinen Grund, hier einen Trade zu erzwingen.
⸻
SPX
Der SPX hatte eine durchwachsene Woche und schloss KW 36 nahezu unverändert.
Dabei kam es erneut zu einem Retest des Bereichs um 7.618.
Trotz der geopolitischen Risiken, der starken NFP-Daten und der veränderten Zinserwartungen bleibe ich bei meiner grundsätzlichen Long-Einschätzung für Risk Assets.
Der Grund ist relativ einfach: Rücksetzer werden weiterhin gekauft und die Lows werden vom Markt immer wieder verteidigt.
Solange wir über dem wichtigen Bereich um 7.607 bleiben, bleibt mein Bias daher zunächst bullisch.
Der entscheidende Trigger auf der Oberseite liegt für mich bei 7.701. Sollte dieser Bereich nachhaltig überwunden werden, wäre für mich zunächst der Weg in Richtung der Allzeithochs geöffnet.
⸻
Nasdaq
Auch der Nasdaq zeigte in KW 36 eher eine Range und konnte lediglich rund 0,35 Prozent zulegen.
Aktuell bewegen wir uns knapp unter beziehungsweise im Bereich der 29.500er-Marke.
Hier bleibt mein Bias unverändert.
Sollten wir uns oberhalb von 29.500 stabilisieren, wäre zunächst 29.761 der nächste relevante Bereich. Sollte auch dieser überwunden werden, wäre anschließend wieder die psychologisch wichtige 30.000er-Marke interessant.
Auf der Unterseite würde ein erneuter Schluss unter 29.500 das Bild eintrüben. Besonders relevant wäre anschließend der Bereich um 29.400 bis 29.430.
Darunter sehe ich zunächst 29.000 und 28.850 als mögliche Ziele.
Perspektivisch halte ich beim Nasdaq auch eine größere Korrektur in Richtung 28.000 für möglich. Dafür benötigen wir allerdings zunächst eine klare technische Schwäche.
⸻
US30
Beim US30 haben wir ebenfalls eine eher durchwachsene Woche gesehen. Auf Wochenbasis verlor der Index rund 0,64 Prozent.
Ein neues Tief wurde zunächst gebildet und anschließend wieder aufgekauft. Allerdings konnte die wichtige 53.500er-Marke nicht nachhaltig gehalten werden.
Solange wir unterhalb von 53.500 handeln, bleibt mein Bias zunächst bearish.
Auf der Unterseite wären für mich 52.500 und anschließend 52.300 interessante Bereiche.
Auf der Long-Seite würde ich erst wieder bei einem Daily Close oberhalb von 53.500 bullischer werden. Noch konservativer wäre für mich eine nachhaltige Rückeroberung der 54.000.
⸻
DAX – Charttechnischer Ausblick
Kommen wir abschließend zum DAX.
Auch hier haben wir in KW 36 eine negative Woche gesehen. Der DAX verlor rund 2,02 Prozent.
Trotz dieser Korrektur ist für mich entscheidend, dass der DAX weiterhin oberhalb der wichtigen 26.000er-Marke geschlossen hat.
Am Freitag kam es noch einmal zu einem Abverkauf, gleichzeitig konnte sich im Bereich um 26.000 ein kleiner Boden ausbilden.
Genau diese Zone wird für mich in KW 37 entscheidend.
Solange wir oberhalb von 26.000 bleiben und uns dort stabilisieren können, sehe ich weiterhin die Möglichkeit einer erneuten Aufwärtsbewegung.
Das erste Ziel liegt dabei im Bereich von 26.200 bis 26.240. Dort befinden sich wichtige Referenzbereiche, unter anderem der Monatsschlusskurs aus August sowie das relevante Wochentief aus KW 33.
Sollte der DAX diesen Bereich überwinden, könnte sich die Bewegung mit entsprechendem fundamentalen Rückenwind weiter in Richtung 26.500 entwickeln.
Auf der Unterseite ist dagegen zunächst die 26.000er-Marke entscheidend.
Noch wichtiger ist für mich allerdings der Bereich um 25.900.
Sollten wir nachhaltig unter 25.900 fallen, würde sich das technische Bild deutlich eintrüben. In diesem Fall wäre perspektivisch auch eine größere Korrektur in Richtung 25.500 denkbar.
Für mich bleibt deshalb das Zusammenspiel aus Preisstruktur und Fundamentaldaten entscheidend.
Der Ölpreis, die EZB-Kommunikation, die US-PPI-Daten und insbesondere die CPI-Daten am Freitag können hier jederzeit für einen neuen Impuls sorgen.
⸻
Fazit
Die Handelswoche KW 37 dürfte eine der interessantesten Wochen der vergangenen Wochen werden.
Auf der einen Seite haben wir weiterhin eine hohe geopolitische Unsicherheit. Die Situation zwischen Iran, Israel und den USA bleibt angespannt und insbesondere die Entwicklung rund um die Straße von Hormus besitzt unmittelbare Bedeutung für den Ölpreis und damit indirekt auch für Inflation, Zinsen und Risk Assets.
Auf der anderen Seite haben wir mit den überraschend starken NFP-Daten einen deutlichen Impuls für die US-Zinserwartungen bekommen. Der US-Arbeitsmarkt präsentiert sich wesentlich robuster als vom Markt erwartet, während die Unemployment Rate bei 4,1 Prozent stabil blieb. Dadurch ist die Wahrscheinlichkeit einer Zinserhöhung der Fed im September wieder deutlich gestiegen.
Jetzt kommt es auf die Inflation an.
Der Donnerstag mit dem EZB-Zinsentscheid sowie den US-PPI-Daten und der Freitag mit den CPI- und Core-CPI-Daten dürften deshalb die wichtigsten Handelstage der gesamten Woche werden.
Für den DAX bleibt die 26.000er-Marke für mich der zentrale technische Bereich. Oberhalb dieser Zone besteht weiterhin die Möglichkeit einer Stabilisierung und eines erneuten Anlaufs in Richtung 26.200 bis 26.240 und anschließend 26.500.
Unterhalb von 25.900 würde sich das Bild dagegen deutlich verschlechtern und eine größere Korrektur in Richtung 25.500 wahrscheinlicher machen.
Auch bei den US-Indizes bleibe ich trotz der geopolitischen Risiken grundsätzlich konstruktiv, solange die wichtigen Supports verteidigt werden. Der Markt zeigt weiterhin eine hohe Bereitschaft, Rücksetzer zu kaufen. Gleichzeitig sollte man aufgrund der anstehenden Inflationsdaten nicht unterschätzen, wie schnell sich dieses Bild verändern kann.
Für mich gilt daher in KW 37 mehr denn je: Nicht die erste Bewegung handeln, sondern auf Bestätigung warten. Gerade am Donnerstag und Freitag können die Märkte aufgrund der hohen Nachrichten- und Datenkonzentration sehr schnell in beide Richtungen ausschlagen.
Ich wünsche allen einen stabilen Start in die neue Handelswoche KW 37 und insbesondere rund um die EZB- und US-Inflationsdaten einen disziplinierten und erfolgreichen Handel.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.