
Guten Morgen zusammen,
aufgrund von Urlaub und anschließender Krankheit fallen meine Tagesausblicke aktuell etwas kürzer aus; zum heutigen Fed-Zinsentscheid werde ich aber selbstverständlich eine ausführlichere Analyse veröffentlichen.
Uns erwartet heute ein besonders spannender Handelstag: Die US-Notenbank entscheidet über den Leitzins, während die Quartalszahlen von Microsoft und Alphabet nach US-Börsenschluss zusätzliche Impulse für die Märkte liefern dürften. Gleichzeitig bleibt die geopolitische Lage angespannt und wir befinden uns in der letzten Handelswoche des Monats. Damit rücken nicht nur kurzfristige Kursbewegungen, sondern auch die Monatsschlusskurse in den Fokus.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. FOMC im Fokus: Fed und EZB Watch
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX Tagesausblick
9. Fazit
1. Geopolitische Lage
Naher Osten: Israel, Iran, Saudi-Arabien und die USA
Die geopolitische Lage bleibt einer der wichtigsten Risikofaktoren für die kommenden Handelstage. In Israel zeichnet sich nach der Wahl bislang keine klare Regierungsmehrheit ab. Benjamin Netanjahus Lager und das oppositionelle Lager um Gadi Eisenkot beanspruchen beide politische Führungsansprüche, während die bisherigen Auszählungen auf ein Patt hindeuten. Die Regierungsbildung könnte sich dadurch erheblich verzögern. Für die Märkte ist vor allem relevant, ob sich daraus Veränderungen in der israelischen Sicherheits- und Außenpolitik ergeben. Netanjahu hat bereits die Möglichkeit einer erneuten gemeinsamen Aktion mit den USA gegen Iran angesprochen.
Parallel dazu verschärft sich die Lage zwischen Saudi-Arabien und den Huthi. Die Huthi behaupten, die saudische Ras-Tanura-Raffinerie mit einer ballistischen Rakete getroffen und dort ein Feuer ausgelöst zu haben. Eine unmittelbare unabhängige Bestätigung des Angriffs lag zunächst nicht vor. Saudi-Arabien meldete außerdem Warnungen vor möglichen Bedrohungen und die Abwehr einer Rakete in Richtung Taif. Die Situation rund um wichtige Energieanlagen und regionale Schifffahrtswege bleibt damit angespannt.
Auch die diplomatischen Bemühungen um eine Deeskalation zwischen Iran und seinen Gegnern laufen weiter. Katar fordert von Iran unter anderem, die Bedrohung seiner Nachbarstaaten zu beenden und die Voraussetzungen für eine Stabilisierung der Region zu schaffen. Gleichzeitig bleiben mögliche weitere Militäraktionen der USA und Israels ein nicht zu unterschätzendes Risiko.
Für die Märkte bedeutet das: Solange keine glaubwürdige und nachhaltige Deeskalation erkennbar ist, dürfte die geopolitische Risikoprämie im Ölpreis bestehen bleiben. Sollte sich die Lage weiter verschärfen und die Energieversorgung tatsächlich beeinträchtigt werden, könnte das den Inflationsdruck erhöhen und die geldpolitischen Entscheidungen zusätzlich erschweren.
Europa und Russland
Auch der Konflikt zwischen Russland und der Ukraine bleibt aktuell. Erneute ukrainische Drohnenangriffe auf Industrieanlagen in Russland unterstreichen, dass die militärische Auseinandersetzung weiterhin Auswirkungen auf Infrastruktur und Energieversorgung haben kann. Gleichzeitig gibt es diplomatische Signale aus Washington, wonach Gespräche über den Krieg weiter vorangebracht werden sollen.
Für die europäischen Märkte bleibt entscheidend, ob sich eine ernsthafte diplomatische Annäherung abzeichnet oder ob neue Eskalationen die Risikoaversion verstärken. Eine Entspannung wäre grundsätzlich unterstützend für europäische Aktien, während steigende Energiepreise und eine weitere Verschärfung der Sicherheitslage das Gegenteil bewirken könnten.
2. Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag brachte mehrere wichtige US-Konjunkturdaten, die für die Einschätzung der wirtschaftlichen Lage und damit auch für die Fed relevant sind.
Durable Goods Orders: +1,8 %
Die Auftragseingänge für langlebige Wirtschaftsgüter stiegen um 1,8 %. Erwartet worden waren +2,0 %, nachdem der vorherige Wert bei -0,1 % gelegen hatte.
Damit fiel das Ergebnis leicht schwächer als erwartet aus, zeigt aber gleichzeitig eine deutliche Erholung gegenüber dem vorherigen Rückgang. Das spricht zunächst nicht für einen abrupten Einbruch der industriellen Nachfrage. Für die Fed ist dieser Wert allerdings nur ein Teil des Gesamtbildes. Ein einzelner schwächerer Wert reicht kaum aus, um die geldpolitische Einschätzung grundlegend zu verändern.
CB Consumer Confidence: 91,7
Besonders auffällig war das Verbrauchervertrauen. Der Index stieg auf 91,7 Punkte und lag damit deutlich über der Prognose von 81,2 sowie dem vorherigen Wert von 84,2.
Das ist ein positives Signal für die Einschätzung der US-Konsumenten und könnte auf eine robustere wirtschaftliche Entwicklung hindeuten. Ein stärkerer Konsum kann die US-Wirtschaft stützen, gleichzeitig aber auch die Nachfrage und damit den Inflationsdruck hoch halten.
Für die Fed ist das deshalb ein zweischneidiges Signal: Eine stabile Wirtschaft reduziert den unmittelbaren Druck, die Geldpolitik zu lockern. Sollten sich jedoch die Inflationsdaten gleichzeitig abschwächen, könnte die Fed weiterhin einen vorsichtigen Kurs verfolgen. Das Verbrauchervertrauen allein ist kein Grund für eine Zinserhöhung, dürfte aber in die Gesamtbewertung einfließen.
New Home Sales: 676.000
Die Verkäufe neuer Häuser lagen bei annualisiert 676.000 und damit über der Prognose von 651.000. Der vorherige Wert lag bei 680.000.
Der Wert fiel somit besser als erwartet aus, blieb aber leicht unter dem Vormonat. Das spricht für eine weiterhin relativ stabile Nachfrage am US-Wohnimmobilienmarkt, ohne dass sich daraus bereits eine klare Beschleunigung ableiten lässt.
Auch dieser Datenpunkt stützt eher das Bild einer widerstandsfähigen US-Wirtschaft. Für die Fed bleibt allerdings entscheidend, wie sich die Gesamtwirtschaft, der Arbeitsmarkt und vor allem die Inflation entwickeln.
Einordnung: Die gestrigen Daten waren insgesamt eher ein Argument für eine weiterhin robuste US-Wirtschaft als für eine deutliche konjunkturelle Abschwächung. Sie liefern damit keinen eindeutigen Anlass für einen aggressiveren Zinssenkungskurs. Die entscheidenden Impulse dürften heute dennoch vom Fed-Entscheid und der anschließenden Pressekonferenz kommen.
3. Fundamentale Wirtschaftsdaten heute
Der absolute Fokus liegt heute auf der US-Notenbank. Daneben sollten die Rohöllagerbestände nicht ignoriert werden, insbesondere angesichts der geopolitischen Lage und des weiterhin erhöhten Ölpreisniveaus.
Die API-Daten vom Vorabend zeigten einen Rückgang der US-Rohölbestände um 2,031 Millionen Barrel, während ein Anstieg erwartet worden war. Die Benzinbestände legten dagegen um 2,39 Millionen Barrel zu. Entscheidend wird sein, ob die offiziellen Lagerdaten dieses Bild bestätigen. Ein Rückgang der Rohölbestände könnte den Ölpreis unterstützen, insbesondere wenn gleichzeitig die geopolitischen Risiken bestehen bleiben.
Der wichtigste Termin des Tages ist jedoch die Zinsentscheidung der Federal Reserve. Der Markt rechnet derzeit mit sehr hoher Wahrscheinlichkeit mit unveränderten Leitzinsen. Damit dürfte weniger die reine Entscheidung als vielmehr die Kommunikation der Notenbank entscheidend werden.
Morgen folgen zudem die wichtigen US-PCE-Inflationsdaten sowie weitere Konjunkturdaten. Darauf werde ich im morgigen Tagesausblick ausführlicher eingehen.
4. Earnings im Überblick
Die laufende Berichtssaison bleibt ein wesentlicher Treiber für die Aktienmärkte. Gerade in dieser Woche treffen zahlreiche Schwergewichte mit ihren Quartalszahlen auf eine geldpolitisch ohnehin sensible Marktphase.
Rückblick auf gestern
Bei Coca-Cola fielen die gemeldeten Zahlen insgesamt positiv aus. Das Unternehmen übertraf die Erwartungen beim vergleichbaren Gewinn je Aktie und beim Umsatz. Auch das organische Umsatzwachstum lag über den Prognosen; zusätzlich wurde der Jahresausblick angehoben. Das ist ein konstruktives Signal für die Widerstandsfähigkeit der Konsumnachfrage.
PayPal veröffentlichte ebenfalls seine Quartalszahlen. Hier werden neben Umsatz und Gewinn vor allem die Entwicklung des Zahlungsvolumens, die Margen und der Ausblick für das weitere Geschäft wichtig sein. Visa meldete seine Ergebnisse nach Börsenschluss. Die Zahlen der Zahlungsdienstleister liefern wichtige Hinweise auf Konsumverhalten und Transaktionsvolumen.
Bei Xylem fielen die Ergebnisse gemischt aus: Das Unternehmen berichtete von einer soliden Auftragslage, die Umsätze blieben jedoch hinter den Erwartungen zurück. Boeing stand ebenfalls im Fokus, nachdem die Aktie im Zusammenhang mit dem Ausblick und dem angepassten Auslieferungsziel deutlich unter Druck geraten war. UPS konnte dagegen mit einem positiven Ausblick Aufmerksamkeit auf sich ziehen.
Heute: Microsoft und Alphabet im Fokus
Die beiden wichtigsten Unternehmensberichte des heutigen Tages kommen nach US-Börsenschluss von Microsoft und Alphabet. Ihre Ergebnisse dürften insbesondere für den Technologiesektor und die allgemeine Risikobereitschaft entscheidend sein.
Bei Microsoft stehen das Wachstum des Cloud-Geschäfts Azure, die Nachfrage nach KI-Produkten und die hohen Investitionen in Rechenzentren im Mittelpunkt. Der Markt wird genau darauf achten, ob Microsoft das erwartete Wachstum im Cloud-Geschäft bestätigen kann und ob sich die umfangreichen KI-Investitionen zunehmend in Umsatz und Gewinn niederschlagen.
Bei Alphabet stehen neben dem Suchmaschinengeschäft vor allem Google Cloud, die Entwicklung der Werbeeinnahmen und die Monetarisierung der KI-Angebote im Fokus. Besonders wichtig wird sein, ob das Cloud-Geschäft weiterhin stark wächst und ob die KI-Investitionen die Profitabilität langfristig unterstützen.
Die entscheidende Frage ist bei beiden Unternehmen nicht nur, ob sie die Analystenerwartungen übertreffen. Noch wichtiger ist, ob die Prognosen für die kommenden Quartale überzeugen. Bei hoch bewerteten Technologiewerten können selbst gute Zahlen zu Gewinnmitnahmen führen, wenn der Ausblick nicht stark genug ausfällt.
Für den DAX sind diese Ergebnisse ebenfalls relevant. Eine positive Reaktion auf die Zahlen könnte die globale Risikobereitschaft stützen und Technologie- sowie zyklische Aktien unterstützen. Enttäuschende Zahlen oder ein vorsichtiger Ausblick könnten dagegen den gesamten Aktienmarkt belasten.
Weitere wichtige Termine der Woche
Am Donnerstag stehen unter anderem Amazon, Intel, Caterpillar, Mastercard und Eli Lilly auf dem Kalender. Amazon dürfte vor allem hinsichtlich AWS, des Cloud-Wachstums, der Margen und der KI-Investitionen genau beobachtet werden. Caterpillar liefert wichtige Hinweise auf die globale Industrie- und Investitionsnachfrage. Eli Lilly bleibt für den Pharmasektor relevant.
Am Freitag folgen unter anderem ExxonMobil und Chevron. Ihre Zahlen und Aussagen könnten angesichts des Ölpreisniveaus zusätzliche Informationen zur Lage am Energiemarkt liefern.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats. Mit dem Ende dieser Woche schließt auch die Monatskerze. Damit gewinnen die Monatsschlusskurse an Bedeutung. Gerade nach einer bewegten Marktphase können diese Schlusskurse wichtige Hinweise darauf geben, ob bestehende Trends bestätigt werden oder sich erste Veränderungen im übergeordneten Bild abzeichnen.
5. FOMC im Fokus: Fed und EZB Watch
Die heutige Zinsentscheidung
Die aktuelle Markterwartung ist relativ eindeutig: Laut dem von mir beobachteten FedWatch-Tool rechnen rund 90,6 % der Marktteilnehmer mit unveränderten Leitzinsen. Etwa 9,4 % erwarten eine Erhöhung um 25 Basispunkte.
Damit ist eine unveränderte Entscheidung weitgehend eingepreist. Eine Überraschung wäre eine Zinserhöhung, die bei Eintritt unmittelbar für deutliche Bewegungen an den Aktien-, Anleihe- und Devisenmärkten sorgen könnte.
Ich erwarte allerdings, dass der eigentliche Zinsentscheid nicht der spannendste Teil des Tages wird. Auch das Statement dürfte für sich genommen nur begrenzte neue Informationen liefern, sofern die Fed keine deutliche Änderung ihrer Einschätzung signalisiert.
Der entscheidende Teil dürfte die anschließende Pressekonferenz von Fed-Chef Kevin Warsh werden. Hier wird der Markt genau darauf achten, wie er die Inflationsentwicklung, die wirtschaftliche Dynamik, den Arbeitsmarkt und die Risiken für die kommenden Monate einordnet.
Warum die Fed in einer schwierigen Lage ist
Die Fed befindet sich weiterhin in einem geldpolitischen Spannungsfeld. Auf der einen Seite steht die Frage, ob die Wirtschaft ausreichend abkühlt, um künftig niedrigere Zinsen zu rechtfertigen. Auf der anderen Seite bleibt der Inflationsdruck ein Risiko, insbesondere wenn hohe Energiepreise länger bestehen bleiben.
US-Öl notiert weiterhin über 100 Dollar. Sollte sich dieser Zustand verfestigen, könnten steigende Energie- und Transportkosten erneut auf die Verbraucherpreise durchschlagen. Gleichzeitig zeigen die jüngsten US-Konjunkturdaten eine Wirtschaft, die bislang nicht eindeutig in eine deutliche Schwächephase kippt.
Eine zu lockere Kommunikation könnte deshalb die Inflationserwartungen und die Renditen wieder steigen lassen. Eine zu restriktive Haltung könnte dagegen die Finanzierungsbedingungen verschärfen und Risikoanlagen belasten.
Der Markt wird folglich versuchen, aus Warshs Aussagen Hinweise auf den weiteren Zinspfad herauszulesen. Besonders wichtig ist, ob die Fed weitere Zinsschritte offenhält, ob sie eine längere Zinspause signalisiert oder ob sie die Inflationsrisiken stärker betont.
Drei Szenarien für den Fed-Entscheid
Szenario 1: Bullisch für Risk Assets
Dieses Szenario würde eintreten, wenn die Fed die Zinsen unverändert lässt und Kevin Warsh in der Pressekonferenz einen eher zurückhaltenden Ton anschlägt. Hinweise darauf, dass sich die Inflation weiter in Richtung des Ziels bewegt und die Notenbank bei künftigen Entscheidungen flexibel bleiben möchte, könnten den Markt unterstützen.
In diesem Fall könnten die Renditen von US-Staatsanleihen nachgeben, während der Dollar unter Druck gerät. Aktien und andere Risikoanlagen könnten von niedrigeren Renditeerwartungen und einer verbesserten Risikobereitschaft profitieren.
Szenario 2: Bearisch für Risk Assets
Dieses Szenario würde wahrscheinlicher, wenn die Fed die Inflationsrisiken stärker hervorhebt, eine längere Phase restriktiver Geldpolitik signalisiert oder weitere Zinserhöhungen nicht ausschließt. Besonders problematisch wäre eine Kombination aus anhaltend hohen Energiepreisen und einer Fed, die ihre Inflationssorgen deutlich verstärkt.
In diesem Fall könnten die US-Renditen steigen und der Dollar zulegen. Aktien würden unter Druck geraten, da höhere Renditen die Bewertung von Wachstumsunternehmen belasten und die Finanzierungskosten erhöhen können.
Szenario 3: Neutral für Risk Assets
Ein neutrales Szenario wäre eine unveränderte Zinsentscheidung mit einer weitgehend ausgewogenen Pressekonferenz. Wenn Warsh weder eine baldige Lockerung noch eine erneute Straffung klar in Aussicht stellt, könnte der Markt zunächst ohne eindeutige Richtung reagieren.
In diesem Fall wären Seitwärtsbewegungen und schnelle Richtungswechsel möglich. Die Märkte könnten anschließend auf die Quartalszahlen von Microsoft und Alphabet sowie auf die am Donnerstag anstehenden Inflationsdaten warten.
Was bedeutet das für Dollar und Anleihen?
Im bullischen Szenario für Risk Assets wäre grundsätzlich mit einem schwächeren Dollar und eher nachgebenden Renditen zu rechnen. Das könnte den DXY unter Druck setzen und den Anleihemarkt unterstützen.
Im bearischen Szenario für Risk Assets wäre das Gegenstück wahrscheinlicher: ein stärkerer Dollar, steigende Renditen und Druck auf die Anleihekurse. Wichtig ist dabei die Unterscheidung zwischen Rendite und Kurs: Steigen die Renditen, fallen die Kurse bestehender Anleihen in der Regel.
Im neutralen Szenario könnten sich sowohl der Dollar als auch die Renditen innerhalb ihrer bisherigen Handelsspannen bewegen. Ein klarer Trend müsste dann erst durch weitere Daten oder neue Aussagen der Fed bestätigt werden.
EZB Watch
Auch die Europäische Zentralbank bleibt relevant. Ihre Zinsentscheidung steht morgen an. Damit erhält der DAX innerhalb von zwei Tagen gleich zwei wichtige geldpolitische Impulse.
Während die heutige Fed-Entscheidung insbesondere den US-Dollar, die US-Renditen und die globalen Risikoanlagen beeinflussen dürfte, kann die EZB-Entscheidung am Donnerstag direkte Auswirkungen auf den Euro und europäische Aktien haben.
Für den DAX wird daher entscheidend sein, wie die Kombination aus Fed-Kommunikation, EZB-Entscheidung, Unternehmenszahlen und geopolitischer Lage aufgenommen wird. Ein isolierter Blick auf nur einen dieser Faktoren wäre heute zu kurz gegriffen.
6. Märkte und Korrelationen im Überblick
US Oil
US Oil liegt auf Wochenbasis weiterhin rund 2 % im Minus. Nach dem Rücksetzer bis in den Bereich von 99,5 Dollar kam es jedoch zu einer ersten deutlichen Reaktion der Käufer. Der Preis wurde wieder aufgekauft und kann sich langsam erneut oberhalb der psychologisch wichtigen Marke von 100 Dollar etablieren.
Entscheidend bleibt der heutige Daily-Schlusskurs. Sollte sich US Oil weiterhin über 100 Dollar halten und eine unmittelbare Deeskalation ausbleiben, könnte ich mir einen erneuten Anstieg in den Bereich von 104 bis 105 Dollar vorstellen. Die geopolitische Risikoprämie und die weiterhin angespannte Lage auf der Angebotsseite bleiben dafür wichtige Faktoren.
Für mich würde sich das Short-Bild erst unterhalb von 98,76 Dollar wieder eintrüben. Dort würde ich beginnen, nach Short-Möglichkeiten Ausschau zu halten. Ein mögliches Ziel läge anschließend im Bereich von 95 bis 96 Dollar.
US Bonds
Bei den US-Staatsanleihen zeigt sich auf Wochenbasis ein etwas freundlicheres Bild bei den Renditen. Die Entwicklung fällt je nach Laufzeit unterschiedlich aus:
3-jährige US-Staatsanleihen: Renditen +1,26 %.
5-jährige US-Staatsanleihen: Renditen +0,93 %.
10-jährige US-Staatsanleihen: Renditen etwa unverändert.
30-jährige US-Staatsanleihen: Renditen rund -0,2 %.
Die Renditen der kürzeren Laufzeiten haben damit wieder etwas zugelegt, während sich die längeren Laufzeiten vergleichsweise stabil zeigen. Das spricht dafür, dass der Markt den kurzfristigen Zinspfad weiterhin aufmerksam bewertet, während bei den längeren Laufzeiten zusätzliche Faktoren wie Wachstumserwartungen, Inflation und Laufzeitprämien eine Rolle spielen.
Der Fed-Entscheid könnte diese Entwicklung deutlich verändern. Ein restriktiver Ton wäre besonders für die kürzeren Laufzeiten relevant und könnte die Renditen erneut nach oben treiben. Eine zurückhaltendere Kommunikation könnte dagegen für Entlastung sorgen.
DXY
Der Dollarindex zeigt sich auf Wochenbasis bislang stark und liegt rund 0,62 % im Plus. Mit dem Fed-Entscheid steht nun ein wichtiger Impulsgeber an, der über eine Fortsetzung der Bewegung oder eine Gegenreaktion entscheiden könnte.
Im bullischen Szenario für Risk Assets würde ich beim DXY zunächst nach Short-Möglichkeiten Ausschau halten. Der Bereich um 102,5 bleibt dabei wichtig, während 102 eine zentrale Marke darstellt. Bei einer entsprechenden Reaktion könnte sich der Dollar in Richtung 101,5 bewegen. Übergeordnet bleibt für mich auch die Marke von 101 interessant.
Sollte die Fed dagegen restriktiver kommunizieren und Risk Assets belasten, wäre eine Stabilisierung oberhalb von 102,5 ein wichtiges Signal. In diesem Fall lägen die nächsten Ziele bei 103 und anschließend möglicherweise 103,5.
In einem neutralen Szenario könnte der DXY zunächst zwischen 100,25 und 101,5 seitwärts laufen. Entscheidend wird sein, wie der Markt die Aussagen der Fed interpretiert und ob sich daraus ein nachhaltiger Impuls entwickelt.
VIX
Der Volatilitätsindex VIX liegt aktuell bei 17,56 und damit weiterhin auf einem vergleichsweise niedrigen Niveau. Das zeigt, dass der Markt bislang keine außergewöhnlich hohe kurzfristige Unsicherheit einpreist.
Mit dem Fed-Entscheid, den großen Technologie-Earnings und der geopolitischen Lage könnte sich das jedoch schnell ändern. Ein niedriger VIX bedeutet nicht, dass keine größeren Bewegungen möglich sind. Gerade bei wichtigen Terminen kann die Volatilität kurzfristig deutlich zunehmen.
7. Risk Assets im Überblick
Nvidia
Nvidia konnte sich nach dem Rücksetzer in den Bereich um 210 Dollar wieder etwas stabilisieren. Für mich bleibt die Aktie damit technisch interessant.
Sollte sich der Kurs oberhalb von 217 Dollar etablieren, könnte ich mir Long-Bewegungen bis in den 230er-Bereich wieder gut vorstellen. Voraussetzung ist, dass die Aktie die wichtigen Unterstützungen verteidigt und nicht erneut unter 213 bis 212 Dollar zurückfällt.
Die Kombination aus Fed-Entscheid und den anstehenden Technologie-Earnings könnte hier einen wichtigen Impuls liefern. Ich würde deshalb besonders auf die Reaktion an den genannten Marken achten und nicht allein aufgrund einer kurzfristigen Aufwärtsbewegung einsteigen.
Bitcoin
Bitcoin befindet sich weiterhin in einer Range und liefert für mich aktuell kein eindeutiges Setup. Nach der kontrollierten Abwärtsbewegung fehlt bislang eine überzeugende Bestätigung für eine nachhaltige Trendwende.
Solange sich kein klarer Ausbruch mit anschließender Bestätigung ergibt, bleibt Bitcoin für mich vorerst kein Trade. Gerade am heutigen Fed-Tag besteht das Risiko, dass kurzfristige Bewegungen in beide Richtungen ausgelöst werden, ohne dass sich daraus unmittelbar ein belastbarer Trend entwickelt.
S&P 500
Im S&P 500 konnten wir einen sehr sauberen Retest der Marke von 7.650 beobachten, die ich bereits zu Beginn der Woche im Wochenausblick hervorgehoben hatte. Auf Wochenbasis zeigt sich der Index inzwischen deutlich stärker.
Für den heutigen Handel sehe ich drei mögliche Szenarien.
Im bullischen Szenario möchte ich sehen, dass sich der Index oberhalb des gestrigen Daily-Hochs bei 7.775 stabilisiert. Gelingt das, wäre für mich die Marke von 7.800 das nächste Ziel.
Im neutralen Szenario könnte der Index zunächst innerhalb der aktuellen Handelsspanne bleiben. Ein Rücklauf unter das heutige Daily-Tief würde für mich zunächst den Bereich von 7.750 in den Fokus rücken.
Im bearischen Szenario wäre ein Bruch unter den August-Monatsschlusskurs bei 7.669 entscheidend. Darunter würde die Marke von 7.650 erneut interessant werden.
Die Reaktion auf die Fed und die Technologie-Earnings dürfte darüber entscheiden, welches dieser Szenarien sich durchsetzt.
Nasdaq 100
Auch der Nasdaq 100 konnte sich an der Marke von 29.000 wieder deutlich stabilisieren. Damit bleibt die Frage, ob die Käufer genügend Stärke entwickeln, um die nächste Widerstandszone anzugreifen.
Im neutralen Szenario sehe ich zunächst die 29.500 als wichtige Marke. Kann sich der Index dort behaupten, wäre anschließend ein Anlauf auf 30.000 möglich.
Im bullischen Szenario gelingt der Ausbruch über 30.000. In diesem Fall wären 30.230 und anschließend 30.500 die nächsten relevanten Ziele.
Im bearischen Szenario fällt der Nasdaq unter 29.500 zurück. Dann würde ich zunächst einen erneuten Test der 29.000 erwarten. Bei anhaltendem Verkaufsdruck könnte anschließend auch die Marke von 28.750 wieder in den Fokus rücken.
Gerade beim Nasdaq dürften die heutigen Ergebnisse von Microsoft und Alphabet eine wichtige Rolle spielen. Beide Unternehmen stehen im Zentrum der KI- und Cloud-Investitionen und könnten damit die kurzfristige Richtung des Technologiesektors maßgeblich beeinflussen.
US30
Beim US30 zeigt sich weiterhin ein gemischtes Bild. Die Marke von 52.500 bleibt für mich entscheidend. Ich kann mir gut vorstellen, dass der Markt heute noch einmal den Bereich um 52.655 abgreift. Das wäre für mich allerdings noch kein ausreichender Grund, blind Long zu gehen.
Nach der bearishen letzten Wochenkerze möchte ich zunächst eine klare Stabilisierung sehen. Erst oberhalb von 53.000 würde sich das Bild für mich auf höherer Zeitebene deutlich verbessern.
Auf der Unterseite bleibt das letzte Weekly-Tief bei 51.883 interessant. Sollte der Markt diesen Bereich testen und anschließend wieder über 52.000 stabilisieren, könnte sich dort eine attraktive Long-Möglichkeit ergeben.
Bis dahin bleibe ich beim US30 vorsichtig und warte auf eine klare Bestätigung.
8. DAX Tagesausblick
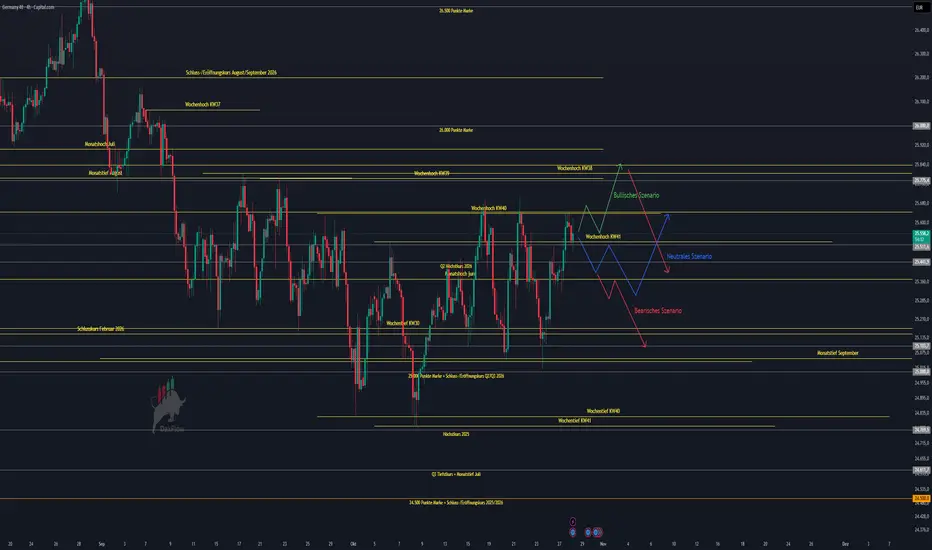
Auch im DAX befinden wir uns an einem extrem interessanten Preisbereich. Die heutige Fed-Entscheidung, die großen Technologie-Earnings und die morgige EZB-Entscheidung könnten für erhöhte Volatilität sorgen. Gleichzeitig nähert sich das Monatsende, wodurch die übergeordneten Schlusskurse zusätzlich an Bedeutung gewinnen.
Bullisches Szenario
Für ein bullisches Szenario möchte ich sehen, dass der DAX über das Wochenhoch aus KW 40, den Schlusskurs von Juli und das gestrige Daily-Hoch bei 25.650 ausbricht. Entscheidend wäre anschließend, dass wir auch die Marke von 25.708 hinter uns lassen.
Gelingt dieser Ausbruch mit einer entsprechenden Stabilisierung, wäre die Zone um 25.775 mein erstes wichtiges Long-Ziel.
Ich würde den Preisbereich vorher nicht blind shorten. Gerade an einem Tag mit so vielen potenziellen Impulsgebern kann ein Ausbruch über die genannten Marken eine dynamische Bewegung auslösen. Entscheidend ist allerdings, dass der Markt den Ausbruch bestätigt und nicht unmittelbar wieder darunter zurückfällt.
Neutrales Szenario
Sollte der DAX weder den Ausbruch nach oben bestätigen noch die wichtigen Unterstützungen aufgeben, wäre zunächst eine Seitwärtsbewegung innerhalb der aktuellen Handelsspanne denkbar.
In diesem Fall würde ich besonders auf die Reaktion an den genannten Widerständen und Unterstützungen achten. Ein klarer Impuls könnte sich erst nach der Fed-Pressekonferenz oder im Zusammenhang mit den US-Earnings entwickeln.
Bearisches Szenario
Auf der Unterseite ist die Marke von 25.441 für mich entscheidend. Sollte der DAX darunter brechen und sich der Verkaufsdruck verstärken, wäre zunächst ein Rücklauf in Richtung 25.300 denkbar.
Sollten die Fed-Kommunikation deutlich restriktiver ausfallen, die Unternehmenszahlen enttäuschen und die Ölpreise gleichzeitig weiter steigen, könnte sich der Verkaufsdruck zusätzlich verstärken. In einem solchen Worst-Case-Szenario wäre auch ein Rücklauf bis in den Bereich von 25.100 möglich.
Dabei würde ich allerdings nicht allein auf einen kurzen Bruch der Unterstützung reagieren. Gerade rund um den Fed-Entscheid sind Fehlausbrüche und schnelle Gegenbewegungen möglich. Eine Bestätigung durch die Kursreaktion bleibt für mich wichtig.
Meine Einschätzung zum DAX
Übergeordnet bin ich bei den Risk Assets vorsichtig optimistisch, gleichzeitig möchte ich die heutige Volatilität nicht unterschätzen. Die bisherige Berichtssaison liefert in Teilen positive Signale, und eine unveränderte Fed-Entscheidung ist weitgehend eingepreist. Das könnte den Märkten grundsätzlich Unterstützung geben.
Auf der anderen Seite bleiben die geopolitische Lage, das Ölpreisniveau und die Unsicherheit über den weiteren Zinspfad bestehen. Deshalb möchte ich im DAX zunächst die Reaktion an den genannten Marken abwarten, bevor ich eine Position eingehe.
9. Fazit
Uns erwartet ein entscheidender Handelstag zum Ende des Monats. Die Zinsentscheidung der Fed dürfte für sich genommen keine große Überraschung darstellen, da der Markt überwiegend mit unveränderten Leitzinsen rechnet. Die eigentliche Bewegung könnte sich daher erst während der Pressekonferenz von Kevin Warsh entwickeln.
Gleichzeitig werden die Quartalszahlen von Microsoft und Alphabet zeigen, ob die hohen Erwartungen an KI, Cloud und Technologie weiterhin gerechtfertigt sind. Morgen folgt mit der EZB-Entscheidung der nächste geldpolitische Impuls, bevor zusätzlich wichtige US-Inflationsdaten veröffentlicht werden.
Für mich bleibt die geopolitische Lage ein wesentlicher Unsicherheitsfaktor. Solange US Oil oberhalb von 100 Dollar notiert und keine nachhaltige Deeskalation erkennbar ist, bleibt das Risiko eines erneuten Inflationsimpulses bestehen. Das könnte die Notenbanken in ihrer Kommunikation einschränken und die Märkte empfindlicher auf neue Daten reagieren lassen.
Bei den Risk Assets bin ich vorsichtig Long eingestellt, möchte jedoch klare Bestätigungen an den genannten Preisleveln sehen. Insbesondere im DAX sind die Bereiche um 25.650, 25.708 und 25.775 auf der Oberseite sowie 25.441, 25.300 und 25.100 auf der Unterseite für mich entscheidend.
Da wir uns gleichzeitig am Ende des Monats befinden, sollte auch die Entwicklung der Monatsschlusskurse nicht unterschätzt werden. Ich werde deshalb heute besonders auf die Reaktion an den technischen Marken und auf die Aussagen der Fed achten, anstatt mich frühzeitig auf eine einzige Richtung festzulegen.
Ich wünsche euch einen erfolgreichen Handelstag und stabile Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
aufgrund von Urlaub und anschließender Krankheit fallen meine Tagesausblicke aktuell etwas kürzer aus; zum heutigen Fed-Zinsentscheid werde ich aber selbstverständlich eine ausführlichere Analyse veröffentlichen.
Uns erwartet heute ein besonders spannender Handelstag: Die US-Notenbank entscheidet über den Leitzins, während die Quartalszahlen von Microsoft und Alphabet nach US-Börsenschluss zusätzliche Impulse für die Märkte liefern dürften. Gleichzeitig bleibt die geopolitische Lage angespannt und wir befinden uns in der letzten Handelswoche des Monats. Damit rücken nicht nur kurzfristige Kursbewegungen, sondern auch die Monatsschlusskurse in den Fokus.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. FOMC im Fokus: Fed und EZB Watch
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX Tagesausblick
9. Fazit
1. Geopolitische Lage
Naher Osten: Israel, Iran, Saudi-Arabien und die USA
Die geopolitische Lage bleibt einer der wichtigsten Risikofaktoren für die kommenden Handelstage. In Israel zeichnet sich nach der Wahl bislang keine klare Regierungsmehrheit ab. Benjamin Netanjahus Lager und das oppositionelle Lager um Gadi Eisenkot beanspruchen beide politische Führungsansprüche, während die bisherigen Auszählungen auf ein Patt hindeuten. Die Regierungsbildung könnte sich dadurch erheblich verzögern. Für die Märkte ist vor allem relevant, ob sich daraus Veränderungen in der israelischen Sicherheits- und Außenpolitik ergeben. Netanjahu hat bereits die Möglichkeit einer erneuten gemeinsamen Aktion mit den USA gegen Iran angesprochen.
Parallel dazu verschärft sich die Lage zwischen Saudi-Arabien und den Huthi. Die Huthi behaupten, die saudische Ras-Tanura-Raffinerie mit einer ballistischen Rakete getroffen und dort ein Feuer ausgelöst zu haben. Eine unmittelbare unabhängige Bestätigung des Angriffs lag zunächst nicht vor. Saudi-Arabien meldete außerdem Warnungen vor möglichen Bedrohungen und die Abwehr einer Rakete in Richtung Taif. Die Situation rund um wichtige Energieanlagen und regionale Schifffahrtswege bleibt damit angespannt.
Auch die diplomatischen Bemühungen um eine Deeskalation zwischen Iran und seinen Gegnern laufen weiter. Katar fordert von Iran unter anderem, die Bedrohung seiner Nachbarstaaten zu beenden und die Voraussetzungen für eine Stabilisierung der Region zu schaffen. Gleichzeitig bleiben mögliche weitere Militäraktionen der USA und Israels ein nicht zu unterschätzendes Risiko.
Für die Märkte bedeutet das: Solange keine glaubwürdige und nachhaltige Deeskalation erkennbar ist, dürfte die geopolitische Risikoprämie im Ölpreis bestehen bleiben. Sollte sich die Lage weiter verschärfen und die Energieversorgung tatsächlich beeinträchtigt werden, könnte das den Inflationsdruck erhöhen und die geldpolitischen Entscheidungen zusätzlich erschweren.
Europa und Russland
Auch der Konflikt zwischen Russland und der Ukraine bleibt aktuell. Erneute ukrainische Drohnenangriffe auf Industrieanlagen in Russland unterstreichen, dass die militärische Auseinandersetzung weiterhin Auswirkungen auf Infrastruktur und Energieversorgung haben kann. Gleichzeitig gibt es diplomatische Signale aus Washington, wonach Gespräche über den Krieg weiter vorangebracht werden sollen.
Für die europäischen Märkte bleibt entscheidend, ob sich eine ernsthafte diplomatische Annäherung abzeichnet oder ob neue Eskalationen die Risikoaversion verstärken. Eine Entspannung wäre grundsätzlich unterstützend für europäische Aktien, während steigende Energiepreise und eine weitere Verschärfung der Sicherheitslage das Gegenteil bewirken könnten.
2. Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag brachte mehrere wichtige US-Konjunkturdaten, die für die Einschätzung der wirtschaftlichen Lage und damit auch für die Fed relevant sind.
Durable Goods Orders: +1,8 %
Die Auftragseingänge für langlebige Wirtschaftsgüter stiegen um 1,8 %. Erwartet worden waren +2,0 %, nachdem der vorherige Wert bei -0,1 % gelegen hatte.
Damit fiel das Ergebnis leicht schwächer als erwartet aus, zeigt aber gleichzeitig eine deutliche Erholung gegenüber dem vorherigen Rückgang. Das spricht zunächst nicht für einen abrupten Einbruch der industriellen Nachfrage. Für die Fed ist dieser Wert allerdings nur ein Teil des Gesamtbildes. Ein einzelner schwächerer Wert reicht kaum aus, um die geldpolitische Einschätzung grundlegend zu verändern.
CB Consumer Confidence: 91,7
Besonders auffällig war das Verbrauchervertrauen. Der Index stieg auf 91,7 Punkte und lag damit deutlich über der Prognose von 81,2 sowie dem vorherigen Wert von 84,2.
Das ist ein positives Signal für die Einschätzung der US-Konsumenten und könnte auf eine robustere wirtschaftliche Entwicklung hindeuten. Ein stärkerer Konsum kann die US-Wirtschaft stützen, gleichzeitig aber auch die Nachfrage und damit den Inflationsdruck hoch halten.
Für die Fed ist das deshalb ein zweischneidiges Signal: Eine stabile Wirtschaft reduziert den unmittelbaren Druck, die Geldpolitik zu lockern. Sollten sich jedoch die Inflationsdaten gleichzeitig abschwächen, könnte die Fed weiterhin einen vorsichtigen Kurs verfolgen. Das Verbrauchervertrauen allein ist kein Grund für eine Zinserhöhung, dürfte aber in die Gesamtbewertung einfließen.
New Home Sales: 676.000
Die Verkäufe neuer Häuser lagen bei annualisiert 676.000 und damit über der Prognose von 651.000. Der vorherige Wert lag bei 680.000.
Der Wert fiel somit besser als erwartet aus, blieb aber leicht unter dem Vormonat. Das spricht für eine weiterhin relativ stabile Nachfrage am US-Wohnimmobilienmarkt, ohne dass sich daraus bereits eine klare Beschleunigung ableiten lässt.
Auch dieser Datenpunkt stützt eher das Bild einer widerstandsfähigen US-Wirtschaft. Für die Fed bleibt allerdings entscheidend, wie sich die Gesamtwirtschaft, der Arbeitsmarkt und vor allem die Inflation entwickeln.
Einordnung: Die gestrigen Daten waren insgesamt eher ein Argument für eine weiterhin robuste US-Wirtschaft als für eine deutliche konjunkturelle Abschwächung. Sie liefern damit keinen eindeutigen Anlass für einen aggressiveren Zinssenkungskurs. Die entscheidenden Impulse dürften heute dennoch vom Fed-Entscheid und der anschließenden Pressekonferenz kommen.
3. Fundamentale Wirtschaftsdaten heute
Der absolute Fokus liegt heute auf der US-Notenbank. Daneben sollten die Rohöllagerbestände nicht ignoriert werden, insbesondere angesichts der geopolitischen Lage und des weiterhin erhöhten Ölpreisniveaus.
Die API-Daten vom Vorabend zeigten einen Rückgang der US-Rohölbestände um 2,031 Millionen Barrel, während ein Anstieg erwartet worden war. Die Benzinbestände legten dagegen um 2,39 Millionen Barrel zu. Entscheidend wird sein, ob die offiziellen Lagerdaten dieses Bild bestätigen. Ein Rückgang der Rohölbestände könnte den Ölpreis unterstützen, insbesondere wenn gleichzeitig die geopolitischen Risiken bestehen bleiben.
Der wichtigste Termin des Tages ist jedoch die Zinsentscheidung der Federal Reserve. Der Markt rechnet derzeit mit sehr hoher Wahrscheinlichkeit mit unveränderten Leitzinsen. Damit dürfte weniger die reine Entscheidung als vielmehr die Kommunikation der Notenbank entscheidend werden.
Morgen folgen zudem die wichtigen US-PCE-Inflationsdaten sowie weitere Konjunkturdaten. Darauf werde ich im morgigen Tagesausblick ausführlicher eingehen.
4. Earnings im Überblick
Die laufende Berichtssaison bleibt ein wesentlicher Treiber für die Aktienmärkte. Gerade in dieser Woche treffen zahlreiche Schwergewichte mit ihren Quartalszahlen auf eine geldpolitisch ohnehin sensible Marktphase.
Rückblick auf gestern
Bei Coca-Cola fielen die gemeldeten Zahlen insgesamt positiv aus. Das Unternehmen übertraf die Erwartungen beim vergleichbaren Gewinn je Aktie und beim Umsatz. Auch das organische Umsatzwachstum lag über den Prognosen; zusätzlich wurde der Jahresausblick angehoben. Das ist ein konstruktives Signal für die Widerstandsfähigkeit der Konsumnachfrage.
PayPal veröffentlichte ebenfalls seine Quartalszahlen. Hier werden neben Umsatz und Gewinn vor allem die Entwicklung des Zahlungsvolumens, die Margen und der Ausblick für das weitere Geschäft wichtig sein. Visa meldete seine Ergebnisse nach Börsenschluss. Die Zahlen der Zahlungsdienstleister liefern wichtige Hinweise auf Konsumverhalten und Transaktionsvolumen.
Bei Xylem fielen die Ergebnisse gemischt aus: Das Unternehmen berichtete von einer soliden Auftragslage, die Umsätze blieben jedoch hinter den Erwartungen zurück. Boeing stand ebenfalls im Fokus, nachdem die Aktie im Zusammenhang mit dem Ausblick und dem angepassten Auslieferungsziel deutlich unter Druck geraten war. UPS konnte dagegen mit einem positiven Ausblick Aufmerksamkeit auf sich ziehen.
Heute: Microsoft und Alphabet im Fokus
Die beiden wichtigsten Unternehmensberichte des heutigen Tages kommen nach US-Börsenschluss von Microsoft und Alphabet. Ihre Ergebnisse dürften insbesondere für den Technologiesektor und die allgemeine Risikobereitschaft entscheidend sein.
Bei Microsoft stehen das Wachstum des Cloud-Geschäfts Azure, die Nachfrage nach KI-Produkten und die hohen Investitionen in Rechenzentren im Mittelpunkt. Der Markt wird genau darauf achten, ob Microsoft das erwartete Wachstum im Cloud-Geschäft bestätigen kann und ob sich die umfangreichen KI-Investitionen zunehmend in Umsatz und Gewinn niederschlagen.
Bei Alphabet stehen neben dem Suchmaschinengeschäft vor allem Google Cloud, die Entwicklung der Werbeeinnahmen und die Monetarisierung der KI-Angebote im Fokus. Besonders wichtig wird sein, ob das Cloud-Geschäft weiterhin stark wächst und ob die KI-Investitionen die Profitabilität langfristig unterstützen.
Die entscheidende Frage ist bei beiden Unternehmen nicht nur, ob sie die Analystenerwartungen übertreffen. Noch wichtiger ist, ob die Prognosen für die kommenden Quartale überzeugen. Bei hoch bewerteten Technologiewerten können selbst gute Zahlen zu Gewinnmitnahmen führen, wenn der Ausblick nicht stark genug ausfällt.
Für den DAX sind diese Ergebnisse ebenfalls relevant. Eine positive Reaktion auf die Zahlen könnte die globale Risikobereitschaft stützen und Technologie- sowie zyklische Aktien unterstützen. Enttäuschende Zahlen oder ein vorsichtiger Ausblick könnten dagegen den gesamten Aktienmarkt belasten.
Weitere wichtige Termine der Woche
Am Donnerstag stehen unter anderem Amazon, Intel, Caterpillar, Mastercard und Eli Lilly auf dem Kalender. Amazon dürfte vor allem hinsichtlich AWS, des Cloud-Wachstums, der Margen und der KI-Investitionen genau beobachtet werden. Caterpillar liefert wichtige Hinweise auf die globale Industrie- und Investitionsnachfrage. Eli Lilly bleibt für den Pharmasektor relevant.
Am Freitag folgen unter anderem ExxonMobil und Chevron. Ihre Zahlen und Aussagen könnten angesichts des Ölpreisniveaus zusätzliche Informationen zur Lage am Energiemarkt liefern.
Zusätzlich befinden wir uns in der letzten Handelswoche des Monats. Mit dem Ende dieser Woche schließt auch die Monatskerze. Damit gewinnen die Monatsschlusskurse an Bedeutung. Gerade nach einer bewegten Marktphase können diese Schlusskurse wichtige Hinweise darauf geben, ob bestehende Trends bestätigt werden oder sich erste Veränderungen im übergeordneten Bild abzeichnen.
5. FOMC im Fokus: Fed und EZB Watch
Die heutige Zinsentscheidung
Die aktuelle Markterwartung ist relativ eindeutig: Laut dem von mir beobachteten FedWatch-Tool rechnen rund 90,6 % der Marktteilnehmer mit unveränderten Leitzinsen. Etwa 9,4 % erwarten eine Erhöhung um 25 Basispunkte.
Damit ist eine unveränderte Entscheidung weitgehend eingepreist. Eine Überraschung wäre eine Zinserhöhung, die bei Eintritt unmittelbar für deutliche Bewegungen an den Aktien-, Anleihe- und Devisenmärkten sorgen könnte.
Ich erwarte allerdings, dass der eigentliche Zinsentscheid nicht der spannendste Teil des Tages wird. Auch das Statement dürfte für sich genommen nur begrenzte neue Informationen liefern, sofern die Fed keine deutliche Änderung ihrer Einschätzung signalisiert.
Der entscheidende Teil dürfte die anschließende Pressekonferenz von Fed-Chef Kevin Warsh werden. Hier wird der Markt genau darauf achten, wie er die Inflationsentwicklung, die wirtschaftliche Dynamik, den Arbeitsmarkt und die Risiken für die kommenden Monate einordnet.
Warum die Fed in einer schwierigen Lage ist
Die Fed befindet sich weiterhin in einem geldpolitischen Spannungsfeld. Auf der einen Seite steht die Frage, ob die Wirtschaft ausreichend abkühlt, um künftig niedrigere Zinsen zu rechtfertigen. Auf der anderen Seite bleibt der Inflationsdruck ein Risiko, insbesondere wenn hohe Energiepreise länger bestehen bleiben.
US-Öl notiert weiterhin über 100 Dollar. Sollte sich dieser Zustand verfestigen, könnten steigende Energie- und Transportkosten erneut auf die Verbraucherpreise durchschlagen. Gleichzeitig zeigen die jüngsten US-Konjunkturdaten eine Wirtschaft, die bislang nicht eindeutig in eine deutliche Schwächephase kippt.
Eine zu lockere Kommunikation könnte deshalb die Inflationserwartungen und die Renditen wieder steigen lassen. Eine zu restriktive Haltung könnte dagegen die Finanzierungsbedingungen verschärfen und Risikoanlagen belasten.
Der Markt wird folglich versuchen, aus Warshs Aussagen Hinweise auf den weiteren Zinspfad herauszulesen. Besonders wichtig ist, ob die Fed weitere Zinsschritte offenhält, ob sie eine längere Zinspause signalisiert oder ob sie die Inflationsrisiken stärker betont.
Drei Szenarien für den Fed-Entscheid
Szenario 1: Bullisch für Risk Assets
Dieses Szenario würde eintreten, wenn die Fed die Zinsen unverändert lässt und Kevin Warsh in der Pressekonferenz einen eher zurückhaltenden Ton anschlägt. Hinweise darauf, dass sich die Inflation weiter in Richtung des Ziels bewegt und die Notenbank bei künftigen Entscheidungen flexibel bleiben möchte, könnten den Markt unterstützen.
In diesem Fall könnten die Renditen von US-Staatsanleihen nachgeben, während der Dollar unter Druck gerät. Aktien und andere Risikoanlagen könnten von niedrigeren Renditeerwartungen und einer verbesserten Risikobereitschaft profitieren.
Szenario 2: Bearisch für Risk Assets
Dieses Szenario würde wahrscheinlicher, wenn die Fed die Inflationsrisiken stärker hervorhebt, eine längere Phase restriktiver Geldpolitik signalisiert oder weitere Zinserhöhungen nicht ausschließt. Besonders problematisch wäre eine Kombination aus anhaltend hohen Energiepreisen und einer Fed, die ihre Inflationssorgen deutlich verstärkt.
In diesem Fall könnten die US-Renditen steigen und der Dollar zulegen. Aktien würden unter Druck geraten, da höhere Renditen die Bewertung von Wachstumsunternehmen belasten und die Finanzierungskosten erhöhen können.
Szenario 3: Neutral für Risk Assets
Ein neutrales Szenario wäre eine unveränderte Zinsentscheidung mit einer weitgehend ausgewogenen Pressekonferenz. Wenn Warsh weder eine baldige Lockerung noch eine erneute Straffung klar in Aussicht stellt, könnte der Markt zunächst ohne eindeutige Richtung reagieren.
In diesem Fall wären Seitwärtsbewegungen und schnelle Richtungswechsel möglich. Die Märkte könnten anschließend auf die Quartalszahlen von Microsoft und Alphabet sowie auf die am Donnerstag anstehenden Inflationsdaten warten.
Was bedeutet das für Dollar und Anleihen?
Im bullischen Szenario für Risk Assets wäre grundsätzlich mit einem schwächeren Dollar und eher nachgebenden Renditen zu rechnen. Das könnte den DXY unter Druck setzen und den Anleihemarkt unterstützen.
Im bearischen Szenario für Risk Assets wäre das Gegenstück wahrscheinlicher: ein stärkerer Dollar, steigende Renditen und Druck auf die Anleihekurse. Wichtig ist dabei die Unterscheidung zwischen Rendite und Kurs: Steigen die Renditen, fallen die Kurse bestehender Anleihen in der Regel.
Im neutralen Szenario könnten sich sowohl der Dollar als auch die Renditen innerhalb ihrer bisherigen Handelsspannen bewegen. Ein klarer Trend müsste dann erst durch weitere Daten oder neue Aussagen der Fed bestätigt werden.
EZB Watch
Auch die Europäische Zentralbank bleibt relevant. Ihre Zinsentscheidung steht morgen an. Damit erhält der DAX innerhalb von zwei Tagen gleich zwei wichtige geldpolitische Impulse.
Während die heutige Fed-Entscheidung insbesondere den US-Dollar, die US-Renditen und die globalen Risikoanlagen beeinflussen dürfte, kann die EZB-Entscheidung am Donnerstag direkte Auswirkungen auf den Euro und europäische Aktien haben.
Für den DAX wird daher entscheidend sein, wie die Kombination aus Fed-Kommunikation, EZB-Entscheidung, Unternehmenszahlen und geopolitischer Lage aufgenommen wird. Ein isolierter Blick auf nur einen dieser Faktoren wäre heute zu kurz gegriffen.
6. Märkte und Korrelationen im Überblick
US Oil
US Oil liegt auf Wochenbasis weiterhin rund 2 % im Minus. Nach dem Rücksetzer bis in den Bereich von 99,5 Dollar kam es jedoch zu einer ersten deutlichen Reaktion der Käufer. Der Preis wurde wieder aufgekauft und kann sich langsam erneut oberhalb der psychologisch wichtigen Marke von 100 Dollar etablieren.
Entscheidend bleibt der heutige Daily-Schlusskurs. Sollte sich US Oil weiterhin über 100 Dollar halten und eine unmittelbare Deeskalation ausbleiben, könnte ich mir einen erneuten Anstieg in den Bereich von 104 bis 105 Dollar vorstellen. Die geopolitische Risikoprämie und die weiterhin angespannte Lage auf der Angebotsseite bleiben dafür wichtige Faktoren.
Für mich würde sich das Short-Bild erst unterhalb von 98,76 Dollar wieder eintrüben. Dort würde ich beginnen, nach Short-Möglichkeiten Ausschau zu halten. Ein mögliches Ziel läge anschließend im Bereich von 95 bis 96 Dollar.
US Bonds
Bei den US-Staatsanleihen zeigt sich auf Wochenbasis ein etwas freundlicheres Bild bei den Renditen. Die Entwicklung fällt je nach Laufzeit unterschiedlich aus:
3-jährige US-Staatsanleihen: Renditen +1,26 %.
5-jährige US-Staatsanleihen: Renditen +0,93 %.
10-jährige US-Staatsanleihen: Renditen etwa unverändert.
30-jährige US-Staatsanleihen: Renditen rund -0,2 %.
Die Renditen der kürzeren Laufzeiten haben damit wieder etwas zugelegt, während sich die längeren Laufzeiten vergleichsweise stabil zeigen. Das spricht dafür, dass der Markt den kurzfristigen Zinspfad weiterhin aufmerksam bewertet, während bei den längeren Laufzeiten zusätzliche Faktoren wie Wachstumserwartungen, Inflation und Laufzeitprämien eine Rolle spielen.
Der Fed-Entscheid könnte diese Entwicklung deutlich verändern. Ein restriktiver Ton wäre besonders für die kürzeren Laufzeiten relevant und könnte die Renditen erneut nach oben treiben. Eine zurückhaltendere Kommunikation könnte dagegen für Entlastung sorgen.
DXY
Der Dollarindex zeigt sich auf Wochenbasis bislang stark und liegt rund 0,62 % im Plus. Mit dem Fed-Entscheid steht nun ein wichtiger Impulsgeber an, der über eine Fortsetzung der Bewegung oder eine Gegenreaktion entscheiden könnte.
Im bullischen Szenario für Risk Assets würde ich beim DXY zunächst nach Short-Möglichkeiten Ausschau halten. Der Bereich um 102,5 bleibt dabei wichtig, während 102 eine zentrale Marke darstellt. Bei einer entsprechenden Reaktion könnte sich der Dollar in Richtung 101,5 bewegen. Übergeordnet bleibt für mich auch die Marke von 101 interessant.
Sollte die Fed dagegen restriktiver kommunizieren und Risk Assets belasten, wäre eine Stabilisierung oberhalb von 102,5 ein wichtiges Signal. In diesem Fall lägen die nächsten Ziele bei 103 und anschließend möglicherweise 103,5.
In einem neutralen Szenario könnte der DXY zunächst zwischen 100,25 und 101,5 seitwärts laufen. Entscheidend wird sein, wie der Markt die Aussagen der Fed interpretiert und ob sich daraus ein nachhaltiger Impuls entwickelt.
VIX
Der Volatilitätsindex VIX liegt aktuell bei 17,56 und damit weiterhin auf einem vergleichsweise niedrigen Niveau. Das zeigt, dass der Markt bislang keine außergewöhnlich hohe kurzfristige Unsicherheit einpreist.
Mit dem Fed-Entscheid, den großen Technologie-Earnings und der geopolitischen Lage könnte sich das jedoch schnell ändern. Ein niedriger VIX bedeutet nicht, dass keine größeren Bewegungen möglich sind. Gerade bei wichtigen Terminen kann die Volatilität kurzfristig deutlich zunehmen.
7. Risk Assets im Überblick
Nvidia
Nvidia konnte sich nach dem Rücksetzer in den Bereich um 210 Dollar wieder etwas stabilisieren. Für mich bleibt die Aktie damit technisch interessant.
Sollte sich der Kurs oberhalb von 217 Dollar etablieren, könnte ich mir Long-Bewegungen bis in den 230er-Bereich wieder gut vorstellen. Voraussetzung ist, dass die Aktie die wichtigen Unterstützungen verteidigt und nicht erneut unter 213 bis 212 Dollar zurückfällt.
Die Kombination aus Fed-Entscheid und den anstehenden Technologie-Earnings könnte hier einen wichtigen Impuls liefern. Ich würde deshalb besonders auf die Reaktion an den genannten Marken achten und nicht allein aufgrund einer kurzfristigen Aufwärtsbewegung einsteigen.
Bitcoin
Bitcoin befindet sich weiterhin in einer Range und liefert für mich aktuell kein eindeutiges Setup. Nach der kontrollierten Abwärtsbewegung fehlt bislang eine überzeugende Bestätigung für eine nachhaltige Trendwende.
Solange sich kein klarer Ausbruch mit anschließender Bestätigung ergibt, bleibt Bitcoin für mich vorerst kein Trade. Gerade am heutigen Fed-Tag besteht das Risiko, dass kurzfristige Bewegungen in beide Richtungen ausgelöst werden, ohne dass sich daraus unmittelbar ein belastbarer Trend entwickelt.
S&P 500
Im S&P 500 konnten wir einen sehr sauberen Retest der Marke von 7.650 beobachten, die ich bereits zu Beginn der Woche im Wochenausblick hervorgehoben hatte. Auf Wochenbasis zeigt sich der Index inzwischen deutlich stärker.
Für den heutigen Handel sehe ich drei mögliche Szenarien.
Im bullischen Szenario möchte ich sehen, dass sich der Index oberhalb des gestrigen Daily-Hochs bei 7.775 stabilisiert. Gelingt das, wäre für mich die Marke von 7.800 das nächste Ziel.
Im neutralen Szenario könnte der Index zunächst innerhalb der aktuellen Handelsspanne bleiben. Ein Rücklauf unter das heutige Daily-Tief würde für mich zunächst den Bereich von 7.750 in den Fokus rücken.
Im bearischen Szenario wäre ein Bruch unter den August-Monatsschlusskurs bei 7.669 entscheidend. Darunter würde die Marke von 7.650 erneut interessant werden.
Die Reaktion auf die Fed und die Technologie-Earnings dürfte darüber entscheiden, welches dieser Szenarien sich durchsetzt.
Nasdaq 100
Auch der Nasdaq 100 konnte sich an der Marke von 29.000 wieder deutlich stabilisieren. Damit bleibt die Frage, ob die Käufer genügend Stärke entwickeln, um die nächste Widerstandszone anzugreifen.
Im neutralen Szenario sehe ich zunächst die 29.500 als wichtige Marke. Kann sich der Index dort behaupten, wäre anschließend ein Anlauf auf 30.000 möglich.
Im bullischen Szenario gelingt der Ausbruch über 30.000. In diesem Fall wären 30.230 und anschließend 30.500 die nächsten relevanten Ziele.
Im bearischen Szenario fällt der Nasdaq unter 29.500 zurück. Dann würde ich zunächst einen erneuten Test der 29.000 erwarten. Bei anhaltendem Verkaufsdruck könnte anschließend auch die Marke von 28.750 wieder in den Fokus rücken.
Gerade beim Nasdaq dürften die heutigen Ergebnisse von Microsoft und Alphabet eine wichtige Rolle spielen. Beide Unternehmen stehen im Zentrum der KI- und Cloud-Investitionen und könnten damit die kurzfristige Richtung des Technologiesektors maßgeblich beeinflussen.
US30
Beim US30 zeigt sich weiterhin ein gemischtes Bild. Die Marke von 52.500 bleibt für mich entscheidend. Ich kann mir gut vorstellen, dass der Markt heute noch einmal den Bereich um 52.655 abgreift. Das wäre für mich allerdings noch kein ausreichender Grund, blind Long zu gehen.
Nach der bearishen letzten Wochenkerze möchte ich zunächst eine klare Stabilisierung sehen. Erst oberhalb von 53.000 würde sich das Bild für mich auf höherer Zeitebene deutlich verbessern.
Auf der Unterseite bleibt das letzte Weekly-Tief bei 51.883 interessant. Sollte der Markt diesen Bereich testen und anschließend wieder über 52.000 stabilisieren, könnte sich dort eine attraktive Long-Möglichkeit ergeben.
Bis dahin bleibe ich beim US30 vorsichtig und warte auf eine klare Bestätigung.
8. DAX Tagesausblick
Auch im DAX befinden wir uns an einem extrem interessanten Preisbereich. Die heutige Fed-Entscheidung, die großen Technologie-Earnings und die morgige EZB-Entscheidung könnten für erhöhte Volatilität sorgen. Gleichzeitig nähert sich das Monatsende, wodurch die übergeordneten Schlusskurse zusätzlich an Bedeutung gewinnen.
Bullisches Szenario
Für ein bullisches Szenario möchte ich sehen, dass der DAX über das Wochenhoch aus KW 40, den Schlusskurs von Juli und das gestrige Daily-Hoch bei 25.650 ausbricht. Entscheidend wäre anschließend, dass wir auch die Marke von 25.708 hinter uns lassen.
Gelingt dieser Ausbruch mit einer entsprechenden Stabilisierung, wäre die Zone um 25.775 mein erstes wichtiges Long-Ziel.
Ich würde den Preisbereich vorher nicht blind shorten. Gerade an einem Tag mit so vielen potenziellen Impulsgebern kann ein Ausbruch über die genannten Marken eine dynamische Bewegung auslösen. Entscheidend ist allerdings, dass der Markt den Ausbruch bestätigt und nicht unmittelbar wieder darunter zurückfällt.
Neutrales Szenario
Sollte der DAX weder den Ausbruch nach oben bestätigen noch die wichtigen Unterstützungen aufgeben, wäre zunächst eine Seitwärtsbewegung innerhalb der aktuellen Handelsspanne denkbar.
In diesem Fall würde ich besonders auf die Reaktion an den genannten Widerständen und Unterstützungen achten. Ein klarer Impuls könnte sich erst nach der Fed-Pressekonferenz oder im Zusammenhang mit den US-Earnings entwickeln.
Bearisches Szenario
Auf der Unterseite ist die Marke von 25.441 für mich entscheidend. Sollte der DAX darunter brechen und sich der Verkaufsdruck verstärken, wäre zunächst ein Rücklauf in Richtung 25.300 denkbar.
Sollten die Fed-Kommunikation deutlich restriktiver ausfallen, die Unternehmenszahlen enttäuschen und die Ölpreise gleichzeitig weiter steigen, könnte sich der Verkaufsdruck zusätzlich verstärken. In einem solchen Worst-Case-Szenario wäre auch ein Rücklauf bis in den Bereich von 25.100 möglich.
Dabei würde ich allerdings nicht allein auf einen kurzen Bruch der Unterstützung reagieren. Gerade rund um den Fed-Entscheid sind Fehlausbrüche und schnelle Gegenbewegungen möglich. Eine Bestätigung durch die Kursreaktion bleibt für mich wichtig.
Meine Einschätzung zum DAX
Übergeordnet bin ich bei den Risk Assets vorsichtig optimistisch, gleichzeitig möchte ich die heutige Volatilität nicht unterschätzen. Die bisherige Berichtssaison liefert in Teilen positive Signale, und eine unveränderte Fed-Entscheidung ist weitgehend eingepreist. Das könnte den Märkten grundsätzlich Unterstützung geben.
Auf der anderen Seite bleiben die geopolitische Lage, das Ölpreisniveau und die Unsicherheit über den weiteren Zinspfad bestehen. Deshalb möchte ich im DAX zunächst die Reaktion an den genannten Marken abwarten, bevor ich eine Position eingehe.
9. Fazit
Uns erwartet ein entscheidender Handelstag zum Ende des Monats. Die Zinsentscheidung der Fed dürfte für sich genommen keine große Überraschung darstellen, da der Markt überwiegend mit unveränderten Leitzinsen rechnet. Die eigentliche Bewegung könnte sich daher erst während der Pressekonferenz von Kevin Warsh entwickeln.
Gleichzeitig werden die Quartalszahlen von Microsoft und Alphabet zeigen, ob die hohen Erwartungen an KI, Cloud und Technologie weiterhin gerechtfertigt sind. Morgen folgt mit der EZB-Entscheidung der nächste geldpolitische Impuls, bevor zusätzlich wichtige US-Inflationsdaten veröffentlicht werden.
Für mich bleibt die geopolitische Lage ein wesentlicher Unsicherheitsfaktor. Solange US Oil oberhalb von 100 Dollar notiert und keine nachhaltige Deeskalation erkennbar ist, bleibt das Risiko eines erneuten Inflationsimpulses bestehen. Das könnte die Notenbanken in ihrer Kommunikation einschränken und die Märkte empfindlicher auf neue Daten reagieren lassen.
Bei den Risk Assets bin ich vorsichtig Long eingestellt, möchte jedoch klare Bestätigungen an den genannten Preisleveln sehen. Insbesondere im DAX sind die Bereiche um 25.650, 25.708 und 25.775 auf der Oberseite sowie 25.441, 25.300 und 25.100 auf der Unterseite für mich entscheidend.
Da wir uns gleichzeitig am Ende des Monats befinden, sollte auch die Entwicklung der Monatsschlusskurse nicht unterschätzt werden. Ich werde deshalb heute besonders auf die Reaktion an den technischen Marken und auf die Aussagen der Fed achten, anstatt mich frühzeitig auf eine einzige Richtung festzulegen.
Ich wünsche euch einen erfolgreichen Handelstag und stabile Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.