
Por Ion Jauregui – Analista en ActivTrades
Ruptura estratégica con QuidelOrtho y nueva etapa en diagnóstico
La española Grifols ha puesto fin a su alianza de más de cuatro décadas con QuidelOrtho para la producción de antígenos, en un movimiento que marca un punto de inflexión en su estrategia en diagnóstico. Como parte del acuerdo, recibirá 65 millones de dólares (unos 55,5 millones de euros) en pagos hasta 2028, aunque ambas compañías mantendrán un contrato de suministro exclusivo. Grifols continuará fabricando para su antiguo socio y para clientes como Abbott Laboratories, Siemens y OraSure Technologies, al tiempo que gana autonomía para desarrollar nuevos productos de mayor valor añadido.
Impacto fundamental: mejora de flexibilidad y transición del negocio
Desde el plano fundamental, el impacto es moderadamente positivo. La inyección de caja mejora la visibilidad financiera en el corto plazo, relevante en un contexto de endeudamiento elevado, pero el verdadero cambio radica en la flexibilidad estratégica.
La división de diagnóstico —que representa alrededor del 8,5% del negocio— registró en 2025 ingresos de 640 millones de euros, con una caída del 0,8% afectada por el efecto divisa. En paralelo, la transición hacia soluciones más avanzadas, incluidas las aprobadas por la Food and Drug Administration, apunta a una mejora progresiva de márgenes, apoyada en segmentos dinámicos como el tipaje sanguíneo, que creció un 6,6%.
A ello se suma la estabilidad de contratos relevantes como el acuerdo firmado con Abbott en 2015 por 700 millones de dólares, que sigue aportando visibilidad a la unidad.
Grifols SA (TICKER AT: GRF) consolidación tras fase correctiva
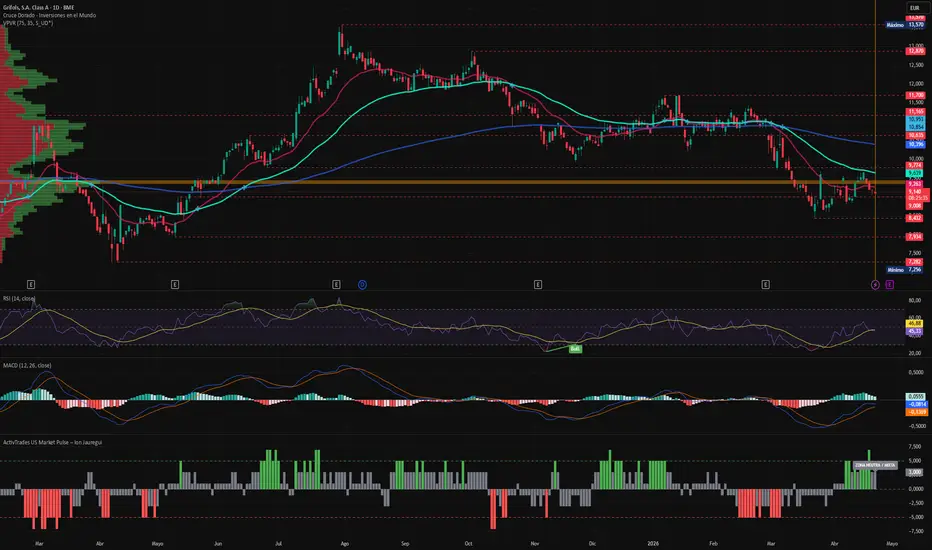
En el plano técnico, Grifols SA se encuentra en fase de consolidación tras la volatilidad reciente que llevó al precio desde los 11,7 euros hasta los mínimos anuales en 8,432 euros.
Actualmente, la cotización se mueve en un rango estrecho entre los 9 y 10 euros, situándose en torno a 9,19 euros, lo que refleja una estructura lateral tras el tramo correctivo.
La resistencia clave se sitúa en 10,409 euros, nivel que coincide con la media móvil de 200 sesiones y que actúa como barrera dinámica relevante. Por encima, los siguientes objetivos se encuentran en 11,165 y 11,7 euros. En el lado bajista, los soportes se localizan en 8,432 euros, seguido de 7,934 y los mínimos en 7,282 euros.
El valor continúa condicionado por el “cruce de la muerte” registrado el 6 de marzo, cuya invalidación requeriría una consolidación clara por encima de la media de 200 sesiones. Una pérdida de 8,432 euros reactivaría la presión bajista hacia los mínimos de 7,282 euros, mientras que una ruptura al alza con volumen reforzaría un posible cambio de tendencia estructural.
Los indicadores técnicos mantienen un sesgo mixto: el RSI se sitúa en torno a 45, en zona neutral, el MACD sigue en terreno negativo aunque reduciendo pendiente bajista, y las medias móviles aún no confirman un giro alcista sólido.
Mayor autonomía, clave en la narrativa del valor
La ruptura con QuidelOrtho no altera de forma inmediata el corto plazo, pero sí refuerza la reconfiguración estratégica de Grifols hacia un modelo más independiente, eficiente y centrado en valor añadido. El mercado evaluará ahora si esta mayor autonomía se traduce en mejora sostenible de márgenes y en la consolidación de un cambio de tendencia en el medio plazo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Ruptura estratégica con QuidelOrtho y nueva etapa en diagnóstico
La española Grifols ha puesto fin a su alianza de más de cuatro décadas con QuidelOrtho para la producción de antígenos, en un movimiento que marca un punto de inflexión en su estrategia en diagnóstico. Como parte del acuerdo, recibirá 65 millones de dólares (unos 55,5 millones de euros) en pagos hasta 2028, aunque ambas compañías mantendrán un contrato de suministro exclusivo. Grifols continuará fabricando para su antiguo socio y para clientes como Abbott Laboratories, Siemens y OraSure Technologies, al tiempo que gana autonomía para desarrollar nuevos productos de mayor valor añadido.
Impacto fundamental: mejora de flexibilidad y transición del negocio
Desde el plano fundamental, el impacto es moderadamente positivo. La inyección de caja mejora la visibilidad financiera en el corto plazo, relevante en un contexto de endeudamiento elevado, pero el verdadero cambio radica en la flexibilidad estratégica.
La división de diagnóstico —que representa alrededor del 8,5% del negocio— registró en 2025 ingresos de 640 millones de euros, con una caída del 0,8% afectada por el efecto divisa. En paralelo, la transición hacia soluciones más avanzadas, incluidas las aprobadas por la Food and Drug Administration, apunta a una mejora progresiva de márgenes, apoyada en segmentos dinámicos como el tipaje sanguíneo, que creció un 6,6%.
A ello se suma la estabilidad de contratos relevantes como el acuerdo firmado con Abbott en 2015 por 700 millones de dólares, que sigue aportando visibilidad a la unidad.
Grifols SA (TICKER AT: GRF) consolidación tras fase correctiva
En el plano técnico, Grifols SA se encuentra en fase de consolidación tras la volatilidad reciente que llevó al precio desde los 11,7 euros hasta los mínimos anuales en 8,432 euros.
Actualmente, la cotización se mueve en un rango estrecho entre los 9 y 10 euros, situándose en torno a 9,19 euros, lo que refleja una estructura lateral tras el tramo correctivo.
La resistencia clave se sitúa en 10,409 euros, nivel que coincide con la media móvil de 200 sesiones y que actúa como barrera dinámica relevante. Por encima, los siguientes objetivos se encuentran en 11,165 y 11,7 euros. En el lado bajista, los soportes se localizan en 8,432 euros, seguido de 7,934 y los mínimos en 7,282 euros.
El valor continúa condicionado por el “cruce de la muerte” registrado el 6 de marzo, cuya invalidación requeriría una consolidación clara por encima de la media de 200 sesiones. Una pérdida de 8,432 euros reactivaría la presión bajista hacia los mínimos de 7,282 euros, mientras que una ruptura al alza con volumen reforzaría un posible cambio de tendencia estructural.
Los indicadores técnicos mantienen un sesgo mixto: el RSI se sitúa en torno a 45, en zona neutral, el MACD sigue en terreno negativo aunque reduciendo pendiente bajista, y las medias móviles aún no confirman un giro alcista sólido.
Mayor autonomía, clave en la narrativa del valor
La ruptura con QuidelOrtho no altera de forma inmediata el corto plazo, pero sí refuerza la reconfiguración estratégica de Grifols hacia un modelo más independiente, eficiente y centrado en valor añadido. El mercado evaluará ahora si esta mayor autonomía se traduce en mejora sostenible de márgenes y en la consolidación de un cambio de tendencia en el medio plazo.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.