
Las 15 acciones que compraría hoy
Mi selección para noviembre de 2026: las tesis detrás de cada compra y por qué sus precios actuales me parecen una oportunidad de entrada.
Mi selección al 4 de noviembre de 2026
Estas son las 15 acciones en las que concentraría mi búsqueda de compras en este momento. Encuentro negocios con ventajas competitivas, recuperaciones que empiezan a mostrar resultados y precios que, en varios casos, están dejando atrás meses de debilidad.
En palabras simples: busco comprar cuando una empresa tiene razones para mejorar y el precio empieza a mostrar que vuelven los compradores. Esa coincidencia puede ofrecer una entrada interesante antes de que la recuperación resulte evidente para todos.
Comprar desde ahora significa empezar a construir posiciones. La cantidad inicial dependería de la calidad del negocio, la valoración y la distancia hasta el nivel que me haría reconsiderar la operación.
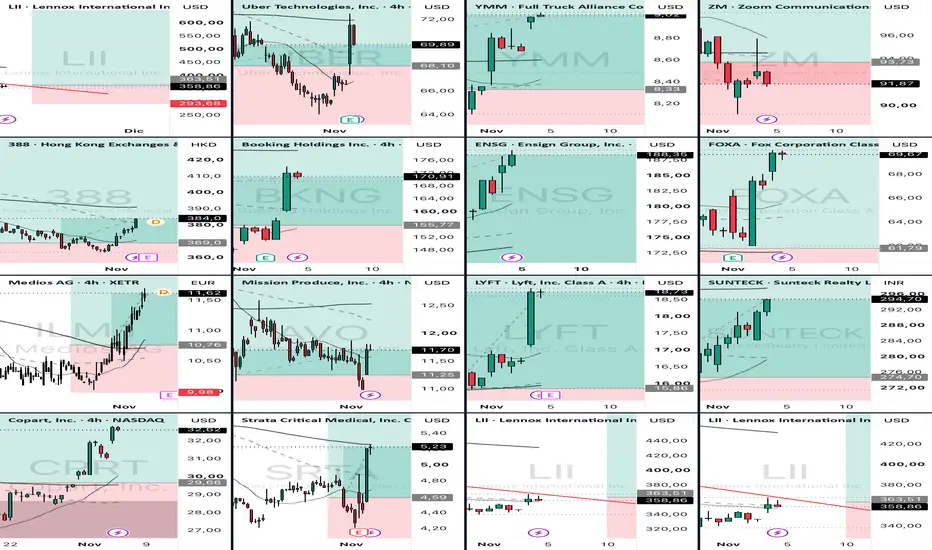
Los precios siguientes corresponden a las capturas de TradingView del 4 de noviembre de 2026, entre las 10:43 y las 10:45, UTC−7. Son referencias intradía aportadas para este análisis, no cotizaciones en tiempo real. Las observaciones técnicas son interpretaciones de gráficos de cuatro horas; los niveles son aproximados.
1. Novo Nordisk — NVO
Precio de referencia: 42,96 USD
Compraría exposición a una recuperación de su franquicia de diabetes y obesidad. El argumento es que Novo conserve una base suficientemente rentable mientras amplía pacientes, formatos y mercados.
La actualización del 4 de noviembre aporta respaldo: elevó su previsión anual de crecimiento ajustado de ventas y beneficio operativo a un rango de −2% a +2% a tipos de cambio constantes. Wegovy oral también está contribuyendo a las ventas. Sin embargo, el aumento trimestral del beneficio operativo ajustado tiene una comparación favorable, y el resultado operativo reportado cayó. La mejora debe evaluarse con ambas medidas. [Resultados oficiales](novonordisk.com/news-and-media/news-and-ir-materials/news-details.html?id=919765).
El gráfico muestra una base alrededor de 37–39 USD y una recuperación hacia 43. Me interesa para una entrada inicial; superar y sostener 44–46 USD reforzaría la señal. Perder de nuevo aquella base debilitaría la recuperación técnica.
El riesgo principal sigue siendo que la competencia y los menores precios absorban el crecimiento de pacientes. La mejora comercial debe llegar al beneficio sostenible por acción.
2. Uber — UBER
Precio de referencia: 70,84 USD
Uber está entre las ideas que encuentro más interesantes por la combinación de crecimiento, escala y generación de efectivo.
Los resultados publicados hoy muestran un crecimiento del 20% en reservas brutas, un aumento del 30% en beneficio operativo contable y 2.500 millones de dólares de flujo de caja libre trimestral. Hay evidencia de que una mayor actividad está produciendo más rentabilidad. [Resultados presentados ante la SEC](sec.gov/Archives/edgar/data/1543151/000154315126000039/uberq326earningspressrelea.htm).
Mi argumento comprador es que la plataforma conserve valor como distribuidor de demanda, incluso cuando cambie la tecnología de los vehículos. La autonomía representa una oportunidad, aunque todavía debe demostrar su rentabilidad para Uber.
Técnicamente, recuperó la zona de 68 USD después de visitar aproximadamente 64–65. Compraría una primera posición con atención a la resistencia de 72–74 USD. Mantener 68 en un retroceso sería una confirmación útil.
Vigilaría cuánto capital consumen las adquisiciones y la transición autónoma. Crecer mediante operaciones más grandes solo crea valor si mejora el resultado por acción después de financiarlas.
3. Full Truck Alliance — YMM
Precio de referencia: 8,98 USD
Me interesa su red de transportistas y empresas que necesitan mover mercancías en China. La oportunidad consiste en que una mayor actividad dentro de esa red se traduzca en ingresos y beneficios adicionales.
En el segundo trimestre, los pedidos completados crecieron 12,7%, los ingresos 4,4% y el beneficio neto 6,3%. La plataforma está creciendo, aunque la diferencia entre pedidos e ingresos obliga a revisar cómo monetiza ese crecimiento. [Resultados oficiales](ir.fulltruckalliance.com/2026-08-19-Full-Truck-Alliance-Co-Ltd-Announces-Second-Quarter-2026-Unaudited-Financial-Results).
El gráfico muestra una recuperación desde aproximadamente 8 USD y un nuevo ataque a 9 USD. Me interesa una compra inicial si sostiene 8,30–8,60 USD, con una siguiente referencia técnica alrededor de 9,60–9,80 USD.
Los resultados del 19 de noviembre permitirán comprobar la evolución del negocio. El riesgo regulatorio chino, la estructura del ADS y la distribución efectiva del capital al accionista requieren una exposición moderada. [Calendario corporativo](ir.fulltruckalliance.com/Investor-Home).
4. Zoom — ZM
Precio de referencia: 92,88 USD
Compraría Zoom por su capacidad de generar caja y por una recuperación empresarial que empieza a ser visible.
En el segundo trimestre de su ejercicio fiscal 2027, los ingresos empresariales crecieron 7,8%. La compañía proyectó entre 1.780 y 1.820 millones de dólares de flujo de caja libre anual. Es una previsión corporativa, no caja ya obtenida. La expansión neta empresarial fue del 99%, por lo que todavía falta demostrar una expansión sostenida del gasto de los clientes existentes. [Resultados y previsiones](investors.zoom.us/node/14596/pdf).
Aquí sería especialmente selectivo con la ejecución: la cotización está por debajo de los 93,73 USD de la entrada marcada y de las medias que aparecen cerca de 94–96. Recuperar esa zona mejoraría la señal; perder 89–90 la debilitaría.
Los resultados del 23 de noviembre son el próximo punto de comprobación. Mi compra dependería de la caja y del negocio operativo; cualquier valor de inversiones privadas exigiría revisar dilución, impuestos y posibilidad de monetización. [Calendario oficial](investors.zoom.us/).
5. Hong Kong Exchanges — 0388.HK
Precio de referencia: 384 HKD
Compraría la infraestructura que permite negociar, captar capital y conectar inversores con empresas en Hong Kong.
El atractivo consiste en participar en una mayor actividad financiera a través del operador del mercado. En el primer semestre de 2026, HKEX comunicó un crecimiento del 19% en ingresos totales y otros ingresos. Ese avance respalda el interés, aunque sus resultados siguen dependiendo del volumen y del ciclo financiero. [Información financiera oficial](hkexgroup.com/Investor-Relations?sc_lang=en).
El gráfico muestra recuperación desde 364–369 HKD. La zona de 390–400 HKD es la siguiente prueba importante.
Los resultados del 6 de noviembre están muy cerca. Empezaría con una posición pequeña y decidiría sobre la ampliación después de comprobar beneficios, actividad y perspectivas. El acceso transfronterizo y el riesgo político forman parte central de esta inversión.
6. Booking Holdings — BKNG
Precio de referencia: 172,18 USD
Me interesa Booking porque combina una red de alojamientos, distribución internacional, pagos y relaciones con viajeros. Mi hipótesis es que esas capacidades seguirán siendo valiosas mientras cambia la forma de buscar viajes.
En el tercer trimestre, las noches reservadas crecieron 7%, las reservas brutas 10% y el beneficio ajustado por acción 17%. También recompró 2.100 millones de dólares en acciones. Hay que acompañar esos datos con el resultado contable, el descenso trimestral de caja libre y los ajustes relacionados con el asunto de la FTC. [Resultados oficiales ante la SEC](sec.gov/Archives/edgar/data/1075531/000107553126000044/q3-26bkngearningsrelease.htm).
El gráfico muestra una recuperación fuerte desde aproximadamente 147–150 USD, pero el precio ya se alejó de la entrada marcada en 155,77. Compraría de forma escalonada, observando 178–180 USD como resistencia y 160–165 USD como posible zona de apoyo.
Las cifras por acción están ajustadas por el desdoblamiento de 25 acciones por cada una realizado en abril. Comparar precios y beneficios sobre la misma base es indispensable.
7. The Ensign Group — ENSG
Precio de referencia: 187,56 USD
Compraría su capacidad de mejorar operaciones sanitarias y reinvertir en nuevos centros, siempre que ese crecimiento mantenga calidad asistencial y rentabilidad.
La compañía elevó su guía anual de beneficio ajustado por acción a 7,94–8,02 USD. También comunicó mejoras de ocupación y crecimiento de actividad comparable. Eso refuerza la tesis operativa. [Resultados del tercer trimestre](investor.ensigngroup.net/news/news-details/2026/The-Ensign-Group-Reports-Third-Quarter-2026-Results-Raises-2026-Annual-Earnings-Guidance/default.aspx).
El gráfico ha recuperado las medias representadas y está probando 188–190 USD. Me interesa más comprar un retroceso ordenado hacia 178–182 USD que ampliar agresivamente después de la subida.
La valoración exige disciplina: el precio de referencia equivale aproximadamente a 23,5 veces el punto medio de la guía ajustada de 2026. Es un cálculo propio, y esa medida ajustada excluye gastos. El riesgo regulatorio y la calidad de los beneficios siguen siendo decisivos.
8. Fox — FOXA
Precio de referencia: 69,88 USD
Compraría la capacidad de noticias y deportes en directo para reunir audiencias valiosas, junto con el crecimiento digital de Tubi.
Los últimos resultados muestran ingresos trimestrales de 4.570 millones de dólares, un aumento del 22%, y crecimiento del EBITDA ajustado del 54%. Parte de la fortaleza procede del Mundial y de la publicidad política: esos impulsos no deben extrapolarse a todos los trimestres. [Resultados oficiales](media.investor.foxcorporation.com/wp-content/uploads/2026/11/02130629/q1.pdf).
El gráfico ha recuperado terreno desde aproximadamente 62 USD y está cerca de 70–71 USD, una resistencia visible. Una ruptura sostenida o un retroceso que conserve 65–67 ofrecerían referencias útiles para ejecutar.
También incorporaría al análisis la operación anunciada con Roku. La combinación puede ampliar su distribución, pero requiere valorar financiación, dilución e integración. [Información oficial de la operación](roku.com/investor).
9. Medios — ILM1
Precio de referencia: 11,62 EUR
Compraría una recuperación de márgenes y generación de caja en su negocio de medicamentos especializados.
El interés está en que una mayor escala y una mejor utilización de sus operaciones se conviertan en más efectivo por acción. La adquisición de Caelo amplía el negocio, pero debe demostrar su contribución económica. La compañía ya había reducido su previsión de beneficios mientras elevaba la de ingresos, una señal clara de que vender más no basta. [Comunicados corporativos](investors.medios.group/en/press/press-releases).
Técnicamente, la recuperación desde aproximadamente 10 EUR y la superación de la media larga representada son favorables. La siguiente prueba está alrededor de 11,60–11,80 EUR; 10,70–10,80 sería una referencia importante en un retroceso.
Los resultados del 10 de noviembre deben confirmar márgenes, caja y balance. Mantendría un tamaño pequeño hasta ver esa confirmación. [Calendario oficial](investors.medios.group/en/events-corporate-calendar).
10. Mission Produce — AVO
Precio de referencia: 11,74 USD
Compraría la posibilidad de obtener más rentabilidad de su infraestructura de distribución y de integrar Calavo con éxito.
La empresa elevó su estimación de sinergias anuales a más de 30 millones de dólares. Esa es una expectativa de la dirección. Los resultados también muestran sus límites: el EBITDA ajustado trimestral estuvo prácticamente estable y la caja operativa acumulada de nueve meses fue negativa. [Resultados oficiales](investors.missionproduce.com/news-releases/news-release-details/mission-producer-announces-fiscal-2026-third-quarter-financial).
El gráfico muestra una recuperación de 11,25 USD después de perder ese nivel brevemente. Para una primera compra, me interesa que lo conserve; superar 12,20–12,60 USD reforzaría la recuperación.
La oportunidad depende de que integración, utilización de activos y disciplina de capital produzcan caja. Los riesgos agrícolas, el precio del aguacate y la deuda requieren una posición contenida.
11. Lyft — LYFT
Precio de referencia: 18,59 USD
Compraría una mejora operativa que ya tiene cifras observables detrás.
En el segundo trimestre, las reservas brutas crecieron 23% y el EBITDA ajustado 37%. La compañía comunicó aproximadamente 1.100 millones de dólares de caja libre en los últimos doce meses. Esa caja necesita revisarse junto con remuneración en acciones, seguros y movimientos de capital circulante. [Resultados oficiales](lyft.com/blog/posts/lyft-reports-strong-q2-2026-financial-results).
La ruptura por encima de 17,50–17,80 USD es favorable, pero el precio ya se alejó bastante de la entrada marcada en 15,86. Compraría una cantidad inicial limitada; un retroceso que defendiera la antigua resistencia permitiría evaluar una ampliación.
Los resultados del 5 de noviembre, después del cierre, introducen riesgo inmediato de salto de precio. La clasificaría como una recuperación competitiva con exposición a resultados. [Fecha oficial](investor.lyft.com/news-events-presentations/press-releases/detail/208/lyft-to-announce-third-quarter-2026-financial-results).
12. Sunteck Realty — SUNTECK
Precio de referencia: 294,70 INR
Compraría la posibilidad de transformar sus preventas y proyectos inmobiliarios en beneficios y cobros futuros.
La actualización del primer semestre fiscal 2027 muestra preventas de aproximadamente 1.611 crore de rupias, un crecimiento del 19%, y beneficio neto un 20% superior. La cuestión económica es cuánto valor conservará el accionista después de construir, financiar los proyectos y pagar a los socios. [Resultados recogidos por Economic Times](economictimes.indiatimes.com/markets/stocks/earnings/sunteck-realty-h1fy27-net-profit-rises-20-pre-sales-up-19/articleshow/135217893.cms).
El gráfico muestra recuperación desde 260–270 INR, pero está llegando a 298–300, una resistencia relevante. Me interesa una entrada parcial y observar si logra sostener esa zona tras superarla.
Antes de ampliar verificaría cobros, deuda, compromisos de inversión y dilución. El valor bruto de los proyectos no equivale al dinero que pertenece al accionista.
13. Copart — CPRT
Precio de referencia: 32,64 USD
Compraría su red de instalaciones y compradores, con la expectativa de que conserve su utilidad para aseguradoras y vendedores.
La adquisición de ACV, completada en octubre, amplía la actividad hacia otro canal de comercialización de vehículos. El cierre ya ocurrió; el próximo catalizador es demostrar integración y rentabilidad. [Confirmación oficial presentada ante la SEC](sec.gov/Archives/edgar/data/1637873/000119312526423456/d123963dex99a5ix.htm).
El gráfico ofrece una mejora técnica clara: rebote desde 26–28,50 USD, recuperación de aproximadamente 29,70 y avance por encima de las medias representadas. La siguiente resistencia aparece alrededor de 33,50–34,50 USD.
Compraría de forma pequeña porque el precio ya se ha alejado del apoyo. La tesis fundamental necesita recuperar crecimiento rentable; la compra de ACV añade riesgo de integración y uso de capital. Una ruptura técnica ayuda a elegir el momento, pero no resuelve esos riesgos.
14. Strata Critical Medical — SRTA
Precio de referencia: 5,15 USD
Compraría una posición especulativa por la expansión de sus servicios clínicos y la evidencia reciente de generación de caja.
El tercer trimestre aportó 8,6 millones de dólares de caja libre, EBITDA ajustado de 9,6 millones y una autorización de recompra de 20 millones. Sin embargo, hubo pérdida contable y el crecimiento incluye adquisiciones; la logística registró una caída interanual de ingresos. [Resultados oficiales](ir.stratacritical.com/news-events/press-releases/detail/148/strata-critical-medical-announces-third-quarter-2026-results).
La recuperación desde 4,20–4,50 USD es fuerte. El precio está cerca de 5,25–5,50, donde todavía encuentra resistencia.
El motivo para comprar ahora es que existe información operativa nueva que mejora la discusión. Empezaría con una exposición reducida y exigiría continuidad de caja. No anualizaría automáticamente un trimestre ni trataría la recompra autorizada como ya ejecutada.
15. Lennox — LII
Precio de referencia: 364,71 USD
Compraría una recuperación cíclica en climatización, después de una caída que ha reducido considerablemente lo que el mercado está dispuesto a pagar por el negocio.
La compañía recortó su guía de beneficio ajustado por acción a 21–21,50 USD. Al precio de referencia, equivale aproximadamente a 17,2 veces el punto medio de esa previsión: cálculo propio sobre una guía empresarial. El recorte significa que parte de la caída tiene una explicación fundamental. [Resultados y guía oficial](investor.lennox.com/news-releases/news-release-details/lennox-reports-2026-third-quarter-earnings-results).
El gráfico muestra rebote desde aproximadamente 325 USD, pero mantiene una estructura de fondo débil. Me interesa una compra inicial pequeña; sostener 350–355 y recuperar 380–390 aportaría evidencia técnica adicional.
La oportunidad depende de que beneficios y márgenes se estabilicen. Si las previsiones siguen cayendo, el múltiplo aparentemente atractivo puede resultar engañoso.
Cómo ejecutaría esta selección
Mi mayor interés está en combinar mejoras operativas verificables con entradas que permitan controlar la exposición. Uber aporta crecimiento y caja; Novo, una revisión favorable de expectativas; Strata, evidencia nueva de generación de efectivo. Otras necesitan más confirmación o un retroceso después de sus avances.
No asignaría un 6,67% a cada empresa. Uber y Lyft comparten riesgo competitivo; YMM y HKEX añaden exposición a China; varias compañías están integrando adquisiciones. Tener quince nombres no elimina esas concentraciones.
Como criterio orientativo, empezaría con posiciones del 0,25–0,50% de cartera cuando existe riesgo inmediato de resultados o mayor incertidumbre. En negocios más demostrados, consideraría 0,50–1% inicial, sujeto a valoración y riesgo conjunto. Ampliaría después de confirmar resultados y comportamiento del precio.
Los niveles técnicos anteriores sirven para revisar la operación. Un stop puede ejecutarse peor de lo previsto si hay un salto de cotización. La invalidación fundamental exige actuar aunque el gráfico todavía parezca favorable.
Después de cada catalizador comprobaría si mejoraron el beneficio sostenible, la caja o el valor por acción. Mantendría una posición por avances demostrables; reduciría cuando el precio anticipara demasiado de la recuperación o cuando los resultados contradijeran la razón de compra.
Mi selección para noviembre de 2026: las tesis detrás de cada compra y por qué sus precios actuales me parecen una oportunidad de entrada.
Mi selección al 4 de noviembre de 2026
Estas son las 15 acciones en las que concentraría mi búsqueda de compras en este momento. Encuentro negocios con ventajas competitivas, recuperaciones que empiezan a mostrar resultados y precios que, en varios casos, están dejando atrás meses de debilidad.
En palabras simples: busco comprar cuando una empresa tiene razones para mejorar y el precio empieza a mostrar que vuelven los compradores. Esa coincidencia puede ofrecer una entrada interesante antes de que la recuperación resulte evidente para todos.
Comprar desde ahora significa empezar a construir posiciones. La cantidad inicial dependería de la calidad del negocio, la valoración y la distancia hasta el nivel que me haría reconsiderar la operación.
Los precios siguientes corresponden a las capturas de TradingView del 4 de noviembre de 2026, entre las 10:43 y las 10:45, UTC−7. Son referencias intradía aportadas para este análisis, no cotizaciones en tiempo real. Las observaciones técnicas son interpretaciones de gráficos de cuatro horas; los niveles son aproximados.
1. Novo Nordisk — NVO
Precio de referencia: 42,96 USD
Compraría exposición a una recuperación de su franquicia de diabetes y obesidad. El argumento es que Novo conserve una base suficientemente rentable mientras amplía pacientes, formatos y mercados.
La actualización del 4 de noviembre aporta respaldo: elevó su previsión anual de crecimiento ajustado de ventas y beneficio operativo a un rango de −2% a +2% a tipos de cambio constantes. Wegovy oral también está contribuyendo a las ventas. Sin embargo, el aumento trimestral del beneficio operativo ajustado tiene una comparación favorable, y el resultado operativo reportado cayó. La mejora debe evaluarse con ambas medidas. [Resultados oficiales](novonordisk.com/news-and-media/news-and-ir-materials/news-details.html?id=919765).
El gráfico muestra una base alrededor de 37–39 USD y una recuperación hacia 43. Me interesa para una entrada inicial; superar y sostener 44–46 USD reforzaría la señal. Perder de nuevo aquella base debilitaría la recuperación técnica.
El riesgo principal sigue siendo que la competencia y los menores precios absorban el crecimiento de pacientes. La mejora comercial debe llegar al beneficio sostenible por acción.
2. Uber — UBER
Precio de referencia: 70,84 USD
Uber está entre las ideas que encuentro más interesantes por la combinación de crecimiento, escala y generación de efectivo.
Los resultados publicados hoy muestran un crecimiento del 20% en reservas brutas, un aumento del 30% en beneficio operativo contable y 2.500 millones de dólares de flujo de caja libre trimestral. Hay evidencia de que una mayor actividad está produciendo más rentabilidad. [Resultados presentados ante la SEC](sec.gov/Archives/edgar/data/1543151/000154315126000039/uberq326earningspressrelea.htm).
Mi argumento comprador es que la plataforma conserve valor como distribuidor de demanda, incluso cuando cambie la tecnología de los vehículos. La autonomía representa una oportunidad, aunque todavía debe demostrar su rentabilidad para Uber.
Técnicamente, recuperó la zona de 68 USD después de visitar aproximadamente 64–65. Compraría una primera posición con atención a la resistencia de 72–74 USD. Mantener 68 en un retroceso sería una confirmación útil.
Vigilaría cuánto capital consumen las adquisiciones y la transición autónoma. Crecer mediante operaciones más grandes solo crea valor si mejora el resultado por acción después de financiarlas.
3. Full Truck Alliance — YMM
Precio de referencia: 8,98 USD
Me interesa su red de transportistas y empresas que necesitan mover mercancías en China. La oportunidad consiste en que una mayor actividad dentro de esa red se traduzca en ingresos y beneficios adicionales.
En el segundo trimestre, los pedidos completados crecieron 12,7%, los ingresos 4,4% y el beneficio neto 6,3%. La plataforma está creciendo, aunque la diferencia entre pedidos e ingresos obliga a revisar cómo monetiza ese crecimiento. [Resultados oficiales](ir.fulltruckalliance.com/2026-08-19-Full-Truck-Alliance-Co-Ltd-Announces-Second-Quarter-2026-Unaudited-Financial-Results).
El gráfico muestra una recuperación desde aproximadamente 8 USD y un nuevo ataque a 9 USD. Me interesa una compra inicial si sostiene 8,30–8,60 USD, con una siguiente referencia técnica alrededor de 9,60–9,80 USD.
Los resultados del 19 de noviembre permitirán comprobar la evolución del negocio. El riesgo regulatorio chino, la estructura del ADS y la distribución efectiva del capital al accionista requieren una exposición moderada. [Calendario corporativo](ir.fulltruckalliance.com/Investor-Home).
4. Zoom — ZM
Precio de referencia: 92,88 USD
Compraría Zoom por su capacidad de generar caja y por una recuperación empresarial que empieza a ser visible.
En el segundo trimestre de su ejercicio fiscal 2027, los ingresos empresariales crecieron 7,8%. La compañía proyectó entre 1.780 y 1.820 millones de dólares de flujo de caja libre anual. Es una previsión corporativa, no caja ya obtenida. La expansión neta empresarial fue del 99%, por lo que todavía falta demostrar una expansión sostenida del gasto de los clientes existentes. [Resultados y previsiones](investors.zoom.us/node/14596/pdf).
Aquí sería especialmente selectivo con la ejecución: la cotización está por debajo de los 93,73 USD de la entrada marcada y de las medias que aparecen cerca de 94–96. Recuperar esa zona mejoraría la señal; perder 89–90 la debilitaría.
Los resultados del 23 de noviembre son el próximo punto de comprobación. Mi compra dependería de la caja y del negocio operativo; cualquier valor de inversiones privadas exigiría revisar dilución, impuestos y posibilidad de monetización. [Calendario oficial](investors.zoom.us/).
5. Hong Kong Exchanges — 0388.HK
Precio de referencia: 384 HKD
Compraría la infraestructura que permite negociar, captar capital y conectar inversores con empresas en Hong Kong.
El atractivo consiste en participar en una mayor actividad financiera a través del operador del mercado. En el primer semestre de 2026, HKEX comunicó un crecimiento del 19% en ingresos totales y otros ingresos. Ese avance respalda el interés, aunque sus resultados siguen dependiendo del volumen y del ciclo financiero. [Información financiera oficial](hkexgroup.com/Investor-Relations?sc_lang=en).
El gráfico muestra recuperación desde 364–369 HKD. La zona de 390–400 HKD es la siguiente prueba importante.
Los resultados del 6 de noviembre están muy cerca. Empezaría con una posición pequeña y decidiría sobre la ampliación después de comprobar beneficios, actividad y perspectivas. El acceso transfronterizo y el riesgo político forman parte central de esta inversión.
6. Booking Holdings — BKNG
Precio de referencia: 172,18 USD
Me interesa Booking porque combina una red de alojamientos, distribución internacional, pagos y relaciones con viajeros. Mi hipótesis es que esas capacidades seguirán siendo valiosas mientras cambia la forma de buscar viajes.
En el tercer trimestre, las noches reservadas crecieron 7%, las reservas brutas 10% y el beneficio ajustado por acción 17%. También recompró 2.100 millones de dólares en acciones. Hay que acompañar esos datos con el resultado contable, el descenso trimestral de caja libre y los ajustes relacionados con el asunto de la FTC. [Resultados oficiales ante la SEC](sec.gov/Archives/edgar/data/1075531/000107553126000044/q3-26bkngearningsrelease.htm).
El gráfico muestra una recuperación fuerte desde aproximadamente 147–150 USD, pero el precio ya se alejó de la entrada marcada en 155,77. Compraría de forma escalonada, observando 178–180 USD como resistencia y 160–165 USD como posible zona de apoyo.
Las cifras por acción están ajustadas por el desdoblamiento de 25 acciones por cada una realizado en abril. Comparar precios y beneficios sobre la misma base es indispensable.
7. The Ensign Group — ENSG
Precio de referencia: 187,56 USD
Compraría su capacidad de mejorar operaciones sanitarias y reinvertir en nuevos centros, siempre que ese crecimiento mantenga calidad asistencial y rentabilidad.
La compañía elevó su guía anual de beneficio ajustado por acción a 7,94–8,02 USD. También comunicó mejoras de ocupación y crecimiento de actividad comparable. Eso refuerza la tesis operativa. [Resultados del tercer trimestre](investor.ensigngroup.net/news/news-details/2026/The-Ensign-Group-Reports-Third-Quarter-2026-Results-Raises-2026-Annual-Earnings-Guidance/default.aspx).
El gráfico ha recuperado las medias representadas y está probando 188–190 USD. Me interesa más comprar un retroceso ordenado hacia 178–182 USD que ampliar agresivamente después de la subida.
La valoración exige disciplina: el precio de referencia equivale aproximadamente a 23,5 veces el punto medio de la guía ajustada de 2026. Es un cálculo propio, y esa medida ajustada excluye gastos. El riesgo regulatorio y la calidad de los beneficios siguen siendo decisivos.
8. Fox — FOXA
Precio de referencia: 69,88 USD
Compraría la capacidad de noticias y deportes en directo para reunir audiencias valiosas, junto con el crecimiento digital de Tubi.
Los últimos resultados muestran ingresos trimestrales de 4.570 millones de dólares, un aumento del 22%, y crecimiento del EBITDA ajustado del 54%. Parte de la fortaleza procede del Mundial y de la publicidad política: esos impulsos no deben extrapolarse a todos los trimestres. [Resultados oficiales](media.investor.foxcorporation.com/wp-content/uploads/2026/11/02130629/q1.pdf).
El gráfico ha recuperado terreno desde aproximadamente 62 USD y está cerca de 70–71 USD, una resistencia visible. Una ruptura sostenida o un retroceso que conserve 65–67 ofrecerían referencias útiles para ejecutar.
También incorporaría al análisis la operación anunciada con Roku. La combinación puede ampliar su distribución, pero requiere valorar financiación, dilución e integración. [Información oficial de la operación](roku.com/investor).
9. Medios — ILM1
Precio de referencia: 11,62 EUR
Compraría una recuperación de márgenes y generación de caja en su negocio de medicamentos especializados.
El interés está en que una mayor escala y una mejor utilización de sus operaciones se conviertan en más efectivo por acción. La adquisición de Caelo amplía el negocio, pero debe demostrar su contribución económica. La compañía ya había reducido su previsión de beneficios mientras elevaba la de ingresos, una señal clara de que vender más no basta. [Comunicados corporativos](investors.medios.group/en/press/press-releases).
Técnicamente, la recuperación desde aproximadamente 10 EUR y la superación de la media larga representada son favorables. La siguiente prueba está alrededor de 11,60–11,80 EUR; 10,70–10,80 sería una referencia importante en un retroceso.
Los resultados del 10 de noviembre deben confirmar márgenes, caja y balance. Mantendría un tamaño pequeño hasta ver esa confirmación. [Calendario oficial](investors.medios.group/en/events-corporate-calendar).
10. Mission Produce — AVO
Precio de referencia: 11,74 USD
Compraría la posibilidad de obtener más rentabilidad de su infraestructura de distribución y de integrar Calavo con éxito.
La empresa elevó su estimación de sinergias anuales a más de 30 millones de dólares. Esa es una expectativa de la dirección. Los resultados también muestran sus límites: el EBITDA ajustado trimestral estuvo prácticamente estable y la caja operativa acumulada de nueve meses fue negativa. [Resultados oficiales](investors.missionproduce.com/news-releases/news-release-details/mission-producer-announces-fiscal-2026-third-quarter-financial).
El gráfico muestra una recuperación de 11,25 USD después de perder ese nivel brevemente. Para una primera compra, me interesa que lo conserve; superar 12,20–12,60 USD reforzaría la recuperación.
La oportunidad depende de que integración, utilización de activos y disciplina de capital produzcan caja. Los riesgos agrícolas, el precio del aguacate y la deuda requieren una posición contenida.
11. Lyft — LYFT
Precio de referencia: 18,59 USD
Compraría una mejora operativa que ya tiene cifras observables detrás.
En el segundo trimestre, las reservas brutas crecieron 23% y el EBITDA ajustado 37%. La compañía comunicó aproximadamente 1.100 millones de dólares de caja libre en los últimos doce meses. Esa caja necesita revisarse junto con remuneración en acciones, seguros y movimientos de capital circulante. [Resultados oficiales](lyft.com/blog/posts/lyft-reports-strong-q2-2026-financial-results).
La ruptura por encima de 17,50–17,80 USD es favorable, pero el precio ya se alejó bastante de la entrada marcada en 15,86. Compraría una cantidad inicial limitada; un retroceso que defendiera la antigua resistencia permitiría evaluar una ampliación.
Los resultados del 5 de noviembre, después del cierre, introducen riesgo inmediato de salto de precio. La clasificaría como una recuperación competitiva con exposición a resultados. [Fecha oficial](investor.lyft.com/news-events-presentations/press-releases/detail/208/lyft-to-announce-third-quarter-2026-financial-results).
12. Sunteck Realty — SUNTECK
Precio de referencia: 294,70 INR
Compraría la posibilidad de transformar sus preventas y proyectos inmobiliarios en beneficios y cobros futuros.
La actualización del primer semestre fiscal 2027 muestra preventas de aproximadamente 1.611 crore de rupias, un crecimiento del 19%, y beneficio neto un 20% superior. La cuestión económica es cuánto valor conservará el accionista después de construir, financiar los proyectos y pagar a los socios. [Resultados recogidos por Economic Times](economictimes.indiatimes.com/markets/stocks/earnings/sunteck-realty-h1fy27-net-profit-rises-20-pre-sales-up-19/articleshow/135217893.cms).
El gráfico muestra recuperación desde 260–270 INR, pero está llegando a 298–300, una resistencia relevante. Me interesa una entrada parcial y observar si logra sostener esa zona tras superarla.
Antes de ampliar verificaría cobros, deuda, compromisos de inversión y dilución. El valor bruto de los proyectos no equivale al dinero que pertenece al accionista.
13. Copart — CPRT
Precio de referencia: 32,64 USD
Compraría su red de instalaciones y compradores, con la expectativa de que conserve su utilidad para aseguradoras y vendedores.
La adquisición de ACV, completada en octubre, amplía la actividad hacia otro canal de comercialización de vehículos. El cierre ya ocurrió; el próximo catalizador es demostrar integración y rentabilidad. [Confirmación oficial presentada ante la SEC](sec.gov/Archives/edgar/data/1637873/000119312526423456/d123963dex99a5ix.htm).
El gráfico ofrece una mejora técnica clara: rebote desde 26–28,50 USD, recuperación de aproximadamente 29,70 y avance por encima de las medias representadas. La siguiente resistencia aparece alrededor de 33,50–34,50 USD.
Compraría de forma pequeña porque el precio ya se ha alejado del apoyo. La tesis fundamental necesita recuperar crecimiento rentable; la compra de ACV añade riesgo de integración y uso de capital. Una ruptura técnica ayuda a elegir el momento, pero no resuelve esos riesgos.
14. Strata Critical Medical — SRTA
Precio de referencia: 5,15 USD
Compraría una posición especulativa por la expansión de sus servicios clínicos y la evidencia reciente de generación de caja.
El tercer trimestre aportó 8,6 millones de dólares de caja libre, EBITDA ajustado de 9,6 millones y una autorización de recompra de 20 millones. Sin embargo, hubo pérdida contable y el crecimiento incluye adquisiciones; la logística registró una caída interanual de ingresos. [Resultados oficiales](ir.stratacritical.com/news-events/press-releases/detail/148/strata-critical-medical-announces-third-quarter-2026-results).
La recuperación desde 4,20–4,50 USD es fuerte. El precio está cerca de 5,25–5,50, donde todavía encuentra resistencia.
El motivo para comprar ahora es que existe información operativa nueva que mejora la discusión. Empezaría con una exposición reducida y exigiría continuidad de caja. No anualizaría automáticamente un trimestre ni trataría la recompra autorizada como ya ejecutada.
15. Lennox — LII
Precio de referencia: 364,71 USD
Compraría una recuperación cíclica en climatización, después de una caída que ha reducido considerablemente lo que el mercado está dispuesto a pagar por el negocio.
La compañía recortó su guía de beneficio ajustado por acción a 21–21,50 USD. Al precio de referencia, equivale aproximadamente a 17,2 veces el punto medio de esa previsión: cálculo propio sobre una guía empresarial. El recorte significa que parte de la caída tiene una explicación fundamental. [Resultados y guía oficial](investor.lennox.com/news-releases/news-release-details/lennox-reports-2026-third-quarter-earnings-results).
El gráfico muestra rebote desde aproximadamente 325 USD, pero mantiene una estructura de fondo débil. Me interesa una compra inicial pequeña; sostener 350–355 y recuperar 380–390 aportaría evidencia técnica adicional.
La oportunidad depende de que beneficios y márgenes se estabilicen. Si las previsiones siguen cayendo, el múltiplo aparentemente atractivo puede resultar engañoso.
Cómo ejecutaría esta selección
Mi mayor interés está en combinar mejoras operativas verificables con entradas que permitan controlar la exposición. Uber aporta crecimiento y caja; Novo, una revisión favorable de expectativas; Strata, evidencia nueva de generación de efectivo. Otras necesitan más confirmación o un retroceso después de sus avances.
No asignaría un 6,67% a cada empresa. Uber y Lyft comparten riesgo competitivo; YMM y HKEX añaden exposición a China; varias compañías están integrando adquisiciones. Tener quince nombres no elimina esas concentraciones.
Como criterio orientativo, empezaría con posiciones del 0,25–0,50% de cartera cuando existe riesgo inmediato de resultados o mayor incertidumbre. En negocios más demostrados, consideraría 0,50–1% inicial, sujeto a valoración y riesgo conjunto. Ampliaría después de confirmar resultados y comportamiento del precio.
Los niveles técnicos anteriores sirven para revisar la operación. Un stop puede ejecutarse peor de lo previsto si hay un salto de cotización. La invalidación fundamental exige actuar aunque el gráfico todavía parezca favorable.
Después de cada catalizador comprobaría si mejoraron el beneficio sostenible, la caja o el valor por acción. Mantendría una posición por avances demostrables; reduciría cuando el precio anticipara demasiado de la recuperación o cuando los resultados contradijeran la razón de compra.

Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.