
MDA Space — это не просто участник космической индустрии, а компания, которая тихо строит её основу. Canadarm на МКС, спутниковые группировки Telesat Lightspeed и Globalstar, радиолокационные системы наблюдения - за всем этим стоит 55 лет инженерной экспертизы. Штаб-квартира в Брамптоне, более 4 000 сотрудников и чёткое позиционирование на стыке двух трендов: коммерческого космоса и глобального роста оборонных бюджетов.
Фундамент говорит сам за себя. По итогам 2025 года выручка выросла на 51% до 1,63 млрд канадских долларов, скорректированная EBITDA достигла 324 млн, чистая прибыль составила 108,5 млн, а свободный денежный поток - 165 млн. Четвёртый квартал стал рекордным: 499 млн выручки (+44% год к году). Портфель заказов увеличился до $4 млрд, а пятилетний pipeline оценивается в $40 млрд, что даёт редкую для отрасли видимость роста на годы вперёд.
Рост здесь не теоретический - он операционный. Сегмент спутниковых систем вырос на 85,5% до 1,1 млрд, что отражает масштаб разворачиваемых проектов. Компания готовится перейти к индустриальной модели производства - до двух цифровых спутников в день на новом заводе в Монреале, фактически трансформируя бизнес из проектного в серийный.
Параллельно усиливается стратегическая позиция. В марте 2026 года MDA вышла на NYSE, привлекая $300 млн, открывая доступ к американскому капиталу и расширяя возможности для сделок. Государственный спрос продолжает расти: партнёрство с Канадой и Telesat по арктической связи, соглашение с Hanwha Systems, контракт на $32 млн от Министерства обороны Канады. При этом все пять крупнейших оборонных подрядчиков США используют компоненты MDA, что подтверждает глубину интеграции в западную оборонную инфраструктуру. Запуск дочерней структуры 49North усиливает фокус на национальной безопасности, а приобретение SatixFy добавляет вертикальную интеграцию в производстве космических чипов.
Теперь к технике - и здесь всё складывается.
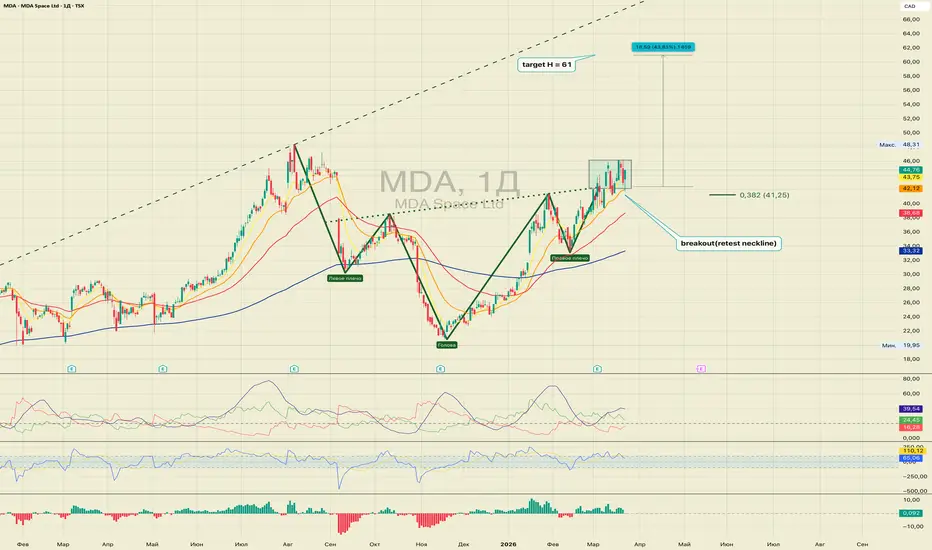
На дневном графике уже полностью отработана фигура «голова и плечи»: пробой линии шеи состоялся, ретест прошёл, и цена перешла в фазу продолжения движения. Это не гипотеза - это завершённая модель, переходящая в тренд.
Индикаторы подтверждают силу. ADX на уровне 39,54 говорит о сформированном тренде, при этом DI+ (24,45) уверенно выше DI- (16,28) - контроль у покупателей. CCI (20) на 65,06 показывает наличие импульса без перегрева, что оставляет пространство для дальнейшего роста. BBP (13) на 0,092 указывает, что цена находится в верхней части диапазона, но без перегрева, что характерно для устойчивых трендов. Цена удерживается выше скользящих средних, что подтверждает структурную силу движения.
Риски присутствуют, но они системные, а не критические: зависимость от государственных контрактов, рост капитальных затрат до 225–275 млн в 2026 году, что может временно давить на свободный денежный поток, а также недавние продажи инсайдеров. Однако всё это характерно для компаний в фазе активного расширения.
При этом потенциал остаётся асимметричным. Pipeline в $40 млрд, выход на рынок США, вертикальная интеграция и рост оборонных бюджетов создают долгосрочную поддержку, которую сложно игнорировать.
MDA сейчас движется сразу в двух потоках: милитаризация космоса и коммерциализация орбитальной инфраструктуры. Выручка растёт двузначными темпами, портфель заказов обеспечивает стабильность, а техническая картина подтверждает продолжение, а не завершение движения.
Фигура отработана, ретест удержан, ADX подтверждает тренд, CCI далёк от перегрева, BBP показывает, что движение только развивается.
Как говорил один инженер: «Спутник не прощает ошибок. Но когда он выходит на орбиту - все сомнения остаются на Земле».
Похоже, MDA уже вышла на свою траекторию.

📊 Trader | Analysis & Trade Ideas
📲 Telegram → t.me/totoshkatradingteam
FxPro → direct.cis-fxpro.trade/ru/partner/SwHtc7m3?platform=web
AMarkets → profit-market.info/promo/?g=BZA6ZC
📲 Telegram → t.me/totoshkatradingteam
FxPro → direct.cis-fxpro.trade/ru/partner/SwHtc7m3?platform=web
AMarkets → profit-market.info/promo/?g=BZA6ZC
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.