
META: el negocio publicitario sostiene la oportunidad, pero la IA todavía debe justificar su costo
Meta tiene una ventaja difícil de replicar: puede distribuir nuevos productos entre miles de millones de personas y empresas que ya utilizan Facebook, Instagram y WhatsApp. Esa posición permite que la inteligencia artificial mejore un negocio publicitario existente y, al mismo tiempo, abra nuevas fuentes de ingresos.
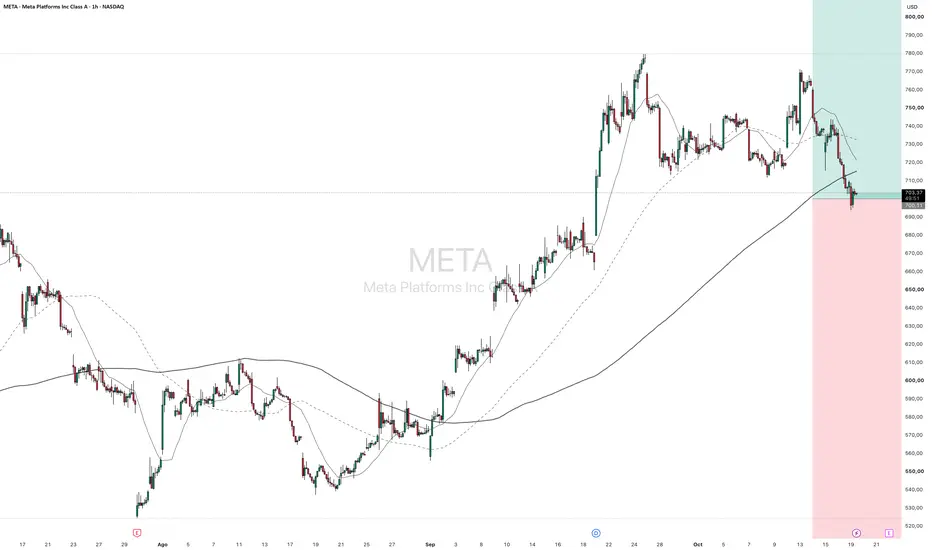
Consideramos que la oportunidad es real, pero el precio exige disciplina. Con una referencia de 737,54 dólares al cierre del 14 de octubre de 2026, preferimos esperar. Nuestro escenario base apunta a 900 dólares en dos años, un potencial insuficiente frente al riesgo de que el gasto en infraestructura siga creciendo más rápido que los beneficios. Histórico de cotización.
La oportunidad empieza en la publicidad
Meta gana dinero principalmente vendiendo anuncios. Su atractivo está en conectar anunciantes con personas que probablemente comprarán sus productos. Si sus herramientas mejoran esa selección, los negocios pueden obtener mejores resultados y justificar un mayor gasto.
La compañía reportó ingresos de 60.801 millones de dólares en el segundo trimestre de 2026, un crecimiento del 28%. Las impresiones publicitarias aumentaron un 14% y el precio medio por anuncio, un 12%. Sin embargo, el margen operativo cayó del 43% al 31% y el beneficio por acción descendió a 6,18 dólares. La fortaleza comercial convive con una presión considerable sobre la rentabilidad. Resultados del segundo trimestre.
Vemos dos motores principales de creación de valor. El primero es mejorar la publicidad mediante recomendaciones más relevantes, mejores anuncios y herramientas que faciliten vender. El segundo es cobrar por servicios que ayuden a las empresas a atender clientes y gestionar tareas dentro del ecosistema de Meta.
Ya existen señales de diversificación: los otros ingresos de Family of Apps alcanzaron aproximadamente 1.000 millones de dólares trimestrales, con crecimiento del 73%, impulsados principalmente por mensajería de pago en WhatsApp y suscripciones. Es una base pequeña, pero permite evaluar una actividad comercial existente. Conferencia de resultados.
Nuestra interpretación es que Meta podría convertirse en un proveedor más amplio de servicios digitales para empresas. La ventaja no sería únicamente disponer de buenos modelos de IA, sino incorporarlos donde los clientes ya anuncian, conversan y venden. Esa integración podría reducir el costo de captar usuarios y hacer más útil el producto.
Todavía falta demostrar que esa utilidad se traduce en ingresos recurrentes y beneficios suficientes para remunerar la inversión.
Los nuevos productos existen; su rentabilidad sigue abierta
Meta anunció Muse en septiembre y posteriormente amplió sus capacidades para pequeñas empresas, conectándolo con cuentas comerciales y herramientas de trabajo. La oferta combina uso gratuito con suscripciones. Por tanto, la expansión más allá de la publicidad ya tiene productos concretos, aunque su escala económica sigue pendiente de confirmación. Muse para pequeñas empresas.
No consideraríamos prudente convertir automáticamente una enorme audiencia gratuita en millones de suscriptores de pago. Debemos conocer cuántos usuarios pagan, cuánto permanecen, qué ingreso dejan y cuánto cuesta atenderlos. Una herramienta muy utilizada puede generar poco beneficio si cada tarea exige demasiada capacidad informática.
También debemos evitar contar dos veces el mismo ingreso. Una empresa podría pagar por herramientas de IA y aumentar su presupuesto publicitario, pero necesitamos demostrar que ambos gastos son adicionales. Del mismo modo, la capacidad informática empleada para servicios propios no puede valorarse simultáneamente como capacidad disponible para alquilar a terceros.
Existe además una limitación relevante para la monetización publicitaria: Meta afirma que Muse no comparte las conversaciones ni los datos de su entorno privado con sus sistemas de anuncios. Por ello, no damos por hecho que toda la información generada por el agente vaya a mejorar directamente la publicidad. Presentación de Muse.
Nuestra valoración base tampoco depende de una comisión concreta sobre compras realizadas mediante agentes. Antes de incorporar ese negocio exigiríamos condiciones comerciales verificables, volumen de transacciones e ingresos netos reconocidos. Facilitar una compra no demuestra cuánto puede cobrar Meta por ella.
El costo de construir esa oportunidad
En palabras simples, el beneficio contable y el efectivo disponible para el accionista pueden evolucionar de forma muy distinta. Los centros de datos se pagan ahora, mientras su costo contable se reparte durante varios años.
En el segundo trimestre, Meta generó 31.862 millones de dólares de flujo operativo y destinó 31.078 millones a inversión, incluidos pagos de principal de arrendamientos financieros. El flujo libre quedó en 784 millones. Tampoco hubo recompras de acciones durante el primer semestre. Estados financieros.
Este es el argumento más sólido para esperar: Meta puede acertar con sus productos y, aun así, ofrecer una rentabilidad bursátil mediocre si necesita reinvertir continuamente casi todo lo que genera.
La dirección situó la inversión prevista para 2026 entre 130.000 y 145.000 millones de dólares. También explicó que busca complementar el efectivo del negocio con financiación y alianzas. Por ello, no asumiríamos que toda la expansión se autofinancia cómodamente. Perspectivas de inversión y financiación.
Para valorar Meta con confianza necesitamos una reconciliación entre crecimiento, depreciación, desembolsos de capital y obligaciones futuras. Las recompras serían una ayuda adicional si regresan, pero no las utilizamos como motor indispensable de nuestra tesis.
Qué precio tiene sentido pagar
Utilizamos un horizonte común de 24 meses, hasta octubre de 2028, y valoramos la acción mediante el beneficio anual estimado para 2028. Todos los supuestos siguientes son nuestros escenarios, no previsiones de la compañía ni objetivos garantizados.
En palabras simples, estimamos cuánto podría ganar Meta por acción y cuánto estaríamos dispuestos a pagar por cada dólar de ese beneficio. Mantenemos aproximadamente 2.560 millones de acciones diluidas, sin asumir una reducción relevante por recompras. El beneficio debe recoger remuneración en acciones, depreciación y las pérdidas que continúen generando los negocios en desarrollo.
En el escenario bajista, proyectamos ingresos anuales próximos a 270.000 millones de dólares y un margen neto alrededor del 24%. Eso produciría aproximadamente 25 dólares de beneficio por acción. A 20 veces beneficios, el valor sería cercano a 500 dólares, un descenso del 32,2% desde la referencia. Representa una desaceleración publicitaria combinada con costos persistentes y escasa contribución de los nuevos servicios. No es el peor resultado posible.
En el escenario base, estimamos ingresos de 320.000 millones y un margen neto del 30%: 96.000 millones de beneficio, equivalentes a unos 37,50 dólares por acción. Aplicamos 24 veces beneficios y obtenemos 900 dólares, un potencial del 22,0%. Este escenario requiere crecimiento sostenido de la publicidad, una contribución gradual de servicios de pago y control del gasto. No exige convertir a Meta en un gran proveedor independiente de infraestructura informática.
En el escenario alcista, contemplamos ingresos de 360.000 millones y un margen neto del 32%. El beneficio por acción alcanzaría unos 45 dólares. Un múltiplo de 28 veces daría 1.260 dólares, un potencial del 70,8%. Aquí sí necesitamos una combinación exigente: éxito comercial de los nuevos productos, mejora de rentabilidad y mayor confianza del mercado en la duración del crecimiento.
Los múltiplos son decisiones de valoración: asignamos uno menor cuando el capital invertido genera retornos débiles y uno mayor cuando aparecen ingresos recurrentes rentables. No afirmamos que correspondan al consenso del mercado.
No asignamos probabilidades ni calculamos un valor esperado ponderado: todavía falta información comercial para distinguir con suficiente fundamento entre estas trayectorias. Los rendimientos indicados excluyen dividendos e impuestos.
Además, 900 dólares dentro de dos años no equivalen a 900 dólares hoy. Con una rentabilidad anual exigida del 12%, elegida como criterio de inversión, ese objetivo equivale aproximadamente a 717 dólares actuales. Para absorber errores de estimación, preferiríamos comprar entre 600 y 625 dólares, con un máximo de 650 dólares bajo los supuestos actuales.
El próximo examen tiene fecha
Meta publicará resultados del tercer trimestre el 21 de octubre de 2026, después del cierre. Será el siguiente punto de revisión, aunque no esperamos que un solo trimestre resuelva toda la incertidumbre sobre la IA. Calendario confirmado por Meta.
La referencia de ingresos comunicada para ese trimestre es de 61.000 a 64.000 millones de dólares. Nos interesaría ver un resultado hacia la parte alta del rango acompañado de estabilidad en la inversión prevista y señales de recuperación del margen subyacente. Un crecimiento fuerte con otra aceleración del gasto sería una confirmación incompleta. Guía trimestral.
El beneficio publicado requerirá especial cuidado. Meta anunció en agosto un acuerdo legal con pagos aproximados de hasta 18.000 millones de dólares durante diez años, parcialmente condicionados, y anticipó un cargo cercano a 10.000 millones en el tercer trimestre que no estaba incluido en su anterior rango de gastos. Ese cargo ya fue comunicado: no lo trataríamos como una sorpresa nueva ni confundiríamos su reconocimiento contable con un desembolso inmediato equivalente. Comunicación del acuerdo.
El acuerdo reduce parte de la incertidumbre, pero incorpora obligaciones y restricciones operativas. Nuestra interpretación es que una parte del alivio podría estar reflejada en el precio; no contamos con otra subida automática por un anuncio que ya ocurrió.
Durante los siguientes dos a cuatro trimestres buscaríamos datos de clientes de pago, retención y rentabilidad de los nuevos servicios. Esa es nuestra ventana de seguimiento, no una fecha de divulgación prometida por Meta. Si esos datos tardan en aparecer, mantendríamos limitada su contribución a la valoración.
Qué nos haría reconocer un error
El principal riesgo es que el negocio publicitario deje de crecer con suficiente fuerza mientras la infraestructura, el personal especializado y la depreciación mantienen elevada la estructura de costos. Una recesión podría agravar esa combinación: los presupuestos publicitarios pueden ajustarse antes que los compromisos de inversión.
También existe el riesgo de que los agentes de IA se conviertan en productos difíciles de diferenciar. Una gran distribución facilita conseguir usuarios, pero no garantiza cobrar precios atractivos frente a alternativas gratuitas. En dispositivos, necesitamos conocer el ingreso que corresponde realmente a Meta y su margen; el precio de venta de unas gafas no equivale automáticamente al ingreso de la compañía.
Distinguiríamos una caída de cotización de un deterioro fundamental. Un trimestre afectado por un cargo ya anunciado no invalida por sí solo la tesis. Sí exigiríamos recalcularla si, durante dos trimestres consecutivos, el crecimiento publicitario baja del 10% mientras los costos recurrentes siguen creciendo más rápido que los ingresos y no aparece una compensación rentable.
Ese umbral es una regla nuestra de revisión, no una predicción. También reduciríamos o cerraríamos si la financiación del crecimiento exige una dilución considerable o si las restricciones regulatorias dañan de forma duradera la monetización. No mantendríamos la posición únicamente porque el precio haya caído.
Cómo entraríamos y cómo saldríamos
Hoy esperaríamos al informe del 21 de octubre. Compraríamos una posición inicial únicamente si el precio entra en nuestra zona y los resultados preservan la capacidad de alcanzar el escenario base. Una caída causada por deterioro estructural obligaría a bajar la valoración, no a ejecutar una compra automática.
Entre 600 y 625 dólares consideraríamos iniciar aproximadamente un 1% de una cartera diversificada. Podríamos aumentar hasta un 2–3% tras comprobar una mejor conversión de beneficios en efectivo y avances comerciales medibles. Es una inversión de crecimiento con riesgo elevado de ejecución y asignación de capital; no la trataríamos como una apuesta binaria ni utilizaríamos apalancamiento. El tamaño tendría que reducirse si ya existe mucha exposición a publicidad digital o infraestructura de IA.
Con los supuestos actuales no pagaríamos más de 650 dólares. Desde 625, alcanzar 900 supondría ganar 275 dólares por acción, frente a una pérdida de 125 si se materializa el escenario de 500: 2,2 de ganancia potencial por cada 1 de pérdida potencial. A 737,54 dólares, esa relación baja a aproximadamente 0,68.
Los 500 dólares son un escenario de valoración, no un stop ni un límite de pérdida. No fijamos un stop técnico sin una base verificada; nuestra salida anticipada respondería al deterioro del negocio y a la revisión del valor estimado.
Consideraríamos tomar beneficios entre 850 y 900 dólares si la acción alcanza esa zona sin una mejora equivalente de nuestras previsiones. Mantener hacia 1.260 requeriría evidencia del escenario alcista. Después de resultados actualizaríamos las estimaciones antes de ampliar, y revisaríamos la tesis cada trimestre. Si hacia mediados de 2027 no vemos avances hacia una mejor generación de efectivo, reduciríamos la exposición aunque la narrativa comercial siga siendo atractiva.
Nuestra decisión
WATCH. Vemos una empresa con ventajas de distribución y posibilidades creíbles de ampliar su negocio. Sin embargo, la rentabilidad de esa expansión todavía debe justificar la inversión requerida, y el precio de referencia deja poco margen frente a nuestro escenario bajista.
Esperaríamos resultados y una entrada preferentemente entre 600 y 625 dólares, con un máximo de 650 si los fundamentos se mantienen. Cambiaríamos de postura a precios superiores solo si nuevas evidencias elevan de forma sustentable el beneficio y el efectivo que estimamos para el accionista.
TRADE CARD
Ticker: META
Long/Short: Long potencial, sin entrada propuesta hoy.
Precio de referencia y fecha: 737,54 USD; cierre del 14 de octubre de 2026.
Entrada ideal: 600–625 USD, con tesis vigente.
Entrada máxima: 650 USD bajo los supuestos actuales.
Target: 900 USD a octubre de 2028.
Bear/Base/Bull: 500 / 900 / 1.260 USD; −32,2% / +22,0% / +70,8% desde la referencia.
Catalizador y fecha: Resultados del tercer trimestre; 21 de octubre de 2026, después del cierre.
Qué esperamos: Fortaleza publicitaria, control del gasto y evidencia de monetización rentable de IA.
Invalidación: Desaceleración publicitaria persistente junto con deterioro de costos y ausencia de compensación rentable; financiación o regulación que reduzcan materialmente el valor estimado.
Salida: Toma parcial entre 850–900 USD si no mejora la valoración; reducción o cierre ante invalidación. Sin stop técnico fijado.
Risk/Reward: Desde 625 USD, ganancia potencial de 275 USD (+44%) frente a pérdida de 125 USD (−20%) hasta el escenario bajista: 2,2:1. La pérdida real podría ser mayor.
Horizonte: 24 meses, hasta octubre de 2028.
Tamaño orientativo: 0% mientras esperamos; 1% inicial y hasta 2–3% con confirmación, condicionado a la cartera.
Convicción 1–10: 6/10 en la tesis; insuficiente para comprar al precio de referencia.
DECISIÓN: WATCH
Meta tiene una ventaja difícil de replicar: puede distribuir nuevos productos entre miles de millones de personas y empresas que ya utilizan Facebook, Instagram y WhatsApp. Esa posición permite que la inteligencia artificial mejore un negocio publicitario existente y, al mismo tiempo, abra nuevas fuentes de ingresos.
Consideramos que la oportunidad es real, pero el precio exige disciplina. Con una referencia de 737,54 dólares al cierre del 14 de octubre de 2026, preferimos esperar. Nuestro escenario base apunta a 900 dólares en dos años, un potencial insuficiente frente al riesgo de que el gasto en infraestructura siga creciendo más rápido que los beneficios. Histórico de cotización.
La oportunidad empieza en la publicidad
Meta gana dinero principalmente vendiendo anuncios. Su atractivo está en conectar anunciantes con personas que probablemente comprarán sus productos. Si sus herramientas mejoran esa selección, los negocios pueden obtener mejores resultados y justificar un mayor gasto.
La compañía reportó ingresos de 60.801 millones de dólares en el segundo trimestre de 2026, un crecimiento del 28%. Las impresiones publicitarias aumentaron un 14% y el precio medio por anuncio, un 12%. Sin embargo, el margen operativo cayó del 43% al 31% y el beneficio por acción descendió a 6,18 dólares. La fortaleza comercial convive con una presión considerable sobre la rentabilidad. Resultados del segundo trimestre.
Vemos dos motores principales de creación de valor. El primero es mejorar la publicidad mediante recomendaciones más relevantes, mejores anuncios y herramientas que faciliten vender. El segundo es cobrar por servicios que ayuden a las empresas a atender clientes y gestionar tareas dentro del ecosistema de Meta.
Ya existen señales de diversificación: los otros ingresos de Family of Apps alcanzaron aproximadamente 1.000 millones de dólares trimestrales, con crecimiento del 73%, impulsados principalmente por mensajería de pago en WhatsApp y suscripciones. Es una base pequeña, pero permite evaluar una actividad comercial existente. Conferencia de resultados.
Nuestra interpretación es que Meta podría convertirse en un proveedor más amplio de servicios digitales para empresas. La ventaja no sería únicamente disponer de buenos modelos de IA, sino incorporarlos donde los clientes ya anuncian, conversan y venden. Esa integración podría reducir el costo de captar usuarios y hacer más útil el producto.
Todavía falta demostrar que esa utilidad se traduce en ingresos recurrentes y beneficios suficientes para remunerar la inversión.
Los nuevos productos existen; su rentabilidad sigue abierta
Meta anunció Muse en septiembre y posteriormente amplió sus capacidades para pequeñas empresas, conectándolo con cuentas comerciales y herramientas de trabajo. La oferta combina uso gratuito con suscripciones. Por tanto, la expansión más allá de la publicidad ya tiene productos concretos, aunque su escala económica sigue pendiente de confirmación. Muse para pequeñas empresas.
No consideraríamos prudente convertir automáticamente una enorme audiencia gratuita en millones de suscriptores de pago. Debemos conocer cuántos usuarios pagan, cuánto permanecen, qué ingreso dejan y cuánto cuesta atenderlos. Una herramienta muy utilizada puede generar poco beneficio si cada tarea exige demasiada capacidad informática.
También debemos evitar contar dos veces el mismo ingreso. Una empresa podría pagar por herramientas de IA y aumentar su presupuesto publicitario, pero necesitamos demostrar que ambos gastos son adicionales. Del mismo modo, la capacidad informática empleada para servicios propios no puede valorarse simultáneamente como capacidad disponible para alquilar a terceros.
Existe además una limitación relevante para la monetización publicitaria: Meta afirma que Muse no comparte las conversaciones ni los datos de su entorno privado con sus sistemas de anuncios. Por ello, no damos por hecho que toda la información generada por el agente vaya a mejorar directamente la publicidad. Presentación de Muse.
Nuestra valoración base tampoco depende de una comisión concreta sobre compras realizadas mediante agentes. Antes de incorporar ese negocio exigiríamos condiciones comerciales verificables, volumen de transacciones e ingresos netos reconocidos. Facilitar una compra no demuestra cuánto puede cobrar Meta por ella.
El costo de construir esa oportunidad
En palabras simples, el beneficio contable y el efectivo disponible para el accionista pueden evolucionar de forma muy distinta. Los centros de datos se pagan ahora, mientras su costo contable se reparte durante varios años.
En el segundo trimestre, Meta generó 31.862 millones de dólares de flujo operativo y destinó 31.078 millones a inversión, incluidos pagos de principal de arrendamientos financieros. El flujo libre quedó en 784 millones. Tampoco hubo recompras de acciones durante el primer semestre. Estados financieros.
Este es el argumento más sólido para esperar: Meta puede acertar con sus productos y, aun así, ofrecer una rentabilidad bursátil mediocre si necesita reinvertir continuamente casi todo lo que genera.
La dirección situó la inversión prevista para 2026 entre 130.000 y 145.000 millones de dólares. También explicó que busca complementar el efectivo del negocio con financiación y alianzas. Por ello, no asumiríamos que toda la expansión se autofinancia cómodamente. Perspectivas de inversión y financiación.
Para valorar Meta con confianza necesitamos una reconciliación entre crecimiento, depreciación, desembolsos de capital y obligaciones futuras. Las recompras serían una ayuda adicional si regresan, pero no las utilizamos como motor indispensable de nuestra tesis.
Qué precio tiene sentido pagar
Utilizamos un horizonte común de 24 meses, hasta octubre de 2028, y valoramos la acción mediante el beneficio anual estimado para 2028. Todos los supuestos siguientes son nuestros escenarios, no previsiones de la compañía ni objetivos garantizados.
En palabras simples, estimamos cuánto podría ganar Meta por acción y cuánto estaríamos dispuestos a pagar por cada dólar de ese beneficio. Mantenemos aproximadamente 2.560 millones de acciones diluidas, sin asumir una reducción relevante por recompras. El beneficio debe recoger remuneración en acciones, depreciación y las pérdidas que continúen generando los negocios en desarrollo.
En el escenario bajista, proyectamos ingresos anuales próximos a 270.000 millones de dólares y un margen neto alrededor del 24%. Eso produciría aproximadamente 25 dólares de beneficio por acción. A 20 veces beneficios, el valor sería cercano a 500 dólares, un descenso del 32,2% desde la referencia. Representa una desaceleración publicitaria combinada con costos persistentes y escasa contribución de los nuevos servicios. No es el peor resultado posible.
En el escenario base, estimamos ingresos de 320.000 millones y un margen neto del 30%: 96.000 millones de beneficio, equivalentes a unos 37,50 dólares por acción. Aplicamos 24 veces beneficios y obtenemos 900 dólares, un potencial del 22,0%. Este escenario requiere crecimiento sostenido de la publicidad, una contribución gradual de servicios de pago y control del gasto. No exige convertir a Meta en un gran proveedor independiente de infraestructura informática.
En el escenario alcista, contemplamos ingresos de 360.000 millones y un margen neto del 32%. El beneficio por acción alcanzaría unos 45 dólares. Un múltiplo de 28 veces daría 1.260 dólares, un potencial del 70,8%. Aquí sí necesitamos una combinación exigente: éxito comercial de los nuevos productos, mejora de rentabilidad y mayor confianza del mercado en la duración del crecimiento.
Los múltiplos son decisiones de valoración: asignamos uno menor cuando el capital invertido genera retornos débiles y uno mayor cuando aparecen ingresos recurrentes rentables. No afirmamos que correspondan al consenso del mercado.
No asignamos probabilidades ni calculamos un valor esperado ponderado: todavía falta información comercial para distinguir con suficiente fundamento entre estas trayectorias. Los rendimientos indicados excluyen dividendos e impuestos.
Además, 900 dólares dentro de dos años no equivalen a 900 dólares hoy. Con una rentabilidad anual exigida del 12%, elegida como criterio de inversión, ese objetivo equivale aproximadamente a 717 dólares actuales. Para absorber errores de estimación, preferiríamos comprar entre 600 y 625 dólares, con un máximo de 650 dólares bajo los supuestos actuales.
El próximo examen tiene fecha
Meta publicará resultados del tercer trimestre el 21 de octubre de 2026, después del cierre. Será el siguiente punto de revisión, aunque no esperamos que un solo trimestre resuelva toda la incertidumbre sobre la IA. Calendario confirmado por Meta.
La referencia de ingresos comunicada para ese trimestre es de 61.000 a 64.000 millones de dólares. Nos interesaría ver un resultado hacia la parte alta del rango acompañado de estabilidad en la inversión prevista y señales de recuperación del margen subyacente. Un crecimiento fuerte con otra aceleración del gasto sería una confirmación incompleta. Guía trimestral.
El beneficio publicado requerirá especial cuidado. Meta anunció en agosto un acuerdo legal con pagos aproximados de hasta 18.000 millones de dólares durante diez años, parcialmente condicionados, y anticipó un cargo cercano a 10.000 millones en el tercer trimestre que no estaba incluido en su anterior rango de gastos. Ese cargo ya fue comunicado: no lo trataríamos como una sorpresa nueva ni confundiríamos su reconocimiento contable con un desembolso inmediato equivalente. Comunicación del acuerdo.
El acuerdo reduce parte de la incertidumbre, pero incorpora obligaciones y restricciones operativas. Nuestra interpretación es que una parte del alivio podría estar reflejada en el precio; no contamos con otra subida automática por un anuncio que ya ocurrió.
Durante los siguientes dos a cuatro trimestres buscaríamos datos de clientes de pago, retención y rentabilidad de los nuevos servicios. Esa es nuestra ventana de seguimiento, no una fecha de divulgación prometida por Meta. Si esos datos tardan en aparecer, mantendríamos limitada su contribución a la valoración.
Qué nos haría reconocer un error
El principal riesgo es que el negocio publicitario deje de crecer con suficiente fuerza mientras la infraestructura, el personal especializado y la depreciación mantienen elevada la estructura de costos. Una recesión podría agravar esa combinación: los presupuestos publicitarios pueden ajustarse antes que los compromisos de inversión.
También existe el riesgo de que los agentes de IA se conviertan en productos difíciles de diferenciar. Una gran distribución facilita conseguir usuarios, pero no garantiza cobrar precios atractivos frente a alternativas gratuitas. En dispositivos, necesitamos conocer el ingreso que corresponde realmente a Meta y su margen; el precio de venta de unas gafas no equivale automáticamente al ingreso de la compañía.
Distinguiríamos una caída de cotización de un deterioro fundamental. Un trimestre afectado por un cargo ya anunciado no invalida por sí solo la tesis. Sí exigiríamos recalcularla si, durante dos trimestres consecutivos, el crecimiento publicitario baja del 10% mientras los costos recurrentes siguen creciendo más rápido que los ingresos y no aparece una compensación rentable.
Ese umbral es una regla nuestra de revisión, no una predicción. También reduciríamos o cerraríamos si la financiación del crecimiento exige una dilución considerable o si las restricciones regulatorias dañan de forma duradera la monetización. No mantendríamos la posición únicamente porque el precio haya caído.
Cómo entraríamos y cómo saldríamos
Hoy esperaríamos al informe del 21 de octubre. Compraríamos una posición inicial únicamente si el precio entra en nuestra zona y los resultados preservan la capacidad de alcanzar el escenario base. Una caída causada por deterioro estructural obligaría a bajar la valoración, no a ejecutar una compra automática.
Entre 600 y 625 dólares consideraríamos iniciar aproximadamente un 1% de una cartera diversificada. Podríamos aumentar hasta un 2–3% tras comprobar una mejor conversión de beneficios en efectivo y avances comerciales medibles. Es una inversión de crecimiento con riesgo elevado de ejecución y asignación de capital; no la trataríamos como una apuesta binaria ni utilizaríamos apalancamiento. El tamaño tendría que reducirse si ya existe mucha exposición a publicidad digital o infraestructura de IA.
Con los supuestos actuales no pagaríamos más de 650 dólares. Desde 625, alcanzar 900 supondría ganar 275 dólares por acción, frente a una pérdida de 125 si se materializa el escenario de 500: 2,2 de ganancia potencial por cada 1 de pérdida potencial. A 737,54 dólares, esa relación baja a aproximadamente 0,68.
Los 500 dólares son un escenario de valoración, no un stop ni un límite de pérdida. No fijamos un stop técnico sin una base verificada; nuestra salida anticipada respondería al deterioro del negocio y a la revisión del valor estimado.
Consideraríamos tomar beneficios entre 850 y 900 dólares si la acción alcanza esa zona sin una mejora equivalente de nuestras previsiones. Mantener hacia 1.260 requeriría evidencia del escenario alcista. Después de resultados actualizaríamos las estimaciones antes de ampliar, y revisaríamos la tesis cada trimestre. Si hacia mediados de 2027 no vemos avances hacia una mejor generación de efectivo, reduciríamos la exposición aunque la narrativa comercial siga siendo atractiva.
Nuestra decisión
WATCH. Vemos una empresa con ventajas de distribución y posibilidades creíbles de ampliar su negocio. Sin embargo, la rentabilidad de esa expansión todavía debe justificar la inversión requerida, y el precio de referencia deja poco margen frente a nuestro escenario bajista.
Esperaríamos resultados y una entrada preferentemente entre 600 y 625 dólares, con un máximo de 650 si los fundamentos se mantienen. Cambiaríamos de postura a precios superiores solo si nuevas evidencias elevan de forma sustentable el beneficio y el efectivo que estimamos para el accionista.
TRADE CARD
Ticker: META
Long/Short: Long potencial, sin entrada propuesta hoy.
Precio de referencia y fecha: 737,54 USD; cierre del 14 de octubre de 2026.
Entrada ideal: 600–625 USD, con tesis vigente.
Entrada máxima: 650 USD bajo los supuestos actuales.
Target: 900 USD a octubre de 2028.
Bear/Base/Bull: 500 / 900 / 1.260 USD; −32,2% / +22,0% / +70,8% desde la referencia.
Catalizador y fecha: Resultados del tercer trimestre; 21 de octubre de 2026, después del cierre.
Qué esperamos: Fortaleza publicitaria, control del gasto y evidencia de monetización rentable de IA.
Invalidación: Desaceleración publicitaria persistente junto con deterioro de costos y ausencia de compensación rentable; financiación o regulación que reduzcan materialmente el valor estimado.
Salida: Toma parcial entre 850–900 USD si no mejora la valoración; reducción o cierre ante invalidación. Sin stop técnico fijado.
Risk/Reward: Desde 625 USD, ganancia potencial de 275 USD (+44%) frente a pérdida de 125 USD (−20%) hasta el escenario bajista: 2,2:1. La pérdida real podría ser mayor.
Horizonte: 24 meses, hasta octubre de 2028.
Tamaño orientativo: 0% mientras esperamos; 1% inicial y hasta 2–3% con confirmación, condicionado a la cartera.
Convicción 1–10: 6/10 en la tesis; insuficiente para comprar al precio de referencia.
DECISIÓN: WATCH

Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.