
📊 Sharpe Oranı Bölüm 1: Pratik Uygulamalar ve Yorumlama
Hisseler • Portföyler • Alım Satım Stratejileri • Hareketli Analiz • Sharpe ve Sortino Karşılaştırması
Nobel ödüllü William F. Sharpe tarafından geliştirilen Sharpe Oranı, risk ayarlı performansı ölçmek için en yaygın kullanılan göstergelerden biridir. Strateji geriye dönük testlerinde, fon bilgi formlarında, TradingView Strateji Test Aracı özetlerinde ve kapsamlı finans literatüründe sıklıkla kullanılır.
1️⃣ Sharpe Oranı — Temel Kavram
Sharpe Oranı, getirilerdeki değişkenliğin her bir birimi başına risksiz getirinin üzerinde ne kadar getiri (fazla getiri) elde edildiğini ölçer.
Sharpe = (Rₚ − Rf) / σₚ
Burada:
Rₚ = portföyün veya stratejinin getirisi
Rf = risksiz getiri
σₚ = getirilerin standart sapması
Günlük veriler kullanıldığında, yıllıklandırılmış Sharpe Oranı genellikle şu şekilde hesaplanır:
Yıllıklandırılmış Sharpe = Ortalama(Günlük Fazla Getiri) / Std(Günlük Fazla Getiri) × √252
📌 Temel nokta: Sharpe Oranının yüksek olması, genel olarak getirilerin volatiliteye kıyasla daha verimli elde edildiğini gösterir.
💡 Örnek
İki yatırımın aşağıdaki sonuçları verdiğini varsayalım:
Yatırım A — Getiri %20, Volatilite %20
Yatırım B — Getiri %18, Volatilite %12
Yatırım A daha yüksek getiri sağlamış olsa da Yatırım B, getirisini önemli ölçüde daha düşük değişkenlikle elde ettiği için daha yüksek bir Sharpe Oranına sahip olabilir.
📌 Temel nokta: Sharpe Oranı, getirileri tek başına sıralayan bir ölçüt değildir. Risk ayarlı getiriye göre sıralama yapar.
Somut bir örnek üzerinden ilerleyelim. Bir hisse senedinin kapanış fiyatının altı işlem seansı boyunca aşağıdaki gibi hareket ettiğini varsayalım:
1. gün: $100,00
2. gün: $101,50 (+%1,50)
3. gün: $99,80 (−%1,67)
4. gün: $102,30 (+%2,51)
5. gün: $101,90 (−%0,39)
6. gün: $103,40 (+%1,47)
Ortalama(Günlük Getiri) ≈ %0,68, Std(Günlük Getiri) ≈ %1,68
Günlük risksiz getiri oranının ihmal edilebilir düzeyde olduğunu varsayarsak, günlük Sharpe Oranı yaklaşık 0,68 / 1,68 ≈ 0,41 olur. Bu değer √252 ile çarpılarak yıllıklandırılır.
Ancak yalnızca beş getiri gözlemi bulunduğuna dikkat edilmelidir. Bu örnek sadece açıklama amacı taşır. Yıllıklandırılmış değerin istatistiksel açıdan anlamlı olabilmesi için gerçek hesaplamalarda genellikle bir ila birkaç yıllık günlük getiri verisi gibi çok daha uzun bir geçmiş kullanılmalıdır.
📈 Yıllıklandırılmış Sharpe Oranlarının Genel Yorumu
0'ın altında — Kötü / negatif risk ayarlı getiri
0–0,5 — Zayıf
0,5–1,0 — Orta
1,0–2,0 — İyi
2,0–3,0 — Çok iyi
3,0'ın üzerinde — Olağanüstü; bu düzeyi uzun süre korumak genellikle zordur
📊 Grafik Açıklaması
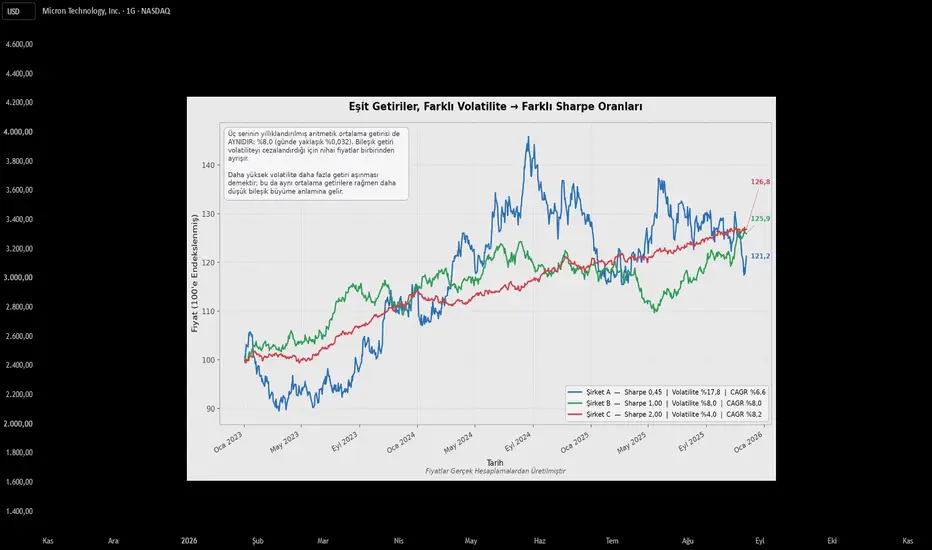
Yukarıdaki grafik, farklı fiyat hareketlerine sahip üç şirketi göstermektedir. Üçünün de beklenen yıllık getirisi %8 olarak simüle edilmiş olsa da volatilite farklılıkları, fiyat hareketlerinde ve bileşik getiri sonuçlarında önemli farklılıklar yaratmaktadır.
Şirket C (Sharpe 2,00, Volatilite %4) en düşük volatiliteye sahip, düzenli ve az dalgalanan bir yükseliş sergiler. Ayrıca bileşik büyüme açısından en yüksek nihai sonuca ulaşır (CAGR %8,2).
Şirket A (Sharpe 0,45, Volatilite %17,8) büyük dalgalanmalar ve +%45'in üzerine çıkan ani yükselişlerle en oynak fiyat hareketini sergiler. Aynı beklenen ortalama getiriye rağmen dönemi en düşük nihai değerle tamamlar (CAGR %6,6).
Şirket B (Sharpe 1,0, Volatilite %8,0), Şirket A'nın iki katından fazla ve Şirket C'nin yarısı kadar Sharpe Oranına sahiptir. Fiyat hareketleri Şirket A'ya kıyasla daha düzgün, Şirket C'ye kıyasla ise daha oynaktır. Sonuç olarak CAGR %8,0 olur.
🎯 Temel çıkarım: Sharpe Oranı, daha yüksek fazla getiriyi ve daha düşük volatiliteyi ödüllendirir. İki yatırım benzer getiriler sağlayabilir; ancak bu getirileri daha düşük volatiliteyle elde eden yatırımın Sharpe Oranı çok daha yüksek olabilir.
2️⃣ Hisse Senedi Portföylerinde Sharpe Oranı
Bir portföy değerlendirilirken Sharpe Oranı, portföyün kendi getiri serisi üzerinden hesaplanmalıdır.
💼 Örnek portföy
AAPL — %25 ağırlık, +%2,0 getiri
MSFT — %25 ağırlık, +%1,0 getiri
NVDA — %25 ağırlık, +%4,0 getiri
AMD — %25 ağırlık, −%2,0 getiri
R_portföy = 0,25R_AAPL + 0,25R_MSFT + 0,25R_NVDA + 0,25R_AMD = %1,25
R_portföy = 0,25 × (+2) + 0,25 × (+1) + 0,25 × (+4) + 0,25 × (−2) = %1,25
Portföyün getiri serisini oluşturmak için bu hesaplamayı her dönem için tekrarlayın. Ardından Sharpe Oranını bu seri üzerinden hesaplayın.
⚠️ Önemli: Portföydeki varlıkların bireysel Sharpe Oranlarının basit ortalamasını almayın. Portföy riski hem her bir hissenin volatilitesine hem de hisseler arasındaki korelasyonlara bağlıdır. Bu nedenle portföyün Sharpe Oranı, portföy getirileri kullanılarak hesaplanmalıdır.
Andrea Frazzini, David Kabiller ve Lasse Pedersen tarafından hazırlanan “Buffett’s Alpha” başlıklı çalışma, Berkshire Hathaway'in Kasım 1976 ile Aralık 2011 arasındaki performansını incelemiştir.
Çalışma, Warren Buffett yönetimindeki Berkshire Hathaway'in uzun vadede yaklaşık 0,76 gibi olağanüstü bir Sharpe Oranı elde ettiğini (1976–2011), aynı dönemde genel hisse senedi piyasasının Sharpe Oranının ise 0,39 olduğunu ortaya koymuştur.
3️⃣ Bireysel Hisseleri Karşılaştırmak İçin Sharpe Oranı
Sharpe Oranı, tüm hisseler aynı metodolojiyle değerlendirildiği sürece bireysel hisseleri karşılaştırmak için de kullanılabilir.
AAPL — Getiri %18, Volatilite %22, Sharpe 0,82
MSFT — Getiri %17, Volatilite %18, Sharpe 0,94
NVDA — Getiri %35, Volatilite %45, Sharpe 0,78
AMD — Getiri %28, Volatilite %38, Sharpe 0,74
📌 Ham getiriye göre sıralama NVDA > AMD > AAPL > MSFT iken Sharpe Oranına göre sıralama MSFT > AAPL > NVDA > AMD şeklindedir.
Anlamlı bir kesitsel karşılaştırma için aşağıdakilerin tümünde aynı yöntem kullanılmalıdır:
• Zaman dilimi
• Geriye dönük inceleme dönemi
• Getiri hesaplama yöntemi
• Risksiz getiri oranı
• Yıllıklandırma yöntemi
• Eksik verilerin ele alınma biçimi
4️⃣ Alım Satım Stratejilerinde Sharpe Oranı
Bir stratejinin işlem kayıtlarında +%5, −%2, +%8, −%4 ve +%3 gibi getiriler bulunabilir. Sharpe Oranını doğrudan bu işlemler üzerinden hesaplamak cazip görünebilir; ancak bu genellikle tercih edilen yaklaşım değildir.
Bunun nedeni, Sharpe Oranının temelde zaman içindeki getirileri ölçmesidir. İşlemlerin elde tutma süreleri birbirinden çok farklı olabilir. Bu nedenle her işlemi eşit aralıklarla gerçekleşmiş bir gözlem gibi ele almak, zaman boyutunu çarpıtabilir.
⚙️ Tercih edilen yaklaşım
Özsermaye Eğrisi → Dönemsel Getiriler → Fazla Getiriler → Sharpe
Öncelikle stratejinin özsermaye eğrisini kullanarak dönemsel getirileri hesaplayın. Örneğin:
1 Ocak: $100.000
2 Ocak: $100.500
3 Ocak: $101.200
4 Ocak: $99.900
5 Ocak: $101.000
rₜ = (Özsermayeₜ / Özsermayeₜ₋₁) − 1
Bu yaklaşım; pozisyonların elde tutma sürelerini, bileşik getiriyi, pozisyon büyüklüklerini, nakitte kalınan dönemleri, portföy maruziyetini, çakışan pozisyonları ve stratejinin gerçek performans seyrini doğru biçimde hesaba katar. Sharpe Oranı Ortalama(rₜ) / Std(rₜ) şeklinde hesaplanır.
İşlem düzeyinde de Ortalama(İşlem Getirisi) / Std(İşlem Getirisi) şeklinde bir istatistik hesaplanabilir. Ancak bunun standart zaman serisi Sharpe Oranı değil, açıkça işlem bazlı Sharpe Oranı olarak tanımlanması gerekir.
5️⃣ Hareketli Sharpe Oranı
Tek bir Sharpe Oranı, tüm bir dönemi özetler. Hareketli Sharpe Oranı ise piyasa koşulları veya bir varlığın risk ayarlı performansı zaman içinde değiştiğinde bu değişimleri izlemek için kullanışlıdır.
252 günlük bir geriye dönük inceleme dönemi kullanıldığında hesaplama, her seferinde bir gözlem ilerler:
252. gün → 1–252. günlerin getirileri
253. gün → 2–253. günlerin getirileri
254. gün → 3–254. günlerin getirileri
Böylece tek bir sayı yerine, zaman içinde değişen bir Sharpe Oranı serisi elde edilir.
Bir hisse senedi için ham girdi, özsermaye eğrisi yerine doğrudan hissenin günlük fiyat getiri serisidir. Bu seri, bir işlem seansının kapanış fiyatından sonraki seansın kapanış fiyatına kadar hesaplanan yüzde değişimlerden oluşur. 252 günlük hareketli Sharpe Oranı aynı seri üzerinden yeniden hesaplanır; her adımda en eski gün çıkarılır ve en yeni gün eklenir:
Pencere 1 (Ocak 2023 – Aralık 2023): 1,65
Pencere 2 (Şubat 2023 – Ocak 2024): 1,58
Pencere 3 (Mart 2023 – Şubat 2024): 1,40
Pencere 4 (Nisan 2023 – Mart 2024): 1,05
Pencere 5 (Mayıs 2023 – Nisan 2024): 0,62
📉 Burada hareketli Sharpe Oranı yaklaşık dört ay içinde 1,65'ten 0,62'ye gerilemektedir. Fiyat yükselme eğilimini sürdürüyor olsa bile, volatilite getiriden daha hızlı arttığı için hissenin risk ayarlı performansı kötüleşmektedir. Tüm geçmişi tek bir sayıyla özetleyen Sharpe Oranının gizleyebileceği değişim tam olarak budur.
🔄 Hareketli Sharpe Oranı Bize Ne Söyler?
Bir hissenin tüm günlük fiyat getirisi geçmişi üzerinden hesaplanan, çok yıllık Sharpe Oranının 1,20 olduğunu varsayalım. Bu değer olumlu görünebilir; ancak hareketli analiz, daha yakın dönemde risk ayarlı performansın kötüleştiğini gösterebilir.
Örnek:
1,8 → 1,6 → 1,3 → 0,9 → 0,4 = kötüleşme
0,3 → 0,6 → 0,9 → 1,2 → 1,5 = iyileşme
📌 Sabit bir Sharpe Oranı, belirli bir dönemde ne yaşandığını gösterir. Hareketli Sharpe Oranı ise risk ayarlı performansın zaman içinde nasıl değiştiğini ortaya koyar.
⏱️ Hareketli Hesaplamada Geriye Dönük Dönemin Seçilmesi
30 gün (yaklaşık 1,5 ay) — Çok hızlı tepki verir, ancak gürültülüdür
63 gün (yaklaşık 3 ay) — Kısa vadeli
126 gün (yaklaşık 6 ay) — Orta vadeli
252 gün (yaklaşık 1 yıl) — Daha istikrarlı
504 gün (yaklaşık 2 yıl) — Çok istikrarlı, ancak daha yavaş
Her durum için geçerli tek bir doğru dönem yoktur. Daha kısa pencereler değişimlere daha hızlı tepki verir, ancak istatistiksel açıdan daha gürültülüdür; daha uzun pencereler daha istikrarlıdır, ancak değişimleri tespit etmekte daha yavaştır. Strateji takibi için 126–252 işlem günlük dönemler yararlı bir denge sağlayabilir. Araştırmalarda ise 63, 126 ve 252 günlük sonuçları birlikte incelemek özellikle bilgilendirici olabilir.
⚠️ Sharpe Oranı Doğrudan Geri Çekilmeyi Ölçmez
Sharpe Oranı, risk ölçütü olarak standart sapmayı kullanır. Standart sapma hem pozitif hem de negatif değişkenliği cezalandırır. Bu nedenle alışılmadık derecede yüksek pozitif getiriler, yatırımcı açısından arzu edilir olsalar bile ölçülen riski artırabilir.
Sharpe Oranı ayrıca maksimum geri çekilmeyi, geri çekilmenin süresini, varlığın önceki zirvesinin altında geçirdiği süreyi veya yalnızca aşağı yönlü volatiliteyi özel olarak ölçmez.
⚖️ Sharpe Oranı ve Sortino Oranı
Sortino Oranı, Sharpe Oranına benzer; ancak riskin tanımını değiştirir.
Sharpe = (Getiri − Risksiz Getiri Oranı) / Toplam Volatilite
Sortino = (Getiri − Hedef Getiri) / Aşağı Yönlü Sapma
Temel fark şudur: Sharpe Oranı tüm volatiliteyi risk olarak değerlendirirken Sortino Oranı özellikle olumsuz yöndeki volatiliteye odaklanır.
Örneğin, zaman zaman çok yüksek pozitif getiriler sağlayan bir stratejinin standart sapması daha yüksek olabilir ve bunun sonucunda Sharpe Oranı düşebilir. Sortino Oranı ise yalnızca olağan dışı derecede yüksek oldukları için pozitif getirileri cezalandırmaz; seçilen hedefin veya kabul edilebilir minimum getirinin altındaki getirilere odaklanır.
🎯 Sortino Oranı Risk Değerlendirmesinde Neden Daha Uygun Olabilir?
Birçok yatırım ve alım satım uygulamasında aşağı yönlü risk, toplam volatiliteden daha önemlidir. Yatırımcılar genellikle olumlu sürprizlerden memnun olurken sermayeyi tehdit eden olumsuz sürprizlerdir.
Getiri — Strateji A %20, Strateji B %20
Yukarı yönlü volatilite — Strateji A Yüksek, Strateji B Düşük
Aşağı yönlü volatilite — Strateji A Düşük, Strateji B Yüksek
Sharpe Oranı — Strateji A Benzer, Strateji B Benzer
Sortino Oranı — Strateji A Daha yüksek, Strateji B Daha düşük
Sharpe Oranı, her iki stratejinin de önemli ölçüde değişkenlik göstermesi nedeniyle onları benzer risk düzeylerine sahip olarak değerlendirebilir. Sortino Oranı ise Strateji A'nın değişkenliğinin ağırlıklı olarak olumlu sonuçlardan, Strateji B'nin değişkenliğinin ise ağırlıklı olarak olumsuz sonuçlardan kaynaklandığını dikkate alır.
Bu nedenle, temel kaygı toplam volatiliteden ziyade aşağı yönlü risk olduğunda Sortino Oranı daha sezgisel ve potansiyel olarak daha bilgilendirici olabilir.
🤔 Sharpe mı, Sortino mu?
Bu iki ölçütten hiçbiri her durumda üstün değildir. Farklı sorulara yanıt verirler:
Sharpe şunu sorar: Toplam volatilitenin her bir birimi başına risksiz getirinin üzerinde ne kadar getiri (fazla getiri) elde ettim?
Sortino şunu sorar: Aşağı yönlü riskin her bir birimi başına ne kadar getiri elde ettim?
Toplam volatilitenin önemli olduğu durumlarda Sharpe Oranı oldukça yararlıdır. Temel kaygı kayıplar ve olumsuz getiriler olduğunda Sortino Oranı yatırımcı açısından daha anlamlı olabilir. Alım satım stratejilerinde genellikle bu iki ölçütten herhangi birine tek başına güvenmemek daha doğrudur.
🏁 Temel Sonuç
Sharpe Oranı güçlü bir ölçüttür; ancak sağladığı değer, doğru getiri serisinin kullanılmasına bağlıdır.
📌 Bireysel hisseler için: Sharpe Oranını hissenin dönemsel getirileri üzerinden hesaplayın.
📌 Farklı varlıkları farklı zaman dilimlerinde karşılaştırırken: Sharpe Oranlarında getiri tanımlarının, risksiz getiri oranlarının, geriye dönük inceleme dönemlerinin ve yıllıklandırma yöntemlerinin tutarlı olmasını sağlamak kritik önem taşır.
📌 Portföyler için: Portföyün Sharpe Oranını, portföydeki varlıkların ortalama Sharpe Oranından değil, portföy getirilerinden hesaplayın.
📌 Stratejiler için: Bireysel işlemleri eşit aralıklı gözlemler olarak ele almak yerine, tercihen özsermaye eğrisinin dönemsel getirilerini kullanın.
📌 Performans takibi için: Risk ayarlı performansın iyileşip iyileşmediğini görmek amacıyla 63, 126 ya da 252 dönem gibi hareketli pencereler kullanın.
📌 Temel kaygı toplam volatiliteden ziyade aşağı yönlü riskse: Sortino Oranı yatırımcı açısından daha anlamlı bir bakış açısı sunabilir.
Sonuç olarak, tek bir oran bütün resmi açıklayamaz. Sharpe Oranı getiriyi toplam volatiliteye göre, Sortino Oranı getiriyi aşağı yönlü riske göre, Martin Oranı ise getiriyi geri çekilmeyle ilişkili riske göre ölçer. Bu ölçütler birlikte kullanıldığında risk ayarlı performans hakkında daha kapsamlı bir değerlendirme sağlar.
📝 Not
Sharpe Oranının uygulama alanları oldukça geniştir. Konuyla ilgilenen okuyucuların farklı uygulamaları ve hesaplama yöntemlerini de incelemeleri önerilir.
📚 Sharpe Oranı Bölüm 2: Hesaplamada Sık Yapılan 5 Hata
Bu bölüm, Sharpe Oranını hesaplarken ve yorumlarken yapılan yaygın hatalardan nasıl kaçınılacağını açıklar. Tutarsız getiri dönemlerinden ve yanlış yıllıklandırmadan geçersiz volatilite hesaplamalarına ve diğer metodolojik tuzaklara kadar başlıca sorunları ele alır.
Çeviri Notu
Bu metin, orijinal İngilizce yayının makine destekli çevirisidir. Esas alınması gereken sürüm İngilizce orijinaldir. Orijinal metnin anlamını ve teknik terminolojisini korumak için her türlü özen gösterilmiş olsa da bazı ifadeler, terimler veya anlatım biçimleri kaynak metinden farklılık gösterebilir. Orijinal İngilizce yayına yazarın TradingView profilinden ulaşabilirsiniz. Anlaşılmayan herhangi bir nokta olması durumunda, kesin referans olarak İngilizce orijinal metni esas alın.
Sharpe Oranı — Eğitim Amaçlı Referans TrendAdvantage

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.