
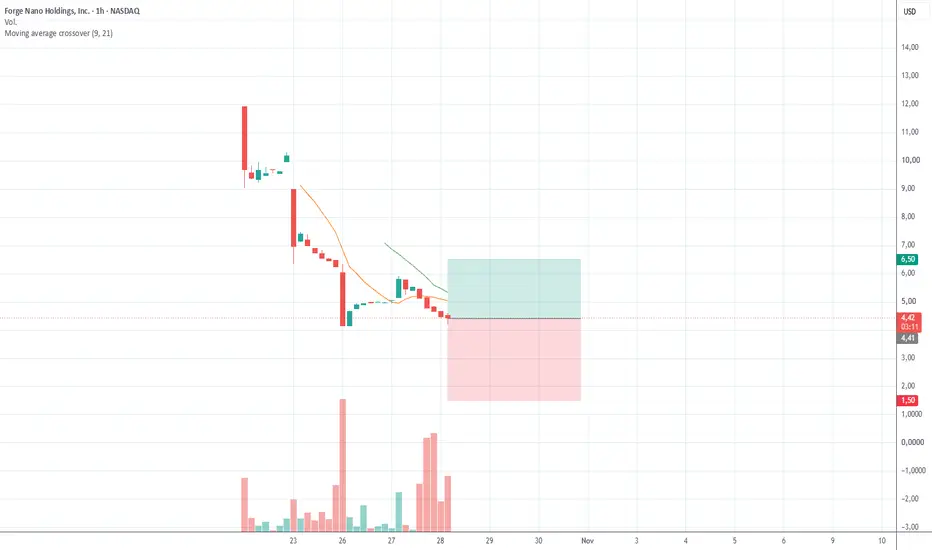
La acción cayó de 9,81 dólares el 21 de octubre a 4,67 dólares el 27 de octubre: una caída aproximada del 52,4% desde aquel cierre.
El 27 de octubre marcó un mínimo intradía de 4,65 dólares, cerca de la cotización de 4,67 que recoge Investing.com.
El RSI(14) publicado para el 27 de octubre era de aproximadamente 25,6, compatible con sobreventa técnica.
Eso hace que el rebote sea tentador para una operación en largo, pero una acción puede permanecer sobrevendida mientras sigue cayendo. Además, estamos ante una cotizada recién salida de una fusión SPAC: el historial de precios es muy corto y está condicionado por el proceso de salida a bolsa y por la oferta y demanda iniciales.
advertencia importante: la valoración está expresada como post-warrant y pre-earn-out. No es necesariamente comparable con el precio actual por acción sin ajustar por la estructura de capital y las posibles acciones adicionales.
La documentación de la fusión contempla hasta 90 millones de acciones adicionales por earn-out, vinculadas a hitos de cotización o ingresos. Es una fuente de posible dilución futura que hay que entender antes de dar por bueno cualquier precio objetivo
NANO me parece un valor interesante para vigilar por la combinación de tecnología ALD, el inicio de su cotización pública y una cobertura nueva con recomendación de compra. Pero lo trataría como una operación especulativa de alto riesgo, no como una entrada alcista convencional.
La clave es que el precio ya ha sufrido una caída enorme y el RSI está en sobreventa, pero aún no tenemos una estructura de giro confirmada. El objetivo de 16,90 dólares es una referencia de valoración, no una garantía de recuperación.
matiz fundamental: no estamos ante una empresa que ya tenga varios trimestres cotizando bajo NANO. La negociación comenzó el 22 de octubre de 2026, tras completar la fusión con la SPAC. Por eso, sus datos financieros históricos son los de Forge Nano antes de la fusión, mientras que los estados financieros posteriores deben reflejar la nueva estructura corporativa.
1. Ingresos todavía muy pequeños. La compañía generó 4,1 millones de dólares de ingresos durante los seis primeros meses de 2026, frente a 7,39 millones en todo 2025. El negocio necesita demostrar que puede convertir su tecnología en ventas recurrentes a escala industrial.
2. Pérdidas importantes. La pérdida de 33,9 millones en el primer semestre equivale a más de ocho veces los ingresos de ese periodo. Eso no significa necesariamente que la tecnología no funcione, pero sí que el coste de desarrollar y escalar el negocio es elevado.
3. La caja y la financiación son cruciales. En la documentación de la operación aparece una cifra de aproximadamente 140,72 millones de dólares de caja pro forma a 30 de junio de 2026, incluyendo financiación asociada a la operación. Por separado, los estados históricos de Forge Nano reflejaban 28,591 millones de caja antes de incorporar toda esa financiación. No son cifras contradictorias: corresponden a perímetros financieros diferentes.
4. La dilución importa tanto como los resultados. La fusión incluyó financiación mediante acciones y warrants, además de hasta 90 millones de acciones adicionales sujetas a condiciones de earn-out. Para analizar el valor de cada acción, no basta con mirar los ingresos: también hay que vigilar cuántas acciones pueden acabar existiendo.
El 27 de octubre marcó un mínimo intradía de 4,65 dólares, cerca de la cotización de 4,67 que recoge Investing.com.
El RSI(14) publicado para el 27 de octubre era de aproximadamente 25,6, compatible con sobreventa técnica.
Eso hace que el rebote sea tentador para una operación en largo, pero una acción puede permanecer sobrevendida mientras sigue cayendo. Además, estamos ante una cotizada recién salida de una fusión SPAC: el historial de precios es muy corto y está condicionado por el proceso de salida a bolsa y por la oferta y demanda iniciales.
advertencia importante: la valoración está expresada como post-warrant y pre-earn-out. No es necesariamente comparable con el precio actual por acción sin ajustar por la estructura de capital y las posibles acciones adicionales.
La documentación de la fusión contempla hasta 90 millones de acciones adicionales por earn-out, vinculadas a hitos de cotización o ingresos. Es una fuente de posible dilución futura que hay que entender antes de dar por bueno cualquier precio objetivo
NANO me parece un valor interesante para vigilar por la combinación de tecnología ALD, el inicio de su cotización pública y una cobertura nueva con recomendación de compra. Pero lo trataría como una operación especulativa de alto riesgo, no como una entrada alcista convencional.
La clave es que el precio ya ha sufrido una caída enorme y el RSI está en sobreventa, pero aún no tenemos una estructura de giro confirmada. El objetivo de 16,90 dólares es una referencia de valoración, no una garantía de recuperación.
matiz fundamental: no estamos ante una empresa que ya tenga varios trimestres cotizando bajo NANO. La negociación comenzó el 22 de octubre de 2026, tras completar la fusión con la SPAC. Por eso, sus datos financieros históricos son los de Forge Nano antes de la fusión, mientras que los estados financieros posteriores deben reflejar la nueva estructura corporativa.
1. Ingresos todavía muy pequeños. La compañía generó 4,1 millones de dólares de ingresos durante los seis primeros meses de 2026, frente a 7,39 millones en todo 2025. El negocio necesita demostrar que puede convertir su tecnología en ventas recurrentes a escala industrial.
2. Pérdidas importantes. La pérdida de 33,9 millones en el primer semestre equivale a más de ocho veces los ingresos de ese periodo. Eso no significa necesariamente que la tecnología no funcione, pero sí que el coste de desarrollar y escalar el negocio es elevado.
3. La caja y la financiación son cruciales. En la documentación de la operación aparece una cifra de aproximadamente 140,72 millones de dólares de caja pro forma a 30 de junio de 2026, incluyendo financiación asociada a la operación. Por separado, los estados históricos de Forge Nano reflejaban 28,591 millones de caja antes de incorporar toda esa financiación. No son cifras contradictorias: corresponden a perímetros financieros diferentes.
4. La dilución importa tanto como los resultados. La fusión incluyó financiación mediante acciones y warrants, además de hasta 90 millones de acciones adicionales sujetas a condiciones de earn-out. Para analizar el valor de cada acción, no basta con mirar los ingresos: también hay que vigilar cuántas acciones pueden acabar existiendo.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.