
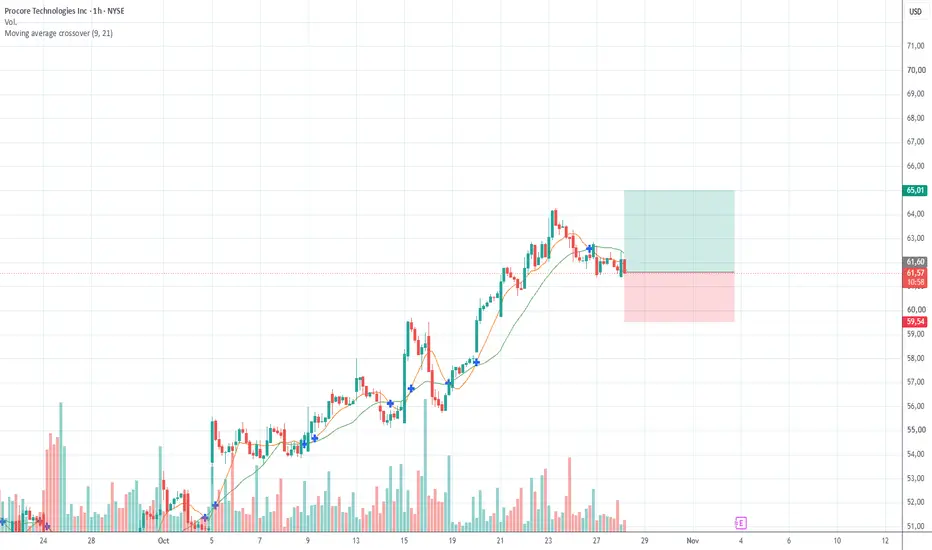
PCOR es una empresa de software empresarial con un negocio bastante más consolidado que el de algunas small caps especulativas que hemos analizado. Lo interesante ahora es la combinación de crecimiento, mejora de rentabilidad, noticias sobre inteligencia artificial y una nueva temporada de resultados muy próxima.
Mi enfoque sería buscar una entrada swing con un recorrido inicial del 3–5%, sin perder de vista que la acción ya ha rebotado desde sus mínimos recientes y que tiene resultados el 3 de noviembre de 2026, después del cierre de Wall Street.
Su software permite gestionar presupuestos, documentación técnica, costes, planificación, equipos de obra, riesgos y comunicación entre los participantes de un proyecto.
Su modelo es principalmente de suscripción: los clientes pagan por utilizar la plataforma y sus módulos. Esto le proporciona ingresos recurrentes, aunque sigue expuesta al ciclo económico de la construcción y a la inversión de sus clientes.
Sus principales palancas de crecimiento son:
- Inteligencia artificial: automatizar tareas, analizar documentos y ayudar a los equipos a tomar decisiones.
- Grandes proyectos e infraestructuras: cuanto más complejo es el proyecto, más valor puede aportar centralizar la información.
- Expansión de clientes: vender módulos adicionales y ampliar su presencia en clientes existentes.
- Digitalización de la construcción: un sector donde todavía existe margen para mejorar procesos mediante software.
Los últimos resultados oficiales disponibles son los del segundo trimestre fiscal de 2026, publicados el 29 de julio.
Procore · Q2 2026
Ingresos trimestrales
$375 M
+16% interanual
Margen bruto GAAP
80%
Margen operativo GAAP
1%
Margen operativo ajustado
21%
Flujo de caja operativo
$88 M
Flujo de caja libre
$65 M
Primero, el crecimiento sigue siendo sólido. Un aumento interanual del 16% en ingresos es una buena señal para una empresa de software de este tamaño.
Segundo, la generación de caja está mejorando. El flujo de caja libre trimestral alcanzó 65 millones de dólares, un aumento del 507% interanual según la compañía. Este dato es relevante porque permite valorar la calidad del crecimiento más allá del beneficio contable.
Tercero, está avanzando hacia una rentabilidad más consistente. El margen operativo GAAP ya fue positivo, del 1%. El margen ajustado del 21% es bastante superior, aunque hay que recordar que excluye determinadas partidas y no debe confundirse con la rentabilidad contable.
Otro indicador positivo es que la retención bruta de ingresos alcanzó el 95% y que había 2.871 clientes orgánicos que generaban más de 100.000 dólares de ingresos recurrentes anuales, un 14% más que un año antes.
Lectura fundamental: Procore combina crecimiento de dos dígitos, márgenes brutos elevados y generación positiva de caja. No es una empresa sin riesgos, pero sus números son considerablemente más sólidos que los de una compañía que depende de una tecnología todavía por comercializar.
RSI de 66,4: el impulso comprador es fuerte, aunque se acerca a la zona que suele considerarse sobrecompra por encima de 70.
MACD positivo: respalda el movimiento alcista de corto plazo.
Precio por encima de las medias de 20, 50, 100 y 200 sesiones: la estructura técnica es favorable. La media de 50 sesiones cruzó por encima de la de 200 el 30 de septiembre, una señal conocida como golden cross.Estocástico alrededor de 83: aconseja prudencia al comprar después de varias sesiones de avance.
Mi enfoque sería buscar una entrada swing con un recorrido inicial del 3–5%, sin perder de vista que la acción ya ha rebotado desde sus mínimos recientes y que tiene resultados el 3 de noviembre de 2026, después del cierre de Wall Street.
Su software permite gestionar presupuestos, documentación técnica, costes, planificación, equipos de obra, riesgos y comunicación entre los participantes de un proyecto.
Su modelo es principalmente de suscripción: los clientes pagan por utilizar la plataforma y sus módulos. Esto le proporciona ingresos recurrentes, aunque sigue expuesta al ciclo económico de la construcción y a la inversión de sus clientes.
Sus principales palancas de crecimiento son:
- Inteligencia artificial: automatizar tareas, analizar documentos y ayudar a los equipos a tomar decisiones.
- Grandes proyectos e infraestructuras: cuanto más complejo es el proyecto, más valor puede aportar centralizar la información.
- Expansión de clientes: vender módulos adicionales y ampliar su presencia en clientes existentes.
- Digitalización de la construcción: un sector donde todavía existe margen para mejorar procesos mediante software.
Los últimos resultados oficiales disponibles son los del segundo trimestre fiscal de 2026, publicados el 29 de julio.
Procore · Q2 2026
Ingresos trimestrales
$375 M
+16% interanual
Margen bruto GAAP
80%
Margen operativo GAAP
1%
Margen operativo ajustado
21%
Flujo de caja operativo
$88 M
Flujo de caja libre
$65 M
Primero, el crecimiento sigue siendo sólido. Un aumento interanual del 16% en ingresos es una buena señal para una empresa de software de este tamaño.
Segundo, la generación de caja está mejorando. El flujo de caja libre trimestral alcanzó 65 millones de dólares, un aumento del 507% interanual según la compañía. Este dato es relevante porque permite valorar la calidad del crecimiento más allá del beneficio contable.
Tercero, está avanzando hacia una rentabilidad más consistente. El margen operativo GAAP ya fue positivo, del 1%. El margen ajustado del 21% es bastante superior, aunque hay que recordar que excluye determinadas partidas y no debe confundirse con la rentabilidad contable.
Otro indicador positivo es que la retención bruta de ingresos alcanzó el 95% y que había 2.871 clientes orgánicos que generaban más de 100.000 dólares de ingresos recurrentes anuales, un 14% más que un año antes.
Lectura fundamental: Procore combina crecimiento de dos dígitos, márgenes brutos elevados y generación positiva de caja. No es una empresa sin riesgos, pero sus números son considerablemente más sólidos que los de una compañía que depende de una tecnología todavía por comercializar.
RSI de 66,4: el impulso comprador es fuerte, aunque se acerca a la zona que suele considerarse sobrecompra por encima de 70.
MACD positivo: respalda el movimiento alcista de corto plazo.
Precio por encima de las medias de 20, 50, 100 y 200 sesiones: la estructura técnica es favorable. La media de 50 sesiones cruzó por encima de la de 200 el 30 de septiembre, una señal conocida como golden cross.Estocástico alrededor de 83: aconseja prudencia al comprar después de varias sesiones de avance.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.