
El castigo a los hiperescaladores y la IA. Análisis semanal.
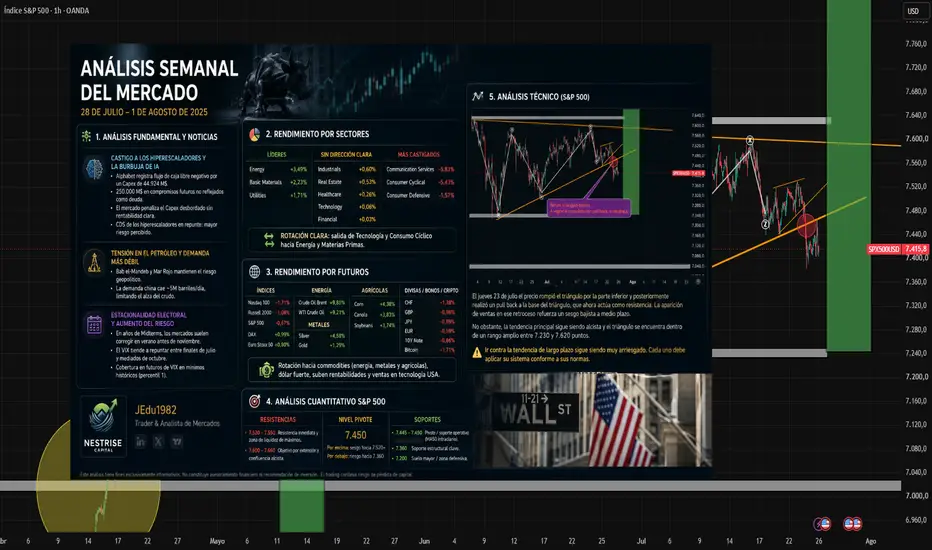
Análisis Semanal del Mercado
1. Análisis fundamental y noticias
📉 El castigo a los hiperescaladores y la burbuja de la IA
Impacto en los resultados de Google (Alphabet)
Alphabet registró por primera vez un flujo de caja libre (Free Cash Flow) negativo como consecuencia de un gasto en capital (Capex) que alcanzó los 44.924 millones de dólares. Además, la compañía mantiene cerca de 250.000 millones de dólares en compromisos financieros y arrendamientos futuros que no figuran como deuda directa, aunque representan obligaciones relevantes para los próximos ejercicios.
Escalada del Capex en las grandes tecnológicas
Las previsiones de inversión en infraestructuras de IA continúan aumentando en compañías como Google, Amazon, Microsoft, Meta y Oracle. El mercado empieza a cuestionar estas inversiones multimillonarias cuando no vienen acompañadas de una mejora inmediata en la rentabilidad o en la generación de caja.
Tensión en el mercado de deuda corporativa
Los inversores exigen una mayor rentabilidad para financiar a los grandes hiperescaladores. Como consecuencia, los Credit Default Swaps (CDS) de varias de estas compañías han repuntado, reflejando un incremento en la percepción del riesgo crediticio.
🛢️ Petróleo: tensión geopolítica frente a una demanda más débil
La situación en puntos estratégicos como el estrecho de Bab el-Mandeb y el Mar Rojo continúa presionando las rutas del comercio marítimo y mantiene elevadas las primas de riesgo sobre el petróleo.
Sin embargo, surge una pregunta evidente:
¿Por qué el petróleo no cotiza con claridad por encima de los 100 dólares?
La respuesta está, principalmente, en la demanda. La desaceleración económica y la reducción de las importaciones chinas —estimadas en torno a cinco millones de barriles diarios menos— están compensando, por el momento, el déficit de oferta existente en el mercado.
📆 Estacionalidad electoral y aumento del riesgo
En los años de elecciones legislativas de mitad de mandato (Midterms) en Estados Unidos, los mercados suelen registrar correcciones relevantes durante los meses de verano antes de la cita electoral de noviembre.
A este patrón estacional se suman dos factores importantes:
Repunte histórico del VIX: entre finales de julio y mediados de octubre la volatilidad suele aumentar de forma significativa.
Escasez de coberturas: las posiciones largas en futuros del VIX por parte de los grandes gestores se encuentran en el percentil 1 histórico, lo que implica una protección mínima frente a posibles caídas. En un entorno de bajo volumen estival, esta ausencia de cobertura puede amplificar los movimientos bajistas.
2. Rendimiento por sectores
🚀 Sectores líderes
Energy: +3,49%
Basic Materials: +2,23%
Utilities: +1,71%
Se mantiene una entrada clara de capital hacia materias primas y sectores defensivos, favorecidos por el contexto geopolítico y el aumento de la incertidumbre.
⏸️ Sectores sin una dirección definida
Industrials: +0,60%
Real Estate: +0,53%
Healthcare: +0,26%
Technology: +0,06%
Financial: +0,03%
Los sectores de mayor ponderación muestran un comportamiento prácticamente lateral.
📉 Sectores más castigados
Communication Services: -5,83%
Consumer Cyclical: -5,43%
Consumer Defensive: -1,57%
La semana confirma una rotación sectorial desde tecnología y consumo cíclico hacia energía, materiales básicos y otros activos vinculados a las materias primas.
3. Rendimiento por futuros
📉 Renta variable
Los principales índices estadounidenses cerraron la semana en negativo:
Nasdaq 100: -1,71%
Russell 2000: -1,08%
S&P 500: -0,67%
En contraste, Europa mostró un mejor comportamiento:
DAX: +0,99%
Euro Stoxx 50: +0,80%
🛢️ Energía y materias primas
Continúa el fuerte impulso en el complejo de commodities:
Petróleo
Brent: +9,85%
WTI: +9,21%
Metales
Plata: +4,58%
Oro: +1,29%
🌾 Materias primas agrícolas
Maíz: +4,38%
Canola: +3,83%
Soja: +3,74%
💵 Divisas, renta fija y criptomonedas
El dólar volvió a fortalecerse frente a las principales divisas:
Franco suizo: -1,38%
Libra esterlina: -0,96%
Yen japonés: -0,89%
Euro: -0,59%
En renta fija, el Treasury estadounidense a 10 años cayó un 0,86%, reflejando un aumento de las rentabilidades.
Por su parte, Bitcoin retrocedió un 1,71%.
En conjunto, la semana deja una clara rotación hacia las materias primas (energía, metales y agrícolas), acompañada de un dólar fuerte, un repunte de las rentabilidades de la deuda y una salida de flujos de la tecnología estadounidense.
4. Análisis cuantitativo del S&P 500
🔴 Resistencias
7.520–7.550
Primera resistencia relevante y zona de liquidez situada en máximos recientes. Su superación permitiría reactivar el impulso alcista.
7.600–7.660
Objetivo de extensión del movimiento. Se trata de una importante zona de confluencia técnica dentro de la estructura alcista semanal.
🟢 Soportes
7.445–7.450
Primer soporte operativo y nivel pivote de corto plazo. Coincide con la media móvil de referencia en temporalidades intradía. Su pérdida abriría la puerta a un incremento de la presión vendedora.
7.360
Soporte estructural correspondiente al último mínimo relevante. Perder este nivel deterioraría la estructura alcista de corto plazo.
7.200
Soporte institucional de mayor relevancia y principal zona defensiva en caso de una corrección de mayor profundidad.
Nivel pivote de la semana
7.450 puntos
Por encima, el escenario favorece un movimiento hacia 7.520–7.550.
Por debajo, aumentaría la probabilidad de buscar liquidez en la zona de 7.360 puntos.
5. Análisis técnico
El jueves 23 de julio, el S&P 500 confirmó la ruptura del triángulo por su parte inferior. Posteriormente, el precio realizó un pullback hacia la antigua base de la figura, que ahora actuó como resistencia. La aparición de nuevas ventas durante ese retroceso refuerza un sesgo bajista en el medio plazo.
No obstante, conviene recordar que la tendencia principal sigue siendo alcista. La ruptura se produce dentro de un amplio rango lateral comprendido aproximadamente entre los 7.230 y los 7.620 puntos, por lo que resulta prematuro hablar de un cambio estructural de tendencia.
Desde mi punto de vista, operar en contra de la tendencia de largo plazo continúa siendo una estrategia de elevado riesgo. Como siempre, cada inversor debe adaptar sus decisiones a su propio sistema de trading, gestión monetaria y nivel de tolerancia al riesgo.
1. Análisis fundamental y noticias
📉 El castigo a los hiperescaladores y la burbuja de la IA
Impacto en los resultados de Google (Alphabet)
Alphabet registró por primera vez un flujo de caja libre (Free Cash Flow) negativo como consecuencia de un gasto en capital (Capex) que alcanzó los 44.924 millones de dólares. Además, la compañía mantiene cerca de 250.000 millones de dólares en compromisos financieros y arrendamientos futuros que no figuran como deuda directa, aunque representan obligaciones relevantes para los próximos ejercicios.
Escalada del Capex en las grandes tecnológicas
Las previsiones de inversión en infraestructuras de IA continúan aumentando en compañías como Google, Amazon, Microsoft, Meta y Oracle. El mercado empieza a cuestionar estas inversiones multimillonarias cuando no vienen acompañadas de una mejora inmediata en la rentabilidad o en la generación de caja.
Tensión en el mercado de deuda corporativa
Los inversores exigen una mayor rentabilidad para financiar a los grandes hiperescaladores. Como consecuencia, los Credit Default Swaps (CDS) de varias de estas compañías han repuntado, reflejando un incremento en la percepción del riesgo crediticio.
🛢️ Petróleo: tensión geopolítica frente a una demanda más débil
La situación en puntos estratégicos como el estrecho de Bab el-Mandeb y el Mar Rojo continúa presionando las rutas del comercio marítimo y mantiene elevadas las primas de riesgo sobre el petróleo.
Sin embargo, surge una pregunta evidente:
¿Por qué el petróleo no cotiza con claridad por encima de los 100 dólares?
La respuesta está, principalmente, en la demanda. La desaceleración económica y la reducción de las importaciones chinas —estimadas en torno a cinco millones de barriles diarios menos— están compensando, por el momento, el déficit de oferta existente en el mercado.
📆 Estacionalidad electoral y aumento del riesgo
En los años de elecciones legislativas de mitad de mandato (Midterms) en Estados Unidos, los mercados suelen registrar correcciones relevantes durante los meses de verano antes de la cita electoral de noviembre.
A este patrón estacional se suman dos factores importantes:
Repunte histórico del VIX: entre finales de julio y mediados de octubre la volatilidad suele aumentar de forma significativa.
Escasez de coberturas: las posiciones largas en futuros del VIX por parte de los grandes gestores se encuentran en el percentil 1 histórico, lo que implica una protección mínima frente a posibles caídas. En un entorno de bajo volumen estival, esta ausencia de cobertura puede amplificar los movimientos bajistas.
2. Rendimiento por sectores
🚀 Sectores líderes
Energy: +3,49%
Basic Materials: +2,23%
Utilities: +1,71%
Se mantiene una entrada clara de capital hacia materias primas y sectores defensivos, favorecidos por el contexto geopolítico y el aumento de la incertidumbre.
⏸️ Sectores sin una dirección definida
Industrials: +0,60%
Real Estate: +0,53%
Healthcare: +0,26%
Technology: +0,06%
Financial: +0,03%
Los sectores de mayor ponderación muestran un comportamiento prácticamente lateral.
📉 Sectores más castigados
Communication Services: -5,83%
Consumer Cyclical: -5,43%
Consumer Defensive: -1,57%
La semana confirma una rotación sectorial desde tecnología y consumo cíclico hacia energía, materiales básicos y otros activos vinculados a las materias primas.
3. Rendimiento por futuros
📉 Renta variable
Los principales índices estadounidenses cerraron la semana en negativo:
Nasdaq 100: -1,71%
Russell 2000: -1,08%
S&P 500: -0,67%
En contraste, Europa mostró un mejor comportamiento:
DAX: +0,99%
Euro Stoxx 50: +0,80%
🛢️ Energía y materias primas
Continúa el fuerte impulso en el complejo de commodities:
Petróleo
Brent: +9,85%
WTI: +9,21%
Metales
Plata: +4,58%
Oro: +1,29%
🌾 Materias primas agrícolas
Maíz: +4,38%
Canola: +3,83%
Soja: +3,74%
💵 Divisas, renta fija y criptomonedas
El dólar volvió a fortalecerse frente a las principales divisas:
Franco suizo: -1,38%
Libra esterlina: -0,96%
Yen japonés: -0,89%
Euro: -0,59%
En renta fija, el Treasury estadounidense a 10 años cayó un 0,86%, reflejando un aumento de las rentabilidades.
Por su parte, Bitcoin retrocedió un 1,71%.
En conjunto, la semana deja una clara rotación hacia las materias primas (energía, metales y agrícolas), acompañada de un dólar fuerte, un repunte de las rentabilidades de la deuda y una salida de flujos de la tecnología estadounidense.
4. Análisis cuantitativo del S&P 500
🔴 Resistencias
7.520–7.550
Primera resistencia relevante y zona de liquidez situada en máximos recientes. Su superación permitiría reactivar el impulso alcista.
7.600–7.660
Objetivo de extensión del movimiento. Se trata de una importante zona de confluencia técnica dentro de la estructura alcista semanal.
🟢 Soportes
7.445–7.450
Primer soporte operativo y nivel pivote de corto plazo. Coincide con la media móvil de referencia en temporalidades intradía. Su pérdida abriría la puerta a un incremento de la presión vendedora.
7.360
Soporte estructural correspondiente al último mínimo relevante. Perder este nivel deterioraría la estructura alcista de corto plazo.
7.200
Soporte institucional de mayor relevancia y principal zona defensiva en caso de una corrección de mayor profundidad.
Nivel pivote de la semana
7.450 puntos
Por encima, el escenario favorece un movimiento hacia 7.520–7.550.
Por debajo, aumentaría la probabilidad de buscar liquidez en la zona de 7.360 puntos.
5. Análisis técnico
El jueves 23 de julio, el S&P 500 confirmó la ruptura del triángulo por su parte inferior. Posteriormente, el precio realizó un pullback hacia la antigua base de la figura, que ahora actuó como resistencia. La aparición de nuevas ventas durante ese retroceso refuerza un sesgo bajista en el medio plazo.
No obstante, conviene recordar que la tendencia principal sigue siendo alcista. La ruptura se produce dentro de un amplio rango lateral comprendido aproximadamente entre los 7.230 y los 7.620 puntos, por lo que resulta prematuro hablar de un cambio estructural de tendencia.
Desde mi punto de vista, operar en contra de la tendencia de largo plazo continúa siendo una estrategia de elevado riesgo. Como siempre, cada inversor debe adaptar sus decisiones a su propio sistema de trading, gestión monetaria y nivel de tolerancia al riesgo.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.