
Petrolio alle stelle: inflazione di ottobre sale, verso nuovo aumento tassi.
Obbligazioni: movimento laterale dopo la lunga corsa dei rendimenti.
BTP Valore ben richiesto dal retail: oltre Eur 12 mld dopo i primi 3 giorni!
Tecnologia ed AI nel mirino: crescite boom, utili sotto pressione (Meta).
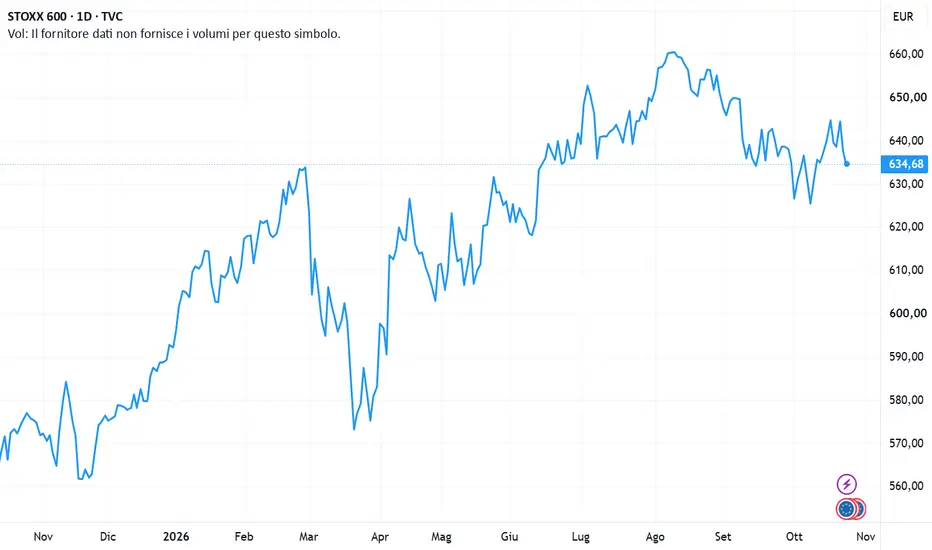
Borse europee in altalena: rally tech al mattino, poi il tonfo tra Hormuz, petrolio e bond francesi
La giornata del 22 ottobre ha avuto due volti. La tecnologia aveva guidato un rimbalzo delle Borse europee: Milano aveva chiuso a +1,17%, di nuovo vicina ai 50mila punti, con Parigi a +1% (spinta dall’exploit di Essilux dopo i conti) e Francoforte a +1,3%.
Più indietro Londra (+0,2%), frenata dall’inflazione di settembre salita al 3,5% annuo. A Wall Street i riflettori erano su SpaceX, che prende quota tra conti record e l’ipotesi di fusione con Tesla avanzata da Elon Musk.
Poi il quadro si è rovesciato. Oggi, 22 ottobre, timori sull’AI, tensione in Medio Oriente e impennata dei rendimenti hanno mandato al tappeto l’azionario: il Ftse Mib è sceso a 48.624 punti perdendo il 2%, con Madrid a -1,8%, Parigi a -1,6% e Francoforte e Amsterdam a -1,2%.
Gli attacchi alle petroliere nello Stretto di Hormuz hanno spinto il Brent sopra i 112 dollari e il Wti vicino ai 100. Il sell-off dei tech partito nella notte non ha risparmiato i titoli europei. Sul fronte dei conti, Barclays è debole ma sopra i minimi di giornata, mentre Hermès pesa sul lusso francese perdendo oltre -7%.
Obbligazioni. Il mercato dei titoli di Stato è il fulcro della tensione. In mattinata il Btp decennale era al 4,57% e l’Oat francese di pari scadenza al 5%, per la prima volta da maggio 2002. Lo spread Oat/Bund era intorno a 158 punti base, ai massimi dal 2001, dopo aver superato ieri in chiusura quota 150.
Più tardi le vendite sono accelerate: lo spread Btp/Bund è salito a 126 punti dai 115 della chiusura precedente, con il rendimento al 4,64% dal 4,57%. Ancora più violento il balzo dello spread Oat/Bund, a 173 punti (in alcune indicazioni 170, massimo da 15 anni), con il decennale francese al nuovo record del 5,11%.
Il Bund resta il rifugio. L’allargamento riflette la crescente sfiducia sulla situazione politica e di bilancio francese, anche se, secondo Mark Haefele di Ubs Gwm, i disordini non dovrebbero distogliere l’attenzione dalla solidità degli utili europei.
Asia, seduta di notte. Golfo Persico e petrolio caro sono tornati i temi dominanti: gli eventi in Medio Oriente hanno pesato sul future del Nasdaq. Il future sull’Europa segnava -0,7%.
In Corea il Kospi cede -2,7% (-18,5% da inizio mese), con volumi pari a circa un terzo della media degli ultimi trenta giorni. Pesano i produttori di chip di memoria dopo le indicazioni deludenti di Lam Research sul trimestre in corso.
La Banca di Corea ha lasciato il tasso sui pronti contro termine a sette giorni al 3%, come atteso da tutti i 22 economisti interpellati da Bloomberg, dopo i rialzi di un quarto di punto di luglio e agosto.
In Cina il CSI 300 perde l’1,3% (-6,7% da inizio mese e circa -20% dai massimi di giugno), avviandosi verso un bear market tecnico. L’Hang Seng cede il 2,8%, ai minimi da circa quattro mesi, trascinato dai colossi tecnologici: Tencent -2,6% e Alibaba -5,3% dopo i dati sulla persistente debolezza delle vendite al dettaglio di settembre.
Pesa anche il venir meno delle attese di stimoli aggressivi da Pechino, visto che i dati suggeriscono come l’obiettivo di crescita annuale sia ancora alla portata, oltre al discorso del vertice della Csrc, più concentrato sulla stabilità di lungo periodo che su misure immediate.
Il Taiex di Taipei perde l’1% (-3% da inizio mese), il Nikkei di Tokyo l’1,5% (-4,7% da inizio mese), mentre il Sensex di Mumbai cede lo 0,7% ma resta in rialzo dell’1% nel mese.
Meta e Tesla. Entrambe hanno chiuso il terzo trimestre con ricavi sopra le attese e utili sotto pressione per la corsa agli investimenti in AI.
Meta ha incassato 64,6 miliardi di dollari (+26% annuo), grazie soprattutto alla pubblicità. Il bilancio risente però dell’accordo di agosto per chiudere il processo sull’impatto dei suoi prodotti sulla salute mentale degli adolescenti, che ha ridotto l’utile di quasi 10 miliardi;
senza questi oneri il risultato operativo si sarebbe avvicinato a 23 miliardi, oltre le stime. Per il quarto trimestre prevede ricavi tra 73 e 76 miliardi e ha alzato il limite inferiore della spesa in conto capitale 2026, ora tra 135 e 145 miliardi.
Per finanziare l’espansione nell’AI emetterà nuove azioni senza diritto di voto.
Tesla ha registrato ricavi per 28,05 miliardi, contro i 27,88 attesi e i 28,10 di un anno fa. A sostenere i conti sono state la ripresa delle consegne (486.532 veicoli contro circa 461.100 previsti, pur in calo del 2% annuo) e la crescita dello stoccaggio di energia.
Per il secondo trimestre consecutivo le consegne hanno superato la produzione, ferma a 464.391 unità, con una riduzione delle scorte. L’utile netto scende a 787 milioni dagli 1,37 miliardi di un anno prima, penalizzato dagli ingenti investimenti in AI e robotaxi.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Obbligazioni: movimento laterale dopo la lunga corsa dei rendimenti.
BTP Valore ben richiesto dal retail: oltre Eur 12 mld dopo i primi 3 giorni!
Tecnologia ed AI nel mirino: crescite boom, utili sotto pressione (Meta).
Borse europee in altalena: rally tech al mattino, poi il tonfo tra Hormuz, petrolio e bond francesi
La giornata del 22 ottobre ha avuto due volti. La tecnologia aveva guidato un rimbalzo delle Borse europee: Milano aveva chiuso a +1,17%, di nuovo vicina ai 50mila punti, con Parigi a +1% (spinta dall’exploit di Essilux dopo i conti) e Francoforte a +1,3%.
Più indietro Londra (+0,2%), frenata dall’inflazione di settembre salita al 3,5% annuo. A Wall Street i riflettori erano su SpaceX, che prende quota tra conti record e l’ipotesi di fusione con Tesla avanzata da Elon Musk.
Poi il quadro si è rovesciato. Oggi, 22 ottobre, timori sull’AI, tensione in Medio Oriente e impennata dei rendimenti hanno mandato al tappeto l’azionario: il Ftse Mib è sceso a 48.624 punti perdendo il 2%, con Madrid a -1,8%, Parigi a -1,6% e Francoforte e Amsterdam a -1,2%.
Gli attacchi alle petroliere nello Stretto di Hormuz hanno spinto il Brent sopra i 112 dollari e il Wti vicino ai 100. Il sell-off dei tech partito nella notte non ha risparmiato i titoli europei. Sul fronte dei conti, Barclays è debole ma sopra i minimi di giornata, mentre Hermès pesa sul lusso francese perdendo oltre -7%.
Obbligazioni. Il mercato dei titoli di Stato è il fulcro della tensione. In mattinata il Btp decennale era al 4,57% e l’Oat francese di pari scadenza al 5%, per la prima volta da maggio 2002. Lo spread Oat/Bund era intorno a 158 punti base, ai massimi dal 2001, dopo aver superato ieri in chiusura quota 150.
Più tardi le vendite sono accelerate: lo spread Btp/Bund è salito a 126 punti dai 115 della chiusura precedente, con il rendimento al 4,64% dal 4,57%. Ancora più violento il balzo dello spread Oat/Bund, a 173 punti (in alcune indicazioni 170, massimo da 15 anni), con il decennale francese al nuovo record del 5,11%.
Il Bund resta il rifugio. L’allargamento riflette la crescente sfiducia sulla situazione politica e di bilancio francese, anche se, secondo Mark Haefele di Ubs Gwm, i disordini non dovrebbero distogliere l’attenzione dalla solidità degli utili europei.
Asia, seduta di notte. Golfo Persico e petrolio caro sono tornati i temi dominanti: gli eventi in Medio Oriente hanno pesato sul future del Nasdaq. Il future sull’Europa segnava -0,7%.
In Corea il Kospi cede -2,7% (-18,5% da inizio mese), con volumi pari a circa un terzo della media degli ultimi trenta giorni. Pesano i produttori di chip di memoria dopo le indicazioni deludenti di Lam Research sul trimestre in corso.
La Banca di Corea ha lasciato il tasso sui pronti contro termine a sette giorni al 3%, come atteso da tutti i 22 economisti interpellati da Bloomberg, dopo i rialzi di un quarto di punto di luglio e agosto.
In Cina il CSI 300 perde l’1,3% (-6,7% da inizio mese e circa -20% dai massimi di giugno), avviandosi verso un bear market tecnico. L’Hang Seng cede il 2,8%, ai minimi da circa quattro mesi, trascinato dai colossi tecnologici: Tencent -2,6% e Alibaba -5,3% dopo i dati sulla persistente debolezza delle vendite al dettaglio di settembre.
Pesa anche il venir meno delle attese di stimoli aggressivi da Pechino, visto che i dati suggeriscono come l’obiettivo di crescita annuale sia ancora alla portata, oltre al discorso del vertice della Csrc, più concentrato sulla stabilità di lungo periodo che su misure immediate.
Il Taiex di Taipei perde l’1% (-3% da inizio mese), il Nikkei di Tokyo l’1,5% (-4,7% da inizio mese), mentre il Sensex di Mumbai cede lo 0,7% ma resta in rialzo dell’1% nel mese.
Meta e Tesla. Entrambe hanno chiuso il terzo trimestre con ricavi sopra le attese e utili sotto pressione per la corsa agli investimenti in AI.
Meta ha incassato 64,6 miliardi di dollari (+26% annuo), grazie soprattutto alla pubblicità. Il bilancio risente però dell’accordo di agosto per chiudere il processo sull’impatto dei suoi prodotti sulla salute mentale degli adolescenti, che ha ridotto l’utile di quasi 10 miliardi;
senza questi oneri il risultato operativo si sarebbe avvicinato a 23 miliardi, oltre le stime. Per il quarto trimestre prevede ricavi tra 73 e 76 miliardi e ha alzato il limite inferiore della spesa in conto capitale 2026, ora tra 135 e 145 miliardi.
Per finanziare l’espansione nell’AI emetterà nuove azioni senza diritto di voto.
Tesla ha registrato ricavi per 28,05 miliardi, contro i 27,88 attesi e i 28,10 di un anno fa. A sostenere i conti sono state la ripresa delle consegne (486.532 veicoli contro circa 461.100 previsti, pur in calo del 2% annuo) e la crescita dello stoccaggio di energia.
Per il secondo trimestre consecutivo le consegne hanno superato la produzione, ferma a 464.391 unità, con una riduzione delle scorte. L’utile netto scende a 787 milioni dagli 1,37 miliardi di un anno prima, penalizzato dagli ingenti investimenti in AI e robotaxi.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.