
Esta es una de las grandes preguntas que se plantean tanto los inversores institucionales como los particulares: ¿terminará este año la tendencia bajista de los precios de los bonos?
En efecto, el mercado de bonos mantiene una tendencia bajista desde su máximo histórico de 2020. Algunos hablan de un crash de los bonos, pero tampoco hay que exagerar: la caída se está produciendo de forma controlada y por etapas.
Una buena cartera de acciones es una cartera diversificada, pero es cierto que la rentabilidad de los bonos durante los últimos seis años, e incluso desde comienzos de siglo, ha sido muy decepcionante, especialmente desde una perspectiva relativa.
El siguiente gráfico muestra la evolución de los bonos estadounidenses a 10 y 30 años desde 2020.

El siguiente gráfico muestra la evolución de los bonos, del mercado de acciones (índice S&P 500), del SOX y del bitcoin desde 2020. El mensaje es claro: los bonos son la clase de activo con peor comportamiento.

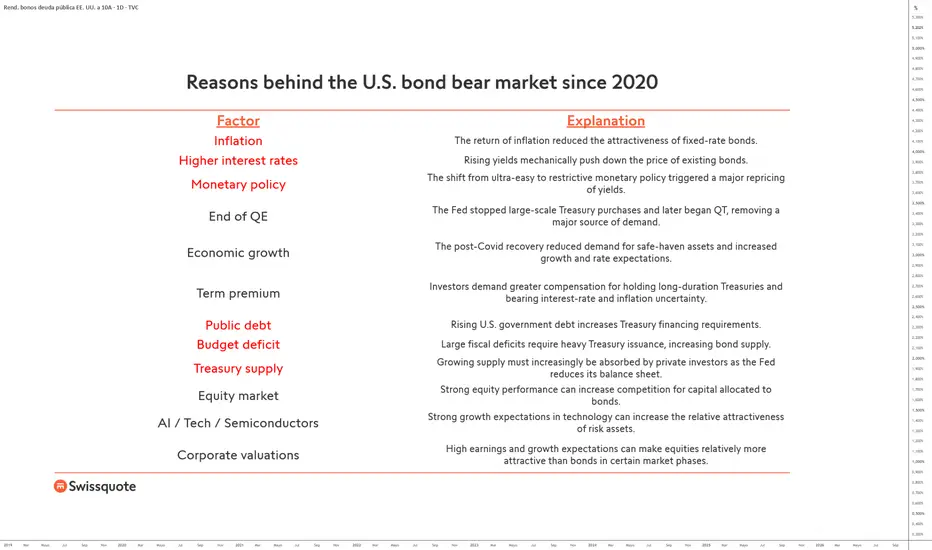
1) Pero volvamos a nuestro tema: ¿por qué los bonos se encuentran en un mercado bajista desde su máximo histórico de 2020?
· Inflación
· Política monetaria restrictiva (subida de los tipos de interés)
· Déficit presupuestario y deuda pública
Estas son las tres razones principales de la presión bajista sobre los precios de los bonos durante los últimos seis años. Naturalmente, existen otras razones secundarias, cuya síntesis aparece en la siguiente tabla.

2) ¿Podemos plantearnos el final de la tendencia bajista de los bonos desde una perspectiva fundamental?
Sí, es posible, pero sería absolutamente necesario un giro a la baja de los tipos de interés a largo plazo. En ese escenario, los bonos podrían entrar en una fase de rebote. Pero para que esto ocurra, primero sería necesaria una reducción de la inflación y unas expectativas de política monetaria a medio y largo plazo más acomodaticias.
Este es el primer aspecto, pero para que el rebote sea sostenible también sería necesario que los déficits presupuestarios en Occidente estuvieran más controlados, especialmente en Estados Unidos.
Si se cumplen estas dos condiciones, podría producirse una rotación en los mercados financieros a favor de los bonos, pero en la fase actual esto todavía no está asegurado. Una caída de los precios del petróleo y del gas natural sería un primer elemento tangible de apoyo.
3) Desde el punto de vista del análisis técnico, ¿se aproxima un suelo importante en los bonos?
Desde el punto de vista técnico, los contratos de futuros sobre bonos estadounidenses a 10 y 30 años han regresado a sus mínimos de octubre de 2023. Este soporte es decisivo porque, si cede, la tendencia bajista continuará. El mercado tendría que ser capaz de construir una configuración de giro alcista sobre este soporte. Por tanto, será necesario vigilar muy de cerca la evolución del mercado durante las próximas semanas.

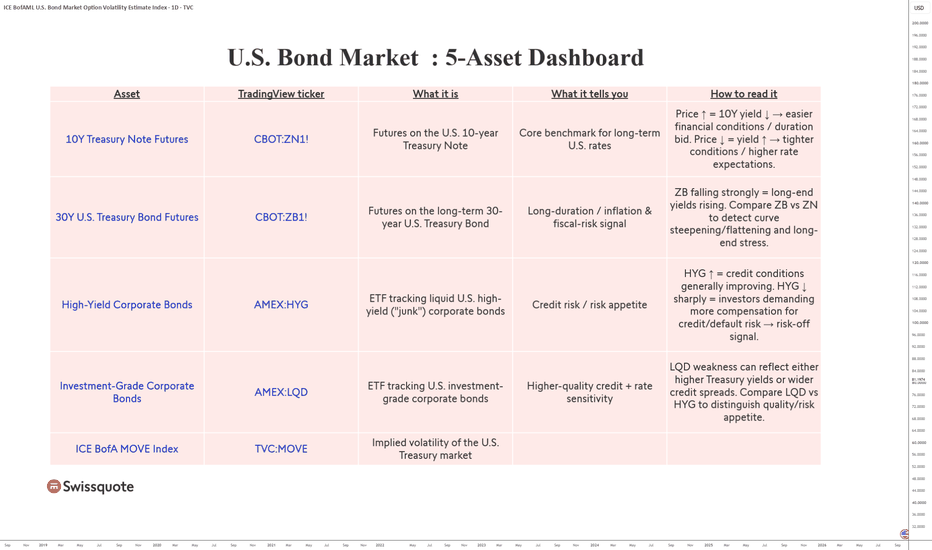
Para concluir, también pueden volver a leer mi artículo educativo sobre la mejor manera de analizar el mercado de bonos estadounidense. Hagan clic en el gráfico siguiente.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
En efecto, el mercado de bonos mantiene una tendencia bajista desde su máximo histórico de 2020. Algunos hablan de un crash de los bonos, pero tampoco hay que exagerar: la caída se está produciendo de forma controlada y por etapas.
Una buena cartera de acciones es una cartera diversificada, pero es cierto que la rentabilidad de los bonos durante los últimos seis años, e incluso desde comienzos de siglo, ha sido muy decepcionante, especialmente desde una perspectiva relativa.
El siguiente gráfico muestra la evolución de los bonos estadounidenses a 10 y 30 años desde 2020.
El siguiente gráfico muestra la evolución de los bonos, del mercado de acciones (índice S&P 500), del SOX y del bitcoin desde 2020. El mensaje es claro: los bonos son la clase de activo con peor comportamiento.
1) Pero volvamos a nuestro tema: ¿por qué los bonos se encuentran en un mercado bajista desde su máximo histórico de 2020?
· Inflación
· Política monetaria restrictiva (subida de los tipos de interés)
· Déficit presupuestario y deuda pública
Estas son las tres razones principales de la presión bajista sobre los precios de los bonos durante los últimos seis años. Naturalmente, existen otras razones secundarias, cuya síntesis aparece en la siguiente tabla.
2) ¿Podemos plantearnos el final de la tendencia bajista de los bonos desde una perspectiva fundamental?
Sí, es posible, pero sería absolutamente necesario un giro a la baja de los tipos de interés a largo plazo. En ese escenario, los bonos podrían entrar en una fase de rebote. Pero para que esto ocurra, primero sería necesaria una reducción de la inflación y unas expectativas de política monetaria a medio y largo plazo más acomodaticias.
Este es el primer aspecto, pero para que el rebote sea sostenible también sería necesario que los déficits presupuestarios en Occidente estuvieran más controlados, especialmente en Estados Unidos.
Si se cumplen estas dos condiciones, podría producirse una rotación en los mercados financieros a favor de los bonos, pero en la fase actual esto todavía no está asegurado. Una caída de los precios del petróleo y del gas natural sería un primer elemento tangible de apoyo.
3) Desde el punto de vista del análisis técnico, ¿se aproxima un suelo importante en los bonos?
Desde el punto de vista técnico, los contratos de futuros sobre bonos estadounidenses a 10 y 30 años han regresado a sus mínimos de octubre de 2023. Este soporte es decisivo porque, si cede, la tendencia bajista continuará. El mercado tendría que ser capaz de construir una configuración de giro alcista sobre este soporte. Por tanto, será necesario vigilar muy de cerca la evolución del mercado durante las próximas semanas.
Para concluir, también pueden volver a leer mi artículo educativo sobre la mejor manera de analizar el mercado de bonos estadounidense. Hagan clic en el gráfico siguiente.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.