
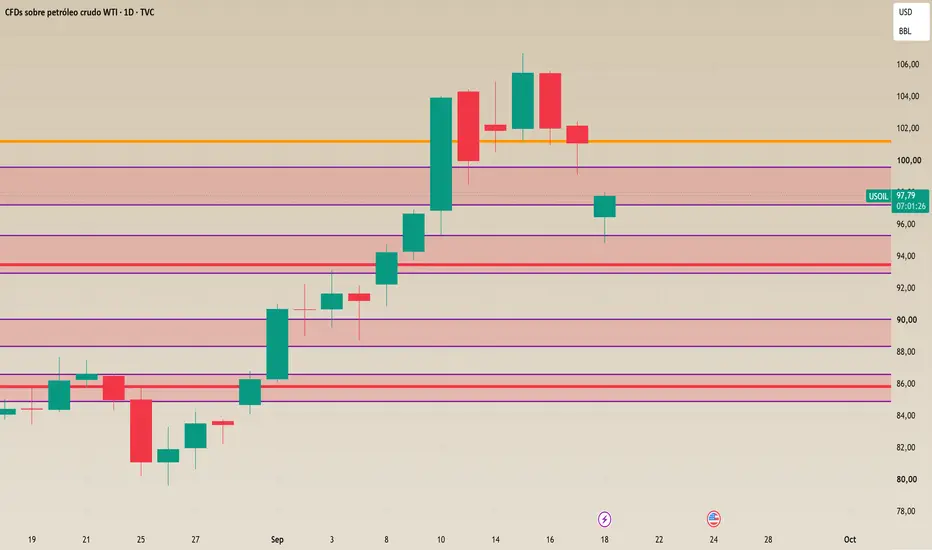
Durante meses hemos hablado del estrecho de Ormuz como el gran problema energético de Oriente Medio. El mercado encontró entonces una solución bastante razonable: si no podemos sacar el petróleo saudí hacia el este, lo mandamos hacia el oeste utilizando el oleoducto East-West hasta Yanbu, en el mar Rojo. El problema es que la semana pasada unos drones decidieron recordar al mercado que los planes B también pueden romperse. Tres estaciones de bombeo fueron alcanzadas y la principal vía alternativa de Arabia Saudí quedó temporalmente fuera de servicio.
No estamos hablando precisamente de una tubería secundaria. El East-West tiene unos 1.200 kilómetros y durante los últimos meses estaba transportando entre cuatro y cinco millones de barriles diarios, aproximadamente un 4%-5% de todo el suministro mundial. El oleoducto llevaba petróleo desde la zona oriental saudí hasta Yanbu, permitiendo evitar un Ormuz que lleva meses funcionando a medio gas. Las primeras estimaciones apuntan a que parte de la capacidad podría recuperarse relativamente pronto, aunque una reparación completa podría tardar entre cinco y seis semanas. En petróleo, cinco semanas pueden parecer poco. En un mercado que ya cotiza por encima de 100 dólares, son prácticamente unas vacaciones de verano.
Pero hoy hemos conocido probablemente la consecuencia más importante para Europa. Saudi Aramco habría comunicado a sus clientes europeos que no recibirán crudo saudí durante octubre. Al menos dos refinerías ya han recibido formalmente una asignación de cero barriles y las fuentes consultadas apuntan a que la medida afecta al conjunto de compradores europeos. Antes de la crisis, los países europeos de la OCDE importaban aproximadamente 577.000 barriles diarios de Arabia Saudí. No es suficiente para dejar Europa sin petróleo, evidentemente, pero sí suficiente para obligar a muchas refinerías a salir corriendo al mercado spot buscando sustitutos.
Polonia ofrece probablemente el mejor ejemplo. Orlen obtiene alrededor del 40% de su petróleo de Aramco y durante los últimos días ha tenido que buscar cargamentos del mar del Norte, Estados Unidos, Kazajistán, Argelia o incluso Guyana. Una especie de Tinder petrolero en el que de repente cualquiera que tenga un barril disponible empieza a resultar atractivo. El problema es que cuando varios compradores hacen exactamente lo mismo, el precio deja de ser un detalle menor. Esta semana algunos cargamentos físicos de referencia en Europa llegaron a negociarse alrededor de 120 dólares por barril.
Y aquí aparece una cuestión particularmente interesante. Mientras Europa recibe cero asignaciones para octubre, Arabia Saudí está intentando aumentar sus exportaciones hacia Asia. Aramco habría vendido unos 60 millones de barriles para septiembre y octubre mediante operaciones desde Ras Tanura y posterior trasbordo frente al puerto omaní de Sohar. China, Corea del Sur, India y Japón figuran entre los principales compradores. Es tentador interpretar esto como una especie de mensaje saudí a Europa, especialmente en el contexto geopolítico actual, pero por el momento no tenemos pruebas de que Riyadh esté utilizando estas asignaciones como arma política. Existe una explicación bastante menos emocionante: sacar petróleo hacia Asia mediante Omán es ahora logísticamente más sencillo que llevarlo hasta Europa desde Yanbu.
Eso no significa que la decisión sea irrelevante políticamente. La energía tiene la mala costumbre de convertirse en geopolítica en cuanto empieza a faltar.
Y los primeros síntomas ya aparecen fuera de Europa. Pakistán acaba de reducir un 50% la asignación de combustible para vehículos oficiales durante tres meses, ha prohibido nuevas compras de coches por parte del Estado, restringido viajes oficiales y mantenido horarios reducidos para comercios. El país paga ahora alrededor de 391 rupias por litro de gasolina y 421 por el diésel después de ocho subidas consecutivas. Bangladesh está sufriendo cortes eléctricos y paradas industriales por la escasez de gas. El LNG asiático ha vuelto hacia los 30 dólares por millón de BTU, tres veces los niveles anteriores a la guerra.
Europa tiene además otro pequeño problema: el diésel. Los futuros europeos han llegado esta semana a unos 210 dólares por barril. Las exportaciones de diésel desde el Golfo cayeron más de un 50% entre marzo y agosto y las procedentes conjuntamente de Rusia y Oriente Medio están aproximadamente dos tercios por debajo de los niveles de 2025. Ya no estamos hablando únicamente de cuánto cuesta el barril de Brent. Estamos hablando de cuánto cuesta convertir ese barril en el combustible que mueve camiones, maquinaria agrícola, fábricas y prácticamente media economía.
Por eso creo que el cierre del oleoducto saudí es bastante más importante que otra simple subida puntual del petróleo. Durante meses el mercado había conseguido adaptarse a Ormuz utilizando rutas alternativas, inventarios y cargamentos más caros. Ahora empiezan a fallar también algunas de esas alternativas.
El Brent puede bajar mañana porque Arabia Saudí consiga recuperar parte del oleoducto, porque aumenten los trasbordos vía Omán o simplemente porque los traders decidan recoger beneficios. Pero la cuestión estructural permanece.
En los mercados energéticos puedes sustituir una ruta, cambiar de proveedor e incluso tirar durante un tiempo de reservas estratégicas. Lo complicado empieza cuando cada nueva solución necesita también su propio plan B.
No estamos hablando precisamente de una tubería secundaria. El East-West tiene unos 1.200 kilómetros y durante los últimos meses estaba transportando entre cuatro y cinco millones de barriles diarios, aproximadamente un 4%-5% de todo el suministro mundial. El oleoducto llevaba petróleo desde la zona oriental saudí hasta Yanbu, permitiendo evitar un Ormuz que lleva meses funcionando a medio gas. Las primeras estimaciones apuntan a que parte de la capacidad podría recuperarse relativamente pronto, aunque una reparación completa podría tardar entre cinco y seis semanas. En petróleo, cinco semanas pueden parecer poco. En un mercado que ya cotiza por encima de 100 dólares, son prácticamente unas vacaciones de verano.
Pero hoy hemos conocido probablemente la consecuencia más importante para Europa. Saudi Aramco habría comunicado a sus clientes europeos que no recibirán crudo saudí durante octubre. Al menos dos refinerías ya han recibido formalmente una asignación de cero barriles y las fuentes consultadas apuntan a que la medida afecta al conjunto de compradores europeos. Antes de la crisis, los países europeos de la OCDE importaban aproximadamente 577.000 barriles diarios de Arabia Saudí. No es suficiente para dejar Europa sin petróleo, evidentemente, pero sí suficiente para obligar a muchas refinerías a salir corriendo al mercado spot buscando sustitutos.
Polonia ofrece probablemente el mejor ejemplo. Orlen obtiene alrededor del 40% de su petróleo de Aramco y durante los últimos días ha tenido que buscar cargamentos del mar del Norte, Estados Unidos, Kazajistán, Argelia o incluso Guyana. Una especie de Tinder petrolero en el que de repente cualquiera que tenga un barril disponible empieza a resultar atractivo. El problema es que cuando varios compradores hacen exactamente lo mismo, el precio deja de ser un detalle menor. Esta semana algunos cargamentos físicos de referencia en Europa llegaron a negociarse alrededor de 120 dólares por barril.
Y aquí aparece una cuestión particularmente interesante. Mientras Europa recibe cero asignaciones para octubre, Arabia Saudí está intentando aumentar sus exportaciones hacia Asia. Aramco habría vendido unos 60 millones de barriles para septiembre y octubre mediante operaciones desde Ras Tanura y posterior trasbordo frente al puerto omaní de Sohar. China, Corea del Sur, India y Japón figuran entre los principales compradores. Es tentador interpretar esto como una especie de mensaje saudí a Europa, especialmente en el contexto geopolítico actual, pero por el momento no tenemos pruebas de que Riyadh esté utilizando estas asignaciones como arma política. Existe una explicación bastante menos emocionante: sacar petróleo hacia Asia mediante Omán es ahora logísticamente más sencillo que llevarlo hasta Europa desde Yanbu.
Eso no significa que la decisión sea irrelevante políticamente. La energía tiene la mala costumbre de convertirse en geopolítica en cuanto empieza a faltar.
Y los primeros síntomas ya aparecen fuera de Europa. Pakistán acaba de reducir un 50% la asignación de combustible para vehículos oficiales durante tres meses, ha prohibido nuevas compras de coches por parte del Estado, restringido viajes oficiales y mantenido horarios reducidos para comercios. El país paga ahora alrededor de 391 rupias por litro de gasolina y 421 por el diésel después de ocho subidas consecutivas. Bangladesh está sufriendo cortes eléctricos y paradas industriales por la escasez de gas. El LNG asiático ha vuelto hacia los 30 dólares por millón de BTU, tres veces los niveles anteriores a la guerra.
Europa tiene además otro pequeño problema: el diésel. Los futuros europeos han llegado esta semana a unos 210 dólares por barril. Las exportaciones de diésel desde el Golfo cayeron más de un 50% entre marzo y agosto y las procedentes conjuntamente de Rusia y Oriente Medio están aproximadamente dos tercios por debajo de los niveles de 2025. Ya no estamos hablando únicamente de cuánto cuesta el barril de Brent. Estamos hablando de cuánto cuesta convertir ese barril en el combustible que mueve camiones, maquinaria agrícola, fábricas y prácticamente media economía.
Por eso creo que el cierre del oleoducto saudí es bastante más importante que otra simple subida puntual del petróleo. Durante meses el mercado había conseguido adaptarse a Ormuz utilizando rutas alternativas, inventarios y cargamentos más caros. Ahora empiezan a fallar también algunas de esas alternativas.
El Brent puede bajar mañana porque Arabia Saudí consiga recuperar parte del oleoducto, porque aumenten los trasbordos vía Omán o simplemente porque los traders decidan recoger beneficios. Pero la cuestión estructural permanece.
En los mercados energéticos puedes sustituir una ruta, cambiar de proveedor e incluso tirar durante un tiempo de reservas estratégicas. Lo complicado empieza cuando cada nueva solución necesita también su propio plan B.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.