
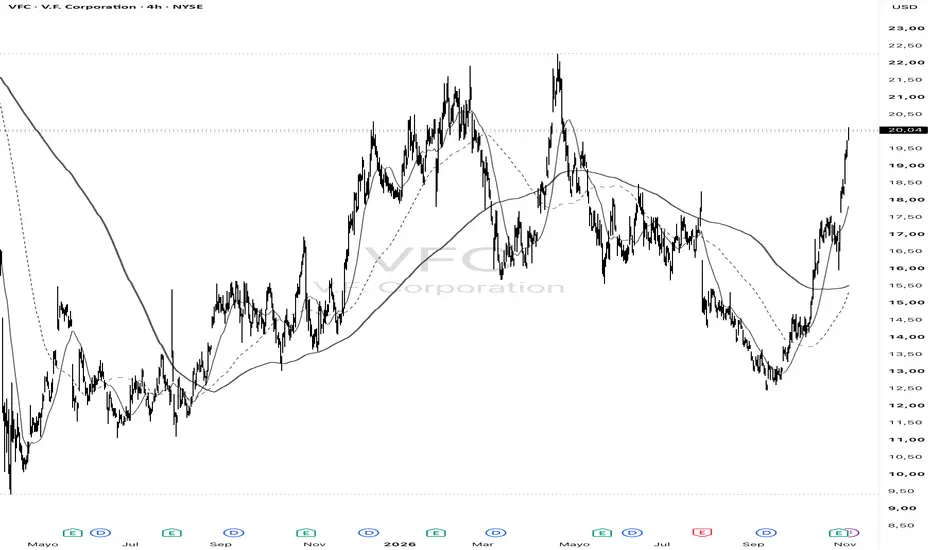
VFC: buenas marcas, pero esperaríamos una mejor entrada.
VF es dueña de The North Face, Timberland y Vans. La oportunidad consiste en que las dos primeras sostengan los beneficios mientras Vans se estabiliza y el grupo reduce deuda.
Lo que nos gusta: The North Face y Timberland crecieron un 4% en el último trimestre analizado. Los beneficios superaron la previsión de la compañía.
Lo que nos frena: Vans sigue cayendo cerca del 10%. Venderla podría desbloquear valor, pero no hay una operación confirmada. La deuda limita el margen de error.
Nuestra valoración estimada a 24 meses: USD 11,50 en escenario bajista, USD 23 en base y USD 31 en alcista. A la referencia de USD 18,30, el potencial base es +26%, frente a una caída del 37% en el escenario bajista: no compensa suficientemente.
Qué esperamos: estabilización de las ventas totales de Vans, buena temporada navideña y reducción de deuda con caja recurrente. Entraríamos entre USD 15 y 16 únicamente si el negocio mantiene su mejora.
TRADE CARD
Ticker: VFC
Long/Short: Long potencial
Precio de referencia y fecha: USD 18,30; 30/10/2026, sin actualizar
Entrada ideal: USD 15–15,50
Entrada máxima: USD 16
Target: USD 23
Bear/Base/Bull: USD 11,50 / 23 / 31; estimaciones
Catalizador y fecha: Resultados navideños, enero–febrero de 2027 estimado
Qué esperamos: Vans se estabiliza y baja la deuda
Invalidación: Deterioro persistente de Outdoor y Vans sin mejora financiera
Salida: Parcial en USD 22–24; cierre si se invalida la tesis
Risk/Reward: Desde USD 15, +53% frente a −23% al escenario bajista; 2,3 a 1, sin pérdida máxima garantizada
Horizonte: 24 meses
Tamaño orientativo: Inicial de 0,5%–1%; hasta 2% con confirmación
Convicción 1–10: 5/10
DECISIÓN: WATCH
VF es dueña de The North Face, Timberland y Vans. La oportunidad consiste en que las dos primeras sostengan los beneficios mientras Vans se estabiliza y el grupo reduce deuda.
Lo que nos gusta: The North Face y Timberland crecieron un 4% en el último trimestre analizado. Los beneficios superaron la previsión de la compañía.
Lo que nos frena: Vans sigue cayendo cerca del 10%. Venderla podría desbloquear valor, pero no hay una operación confirmada. La deuda limita el margen de error.
Nuestra valoración estimada a 24 meses: USD 11,50 en escenario bajista, USD 23 en base y USD 31 en alcista. A la referencia de USD 18,30, el potencial base es +26%, frente a una caída del 37% en el escenario bajista: no compensa suficientemente.
Qué esperamos: estabilización de las ventas totales de Vans, buena temporada navideña y reducción de deuda con caja recurrente. Entraríamos entre USD 15 y 16 únicamente si el negocio mantiene su mejora.
TRADE CARD
Ticker: VFC
Long/Short: Long potencial
Precio de referencia y fecha: USD 18,30; 30/10/2026, sin actualizar
Entrada ideal: USD 15–15,50
Entrada máxima: USD 16
Target: USD 23
Bear/Base/Bull: USD 11,50 / 23 / 31; estimaciones
Catalizador y fecha: Resultados navideños, enero–febrero de 2027 estimado
Qué esperamos: Vans se estabiliza y baja la deuda
Invalidación: Deterioro persistente de Outdoor y Vans sin mejora financiera
Salida: Parcial en USD 22–24; cierre si se invalida la tesis
Risk/Reward: Desde USD 15, +53% frente a −23% al escenario bajista; 2,3 a 1, sin pérdida máxima garantizada
Horizonte: 24 meses
Tamaño orientativo: Inicial de 0,5%–1%; hasta 2% con confirmación
Convicción 1–10: 5/10
DECISIÓN: WATCH

Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Rafael Apodaca
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.